Минеральные удобрения: стабильный прогноз
Прогноз по сектору стабильный: «Эксперт РА» оценивает прогноз по производителям минеральных удобрений на 12 месяцев как стабильный. Рейтинги компаний в портфеле поддерживает мировой тренд на обеспечение продовольственной безопасности, а также рост объемов поставок в условиях стабилизации ценовой динамики. Укрепление курса рубля и продолжающиеся инвестиции в модернизацию текущих мощностей и расширение производства могут оказать давление на долговые метрики. Дополнительным фактором неопределенности является рентабельность экономики фермеров, определяющая спрос на минеральные удобрения. Несмотря на это, операционный и финансовый профиль большинства компаний-производителей минеральных удобрений остаются сильными и оцениваются агентством высоко.
Рост рентабельности, положительный FCF: В текущем году ценовая конъюнктура после пиков 2022 года способствует восстановлению объемов поставок на внешние рынки, вследствие чего агентство ожидает нормализации рентабельности по EBITDA. Большая часть игроков рынка в 2024 году сохранит показатели рентабельности выше бенчмарков агентства. Рентабельность по EBITDA по анализируемым компаниям в среднем ожидается на уровне 36% (33% в 2023 году). В 2023 году все компании продемонстрировали ожидаемое снижение выручки и EBITDA после рекордных финансовых результатов годом ранее. В прогнозе FCF также ожидается положительным несмотря на снижение операционного потока. В период нестабильности компании отрасли продолжали инвестиции, что позволило сохранить комфортный график капитальных затрат.
Комфортная долговая и процентная нагрузка: «Эксперт РА» ожидает возвращения показателей долговой нагрузки к исторически характерным для компаний уровням (~2021 год). Давление на покрытие процентных платежей в 2024 году оказывает высокая стоимость заимствований, что чувствительно для компаний с более высоким уровнем долга. Рост нагрузки в 2023 году был обусловлен достаточно резким сокращением показателя EBITDA при более постепенном графике погашения долгового портфеля. Средняя долговая нагрузка составила около 1,6х в 2023 году (0,9х в 2022 году), покрытие процентных платежей показателем EBITDA - 9,7х (24,1х).
Комфортная ликвидность: «Эксперт РА» оценивает ликвидность компаний на высоком уровне - операционный денежный поток с учетом остатка денежных средств и наличие большого объема невыбранных кредитных лимитов от крупнейших банков комфортно покрывает краткосрочные заимствования. На середину 2024 года часть краткосрочного долга уже погашена или рефинансирована. Агентство не ожидает масштабных привлечений до конца 2024 года в секторе, за исключением компаний, которые испытывают потребности в финансировании операционных и инвестиционных потоков.
Подробнее на сайте агентства
- @adamal к сожалению не можем прокомментировать ценообразование бумаг. Не наша сфера компетенций
- А нет ощущение, что бумаги удобренцев все еще необъяснимо дороги относительно рынка? Как будто эта тенденция не меняется уже несколько лет!
Промежуточные итоги стратегии «Интеллект»
Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.
Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.
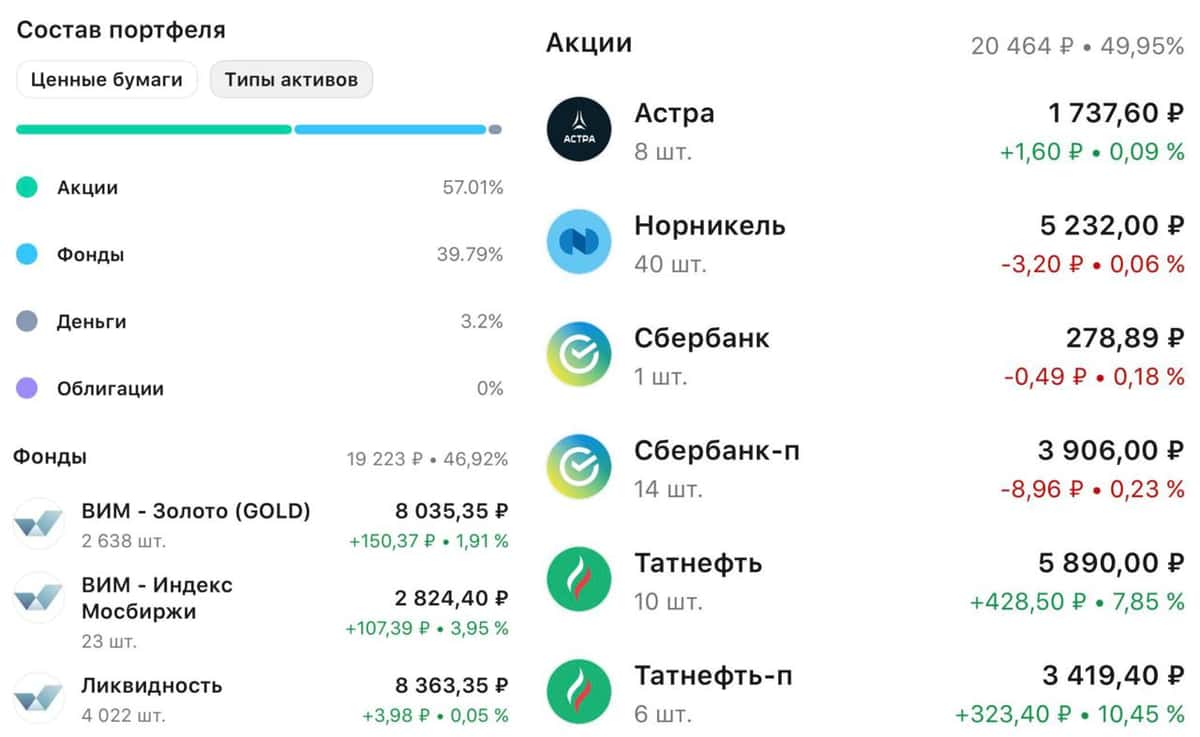
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.
Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.
Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.
Теперь по доходности
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.
❗️Не является инвестиционной рекомендацией
♥️ Тестируем стратегию дальше. Ставьте лайк!
ММК официально зарегистрировал первый для Южного Урала климатический проект
Он включён в Национальный реестр углеродных единиц. До конца 2035 года проект предусматривает сокращение выбросов парниковых газов более чем на 11 млн тонн CO₂-эквивалента или около 10% от общего объёма сокращений выбросов парниковых газов, зарегистрированных в реестре по всей России.
Основной вклад в снижение выбросов даст комплекс коксовой батареи №12, введённый в эксплуатацию в 2024 году. Здесь применяют сухое тушение кокса: полученное тепло преобразуют в перегретый пар, который вырабатывает до 40 МВт электроэнергии на двух турбогенераторах. Это покрывает собственные потребности комплекса и снижает потребление электроэнергии из Единой энергетической системы России.
«Декарбонизация для ММК является важным аспектом устойчивого развития. Мы поддерживаем глобальные усилия по предотвращению климатических изменений и внедряем лучшие практики по снижению выбросов парниковых газов. Ключевыми направлениями нашей работы в данной области являются повышение энергоэффективности и модернизация производственных процессов», – отметил генеральный директор ПАО «ММК» Павел Шиляев.
Проекты по сокращению выбросов парниковых газов реализуются в рамках экологической политики компании, снижение воздействия на климат – приоритетное направление.
Подробнее:
https://mmk.ru/ru/press-center/news/klimaticheskiy-proekt-mmk-zaregistrirovan-v-natsionalnom-reestre-uglerodnykh-edinits/
$magn #mmk #ммк
Продажи новостроек за 8 месяцев 2026 года
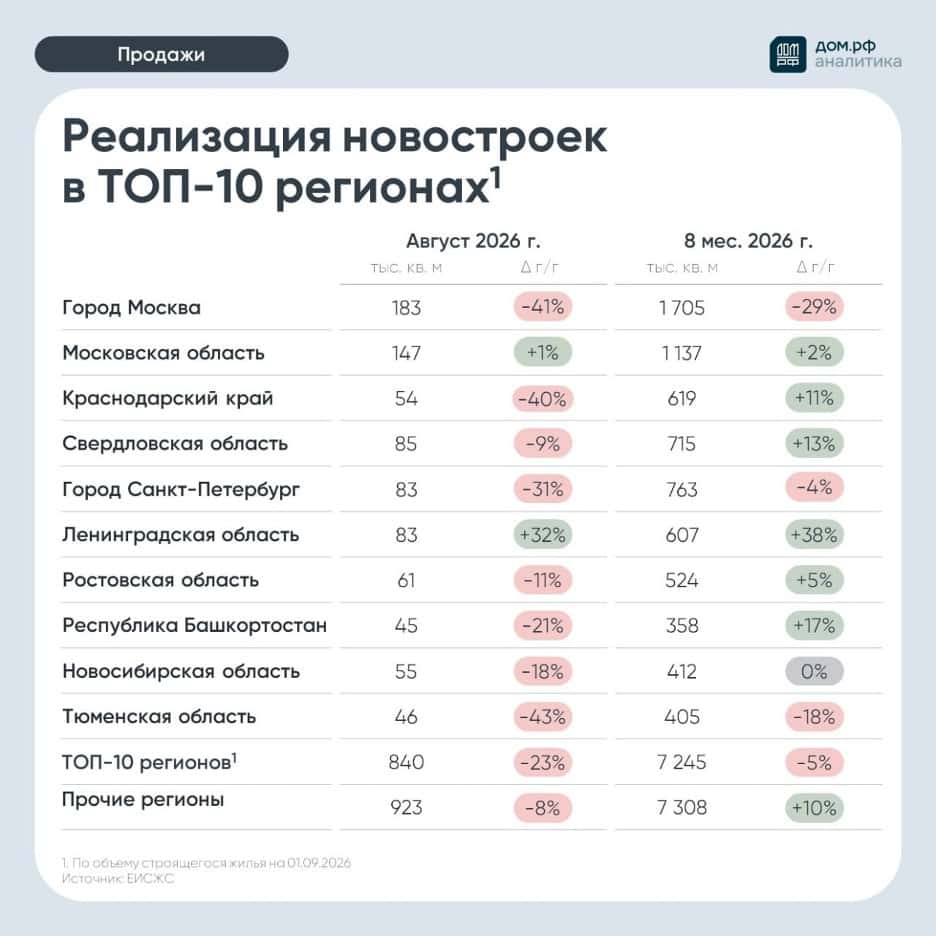
За январь–август продано 14,6 млн м² жилья (+2% г/г), объём поступлений в строительство составил 3 трлн руб. (+6%), подсчитали в Аналитическом центре ДОМ.РФ. Превышение прошлогоднего объёма продаж обеспечили разовые всплески спроса в январе и июне.
Отдельно в августе застройщики реализовали 1,8 млн м² жилья — на 16% меньше, чем годом ранее. Объём поступлений в строительство также сократился на 16% — до 357 млрд руб.
Среди десяти крупнейших регионов по объёму строительства наиболее сильно продажи сократились в Тюменской области (−43%), Москве (−41%) и Краснодарском крае (−40%). Рост зафиксирован только в Ленинградской (+32%) и Московской (+1%) областях.
Охлаждение спроса отражается на распроданности строящегося жилья. С учётом строительной готовности этот показатель снизился с 73% в начале года до 68% на 1 сентября. Срок реализации непроданного жилья в строящихся домах увеличился с 3,1 до 3,2 года.
Ещё больше актуальной статистики, мнений и обзоров по рынку жилья — в канале нашего Аналитического центра «Аналитика ДОМ.РФ».
$DOMRF
#домрф