Х5 всегда на связи
💬 Для нас важно оставаться с вами на связи и делиться всем, что происходит в компании.
🖊 Мы создали канал в MAX, чтобы вы могли следить за актуальными новостями там, где вам удобно!
Подписывайтесь! ⬇️
https://max.ru/x5_ir
#X5
Посты по ключевым словам
+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?
Согласно актуальным данным PortfolioLab.pro на 28.10.2026, доходность различных классов активов в рублях (с учетом дивидендов/купонов, но без налогов) демонстрирует следующие ключевые тренды:
Российские акции (MCFTR): Показали самую высокую краткосрочную динамику, взлетев за 1 месяц на 12,9 % и за 3 месяца на 16,6 %. Однако на горизонте 5 лет их доходность отрицательная (-1,7 %). На длинной дистанции (20 лет) они принесли 396,1%.
Акции США в рублях (SPY в рублях): Являются абсолютным лидером на долгосрочных горизонтах, показав колоссальный рост на 2300,8 % за 20 лет и 1970,7 % за 15 лет. За последний месяц они скорректировались на -4,7 %.
Золото (GOLD_RUB): Продемонстрировало сильное падение за последний месяц (-9,9 %), но остается одним из лучших активов на долгосрочном отрезке — 1951,0 % за 20 лет, уступая лишь американским акциям.
Денежный рынок (MM_CBR) и Облигации: Стабильный защитный сегмент. Денежный рынок на фоне высоких ставок принес 16,2 % за 1 год и 13,0 % с начала года. Гособлигации (ОФЗ) за последний год выросли на 10,4 %, а за 20 лет — на 364,2 %.
Валюта (Доллар США): За последний месяц доллар просел к рублю на -4,5 %. За 20-летний период рост курса составил 200,1 %, заметно уступая инфляционным защитным активам (акциям и золоту).
Инвестировать в акции США можно в рамках российской биржевой инфраструктуры по примеру стратегии автоследования АлгебраСегодня в 17:09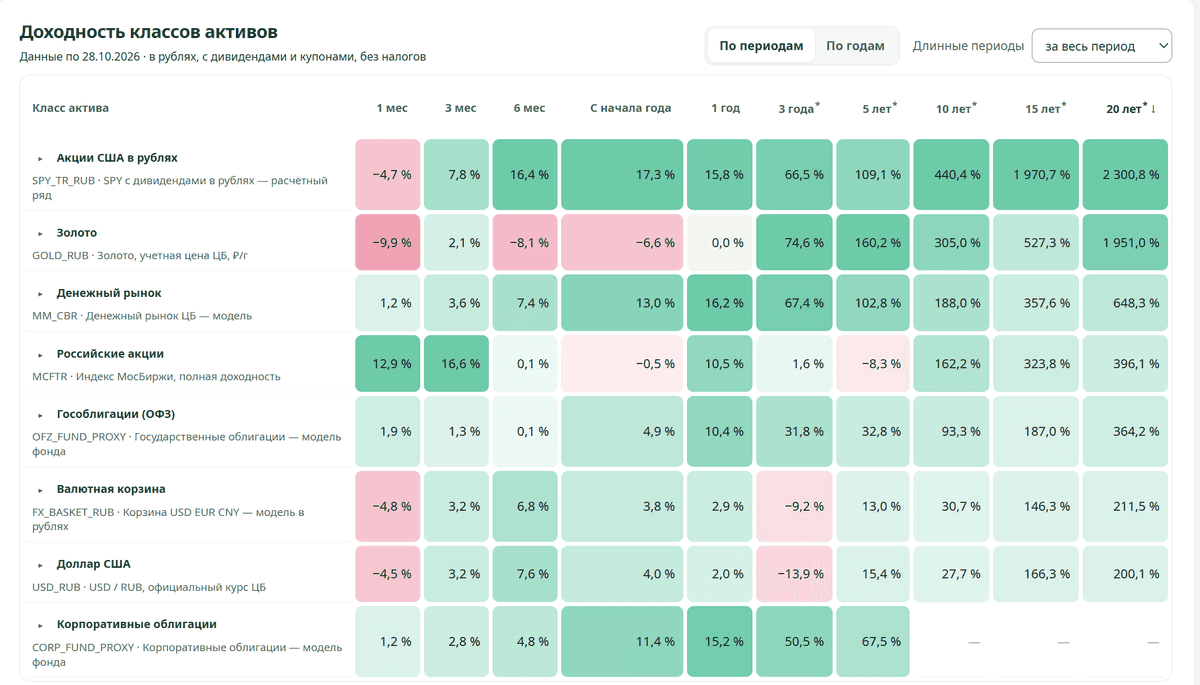
Астра. Отчет за 2 кв 2026 по МСФО
Тикер: #ASTR
Текущая цена: 218.9
Капитализация: 46 млрд
Сектор: IT
Сайт: https://astra.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.08
▫️ P/NIC - 10.75
▫️ P/BV - 3.89
▫️ P/S - 2.14
▫️ ROE - 54.9%
▫️ ND/EBITDA - 0.38
▫️ EV/EBITDA - 5.6
Что нравится:
▫️ рост выручки на 47% г/г (3.5 → 5.1 млрд);
▫️ чистая прибыль выросла в 3.9 раза г/г (0.5 → 1.9 млрд);
Что не нравится:
▫️ отрицательный FCF увеличился на 26.9% г/г (-1.4 → -1.8 млрд);
▫️ чистый долг увеличился (0.4 → 3.3 млрд). ND/EBITDA ухудшился с 0.05 до 0.38;
▫️ нетто фин доход снизился на 59.9% к/к (169 → 68 млн);
▫️ деб. задолженность выросла на 53.6% к/к (4.1 → 6.3 млрд).
Дивиденды:
СД ориентируется на показатель скор. чистой прибыли по МСФО в зависимости от показателя ND/скор. EBITDA.
По данным сайта Доход за 2026 год ожидается выплата в размере 7.51 руб (ДД 3.43% от текущей цены).
Мой итог:
Отгрузки за 2 квартал выросли на 42.2% г/г (3.8 → 5.4 млрд) и за полугодие на 26.6% г/г (5.8 → 7.3 млрд). В отчетном квартале показали хорошую динамику за счет чего удалось перекрыть снижение отгрузок в первом квартале.
Аналогичная картина по выручке. Сильный 2 квартал, который вывел полугодие в плюс (+17.4% г/г, 6.6 → 7.8 млрд). Выручка по сегментам за отчетный квартал (г/г в млрд):
▫️ программные продукты +46.1% (2.5 → 3.7);
▫️ сопровождение +55.2% (0.8 → 1.3);
▫️ услуги хостинга -3.4% (0.074 → 0.071);
▫️ прочее +7.8% (0.025 → 0.027).
Основной "локомотив" - продажа программных продуктов, которая составляет примерно 2/3 всей выручки. Флагманским продуктом остается Astra Linux с 44.3% от общей выручки.
Прибыль кратно увеличилась, в первую очередь, за счет улучшения операционной рентабельности с 13.3 до 34.6%. Также можно отметить получение прибыли от компаний с долевым участием (+76 млн vs -151 тыс во 2 кв 2025) и снижение прочих расходов (68 → 40 млн).
FCF еще больше ушел в минус по причине более высокой динамики кап. затрат (+177.6% г/г, 0.6 → 1.6 млрд) в сравнении с OCF (-76% г/г, -0.9 → -0.2 млрд).
Долговая нагрузка увеличилась на фоне сильного роста чистого долга, который перекрыл прирост EBITDA. При этом ND/EBITDA остается вполне комфортным, а все займы - это либо кредиты с плавающей ставкой (КС+), либо кредиты от связанных сторон под 0%.
Менеджмент Астры ожидает, что по итогам 2026 год прибыль вырастет примерно на 40% г/г. За 1 полугодие рост +66.7% г/г. Понятно, что у компания типа Астры показательны итоги всего года (в 4 квартале основные продажи). Но все же озвученный прогноз выглядит вполне реально. Если взять его за ориентир, то получается прибыль по году будет около 8.5 млрд, что дает P/E 2026 = 5.43 и P/NIC 2026 = 7.22. Если ориентироваться на выплаты дивиденда примерно в 15% от чистой прибыли (за 2025 было 16%), то получается он может быть в районе 6 руб (ДД 2.8% от текущей цены).
В долгосрочных целях до 2030 года у группы рост отгрузок до 100 млрд, СГТР выше 30% и получение свыше 10 млрд выручки от продаж собственных ИИ-решений.
Поддержать эти планы могут регуляторные ограничения. Перевод критической инфраструктуры на отечественные решения должен быть выполнен до 01.01.2028. Для стимулирования процесса с этого года запускается новый механизм поддержки предприятий через компенсацию до 50% затрат на закупку и внедрение российского индустриального ПО. Также Астра старается выйти на новые рынки (проект национальной IT-платформы в Мьянме и поставки Astra Linux Mobile для госведомств Лаоса).
С другой стороны, не будет сюрпризом, если сроки перехода будут перенесены. Тем более по словам представителей Астры, "основная причина стагнации закупок — высокая ключевая ставка". А динамика снижения "ключа" сильно замедлилась.
Если смотреть на Астру на горизонте в несколько лет как на компанию роста, то выглядит интересно. Вопрос в том, сможет ли группа поддерживать необходимую динамику для достижения своих планов? Инвесторы уже ранее обожглись на завышенных прогнозах и высоких мультипликаторах IT-компаний.
Акций Астры нет в портфеле.
Прогнозная справедливая стоимость - 264 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramСегодня в 11:32
Финансовые результаты X5 за 3 квартал 2026 года
Настало время объявить финансовые результаты за 3 квартал 2026 года:
🔹 Выручка выросла на 13,0% до 1,3 трлн руб. за счёт увеличения LFL-продаж на 7,4% и торговых площадей на 5,7%. Также отмечаем почти двукратное ускорение роста LFL-трафика до 2,3% по сравнению с прошлым кварталом.
🔹 Валовая прибыль выросла на 16,5% до 320,3 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 73 б.п. до 24,4% за счёт роста коммерческой рентабельности, снижения товарных потерь в «Перекрёстке» и повышения эффективности логистических операций.
🔹 Скорр. EBITDA выросла на 17,9% до 87,4 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) увеличилась на 28 б. п. до 6,7%.
🔹 Чистая прибыль увеличилась на 3,8% до 29,3 млрд руб.
🔹 Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,20х на конец сентября.
🔹 Выручка онлайн-направления выросла на 34,0% до 84,4 млрд руб., или 6,4% от консолидированной выручки за квартал.
На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов по итогам 2026 года:
🎯 Рост выручки на уровне около 12% (нижняя граница ранее заявленного диапазона).
🎯 Рентабельность скорр. EBITDA около 6% .
🎯 Капитальные затраты на уровне около 4% от выручки.
🎯 Чистый долг/EBITDA в диапазоне 1,2-1,4x.
В текущих условиях мы сохраняем уверенность в достижении наших долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций.
Полный отчёт доступен на нашем сайте.
#X5
Сегодня в 7:31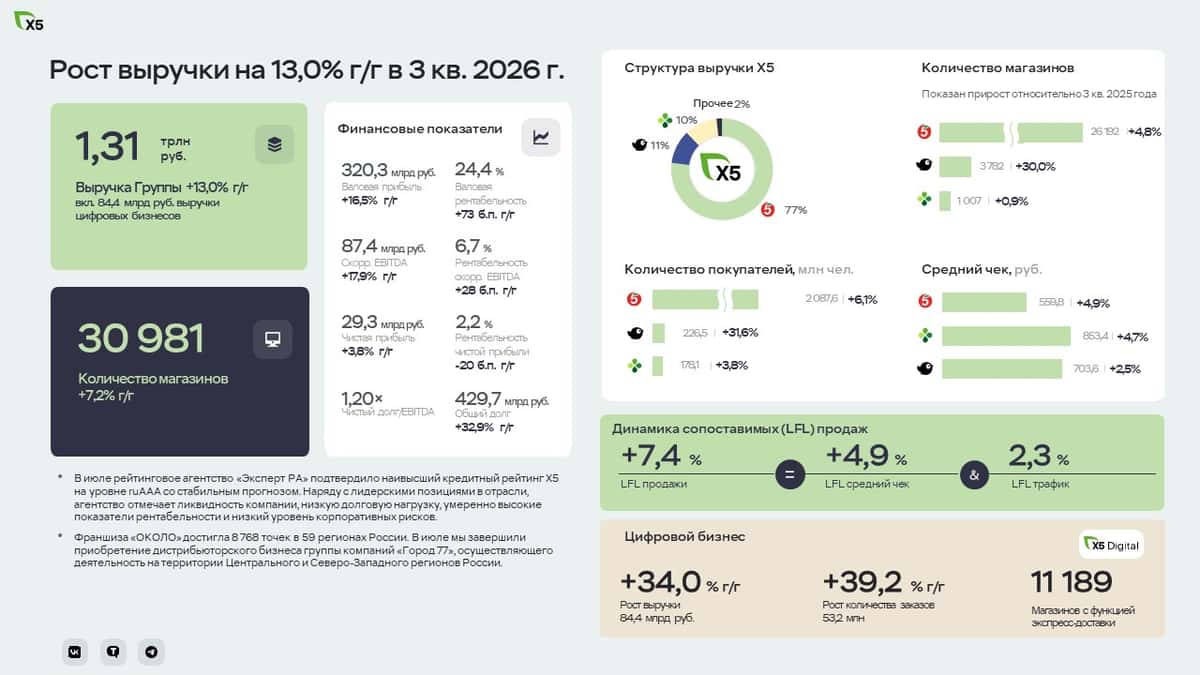
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.Вчера в 17:02
СД Займера рекомендовал направить на дивиденды около 100% чистой прибыли III квартала
Объявляем финансовые результаты III квартала 2026 года, а также рекомендацию по дивидендам.
🟢 Чистая прибыль Группы Займер составила 716 млн рублей, увеличившись на 48% по сравнению с II кварталом. Прибыль выросла благодаря снижению расходов на формирование резервов, контролю операционных расходов, а также сокращению убытка дочернего банка «Евроальянс» – на 16% за квартал, до 177 млн рублей, в том числе за счет роста его комиссионного дохода.
🟢 СД Займера рекомендовал выплатить по итогам III квартала 7 рублей 14 копеек на акцию, или 714 млн рублей, что соответствует около 100% чистой прибыли за отчетный период.
🟢 Дата закрытия реестра для получения дивидендов – 13 декабря 2026 года, при условии их одобрения акционерами 2 декабря 2026 года.
«Мы сохраняем фокус на прибыльности Группы и одновременно продолжаем развивать новые направления бизнеса. Наша задача – последовательно увеличивать вклад банка, платежного и других направлений в финансовый результат Группы, формируя дополнительные источники прибыли и снижая зависимость от отдельных сегментов рынка. При этом мы сохраняем приверженность дивидендным выплатам и рекомендуем направить на дивиденды по итогам III квартала около 100% чистой прибыли», – сказал Роман Макаров, генеральный директор Займера.
🔗 Подробнее – в релизе по результатам III квартала.
$ZAYMВчера в 6:10
НМТП. Отчет за 3 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.985
Капитализация: 134.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.59
▫️ P/BV - 0.67
▫️ P/S - 1.87
▫️ ROE - 18.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.84
Что нравится:
▫️
Что не нравится:
▫️ выручка снизилась на 32.3% г/г (17.6 → 11.9 млрд);
▫️ отрицательный FCF -5.4 млрд против +0.9 млрд в 3 кв 2025;
▫️ чистая денежная позиция уменьшилась на 76.8% к/к (32 → 7.4 млрд);
▫️ нетто фин доход снизился на 11.6% к/к (2.3 → 2 млрд);
▫️ чистая прибыль уменьшилась на 47.2% г/г (10.3 → 5.4 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.25% от текущей цены).
Мой итог:
Грузооборот портов за 3 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск -29.4% (43.9 → 31);
▫️ Приморск -0.6% (16 → 15.9).
Результат атак на черноморские порты "на табло", так сказать. По этой причине просела выручка за 3 квартал. За 9 месяцев выручка уменьшилась на 8.3% г/г (56.3 → 51.6 млрд).
Чистая прибыль за квартал снизилась еще сильнее выручки. Причины - ухудшение операционной рентабельности с 58.2 до 45.4% и повышенная эф. ставка налога на прибыль (22% vs 20.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 9.6% г/г (31.8 → 28.8 млрд).
FCF вообще ушел в отрицательную зону на фоне разнонаправленного движения OCF (-65.1% г/г, 7.4 → 2.6 млрд) и кап. затрат (+21.3% г/г, 6.6 → 8 млрд). Компания продолжает реализацию проекта по строительству нового глубоководного терминала в порту Новороссийска. Примерный срок завершения проекта установлен на конец 2027 года, но вполне возможно, что дата окончания уедет вправо из-за атак на инфраструктура порта.
Чистая денежная позиция, как и ожидалось, снизилась из-за выплат дивидендов. При этом также стоит отметить рост общего долга. По этой причине "кубышка" находится на самом низким уровне за последние пару лет.
Снижение грузооборота в порту Новороссийска за 3 квартал было ожидаемым, но неожиданно то, насколько сильно упала выручка и прибыль. С учетом развития событий в геополитике вряд ли стоит ждать каких-то сильных положительных изменений в 4 квартале. Хотя по статистике TankerMap траффик в октябре увеличился относительно сентября.
По приблизительным расчетам НМТП за год заработает прибыль в районе 34.5 млрд, что дает P/E 2026 = 3.9. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 0.89 руб (ДД 12.8% от текущей цены).
По продаже пакета в 20% акций, принадлежащих государству, пока никак новой информации. Кажется, что сделки в этом году уже не будет.
Риск атак на порты реализовался, что закономерно отразилось на результатах НМТП. Ожидания по году стали скромнее, апсайд в акциях заметно уменьшился, но совместно с дивидендами это все еще неплохая доходность. Более того, компанию уже можно причислить к разряду "миркоинов", и любые серьезные подвижки в переговорном процессе должны будут отражаться на котировках и сдвигать справедливую цену выше. При этом еще остается драйвер в виде завершения новых проектов и вводе новых мощностей.
Возможно, еще помощь придет со стороны государства. Правительство рассматривает меры поддержки терминалов Азово-Черноморского бассейна. Среди предложений - субсидирование зарплат и расходов на содержание терминалов, компенсация части процентов по кредитам, льготное финансирование для покрытия кассовых разрывов, отсрочка арендных платежей за госимущество и увеличение страховых лимитов ближе к фактическому размеру ущерба.
Акции компании держу в портфеле с долей в 4.27% (лимит - 4%).
Прогнозная справедливая стоимость - 8.35 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramВчера в 5:24
ЮГК. Отчет за 1 пол 2026 по МСФО
Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48
Что нравится:
▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).
Что не нравится:
▫️
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).
Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.
Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).
FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.
Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.
Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).
До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.
Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.
Акций ЮГК нет в портфеле.
Прогнозная справедливая стоимость - 0.64 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram27 октября
Фосагро. Отчет за 3 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5770
Капитализация: 747.2 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 14.99
▫️ P/BV - 2.7
▫️ P/S - 1.14
▫️ ROE - 18%
▫️ ND/EBITDA - 3.43
▫️ EV/EBITDA - 10.38
Что нравится:
▫️ выручка увеличилась на 14.9% г/г (143.2 → 164.5 млрд);
Что не нравится:
▫️ отрицательный FCF -32.9 млрд против +3.8 млрд в 3 кв 2025;
▫️ чистый долг увеличился на 19.4% к/к (309.2 → 369.1 млрд). ND/EBITDA ухудшился с 2.57 до 3.43;
▫️ нетто фин расход вырос на 22.1% к/к (5.4 → 6.6 млрд);
▫️ чистая прибыль сократилась на 37.2% г/г (20.2 → 12.6 млрд);
▫️ деб. задолженность выросла на 37.6% г/г (105.6 → 145.4 млрд).
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
▫️ при < 1, 75%+ FCF;
▫️ от 1 до 1.5, то 50-75% FCF;
▫️ если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 3 квартал 2026 выплата не ожидается.
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка за 3 квартал увеличилась на фоне роста цен на фосфорные удобрения в сочетании с более низким курсом рубля. За 9 месяцев выручка выросла достаточно скромно (+1% г/г, 441.7 → 446.1 млрд).
Чистая прибыль за квартал опять ниже г/г. Причины - ухудшение операционной рентабельности с 28.3 до 23.8% (расходы на серу и серную кислоту почти утроились), рост нетто фин расхода и увеличение убытка по курсовым разницам. За 9 месяцев чистая прибыль уменьшилась 67.3% г/г (95.7 → 31.3 млрд). Если смотреть прибыль скорректированную на курсовые разницы, то снижение поменьше, хотя все равно ощутимое (-48.6% г/г, 88.8 → 45.7 млрд).
FCF за 3 квартал сильно отрицательный по причине получения такого же OCF (19.5 → -11.8 млрд) и роста кап. затрат (+34.5% г/г, 15.7 → 21.1 млрд). Здесь прилично увеличилась деб. задолженность в сочетании со снижением кредиторки.
Долговая нагрузка выросла на фоне "ножниц". Чистый долг увеличился (поднабрали займов и рубль ослаб), а EBITDA снизилась.
Третий квартал не оправдал ожиданий. Слабый рубль отразился только на выручке, но рост затрат на серу, увеличение расходов и убытка по курсовым разницам нивелировали положительный результат. И вряд ли стоит ожидать изменения ситуации в 4 квартале. Рубль пока приостановил падение, цены на удобрения пока остаются примерно на уровне 3 квартала, увеличения объемов продаж не предвидится (есть предложения о поставке наших удобрения в больших количествах на американский рынок, но они пока остаются без ответа). Возможно, как-то поможет снизить себестоимость продление правительством запрета на вывоз отдельных видов серы до 31.12.2026 включительно.
Влияние на результаты Фосагро налога на сверхдоходы сложно рассчитать. По мнению аналитиков Ренессанс Капитала, оно будет незначительным, так как налогообложению подвергаются именно руды, а не конечный продукт.
По примерным расчетам компания за год может получить скор. прибыль в районе 71.1 млрд. Это дает P/E 2026 = 10.5 и минимальный дивиденд в размере 274.5 руб (ДД 4.76% от текущей цены). Хотя выплат за 2026 как-будто ждать не стоит. Долговая нагрузка растет, FCF за 9 месяцев отрицательный, а сама компания уже просто никаких не комментирует отсутствие рекомендаций по дивидендам.
Отличный бизнес, который в текущих условиях оценивается дорого. Фосагро вполне можно держать в своих долгосрочных портфелях, но сейчас не лучшее время для набора/добора позиции. Я держал акции компании в своём портфеле, но недавно продал, исходя из технической картины и ожидания более низких цен в ближайшие несколько месяцев.
Прогнозная справедливая стоимость - 5510 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram26 октября