Интервью с гендиректором «Озон Фармацевтика»: «IPO дало импульс к большей узнаваемости бренда»

По итогам 2024 года фармацевтический рынок вырос на 10%, при этом главным драйвером роста выступил сегмент дженериков, прибавивший свыше 12%. За счет специализации на таких лекарственных препаратах «Озон Фармацевтика» смогла втрое обогнать рынок. О ближайшем будущем отрасли, перспективных направлениях, таких как биосимиляры, вызовах, с которыми столкнулась компания после IPO, росте узнаваемости бренда и будущих дивидендах в интервью «Коммерсантъ» рассказал генеральный директор «Озон Фармацевтика» Олег Минаков

1 комментарий
  • Не доверяю и стараюсь не приобретать. Брынцаловщина какая-то!
посты по тегу
#

Тяжёлый год - тяжёлые промежуточные итоги.


Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.

Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈

Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.

В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.

Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅

Ну и конечно, "очистка" от валютной позиции — ошибка. 😣

Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄

Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃

Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest

Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁

Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️

А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.

#инвестиции #облигации #итогипромежуток
Тяжёлый год - тяжёлые промежуточные итоги.

Совкомфлот. Отчет за 2 кв 2026 по МСФО


Тикер:
#FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/

Мультипликаторы (LTM):

️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06

Что нравится:

▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;

Что не нравится:

▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;

Дивиденды:

На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).

Мой итог:

Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).

За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).

FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".

Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.

Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.

По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.

Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).

При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.

Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.

Акций компании в портфеле нет.

Прогнозная справедливая стоимость - 84 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Совкомфлот. Отчет за 2 кв 2026 по МСФО

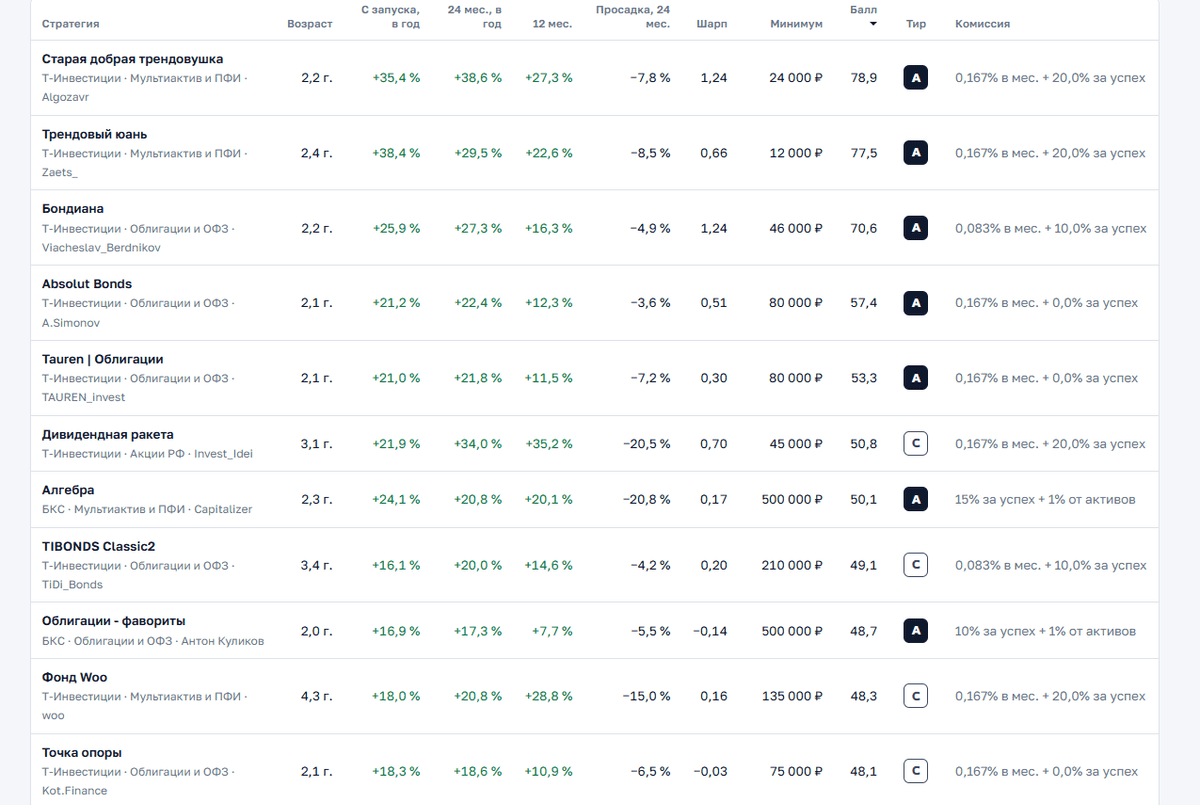
Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Автоследование — отличный инструмент, но как выбрать стратегию, если брокеры показывают графики «под удобным углом», а комиссии съедают половину прибыли?

Платформа avtosledovanie_pro создана для того, чтобы свести показатели крупнейших инвест-площадок России к единому, жесткому знаменателю. Это полностью независимый агрегатор, который очищает статистику от маркетингового шума.


Почему этот каталог меняет правила игры для инвестора:


Объективная математика.
Рейтинг рассчитывается автоматически. В формуле заложено 55% доходности, 35% контроля рисков (глубины просадок) и 10% емкости стратегии.

🛡️ Защита от «рисованной» истории: Сервис считает доходность строго с момента публичного старта автоследования, отсекая прошлые ручные сделки авторов.

💸 Реальные цифры: Все показатели берутся уже после вычета комиссий самих платформ.

🔍 Абсолютная прозрачность: Создатель проекта (автор известной стратегии «Алгебра») открыто выложил в доступ все скрипты и формулы — любой желающий может перепроверить расчёты

Забудьте про рекламные баннеры в приложениях брокеров. Сравнивайте БКС и Т-Инвестиции на одном экране, оценивайте реальные риски и выбирайте управляющих на основе сухих цифр.


👉 Перейти к каталогу стратегий и выбрать портфель для автоследования

Напоминаем: прошлые результаты не гарантируют будущую доходность, а реальный результат инвестора может отличаться из-за проскальзывания ордеров и индивидуальных налогов.


Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования