«Эксперт РА» проведет первый Форум по структурным продуктам 22 апреля
22 апреля 2026 года в Москве состоится первый специализированный Форум по структурным продуктам, организованный рейтинговым агентством «Эксперт РА» и компанией «Эксперт Бизнес-Решения». В рамках дискуссий будут сформированы ключевые идеи, стратегии и ориентиры для развития индустрии структурного финансирования.
В мероприятии примут участие более 300 делегатов: регуляторы рынка, инвестбанки, корпоративные эмитенты, институциональные инвесторы, ОИСы, представители профильных ассоциаций и инфраструктуры финансового рынка.
Темы для обсуждения:
· Структурные продукты на рынке облигаций: ключевые тенденции и новые возможности в 2026 году.
· Тренд на секьюритизацию: причины взрывного роста и дальнейшие перспективы.
· ЦФА цунами на рынке структурных финансов: когда ждать волну?
· Цена прозрачности: планируемые изменения и развитие биржевой инфраструктуры.
· Креативный маркетинг или мисселинг: особенности дистрибуции структурных продуктов.
· Сценарии развития рынка структурных финансов до 2030 года.
В программе форума:
· Пленарное заседание БУДУЩЕЕ РЫНКА СТРУКТУРНЫХ ФИНАНСОВ.
· Тематические секции:
- Структурный щит: как структурные инструменты позволяют управлять рисками?
- Секьюритизация: как оценить риски, спрогнозировать дюрацию и получить премию?
- Возможности структурных продуктов на рынке ЦФА.
В рамках мероприятия будет представлено отраслевое исследование от «Эксперт РА», а также состоится церемония награждения победителей Премии «Лидеры структурных финансов - 2026».
Полная программа и регистрация: https://raexpert.ru/events/agency_events/dfa_2026/
Дата и место проведения: 22 апреля 2026 года, Москва, отель Continental (Тверская ул., 22)
Все новости конференций, главные цитаты выступлений и репортажи с мероприятий в каналах «Эксперт РА» https://t.me/expert_ra и https://max.ru/expert_ra.
Посты по ключевым словам
Представляем новый выпуск бюллетеня по ЦФА от Cbonds за август
🔴 Cbonds представил линейку из шести индексов, отражающих объем ЦФА в обращении по рынку в целом и по отдельным ОИС. В расчет включаются только находящиеся в обращении выпуски, без погашенных и аннулированных ЦФА.
🔴 После максимального значения, зафиксированного в июле, рынок ЦФА скорректировался: совокупный объем активов в обращении снизился до 604.6 млрд руб., что на 6.9% меньше показателя предыдущего месяца. В июле объем рынка достиг рекордных за весь период наблюдений 649.6 млрд руб.
🔴 При этом более долгосрочная динамика рынка остается положительной: с начала 2026 года объем ЦФА в обращении увеличился на 31.3%, а по сравнению с августом 2025 года — в 2.4 раза.
👉 Полную версию материала можно изучить здесь.
📌 Раздел по ЦФА на Cbonds – здесь.22 сентября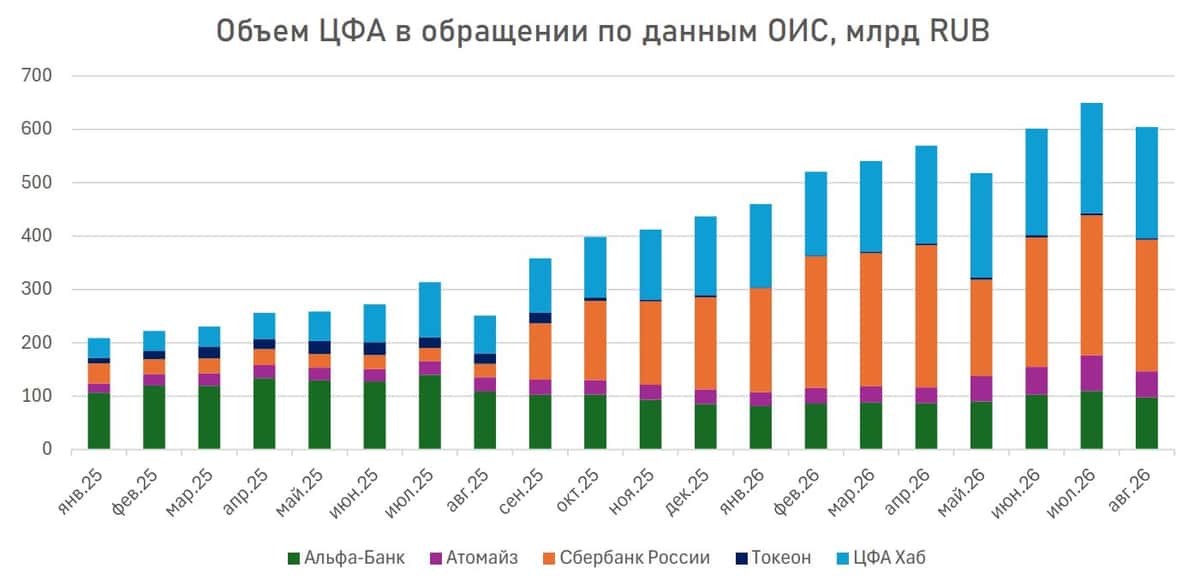
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября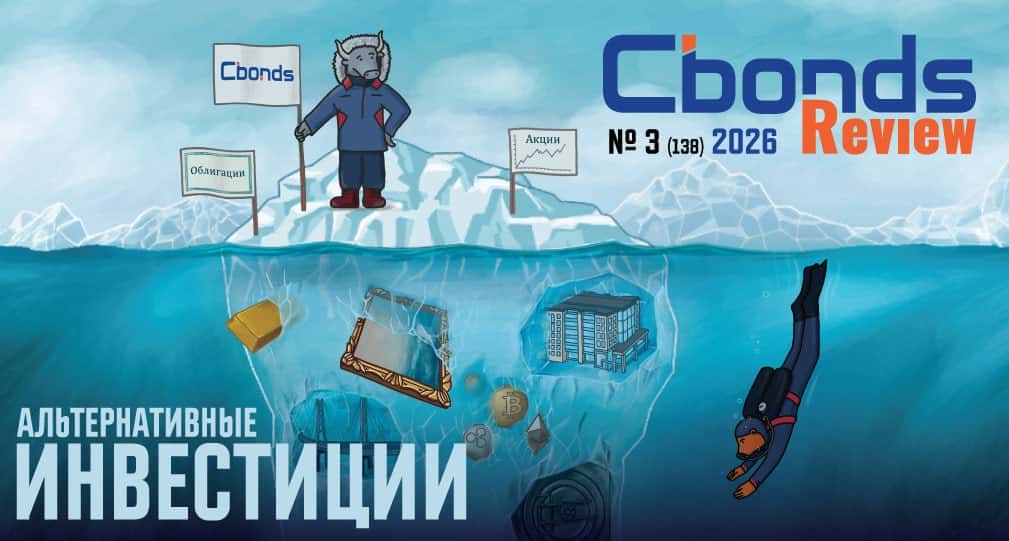
ГТЛК открыла книгу заявок по размещению выпуска ЦФА GTLK-1-DTPB-102026-00002
Выпуск ЦФА предназначен для приобретения юридическими и физическими лицами, имеющими статус квалифицированных инвесторов.
Размещение выпуска ЦФА будет осуществляться на платформе АО «АЛЬФА БАНК». Оператор платформы АО «АЛЬФА БАНК» входит в реестр операторов информационных систем Банка России, что подтверждает соответствие инфраструктуры действующим регуляторным требованиям.20 июля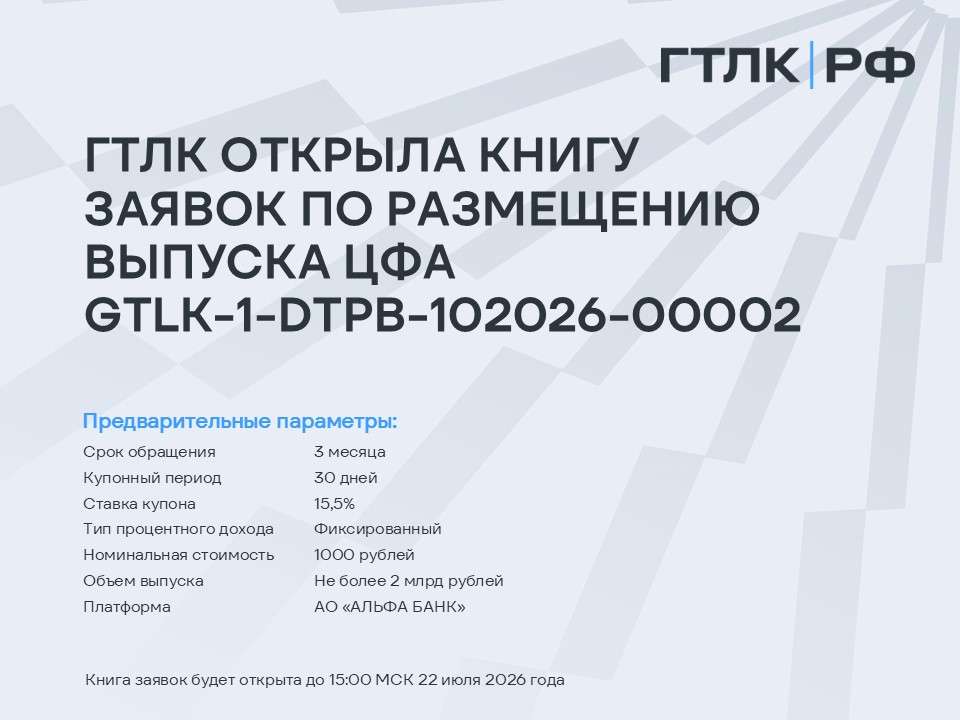
📢Представляем новый выпуск бюллетеня по ЦФА от Cbonds за июнь
🔴 Объем рынка ЦФА, находящихся непосредственно в обращении на июнь, составил 300 млрд руб. при 1214 выпусках.
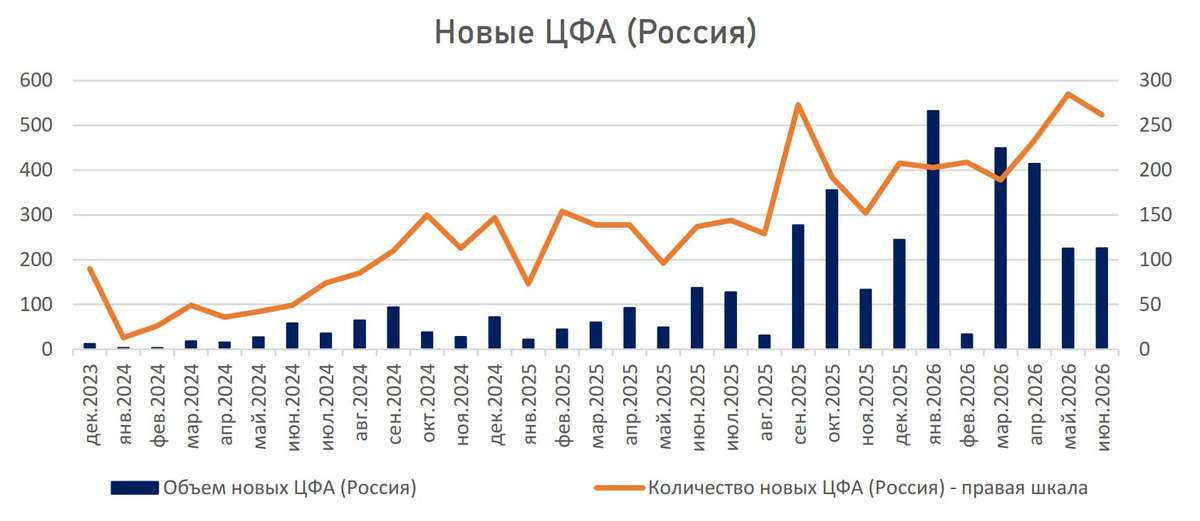
🔴 Квази-облигационные ЦФА как и раньше формируют подавляющую долю рынка. Объем новых ЦФА составляет 226 млрд руб. при 262 выпусках.
🔴 К июню количество эмитентов выросло до 438. Для сравнения: на конец 2025 года эмитентов было 375. Доля эмитентов ЦФА, не выпускавших облигации осталась равной приблизительно 70%.
👉 Полную версию материала можно изучить здесь.
📌 Раздел по ЦФА на Cbonds – здесь.20 июля