📌День инвестора и раскрытие финансовых результатов «Озон Фармацевтика»
Делимся нашими ближайшими планами:
✅ 24 апреля впервые проведем День инвестора для наших партнеров и акционеров. Топ-менеджмент расскажет о финансовых и операционных результатах Группы за 2024 год, о ходе реализации стратегии и о том, как Группа намерена создавать ценность для инвесторов.
✅ 29 апреля Совет директоров Группы рассмотрит вопрос выплаты и размера дивидендов за 4 квартал 2024 года.
✅ 23 мая представим результаты за первый квартал 2025 года.
✅ 28 мая Совет директоров Группы рассмотрит вопрос выплаты и размера дивидендов за 1 квартал 2025 года.
Save the date - Информация о регистрации будет доступна позже. Следите за обновлениями в календаре на сайте. Мы стремимся поддерживать высокий уровень доверия между компанией и инвесторами, открыты к диалогу и готовы ответить на все ваши вопросы.
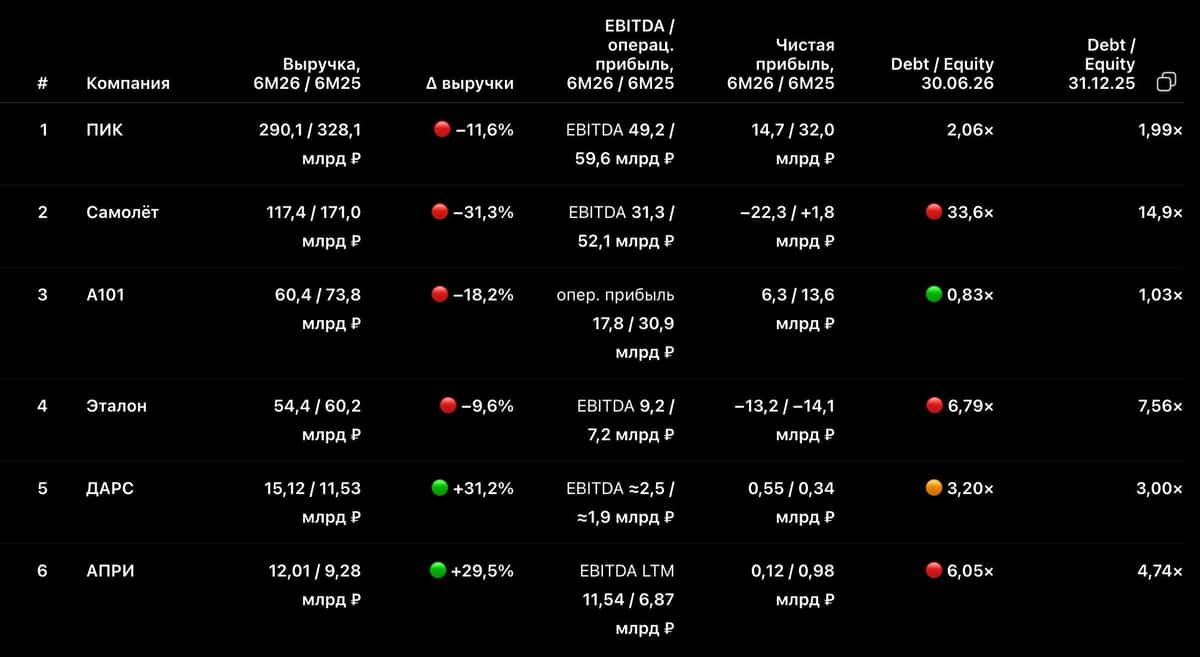
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)
В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.
Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.
Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.
Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.
ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.
Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.
А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.
Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.
ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.
АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.
Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет
Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.
P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.
ИнвестВзгляд: Фармсектор
Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.
Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.
Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.
И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.
🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.
$OZPH $PRMD $MDMG