📅 Апрель: насыщенный месяц деловых мероприятий

Апрель обещает стать одним из самых активных месяцев для команды «МГКЛ». Мы продолжаем расширять присутствие в профессиональном сообществе, участвуя в ключевых отраслевых событиях и усиливая диалог с инвесторами и бизнесом.

📍 7 апреля, Москва — команда «МГКЛ» примет участие в Finnext 2025

📍 8–10 апреля, Казань — XX Российский венчурный форум
Инвестплатформа «Ресейл Инвест» будет представлена инвесторам и бизнес-сообществу.

📍 16 апреля, Москва — участвуем в Биржевом форуме Московской биржи

📍 18 апреля, Москва — форум «Инвест Базар»
Выступление Алексея Лазутина. Также будем ждать участников на нашем стенде.

📍 22–25 апреля, Санкт-Петербург — Международный конгресс финансистов
Мария Потехина, директор по корпоративным финансам ПАО «МГКЛ» выступит в качестве спикера.

📍 23 апреля, Москва — XVI Российский M&A Конгресс
Алексея Лазутин выступит в качестве спикера. Также будем ждать участников на нашем стенде.

📍 25 апреля, Москва — Profit Conf
Выступление Алексея Лазутина, работа стенда, а также специальный сюрприз для участников — подробности раскроем позже.

Мы последовательно усиливаем присутствие на ключевых площадках рынка капитала, делимся экспертизой и развиваем открытый диалог с инвестиционным сообществом.

0 комментариев
    посты по тегу
    #

    ЮГК. Отчет за 1 пол 2026 по МСФО

    Тикер: #UGLD
    Текущая цена: 0.71
    Капитализация: 158.2 млрд
    Сектор: Драгоценные металлы
    Сайт: https://ugold.ru/invest

    Мультипликаторы (LTM):

    ▫️ P/E - 6.57
    ▫️ P/BV - 2.09
    ▫️ P/S - 1.93
    ▫️ ROE - 31.9%
    ▫️ ND/EBITDA - 1.06
    ▫️ EV/EBITDA - 3.48

    Что нравится:

    ▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
    ▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
    ▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
    ▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
    ▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).

    Что не нравится:

    ▫️

    Дивиденды:

    Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.

    По данным сайта Доход выплаты за 2026 год не ожидается.

    Мой итог:

    Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
    ▫️ Уральский +14.7% (1.5 → 1.7);
    ▫️ Сибирский +35.8% (4 → 5.4).

    Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.

    Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).

    FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
    Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.

    Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.

    Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).

    До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.

    Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.

    Акций ЮГК нет в портфеле.

    Прогнозная справедливая стоимость - 0.64 руб.

    *Не является инвестиционной рекомендацией

    ▫️ Мой канал в Telegram

    ЮГК. Отчет за 1 пол 2026 по МСФО

    Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)


    Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔

    А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.

    Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
    В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.

    На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.

    Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).

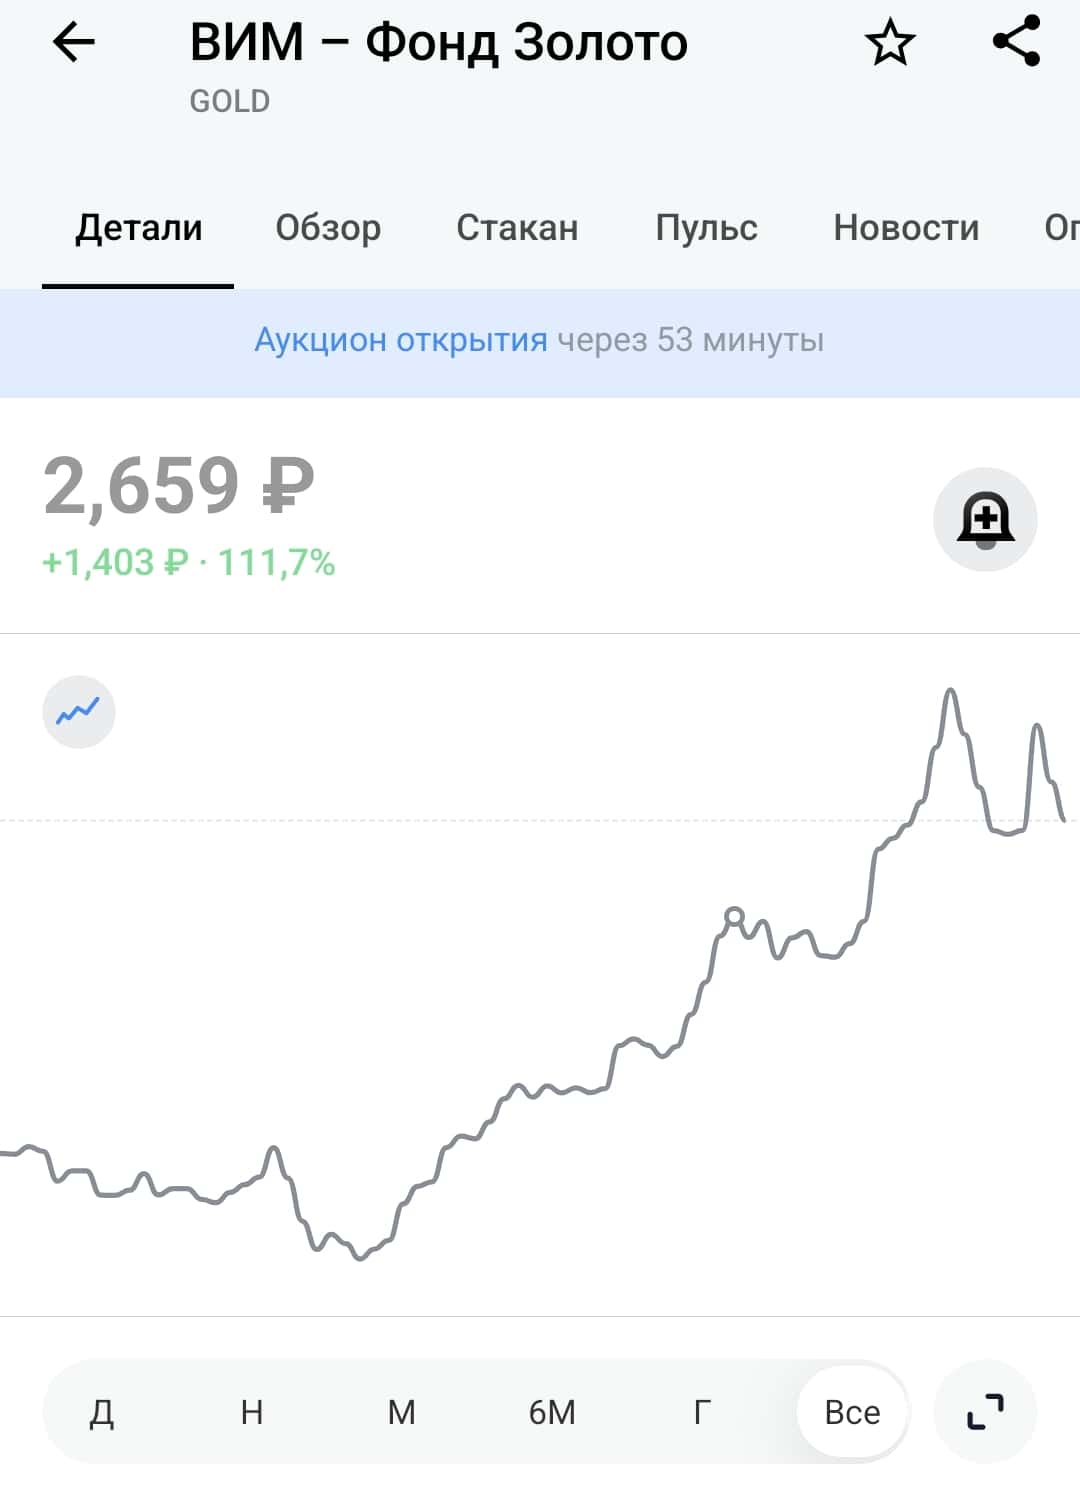
    Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.

    В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.

    А впереди ещё один пост про интересные инвестиции.
    Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
    Ваши деньги — Ваша ответственность! 💸
    Не ИИР, в посте субъективное мнение автора.

    $TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON

    #инвестиции #золото #кудабежать #новичкам

    Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)

    Производство титановой губки в мире не демонстрирует роста

    Компания PyVee заключила с администрацией нигерийского штата Ондо соглашение, оговаривающее условия строительства вертикально-интегрированного комплекса по выпуску диоксида титана и титановой губки. Инвестиции в него оцениваются в 362 млн долларов, и он будет первым в Африке предприятием подобного класса, хотя его мощность не разглашается.

    Его проект отражает текущую ситуацию в глобальной титановой индустрии: на сегодняшний день сооружение титановых заводов в ней застопорилось. Единственным исключением является недавно подписанный контракт института «Гиредмет» с Alt Metals по созданию в Индии предприятия, способного производить до 1 тыс. тонн титановой губки в год.

    Тем не менее оба проекта положение дел в титановой промышленности мира кардинально не изменят. Подтверждением тому служат данные Геологической службы США, зафиксировавшей в 2026 году спад производства титановой губки на планете на 2,6% до 370 тыс. тонн.

    Из ее общего объема выпуск титановой губки в Китае подрос на ничтожные 1,5% до 260 тыс. тонн, зато в Казахстане обвалился на 16% до 16 тыс. тонн, в Саудовской Аравии - на 14,3% до 12 тыс. тонн, в Японии - на 7% до 53 тыс. тонн.

    Причины складывающейся ситуации кроются в особенностях производства титановой продукции и трендах, наблюдавшихся на протяжении последних лет. Прежде всего следует принять во внимание его высокую энергоёмкость, сильно влияющую на динамику выпуска титановой губки в КНР, Казахстане и Японии - в их энергосистемах локдауны давно не редкость.

    Своеобразным барьером выступает и ограниченное расширение добычи сырья - по информации Геологической службы США, в 2025 году предложение ильменитовых концентратов поднялось на 2,2% до 9,4 млн тонн, рутиловых - на 1,2% до 9,8 млн тонн. Количество же проектов по освоению крупных месторождений просто мизерно, фактически касаясь Австралии, Бразилии и США. Власти последних поощряют инициативы по вовлечению титановых месторождений в эксплуатацию и сооружению заводов по выпуску титановой губки и полуфабрикатов, тем не менее они долги и затратны, и надеяться на их скорую результативность не стоит.

    В этой связи глобальная аэрокосмическая индустрия усиливает спрос на титановые детали, постоянно сталкиваясь с их нехваткой из-за прекращения закупок в России. Компенсировать их отчасти удается за счет сложных логистических цепочек, объединяющих производителей губки, слитков, полуфабрикатов и компонентов из разных стран, частично - путем переплавки ломов, ресурсы которых невелики.

    Потребление же титана в ней будет расти в силу его свойств, и с ними не может сравняться ни один другой металл, композиты тоже не будут ему альтернативой. Их сочетание с планами Boeing, Airbus и иных иностранных концернов по увеличению выпуска самолетов наталкивается на сохраняющиеся сложности с производством титановой губки в Китае, Японии, Саудовской Аравии и Казахстане, отсутствие ощутимого подъема выпуска титановых полуфабрикатов в КНР, Японии и США, бессмысленным прекращением их завоза из России.

    Как следствие, следует прогнозировать пробуксовку производства лайнеров в США и Европейском Союзе в горизонте ближайших 5 лет наряду с притормаживанием выпуска двигателей и другой продукции с использованием титана, которое будет сопровождаться зависимостью от экспорта титана из Китая без ощутимых сдвигов к ее ослаблению.