🔥Акции «Озон Фармацевтика» вошли в сектор рынка инноваций и инвестиций Мосбиржи

Московская биржа включила с 7 февраля обыкновенные акции «Озон Фармацевтика» в сектор рынка инноваций и инвестиций.

Рынок инноваций и инвестиций — биржевая площадка, созданная Мосбиржей совместно с «Роснано». Главной задачей площадки является содействие привлечению прозрачных инвестиций в компании инновационных секторов российской экономики. В него входят молодые компании, которые динамично развиваются в инновационных направлениях и привлекают финансирование через фондовый рынок.

Для включения в этот сектор компании должны соответствовать ряду критериев: капитализация не менее 500 млн. рублей и соответствие требованиям инновационности.

В чем преимущества

✅ Налоговые льготы для инвесторов. Фактически это полное исключение из налогооблагаемой базы по НДФЛ доходов от реализации акций российских эмитентов, включенных Перечень ценных бумаг РИИ при условии непрерывного владения акциями не менее одного года. Льгота действует для инвесторов- физических лиц.
✅ Доступ к пенсионным накоплениям. В соответствии с Положением Банка России № 580-П до 5% портфеля пенсионных накоплений НПФ может быть инвестировано в акции эмитентов, включенных в сегмент РИИ-Прайм
✅ Возможность привлечения инвесторов, нацеленных на компании инновационных компаниях роста
✅ Инструменты поддержки от институтов развития
✅ Высокая оценка компании среди эмитентов

0 комментариев
    посты по тегу
    #

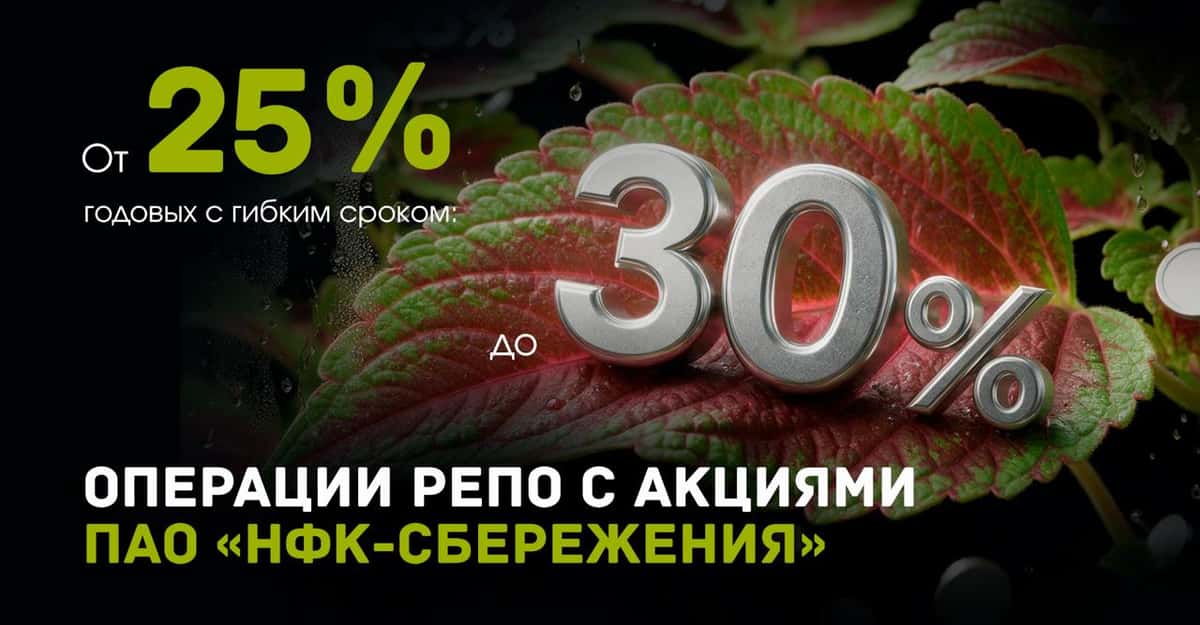
    От 25% до 30% годовых с гибким сроком: операции РЕПО с акциями ПАО «НФК-Сбережения»


    В магазине финансовых продуктов shop.nfksber.ru теперь доступен новый инструмент с фиксированной доходностью – операции РЕПО с акциями ПАО «НФК-Сбережения».

    Вы сами определяете период размещения – от 90 до 365 календарных дней с точностью до дня. Ставка зависит от выбранного срока:
    от 90 до 180 дней – 25% годовых;
    от 181 до 270 дней – 27% годовых;
    от 271 до 365 дней – 30% годовых.

    Минимальная сумма инвестирования – 10 000 рублей. Доход будет выплачен на следующий рабочий день после окончания срока.

    Важно: досрочно вернуть вложенные средства нельзя.

    Как устроена сделка РЕПО:
    Это покупка ценных бумаг с обязательством их обратного выкупа по заранее зафиксированной цене.

    1-я часть: вы покупаете акции ПАО «НФК-Сбережения», и они переходят в вашу собственность.
    2-я часть: по окончании срока продавец выкупает акции обратно по более высокой цене. Разница между покупкой и продажей – это ваш доход.

    Что важно знать:
    ▫️Цена обратного выкупа закреплена в договоре в момент сделки и не зависит от изменения рыночных котировок акций.
    ▫️Если у вас нет статуса квалифицированного инвестора, по правилам ЦБ РФ перед сделкой потребуется пройти два коротких онлайн-теста: на знание договоров РЕПО и акций, не включенных в котировальные списки.

    Заключить сделку РЕПО можно онлайн в магазине финансовых продуктов ПАО «НФК-Сбережения»: https://shop.nfksber.ru/?utm_source=vk

    Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.

    От 25% до 30% годовых с гибким сроком: операции РЕПО с акциями ПАО «НФК-Сбережения»

    ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

    ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.

    В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).

    Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».

    Параметры выпуска ЮГК 001P-06:

    • Рейтинг: АА- (АКРА, прогноз «Стабильный»)
    • Номинал: 1000 ¥
    • Объем выпуска: до 800 млн юаней
    • Срок обращения: 1,5 года
    • Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: только для квалов

    • Сбор заявок до: 03 ноября 2026
    • Дата размещения: 06 ноября 2026

    Рейтинг надежности:

    • Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).

    • АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).

    Актуальные обзоры, которые вы могли пропустить:

    • Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
    • Флоатеры под КС+3% для всех: где искать высокую доходность?
    • Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
    • Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

    Финансовые результаты МСФО за 6 месяцев 2026 года:

    • Выручка: 84,1 млрд руб. (+90% г/г)
    • EBITDA: 38,1 млрд руб. (+147% г/г)

    • Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.

    • Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.

    • Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
    • Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
    • Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).

    Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.

    Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.

    В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:

    • Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)

    • Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)

    Что готовы предложить эмитенты со схожим рейтингом надёжности:

    • Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
    • Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
    • Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
    • Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
    • Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца

    По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.

    Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски

    ИИ убьёт тысячи стартапов. И самое смешное – с помощью самого ИИ! 🤣

    Конец прошедшей недели превратил карету из двух волшебных букв “ИИ” в тыкву - но, в принципе, это ожидаемо. Что, шеф, “усе пропало”? Конечно, нет. Но теперь недостаточно добавить в презентацию красивые графики, рассказать про рынок на миллиарды долларов и желание изменить мир.

    На самом деле, основатели техностартапов часто действительно умеют работать с нейросетями, быстро создают продукты и искренне верят в свою идею, но вот загвоздка - умение пользоваться ИИ ещё не означает умения строить бизнес.

    Недавно обсуждали эту тему с моим другом Анатолием, и он обратил внимание на вещь, которую инвесторы нередко упускают. Раньше создать программный продукт было сложно и дорого, а теперь ИИ позволяет небольшой команде за считанные недели сделать то, на что прежде уходили месяцы работы целого отдела. Как прекрасно! Но если создать продукт стало достаточно просто, то что мешает конкурентам сделать точно такой же?

    Здесь начинается экономика, а не презентация для инвесторов. Представим, что ребята сделали ИИ-агента, он автоматизирует работу юристов, бухгалтеров или маркетологов. Отлично! Но разбирается ли ИИ в самой профессии? Понимает ли реальные проблемы клиентов? Есть ли у него собственные данные, доступ к потребителям и возможность продавать продукт? А главное - зачем клиенту платить за отдельного ИИ-агента, если завтра похожую функцию добавят в ChatGPT или на другую крупную платформу?

    У действующих-то игроков рынка уже есть клиенты, репутация, собственные данные и каналы продаж, и нейросети они вполне способны освоить. Получается, что технологию скопировать всё проще, а вот доверие клиентов, их внимание и доступ к рынку - гораздо сложнее. Вы понимаете, к чему я веду?

    На мой взгляд, ИИ во многих случаях не создаёт новую экономику - он ускоряет переход к экономике внимания. Когда производство цифрового продукта становится всё дешевле - основная борьба разворачивается за потребителя. Кто контролирует клиентскую базу, трафик и каналы продаж, тот получает серьезное преимущество. Снова вернусь к старому примеру - золотой лихорадке, писал об этом пост ранее. Так вот, пока тысячи стартапов создают очередную революционную нейросеть - производители чипов, оборудования и инфраструктуры уже получают реальные деньги.

    Но здесь инвестору тем более не стоит расслабляться: огромные капитальные затраты не гарантируют будущую прибыль, что мы и видели в конце прошло недели. Да что далеко ходить, вот свеженькое - Цукерберг “купил” себе место в гонке ИИ, а теперь вот, бедняга, не знает, как на этом заработать. После провала Llama 4 глава Meta* решил, что отставание нужно ликвидировать любой ценой. Собрал новую лабораторию, переманил учёных из OpenAI и Anthropic, назначил руководителем 28-летнего миллиардера и выложил более $14 млрд за долю в его стартапе. Размах-то королевский, но платить за него надо сейчас, а прибыль где-то в туманном будущем.

    S&P понизило прогноз по Meta до негативного: инвестиции в ИИ растут, монетизация запаздывает, свободный денежный поток рискует надолго уйти в минус. Возможности заработать на ИИ агентство оценивает скромнее, чем у конкурентов. Страховка от дефолта подорожала с 50 до 125 базисных пунктов за год. Похоже, в гонке ИИ Цукерберг пока научился одному - очень дорого покупать надежду.

    Есть ещё один нюанс, о котором почему-то говорят гораздо реже. ИИ действительно может повысить производительность труда - но не факт, что это увеличит прибыль каждой компании, которая его использует. Например, если юридическая фирма благодаря нейросетям вдвое ускорит документооборот - сначала её маржинальность, скорее всего, вырастет. Но поверьте мне, не пройдет и недели - и конкуренты внедрят такую же технологию! А клиенты-то требуют снижения цен! И кому достанется значительная часть экономии? Правильно, потребителю, а не акционеру. Технология останется, мир изменится, производительность вырастет - а большая часть инвесторов так и не увидит обещанной прибыли.

    Вот поэтому, друзья, когда мне предлагают очередной ИИ-стартап, я не впечатляюсь красивыми презентациями и возможностями нейросети. Меня интересует, КТО будет покупать продукт, ПОЧЕМУ клиент не уйдёт к конкурентам, СКОЛЬКО стоит его привлечение и МОЖЕТ ли бизнес дать устойчивый денежный поток. И если основатели показывают финансовую модель на пять лет, где выручка растёт красивой экспонентой, я спрашиваю - что помешает крупному игроку скопировать их продукт уже через полгода? 😎

    Мой вывод

    ИИ способен обесценить создание продукта, но не умение продавать, удерживать клиентов и зарабатывать деньги. Вряд ли разрабы очередного ИИ агента станут техномиллиардерами. Ими станут те, кто уже контролирует внимание миллионов пользователей. Для инвестора это, пожалуй, гораздо важнее, чем очередная демонстрация того, насколько умной стала нейросеть.

    Вот скажите честно, вы бы вложили деньги в ИИ-стартап без собственной клиентской базы, если его продукт можно повторить за несколько недель? 🤔

    *Meta признана в России экстремистской организацией и запрещена.

    #ИИ
    t.me/ifitpro