Импульс

Давайте вместе делиться историями, которые помогают лучше понять финансовые тенденции

Валюта эпохи ИИ: как устроены фьючерсы на вычислительные мощности и кто на них заработает

В 2026 году вычислительные мощности сделали первый шаг к статусу биржевого товара. Крупнейшая биржа деривативов CME Group вместе с аналитической компанией Silicon Data подготовила первые регулируемые фьючерсы на стоимость аренды графических процессоров NVIDIA; параллельно свои контракты готовит ICE на индексе Ornn, а площадка Kalshi с марта торгует событийными контрактами на те же цены. Торги на CME пока не начались. Комиссия по торговле товарными фьючерсами (CFTC) продлила рассмотрение заявки до 8 января 2027 года. Разбираемся, как устроен инструмент, что уже видно в данных и что остаётся открытым.


Зачем бирже фьючерсы на видеокарты

Обучение и запуск современных моделей требуют огромных вычислительных ресурсов, а рынок их аренды до сих пор был непрозрачным и волатильным. Час аренды H100 у независимых облаков стоил $8–10 в начале 2024 года, упал ниже $2 к декабрю 2025-го и к ноябрю 2026-го вернулся выше $3 — движение в разы за два года в обе стороны.
— Для ИИ-стартапов и разработчиков скачок ставок в пиковый период ломает юнит-экономику проекта.
— Для операторов дата-центров (neoclouds) и их кредиторов падение ставок при выходе нового поколения ускорителей означает риск не окупить железо, купленное в долг.
До появления деривативов цену можно было зафиксировать только длинным контрактом с конкретным провайдером — с предоплатой и без возможности выйти. Фьючерсы решают ту же задачу, что и в электроэнергии или нефти: позволяют хеджировать ценовой риск на месяцы и годы вперёд без физической поставки серверов и без привязки к одному поставщику.

Как устроены контракты CME Group
CME подготовила два расчётных (беспоставочных) фьючерса, которые будут торговаться по правилам NYMEX:
1. Silicon Data H100 Rental Index Futures (код GPU1) — на стоимость аренды NVIDIA H100.
2. Silicon Data B200 Rental Index Futures (код GPU2) — на стоимость аренды ускорителей поколения Blackwell (NVIDIA B200).
Ключевые параметры спецификации:
— Объём контракта: 730 GPU-часов — непрерывная аренда одного процессора в течение среднего месяца (8 760 часов в году / 12).
— Шаг цены: $0,01 за GPU-час, то есть $7,30 на контракт. По текущим индексам один контракт стоит около $2,3 тыс. для H100 и $5,1 тыс. для B200 — размер, доступный не только институционалам; гарантийное обеспечение CME установит перед запуском.

— Горизонт: 36 последовательных месячных контрактов, что покрывает цикл строительства дата-центра и обучения крупной модели.

— Базовый актив: ежедневные индексы Silicon Data SDH100RT и SDB200RT (H100-индекс публикуется с мая 2025 года, B200 — с декабря 2025-го). Индексы строятся на наблюдаемых ставках и сделках почасовой аренды у независимых провайдеров и маркетплейсов — по данным Silicon Data, покрыто около 95% neocloud-сегмента, — стандартизированных по конфигурации, сроку, площадке и географии. Ставки гиперскейлеров (AWS, Azure, Google Cloud) считаются отдельным чтением индекса и в расчётную базу фьючерсов не входят.

Почему торги ещё не начались
CME объявила о планах 12 мая 2026 года, а 11 августа назвала дату — 5 октября. Заявка NYMEX была подана не в режиме самосертификации, а как добровольный запрос одобрения (правило CFTC 40.3(a)), и регулятор воспользовался правом на паузу дважды. 19 августа CFTC открыла публичный запрос комментариев о деривативах на вычислительные мощности, 21 сентября продлила рассмотрение на 45 дней — до 9 ноября — со ссылкой на «новые или сложные вопросы», а 4 ноября NYMEX согласилась ещё на 60 дней, до 8 января 2027 года. Согласие биржи обставлено условием: если за это время другой участник рынка залистит сопоставимые контракты, договорённость о продлении теряет силу.
Суть вопросов регулятора, по данным Financial Times, — прозрачность и устойчивость самого бенчмарка: цены аренды GPU непубличны, предложение сконцентрировано у небольшого числа поставщиков, и если индекс опирается на тонкие онлайн-котировки или частные контракты, несколько сделок способны сдвинуть расчётную цену. За запуск публично выступают маркетмейкеры DRW и Jump Trading и фонд Andreessen Horowitz. 8 января — срок рассмотрения, а не дата торгов: первые сделки возможны не раньше начала 2027 года, и точная дата не назначена.

Что показывают индексы и срочная кривая

CME не публикует индикативных цен до запуска, поэтому единственный открытый ориентир кривая фьючерсных контрактов Silicon Data, построенная из ставок аренды на срок у неоклаудов. На 21 ноября она почти плоская: 1 месяц $3,00, 3 месяца $3,12, 6 месяцев $3,08 при споте $3,09; подразумеваемый форвард на 6 месяцев — $2,90. Дисконт появляется на длинных сроках: летом 36-месячная ставка H100 составляла $2,38 при споте $2,72 (минус 13%), а кривая B200 в сентябре лежала ниже спота на всех сроках (3 месяца $5,73, 6 месяцев $5,64, 12 месяцев $5,39 при споте $5,69).
Важная оговорка к чтению кривой. Вычислительная мощность не складируется и быстро устаревает: нельзя купить GPU-час сегодня и продать его через год, поэтому классическая связь спота и фьючерса через стоимость хранения здесь не работает, а поколение чипов сменяется каждые 12–18 месяцев. Бэквордация такой кривой — это цена обязательства сегодня (скидка за длительность плюс ожидаемое старение железа), а не прогноз снижения спота. Сам провайдер индекса предупреждает, что кривая показывает, «по чему рынок торгует сегодня, а не прогноз следующего лета». Для хеджера это удобно — длинный контракт дешевле спота; для спекулянта — ловушка, если принимать дисконт за консенсус о падении цен.

Что это даёт участникам
С запуском торгов и потоков данных (CME MDP 3.0 для стакана в реальном времени, DataMine для истории; до запуска — индексы и кривая Silicon Data, OCPI и рынки Kalshi) появятся стратегии, которых у рынка не было:
1. Хеджирование маржи дата-центров. Владелец мощностей продаёт фьючерсы на 1–3 года вперёд и превращает плавающий арендный поток в фиксированный — а предсказуемый поток проще заложить банку под строительство.

2. Фиксация бюджета на обучение. Разработчик покупает фьючерсы под будущий релиз модели и защищается от скачка ставок; при этом выплата по фьючерсу компенсирует цену, но не гарантирует доступ к мощности в дефицит.

3. Межпродуктовые стратегии. Спред между поколениями чипов (B200 против H100), связка фьючерсов на вычисления с фьючерсами на электроэнергию и газ — электричество формирует себестоимость GPU-часа, и CME не случайно поместила новые контракты в энергетический комплекс NYMEX.

Ограничения тоже стоит назвать сразу. Индекс отражает on-demand-ставки неоклаудов на H100 и B200: тот, кто арендует у гиперскейлера, сидит на зарезервированных контрактах или на стойках GB200, получает базисный риск. Дальние месяцы 36-месячной линейки могут долго оставаться неликвидными. Хедж на три года вперёд на H100 защищает цену продукта, спрос на который к концу срока переместится на следующие поколения. Наконец, для доступа к клирингу нужны брокер-FCM и маржинальный счёт — для небольших команд длинный контракт с провайдером по-прежнему проще.

Превращение вычислений в биржевой товар — тест на зрелость индустрии ИИ, и он ещё идёт: регулятор одобрит контракты тогда, когда убедится, что бенчмарк молодого и концентрированного рынка нельзя сдвинуть горсткой сделок. До этого момента у вычислительной мощности есть котировка, но ещё нет фьючерсной цены.
*Материал носит информационный характер и не является инвестиционной рекомендацией.

ЦБ готов закручивать гайки, инфляция подкралась к 7%, а в облигациях снова дефолты: главное за недел

Российский рынок на минувшей неделе штормило, в основном из-за «медвежьих» настроений на мировых рынках. Но и внутренних новостей много от макростатистики до корпоративных сюрпризов. Расскажем, что реально двигало котировками и какие новости нельзя пропустить.


МАКРО: экономика замедляется
▪️ ВВП РФ за январь — сентябрь вырос лишь на 0,8% г/г — замедление продолжается. В текущих условиях это даже плюс: меньше перегрева.
▪️ Платежный баланс порадовал: профицит счета текущих операций подскочил до $40,8 млрд (+42,7% г/г). Дорогая нефть делает свое дело, и это хорошо: рубль получает поддержку.
▪️ Внешний долг России вырос до $315,8 млрд
(+2,2% за квартал). Но это не повод для паники: показатель отношения госдолга к ВВП всего 18,5% — один из самых низких показателей в мире. Однако расти он будет, это одна из возможностей финансировать дефицит бюджета.
▪️ Инфляция с 10 по 16 ноября составила 0,19%, годовая ускорилась до 7,07%. Пока это нижняя граница нового, уточненного прогноза ЦБ (7,1–7,6%), но расслабляться рано.
▪️ Инфляционные ожидания россиян на год вперед выросли до 13,5% (с 13,2% в октябре). Стабильно высокий показатель, который ЦБ игнорировать не может.
▪️ ЦБ РФ устами советника Кирилла Тремасова дал четкий сигнал: цикл снижения ставки возобновят только при улучшении инфляционной картины, иначе — ужесточение ДКП. «Ястребиный» настрой теперь официально подтвержден.


КОРПОРАТИВНЫЕ НОВОСТИ: от дефолтов до выкупов
«Ренессанс Страхование» — восстановление прибыльности. За 9 мес. чистая прибыль 1,3 млрд руб., в 3-м квартале заработали 2,7 млрд руб. (+29% г/г), полностью перекрыв убыток 1-го полугодия. Премии растут, административные расходы сокращены на 28%. Позитив, но годовые результаты пока слабые — поддерживает надежду программа обратного выкупа.
Совкомбанк — крупный частный акционер полностью вышел из капитала, продав 2,1% акций. Бумаги купили институционалы и менеджмент. Это позитив: давление на котировки со стороны продавца устранено.
"МГКЛ" (Мосгорломбард)— череда технических дефолтов. 16 ноября компания раскрыла фактический дефолт по купону серии 001Р-07 (24,7 млн руб.), а сейчас уже пять выпусков в состоянии технического дефолта. Но эмитент заявляет, что за два месяца представит программу реструктуризации.
«Европлан» — сильные результаты. Чистая прибыль за 9 мес. 7,1 млрд руб. (+141% г/г) благодаря снижению резервов. Чистый процентный доход упал на 30%, но рентабельность капитала 19,1%. Дивиденды — 87 руб./акция (доходность ~12,3%). Новость однозначно положительная.
Банк «Санкт-Петербург» — результаты нейтральные, в рамках ожиданий. Прибыль за 10 мес. 25,6 млрд руб. (−28,6% г/г), но в октябре чистый процентный доход вырос на 5,2%, а операционные расходы сократились на 22,5%. Капитал очень крепкий (норматив достаточности Н1.0 = 19,4%) — хороший задел для дивидендов.
«Ви.ру» — ускорение роста. Выручка в 3-м квартале 52,5 млрд руб. (+10,5% г/г), EBITDA 3,5 млрд руб. (+26,3%), чистая прибыль 2,1 млрд руб. (+74% г/г). Компания повысила прогноз по выручке (не менее 6,5%) и прибыли (5,5–6,5 млрд руб.). Позитив, но слабость строительного сектора ограничивает потенциал переоценки.
«Циан» — рост замедляется. Выручка 4,75 млрд руб. (+16,2% г/г), скорректированная EBITDA 1,44 млрд руб. (+26%), но чистая прибыль упала на 9,8% до 0,95 млрд руб. Прогноз роста по выручке уточнен до 17–18% (было 17–22%). Главный драйвер для акций — возможная сделка с «Т-Технологиями» или Альфа-банком, но параметры пока туманны.
МТС — дивиденды и выкуп. Выручка +8,7% г/г, OIBDA +9,6%, чистая прибыль 11,2 млрд руб. (+87,6%). Рекомендованы дивиденды 7 руб./акция (доходность ~4%). Утверждена программа обратного выкупа на 21,5 млрд руб. (до 12,5 млрд с рынка и до 9 млрд у АФК «Система»). Старт — в 1-м квартале 2027 года.
МТС Банк — умеренно позитивно. В 3-м квартале прибыль 4,9 млрд руб. (−18,3% г/г), но за 9 мес. 12,1 млрд руб. (+28,3% г/г). Драйвер — рост чистого процентного дохода на 38,8% и снижение стоимости фондирования. ROE 14,9%.
ИТОГ: Неделя показала, что ЦБ не собирается смягчаться, и макроэкономика этому способствует. Но компании продолжают адаптироваться к жестким условиям.

рейтинг эмитентов

Популярно сейчас
Хэштеги с самым большим количеством постов за последние 30 дней
#инвестиции
26 постов
#Инвестиции
26 постов
#новости
25 постов
#Новости
25 постов
#мегановости
18 постов

​🪙 Мировые рынки стремительно падают на фоне опасений из-за пузыря ИИ — за последние пять дней капитализация рынков сократилась на $9 трлн.
Ну и Дженсен Хуанг ему немного помог.

Сильнее всего пострадали Тайвань (-17,5%), серебро (-15,3%) и золото (-8,6%).

Американский фондовый рынок переживает красную неделю — S&P 500 потерял 8,6%, Nasdaq 100 — 10,4%, а полупроводниковый сектор рухнул на 17,1%.
За день падение составило 3,7%, 5,6% и 10,7% соответственно.

Курс биткоина рухнул ниже $56 тыс. За последние сутки он потерял почти 10%.

Ну и российский рынок не отстаёт. Теряет около 7 % за неделю. Всё это благодаря жёсткой риторике после собрания трёх президентов, а так же падению цен на нефть, золото и общему снижению всех рынков . $TMOS
Так же пишут, что Трамп хочет добиться мирного соглашения по Украине до января — до перехода контроля над Конгрессом к демократам. То что не получилось сделать за 24 часа и не получилось за год, он сделает до января.... Хорошо, если так. Но верится с трудом.

Написал книгу по системному трейдингу. Вот что в ней

Я написал книгу «Системный трейдинг. Психология, анализ и ИИ».
Писал её из практики: у меня 10+ лет в трейдинге, и я слишком часто видел, как хорошее понимание графика разбивается о эмоции и отсутствие правил риска. Поэтому книга начинается не с индикаторов, а с головы и с защиты счёта. Анализ и искусственный интеллект идут следом. ИИ здесь — компас, а не автопилот: он помогает видеть рынок быстрее и спокойнее, но штурвал остаётся у вас. Без обещаний лёгких денег.
Кратко, что в книге.
• Психология трейдера: почему интеллект сам по себе не спасает, что делает мозг в минусе и как выносить решения из «горячего» момента.
• Риск-менеджмент: математика просадки, правило размера позиции, стоп, дневные и недельные лимиты.
• Анализ: цена и уровни, индикаторы без перегруза, модели, фундаментальный фон.
• ИИ в работе трейдера: сильные стороны моделей, их ограничения и почему машина не заменяет человека.
• Сборка системы, журнал, дисциплина и практический план старта.
Всего 21 глава в пяти частях. Если выбирать точку входа в текст, я бы начал с психологии и риска.
Где взять книгу:
Ridero (электронная 1 200 ₽, бумажная 1 863 ₽):
Bookmate
Wildberries
Ozon
Amazon Kindle ($20.28, ISBN 978-5007142830):
Цены на Wildberries и Ozon — на страницах этих магазинов.
Илья Макар, 10+ лет в трейдинге
Не является индивидуальной инвестиционной рекомендацией.

Написал книгу по системному трейдингу. Вот что в ней
Топ постов
Топ-5 постов по разнице между лайками и дизлайками за текущий месяц

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

«Авто Финанс Банк» — средний банк с активами около 212 млрд рублей (38-е место в России). Основной профиль — автокредитование граждан, причём розничный портфель полностью состоит из автокредитов. Кроме того, банк финансирует автопроизводителей и дилеров ряда брендов.

Создан в 2013 году как РН Банк — совместный проект альянса Renault-Nissan и Юникредит банка. В июне 2023-го АвтоВАЗ выкупил банк за 7 млрд рублей, после чего он получил нынешнее название.

По масштабам бизнеса — в лидерах: 1-е место по числу выданных кредитов по программе LADA Finance (2023–2025) и топ-5 по объёму автокредитов по итогам 2025 года.

Фактически банк государственный: 67,7% акций АвтоВАЗа — у ФГУП «НАМИ» (контур Минпромторга), ещё 32,3% с осени 2024 года — у Ростеха.

Параметры выпуска АФБанк-001P-20:

• Рейтинг: АА (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем: не более 7 млрд рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +260 б.п. (~16,90%) около 18,2% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 16 ноября 2026
• Дата размещения: 19 ноября 2026

Рейтинг надежности:

• АКРА — уровень АА, прогноз "Позитивный" (подтвержден 28.09.2026)

• Эксперт РА — уровень AА, прогноз "Стабильный" (подтвержден 10.12.2025)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18%) | ЭкоНива 1P4 (А+, 18%) | АБЗ 2Р-08 (А-, 19%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 1 полугодие 2026 года:

• Чистая прибыль: 3,1 млрд ₽ (+33% г/г)
• Чистый процентный доход: 6,7 млрд ₽ (+43% г/г)
• Чистый комиссионный доход: 0,03 млрд ₽ (+23% г/г)
• Операционные расходы: 1,8 млрд ₽ (+28% г/г) — растут медленнее доходов

• Резерв под обесценение кредитов: 0,9 млрд ₽ (+414% г/г) — отражает масштабирование портфеля, а не ухудшение качества
• ROE: 18,3% против 14,6% годом ранее (+3,7 п.п.)

• Активы: 210,3 млрд ₽ (+9,1% с начала года, +19% г/г)
• Кредиты клиентам: 194,8 млрд ₽ (+8,4% с начала года)
• Собственный капитал: 34,6 млрд ₽ (+3,3% с начала года)
• Обязательства: 175,7 млрд ₽ (+10,3% с начала года)

Основная нагрузка по погашениям ложится на период с декабря 2026-го по сентябрь 2027 года: за эти десять месяцев банку предстоит закрыть четыре выпуска на общую сумму около 30–31 млрд ₽ — примерно 17% обязательств. Речь о 1Р-11 (7 млрд ₽, 24.12.2026), 1Р-14 (~5 млрд ₽, февраль 2027), 1Р-12 (~5 млрд ₽, июнь 2027) и 1Р-13 (10 млрд ₽, сентябрь 2027).

Дорогие заимствования пикового периода — фиксированные 23% по 1Р-14 и флоатеры, размещённые при ключевой 21%, — банк заменяет выпусками под 14,2–14,75%. Это даёт экономию на рефинансировании порядка 7–8 п.п. по процентной ставке.

В обращении находится 9 выпусков биржевых облигаций объёмом 69 млрд рублей:

• Авто Финанс Банк БО-001Р-19 $RU000A10FGX6 YTM: 17,23%. Купон: 14,2%. Текущая доходность: 14,76% на 2 года 6 месяцев

• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 YTM: 16,43%. Купон: 14,75%. Текущая доходность: 14,91% на 2 года 3 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКТ 2P-01 $RU000A10DJH8 (16,78%) АА на 2 года 11 месяцев
• НоваБев 4P-01 $RU000A10G940 (16,1%) АА- на 2 года 10 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (16,8%) АА на 2 года 9 месяцев
• ДелоПортс 1P-05 $RU000A10FZ16 (17,92%) АА- на 2 года 8 месяцев
• Европлан 1Р-11 $RU000A10GFH9 (15,85%) АА на 2 года 7 месяцев с амортизацией
• ТрансКонтейнер 2-03 $RU000A10F470 (16,97%) АА- на 2 года 5 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (16,43%) АА на 2 года

По итогу: Верхняя граница нового выпуска соответствует YTM около 18,2% — это примерно 100 б.п. премии к собственной вторичке. Если итоговый купон окажется не ниже 16,5%, готов включить этот выпуск в свой облигационный портфель.

Внутри рейтинговой группы AA ориентир также выглядит конкурентоспособно. «ДелоПортс» 1Р5 торгуется под 17,9%, «ТрансКо» 2Р3 даёт около 17% при рейтинге АА-, выпуски «ПГК» 2Р1 и 3Р4 — до 16,8%. Таким образом, 1Р-20 находится в верхней части рынка, но его главное преимущество — всё же премия к собственному 1Р-19.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.

В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).

Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».

Параметры выпуска ЮГК 001P-06:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).

• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)

• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.

• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.

• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).

Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.

Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.

В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:

• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)

• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца

По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.

Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.

Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).

Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.

Параметры выпуска Новые Технологии 001P-09:

• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Новые Технологии 001P-10:

• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026

Рейтинг надёжности:

• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).

• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)

• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)

• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).

Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.

Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.

В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:

• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев

• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев

• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца

По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.

Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.

Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.

МГКЛ 001Р-05 $RU000A107UB5

На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.

Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.

Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2

На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.

«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.

Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.

Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.

Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.

В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.

Статистика за все время:

• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽

Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.

Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.

Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Биткоин −53% от рекорда: цена у последней опоры 2026 года

За неделю 16–20.11 биткоин потерял 13,7% и опустился примерно до $58,9 тыс. От рекорда 126 198 (октябрь 2025) это уже −53%. За сутки, по данным NYSE, ликвидации превысили $1,5 млрд, а из ETF на биткоин третью неделю подряд уходит больше $1 млрд.

Крипта падала вместе со всем рискованным: Nasdaq-100 −10,4%, золото −9,3%. Это не история про крипту, это общий выход из риска.

Что на графике. Цена пришла в зону минимумов июня–июля 2026 года — 57 750–58 080. Это последняя крупная опора года. Если закроемся ниже на дневке, откроется дорога к новым минимумам. Если зона выдержит, на графике может сложиться двойное дно, но подтверждение даст только возврат выше 65 000.

По Эллиотту падение от сентябрьского максимума 87 364 я размечаю как импульс вниз. После завершения импульса обычно идёт коррекционный отскок, а не сразу новый тренд вверх.

В такие недели решает не прогноз, а размер позиции. Правило 1–2% риска на сделку и расчёт объёма от стопа я разбираю в главе 3 своей книги «Системный трейдинг». Глава бесплатно в боте: https://t.me/TraidingAI88_bot?start=book

Точки входа, стопы и сопровождение даю в VIP-канале. Разборы каждый день: https://t.me/+6Pm9gMeSnPgxZWYy

Илья Макар, 10+ лет в трейдинге. Не является инвестиционной рекомендацией.
#bitcoin #крипта #трейдинг


Биткоин −53% от рекорда: цена у последней опоры 2026 года

Рекомендованные авторы

Рекомендованные авторы

топ участников

Топ-5 пользователей, заработавших наибольшее количество кармы за текущий месяц
смотреть все

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!

✏️ Запустили заказ платформы для замены ключевых серверных функций Microsoft (Группа Астра)

В платформу Astra Server Core входят ОС Astra Linux Server, служба каталога, средства управления ПО и цифровыми сертификатами. Начать отгрузки этого решения планируем до конца 2026 года.

✏️ Выпустили новое решение для восстановления ИТ-инфраструктуры после крупных аварий (Группа Астра)

RuDR предлагает три сценария резервного копирования, восстановления и защиты данных: их подбирают под допустимые потери информации и время восстановления, чтобы минимизировать ущерб для бизнеса при аварии.

✏️ С помощью ИИ обновили настройки безопасности своих серверов за час вместо суток (Группа Астра)

Мы объединили агентную систему разработки «Астра ИИ Код» и платформу автоматизации Astra Automation. С помощью этих двух продуктов мы экстренно можем устанавливать патчи. Доступа к серверам у ИИ-агента нет – все безопасно.

✏️ Вывели на рынок новую версию решения для корпоративного резервного копирования (Группа Астра)

Обновление нацелено на крупный бизнес: оно сводит к минимуму простои ИТ-инфраструктуры, автоматизирует рутину и лучше защищает резервные копии от кибератак.

✏️ «Р-Фарм» на базе нашего супераппа организовала защищенную мобильную работу сотрудников (Группа Астра)

Фармкомпания внедрила WorksPad – суперапп для защищенной работы с мобильных устройств. Ее топ-менеджеры и медицинские представители много ездят в командировки - им нужен оперативный доступ к документам компании.

✏️ Правительство перенесло сроки перехода критической инфраструктуры на российское ПО (Коммерсантъ)

Базовый дедлайн – 1 сентября 2028 года, но для 92% объектов третьей, самой низкой, категории его сдвинули до 1 января 2036 года. Объекты первой и второй категорий тоже могут получить отсрочку при наличии особо значимых проектов.

✏️ Правительство предложило добавить 5 млрд рублей на развитие ИИ (Ведомости)

Деньги пойдут в федпроект «Искусственный интеллект» в 2027 году. Об этом рассказал глава Минцифры России Максут Шадаев. Если предложение примут, финансирование проекта вырастет почти на 60%: с 8,6 до 13,6 млрд рублей.

❤️ Ваша
#ASTR
#дайджест

Делимся с вами новостями компании и рынка за неделю

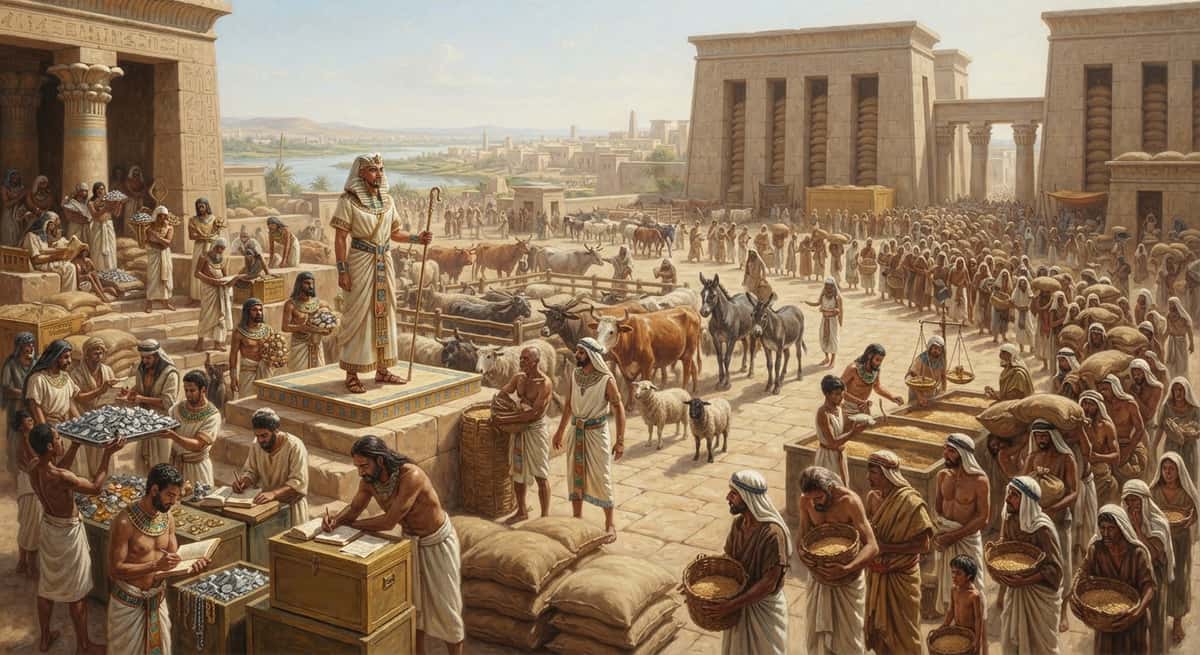
Богатство и Библия: Бытие 47:14-20

Патриарх Иосиф заранее запас для Фараона зерна, пророчески зная что наступит семилетний голод, поэтому затем обменивал зерно на имущество изголодавшихся египтян, обогатив этим Фараона. "Иосиф собрал всё серебро, какое было в земле египетской и в земле ханаанской за хлеб, который покупали, и внёс Иосиф серебро в дом фараона. И серебро истощилось в земле египетской и в земле ханаанской. Все египтяне пришли к Иосифу и говорили: «Дай нам хлеба, зачем нам умирать пред тобою, потому что серебро вышло у нас?» Иосиф сказал: «Пригоняйте скот ваш, и я буду давать вам хлеб за скот ваш, если серебро вышло у вас». И пригоняли они к Иосифу скот свой, и давал им Иосиф хлеб за лошадей и за стада мелкого скота, и за стада крупного скота, и за ослов; и снабжал их хлебом в тот год за весь скот их. И прошёл этот год, и пришли к нему на другой год и сказали ему: «Не скроем от господина нашего, что серебро истощилось и стада скота нашего у господина нашего; ничего не осталось у нас пред господином нашим, кроме тел наших и земель наших… И купил Иосиф всю землю египетскую для фараона, потому что продали египтяне каждый своё поле, ибо голод одолевал их. И досталась земля фараону." Бт.47:14-18.

Богатство и Библия: Бытие 47:14-20

​🪙 Софтлайн представил финансовые результаты по МСФО за III квартал 2026 года.

Результаты отчёта (III квартал 2026 г. и 9 месяцев):
· Оборот: 27,8 млрд руб. за квартал (+1% г/г); 80,9 млрд руб. за 9 месяцев (+10% г/г).
· Валовая прибыль: 6,2 млрд руб. за квартал (+27% г/г); 17,8 млрд руб. за 9 месяцев (+20% г/г).
· Скорректированная EBITDA: 2,4 млрд руб. за квартал (+89% г/г); 6,9 млрд руб. за 9 месяцев (+44% г/г).
· Чистый убыток/прибыль: убыток сократился до 0,1 млрд руб. за квартал (с 0,9 млрд руб.); чистая прибыль 0,8 млрд руб. за 9 месяцев (против убытка 1 млрд руб. годом ранее).

Прогноз на 2026 год:
· Оборот: 145–155 млрд руб.
· Валовая прибыль: 30–35 млрд руб.
· Скорректированная EBITDA: 9–9,5 млрд руб.

И вроде всё красиво, только в 2022 году чистая прибыль была более 6 млрд и в 2025 г заплатили около 80 млн рублей в виде дивидендов ( обещали 1 млрд рублей).
0,8 млрд чистой прибыли за 9 мес пока выглядит слабо. Да и квартал отработали в минус.

Оптимизация персонала. - 7 % с начала года. ИИ и прочие вещи, эффективность наверное растёт... Но по финансам не очень заметно.
14,7 % персонала ушли сами. Видимо условия есть и получше.
Затраты на одного сотрудтника выросли на 10 % и с учётом налогов это 2,2 млн в год. Вычитаем налоги, премии и остаётся не так уж и много...

Чистый долг стабильно растёт и сейчас он уже 33 млрд. А долг к EBITDA уже 3,2, что как бы немало.
Возможно в 4 кв будет лучше, а пока... Пока.

Облигации держу в портфеле, акции - нет.

Софтлайн - ставка на качество роста


Российский ИТ-рынок постепенно меняет правила игры. Корпоративные заказчики становятся осторожнее в расходах, а на первый план выходят проекты с понятным экономическим эффектом. В таких условиях для ИТ-компаний все важнее повышать рентабельность бизнеса. Именно на этом Софтлайн сосредоточился в 2026 году, и свежая отчетность уже показывает первые результаты. Давайте разбираться .

🛡 Итак, оборот компании за 9 месяцев вырос на 10% до 81 млрд рублей и только в третьем квартале составил 27,9 млрд. Компания продолжает расти быстрее рынка. В третьем квартале также удалось нарастить продажи собственных решений на 18% до 11,9 млрд рублей, увеличив долю в квартальном обороте до 43%. Компания постепенно меняет структуру продаж в пользу более маржинальных продуктов, что позволяет зарабатывать больше с каждого рубля оборота.

И это хорошо видно по финансовым результатам. Валовая прибыль за 9 месяцев выросла на 20% до 17,8 млрд рублей, а скорректированная EBITDA - сразу на 44% до 6,9 млрд. Причем в третьем квартале EBITDA подскочила на 89% до 2,4 млрд рублей. Рентабельность по ней составила 38,7%, увеличившись на 12,6 процентных пункта. Помогают оптимизация бизнес-процессов, повышение эффективности проектов и развитие собственных решений. Дополнительный потенциал связан с внедрением ИИ во внутренние процессы, включая разработку, аналитику и работу с клиентами.

📊 Еще интереснее динамика прибыли. Операционная прибыль выросла более чем втрое до 1,5 млрд рублей, а вместо прошлогоднего убытка компания заработала 785 млн рублей чистой прибыли. Получается, при умеренном росте оборота Софтлайн существенно улучшает экономику бизнеса. И это, на мой взгляд, куда важнее простого наращивания продаж. В 2027 году данный тренд должен привести к снижению долговой нагрузки, которая на текущий момент составляет 3,2x по соотношению чистого долга к EBITDA.

Менеджмент подтвердил годовой прогноз оборота 145-155 млрд рублей и EBITDA 9-9,5 млрд. Основная интрига теперь связана с четвертым кварталом, на который традиционно приходится значительная часть годовых продаж. Дополнительные перспективы открывает развитие трех кластеров бизнеса - fabricaONE. AI, «Цифровые решения» и «СФ Тех». Об этом я подробнее рассказывал в отдельной статье.

🤔 В сухом остатке получаем интересный отчет. Софтлайн перешел от стратегии роста ради масштаба к повышению прибыльности, и результаты уже заметны. EBITDA растет значительно быстрее оборота, операционная прибыль увеличивается кратно, а собственные решения занимают все большую долю бизнеса. Основные вложения в создание всеобъемлющего холдинга сделаны. Следующий этап связан с повышением эффективности действующих активов.

Для акционеров важно, чтобы улучшение прибыльности сопровождалось высвобождением средств из оборотного капитала и снижением долговой нагрузки. Для меня главный показатель следующих кварталов - способность компании сохранить эту динамику и одновременно сократить долговую нагрузку.

❗️Не является инвестиционной рекомендацией

❤️Ставьте лайк статье от ИнвестТемы и можно спокойно готовиться к выходным. Обнял!

Софтлайн - ставка на качество роста

Рекомендованные авторы

Рекомендованные авторы