Поиск
Дайджест публикаций о Займере за август
В августе СМИ много говорили о Займере. Делимся с вами ежемесячной подборкой публикаций о компании, комментариев руководства и аналитических исследований.
🔔 Коммерсантъ. Совет директоров «Займера» рекомендовал выплатить дивиденды за второй квартал
🔔 Frank Media. Чистая прибыль «Займера» составила 484 млн рублей во втором квартале 2026 года
🔔 Финам. Акция "Займера" интересна прежде всего как дивидендная история
🔔 CNews. Пользователи Qplus открыли почти 500 тыс. электронных кошельков
🔔 РБК. Банки попросили о послаблениях при выдаче россиянам займов по биометрии
🔔 Forbes. Уровень одобрения займов повторным клиентам МФО стал минимальным за несколько лет
🔔 Ведомости. Коллекторы скупили в первом полугодии более 90% долгов МФО
🔔 Российская газета. "РГ" узнала о росте активности раздолжнителей. Что важно знать
🔔 ТАСС. Почти треть опрошенных россиян потратит более 30 тыс. рублей на школьные сборы
🔔 Газета.ру. Россияне тратят больше всего денег летом
🔔 Прайм. Базу расчета индекса Мосбиржи и индекса РТС покинут "Лента" и "Мосэнерго"
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM
Дайджест публикаций о Займере за июль
Делимся с вами ежемесячной подборкой публикаций о Займере, комментариев руководства и аналитических исследований.
🔔 Финам. «Займер» во 2 квартале выдал микрозаймы на 10,8 млрд рублей
🔔 Frank Media. К 2028 году число МФО может сократиться вдвое
🔔 ТАСС. Частные инвесторы вложили в I полугодии в ценные бумаги на Мосбирже почти 1,5 трлн рублей
🔔 Финам. Финал дивидендного сезона. Сколько денег вернется на рынок?
🔔 Интерфакс. ЦБ РФ составил первый ренкинг микрофинансовых организаций по числу жалоб
🔔 Ведомости. Инвестиции коллекторов в долги МФО скоро сравняются с тратами на банковские
🔔 РИА Новости. Треть россиян за год смогли распознать мошенников, показало исследование
🔔 ТАСС. Треть опрошенных заемщиков может отличить законную МФО от нелегальной
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM
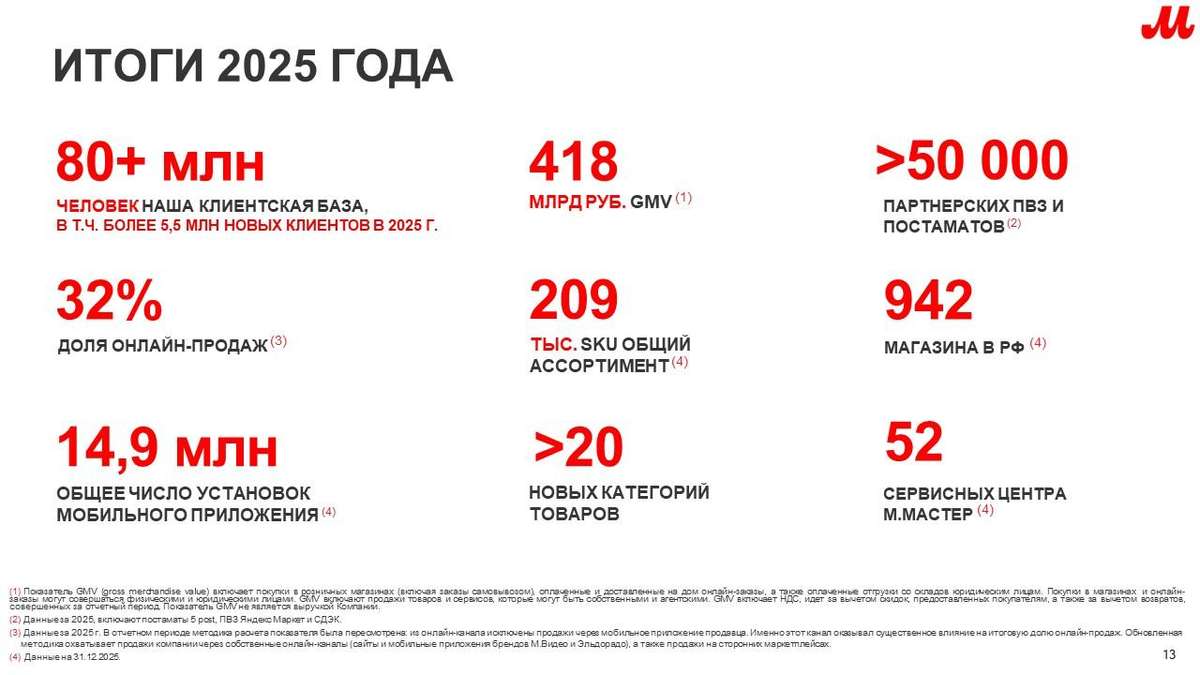
М.Видео представила операционно-финансовые результаты за 2025 год
М.Видео сообщает операционные и сокращенные консолидированные финансовые итоги, подготовленные в соответствии с Международными стандартами финансовой отчетности (МСФО) за 12 месяцев, закончившихся 31 декабря 2025 года.
Текущая ситуация на бирже
Российский рынок сейчас балансирует на грани. Индекс Мосбиржи застыл у отметки 2780 пунктов. Причинами стали атаки на нефтегазовые объекты и укрепление рубля, а ведь именно этот сектор в последнее время тянул рынок вверх.
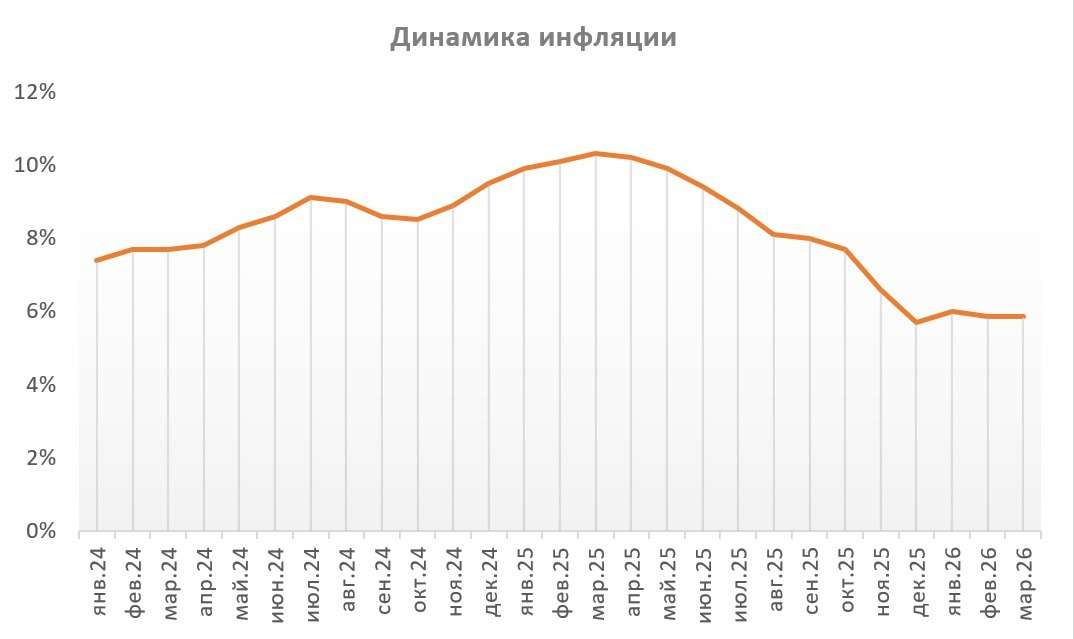
📊 Свежая статистика от Росстата показала рост инфляции за неделю на 0,17% - в годовом выражении это 5,86%. Глава ЦБ Эльвира Набиуллина в ходе недавнего выступления в Госдуме признала: вклад налоговых изменений в инфляцию оказался выше ожиданий (1% вместо 0,7%). Что это значит? На быстрое снижение ключевой ставки рассчитывать не стоит - регулятор будет осторожен.
🛒 Операционная дочка Магнита $MGNT (Тандер) - впервые за последние двадцать лет получила убыток по РСБУ в размере 22,5 млрд рублей против 46,4 млрд рублей прибыли годом ранее. Конечно, итоговая отчётность по МСФО, традиционно публикуемая в конце апреля, покажет иную картину благодаря консолидированным результатам дочерних брендов (Дикси, Азбука вкуса, Самбери). Однако вряд ли совокупная прибыль данных бизнес‑юнитов превысит 20 млрд рублей. Как итог, акционеры второй год подряд могут остаться без дивидендов. Если рассматривать сектор исключительно с точки зрения денежного потока, то выбор явно падает на X5 $X5
🛢По данным Argus Media, в конце марта нефть марки Urals стоила чуть более $93 за баррель в западных портах страны. Дисконт на флагманский российский сорт ожидаемо сокращается вследствие геополитики на Ближнем Востоке, однако нельзя сбрасывать со счетов риски атак на портовую инфраструктуру, что приводит к сокращению экспортного потенциала нефтяных компаний. Тем не менее, в конце апреля можно ожидать укрепления рубля, так как экспортеры увеличат объёмы продаж валютной выручки для уплаты налогов. Держателям Сургута $SNGSP стоит набраться терпения, а вот прочая нефтянка, в лице того же Лукойла $LKOH или Роснефти $ROSN будет следовать за нефтью.
✈️ Менеджмент Аэрофлота $AFLT будет рекомендовать СД принять решение о выплате дивидендов по итогам 2025 года, заявил глава компании Сергей Александровский в интервью «России 24». Учитывая падение скорректированной чистой прибыли в отчётном периоде более чем в два раза, а также отсутствие у менеджмента ожиданий по росту демпферных выплат в 2026‑м, инвесторам стоит быть реалистами и не рассчитывать на выплату щедрых дивидендов. Эмитента часто называют бенефициаром завершения СВО, но переговорный трек фактически поставлен на паузу.
❗️Не является инвестиционной рекомендацией
♥️ Если мой брифинг оказался полезен для вас, обязательно прожмите лайк статье. Спасибо!
📣 ИнвестТема в МАХ - https://max.ru/particular_trader
М.Видео запускает омниканальную платформу Retail Media для брендов и селлеров своего маркетплейса
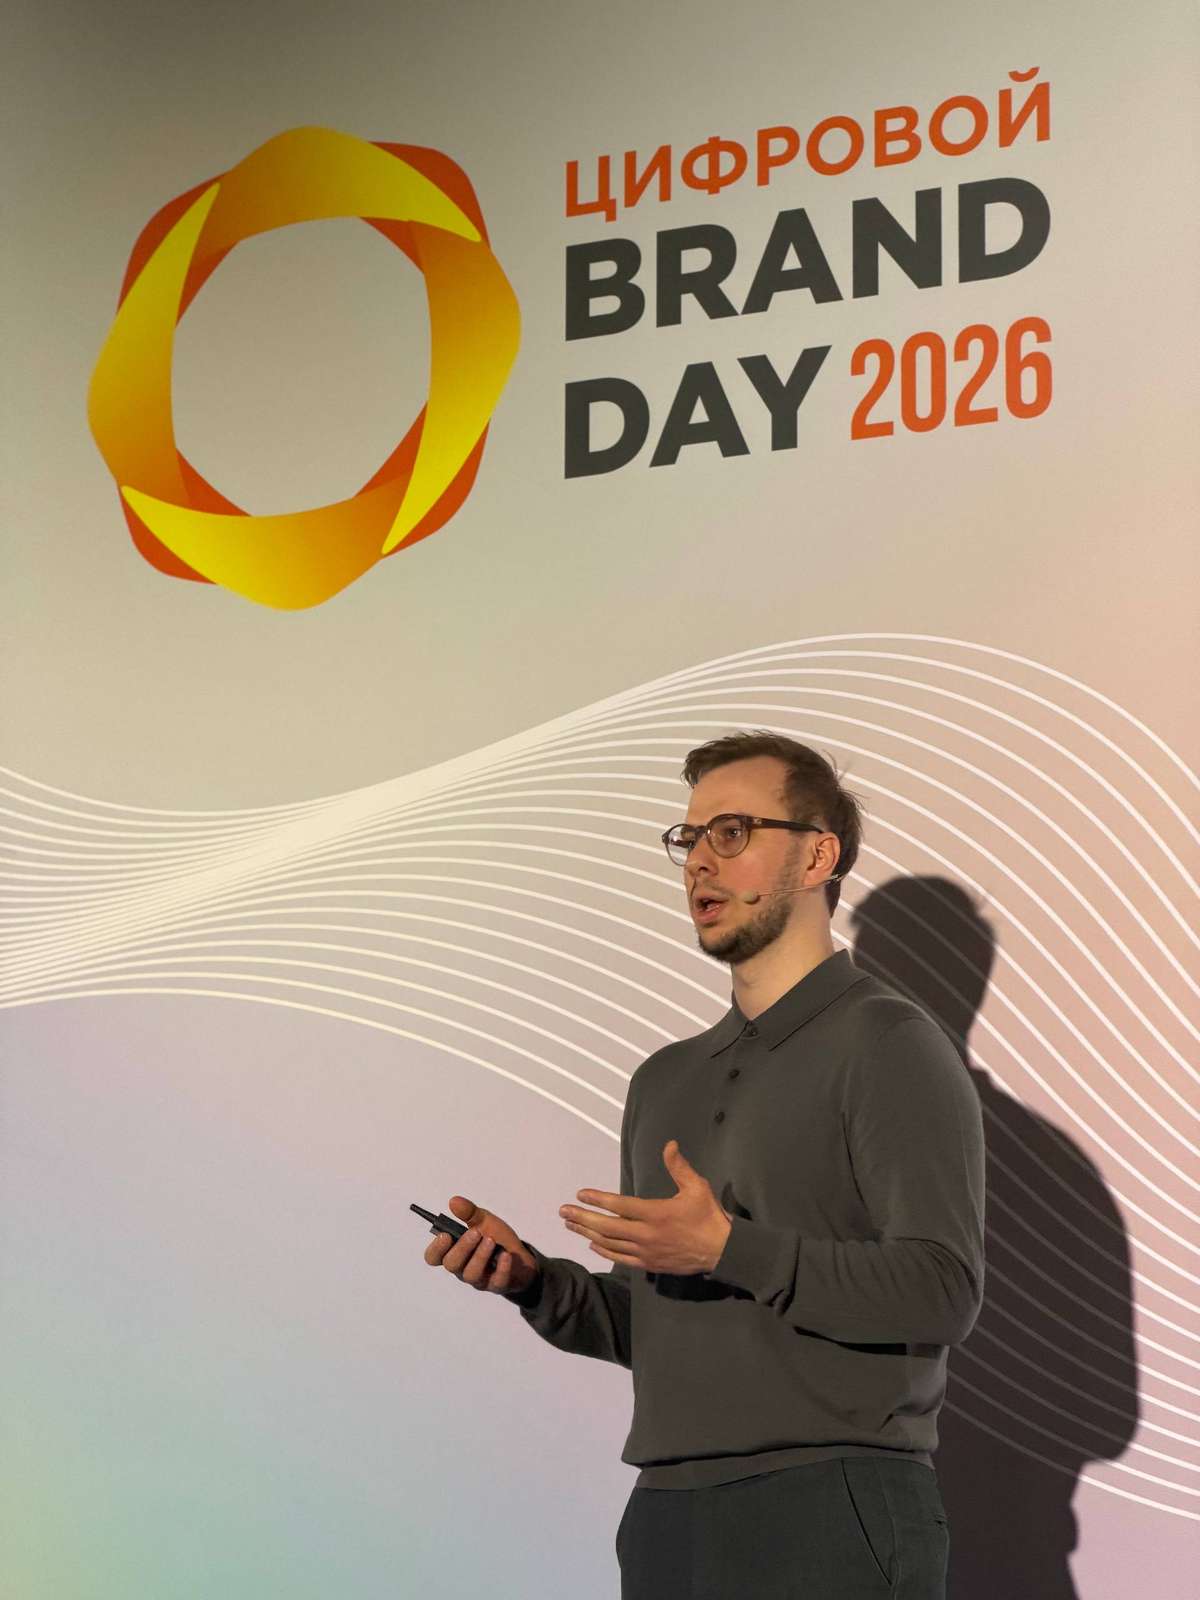
ПАО «М.видео» в рамках очередного шага развития своего мультикатегорийного маркетплейса объявляет о планах по созданию собственной омниканальной платформы ритейл-медиа – экосистемы рекламных инструментов, объединяющей онлайн-площадки, офлайн-магазины, CRM-коммуникации и медийные форматы. Об этом на сессии «Архитектура и эффективность рекламных систем» на конференции «Цифровой Brand Day 2026» сообщил директор по маркетингу Компании М.Видео Андрей Скачёк. Ожидается, что инструменты площадки будут доступны как крупным брендам, так и селлерам.
Решение по инвестициям в развитие ритейл-медиа мотивировано активным расширением ассортимента и запуском новых категорий, таких как автомобили, мебель, товары для дома и прочие, что увеличивает количество сценариев покупок и формирующих дополнительный трафик на площадках Компании.
Директор по маркетингу Компании М.Видео Андрей Скачёк:
«Развитие Retail Media является ключевым этапом трансформации М.Видео в мультикатегорийный маркетплейс. Компания обладает значительным трафиком, широкой клиентской базой из более 80 млн человек и большим количеством точек контакта с покупателем, что позволяет формировать полноценную медиаинфраструктуру внутри собственной экосистемы. Происходящие внутри активные изменения формируют спрос на новые инструменты продвижения и сопутствующего использования уже существующих каналов. Retail Media становится одним из ключевых направлений развития Компании.
В 2025 году рынок Retail Media в России составил 891 млрд рублей, при этом отечественные площадки росли в 4 раза быстрее общемировых темпов. Мы видим в этом потенциал для создания дополнительного GMV и повышения нашей операционной эффективности. В конечном счете, цель каждой Компании – выручка, а маркетинговой активации – продажа. Новые инструменты, которые уже запущены или стартуют в ближайшее время, уверен, позволят обеспечить рост конверсии в покупку, а также создадут возможности для более точной работы с аудиторией наших площадок в целом».
Омниканальная инфраструктура М.Видео формирует широкий рекламный инвентарь для партнеров. Брендам доступны размещения на сайте и в мобильном приложении, продвижение в поиске и каталоге, баннерные форматы, коммуникации через CRM-каналы — email, push-уведомления, SMS и мессенджеры, а также медиаформаты в магазинах — цифровые экраны, видеоролики, аудиореклама, бренд-зоны и специальные маркетинговые активности.
Одним из новых инструментов внутри платформы стали рекламные трафареты — формат, который позволяет селлерам размещать карточки товаров на первых позициях поисковой выдачи маркетплейса М.Видео при соответствии поисковому запросу пользователя. Товары могут отображаться на первых строках результатов поиска и в соответствующих разделах каталога, что увеличивает вероятность взаимодействия покупателей с предложением.
Карточки товаров в формате «Трафареты» интегрированы в интерфейс маркетплейса и визуально не отличаются от обычных, благодаря чему продвижение остается нативным и органично вписывается в пользовательский опыт. Модель продвижения основана на оплате за показы: селлеры самостоятельно задают ставку за тысячу показов и формируют рекламные кампании через кабинет продвижения маркетплейса. При запуске кампании можно настроить бюджет, дату старта и окончания размещения, ограничение суточного бюджета, а также выбрать конкретные города для показа рекламы. Дополнительно инструмент позволяет настраивать продвижение по поисковым фразам и добавлять в кампанию несколько товаров.
Компания также внедряет пилотную технологию оцифровки офлайн-трафика. В 10 магазинах уже используются системы аналитики посетителей, которые позволяют учитывать уникальность аудитории, а также анализировать посетителей по полу и возрасту. Это дает брендам дополнительные инструменты для оценки эффективности рекламных кампаний в офлайн-среде, а также позволяет делать их более целевыми. Сейчас идет процесс масштабирования технологии на всю сеть.
Далее в 2026 году М.Видео планирует расширить возможности собственной экосистемы Retail Media за счет запуска новых рекламных форматов и медийных инструментов как в цифровых каналах, так и в офлайн-пространстве.
Так, в онлайн-сегменте появятся новые форматы ClickOut-баннеров, позволяющие брендам направлять трафик на внешние площадки, а также видеобаннеры — инструмент более вовлекающей коммуникации с пользователями внутри цифровых сервисов компании.
В офлайн-каналах планируется запуск дополнительных цифровых рекламных поверхностей в магазинах: видеоэкранов, медиавывесок и цифровых рамок, которые позволят брендам гибко управлять визуальной коммуникацией непосредственно в точках продаж. Также будет внедрена реклама на пакетах и других носителях, сопровождающих покупателя в процессе покупки.
Кроме того, Компания рассматривает развитие новых форматов наружной и городской медиаинфраструктуры, включая собственные медиафасады, экраны на грузовом транспорте и запуск эфирного радио. Эти решения позволят расширить охват аудитории и интегрировать коммуникацию брендов с покупателями как внутри магазинов, так и за их пределами.
Евгений Щепелин и Анатолий Мохов вошли в новый состав Совета директоров ПАО «М.видео»
ПАО «М.видео» сообщает об избрании нового состава Совета директоров по итогам внеочередного заседания общего собрания акционеров, состоявшегося 26 февраля 2026 года.
Членами Совета директоров ПАО «М.видео» были избраны:
Дашян Роберт Саркисович
Дерех Андрей Михайлович
Либ Феликс Григорьевич
Мохов Анатолий Викторович
Муравьев Олег Васильевич
Сухов Алексей Михайлович
Stenzel Roman (Стенцель Роман)
Ужахов Билан Абдурахимович
Щепелин Евгений Александрович
💬 Генеральный директор Компании М.Видео Феликс Либ:
«Обновленный состав Совета директоров объединяет экспертизу в стратегическом управлении, электронной коммерции, цифровых платформах и операционной трансформации. Это особенно важно на этапе реализации нашей стратегии, где ключевыми приоритетами являются развитие собственного маркетплейса, повышение операционной эффективности и дальнейшая цифровизация бизнес-процессов. Уверен, что профессиональный опыт новых и действующих членов Совета позволит усилить корпоративное управление и обеспечить устойчивый рост Компании в долгосрочной перспективе».
От ралли до обвала: как рынок обманули заголовки?
Российский рынок пережил короткую, но яркую вспышку активности, где главным победителем стал тот, кто действовал быстрее всех: покупал на хороших новостях и фиксировал профит на негативных.
Рост более 6% за два дня был спровоцирован чисто геополитическими заголовками в иностранных СМИ при полном отсутствии реальных дипломатических встреч. Сложилась ситуация, больше напоминающая мыльный пузырь, готовый в любой момент громко лопнуть.
📍 Сегодня точечно разберём, что это было за ралли и к каким последствиям готовиться дальше:
Американский план по прекращению войны на Украине изначально оказался провальным: Среди ключевых пунктов — отказ от претензий на Крым и территории Донбасса, признав их частью России, а также масштабное сокращение численности украинской армии. План также предусматривает ограничения на виды вооружений, которые может иметь Украина.
📍 Логика США: Белый дом исходит из того, что Украина в любом случае потеряет эти территории в ходе продолжения конфликта, поэтому выгоднее зафиксировать это соглашением сейчас.
• Запланированная в Турции встреча Зеленского с американским представителем Уиткоффом была отменена из-за отказа украинской стороны обсуждать американский план урегулирования.
• Зеленский прибыл с собственным планом, разработанным вместе с европейцами, который, по словам американского чиновника, является для России «неприемлемым».
Со стороны США было наивно ожидать, что Зеленский, загнанный в угол и уже многое потерявший, согласится на ультимативные российские условия. Находясь в положении, когда терять уже нечего, он скорее будет бороться до конца, чем капитулирует.
В итоге за два дня стало ясно, что переговорный процесс вернулся к исходной точке: стороны конфликта демонстрируют полную непримиримость и отвергают любые чужие предложения по прекращению огня.
📍 Выбор из двух зол: Лукойл стремится продать все свои зарубежные активы одним лотом до декабря, пока не вступили в силу американские санкции. Однако это осложняет переговоры, так как потенциальных покупателей интересуют только отдельные активы, а не весь пакет сразу.
OFAC же может аннулировать лицензию Лукойла досрочно, если посчитает прогресс в сделке неудовлетворительным. Кроме того, все средства от продажи активов должны быть заморожены до отмены санкций.
📍 Очередные санкции: США и Великобритания ввели новые санкции против российских IT-компаний и физлиц. По мнению властей, эти структуры и граждане обеспечивали инфраструктуру для кибератак. В американский санкционный список (SDN List) вошли, в частности, компании «ЦОД КИРИШИ», Media Land Technology и Aeza Group.
В сухом остатке: мы со временем возвернёмся к исходной точке, где индекс пытается удержать уровень 2500 пунктов. Без окончания военного конфликта и кардинального пересмотра ДКП наш рынок акций останется прибежищем для спекулянтов.
📍 Из корпоративных новостей:
Европлан отчет по МСФО за III кв и 9М 2025 года: Прибыль ₽1,05 млрд (–58% г/г), Прибыль за 9М ₽2,9 млрд (–74% г/г)
ЕвроТранс СД рекомендовал дивиденды за 3кв 2025г в размере 9,17 руб/акция (ДД 7%), ВОСА - 25 декабря, отсечка - 14 января
ЕвроТранс РСБУ 9 мес 2025г: Выручка ₽151,59 млрд (+42,3% г/г), Прибыль ₽5,39 млрд (рост в 1,9 раза г/г)
• Лидеры: Татнефть #TATN (+6,51%), Татнефть-ап #TATNP (+6,42%), СПБ Биржа #SPBE (+5,47%).
• Аутсайдеры: Пермэнергосбыт #PMSB (-2,63%), Глоракс #GLRX (-2,14%), ЭсЭфАй #SFIN (-1,17%).
20.11.2025 - четверг
• #SOFL - Софтлайн финансовые показатели за 3 квартал и 9 месяцев 2025 года
• #DATA - Аренадата отчет МСФО 3 кв 2025г
• #T - Т-Технологии отчет МСФО 3 кв 2025г
• #VKCO - ВК финансовые результаты за 3 кв. и 9 мес. 2025 года
• #RENI - Рени отчет МСФО за 3 кв и 9 месяцев 2025 года
• #CARM - Кармани ВОСА по дивидендам за 1 полугодие 2025 года
• #PHOR - ФосАгро СД возможно обсудит дивиденды за 3 квартал 2025 года
• #DOMRF - Дом РФ начало торгов акциями
✅️ Еще больше аналитики и полезной информации можно найти в нашем телеграм канале.
#акции #аналитика #новости #инвестор #инвестиции #трейдинг #обзор_рынка
'Не является инвестиционной рекомендацией
Стоит ли покупать акции X5 прямо сейчас ⁉️
💭 Разберем, почему эта компания привлекает внимание и стоит ли вкладывать в нее средства...
💰 Финансовая часть / ✔️ Операционная часть (3 кв 2025)
📊 Компания продемонстрировала значительный рост чистой розничной выручки, которая увеличилась на 18% и достигла отметки в 1,14 трлн рублей. Наибольший вклад внесла сеть магазинов Пятерочка, чья выручка выросла на 15,6% и составила 913,78 млрд рублей. Выручка сети Перекресток также показала положительную динамику, увеличившись на 7,5% до 122,6 млрд рублей. Доход сети Чижик увеличился на 65,3%, достигнув 103,8 млрд рублей.
🛍️ Рост сопоставимых продаж в сети Пятерочка замедлился до 9,7% вследствие снижения продовольственной инфляции до 10% в третьем квартале и продолжающегося эффекта trading down, характеризующегося экономичным поведением потребителей. Магазины Перекресток, представляющие премиум-сегмент группы компаний X5, продолжают терять клиентов (-3,5% г/г). Несмотря на постепенную стабилизацию динамики выручки от цифровых направлений бизнеса ("экспресс-доставка", "Vprok", "Много лосося", "5Post"), она продолжает активно расти (+44%) и достигает примерно 6% от общего объема доходов компании.
🤔 X5 представил обновленный финансовый прогноз на 2025 год. Компания ожидает снижение показателя рентабельности скорректированной EBITDA до уровня 5,8%-6,0%, ранее прогнозировав минимальный уровень в 6%. Темпы роста выручки планируется удержать на отметке около 20%, несмотря на экономические трудности и падение потребительского спроса в секторе продуктов питания.
📦 X5 продолжает активную экспансию в сегменты магазинов формата "у дома" и жестких дискаунтеров, соответствующих современным тенденциям рынка. Значительное внимание уделяется развитию сервисов доставки, включая сервис экспресс-доставки, позволяющий укреплять лидирующие позиции на рынке онлайн-продуктовых покупок.
🥐 Компания сосредоточена на развитии сегмента готовых блюд, рассматривая это как ключевой элемент своей стратегии. К 2028 году планируется утроение объемов собственной продукции, что сделает этот сектор крупнейшим в товарной матрице розничных сетей.
🔲 Из-за нехватки свободных складских помещений X5 планирует увеличить инвестиции в развитие собственных логистических центров, повысив объем капзатрат до 5,5% от выручки. Данные шаги позволят компании сохранить лидерство и обеспечить стабильный рост в перспективе.
📺 Активно развивается направление рекламы и аналитики под брендовым названием X5 Media, предлагающее комплекс инструментов продвижения товаров и услуг через различные каналы взаимодействия потребителей с бизнесом на каждом этапе потребительского цикла.
🤖 X5 создал новое подразделение X5 Robotics, ответственное за внедрение роботизированных технологий в операционные и производственные процессы. Новый центр соберёт компетенции в области автоматизации и роботизации, ускоряя выполнение задач с меньшей стоимостью затрат. Команда X5 Robotics займётся разработкой, тестированием и внедрением процессов во все направления бизнеса компании.
↗️ Повышающийся спрос на надежные логистические сервисы, обусловленный ростом интернет-продаж, привел компанию 5Post к приобретению службы курьерской доставки TopDelivery в июне. Таким образом, создана собственная служба доставки до дверей клиентов, дополняющая традиционную систему самовывоза.
💸 Дивиденды
🤑 Вероятно, что за второе полугодие денежные потоки компании окажутся недостаточными для покрытия финансового дефицита, а целевой диапазон чистого долга останется прежним – около 1,2–1,4 EBITDA. Исходя из этого, предполагаемый чистый долг на конец года составит около 256,5 млрд рублей при минимальной годовой EBITDA в объеме 281 млрд рублей. При высоких ставках компания, вероятно, нацелится на нижнюю границу указанного диапазона, равную 1,2 EBITDA, что приведет к необходимому уровню чистого долга в размере 337,2 млрд рублей. Следовательно, дополнительное финансирование составит примерно 80,7 млрд рублей, которое станет основой дивидендных выплат за полный 2025 год. Рассчитанная таким образом величина дивидендов на одну акцию составит 329 рублей.
🥳 Принимая во внимание данную динамику и предполагая сохранение целевых уровней чистого долга на отметке 1,2 EBITDA, а также учитывая прежние оценки свободного денежного потока и динамики EBITDA, можно сделать вывод, что даже в условиях возможного ухудшения ситуации в ближайшие годы дивидендная доходность компании сохранится на высоком уровне.
📌 Итог
💪Отчёт достаточно хороший, демонстрирует признаки восстановления показателей EBITDA и чистой прибыли, несмотря на то, что они остаются ниже значений прошлых лет. Однако всё движется в пределах ожидаемых целей руководства, планирующего постепенное возвращение к нормальной маржинальности в последующие годы.
💰 Можно даже оценить возможные размеры предстоящих дивидендов, которые могут достигнуть отметки в 329 рублей за весь 2025 год. Ожидаем некоторое сокращение размера дивидендов в 2026 году ввиду достижения компанией целевого уровня задолженности и ограниченного объёма свободных денежных потоков (FCF) из-за значительных капитальных вложений (CAPEX). Зато в 2027 году планируем увидеть резкое увеличение дивидендов благодаря снижению капзатрат и соответствующему увеличению FCF.
🎯 ИнвестВзгляд: К 2028 году можно ожидать кратное увеличение стоимости котировок в дополнение к богатым дивидендам.
📊 Фундаментальный анализ: ✅ Покупать - наблюдаются устойчивый рост ключевых показателей и четкий план развития, который выполняется.
💣 Риски: ☁️ Умеренные - значительные капитальные затраты, а также зависимость от экономической ситуации оказывают давление.
✅ Привлекательные зоны для покупки: 2350р / 2315р
💯 Ответ на поставленный вопрос: Да, стоит рассмотреть покупку акций X5, поскольку компания демонстрирует положительный рост основных финансовых показателей, имеет чёткую стратегию развития и высокие потенциальные дивиденды.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...
$X5 #X5 #акции #инвестиции #финансы #ритейл #роботизация #автоматизация #бизнес #развитие #инновации #маркетинг
Спасет ли китайский гигант М.Видео или добьет ⁉️
💭 Проанализируем, как сочетание убыточной деятельности и роста онлайн-продаж создает уникальную ситуацию, а возможное партнерство добавляет новые переменные...
💰 Финансовая часть / ✔️ Операционная часть (1 п 2025)
📊 Валовая прибыль компании снизилась до 27 млрд рублей, в основном из-за роста расходов на продвижение товаров и предоставления скидок покупателям, включая усиление конкурентной борьбы. Выручка компании за первое полугодие 2025 года составила 171,2 млрд рублей, сократившись на 15,2% по сравнению с прошлым годом. Причиной стало замедление спроса на бытовую технику и электронику, вызванное жесткими условиями монетарной политики и уменьшением доступности кредитов. EBITDA значительно снизилась до 3,8 млрд рублей.
🤷♂️ Чистый убыток составил 25,2 млрд рублей. Коммерческие, общие и административные расходы (SG&A) сократились на 1,2 млрд рублей за счет закрытия нерентабельных торговых точек, уменьшения зарплат персонала и сокращения комиссионных платежей маркетплейсам.
🛍️ Онлайн-продажи заняли доминирующую позицию, составив 78% от общего товарооборота (против 73% годом ранее), благодаря активному продвижению цифровых платформ и мобильных приложений. Клиентская база увеличилась на 4,4 миллиона человек, достигнув отметки в 79,4 миллиона. Сервис «М.Комбо» набрал более 200 тысяч подписчиков, большинство из которых впервые воспользовались услугами сети.
📱 Программы trade-in и выкуп техники обеспечили стремительный рост продаж восстановленных устройств. Эта услуга позволяет обменивать старые смартфоны на новую продукцию и была запущена относительно недавно.
🪓 Группа представила новый сервис рассрочки «Порублю», позволяющий оплачивать покупки частями без участия банков. Сервис рассчитан на приобретение товаров стоимостью до 20 тысяч рублей, оплата производится равными долями в течение шести недель без проверки платежеспособности клиента и процентов. Сейчас услуга доступна исключительно на веб-сайтах и в мобильных приложениях компании.
🗞️ Собственники
🇨🇳 Китайская корпорация JD.com, занимающая лидирующие позиции в области электронной торговли, приобретёт контроль над немецким ритейлером Ceconomy, что сделает её косвенным владельцем части российского холдинга М.Видео. По информации источников, данная сделка предусматривает покупку структуры Media-Saturn-Holding GmbH, владеющей долей в 15% акций М.Видео.
💪 Китайский гигант намерен не ограничиваться формальным участием, а планирует активно развивать своё присутствие на российском рынке.
📌 Итог
😎 Новая бизнес-модель компании демонстрирует рост операционных результатов, хотя в финансовой части ситуация усугубляется. Компания продолжает трансформироваться, увеличивая свою долю рынка по сравнению с конкурентами, несмотря на сложности, и имеет чёткий план развития. Сейчас есть достаточная поддержка для преодоления текущих трудностей — банкротство исключается, но давление на котировки из-за достаточно высокой долговой нагрузки будет сильным. Сделка с JD.com может существенно повлиять на стратегию развития компании и укрепить ее позиции на рынке. Но здесь пока больше вопросов, чем ответов.
🎯 ИнвестВзгляд: Идеи здесь нет, даже несмотря на улучшение операционных показателей. Внушительная долговая нагрузка сильно портит общую картину.
📊 Фундаментальный анализ: ⛔ Продавать - несмотря на позитивные операционные изменения и развитие новых сервисов, финансовые показатели находятся в глубокой отрицательной зоне.
💣 Риски: ⛈️ Высокие - пытаясь нивелировать рыночные риски (предоставляя скидки и введя программу «Порублю»), компания лишь усугубляет финансовые проблемы, а сделка с JD.com может «сломать» бизнес-модель. Хотя, может, оно и к лучшему…
💯 Ответ на поставленный вопрос: Сделка способна стабилизировать положение М.Видео, но сама по себе не гарантирует спасения.
️👇 Реакции к посту приветствуются.
$MVID #MVID #МВидео #Ритейл #Электроника #Финансы #Бизнес #Инвестиции #JDcom #Китай #Бизнес #Стратегия #Развитие
Финансовые результаты X5 Group за 2024 г.
Хотим поделиться с вами итогами работы X5 за 2024 год. Но сначала долгожданный апдейт по дивидендам, ведь соблюдение и защита интересов акционеров – это наш неизменный приоритет.
Наша команда проделала большую работу, чтобы устранить ограничения для реализации прав российских инвесторов. В 2024 году Х5 Group была преобразована в ПАО «Корпоративный центр ИКС 5», акции Компании получили листинг на Московской бирже под новым тикером X5 и были включены в первый котировальный список торговой площадки. В связи с устранением регуляторных ограничений 20 марта Совет директоров утвердил новую дивидендную политику Х5, а также рекомендовал выплату дивидендов в размере 648 руб. на акцию на базе прибыли за 2024 год и нераспределенной прибыли прошлых лет.
На протяжении всего 2024 года мы сохраняли фокус на поддержании активной экспансии и укреплении технологического лидерства X5.
Развитие ключевых форматов
🟢 Наша флагманская сеть «Пятёрочка» продолжила активное развитие как за счет расширения в городах присутствия, так и выхода в новые регионы. В результате выручка «Пятёрочки» увеличилась на 21,3% г/г.
🟢 Выручка «жёстких» дискаунтеров «Чижик» более чем удвоилась год к году. Для поддержания активного роста сети мы продолжили наращивать её логистическую инфраструктуру – за год запустили семь распределительных центров.
🟢 В середине 2024 года мы запустили масштабный рестайлинг сети «Перекрёсток». Обновленный формат супермаркетов находит отклик у покупателей, что позитивно отражается на выручке сети – рост на 17,2% г/г.
Цифровые и другие направления бизнеса
🟢 Развитие цифровых бизнесов остается в фокусе нашего внимания. Выручка онлайн-бизнесов Х5 выросла на 61,9% г/г и достигла 5,1% от общей выручки Х5.
🟢 Запустили услугу доставки и получения посылок для частных лиц и предпринимателей в более 20 тысячах точек 5Post, охватывающих около четырех тысяч населенных пунктов по всей России.
🟢 Объединили продажи рекламных и аналитических услуг под брендом Х5 Media и теперь предлагаем услуги по продвижению товаров среди 85-миллионной аудитории бизнесов X5 в режиме «единого окна».
🟢 Продолжили развитие в сегменте готовой еды: собственные и контрактные мощности выросли до 100 тонн готовой еды в день, а ассортимент превысил 400 позиций. Наша цель к 2026 году – занять 9% долю российского рынка готовой еды в ритейле и сегменте общественного питания (HoReCa).
В 2024 году бизнес-модель X5 в очередной раз продемонстрировала свою эффективность и устойчивость.
🟢 Выручка Х5 увеличилась на 24,2% г/г и достигла 3,9 трлн руб. за счет роста LFL-продаж и торговой площади.
🟢 Рост LFL среднего чека выше инфляции вместе с ростом LFL трафика в каждом сегменте – подтверждение эффективности CVP для наших клиентов.
🟢 Несмотря на давление на отрасль и экономику в целом, мы сохраняем высокую эффективность - рентабельность EBITDA составила 6,6%.
🟢 Поддерживаем комфортный уровень долговой нагрузки в условиях высоких процентных ставок: чистый долг / EBITDA составил 0,88х на конец 2024 года против 0,89х годом ранее.
Напоминаем, что уже в следующий четверг, 27 марта 2025 года, в 17:00 мск состоится День инвестора Х5, где мы обсудим результаты и расскажем об обновленной стратегии развития. Ссылка на трансляцию (регистрация не требуется): https://goo.su/6zGi7B.
#X5 #X5Group