Поиск
ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?
Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.
Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.
Параметры выпуска ЭкоНива-001P-04:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ЭкоНива-001P-05:
• Купон: КС + 375 б.п.
• Квал: только для квалов
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026
Рейтинг надежности:
• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%
• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)
• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)
• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х
Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.
Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.
Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.
Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.
В обращении находятся 3 выпуска облигаций на 18 млрд рублей:
• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца
• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев
По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.
В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?
АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.
Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.
Параметры выпуска ЛОЭСК 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026
Кредитные рейтинги:
• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)
• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35
Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.
Из чего состоит долг:
• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.
Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».
Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.
Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.
Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев
По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.
Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.
Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс
«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».
Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.
Параметры выпуска Нацпроектстрой Капитал 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Нацпроектстрой Капитал 001Р-02:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026
Кредитные рейтинги:
• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).
Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.
Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.
• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)
Финансовые результаты за 6 месяцев 2025 года:
• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)
• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).
Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.
На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца
По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.
Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.
Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новые облигации Полипласт П2Б17 и П2Б18 под 19% годовых. Стоит ли рисковать?
Полипласт – крупнейший производитель промышленных химикатов в России. Они нужны в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже у вас на кухне в виде моющих средств.
В состав холдинга входят 8 заводов производителей, 4 научно технических центра, более 10 модификационных центров и более 30 точек продаж, находящихся во всех крупных регионах страны.
Параметры выпуска Полипласт П02-БО-17:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не менее 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 17,75% годовых (YTM не выше 19,27% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Полипласт П02-БО-18:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2 года
• Купон: КС + 375 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: для квалов
• Сбор заявок: до 04 сентября 2026
• Дата размещения: 09 сентября 2026
Кредитные рейтинги: A от АКРА (подтверждён в июле 2026 года) и от НКР (повышен в ноябре 2025 года) со стабильным прогнозом.
Также компания включена в перечень системообразующих предприятий РФ, что даёт определённую поддержку на государственном уровне.
Финансовые результаты по МСФО за 6 месяцев 2026 года:
• Выручка: 116.4 млрд руб. (+22,4% г/г)
• EBITDA: 33.7 млрд руб. (+33,7% г/г)
• Чистая прибыль: 11.2 млрд руб. (+44,7% г/г)
• Долгосрочные обязательства: 169,14 млрд руб. (+57,2% г/г);
• Краткосрочные обязательства: 261,91 млрд руб. (+81,9% г/г);
• Чистый долг/EBITDA: 3.97х
Облигационный долг внушительный: 6 выпусков биржевых облигаций объемом 20,8 млрд рублей, 6 биржевых выпусков облигаций на $164,25 млн с расчетами в рублях и 4 выпуска бондов на 1,035 млрд юаней.
• Полипласт П02-БО-13 $RU000A10DZK8 Доходность к погашению: 19,58%. Купон: 19,45%. Текущая доходность: 19,04% на 1 год 3 месяца
• Полипласт П02-БО-16 $RU000A10F7V9 Доходность к погашению: 18,89%. Купон: 17,45%. Текущая доходность: 17,36% на 2 года 8 месяцев
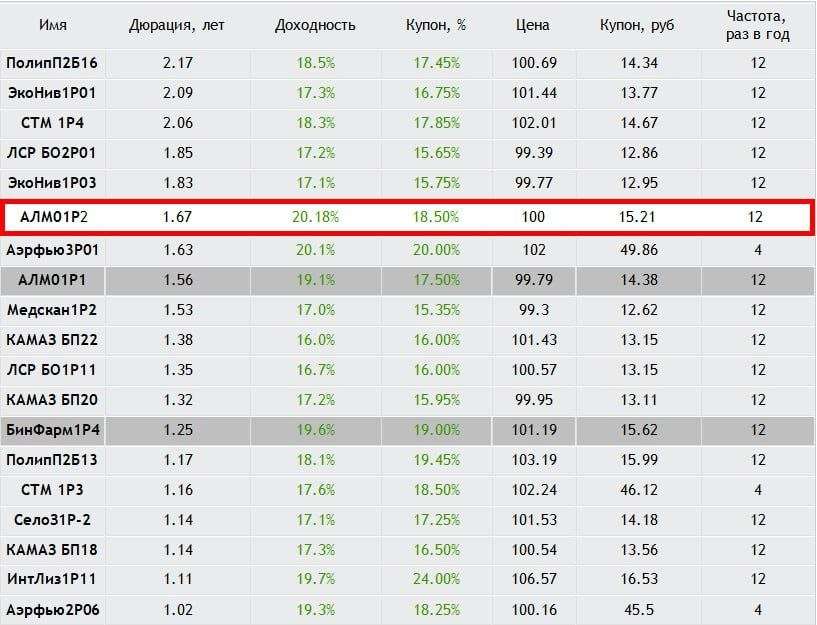
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,5%) А на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,25%) А на 1 год 11 месяцев
• Алиум 01Р2 $RU000A10FWZ8 (20,08%) А на 1 года 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,99%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,44%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (16,82%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,57%) А на 1 год 2 месяца
По итогу: Компания демонстрирует уверенный операционный рост, который подтверждается увеличением выручки и прибыли. Однако фундаментальный анализ выявляет два тревожных сигнала.
Первый — это опережающий рост долговой нагрузки относительно выручки. Второй — существенный разрыв между операционным и инвестиционным денежными потоками. Это означает, что компания тратит на развитие больше, чем зарабатывает, и покрывает разницу за счёт внешних заимствований.
Бизнес становится критически зависимым от доступа к долговому капиталу и способности рефинансировать обязательства. Тем не менее, этот риск частично нивелируется тем, что инвестпрограмма уже приносит плоды — выручка и прибыль растут, а свободный денежный поток демонстрирует положительную динамику, постепенно приближаясь к нулевой отметке.
Новый облигационный выпуск предлагает умеренную премию к вторичному рынку, что может создать спекулятивный интерес на этапе размещения. Однако вход в эту бумагу оправдан только при купоне в верхней части заявленного диапазона — от 17,5% и выше, и с полным пониманием кредитных рисков. Лично я в новом предложении не участвую, так как в портфеле уже присутствует предыдущий выпуск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?
АО «Гидромашсервис» это торговая «дочка» группы ГМС, машиностроительного холдинга, выпускающего насосы, компрессоры и оборудование для нефтегаза.
Ключевыми заказчиками компании выступают Газпром и Газпромнефть (по ~20% каждый) и Роснефть с долей около 7%.
В начале 2025 года указом президента в Группе ГМС было введено внешнее управление, и компания перешла под контроль Росимущества.
Параметры выпуска Гидромашсервис 002Р-02:
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+400 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put-оферта — через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: требуется
Параметры выпуска Гидромашсервис 002Р-03:
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000
• Объем: будет определен позднее
• Срок обращения: 2 года
• Купон: не более 17,00% годовых (YTM не выше 18,39% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 20 августа 2026
• Дата размещения: 25 августа 2026
Финансовые результаты РСБУ за 2025 год:
• Выручка: 13,9 млрд руб. (+30,3% г/г)
• Чистая прибыль: 1,7 млрд руб. (-67,0% г/г)
• Активы: 32,2 млрд рублей (+17%)
• Собственный капитал: 3,4 млрд рублей (+106%)
• Операционный денежный поток: –3,61 млрд рублей (отрицательный).
• Инвестиционный денежный поток: –4,69 млрд рублей (тоже отрицательный)
• Долгосрочные обязательства: 9,7 млрд руб. (+36,3% г/г)
• Краткосрочные обязательства: 19,1 млрд руб. (+1,2% г/г)
• Чистый Долг/EBITDA: 3,3
• Покрытие процентов ICR: 1,8.
Несмотря на рост выручки, прибыль компании существенно упала. Одна из причин — увеличение расходов и долговой нагрузки: долгосрочные обязательства заметно выросли. При этом операционный и инвестиционный денежные потоки остаются отрицательными, а положительный финансовый поток указывает на то, что текущие потребности покрывались за счёт заимствований, а не за счёт основной деятельности.
Для держателя облигаций это важный сигнал: стоит внимательно следить за тем, как эмитент будет обслуживать долг, когда основной денежный отток превышает приток от операций.
В обращении находятся 6 выпусков биржевых облигаций компании на 17,5 млрд рублей:
• Гидромашсервис 001Р-04 $RU000A10C5T0 Доходность к колл-опциону: 17,03% на 10 месяцев
• Гидромашсервис 001Р-02 $RU000A1089G0 Доходность к колл-опциону: 18,85% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Алиум 001P-01 $RU000A10FG84 (19,28%) А на 1 года 9 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца
По итогу: Новое размещение выгодно отличается от старых выпусков — длиннее срок и выше доходность. Правда, в ходе букбилдинга купон могут понизить, и спекулятивная привлекательность ослабнет. Но для тех, у кого уже есть бумаги этого эмитента, выпуск всё равно может быть интересен — как возможность переложиться на более длинный срок с лучшей доходностью.
Если сравнивать текущие параметры с другими эмитентами из той же рейтинговой группы, то предложение находится примерно посередине — и, на мой взгляд, не в полной мере отражает все риски. Поэтому участвовать имеет смысл только при купоне не ниже 17%.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки
АО «Алиум» — фармацевтический производитель, входящий в число ключевых активов «Биннофарм Групп». Компания разрабатывает и производит как рецептурные, так и безрецептурные препараты.
Сама «Биннофарм Групп» — крупный игрок на российском рынке, стабильно входящая в топ-15 крупнейших фармацевтических компаний страны.
Непосредственным владельцем «Биннофарм Групп» выступает «Ристанго Холдинг Лимитед», а её конечным бенефициаром с долей более 75% остаётся АФК «Система».
Параметры выпуска Алиум 001P-02:
• Рейтинг: А (Эксперт РА, статус «под наблюдением»)
• Номинал: 1000
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 19 августа 2026
• Дата размещения: 21 августа 2026
Кредитные рейтинги: Статус «под наблюдением» от «Эксперт РА» был продлён 09 июня 2026 года. Это решение агентство объяснило тремя факторами: возросшей долговой нагрузкой, недостаточно сильными результатами группы по итогам 2025 года, а также риском недостижения плановых параметров, заложенных в рейтинговую модель.
Отчётность «Алиум» отдельно не рассматривается, так как компания входит в периметр консолидации «Биннофарм Групп» и является её ключевым активом. По данным «Эксперт РА», денежный поток «Алиума» более чем на 50% формируется компаниями группы.
Финансовые результаты по МСФО за 2025 год:
• Выручка: 36,91 млрд рублей, рост на 4,7% по сравнению с предыдущим годом.
• EBITDA: 9 млрд рублей, рост на 16,7%.
• Чистый убыток: 2,6 млрд рублей (почти двукратный рост по сравнению с 2024 годом).
• Операционный денежный поток: −4,8 млрд рублей (против +2,75 млрд рублей в 2024 году).
• Свободный денежный поток (FCF): −10,8 млрд рублей (отрицательный показатель второй год подряд).
• Коэффициент текущей ликвидности: 0,62x (снижение с 0,72x в 2024 году).
• Общий долг/FFO: 3,8x (против 2,9x годом ранее).
• Чистый долг/EBITDA: 3,4x.
В обращении находятся 7 выпусков биржевых облигаций эмитента на 24,5 млрд рублей, а также дебютный выпуск Алиум на 4 млрд рублей:
• Биннофарм Групп 1Р-06 $RU000A10BZT3 Доходность к колл-опциону: 19,26% на 4 месяца
• Биннофарм Групп 1Р-04 $RU000A10AS28 Доходность: 19,57%. Купон: 19%. Текущая доходность: 18,57% на 1 год 5 месяцев
• Алиум 1P-01 $RU000A10FG84 Доходность: 19,13%. Купон: 17,50%. Текущая доходность: 17,52% на 1 год 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Медскан 1Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Сэтл Групп 2Р-07 $RU000A10EK06 (16,91%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца
По итогу: 2025 год для «Биннофарм Групп» вышел двойственным. С одной стороны, компания порадовала: EBITDA подросла, операционная прибыль увеличилась, рыночные позиции укрепились, да и в высокотехнологичных направлениях появились подвижки. Вроде бы всё идёт по плану.
Но есть и обратная сторона. Долговая нагрузка выросла серьёзно, компания так и не вышла в чистую прибыль — остаётся убыток. И это ещё не всё: отрицательный свободный денежный поток — тревожный звоночек. Если так пойдёт дальше, кредитный рейтинг может поползти вниз, а это уже вопрос стоимости заимствований в будущем.
Теперь о новом выпуске. Он даёт премию к тому, что уже торгуется на вторичном рынке, а это автоматически создаёт спекулятивный интерес на размещении. Но здесь работает классическое правило: высокая доходность — это компенсация за высокий риск. Так что решение строго индивидуальное — зависит от того, готовы ли вы мириться с рисками ради потенциальной прибыли. Лично я поставлю себе планку: зайду в этот выпуск, только если итоговый купон окажется не ниже 18%.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новый выпуск ЭкоНивы: Бурёнка с подвохом или источник спекулятивной прибыли?
Группа компаний «ЭкоНива» — крупный вертикально интегрированный аграрный холдинг, специализирующийся на производстве сырого молока, продуктов его переработки, а также на продаже зерна и семян.
Компания начала работу в 1994 г. Сейчас в составе холдинга 42 фермы и 5 заводов по переработке молока. Группа включает 54 дочерние компании.
Параметры выпуска ЭкоНива-001P-03:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 2,3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 24 июня 2026
• Дата размещения: 26 июня 2026
Компания подтверждает свою финансовую устойчивость: рейтинг А+ от АКРА (январь 2026 года) и рейтинг A от "Эксперт РА" (февраль 2026 года) со стабильными прогнозами.
Финансовые результаты МСФО за 2025 год:
• Выручка: 103,4 млрд руб. (+13,5% г/г) Основной драйвер — увеличение производства сырого молока (в физическом весе на 7%, в стандартном — на 11%).
• Чистая прибыль: 5,9 млрд руб. (-34,0% г/г) Причина — рост финансовых расходов. На это повлияли изменения в правилах субсидирования инвестиционных кредитов (на строительство молочных комплексов) и увеличение затрат на персонал.
• EBITDA: 30,9 млрд руб. (+27% г/г)
• Совокупный доход: 117 млрд руб. (+19% г/г)
• Долгосрочные обязательства: 23,4 млрд руб. (+18,3% г/г)
• Краткосрочные обязательства: 135,2 млрд руб. (+5,6% г/г)
• Чистый Долг/EBITDA: 2,9х (ранее 3,7х)
• ICR: 1,3х
В отчетности за прошлый год произошел технический дефолт по ковенантам: компания вышла за рамки оговорённых условий по кредитам, что формально потребовало бы переклассифицировать долг в краткосрочный.
Однако банки пошли навстречу и не стали требовать возврата средств досрочно, поэтому рейтинговое агентство оставило этот долг в статусе долгосрочного, сгладив технический эффект.
В обращении находятся 2 выпуска биржевых облигаций на 15 млрд рублей:
• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 16,64%. Купон: 16,75%. Текущая доходность: 16,21% на 2 года 8 месяцев
• ЭкоНива 001P-02 $RU000A10EKY9 Купон: КС+3,50% на 1 год 8 месяцев. Доходность к погашению: 16,78%. Для квалов
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,98%) А+ на 2 года 11 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,10%) А+ на 2 года 8 месяцев
• ВИС Финанс БО-П11 $RU000A10EES4 (17,19%) А+ на 2 года 7 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (15,21%) А+ на 2 года 7 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,86%) А+ на 2 года 4 месяца
• Селигдар 001Р-08 $RU000A10DTF1 (17,98%) А+ на 1 год 11 месяцев
• А101 БО-001P-02 $RU000A10DZU7 (15,96%) А+ на 1 год 5 месяцев
• Хэндерсон 001P-01 $RU000A10BQC8 (16,09%) А+ на 11 месяцев
По итогу: Премия к рынку есть, но она не гарантирует легких денег: итоговая ставка может оказаться ниже, если повторится ажиотаж дебютного выпуска (тогда спрос превысил предложение в 5 раз). Именно от этого решения и зависит, останется ли спекулятивное окно открытым.
Что касается эмитента: операционные показатели демонстрируют положительную динамику, долговая нагрузка снижается, рыночные позиции в сегменте сырого молока можно охарактеризовать как устойчивые.
Сдерживающие факторы — сохранение высокой процентной нагрузки, технический инцидент с ковенантами в 2025 году, а также отраслевая специфика: сельское хозяйство относится к капиталоемким и цикличным секторам с выраженной зависимостью от объема господдержки и стоимости заемного финансирования.
С учетом указанных обстоятельств участие в размещении представляется обоснованным при условии, что финальная ставка окажется в диапазоне, близком к 16%. Снижение ниже этого уровня нивелирует привлекательность бумаги с точки зрения компенсации за принимаемые риски. Всех благодарю за прочтение и поддержку постов.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Премия за риск: Дебютные облигации Алиум 001P-01 дают до 19,56% на 2 года
Первый выход эмитента на облигационный рынок сопровождается аномально высокой для рейтинга «А» доходностью — до 19% годовых. Попробуем выяснить причины столь агрессивной премии к рынку:
АО «Алиум» — фармацевтический производитель, один из ключевых активов «Биннофарм Групп». Компания специализируется на разработке и производстве рецептурных и безрецептурных лекарств.
«Биннофарм Групп» занимает значимые позиции на российском фармацевтическом рынке, входит в топ-15 крупнейших компаний.
Прямым владельцем «Биннофарм Групп» является «Ристанго Холдинг Лимитед», конечным бенефициаром компании остаётся «АФК «Система» с долей превышающей 75%.
Параметры выпуска Алиум 001P-01:
• Рейтинг: А (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000
• Объем: 3 млрд рублей
• Срок обращения: 2 года
• Купон: не более 18,00% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 15 июня 2026
• Дата размещения: 18 июня 2026
Кредитные рейтинги: Статус «под наблюдением» от «Эксперт РА» был присвоен в апреле 2026 года. Это решение агентство объяснило тремя факторами: возросшей долговой нагрузкой, недостаточно сильными результатами группы по итогам первого полугодия 2025 года, а также риском недостижения плановых параметров, заложенных в рейтинговую модель.
Отчётность «Алиум» отдельно не рассматривается, так как компания входит в периметр консолидации «Биннофарм Групп» и является её ключевым активом. По данным «Эксперт РА», денежный поток «Алиума» более чем на 50% формируется компаниями группы.
Финансовые результаты по МСФО за 2025 год:
• Выручка: 36,91 млрд рублей, рост на 4,7% по сравнению с предыдущим годом.
• EBITDA: 9 млрд рублей, рост на 16,7%.
• Чистый убыток: 2,6 млрд рублей (почти двукратный рост по сравнению с 2024 годом).
• Операционный денежный поток: −4,8 млрд рублей (против +2,75 млрд рублей в 2024 году).
• Свободный денежный поток (FCF): −10,8 млрд рублей (отрицательный показатель второй год подряд).
• Коэффициент текущей ликвидности: 0,62x (снижение с 0,72x в 2024 году).
• Общий долг/FFO: 3,8x (против 2,9x годом ранее).
• Чистый долг/EBITDA: 3,4x.
В обращении находятся 7 выпусков биржевых облигаций эмитента на 24,5 млрд рублей:
• Биннофарм Групп 001Р-06 $RU000A10BZT3 Доходность к колл-опциону: 17,18% на 6 месяцев
• Биннофарм Групп 001Р-02 $RU000A104Z71 Доходность к колл-опциону: 19,95% на 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (18,35%) А на 2 года 10 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (16,13%) А на 2 года 8 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (18,31%) А на 2 года 1 месяц
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 9 месяцев
• Сэтл Групп 002Р-07 $RU000A10EK06 (16,34%) А на 1 год 8 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (16,11%) А на 1 год 5 месяцев
По итогу: 2025 год для «Биннофарм Групп» стал периодом противоречивых результатов. С одной стороны, компания продемонстрировала рост ключевых финансовых показателей (EBITDA, операционная прибыль), укрепила рыночные позиции и сделала шаги в развитии высокотехнологичных направлений.
С другой стороны, значительный рост долговой нагрузки и сохранение чистого убытка создают риски для финансовой устойчивости. Также отрицательный свободный денежный поток создает риск дальнейшего понижения кредитного рейтинга компании.
Успех в 2026 году будет зависеть от способности компании реализовать планы по оптимизации бизнес-модели и управлению долгом.
Новый выпуск предлагает премию ко «вторичке» — это создает спекулятивный интерес на размещении. Чем выше доходность, тем выше риск, так что решение за вами и вашей нервной системой. Лично я зайду, если итоговый купон будет не ниже 17,5%.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Спекуляция на долге: новые облигации Полипласт П02-БО-16 дают до 19,25% на 3 года
Полипласт – крупнейший производитель промышленных химикатов в России. Они нужны в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже у вас на кухне в виде моющих средств.
В состав холдинга входят 8 заводов производителей, 4 научно технических центра, более 10 модификационных центров и более 30 точек продаж, находящихся во всех крупных регионах страны.
📍 Параметры выпуска Полипласт П02-БО-16:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000
• Объем: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,75% годовых (YTM не выше 19,25% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Сбор заявок: до 20 мая 2026
• Дата размещения: 25 мая 2026
Кредитные рейтинги: A от АКРА (подтверждён в августе 2025 года) и от НКР (повышен в ноябре 2025 года) со стабильным прогнозом.
Также компания включена в перечень системообразующих предприятий РФ, что даёт определённую поддержку на государственном уровне.
📍 Финансовые результаты по МСФО за 2025 год:
• Выручка — 236 млрд руб. (+70% к прошлому году)
• EBITDA — 59 млрд руб. (+44% г/г)
• Чистая прибыль — 16,8 млрд руб. (+41% г/г)
• Рентабельность по чистой прибыли — 7,1% (снижение на 1,4 г.г)
• Долгосрочные обязательства — 156,2 млрд руб. (+93,6% г/г)
• Краткосрочные обязательства — 185,7 млрд руб. (+62,8% г/г)
• Чистый долг — 230 млрд руб. (+81% г/г)
• Чистый долг/EBITDA — 3,9х (против 3,1х год назад)
• ICR — 1,9.
Бизнес летит вверх, но долговая петля затягивается. Главная причина — стройка: компания не латает дыры, а закапывает деньги в новые производства, по сути, влезая в долги с запасом на перспективу.
По заявлению компании: для снижения долговой нагрузки в 2026 году завершится действующая инвестиционная программа. Оставшийся объем финансирования уже полностью покрыт целевыми долгосрочными средствами.
В 2027–2028 годах планируется так называемая «операционная пауза» в инвестициях: компания приостановит активное строительство и сосредоточится на окупаемости уже сделанных вложений.
Во что инвестирую сам: Обзор облигационного портфеля | Подборка длинных ОФЗ | Высокодоходные флоатеры.
В обращении находятся 15 выпусков биржевых облигаций компании: 3 RUB, 2 флоатера, 6 USD и 4 CNY.
• Полипласт П02-БО-13 $RU000A10DZK8 Доходность к погашению: 18,10%. Купон: 19,45%. Текущая куп. доходность: 18,52% на 1 год 6 месяцев.
• Полипласт П02-БО-05 $RU000A10BPN7 Доходность к погашению: 18,78%. Купон: 25,50%. Текущая куп. доходность: 23,35% на 12 месяцев.
📍 Что готовы предложить эмитенты со схожим рейтингом надежности:
• Интерлизинг 001Р-11 $RU000A10B4A4 (18,08%) А на 2 года 9 месяцев с амортизацией
• ЭкоНива 001Р-01 $RU000A10EJZ8 (15,93%) А на 2 года 9 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (17,96%) А на 2 года 2 месяца
• Камаз ПАО БО-П22 $RU000A10EN29 (15,58%) А на 1 год 9 месяцев
• Сэтл Групп 002Р-07 $RU000A10EK06 (16,58%) А на 1 год 9 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (16,3%) А на 1 год 6 месяцев
Что по итогу: Компания активно растёт и делает это за счёт увеличения долговой нагрузки. За последние два года чистый долг увеличился кратно и это пожалуй, главный риск для инвестора.
Новый выпуск имеет премию к вторичному рынку долга, что сохраняет спекулятивный интерес в момент размещения. Потенциальная доходность здесь прямо пропорциональна уровню риска, поэтому решение об участии - зависит исключительно от вашей склонности к риску.
Ключевой момент — отчет за 9 месяцев 2026 года. Он покажет, смогла ли компания выйти в положительный свободный денежный поток после сворачивания активного строительства. Планирую принять участие в размещении при итоговом купоне не ниже 17%.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Облигации для тех, кто не любит сюрпризы: топ-12 выпусков с понятным риском
ЦБ на апрельском заседании опустил ставку до 14,5% и дал ясный сигнал: ужесточение политики остаётся в силе. Инфляция замедляется, но риски роста цен по-прежнему высоки. А значит, регулятор будет снижать ставку очень аккуратно. На этом фоне сейчас есть смысл фиксировать высокую доходность в корпоративных облигациях на длительный срок.
Предлагаю на сегодня рассмотреть подборку облигаций с фиксированным купоном, которые сочетают высокую доходность с умеренным риском: без оферт и амортизации долга.
Из актуального:• Обзор облигационного портфеля на 2026 год• Подборка валютных облигаций с ежемесячным купоном• Подборка высокодоходных флоатеров на 2026 год• Топ длинных ОФЗ: купон каждый месяц для стабильного пассивного дохода
📍 Основные преимущества такой стратегии:
• Фиксация доходности. Вы получаете гарантированную высокую ставку на весь срок, пока действует облигация.
• Потенциал роста цены. При падении процентных ставок в экономике цена ваших облигаций на бирже будет расти, позволяя заработать на их продаже.
• Выгодный выход. Досрочная продажа не ведет к потере процентов — инвестор получает весь доход, накопленный за время владения бумагой.
📍 Топ-12 облигаций с высоким рейтингом и сроком погашения до трех лет:
• Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность — 17,29%. Купон: 16,50%. Текущая купонная доходность: 16,21% на 3 года 4 месяца, ежемесячно
• Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность — 19,35%. Купон: 20,50%. Текущая купонная доходность: 19,12% на 3 года 2 месяца, ежемесячно
• ОДК 001P-01 $RU000A10ES32 (А+) Доходность — 16,87%. Купон: 17,00%. Текущая купонная доходность: 16,47% на 2 года 10 месяцев, ежемесячно
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (АА) Доходность — 15,11%. Купон: 14,75%. Текущая купонная доходность: 14,47% на 2 года 10 месяцев, ежемесячно
• ЭкоНива 001P-01 $RU000A10EJZ8 (А) Доходность — 16,40%. Купон: 16,75%. Текущая купонная доходность: 16,02% на 2 года 9 месяцев, ежемесячно
• Борец Капитал 001Р-05 $RU000A10EK71 (А-) Доходность — 17,54%. Купон: 18,50%. Текущая купонная доходность: 17,39% на 2 года 9 месяцев, ежемесячно
• Селектел 001P-07R $RU000A10EEZ9 (А+) Доходность — 14,59%. Купон: 15,00%. Текущая купонная доходность: 14,51% на 2 года 9 месяцев, ежемесячно
• РЖД БО 001P-44R $RU000A10C8C0 (ААА) Доходность — 14,57%. Купон: 13,95%. Текущая купонная доходность: 13,78% на 2 года 8 месяцев, ежемесячно
• Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность — 18,00%. Купон: 19,50%. Текущая купонная доходность: 18,14% на 2 года 7 месяцев, ежемесячно
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (А) Доходность — 17,92%. Купон: 20,00%. Текущая купонная доходность: 18,74% на 2 года 2 месяца, 4 раза в год
• Селигдар 001Р-08 $RU000A10DTF1 (А+) Доходность — 16,43%. Купон: 18,00%. Текущая купонная доходность: 16,97% на 2 года, ежемесячно
• Медскан 001Р-02 $RU000A10EYY0 (А) Доходность — 16,46%. Купон: 15,35%. Текущая купонная доходность: 15,26% на 2 года, ежемесячно
В планах на будущее — рассмотреть корпоративные облигации со сроком до погашения от одного года до двух лет. Найдём идеи под различные сценарии, которые позволят спокойно, без лишних нервов, зарабатывать на рынке выше, чем по банковскому депозиту.
Отдельно соберём рейтинг эмитентов с высоким риском — тех, кого лучше обходить стороной. Так что, не теряйте нас из виду, чтобы быть в курсе!
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Выпуск ЛСР 002P-01: до 17,81% на 3 года. Много это или мало? Давайте разбираться
ПАО «Группа ЛСР» #LSRG - диверсифицированная крупная строительная компания, работающая на рынке с 1993 года и реализующая проекты в Санкт-Петербурге, Ленинградской области, Москве, Екатеринбурге и Сочи. Также компания владеет собственными мощностями по производству строительных материалов.
По итогам 2025 года объём введённой в эксплуатацию жилой недвижимости достиг 571 тыс. кв. м., что соответствует 5 месту в России.
По состоянию на 1 апреля 2026 года объём текущего строительства составляет 1 243 тыс. кв. м., что обеспечивает компании 12 позицию в рейтинге.
📍 Параметры выпуска ЛСР 002P-01:
• Рейтинг: А (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 30% в даты 24, 30-го купонов, 40% - в дату 36-го купона
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 23 апреля 2026
• Дата размещения: 28 апреля 2026
Рейтинг надёжности:
В марте 2026 года АКРА подтвердило кредитный рейтинг ПАО «Группа ЛСР» на уровне A(RU) со стабильным прогнозом.
В декабре 2025 года Эксперт РА подтвердил рейтинг эмитента на уровне ruA с стабильным прогнозом.
📍 Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 252,1 млрд руб. (+5,4% г/г);
• Чистая прибыль: 10,8 млрд руб. (-62,3% г/г);
• Долгосрочные обязательства: 391,9 млрд руб. (+49,7% г/г);
• Краткосрочные обязательства: 134,1 млрд руб. (-8,4% г/г);
• Чистый долг/EBITDA: увеличился с 1x до 1,7x.
• ICR: 2,05.
Отчёт показывает слабую динамику: выручка почти не выросла, а чистая прибыль резко упала за счёт процентных расходов. Долговая нагрузка заметно увеличилась, и хотя формальные метрики пока в допустимых границах, тенденция негативная. При этом текущий остаток денег на счетах закрывает график погашений.
13 мая 2026 года эмитенту предстоит погасить один из займов на 7 млрд рублей, что делает новый выпуск логичным шагом для поддержания ликвидности.
В обращении находятся 5 выпусков биржевых бондов компании общим объемом 23 млрд рублей.
• Группа ЛСР 001Р-11 #RU000A10CKY3 Доходность к погашению: 16,42%. Купон: 16,00%. Текущая купонная доходность: 15,64% на 2 года 3 месяца с амортизацией.
• Группа ЛСР 001P-10 #RU000A10B0B0 Доходность к колл-опциону: 16,31% на 4 месяца. Купон: 24,00%. Текущая купонная доходность: 22,96% на 3 года 9 месяцев.
📍 Что готов предложить нам рынок долга:
• Интерлизинг 001Р-11 #RU000A10B4A4 (19,65%) А на 2 года 10 месяцев с амортизацией
• ЭкоНива 001Р-01 #RU000A10EJZ8 (16,62%) А на 2 года 10 месяцев
• Аэрофьюэлз 003Р-01 #RU000A10E4Y1 (18,48%) А на 2 года 3 месяца
• Камаз ПАО БО-П22 #RU000A10EN29 (17,09%) А на 1 год 10 месяцев
• Сэтл Групп 002Р-07 #RU000A10EK06 (17,02%) А на 1 год 10 месяцев
• Полипласт АО П02-БО-13 #RU000A10DZK8 (18,42%) А на 1 год 7 месяцев
• Село Зелёное оббП02 #RU000A10DQ68 (16,96%) А на 1 год 7 месяцев
Что по итогу: Заявленный купон адекватен эмитенту с рейтингом А, и при попадании в верхний диапазон бумагу можно рассматривать как консервативный инструмент с ежемесячными выплатами. Однако значительной премии к рынку нет. Поэтому продавать другие бумаги и входить в новый выпуск точно не стоит.
Недавно приобретенные облигации Глоракс 001Р-05 (YTM 20,22%) и Брусника 002Р-04 (YTM 23,65%) уже покрывают нужную долю в секторе с более справедливой, на мой взгляд, компенсацией за риски. Учитывая сжатие ипотеки и стагнацию на рынке жилья, дополнительно наращивать долю девелоперов не планирую. Участие возможно только при осознанном желании добавить именно этого заемщика, но сейчас такого запроса нет. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Разбор выпуска Медскан 001Р-02: доходность, риски и альтернативы
АО «Медскан» - входит в периметр консолидации ГК Росатом, является одной из крупнейших компаний РФ в негосударственном секторе здравоохранения. Активы Медскан обладают широкой географией присутствия, располагаются в 31 регионе и 105 городах России, большая часть медицинских учреждений представлена в Центральном Федеральном Округе.
Структура бизнеса компании включает в себя 65 медицинских центров, 451 медицинский офис, а также диагностические центры, лаборатории, госпитали с хирургическим стационаром и пр.
📍 Параметры выпуска Медскан 001Р-02:
• Рейтинг: А (стабильный) от АКРА
• Номинал: 1000Р
• Объем: не менее 3 млрд рублей
• Срок обращения: 2 года 1 месяц
• Купон: до КБД (2 года) +400 б.п. (~16.25%) YTM не выше 17,59% годовых.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 22 апреля 2026
• Дата размещения: 28 апреля 2026
Кредитный рейтинг от АКРА — А(RU), прогноз стабильный (данные на 31.03.2026). Ключевой фактор — поддержка со стороны Росатома. Оценка собственной кредитоспособности (ОСК) — на ступень ниже: А-(RU).
📍 Финансовые результаты по МСФО за 2025 год:
• Выручка: 32,6 млрд рублей (+16%, 2024: 28,0 млрд рублей)
• Валовая прибыль: 13,2 млрд рублей (+21%, 2024: 10,9 млрд рублей)
• EBITDA: 5,0 млрд рублей (+28%, 2024: 3,9 млрд рублей)
• Капитальные затраты: 2,7 млрд рублей (+13% г/г).
• Чистый убыток: увеличился в 2,8 раза и составил 3,3 млрд рублей. Это связано с ростом совокупных финансовых расходов до 4,6 млрд рублей (+62% г/г), включая процентные расходы по займам — 2,4 млрд рублей (+38% г/г).
• Долгосрочные обязательства: 14,8 млрд руб. (+3,5% г/г)
• Краткосрочные обязательства: 10,6 млрд руб. (-3,7% г/г)
• Чистый Долг/EBITDA: составил 3,0х против 2,9х годом ранее.
В 2025 году компания расширила свою экосистему в сфере здравоохранения, совместив обычные медучреждения и онлайн-сервисы в общефедеральную платформу.
В марте 2026 года сообщалось о планах выйти на IPO в сентябре 2026 года. Предполагалось, что Free-float после размещения может достигнуть 15%.
В обращении находится единственный выпуск на 3 млрд рублей:
• Медскан 001Р-01 #RU000A10BYZ3 Доходность к погашению: 16,12%/ Купон: 18,50% Текущая купонная доходность: 17,59% на 1 год 5 месяцев.
📍 Что готов предложить нам рынок долга:
• ЭкоНива 001Р-01 #RU000A10EJZ8 (17,10%) А на 2 года 10 месяцев
• Аэрофьюэлз 003Р-01 #RU000A10E4Y1 (18,58%) А на 2 года 3 месяца
• Камаз ПАО БО-П22 #RU000A10EN29 (17,20%) А на 1 год 10 месяцев
• Сэтл Групп 002Р-07 #RU000A10EK06 (17,09%) А на 1 год 10 месяцев
• Полипласт АО П02-БО-13 #RU000A10DZK8 (18,65%) А на 1 год 8 месяцев
• Село Зелёное оббП02 #RU000A10DQ68 (17,72%) А на 1 год 7 месяцев
Что по итогу: Выручка растёт умеренно, рентабельность по EBITDA слегка улучшается, однако чистый убыток увеличивается кратно. Причина кроется в высокой долговой нагрузке и растущих финансовых расходах. Уровень задолженности остаётся высоким, денежных средств на счетах почти нет, а затраты на обслуживание долга продолжают повышаться.
При этом бизнес компании уверенно растёт, а наличие крупного акционера с госучастием (50% принадлежит Росатому) вселяет определённую уверенность в надёжности. Тем не менее участвовать в размещении я пока не планирую, поскольку даже внутри той же рейтинговой категории можно найти более интересные варианты с лучшей доходностью.
Надеюсь, материал пригодился. Если это так — не поленитесь прожать реакцию под постом. Для меня это лучший сигнал от Вас.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Фиксируем доходность: подборка облигаций под цикл снижения ключевой ставки
Рынок ОФЗ перешел в активную фазу роста: индекс RGBI взлетел на 1,4% за два дня. Причина — сигналы от правительства о серьезном сокращении расходов. Для нас это маркер: бюджетный консерватизм дает ЦБ карт-бланш на снижение ставки. Следовательно, доходности падают, а котировки бумаг ползут вверх. Те, кто внимательно читает мои посты, смогли воспользоваться этой ситуацией и неплохо заработать на росте котировок, не считая полученных купонов.
Для долгосрочных инвесторов также наступает удачный момент для фиксации доходности. Пик процентных ставок, вероятно, пройден: регулятор сигнализирует о готовности смягчать денежно-кредитную политику по мере замедления инфляции. В этой логике разумно захеджироваться от будущего снижения ставок, купив облигации с фиксированным купоном сегодня.
Я собрал подборку эмитентов, чьи бумаги сейчас торгуются с премией за риск. Это знакомые рынку компании, которые я давно отслеживаю. Помимо привлекательной доходности к погашению, эти выпуски дают хороший потенциал для торговли на ожиданиях рынка: при улучшении риторики ЦБ они могут вырасти в цене, что позволит зафиксировать прибыль досрочно.
📍 Топ-14 облигаций под цикл снижения ключевой ставки:
• ГЛОРАКС 001Р-05 #RU000A10E655 (ВВВ) Доходность — 20,77%. Купон: 20,50%. Текущая купонная доходность: 19,58% на 3 года 3 месяца. Выплаты: ежемесячно
• Воксис 001P-03 #RU000A10BW39 (ВВВ+) Доходность — 24,18%. Купон: 24,00%. Текущая купонная доходность: 22,64% на 3 года 2 месяца, ежемесячно, имеется амортизация
• ГК Самолет БО-П18 #RU000A10BW96 (А-) Доходность — 22,60%. Купон: 24,00%. Текущая купонная доходность: 21,88% на 3 года 2 месяца, ежемесячно
• ЭкоНива 001Р-01 #RU000A10EJZ8 (А+) Доходность — 17,76%. Купон: 16,75%. Текущая купонная доходность: 16,62% на 2 года 11 месяцев, ежемесячно
• Борец Капитал 001Р-05 #RU000A10EK71 (А-) Доходность — 20,16%. Купон: 18,50%. Текущая купонная доходность: 18,48% на 2 года 11 месяцев, ежемесячно
• АРЕНЗА-ПРО 001P-07 #RU000A10EAB8 (ВВВ) Доходность — 18,45%. Купон: 19,00%. Текущая купонная доходность: 18,07% на 2 года 11 месяцев, ежемесячно, имеется амортизация
• Селигдар 001Р-10 #RU000A10EC22 (А+) Доходность — 17,70%. Купон: 16,65%. Текущая купонная доходность: 16,37% на 2 года 10 месяцев, ежемесячно, имеется амортизация
• Вис Финанс БО-П11 #RU000A10EES4 (А+) Доходность — 17,60%. Купон: 17,00%. Текущая купонная доходность: 16,63% на 2 года 10 месяцев, ежемесячно
• Софтлайн 002Р-02 #RU000A10EA08 (ВВВ+) Доходность — 19,25%. Купон: 19,50%. Текущая купонная доходность: 18,75% на 2 года 9 месяцев, ежемесячно
• Аэрофьюэлз 003Р-01 #RU000A10E4Y1 (А-) Доходность — 19,12%. Купон: 20,00%. Текущая купонная доходность: 18,71% на 2 года 4 месяца, 4 раза в год
• АФК Система 002P-06 #RU000A10DPW4 (АА-) Доходность — 17,26%. Купон: 17,75%. Текущая купонная доходность: 17,09% на 2 года 2 месяца, ежемесячно
• ВУШ 001P-05 #RU000A10E6D0 (А-) Доходность — 24,02%. Купон: 22,00%. Текущая купонная доходность: 21,67% на 1 год 10 месяцев, ежемесячно
• реСтор 001Р-03 $RU000A10E7K3 (А-) Доходность — 18,85%. Купон: 18,75%. Текущая купонная доходность: 18,27% на 1 год 10 месяцев, ежемесячно
• Полипласт АО П02-БО-13 #RU000A10DZK8 (А) Доходность — 18,46%. Купон: 19,45%. Текущая купонная доходность: 18,56% на 1 год 10 месяцев, ежемесячно.
📍 Главный триггер впереди — заседание ЦБ 20 марта. Рынок гадает: будет минус 0,5 п.п. или сразу 1 п.п. Пока консенсус за мягкий вариант, но все зависит от данных по инфляции и по инфляционным ожиданиям на следующей неделе.
Если цифры выйдут слабыми, рынок перепишет сценарий на более агрессивное смягчение, и ралли продолжится. Внимательно следим за новыми вводными, сейчас реакция на них будет повышенная. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией