Поиск
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся
АО «ЗАСЛОН» — российская частная инжиниринговая компания, специализирующаяся на разработке и производстве высокотехнологичного радиоэлектронного оборудования.
В портфеле компании — авиационные, морские и сухопутные системы, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Создан на базе ОАО "Завод Ленинец", головной офис предприятия и производственная площадка находятся в Петербурге. Более 4 500 сотрудников, три производственные площадки.
Параметры выпуска Заслон 002Р-01:
• Рейтинг: ВВВ+ (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 17,5% годовых (YTM не выше 18,98% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 09 сентября 2026
• Дата размещения: 14 сентября 2026
Рейтинг надёжности:
• «Эксперт РА» — уровень ruA-, прогноз стабильный (присвоен 24 марта 2026 года).
• АКРА — уровень BBB+(RU), прогноз позитивный (подтверждён в октябре 2025 года)
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 13,4 млрд (-10,4%)
• EBITDA: 2,06 млрд (-24,9%)
• Краткосрочные обязательства: 93,8 млрд (+53,9%)
• Долгосрочные обязательства: 11,6 млрд (-38,7%)
Зачем компании с отрицательным чистым долгом выходить на рынок облигаций?
На конец 2025 года чистый долг составлял минус 2,55 млрд рублей (годом ранее — минус 7,25 млрд). Отрицательное значение означает, что денежные средства превышают долговые обязательства.
Однако за год денежная подушка сократилась на 4,35 млрд рублей, а чистая долговая позиция ухудшилась на 4,69 млрд. При сохранении текущего тренда компания может выйти на положительный чистый долг уже в ближайшие 12 месяцев.
При этом компания продолжает выплачивать дивиденды (0,33 млрд рублей в 2025 году против 0,17 млрд в 2024-м) и осуществлять капитальные вложения.
Таким образом, облигационный выпуск не связан с новыми проектами или удешевлением существующего долга. Его цель — компенсировать сокращение денежной подушки за счёт роста оборотного капитала.
Облигаций компании на бирже сейчас нет. В 2021 году была программа на 50 млрд, дебютный выпуск на 1 млрд погашен в апреле 2026-го. Текущее предложение будем оценивать по рынку — через доходность аналогов в рейтинговой группе.
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,36%) ВВВ+ на 2 года 5 месяцев с амортизацией
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,38%) ВВВ+ на 2 года 3 месяца с амортизацией
• Алиум 01Р2 $RU000A10FWZ8 (19,64%) А- на 1 год 11 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (18,92%) А- на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (17,27%) ВВВ+ на 1 год 5 месяцев
По итогу: По доходности новый выпуск не предлагает значимой премии к текущим предложениям на вторичном рынке — например, к бумагам Фабрики ПО и Алиум, которые на данный момент торгуются ниже номинала.
Основное отличие — срок: при погашении через два года такая доходность, скорее всего, уже не будет доступна на рынке. Поэтому единственный резон смотреть в сторону этого выпуска — желание зафиксировать текущую высокую ставку на более длительный горизонт.
Если купон утвердят по верхней планке — 17,5%, бумага может быть интересна тем, кому подходит кредитный профиль эмитента. Любое снижение ставки в ходе сбора книги сделает размещение заметно менее привлекательным.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда
НАО ПКО «ПКБ» — профессиональная коллекторская организация. Бизнес включает приобретение долговых портфелей с последующим взысканием (в судебном и досудебном порядке), а также агентские услуги и аутсорсинг колл-центров через дочернюю компанию.
На рынке с 2005 года, включена в реестр профессиональных коллекторских агентств ФССП. Занимает более 20% рынка покупки проблемной задолженности, являясь его крупнейшим участником.
Параметры выпуска ПКБ 001Р-12:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: 12 купон 50%, 25 и 38 купоны по 25%
• Оферта: отсутствует
• Квал: только для квалов
• Дата сбора книги заявок: 10 сентября 2026
• Дата размещения: 15 сентября 2026
Рейтинг надёжности:
• «Эксперт РА» подтвердило A- (со стабильным прогнозом) 30 июня 2026 года.
• НКР установило рейтинг A (тоже со стабильным прогнозом) — 29 января 2026 года.
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 22,3 млрд руб. (+39,7% г/г)
• Чистая прибыль: 8,7 млрд руб. (+9,9% г/г)
• Долгосрочные обязательства: 11,4 млрд руб. (+20,0% г/г)
• Краткосрочные обязательства: 5,7 млрд руб. (+30,2% г/г)
• Чистый долг/EBITDA: 0,9х
В обращении находятся 8 выпусков облигаций на 12,7 млрд рублей. Из них только 2 выпуска с фиксированным купоном:
• ПКБ 001Р-04 $RU000A108CC9 Доходность к погашению: 16,78%, Купон: 17,0% на 7 месяцев с амортизацией
• ПКБ 001Р-07 $RU000A10BGU1 Доходность к колл-опциону: 24,48% на 1 месяц Купон: 24,5% с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АБЗ-1 002P-07 $RU000A10FZU2 (19,58%) А- на 2 года 11 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (24,11%) А- на 2 года 10 месяцев
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,47%) А- на 2 года 2 месяца
• ГК Самолет БО-П16 $RU000A10BFX7 (28,61%) А- на 1 год 6 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,69%) А- на 1 год 4 месяца
• реСтор 1Р-03 $RU000A10E7K3 (19,49%) А- на 1 год 4 месяца
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев
По итогу: Новый выпуск в своей рейтинговой группе — один из лучших по доходности, уступает только девелоперам. Однако он предназначен исключительно для квалифицированных инвесторов. При этом на длинном горизонте бумага уступает рынку из-за амортизации, поэтому если и рассматривать его, то только при купоне не ниже 17,8% годовых.
Как альтернативу можно посмотреть на новый выпуск АБЗ-1 2P-07 — доходность схожая, но нет ограничений для инвесторов. Я же из последнего взял ИЭК Холдинг 1Р-06. Сегодня после 15:00 на вторичку выходит дебютный выпуск «ХимМеда» — думаю зайти туда до 3% от портфеля.
В остальном на рынке тишина. Многие устали от неопределённости и просто наблюдают, даже несмотря на переговорную активность. Завтра планирую рассмотреть новый выпуск от «Заслона» — не пропустите.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Разбор выпуска АБЗ-1 2P-07 до 19,56% на 3 года. Определяем условия апсайда
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в Северо-Западном регионе с долей рынка более 24%.
Компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ 2Р-07:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 16.5% на 21 24 27, 30, 33 купонах, 17,5% на 36 купоне
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 28 августа 2026
• Дата размещения: 02 сентября 2026
Рейтинг надёжности:
• «Эксперт РА» присвоило ruA- (со стабильным прогнозом) 18 сентября 2025 года. До этого, рейтинг был ниже — ruBBB+.
• НКР установило аналогичный рейтинг A-.ru (тоже со стабильным прогнозом) — 21 ноября 2025 года.
Рейтинги были присвоены почти год назад, поэтому в ближайшее время стоит ожидать их пересмотра на основе свежей отчётности.
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 9,3 млрд руб. (+14,0% г/г)
• Чистая прибыль: 826,2 млн руб. +14,6% г/г)
• Долгосрочные обязательства: 9,0 млрд руб. (+168,5% г/г)
• Краткосрочные обязательства: 4,17 млрд руб. (-24,5% г/г)
• Чистый Долг/EBITDA: 3,6
• Покрытие процентов ICR: 1,64
В обращении находятся 7 выпусков облигаций на 14,2 млрд рублей. Из них выделил бы:
• АБЗ-1 2P-06 $RU000A10EW51 Доходность: 19,40%, Купон: 17,50%. Текущая доходность: 17,50% на 2 года 7 месяцев с амортизацией
• АБЗ-1 2P-04 $RU000A10DCK7 Доходность: 19,56%, Купон: 19,50%. Текущая доходность: 19,12% на 2 года 1 месяц с амортизацией
• АБЗ-1 2Р-03 $RU000A10BNM4 Доходность: 19,56%, Купон: 25,50%. Текущая доходность: 23,60% на 1 год 8 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Борец Капитал 1Р-05 $RU000A10EK71 (18,04%) А- на 2 года 6 месяцев
• Софтлайн 2Р-02 $RU000A10EA08 (18,69%) А- на 2 года 3 месяца
• ИЭК Холдинг 1Р-05 $RU000A10FGE6 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,88%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (27,18%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,61%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,36%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев
По итогу: В рамках рейтинговой группы новый выпуск выглядит привлекательно по доходности — он входит в число лидеров, уступая только бумагам девелоперов. Однако одного высокого купона недостаточно для взвешенного решения.
Финансовая устойчивость эмитента вызывает смешанные чувства. С одной стороны, операционные показатели растут — это позитивный сигнал. С другой — абсолютный объём долга и темпы его наращивания тревожат. Компания наращивает бизнес ценой значительного увеличения заимствований, что в условиях высокой ключевой ставки создаёт дополнительное давление на финансовую модель. Частично этот негатив компенсируется сезонным характером деятельности и наличием контрактной базы, но долговой фактор остаётся ключевым.
На долгосрочном горизонте бумага уступает рынку — в том числе из-за амортизации, которая снижает эффективную доходность к погашению. Ближайший по сроку и дюрации выпуск на вторичном рынке — «АБЗ-1 2Р06» с доходностью около 19,4% и сроком до погашения 2,7 года. Это практически не оставляет премии за участие в новом размещении. Поэтому новый выпуск может представлять интерес только при максимально заявленном купоне — не ниже 18% годовых.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06
АО «ИЭК Холдинг» - один из крупнейших российских производителей электротехники. Известный на рынке как IEK, специализируется на выпуске и поставках продукции для нескольких отраслей.
Под брендом IEK выпускается электротехника и светотехника (IEK Lighting), под маркой ITK — телекоммуникационное оборудование, а под брендом ONI — средства промышленной автоматизации.
Также в портфель холдинга входят: LEDEL и FEREKS (профессиональные LED-светильники), разработчик ПО MasterSCADA и поставщик решений для солнечной энергетики NEOSUN.
Параметры выпуска ИЭК Холдинг 001P-06:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17,50% годовых (доходность не выше 18,98%);
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: 25 августа 2026
• Дата размещения: 28 августа 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: выросла на 9,4% по сравнению с 2024 годом и составила 56,2 млрд рублей. Основной драйвер роста — сегменты низковольтного оборудования и телекоммуникационных решений, которые продемонстрировали рост на 24%.
• Валовая прибыль: увеличилась на 15,3% и достигла 22,8 млрд рублей благодаря улучшению продуктовой структуры и оптимизации закупочных и производственных процессов.
• EBITDA: составила 8,1 млрд рублей, что на 1,4% меньше, чем в 2024 году. Снижение связано с эффектом консолидации активов и формированием резервов.
• Чистая прибыль: снизилась до 2,6 млрд рублей (на 18,2%) из-за роста процентных расходов на фоне высокой ключевой ставки.
• Свободный денежный поток: составил 5,9 млрд рублей, что значительно выше показателя 2024 года (1,6 млрд рублей). Рост обусловлен оптимизацией управления оборотным капиталом.
• Капитальные затраты (Capex): составили 3,9 млрд рублей и были направлены на развитие производственных мощностей, включая запуск нового комплекса в Балабаново.
• Долгосрочные обязательства: 8,7 млрд руб. (+107,2% г/г)
• Краткосрочные обязательства: 20,4 млрд руб. (-18,5% г/г)
• Чистый долг/EBITDA: 1,8х против 1,7х годом ранее.
Среди основных факторов риска можно выделить: процентный риск, поскольку прибыль компании чувствительна к изменению ставок.
Помимо финансовых рисков, существуют и операционные: компания сильно зависит от импорта, надежности логистических цепочек, уровня складских запасов и стоимости оборотного капитала.
В обращении находятся три выпуска биржевых облигаций компании на 7,5 млрд рублей:
• ИЭК Холдинг 1Р-05 $RU000A10FGE6 Доходность — 17,99%. Купон: 15,75%. Текущая доходность: 16% на 2 года 3 месяца
• ИЭК Холдинг 1Р-04 $RU000A10CZ43 Купон: КС+2,75% на 1 год 1 месяц
Один из выпусков 1P-03 $RU000A10B3T6 на 2 млрд рублей погашается в сентябре текущего года.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Борец Капитал 1Р-05 $RU000A10EK71 (18,17%) А- на 2 года 6 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,75%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (26,82%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,76%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,51%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,97%) А- на 1 год
По итогу: Обращает на себя внимание резкий рост долга, который заметно опережает улучшение операционных показателей. Впрочем, на текущий момент долговая нагрузка выглядит приемлемо.
В своей рейтинговой группе выпуск выглядит интереснее аналогов — доходность, срок и риски формируют привлекательный баланс. Это усиливает спекулятивный интерес, особенно для тех, кто ищет повышенную доходность.
В целом предложение выглядит любопытно: при сохранении заявленных параметров сохраняется спекулятивный апсайд. При купоне не ниже 17% я готов впервые включить этого эмитента в свой облигационный портфель.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
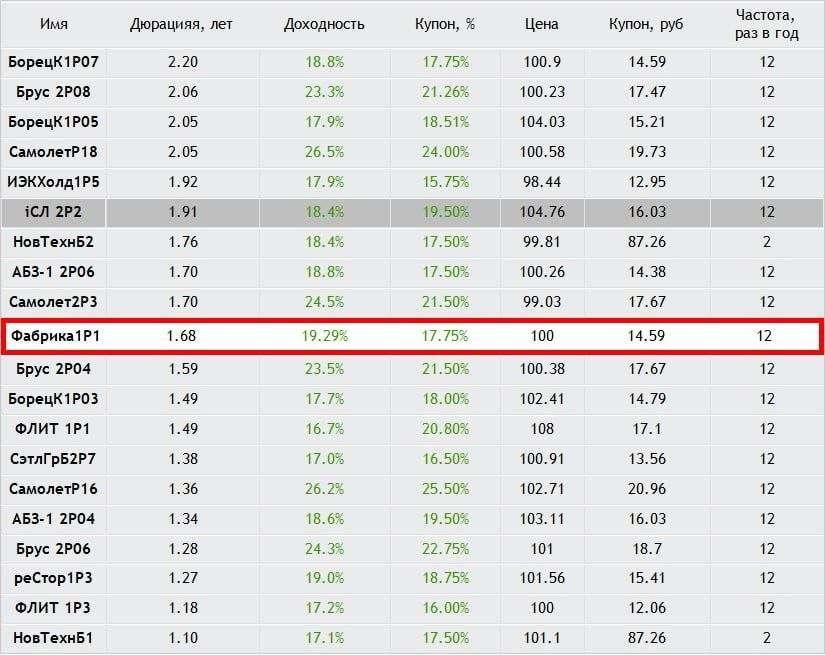
Разбор выпуска: ФАБРИКА ПО 001Р-01 — Определяем условия апсайда
ПАО «Фабрика ПО» — российский ИТ-разработчик, специализирующийся на создании решений с применением искусственного интеллекта. Компания работает преимущественно с корпоративным и государственным сектором и входит в группу ПАО «Софтлайн» #SOFL
Параметры выпуска ФАБРИКА ПО 001Р-01:
• Рейтинг: A- (Стабильный) от АКРА
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17.75% годовых (YTM не выше 19.29% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: 20,9 млрд руб. (+14,9% г/г)
• Чистая прибыль: 1,03 млрд руб. (-58,7% г/г)
• Долгосрочные обязательства: 1,08 млрд руб. (-7,7% г/г)
• Краткосрочные обязательства: 7,14 млрд руб. (+31,3% г/г)
• Чистый Долг/EBITDA: 0,3.
Средняя доходность в рейтинговой группе А- при сопоставимой дюрации ~ 20.1%. Однако, наиболее релевантно сравнивать с доходностью выпуска «материнской» компании Софтлайн 002Р-02 – 18.4%.
Стартовые параметры (КБД Мосбиржи на сроке 2 года + 475 б.п.) транслируются в доходность ~ 19.29%, что сопоставимо купону 17.75%. Со стартовыми параметрами в размещении ФАБРИКА ПО 001Р-01 присутствует премия порядка 90 б.п. (0.9%) к доходности выпуска Софтлайн 002Р-02 $RU000A10EA08
Премия к доходности выпуска Софтлайн 002Р-02 будет сохраняться до купона 17% (КБД + 245 б.п.).
Наше мнение:
Это дебютный выход на долговой рынок, и он стал закономерным шагом после того, как попытка провести IPO несколько месяцев назад не удалась. Вероятно, компания решила привлечь капитал через облигации, чтобы не зависеть от конъюнктуры фондового рынка.
Важное отличие от материнской структуры: у «Фабрик ПО» на момент подготовки к IPO был отрицательный чистый долг, что говорит об относительно здоровом балансе. Однако инвесторам не стоит ограничиваться оценкой только этого эмитента — логичнее смотреть на консолидированный долг всей группы Софтлайн. Учитывая, что это первый выпуск, можно с высокой вероятностью предположить, что за ним последуют новые размещения — либо у этой «дочки», либо у других структур группы. Поэтому итоговое решение стоит принимать с учётом общей долговой стратегии холдинга.
Считаем, что участие в новом размещении интересно с купоном 17% и выше, что транслируется в эффективную доходность 18.41% (КБД + 245 б.п.), при которой будет сохраняться паритет по доходности с выпуском Софтлайн 002Р-02.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
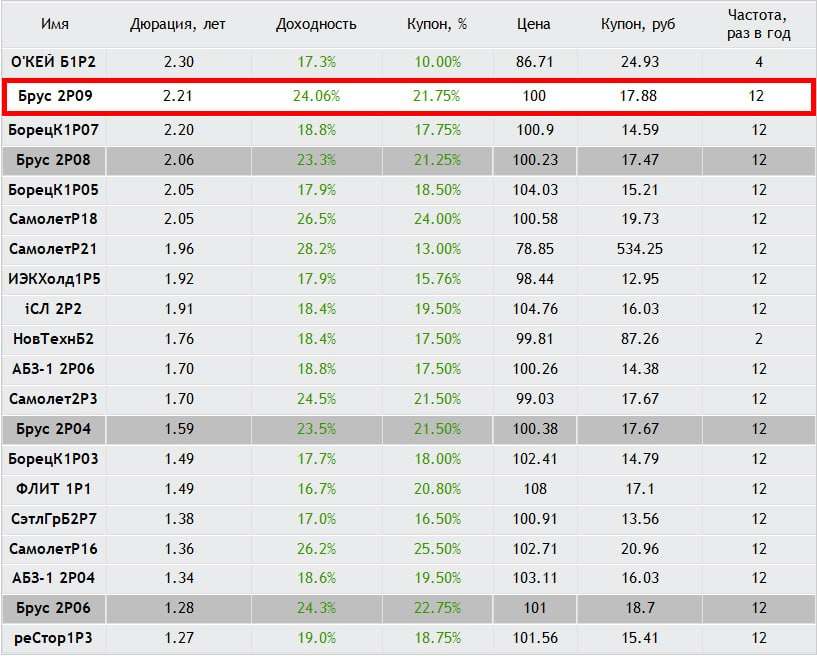
Облигации Брусника 2Р-09 с купоном 21,75% на 3 года. Определяем условия апсайда
ООО «Брусника. Строительство и девелопмент» основана в 2004 году со штаб‑квартирой в Екатеринбурге. Специализируется на строительстве жилья высокого качества и комплексном развитии городских территорий, реализуя проекты в 14 регионах России.
В большинстве регионов, в которых Компания осуществляет свою деятельность, она входит в топ-5 девелоперов по объёму строительства.
Параметры выпуска Брусника 002Р-09:
• Рейтинг: А- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 21,75% годовых (YTM не выше 24,05% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 17 августа 2026
• Дата размещения: 19 августа 2026
В конце 2025 года был допущен технический дефолт (просрочка составила один день), который объяснили технической заминкой.
Финансовые результаты МСФО за 2025 год:
• Выручка: 116 млрд рублей, рост на 53% по сравнению с предыдущим годом. Драйверами стали кратный рост выручки в столичном регионе (в 2,7 раза) и выход на целевые объёмы продаж в Санкт-Петербурге и Ленинградской области.
• EBITDA: 44 млрд рублей, рост на 94%.
• Чистая прибыль: 7,6 млрд рублей, рост на 69%.
• Валовая маржинальность: 42%, несмотря на давление со стороны ставок и роста себестоимости.
• Земельный банк: 10,6 млн м², рост на 10% по сравнению с предыдущим годом. Основной источник пополнения — проекты КРТ.
• Долгосрочные обязательства: 229,7 млрд руб. (+35,6% г/г)
• Краткосрочные обязательства: 116,3 млрд руб. (+35,9% г/г)
• Долговая нагрузка: соотношение чистого долга к EBITDA снизилось до 3,9х (с 5,8х годом ранее).
• Покрытие процентов ICR: 0,9
Ключевым испытанием станет ноябрь 2026 года, когда компании предстоит пиковая нагрузка: погасить облигации на 3,4 млрд рублей и исполнить оферту еще на 3 млрд рублей (сентябрь 2026).
В обращении находятся 7 выпусков биржевых облигаций на 30,3 млрд рублей:
• Брусника 002Р-08 #RU000A10F6Y5 Доходность: 23,30%. Купон: 21,25%. Текущая купонная доходность: 20,87% на 2 года 8 месяцев.
• Брусника 002Р-04 #RU000A10C8F3 Доходность: 23,20%. Купон: 21,50%. Текущая купонная доходность: 21,17% на 1 год 11 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ГК Самолет БО-П18 #RU000A10BW96 (26,22%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 #RU000A10FC96 (18,87%) А- на 2 года 9 месяцев
• АБЗ-1 002P-06 #RU000A10EW51 (18,92%) А- на 2 года 7 месяцев с амортизацией
• Софтлайн 002Р-02 #RU000A10EA08 (18,42%) А- на 2 года 4 месяца
• ИЭК Холдинг 001Р-05 #RU000A10FGE6 (17,91%) А- на 2 года 3 месяца
• Сэтл Групп БО 002P-07 #RU000A10EK06 (17%) А- на 1 год 6 месяцев
• реСтор 001Р-03 #RU000A10E7K3 (18,96%) А- на 1 год 5 месяцев
По итогу: Даже в непростых макроэкономических условиях отчет эмитента за 2025 год выглядит уверенно. Компания демонстрирует рост, несмотря на высокую ставку, хотя долговая нагрузка при этом ожидаемо увеличивается. Риски сохранены, поэтому бумага скорее для тех, кто готов держать руку на пульсе и следить за квартальными цифрами.
Что тревожит: рынок недвижимости остывает, льготная ипотека уходит, а это прямой риск для выручки и обслуживания долга. Отчет компании за 1 полугодие 2026 года ожидается в конце августа.
Доходность нового выпуска выглядит привлекательно на фоне других эмитентов. Ориентир — примерно на уровне старых бумаг, фактически рядом с Брус 2Р08 (дюрация похожая, купон 21,25%). Логично ждать, что ставку попытаются зафиксировать около этих значений. Если предложат выше — появится неплохой спекулятивный потенциал. В облигационном портфеле у меня 2Р-04, и перекладываться в свежий выпуск не планирую.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.
В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.
Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.
GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.
Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.
Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.
Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.
Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.
Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.
Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.
Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев
«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.
Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.
• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.
• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.
При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.
АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев
АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).
Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.
В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.
Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Облигации для тех, кто не любит сюрпризы: топ-12 выпусков с понятным риском
ЦБ на апрельском заседании опустил ставку до 14,5% и дал ясный сигнал: ужесточение политики остаётся в силе. Инфляция замедляется, но риски роста цен по-прежнему высоки. А значит, регулятор будет снижать ставку очень аккуратно. На этом фоне сейчас есть смысл фиксировать высокую доходность в корпоративных облигациях на длительный срок.
Предлагаю на сегодня рассмотреть подборку облигаций с фиксированным купоном, которые сочетают высокую доходность с умеренным риском: без оферт и амортизации долга.
Из актуального:• Обзор облигационного портфеля на 2026 год• Подборка валютных облигаций с ежемесячным купоном• Подборка высокодоходных флоатеров на 2026 год• Топ длинных ОФЗ: купон каждый месяц для стабильного пассивного дохода
📍 Основные преимущества такой стратегии:
• Фиксация доходности. Вы получаете гарантированную высокую ставку на весь срок, пока действует облигация.
• Потенциал роста цены. При падении процентных ставок в экономике цена ваших облигаций на бирже будет расти, позволяя заработать на их продаже.
• Выгодный выход. Досрочная продажа не ведет к потере процентов — инвестор получает весь доход, накопленный за время владения бумагой.
📍 Топ-12 облигаций с высоким рейтингом и сроком погашения до трех лет:
• Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность — 17,29%. Купон: 16,50%. Текущая купонная доходность: 16,21% на 3 года 4 месяца, ежемесячно
• Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность — 19,35%. Купон: 20,50%. Текущая купонная доходность: 19,12% на 3 года 2 месяца, ежемесячно
• ОДК 001P-01 $RU000A10ES32 (А+) Доходность — 16,87%. Купон: 17,00%. Текущая купонная доходность: 16,47% на 2 года 10 месяцев, ежемесячно
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (АА) Доходность — 15,11%. Купон: 14,75%. Текущая купонная доходность: 14,47% на 2 года 10 месяцев, ежемесячно
• ЭкоНива 001P-01 $RU000A10EJZ8 (А) Доходность — 16,40%. Купон: 16,75%. Текущая купонная доходность: 16,02% на 2 года 9 месяцев, ежемесячно
• Борец Капитал 001Р-05 $RU000A10EK71 (А-) Доходность — 17,54%. Купон: 18,50%. Текущая купонная доходность: 17,39% на 2 года 9 месяцев, ежемесячно
• Селектел 001P-07R $RU000A10EEZ9 (А+) Доходность — 14,59%. Купон: 15,00%. Текущая купонная доходность: 14,51% на 2 года 9 месяцев, ежемесячно
• РЖД БО 001P-44R $RU000A10C8C0 (ААА) Доходность — 14,57%. Купон: 13,95%. Текущая купонная доходность: 13,78% на 2 года 8 месяцев, ежемесячно
• Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность — 18,00%. Купон: 19,50%. Текущая купонная доходность: 18,14% на 2 года 7 месяцев, ежемесячно
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (А) Доходность — 17,92%. Купон: 20,00%. Текущая купонная доходность: 18,74% на 2 года 2 месяца, 4 раза в год
• Селигдар 001Р-08 $RU000A10DTF1 (А+) Доходность — 16,43%. Купон: 18,00%. Текущая купонная доходность: 16,97% на 2 года, ежемесячно
• Медскан 001Р-02 $RU000A10EYY0 (А) Доходность — 16,46%. Купон: 15,35%. Текущая купонная доходность: 15,26% на 2 года, ежемесячно
В планах на будущее — рассмотреть корпоративные облигации со сроком до погашения от одного года до двух лет. Найдём идеи под различные сценарии, которые позволят спокойно, без лишних нервов, зарабатывать на рынке выше, чем по банковскому депозиту.
Отдельно соберём рейтинг эмитентов с высоким риском — тех, кого лучше обходить стороной. Так что, не теряйте нас из виду, чтобы быть в курсе!
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Между BBB+ и A-: почему Глоракс интереснее конкурентов и при чём здесь ЛДВ
В новой рубрике продолжаю искать на долговом рынке бумаги с хорошим потенциалом роста. Посты будут чередоваться: с одной стороны — эмитенты, у которых есть риски дефолта, с другой — те, кто способен приятно удивить доходностью благодаря свежим отчётам или пересмотру кредитного рейтинга.
Речь сегодня пойдёт о компании Глоракс — девелопер из Санкт-Петербурга, основанный в 2014 году. За довольно короткий срок компания вошла в топ-10 застройщиков своего региона.
Главный драйвер для этого эмитента — это возможность перехода в более высокую рейтинговую категорию (A-) благодаря «Позитивному» прогнозу. Этот потенциальный апгрейд делает бумагу интересной на фоне конкурентов.
📍 Предпосылки для этого имеются: 10 апреля 2026 года НКР подтвердило рейтинг на уровне BBB+, но что важнее — изменило прогноз со «стабильного» на «позитивный».
Похожий сценарий мы уже видели на примере выпуска Софтлайн 002Р-02 #RU000A10EA08 Ещё в начале февраля 2026 года я в обзорах указывал на этот потенциал. И прогноз оправдался: 26 марта АКРА присвоило его облигациям рейтинг А-(RU) со «стабильным» прогнозом.
Когда рейтинг эмитента поднимается с BBB+ до А-, компания получает доступ к новым деньгам: её бумаги могут покупать неквалифицированные инвесторы (после теста), банкам проще давать лимиты, а ещё подключаются пенсионные фонды и другие крупные игроки. Такой апгрейд почти всегда ведёт к росту цены облигаций — рынок считает высокий рейтинг синонимом устойчивости
📍 Финансовые результаты по итогам 2025 года:
• Объем заключенных договоров: увеличился на 80%, до 219,6 тыс. кв. м.
• Продажи недвижимости в денежном выражении: выросли на 47%, до 45,9 млрд рублей, превысив собственный прогноз, данный во время IPO.
• Количество заключенных договоров: увеличилось на 111%, до 6 320 штук.
• Средняя цена квадратного метра квартир и апартаментов: составила 214 тыс. рублей благодаря смещению продаж в регионы.
В чем секрет успеха:
Всего за год с небольшим компания не просто вышла в новые города, а взрывными темпами увеличила свою стройплощадку: количество проектов выросло в 6 раз, а активное строительство — более чем вдвое.
Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения (как покупка «ЖилКапИнвеста» во Владивостоке) и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.
📍 В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей.
• Глоракс 001Р-05 #RU000A10E655 Доходность к погашению: 20,14%. Купон: 20,50%. Текущая доходность: 19,38% на 3 года 2 месяца
• Глоракс оббП04 #RU000A10B9Q9 Доходность к погашению: 20,38%. Купон: 25,50%. Текущая доходность: 22,82% на 1 год 11 месяцев
• Глоракс 001P-03 #RU000A10ATR2 Доходность к погашению: 19,75%. Купон: 28,00%. Текущая доходность: 25,90% на 9 месяцев
Теперь GloraX — единственный публичный девелопер в секторе с «позитивным» прогнозом. Причина такого решения НКР — укрепление позиций компании: в 2025 году объём строительства вырос до 770 тыс. кв. м, девелопер поднялся на 20-е место в отраслевом рейтинге, а сейчас уже на 17-м.
Что по итогу: Даже независимо от того, как решится вопрос с рейтингом, эти облигации — хороший инструмент, чтобы зафиксировать привлекательную доходность на срок более 3 лет. У них нет оферт, нет амортизации, а значит, и риска досрочного выкупа.
Кроме того, при удержании выпуска 001Р-05 от 3 лет можно получить налоговый вычет по льготе на долгосрочное владение ценными бумагами (ЛДВ), которая уменьшает налог с прибыли при продаже. Под этот сценарий увеличил их долю в портфеле до 5%.
А какие облигации на прошлой неделе покупали вы? Интересно узнать ваши мнения. Если пост оказался полезным — поддержите реакциями, так я пойму, что такие обзоры стоит продолжать.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Фиксируем доходность: подборка облигаций под цикл снижения ключевой ставки
Рынок ОФЗ перешел в активную фазу роста: индекс RGBI взлетел на 1,4% за два дня. Причина — сигналы от правительства о серьезном сокращении расходов. Для нас это маркер: бюджетный консерватизм дает ЦБ карт-бланш на снижение ставки. Следовательно, доходности падают, а котировки бумаг ползут вверх. Те, кто внимательно читает мои посты, смогли воспользоваться этой ситуацией и неплохо заработать на росте котировок, не считая полученных купонов.
Для долгосрочных инвесторов также наступает удачный момент для фиксации доходности. Пик процентных ставок, вероятно, пройден: регулятор сигнализирует о готовности смягчать денежно-кредитную политику по мере замедления инфляции. В этой логике разумно захеджироваться от будущего снижения ставок, купив облигации с фиксированным купоном сегодня.
Я собрал подборку эмитентов, чьи бумаги сейчас торгуются с премией за риск. Это знакомые рынку компании, которые я давно отслеживаю. Помимо привлекательной доходности к погашению, эти выпуски дают хороший потенциал для торговли на ожиданиях рынка: при улучшении риторики ЦБ они могут вырасти в цене, что позволит зафиксировать прибыль досрочно.
📍 Топ-14 облигаций под цикл снижения ключевой ставки:
• ГЛОРАКС 001Р-05 #RU000A10E655 (ВВВ) Доходность — 20,77%. Купон: 20,50%. Текущая купонная доходность: 19,58% на 3 года 3 месяца. Выплаты: ежемесячно
• Воксис 001P-03 #RU000A10BW39 (ВВВ+) Доходность — 24,18%. Купон: 24,00%. Текущая купонная доходность: 22,64% на 3 года 2 месяца, ежемесячно, имеется амортизация
• ГК Самолет БО-П18 #RU000A10BW96 (А-) Доходность — 22,60%. Купон: 24,00%. Текущая купонная доходность: 21,88% на 3 года 2 месяца, ежемесячно
• ЭкоНива 001Р-01 #RU000A10EJZ8 (А+) Доходность — 17,76%. Купон: 16,75%. Текущая купонная доходность: 16,62% на 2 года 11 месяцев, ежемесячно
• Борец Капитал 001Р-05 #RU000A10EK71 (А-) Доходность — 20,16%. Купон: 18,50%. Текущая купонная доходность: 18,48% на 2 года 11 месяцев, ежемесячно
• АРЕНЗА-ПРО 001P-07 #RU000A10EAB8 (ВВВ) Доходность — 18,45%. Купон: 19,00%. Текущая купонная доходность: 18,07% на 2 года 11 месяцев, ежемесячно, имеется амортизация
• Селигдар 001Р-10 #RU000A10EC22 (А+) Доходность — 17,70%. Купон: 16,65%. Текущая купонная доходность: 16,37% на 2 года 10 месяцев, ежемесячно, имеется амортизация
• Вис Финанс БО-П11 #RU000A10EES4 (А+) Доходность — 17,60%. Купон: 17,00%. Текущая купонная доходность: 16,63% на 2 года 10 месяцев, ежемесячно
• Софтлайн 002Р-02 #RU000A10EA08 (ВВВ+) Доходность — 19,25%. Купон: 19,50%. Текущая купонная доходность: 18,75% на 2 года 9 месяцев, ежемесячно
• Аэрофьюэлз 003Р-01 #RU000A10E4Y1 (А-) Доходность — 19,12%. Купон: 20,00%. Текущая купонная доходность: 18,71% на 2 года 4 месяца, 4 раза в год
• АФК Система 002P-06 #RU000A10DPW4 (АА-) Доходность — 17,26%. Купон: 17,75%. Текущая купонная доходность: 17,09% на 2 года 2 месяца, ежемесячно
• ВУШ 001P-05 #RU000A10E6D0 (А-) Доходность — 24,02%. Купон: 22,00%. Текущая купонная доходность: 21,67% на 1 год 10 месяцев, ежемесячно
• реСтор 001Р-03 $RU000A10E7K3 (А-) Доходность — 18,85%. Купон: 18,75%. Текущая купонная доходность: 18,27% на 1 год 10 месяцев, ежемесячно
• Полипласт АО П02-БО-13 #RU000A10DZK8 (А) Доходность — 18,46%. Купон: 19,45%. Текущая купонная доходность: 18,56% на 1 год 10 месяцев, ежемесячно.
📍 Главный триггер впереди — заседание ЦБ 20 марта. Рынок гадает: будет минус 0,5 п.п. или сразу 1 п.п. Пока консенсус за мягкий вариант, но все зависит от данных по инфляции и по инфляционным ожиданиям на следующей неделе.
Если цифры выйдут слабыми, рынок перепишет сценарий на более агрессивное смягчение, и ралли продолжится. Внимательно следим за новыми вводными, сейчас реакция на них будет повышенная. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Как я совмещаю ВДО и консервативные ОФЗ: отчёт по портфелю за месяц
С момента прошлого анализа облигационного портфеля прошел месяц. Самое время продемонстрировать основные сделки, которые были направлены на фиксацию высокой доходности на фоне продолжающегося цикла снижения КС.
От одного эмитента за это время избавился. Он благополучно покинул портфель, так как риск технического дефолта у него нарастает. Так что расскажу обо всём по порядку.
Мой портфель сложно назвать консервативным — в нем значительную долю занимают высокодоходные облигации (ВДО). Я осознанно иду на этот риск, опираясь на фундаментальный анализ: тщательная проверка финансовой отчетности эмитентов позволяет мне фильтровать бумаги и принимать взвешенные решения.
📍 Также инвестиционный портфель диверсифицирован под разные сценарии на рынке:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.
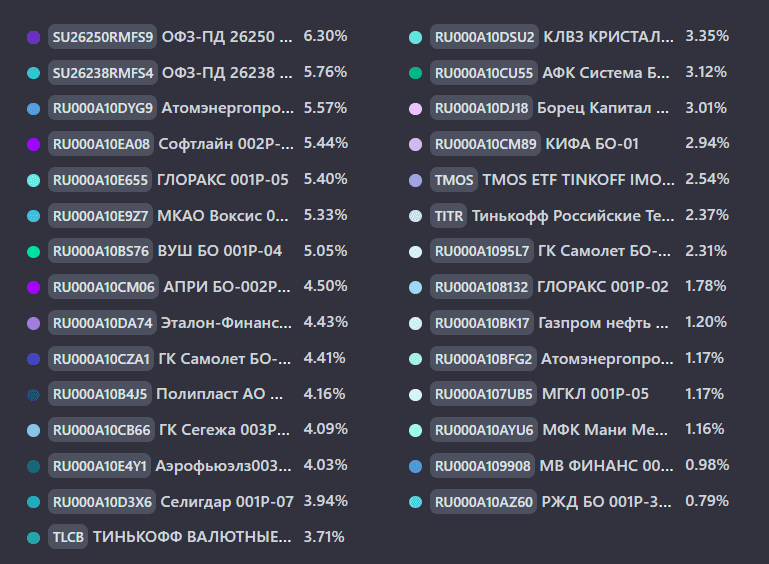
📍 На данный момент в портфеле 26 облигаций и 3 фонда:
Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и ключевым изменениям за последний месяц:
• Софтлайн 002Р-02 #RU000A10EA08 (20,22%) ВВВ+ на 2 года 9 месяцев
• Аэрофьюэлз 003Р-01 #RU000A10E4Y1 (20,24%) А на 2 года 4 месяца
• МКАО Воксис 001Р-02 #RU000A10E9Z7 (21,96%) А на 1 год 11 месяцев
📍 Увеличил долю в длинных ОФЗ:
• ОФЗ 26238 #SU26238RMFS4 (13,71%) Купон: 7,1% на 15 лет 2 месяца, торгуется от номинала 60,07%
• ОФЗ 26250 #SU26250RMFS9 (14,83%) Купон: 12% на 11 лет 3 месяца, торгуется от номинала 87,2%
Таким образом, в портфеле сочетаются две стратегии: первая — более динамичная, чувствительная к изменению ключевой ставки, что позволяет использовать ее для спекулятивной торговли; вторая — консервативная, рассчитанная на удержание.
В текущих условиях рынок предлагает интересное сочетание надежности и потенциала роста — речь про ОФЗ, которые торгуются значительно ниже номинала Подборка ОФЗ под разные стратегии.
📍 Полностью продал:
• Рольф БО 001Р-07 #RU000A10ASE2 +1,8%
Анализ отчетности РСБУ за 9 месяцев показывает ухудшение финансового положения компании. Несмотря на снижение краткосрочных обязательств, долгосрочная нагрузка резко увеличилась, а долговая нагрузка (5,88х) превысила комфортные уровни.
Что касается облигационного долга (5 млрд руб.), риски смещены во времени. Ближайшее погашение в мае 2026 года (1 млрд руб.) видится проходимым, но это лишь временная передышка. Основной вопрос — сможет ли компания рефинансировать оставшуюся часть долга в ближайшие полтора года. Ответа на него пока нет.
📍 Моя тактика проще и надёжнее: на любом серьёзном падении Мосбиржи я докупаю фонды на акции. Диверсификация вместо риска:
• #TMOS - Крупнейшие компании РФ
• #TITR - Российские Технологии
• #TLCB - Локальные валютные облигации
Общая доля фондов в структуре портфеля: 8,6%
📍 Статистика за все время:
• Текущая стоимость портфеля: 548 546,12 ₽
• Ежегодный купонный доход: 78 164,72 ₽
• Ежемесячный купонный доход: 6 513,73 ₽
• Общая доходность к погашению без учета реинвестирования купона: 19,13%
Стратегия, которая работает сама. Не требует постоянного внимания к рынку, но при этом обеспечивает надежную диверсификацию и прогнозируемую доходность.
В планах на текущий год:
• Цель: нарастить позицию в фондах акций до целевого уровня в 20%.
• Финансовая задача: ежемесячный пассивный доход 10 000 ₽.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Облигации ИЛОН-001Р-01 под 20,00% годовых. Какие скрыты риски и возможности?
Давайте знакомиться с новичком на рынке долга. Вот что удалось разузнать о компании:
ООО «ИЛОН» — быстрорастущая компания, занимающаяся оказанием фитнес-услуг и развитием собственной федеральной сети фитнес-клубов под брендом DDX Fitness с 2018 года.
Сеть DDX Fitness по состоянию на октябрь 2025 года насчитывает 116 действующих клубов в различных регионах России, в том числе 64 клуба в Москве и Московской области, еще 31 клуб находится в стадии подготовки к запуску.
📍 Параметры выпуска ИЛОН-001Р-01:
• Рейтинг: BBB+(RU) «Позитивный» от АКРА
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 20,00% годовых (YTM не выше 21,94% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата книги: 03 марта 2026
• Начало торгов: 06 марта 2026
Рейтинг надежности: Агентство АКРА 9 октября 2025 года подтвердило рейтинг эмитента на уровне "BBB+", при этом изменив прогноз со "Стабильного" на "Позитивный". Это важный сигнал: если дела пойдут так же хорошо, рейтинг могут повысить.
В таком случае бумаги компании перестанут считаться высокодоходными (ВДО) и перейдут в более надежную, инвестиционную категорию. Для инвестора это потенциальный рост ликвидности и надежности вложений.
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 9,6 млрд руб. (+87,8% г/г)
• Рентабельность EBITDA: 37%
• Чистая прибыль: 1,2 млрд руб. (рост в 3 раза г/г)
• Долгосрочные обязательства: 17,9 млрд руб. (+47,9% г/г)
• Краткосрочные обязательства: 2,4 млрд руб. (+154,3% г/г)
• Чистый долг / EBITDA: 2,3х
Но в этой красивой цифре не учтены обязательства по аренде. Если добавить их, то реальная долговая нагрузка вырастет до 3 лет. Хотя это по-прежнему считается средним уровнем (от 2 до 3), ситуация выглядит уже не такой радужной, как в отчете.
Обзор новых размещений: Брусника 002Р-06 | Балтийский лизинг БО-П22 | Селектел 001Р-07R | Электрорешения 001P-03 | АФК Система 2Р-12 и 2Р-13 | Вис Финанс БО-П11
📍 Что готов предложить нам рынок долга:
• Софтлайн 002Р-02 #RU000A10EA08 (20,80%) ВВВ+ на 2 года 9 месяцев
• Аэрофьюэлз 003Р-01 #RU000A10E4Y1 (21,17%) А- на 2 года 5 месяцев
• АБЗ-1 002Р-03 #RU000A10BNM4 (20,16%) ВВВ+ на 2 год 2 месяца, имеется амортизация
• Глоракс 001Р-04 #RU000A10B9Q9 (21,62%) ВВВ+ на 2 года
• МКАО Воксис 001Р-02 #RU000A10E9Z7 (22,32%) ВВВ+ на 1 год 11 месяцев
• реСтор 001Р-02 #RU000A10DMN0 (19,79%) А- на 1 год 9 месяцев
• Эталон Финанс 002P-04 #RU000A10DA74 (22,35%) А- на 1 год 9 месяцев
• РОЛЬФ 1Р08 #RU000A10BQ60 (24,62%) ВВВ+ на 1 год 1 месяца
По итогу: Компания демонстрирует операционный рост, но настораживает стремительное увеличение долговой нагрузки. Ключевой фактор привлекательности — финальная цена купона. Верхний диапазон ориентира сделает выпуск интересным, нижний — сведет премию за риск дебютанта к нулю.
При этом на рынке уже есть известные игроки с более высокой доходностью. Потенциал роста котировок после размещения может быть обеспечен лишь хайпом вокруг бренда, что привлечет частных инвесторов, несмотря на доходность ниже рыночной.
В участии пока не уверен. Не люблю заходить в истории, где у компании нет публичных акций в обращении на бирже, а дополнительная премия за этот нюанс практически отсутствует. Соотношение риск/доходность пока не в пользу сделки. Всех благодарю за внимание и проставленные реакции под постом.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Облигации ВИС Финанс БО-П11: 18,68% на три года, но я прохожу мимо. Что беру вместо
Группа "ВИС" - холдинг, который ведет операционную деятельность с 2000 года, работает в основном с использованием механизма государственно-частного партнёрства. За время работы компания построила около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
"ВИС" реализует инфраструктурные проекты в Московской, Новосибирской областях, Хабаровском крае, а также в Якутии, Югре и на Ямале.
📍 Параметры выпуска Вис Финанс БО-П11:
• Рейтинг: ru A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 2,5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 17,25% годовых (YTM не выше 18,68% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 26 февраля 2026
• Дата размещения: 3 марта 2026 года
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 23,1 млрд руб. (6 мес 2025)(-14,4% г/г) в 2024 году выручка была почти 50 млрд руб.
• EBITDA: 10,7 млрд. руб. (рост +15,8% г/г)
• Чистая прибыль: 1,1 млрд. руб. (-57% г/г).
• Капитал: собственный капитал 16,3 млрд руб.
• Долг: 75,8 млрд руб. (с учетом проектного долга)
• Чистый долг/EBITDA: 5,14х (было 6х)
Несмотря на высокий уровень долговой нагрузки, важно понимать структуру обязательств Группы ВИС. Часть из них — это проектные кредиты под конкретные государственно-частные проекты.
По сути, эти займы обслуживаются за счёт госбюджета и платежей государства по концессионным договорам. То есть компания возвращает их не из собственного кармана — за неё платит заказчик. Поэтому такие долги не считаются корпоративными и не несут для инвесторов прямого риска.
📍 Обзор новых размещений: Брусника 002Р-06 | Балтийский лизинг БО-П22 | Селектел 001Р-07R | Электрорешения 001P-03 | АФК Система 2Р-12 и 2Р-13
В обращении находятся 9 выпусков биржевых облигаций компании на 18,5 млрд рублей:
• ВИС ФИНАНС БО-П08 #RU000A10B2T8 Доходность: 18,47%. Купон: 24,00%. Текущая купонная доходность: 22,28% на 12 месяцев, ежемесячно.
• ВИС ФИНАНС БО П09 #RU000A10C634 Доходность: 17,82%. Купон: 17,00%. Текущая купонная доходность: 16,77% на 2 года 4 месяца, ежемесячно.
📍 Что готов предложить нам рынок долга:
• Селигдар 001Р-10 #RU000A10EC22 (18,32%) А+ на 2 года 11 месяцев, имеется амортизация
• ТрансКонтейнер П02-02 #RU000A10DG86 (17,12%) АА- на 2 года 8 месяцев
• ДельтаЛизинг 001Р-03 #RU000A10DHT7 (17,80%) АА- на 2 года 8 месяцев, имеется амортизация
• АФК Система 002P-06 #RU000A10DPW4 (17,70%) АА- на 2 года 3 месяца
• КАМАЗ ПАО БО-П20 #RU000A10EAC6 (17,02%) АА- на 1 год 11 месяцев
• А101 БО-001P-02 #RU000A10DZU7 (17,74%) А+ на 1 год 9 месяцев
Что по итогу: Основные риски здесь типичны для инфраструктурного сектора — зависимость от госфинансирования и чувствительность к ставкам, но они нивелируются статусом компании и поддержкой государства.
Да, судебные споры вокруг отдельных структур были, но головная компания чиста, а главное — стратегические стройки идут строго по графику.
Операционная деятельность стабильна, но держать руку на пульсе всё же придется: ключевые моменты для мониторинга — динамика развития бизнеса и способность компании эффективно управлять долговой нагрузкой.
В целом предложение выглядит интересно и дает определенную премию к рынку относительно рейтинга надежности эмитента. Однако в моем портфеле уже есть альтернатива — облигации Софтлайн 002Р-02 $RU000A10EA08 с фиксированным купоном 19,5% и сроком 2 года 9 месяцев. На их фоне новый выпуск Вис Финанс проигрывает в доходности. Для консервативной стратегии более предпочтительным видится вариант от Селектел 001Р-07R с купоном до 16,6% на 3 года. Всех по традиции благодарю за прочтение и поддержку постов.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией