Поиск

MMK, КЭАЗ И ЭТМ подписали соглашение о сотрудничестве

На выставке «Металл-Экспо 2026» Магнитогорский металлургический комбинат, Курский электроаппаратный завод и Торговый дом «Электротехмонтаж» подписали соглашение о стратегическом сотрудничестве.

Компании договорились развивать импортозамещение электротехнического оборудования и укреплять кооперацию в инфраструктурных проектах.

Стороны намерены сформировать долгосрочный технологический альянс, выстроить устойчивую цепочку поставок критически важного электротехнического оборудования и обеспечить технологическую независимость производственного цикла.

Документ определяет порядок согласования сроков производства и поставки оборудования КЭАЗ для ММК, а также условия его гарантийного и сервисного обслуживания.

«Импортозамещение в области электротехнического оборудования и создание надёжных цепочек поставок в этой сфере – важная задача для бесперебойной работы нашего металлургического комплекса. Уверен, что подписанное соглашение объединит компетенции металлургов и электротехников и создаст надежный задел для стабильного развития наших компаний на годы вперед», – подчеркнул коммерческий директор ПАО «ММК» Алексей Кузьмин.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-keaz-i-etm-podpisali-soglashenie-o-sotrudnichestve/

$magn
#mmk #ммк


MMK, КЭАЗ И ЭТМ подписали соглашение о сотрудничестве

ММК - еще один штрих к положению дел в отрасли

Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.

💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.

На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.

📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.

Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.

💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.

В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)

ММК - еще один штрих к положению дел в отрасли

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
Подпишитесь — чтобы не пропустить! 🔔
И помните: ваши деньги и будущее — ваша ответственность! 💪💰
$X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
#работа #будущее #сокращения #финансы

ММК пятый год подряд получил высший рейтинг нефинансовой отчетности AK&M

Рейтинговое агентство AK&M подтвердило Магнитогорскому металлургическому комбинату рейтинг RESG 1. Это означает, что уровень раскрытия компанией информации об устойчивом развитии соответствует высшему.

Нефинансовая отчётность ММК за 2025 год получила 102,2 балла из 106,4 возможных. Эксперты зафиксировали полноту данных, качество их структурирования и высокий уровень раскрытия информации.

В отчёте отражены результаты реализации Стратегии развития Группы ММК до 2025 года, включая работу по повышению безопасности труда, развитию персонала и снижению воздействия на окружающую среду. Новая стратегия до 2035 года продолжает этот курс. Среди приоритетных направлений – «Лидер безопасной металлургии», «Бережное отношение к окружающей среде», «Лучший работодатель в отрасли».

Отдельно эксперты отметили вклад ММК в развитие комфортной городской среды в Магнитогорске. Комбинат как крупнейший работодатель региона реализует широкий спектр благотворительных программ, поддерживает социальные объекты и городскую инфраструктуру.

Высшая оценка AK&M пятый год подряд подчёркивает системную работу ММК по интеграции принципов устойчивого развития в стратегию и операционную деятельность.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-pyatyy-god-podryad-poluchil-vysshiy-reyting-nefinansovoy-otchetnosti-ak-m/

$magn
#mmk #ммк


ММК пятый год подряд получил высший рейтинг нефинансовой отчетности AK&M

Отчётность ММК в сфере устойчивого развития – в числе лучших в России

ММК третий год подряд становится лауреатом конкурса годовых отчётов Московской биржи. В этом году Группа вошла в тройку лучших в номинации «Лучший отчёт об устойчивом развитии». Группа ММК также стала призёром в номинации «Лучший годовой отчет компании с капитализацией более 200 миллиардов рублей». Эксперты отметили полноту данных, прозрачность и соответствие российским и международным стандартам.

Отдельный раздел интегрированного годового отчёта ММК посвящён экологическим проектам, социальным программам для сотрудников и общественно значимым инициативам. Достоверность информации подтверждена независимой аудиторской проверкой.

«Оценка жюри конкурса подтверждает высокий уровень качества нашей отчётности в области устойчивого развития. Для нас важно, чтобы инвесторы, партнёры, сотрудники и жители регионов присутствия могли оценить результаты наших природоохранных проектов и социальных программ. Поэтому мы уделяем значительное внимание полноте данных и понятному изложению. Такая открытость помогает укреплять доверие к ММК как одной из крупнейших компаний в Уральском федеральном округе и одному из лидеров отечественной металлургии», – рассказала директор по устойчивому развитию и связям с инвесторами ПАО «ММК» Ярослава Врубель.

Конкурс годовых отчётов Мосбиржи проводится уже 29 лет. Их оценивают эксперты и представители финансового рынка, инвестиционных и консалтинговых компаний, банков и рейтинговых агентств.

Подробнее:
https://mmk.ru/ru/press-center/news/otchetnost-mmk-v-sfere-ustoychivogo-razvitiya-priznana-odnoy-iz-luchshikh-v-rossii/

$magn
#mmk #ммк


Отчётность ММК в сфере устойчивого развития – в числе лучших в России

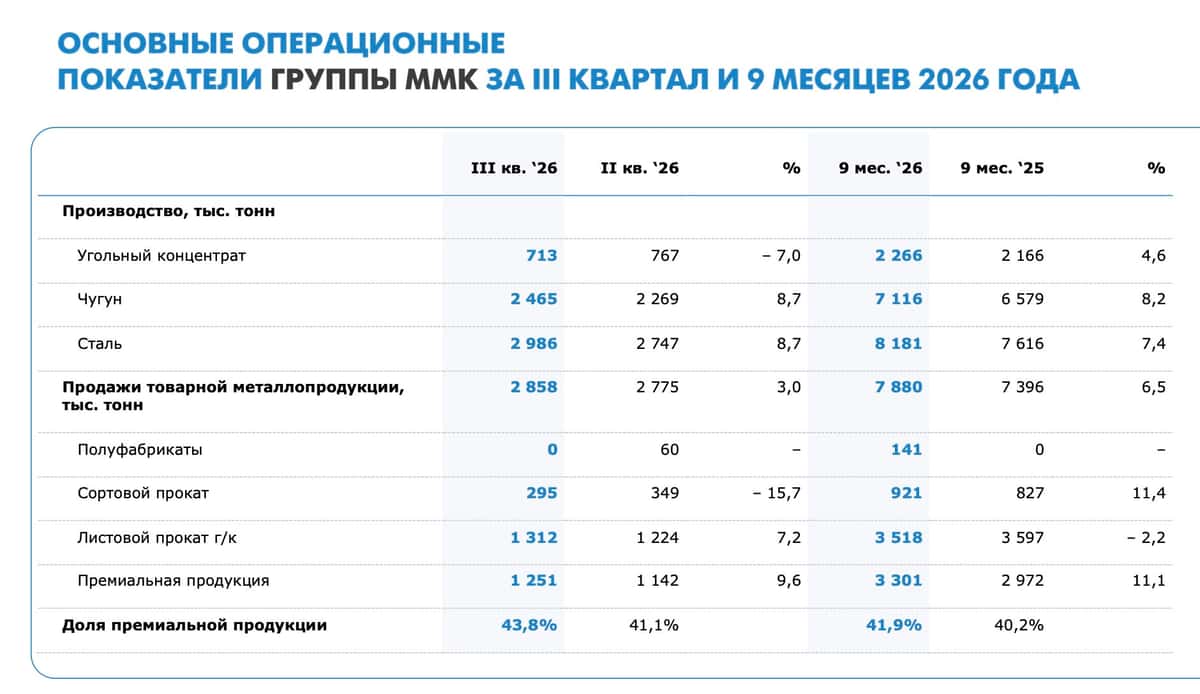
Операционные результаты Группы ММК за 3 Квартал и 9 месяцев 2026 г.

ПАО «Магнитогорский металлургический комбинат» («ММК», или «Группа») (MOEX: MAGN), объявляет операционные результаты за III квартал и 9 месяцев 2026 года.

Основные показатели за III квартал 2026 года к II кварталу 2026 года

• Выплавка чугуна выросла на 8,7% относительно II квартала 2026 года и составила 2 465 тыс. тонн, отражая запуск доменной печи №7 в августе 2026 года после проведенного капитального ремонта.
• Производство стали выросло на 8,7% относительно II квартала 2026 года, до 2 986 тыс. тонн.
• Продажи металлопродукции Группы составили 2 858 тыс. тонн., увеличившись относительно II квартала 2026 года на 3,0%, отражая сезонный рост спроса на металлопродукцию. Продажи премиальной продукции выросли на 9,6% относительно II квартала 2026 года и составили 1 251 тыс. тонн, что обусловлено ростом продаж х/к и проката с покрытием на фоне активизации спроса со стороны строительной отрасли. Доля премиальной продукции в портфеле продаж выросла на 2,7 п.п. и составила 43,8%.
• Объем производства угольного концентрата составил 713 тыс. тонн, сократившись на 7,0% относительно II квартала 2026 года.

Основные показатели за 9 месяцев 2026 года к 9 месяцам 2025 года

• Выплавка чугуна выросла на 8,2% относительно 9 месяцев 2025 года, до 7 116 тыс. тонн, в связи с меньшим объемом капитальных ремонтов в доменном переделе.
• Производство стали составило 8 181 тыс. тонн, увеличившись на 7,4% относительно 9 месяцев 2025 года.
• Продажи металлопродукции по Группе за 9 месяцев 2026 года выросли на 6,5% относительно аналогичного периода прошлого года, до 7 880 тыс. тонн, преимущественно отражая увеличение продаж премиальной продукции, полуфабрикатов и сортового проката. Продажи премиальной продукции выросли на 11,1% относительно 9 месяцев прошлого года, до 3 301 тыс. тонн, в основном в связи с увеличением продаж х/к и проката с покрытиями, а также трубной продукции.
• Производство угольного концентрата выросло на 4,6% относительно 9 месяцев 2025 года, до 2 266 тыс. тонн.

С полной версией пресс-релиза можно ознакомиться здесь: http://mmk.ru/upload/news_docs/Trading_update_Q3_2026_RUS.pdf

$magn
#mmk #ммк

Операционные результаты Группы ММК за 3 Квартал и 9 месяцев 2026 г.

ММК-МЕТИЗ освоил выпуск оцинкованной канатной проволоки диаметром 2,7 мм

Завод изготовил и отгрузил заказчику первую партию оцинкованной канатной проволоки диаметром 2,7 мм. Ранее продукцию такого диаметра на ММК-МЕТИЗ не производили. Освоить новый типоразмер удалось благодаря оптимизации технологического процесса и настройке волочильных агрегатов.

Новинка предназначена для производства стальных канатов и тросов, которые применяют в подъёмно-транспортном оборудовании, судостроении, горной добыче, строительстве и других отраслях.

Проволока имеет цинковое покрытие группы Ж и высокий показатель прочности. Продукцию поставляют клиенту в мотках типа Z-2 для дальнейшей переработки. Освоение нового диаметра расширяет ассортимент ММК-МЕТИЗ и возможности предприятия по выполнению заказов потребителей.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-metiz-osvoil-vypusk-otsinkovannoy-kanatnoy-provoloki-diametrom-2-7-mm/

$magn
#mmk #ммк


ММК-МЕТИЗ освоил выпуск оцинкованной канатной проволоки диаметром 2,7 мм

ММК обеспечивает более 60% потребности российского автопрома в металле

Об этом на IV Международной конференции «Рынки металлопроката: продажи, производство, стратегия» в Москве сообщил начальник управления маркетинга и технической поддержки ММК Денис Черненко. После слабого начала года потребление металла в России постепенно восстанавливается за счёт отложенного спроса и низких запасов, а автопром в 2026 году вернулся на траекторию роста.

ММК – лидер по поставкам металлопродукции для автомобильной отрасли. Компания предлагает широкую линейку: от горячекатаного проката до проката с покрытием и с высоким классом прочности.

Для технических специалистов разработан новый сервис – «Интерактивный каталог металлопродукции для предприятий автомобильной промышленности», который позволяет в реальном времени подбирать материалы для деталей грузовых и легковых автомобилей и колёсных дисков.

Среди новых решений – прокат с коррозионностойким покрытием MAGProtect на основе сплава цинка, алюминия и магния, а также оцинкованный прокат с декоративным рисунком SteelArt Design, выпускаемый на площадке ММК-ЛМЗ и не имеющий аналогов в России.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-obespechivaet-bolee-60-potrebnosti-rossiyskogo-avtoproma-v-metalle-/

$magn
#mmk #ммк

ММК обеспечивает более 60% потребности российского автопрома в металле

Новая продукция ММК. Комбинат начал выпускать прокат из атмосферостойкой стали

ММК освоил технологию производства продукции из атмосферостойкой стали, устойчивой к коррозии под воздействием окружающей среды. Главное преимущество такого металла – на его поверхности формируется защитная плёнка (патина), которая препятствует проникновению кислорода и предотвращает окисление.

Прокат из атмосферостойкой стали можно использовать в мостостроении, судостроении, промышленном и гражданском строительстве, а также в архитектуре и благоустройстве. Благодаря защитным свойствам металла изделия из него не требуют окраски и дополнительной антикоррозионной обработки. Эстетическая составляющая тоже присутствует: патина придаёт продукции характерную бархатистую фактуру.

ММК производит из атмосферостойкой стали горячекатаный, горячекатаный травленый и холоднокатаный прокат в рулонах и листах. Продукция соответствует стандарту ASTM A606/A606M-25.

$magn
#mmk #ммк

Новая продукция ММК. Комбинат начал выпускать прокат из атмосферостойкой стали

Новый кроссовер – из магнитогорской стали для LADA Azimut

На АВТОВАЗе начали серийное производство нового кроссовера LADA Azimut. ММК выпускает для модели горячеоцинкованный автолист. Кузов автомобиля, включая крышу и моторный отсек, полностью оцинкован. Все лицевые детали имеют двухстороннее цинковое покрытие для защиты от коррозии.

ММК и АВТОВАЗ являются стратегическими партнёрами. Продукция Магнитки используется также при производстве LADA Vesta и LADA Aura, а комбинат обеспечивает более 80% потребности автопроизводителя в металлопродукции.

«В фокусе нашего взаимодействия – освоение перспективных видов металлопродукции для автопроизводства и определение дополнительных характеристик металлопроката для перспективных моделей. Я уверен, что новый кроссовер наших тольяттинских партнёров, изготовленный из магнитогорского металла, позволит потребителю получить качественный и надёжный российский автомобиль», – отметил председатель совета директоров ПАО «ММК» Виктор Рашников.

$magn
#mmk #ммк

Новый кроссовер – из магнитогорской стали для LADA Azimut

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

Около 400 млн рублей ММК сэкономил в первом полугодии 2026 года на снижении энергозатрат

За счёт чего? Во-первых, благодаря оптимизации потребления закупаемой электроэнергии – это направление принесло максимальный эффект. Во-вторых, благодаря выполнению энергосервисных договоров. В-третьих, в связи с уменьшением расхода ресурсов на предприятиях Группы.

В первом полугодии удельная энергоёмкость стали снизилась на 5%, потребление природного газа – на 4%, а утилизация коксового газа выросла на 11%.

В период с января по июнь 2026 года сотрудники Группы ММК подали 464 энергоэффективные идеи, 88 из которых уже внедрены. Эффект от использования чат-бота «Регистрация потерь ТЭР» составил 18 млн рублей – столько же, сколько за весь 2025 год.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-v-pervom-polugodii-2026-goda-sekonomil-okolo-400-mln-rubley-rubley-na-snizhenii-energozatrat/


$magn
#mmk #ммк

Около 400 млн рублей ММК сэкономил в первом полугодии 2026 года на снижении энергозатрат

ММК официально зарегистрировал первый для Южного Урала климатический проект

Он включён в Национальный реестр углеродных единиц. До конца 2035 года проект предусматривает сокращение выбросов парниковых газов более чем на 11 млн тонн CO₂-эквивалента или около 10% от общего объёма сокращений выбросов парниковых газов, зарегистрированных в реестре по всей России.

Основной вклад в снижение выбросов даст комплекс коксовой батареи №12, введённый в эксплуатацию в 2024 году. Здесь применяют сухое тушение кокса: полученное тепло преобразуют в перегретый пар, который вырабатывает до 40 МВт электроэнергии на двух турбогенераторах. Это покрывает собственные потребности комплекса и снижает потребление электроэнергии из Единой энергетической системы России.

«Декарбонизация для ММК является важным аспектом устойчивого развития. Мы поддерживаем глобальные усилия по предотвращению климатических изменений и внедряем лучшие практики по снижению выбросов парниковых газов. Ключевыми направлениями нашей работы в данной области являются повышение энергоэффективности и модернизация производственных процессов», – отметил генеральный директор ПАО «ММК» Павел Шиляев.

Проекты по сокращению выбросов парниковых газов реализуются в рамках экологической политики компании, снижение воздействия на климат – приоритетное направление.

Подробнее:
https://mmk.ru/ru/press-center/news/klimaticheskiy-proekt-mmk-zaregistrirovan-v-natsionalnom-reestre-uglerodnykh-edinits/

$magn
#mmk #ммк

ММК официально зарегистрировал первый для Южного Урала климатический проект

Ставка постояла — рынок подёргался.

Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.

Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.

А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.


🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.


$ROSN $TATN $MAGN $AFKS $OZON $RTKM

Ставка постояла — рынок подёргался.

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

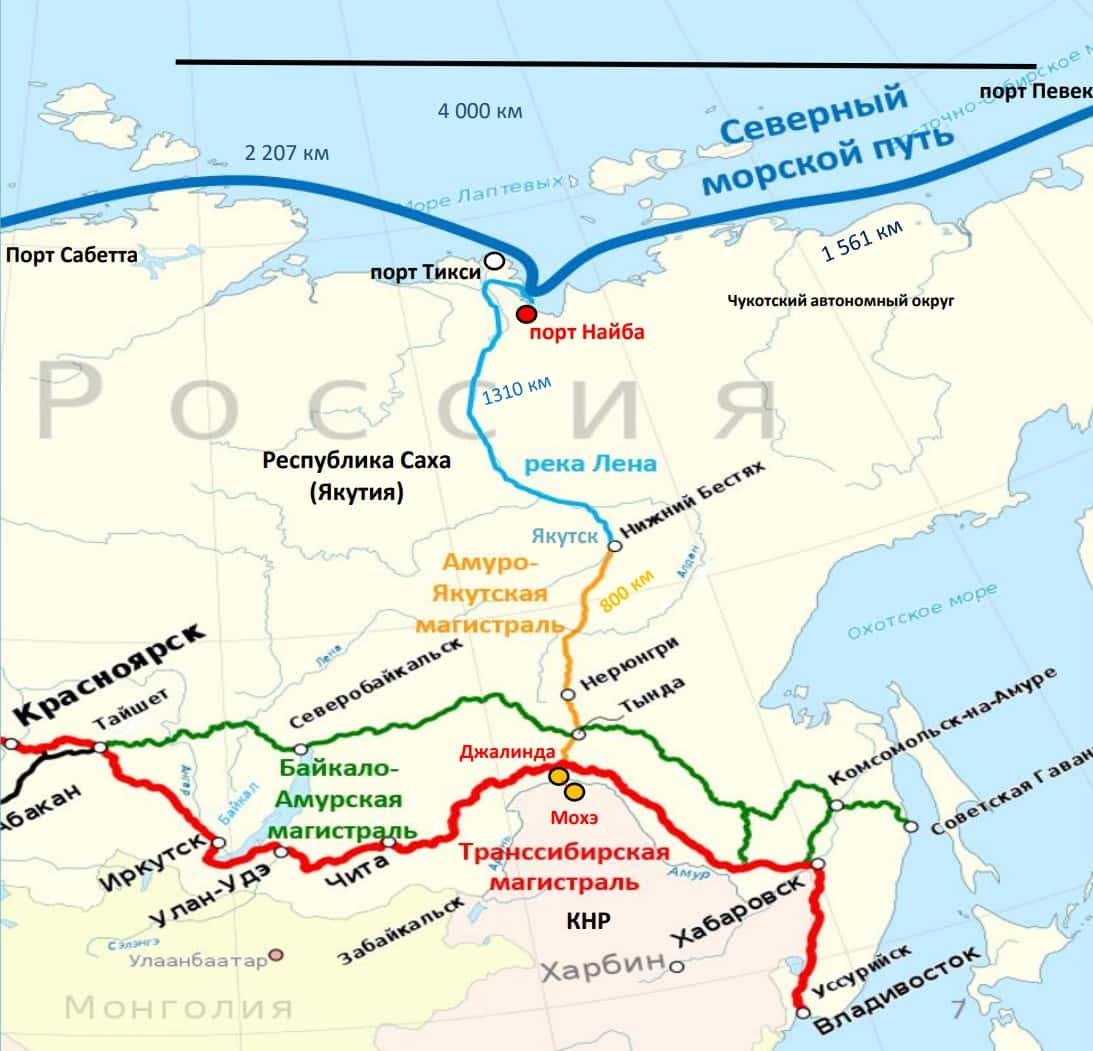
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

• Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

• Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

• Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

• Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

• ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

•
#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?