Поиск
Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО
Тикер: #LSNG, #LSNGP
Текущая цена: 13.91 (АО), 339.75 (АП)
Капитализация: 150.3 млрд
Сектор: Электросети
Сайт: https://rosseti-lenenergo.ru/shareholders/open_info/
Мультипликаторы (LTM):
▫️ P/E - 3.85
▫️ P/BV - 0.61
▫️ P/S - 0.97
▫️ ROE - 15.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.59
▫️ Акт/Обяз - 3.45
Что нравится:
▫️ рост выручки на 17.7% г/г (68.5 → 80.6 млрд);
▫️ чистая денежная позиция осталась снизилась на 21% п/п (20.6 → 16.3 млрд), но все равно выше прошлых лет;
▫️ нетто фин доход вырос на 9.6% п/п (2.4 → 2.6 млрд);
▫️ чистая прибыль увеличилась на 19.8% г/г (20.4 → 24.5 млрд);
▫️ деб. задолженность снизилась на 22.3% г/г (10.4 → 8.1 млрд);
▫️ очень хорошее соотношение активов и обязательств.
Что не нравится:
▫️ уменьшение FCF на 86.7% г/г (5.9 → 0.8 млрд);
Дивиденды:
Выплата 10% от чистой прибыли по РСБУ на привилегированные акции. По обычным акциям выплата в 50% скор. чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.
По данным сайта Доход ожидается дивиденд на привилегированные акции в размере 42.09 руб (ДД 12.39% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 1.7% г/г (17.9 → 18.3 млрд кВт* ч). Уровень потерь 9.78% за 1 полугодие самый низкий с 2022 года (ранее данные не анализировались). Рост тарифа в среднем составил +14.4% г/г (3403 → 3893 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +16.3% (61.1 → 71.1);
▫️ технологическое присоединение +28% (6.3 → 8.1);
▫️ прочее +9.9% (1.1 → 1.2);
Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла за счет улучшения операционной рентабельности с 35.2 до 37.4%. Отчасти это связано с ростом прочих доходов (0.8 → 1.2 млрд). Но с другой стороны, в отчетном полугодии получено меньше нетто фин дохода (3.3 → 2.6 млрд). Хотя это ожидаемо с учетом снижения ключевой ставки. Стоит ожидать дальнейшего уменьшения нетто фин доход вслед за снижением процентных ставок по депозиту.
FCF просела на фоне более слабой динамики OCF (+0.8% г/г, 30.7 → 30.9 млрд) в сравнении с кап. затратами (+21.8% г/г, 24.8 → 30.2 млрд).
Чистая денежная позиция уменьшилась, несмотря на снижение общего долга. Денежные средства "ушли быстрее".
В соответствии с последней версией ИПР за 2026 год планируется заработать 40 млрд. По МСФО за полугодие план выполнен на 61.1%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 3.76 и дивиденд в районе 42.89 руб (ДД 12.62%). Если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Ленэнерго хорошая, стабильная и понятная по дивидендам история (в отличии от других "дочек" Россети здесь хорошо просчитывается выплата по префам). Также в моменте плюсом является наличие денежной "подушки". При этом оценка у компании по P/E самая дорогая из всех адекватных компания холдинга, а по P/BV уступает только Волге. Потенциальная дивидендная доходность за 2026 год тоже уже не самая "вкусная" (у Мос. региона и Центра и Приволжья она выше), но если верить в ИПР за 2027 года, то там доходность Ленэнерго уже выше остальных (без учета рисковых Центра и Северо-Запада).
Привилегированные акции держу в портфеле с долей 6.29% (лимит - 4%).
Прогнозная справедливая стоимость - 17.5 руб (АО), 423 руб (АП).
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Я не жадный, но денег не дам)
🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ
Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»
И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡
Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.
Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅♂️
Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.
Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.
⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!
А вы даёте деньги в долг? 👇
🔹 Случайная подборка акций из моего текущего портфеля:
🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу
📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉
#инвестиции #акции #финансы
Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?
Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.
Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.
В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:
• Сбер банк #SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.
• ДОМ РФ #DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.
• Икс 5 #X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.
• Хэдхантер #HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.
• Московская биржа #MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.
• Ростелеком #RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.
• Транснефть - привилегированные акции #TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.
• Совкомбанк #SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.
• Мать и дитя #MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.
• Россети Ленэнерго (префы) #LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.
Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.
Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Глоток воздуха или новый нырок: главная дилемма пятницы
Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.
Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.
Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.
Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.
Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.
Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.
Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.
Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.
А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.
Из корпоративных новостей:
МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.
Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.
Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.
• Лидеры: МГКЛ #MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).
• Аутсайдеры: СПБ Биржа #SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).
03.07.2026 - пятница
• #MGKL Операционные результаты за 6М 2026 года
• #USBN последний день с дивидендом 0.01999252 руб
• #MSRS закрытие реестра по дивидендам 0.1865 руб
• #NKHP последний день с дивидендом 10.08 руб
• #RDRB последний день с дивидендом 4.75 руб
• #DIOD последний день с дивидендом 0.3 руб
• #SIBN последний день с дивидендом 28.11 руб
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
В слове «Аналитик» главное — правильно расставить акценты, знаете...
Врать не буду, снижения на 0,25% я не ожидал. Всё-таки был уверен, что мы уйдём в минус 0,5%. Некоторые даже утверждали, будто падение составит целый 1%.
В качестве превью скажу так: рассказы про снижение к концу года до 10–12% я вижу, наверное, ещё с прошлого года. И также замечаю со стороны аналитиков какие-то необоснованные «розовые очки». Неясно мне только одно… Куда они смотрят? На одной конференции, а точнее — на Ярмарке эмитентов, один из спикеров сказал мне: «Я люблю цифры, а не вот эти дилетантские разговоры о житейском. Я люблю говорить о цифрах».
А я вот как раз люблю разговоры о житейском. Какого, простите, хУденького, умничать цифрами, если обстоятельства говорят сами за себя? Мы живём в рамках очень специфической экономической ситуации, причём уже несколько лет. Как можно не понимать очевидного? Даже когда активные события закончатся, неужели вы правда верите, что все резко станет хорошо? В резкий отскок рынка — я верю, под это набираю акции понемногу. Но есть такое слово — ПОСЛЕДСТВИЯ. Последствия многолетней, адаптированной под ВПК экономики, на мой взгляд, очевидны как белый день. Никакого резкого снижения инфляции лично я не вижу, просто не понимаю, за счёт чего это должно произойти.
Данные на сегодня такие:
• Инфляция 5,3% (я вижу 20%: по НПЗ долбят, и пока не похоже, что это прекратится).
• Ставка ЦБ 14,25% (осторожное снижение на четверть процента говорит о том, что «заставили»). Условно, ЦБ уже будто и пространства для снижения не видит, но сказали «надо».
В общем-то, цитата из выступления ЦБ:
«Однако проинфляционные риски на будущее заметно выросли».
Эльвира также сказала, что дальнейшее снижение — под вопросом. Как я и говорил ранее, ни о каких резких движениях речи идти не может. Справедливости ради, наши конечно стараются. Но факт есть факт: ни одна страна не может перманентно находиться в состоянии активного конфликта, получать удары по основной (нефтяной) отрасли и при этом показывать экономический рост. Это уже за гранью здравого смысла. Всякие там ставки вроде 7% — не увидим мы ещё очень долго. Эра таких ставок закончилась.
Даже когда фаза активных действий завершится, сами знаете откуда вернутся люди, которые повлияют и на рынок труда, и на инфляцию — деньги нужно будет куда-то девать. Читаю я пресс-релиз ЦБ: «спрос восстанавливается, бла-бла-бла…» Аж трясёт, что там и куда восстанавливается. Я работаю в B2B, общаюсь с сотнями людей из разных отраслей. Проблемы — практически везде. Роста я не вижу.
Что касается моей личной стратегии: я по-прежнему делаю акцент на активах, которые приносят стабильный денежный поток. На ОФЗ смотрю разве что на ИИС, и то в небольшом количестве. В остальном у меня чёткое понимание, что инфляцию они не покрывают, хоть ты тресни.
Акции придерживаю на случай «ракеты», но тоже ориентируюсь на дивидендные: Сбер, Т-Технологии, Мосбиржа, Транснефть, Норникель, Дом.РФ, Роснефть, Россети Ленэнерго (префы), Яндекс. Выше 10% от портфеля долю акций поднимать пока не планирую совсем.
Формирование Валютной и золотой подушки - выношу себе на раздумья.
Не ИИР
Не призыв к действию
Субъективное мнение, основанное на информации из открытых источников и личных наблюдений.
😇Больше новостей, житейского об инвестициях и финансах - в МОИХ БЛОГАХ!
Подпишитесь, чтобы не пропустить! 😎
$SBER $SBERP $T $MOEX $TRNFP $GMKN $DOMRF $ROSN $LSNGP $YDEX
#инвестиции #что_делать #новичкам #акции #инфляция #центральныйбанк #облигации
Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?
Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?
Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.
Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.
Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.
Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.
Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:
• Норникель #GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.
• Полюс #PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.
• ФосАгро #PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.
Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.
К негативным факторам:
• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).
• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.
Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.
Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.
Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.
Лидеры: ЮГК #UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).
• Аутсайдеры: Татнефть-ао #TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).
16.06.2026 - вторник
• #LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
• #HNFG — Операционные результаты за 5 месяцев 2026 года
• #MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
• #LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Инвест челледж
10.06.26 Супер челлендж - продолжается
(Хотя и со скрипом)
🚀 Мой публичный челлендж «черепахо-инвестиции» 🐢
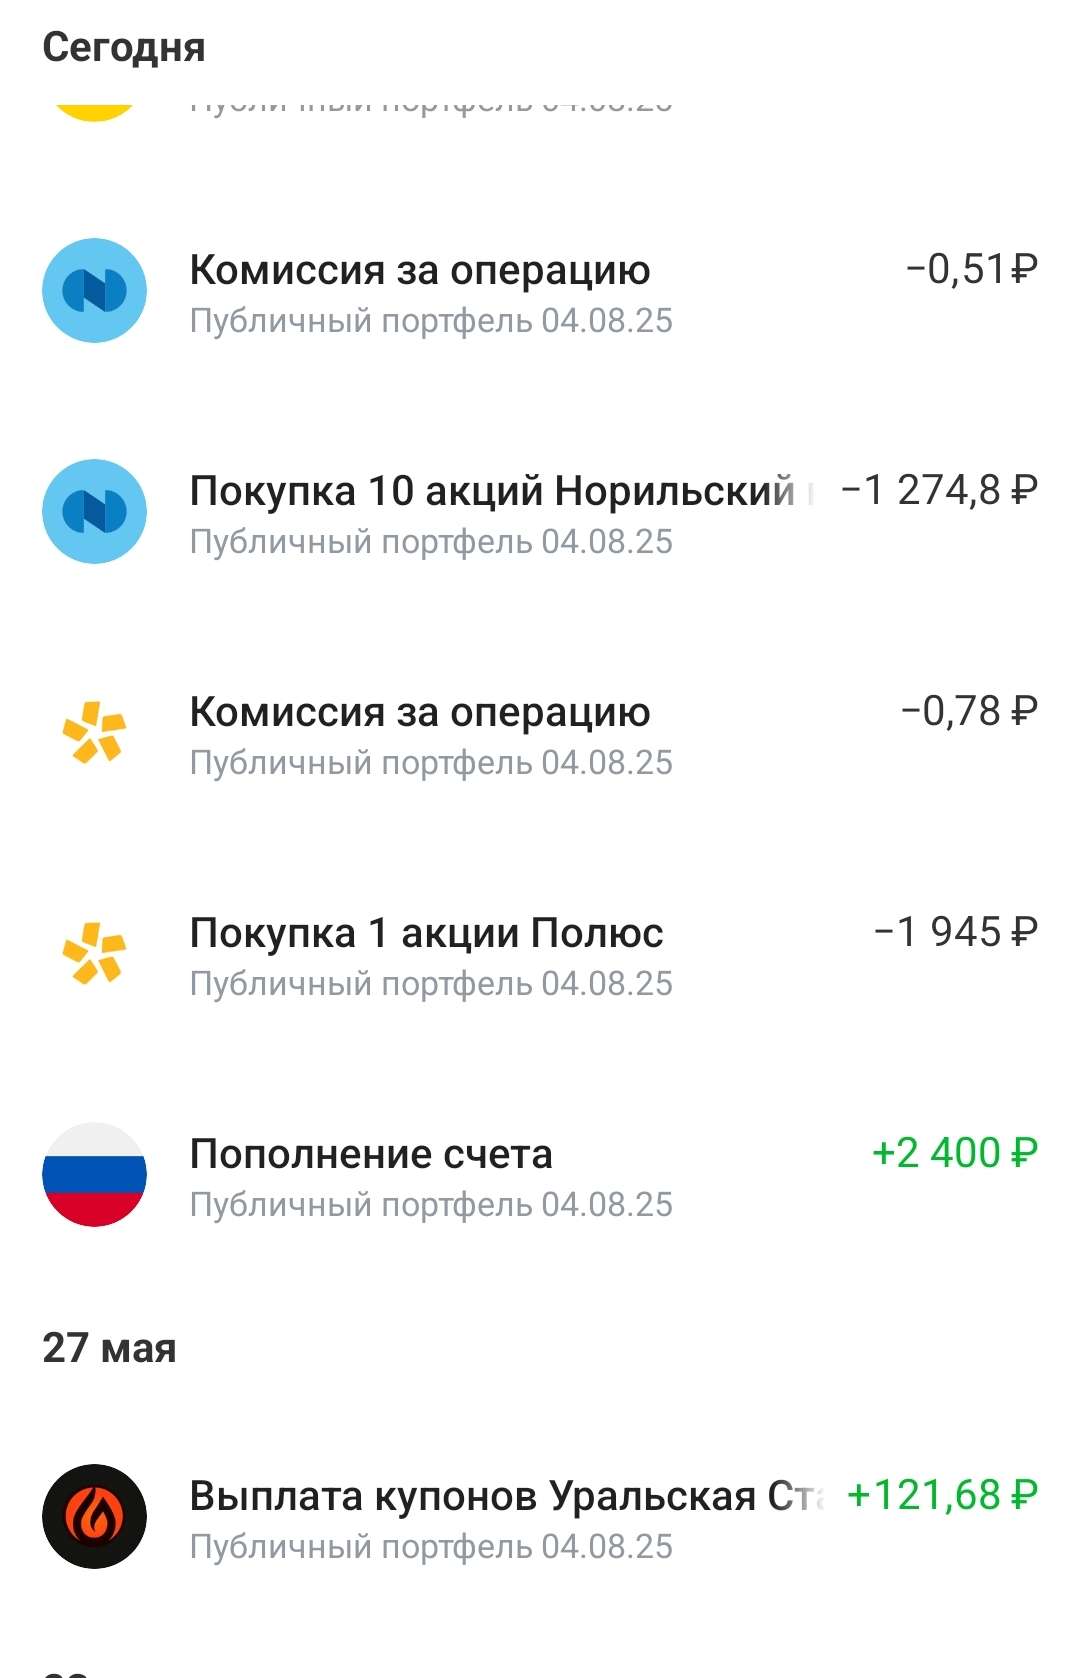
Со «скрипом», но продолжается. «Денег нет, но вы держитесь». Это цитата великого известного человека 😅 Вот у меня как раз таки сейчас примерно так. Прошлое пополнение моего счета было аж 23.05.25 . Хотя я и планировал инвестировать каждую неделю по 2500 ₽.
Никогда не думал, что снова так упаду в доходе, но как есть 😥 Основная работа сменилась, и на фоне кризиса практически нет процента с продаж. Плюс отвалились пара проектов, которые приносили деньги. Источники дохода поубавились, а с ними и денежные поступления сильно упали. Так что теперь инвестировать стало сложнее. 😓
Вдобавок ко всему возникли проблемы с авто, с зубами, в быту... Короче, вот собственно для чего я инвестирую. Неприятно, тяжковато, но не критично. За счёт поступлений с рынка кое-как стараюсь всё-таки выкроить деньги. 💪
И вот настал наконец момент: «Пора!» — думаю. И снова докидываю на публичный счёт 🎉 В этот раз получается, что я должен закинуть за 3 недели: с 25 по 29 мая, с 01 по 05 июня и текущую с 8 по 12 июня (по рабочим дням удобнее ориентироваться). Учитывая, что я обычно исхожу из 2500 в неделю +/-100-200₽, тут решил добавить 2612 в сумме и 5000 взял на маржиналку. 💸
Кстати, недавно ещё купонами от Уральской стали $RU000A10CLX3 пришёл 121 рубль — их, конечно, тоже в реинвест. 📈 Из облигаций в этом портфеле ещё Селигдар (1 шт.). Остальное — акции. 📊
10.06.26 Купил:
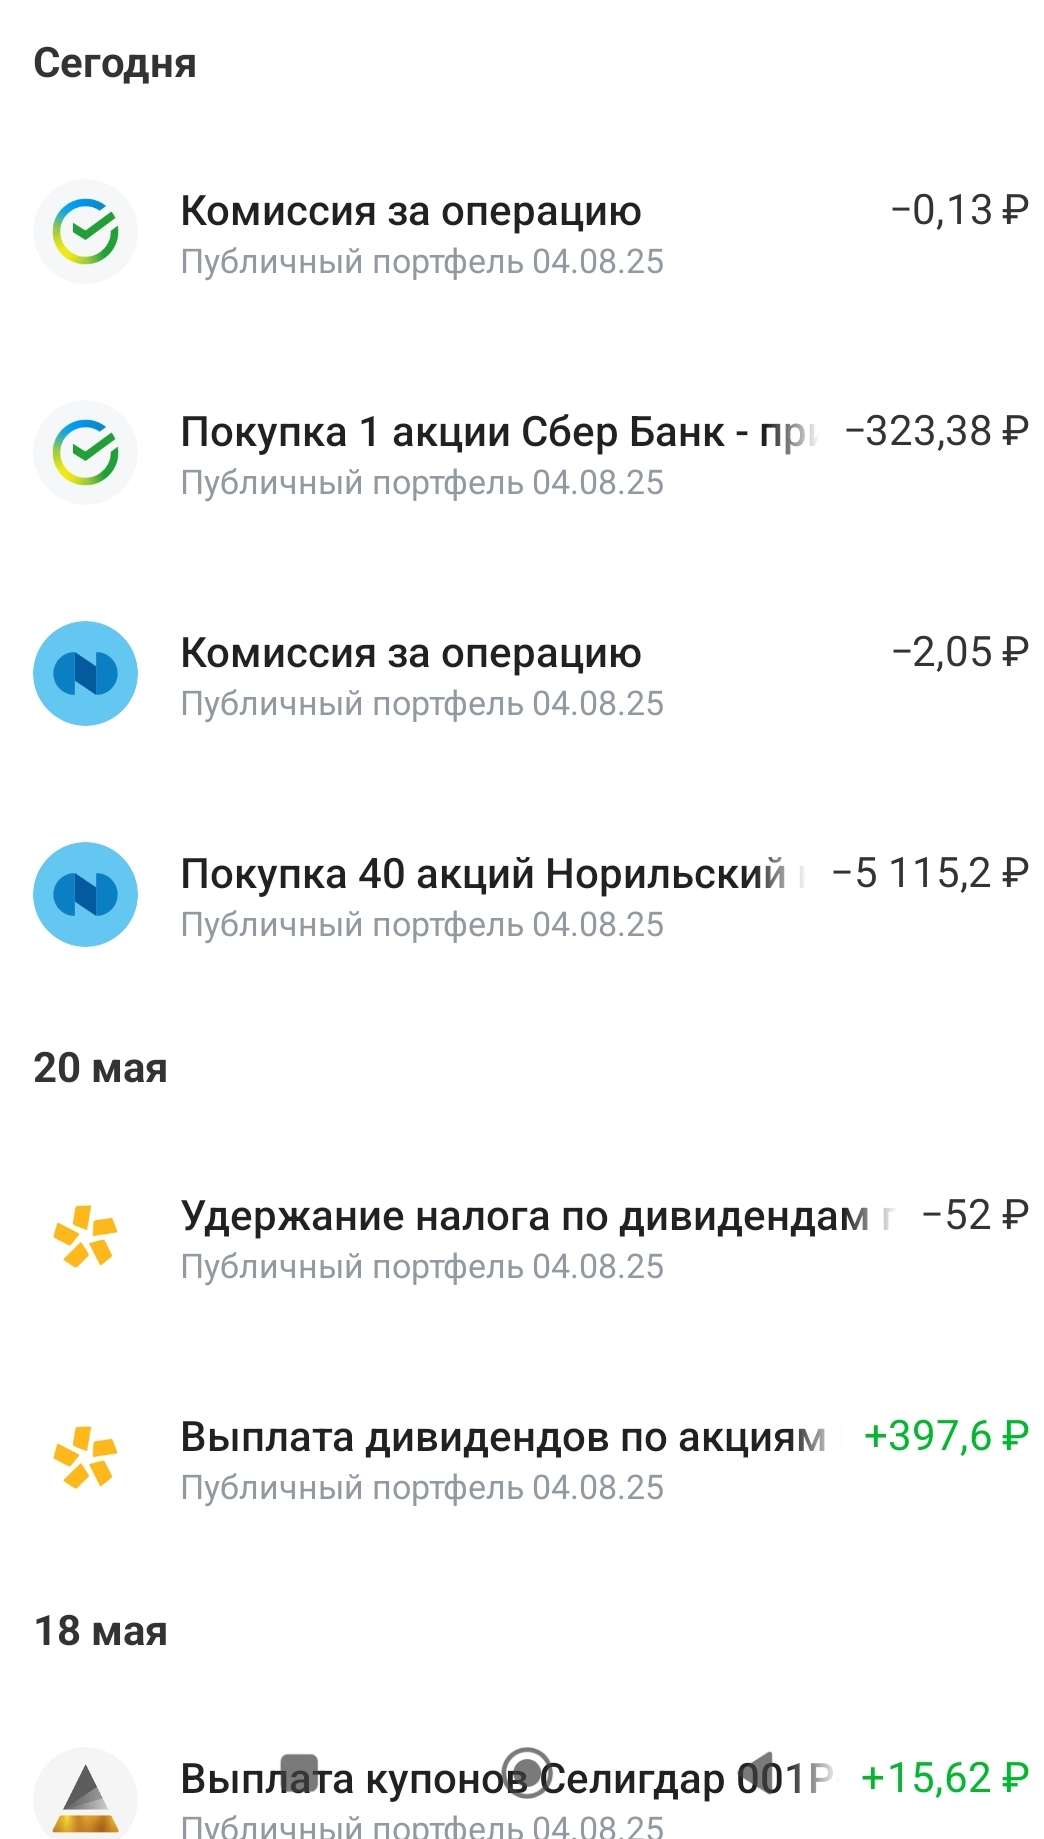
✅ $SBERP — Сбер прив. 3 шт. ≈ 321₽/шт
✅ $TRNFP — Транснефть 1 шт. ≈ 1374₽/шт
✅ $ROSN — Роснефть 6 шт. ≈ 363₽/шт
✅ $GMKN — Норникель 10 шт. ≈ 127₽/шт
✅ $PLZL — Полюс 1 шт. ≈ 1945₽/шт
В портфеле по-прежнему остаются:
📌 Лукойл $LKOH, МТС $MTSS , Мать и дитя $MDMG, Россети Ленэнерго-прив. $LSNGP — всё под идеи дивидендов и роста. Копейки округлил для удобства. 🔄
Учитывая, что на рынке посадка 📉, возможно, даже неплохо, что я немного задержал покупки (пусть и вынужденно). Хочу подчеркнуть: портфель строится на долгосрок. Ни о каких быстрых деньгах даже речи не идёт! 🚫💰 Причём в моём понимании долгосрок — это 5 лет минимум. ⏳ Что будет дальше — никто не знает, но я делаю ставку на рост. А вот правильно ли я мыслю — только время определит. 🤞
⚠️ В посте не ИИР
⚠️ Ваши деньги — ваша ответственность
💬 В посте субъективное мнение автора, оно может не совпадать с вашим. Любые действия, которые вы повторяете, вы делаете это на свой страх и риск. Не призыв к действию!
📢 Ну а больше о финансах, инвестициях и экономии — в моём блоге! Подписывайтесь! 🔥😎
#черепахо_инвестиции
Инвест челлендж - публично
Еженедельные покупки активов.
У меня есть инвестиционный челлендж под названием «черепахо_инвестиции».
Суть: еженедельные покупки активов на фиксированную сумму.
📅 Старт: 04.08.25
💰 Начальная сумма: 10 000 ₽
➕ Еженедельное пополнение: 2 500 ₽
🎯 Цель: долгосрочный портфель (минимум 3+ лет)
😥 Проблема
После переезда в Москву и резкого снижения дохода я стал халтурить.
Очень много обязательств и платежей, активный доход оставляет желать лучшего.
Периодически пропускаю недели инвестиций.
На сегодня мне нужно пополнить портфель аж за 2 недели → 5 000 ₽.
Кое-как наскрёб эту сумму (несмотря на неплохие доходы от биржи, большая часть уходит на обязательные платежи).
✅ Что делаю сейчас
5 000 ₽ есть – пополняю.
В идеале держать 75% акций / 25% облигаций, но пока упор делаю именно на акции.
➡️ Добавил в портфель:
· 40 шт. акций Норникеля (беру на усреднение, уверен – долгосрочно цена может сильно вырасти)
· 1 шт. акций Сбера (добрал на сдачу)
В итоге пополнил на 5080р (Округлил до целого)
В мае приходили купоны по селигдару и дивиденды по Полюсу
📊 Текущий состав портфеля
Акции:
· 🏥 Мать и Дитя $MDMG – сектор здоровья, понятно и перспективно
· 📡 МТС $MTSS – связь, под дивиденды
· 🏭 Норникель $GMKN – ставка на смену цикла в металлах
· 🥇 Полюс Золото $PLZL – защита через золотодобытчика
· ⛽ Роснефть $ROSN – всё от госнефтяника
· ⚡ Россети Ленэнерго-прив $LSNGP – надёжно и электроэнергично
· 🏦 Сбербанк-прив $SBERP – дивиденды + стабильность, как «основной» актив
· 🛢️ Транснефть $TRNFP – квазиоблигация, логистическая нефтяная монополия
Лукойл $LKOH - крупный нефтяник с дивидендами, аристократ который платит "в любую погоду"
Облигации (для небольшого постоянного притока):
· 📜 Уральская сталь $RU000A10CLX3
· 📜 Селигдар $RU000A10C5L7
🔹 Не ИИР
В посте – моё субъективное мнение. Ваши деньги – ваша ответственность.
P.S. Светлане - спасибо за напоминание о челлендже!
#что_купить
#новичкам
#инвестиции
#черепахо_инвестиции
Россети Ленэнерго. Отчет за 2025 по МСФО
Тикер: #LSNG, #LSNGP.
Текущая цена: 15.44 (АО), 344.25 (АП)
Капитализация: 163.7 млрд
Сектор: Электросети
Сайт: https://rosseti-lenenergo.ru/shareholders/open_info/
Мультипликаторы (LTM):
P\E - 4.68
P\BV - 0.72
P\S - 1.14
ROE - 15.3%
ND\EBITDA - отрицательный ND
EV\EBITDA - 1.84
Активы\Обязательства - 2.94
Что нравится:
✔️рост выручки на 16.5% г/г (122.7 → 143 млрд);
✔️чистая денежная позиция увеличилась в 2.5 раза п/п (8.4 → 20.6 млрд);
✔️нетто фин доход вырос на 45.2% г/г (3.9 → 5.7 млрд);
✔️чистая прибыль увеличилась на 65.5% г/г (21.2 → 35 млрд);
✔️отличное соотношение активов и обязательств, но которое снизилось с 3.35 до 2.94;
Что не нравится:
✔️уменьшение FCF на 60.6% г/г (25.1 → 9.9 млрд);
✔️дебиторская задолженность выросла на 20.9% г/г (8.7 → 10.4 млрд);
Дивиденды:
Базой для дивидендов является максимальное значение между чистой прибылью по РСБУ и чистой прибылью по МСФО. Далее уже сумма дивидендов делится пропорционально долям в уставном капитале обычных и привилегированных акций.
Исходя из полученной прибыли, дивиденд на привилегированные акции будет равен 36.72 руб (ДД 10.67% от текущей цены). Дивиденд по обычным акциям по данным сайта Доход ожидается в размере 0.8278 руб (ДД 5.36% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 4.2% г/г (33.6 → 35 млрд кВт * ч). Уровень потерь 12.41% за полугодие самый высокий с 2022 (ранее данные не анализировались). Рост тарифа в среднем составил +12.9% г/г (3229 → 3645 руб/МВт * ч).
Выручка по сегментам (г/г в млрд):
- передача электроэнергии +17.6% (108.5 → 127.6);
- технологическое присоединение +8.1% (11.7 → 12.7).
Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. В июле 2026 планируется индексировать примерно на 9.8%.
Чистая прибыль выросла еще лучше выручки за счет улучшения операционной рентабельности с 18.1 до 28.9% и роста нетто фин. дохода.
FCF просела на фоне противоположной динамики OCF (-2.9% г/г, 68.5 → 66.5 млрд) и кап. затрат (+30.5% г/г, 43.3 → 56.6 млрд). Чистая денежная позиция за полугодие увеличилась, но даже это не помогло нетто фин. доходу, который за полгода снизился на 29% п/п (3.3 → 2.4 млрд). В отличии от компаний имеющих долговую нагрузку Ленэнерго не является бенефициаром снижения ключевой ставки.
Риски одинаковые для всех "дочек" Россетей. В первую очередь, это риск государственного регулирования в каком-либо негативном варианте. Ранее Минэнерго РФ уже пытался продвинуть инициативу об ограничении дивидендов энергокомпаний. Благо ее "завернули", но не исключено, что будут еще какие-то попытки. Второй риск - возможные повреждения объектов после ударов БПЛА.
Ленэнерго хорошая, стабильная и понятная по дивидендам история (в отличии от других "дочек" Россети здесь хорошо просчитывается выплата по префам). Также в моменте плюсом является наличие денежной "подушки". Но все же по предварительным расчетам на дистанции Ленэнерго уступает по апсайду и дивидендной доходности некоторым другим компаниям холдинга.
Акций Ленэнерго нет в моем портфеле, так как выбор сделан в пользу других "дочек".
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале