Поиск

🚀 GloraX на Investment Leaders Forum

В субботу GloraX примет участие в кейс-сессии «Путь эмитента: от стартапа до IPO» в рамках Investment Leaders Forum.

📅 Когда: 14 ноября, 13:30-14:40
📍 Где: Москва, Центр международной торговли (ЦМТ), зал 2
🎤 Спикер: Екатерина Богатырева, руководитель направления по работе с инвесторами GloraX

О чем поговорим?

✅ Как меняются задачи бизнеса и потребность в капитале по мере роста: от первых облигаций до публичного размещения.

✅ Как подготовить компанию к рынку капитала: финансовая прозрачность, корпоративное управление, работа с инвесторами.

✅ Почему не каждый бизнес доходит до IPO и с какими вызовами сталкиваются эмитенты. Со стороны компании поделимся собственным опытом проведения IPO на Московской бирже в 2025 году.

💡 Разберем путь эмитента с разных сторон: глазами инвесторов, консультантов и участников рынка.

👉 Ждем вас на форуме 14 ноября!

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🚀 GloraX на Investment Leaders Forum

🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов

Дебютный годовой отчет GloraX за 2025 год занял 2-е место в номинации «Лучший годовой отчет нового эмитента на рынке капитала за последние 3 года (2023–2025)» на XXIX конкурсе годовых отчетов Московской биржи.

🚀 Кроме того, наш отчет вошел в шорт-лист номинации «Лучший годовой отчет компании с капитализацией до 40 млрд рублей». Всего в конкурсе приняли участие 127 компаний из различных отраслей экономики.

💼 Для нас годовой отчет – важный инструмент коммуникации с инвестиционным сообществом. В нем мы стремились не только представить финансовые и операционные результаты, но и последовательно раскрыть стратегию развития GloraX, особенности бизнес-модели и ключевые факторы роста.

Особое внимание уделили основным составляющим инвестиционного кейса компании: региональной экспансии, высокой рентабельности бизнеса и развитию земельных активов. Отчет также позволяет инвесторам оценить выполнение ранее заявленных ориентиров и перспективы дальнейшего развития GloraX.

📈 Высокая оценка профессионального сообщества особенно значима для нас как нового публичного эмитента. С момента выхода на рынок акционерного капитала мы последовательно развиваем практики раскрытия информации, стремясь обеспечить инвесторам прозрачное и полное представление о бизнесе компании.

🤝 Благодарим организаторов конкурса за высокую оценку нашей работы, а инвесторов и аналитиков – за постоянный диалог и обратную связь. Именно они помогают нам совершенствовать качество раскрытия информации и делать коммуникацию с рынком более открытой, содержательной и системной.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов

🚀 Финальная цена доразмещения зафиксирована на уровне 945 руб.

Цена доразмещения зеленых облигаций серии 002Р-01 зафиксирована в размере 945 рублей за бумагу (94,5% от номинала) + НКД.

📅 Сбор заявок доступен до конца дня вторника 3 ноября.

💰 Дополнительный выпуск позволяет участникам зафиксировать эффективную доходность к погашению в 24,28% годовых, а также дает дисконт к текущим котировкам и повышенную доходность на весь оставшийся срок обращения.

📈 Параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Доходность – 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер

❗️ Подать заявку на участие можно через брокеров-организаторов в разделе будущих выпусков облигаций.

#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🚀 Финальная цена доразмещения зафиксирована на уровне 945 руб.

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

🟢 Доразмещение выпуска зеленых облигаций 002P-01

Объявляем о доразмещении нашего выпуска зеленых облигаций серии 002Р-01 объемом не менее 1,5 млрд руб.

📈 Ключевые параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – не менее 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Индикативная доходность – не выше 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Предварительная дата букбилдинга – 3 ноября с 11:00 до 15:00
✅ Предварительная дата размещения – 6 ноября
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер

Напомним, что первоначальное размещение выпуска состоялось 10 июля 2026 года на сумму 6,1 млрд рублей. Ставка фиксированного ежемесячного купона по первоначальному выпуску составляет 19,5%. После доразмещения общий объем выпуска составит не менее 7,6 млрд рублей. Условия доразмещения обеспечивают инвесторам премию по доходности к погашению относительно других обращающихся облигационных выпусков GloraX.

🌱 Привлеченные средства направим на рефинансирование затрат на строительство энергоэффективного жилья в соответствии с условиями зеленого выпуска. Это позволит высвободить ресурсы для дальнейшего развития земельного банка и реализации стратегии региональной экспансии GloraX.

#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🟢 Доразмещение выпуска зеленых облигаций 002P-01

🏗 GloraX расширяет портфель проектов в Мурманске

Продолжаем укреплять позиции в регионах присутствия! Приобрели новый земельный участок в Мурманске для реализации жилого проекта. Это уже вторая площадка GloraX в регионе, где мы занимаем лидирующие позиции на рынке недвижимости.

🔍 Ключевые параметры нового проекта:
· Площадь участка – 0,33 га
· Предварительная продаваемая площадь – около 6 тыс. кв. м
· Расположение – ул. Профсоюзов, 18

Проекту ранее был присвоен статус масштабного инвестиционного проекта (МИП). Планируем реализовать его с использованием этого механизма, заключив соответствующее соглашение с Правительством Мурманской области.

📈 Напомним о наших текущих результатах в регионе:
✅ 1-е место по объему продаж в Мурманске за 9 месяцев 2026 года
✅ 2-е место по объему текущего строительства в Мурманской области с долей рынка 21,5%
✅ Кольский – первый проект в регионе, по которому недавно GloraX получил разрешение на строительство второй очереди.

Приобретение новой площадки позволит нам расширить предложение жилья в Мурманске и создать дополнительный задел для роста продаж в регионе. Продолжаем последовательно реализовывать стратегию региональной экспансии, укрепляя позиции на перспективных рынках.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏗 GloraX расширяет портфель проектов в Мурманске

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.

Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.

Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей

Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей

🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.

🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.

📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.

✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.

Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.

🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

Глоракс. Отчет за 1 пол 2026 по МСФО


Тикер:
#GLRX
Текущая цена: 38.8
Капитализация: 11 млрд
Сектор: Девелопмент
Сайт: https://glorax.com/investors

Мультипликаторы (LTM):

▫️ P/E - 4.66
▫️ P/BV - 1.27
▫️ P/S - 0.22
▫️ ROE - 27.4%
▫️ ND/EBITDA - 5.43 (без эскроу)
▫️ EV/EBITDA - 6.17 (без эскроу)

Что нравится:

▫️ выручка выросла на 44.6% г/г (18.6 → 27 млрд);
▫️ чистый долг без учета эскроу снизился на 8.9% п/п (48.9 → 45.4 млрд). ND/EBITDA улучшился с 6.3 до 5.43;

Что не нравится:

▫️ вырос нетто фин расход на 21.1% п/п (3.6 → 4.4 млрд);
▫️ остаток на эскроу снизился на 10.8% п/п (39.6 → 35.3 млрд);
▫️ чистая прибыль уменьшилась на 31.6% г/г (2.3 → 1.6 млрд).

Дивиденды:

На выплату направляется часть от ЧП в зависимости от ND/EBITDA (с учетом эскроу):
▫️ если < 2.5, то выплата >= 30%;
▫️ если > 2.5 и < 3, выплата 30%;
▫️ если > 3, то дивиденды не выплачиваются.

На сайте Доход прогноз на 2026 год отсутствует.

Мой итог:

Операционные показатели (п/п):
▫️ объем строительства +22% (647.7 → 790.4 тыс кв м);
▫️ ввод в эксплуатацию +261.2% (61.7 → 223.1 тыс кв м);
▫️ количество заключенных договоров -18.9% (3494 → 2835 шт);
▫️ объем заключенных договоров +1% (109 → 109.9 тыс кв м).

Доля ипотечных кредитов увеличилась с 69 до 71%. Динамика новых продаж за последние 5 полугодий: 65.6 → 56.6 → 109 → 110.6 → 109.9 тыс. кв. м. Как видно, рост приостановился. Еще можно отметить, что средняя цена за кв м у Глоракса постоянно снижается с 2022 года.

Несмотря на небольшой рост объема заключенных договоров, выручка увеличилась почти в половину за счет части, признаваемой во времени (по сути, продвигающегося строительства). Выручка по регионам (г/г в млрд):
- Москва, Санкт-Петербург и Лен. область -22.7% (14.6 → 11.3 млрд);
- другие регионы РФ +281.2% (4.2 → 15.9 млрд).

Деятельность Глоракса сместилась в регионы и в отчетном полугодии доля выручка от этого сегмента составила 58.6% против 22.3% в 1 пол 2025.

За полгода получена прибыль, хотя меньше прошлогодней. На это повлияли ухудшение операционной рентабельности с 36.1 до 24%, увеличение нетто фин расхода (3.8 → 4.4 млрд) и повышенная эф. ставка налога на прибыль (22.8% vs 19.7% в 1 пол 2025).

Глоракс в отличии от других компаний сектора смог уменьшить долговую нагрузку за счет снижения долга и роста EBITDA. С учетом остатков на эскроу ND/EBITDA снизился с 3.48 до 3.05 (по классическому расчету). По расчетам компании показатель равен 2.93, что критично для возможных дивидендов.

Несмотря на более лучшую позицию компании в секторе, стоит учитывать, что в стройке сейчас есть заметные проблемы. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам - на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам - на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. А у Глоракса почти 3/4 договоров это ипотека. Хотя, как писалось выше, у компании более половины выручки приходит от проектов в регионах РФ и, возможно, изменения повлияют не так сильно, как на Самолет и ЛСР. Плюс в 3 квартале может иметь место рост продаж до изменения условий.

По примерным подсчетам Глоракс за 2026 сможет заработать прибыль в районе 2.3 млрд, что дает P/E 2026 = 4.84. Если получится удержать ND/EBITDA ниже 3, то можно также рассчитывать на дивиденд в 30% от прибыли, а это выплата около 2.4 руб (ДД 6.2% от текущей цены). Смотрится лучше других компаний сектора, но в целом по рынку не впечатляет.

Еще есть один важный момент. Компания находится в процессе реорганизации и по этой причине планируется выкуп акций по цене 44.57 руб. Выкуп будет осуществляться в период с 20.11 по 19.12.2026 включительно.

Акций Глоракса нет в портфеле.

Прогнозная справедливая цена - 40 рублей (после выкупа)

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Глоракс. Отчет за 1 пол 2026 по МСФО

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:

🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.

🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.

💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.

«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»

💡 Читайте полный текст интервью по ссылке

#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

Что не так с семейной ипотекой и какие компании под ударом?

С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.

• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).

• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).

Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.

Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.

Также ставку 6% можно сохранить двумя способами:

• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.

Кто пострадает сильнее всех?

• Самолёт
#SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.

• А101 и ЛСР
#LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.

• Эталон
#ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.

В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.

У Glorax
#GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Кто держится (ND/EBITDA < 1x):

• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.

• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).

Средняя нагрузка (ND/EBITDA 2,5–3,5x):

• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.

• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.

• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.

Тяжелее (ND/EBITDA > 3,5x):

• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).

• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.

• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.

Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что не так с семейной ипотекой и какие компании под ударом?

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.

🔍 Параметры третьего корпуса в цифрах:
✅ 26-этажный корпус и подземный паркинг
✅ 23,2 тыс. кв. м общей площади
✅ 12 тыс. кв. м жилой площади
✅ 336 квартир и 94 машино-места

GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.

❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.

В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.

🔍 Результаты за август 2026 года:

✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж

«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.

🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

Еженедельный дайджест новостей отрасли

Еженедельный дайджест новостей отрасли

Главные новости:


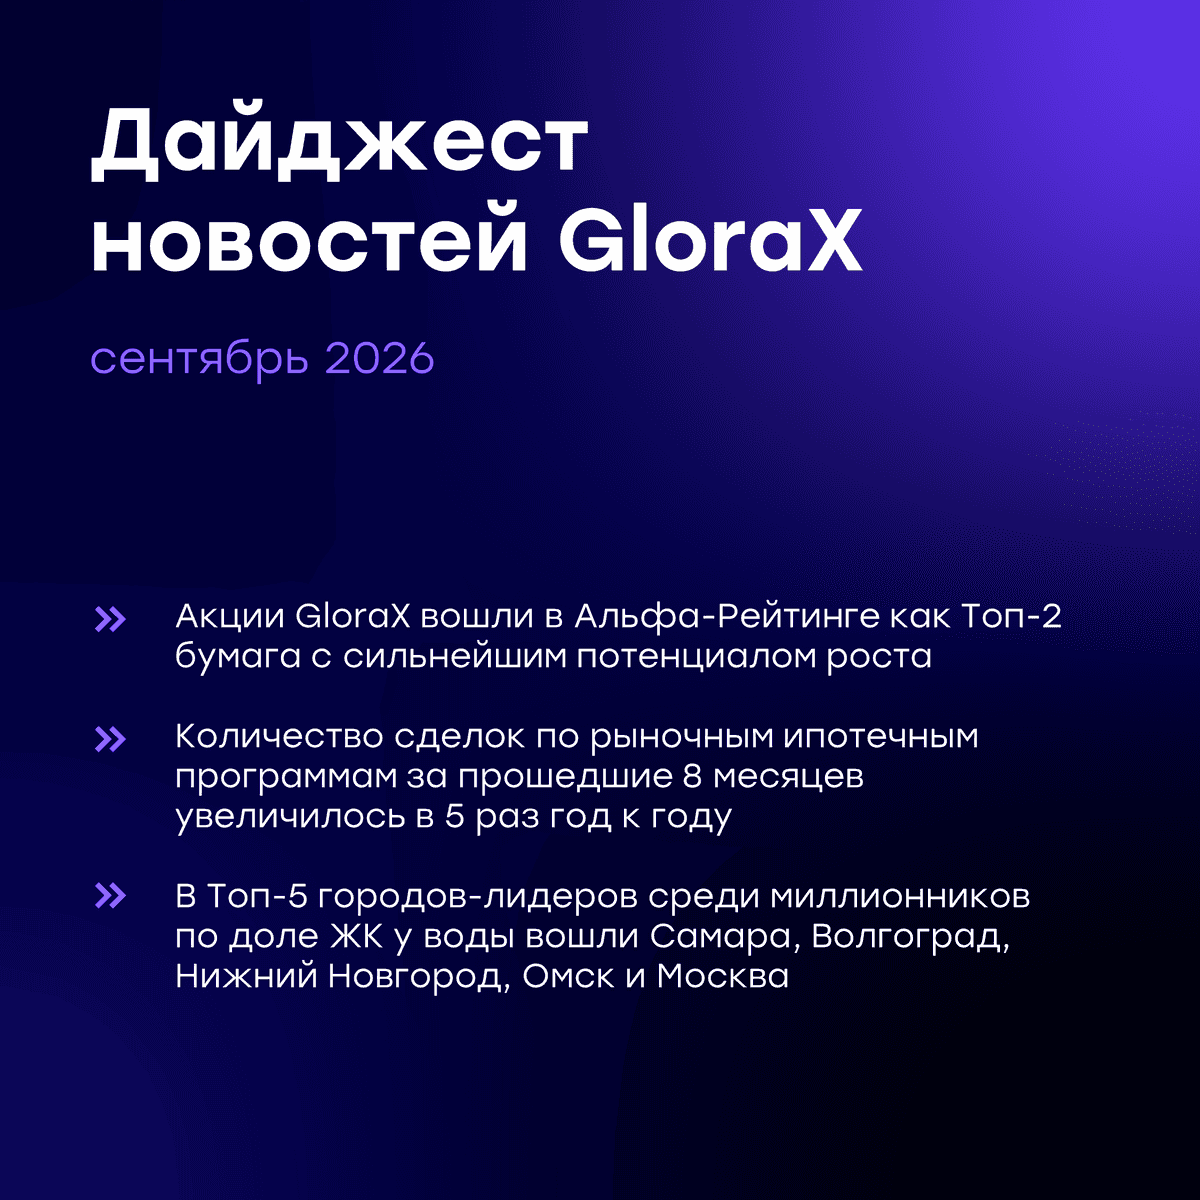
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.

Новости отрасли:

🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.

Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz

🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.

Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody

#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке

С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.

Главное:

✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.

🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.

🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.

Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке

🏠 GloraX продолжает масштабирование. Что показало 1П2026

GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.

Что по цифрам❓️

▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.

🔷️Ставка на регионы дает результат

Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.

Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.

🔷️Что с маржинальностью❓️

Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.

Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.

🔷️Что с долгом и процентами❓️

Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.

Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.

Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.

🔷️А денежный поток❓️

По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.

За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.

То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.

🧐 Итог

Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏠 GloraX продолжает масштабирование. Что показало 1П2026

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

• Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

• Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

• Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

• Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

• ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

•
#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

Продолжаем масштабировать бизнес и конвертировать региональную экспансию в финансовый результат. По итогам 1 полугодия выручка компании увеличилась на 45% при сохранении рекордных для отрасли уровней рентабельности в 32% по показателю EBITDA, а также поддержанию долговой нагрузки ниже 3,0х к EBITDA.

Ключевые финансовые результаты:
💰 Выручка выросла на 45% год к году – до 27,0 млрд рублей
💰 Валовая прибыль увеличилась на 28% – до 9,8 млрд рублей
💰 Сопоставимая EBITDA без учета прочего дохода от выгодной сделки M&A в 1 полугодии 2025 года выросла на 36% – до 8,6 млрд рублей, рентабельность составила 32%
💰 Сопоставимая чистая прибыль увеличилась на 29% – до 1,6 млрд рублей
💰 Отношение чистого долга к EBITDA сохранилось ниже ключевого ориентира в 3,0х и составило 2,9х
💰 Средняя ставка по кредитному портфелю снизилась на 1,4 п.п. – до 11,8%

🚀 Главным драйвером роста стали регионы. Их доля в выручке увеличилась в 2,7 раза – с 22% до 59%. Впервые региональные проекты сформировали более половины консолидированной выручки GloraX: инвестиции последних лет в расширение географии последовательно переходят в финансовый результат.

✅ При этом сохраняем высокую операционную эффективность. На фоне роста выручки на 45% рентабельность по EBITDA осталась на высоком для отрасли уровне – 32%, а доля коммерческих и административных расходов сохранилась на уровне 12% от выручки.

📉 Рост бизнеса сопровождается снижением стоимости финансирования. Средняя ставка по кредитному портфелю за полугодие снизилась с 13,2% до 11,8%, а долговая нагрузка сохранилась ниже 3,0х.

Рост выручки, EBITDA и чистой прибыли одновременно с масштабированием регионального бизнеса подтверждает устойчивость финансовой модели GloraX и способность компании сохранять высокую эффективность на новом масштабе.

🔍 С полной финансовой отчетностью и пресс-релизом можно ознакомиться на сайте для инвесторов:

https://www.e-disclosure.ru/portal/files.aspx?id=38535&type=4

https://glorax.com/investors/press-center/press-releases/finansovye-rezultaty-pao-gloraks-za-1-polugodie-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.

Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:

• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.

• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.

Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.

Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.

Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.

Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.

Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.

Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.

При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.

• Лидеры: Глоракс
#GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).

• Аутсайдеры: Самолет
#SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).

31.08.2026 - понедельник

•
#PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
•
#DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
•
#BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
•
#GLRX Отчет МСФО за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?