Поиск

🎓 Риск-менеджмент: как рассчитать объём позиции от стопа

Коллеги, суббота — время для системной работы. Сегодня о правиле, с которого начинается любая торговая система: риск на сделку 1–2% от депозита.
Главная мысль: объём позиции определяется не желанием заработать, а расстоянием до стопа. Сначала — где я ошибаюсь (стоп), потом — сколько я готов потерять (риск в деньгах), и только потом — сколько покупать (объём).
Формула:
Объём позиции = (Депозит × Риск %) ÷ (Цена входа − Стоп)
📌 Пример (все цифры условные, только для иллюстрации расчёта — это не сделка и не рекомендация):
— Депозит: 500 000 ₽
— Риск на сделку: 1% → 5 000 ₽
— Цена входа: 250 ₽, стоп: 240 ₽ → риск на одну акцию 10 ₽
— Объём: 5 000 ÷ 10 = 500 акций (позиция на 125 000 ₽)
Пример с широким стопом (тоже условный): вход 250 ₽, стоп 225 ₽ → риск на акцию 25 ₽.
Объём: 5 000 ÷ 25 = 200 акций (позиция на 50 000 ₽).
Риск в деньгах тот же — 5 000 ₽, но позиция в 2.5 раза меньше. Широкий стоп = меньший объём. Именно так стоп и объём работают в паре.
Почему 1–2%, а не 10%:
• При риске 1% серия из 10 убыточных сделок подряд уменьшает депозит примерно на 9.6%. При риске 10% та же серия забирает около 65% депозита.
• После просадки на 50% для возврата к исходной сумме нужно +100%. Чем меньше просадка, тем проще продолжать работать по системе.
(Это арифметика сложного процента, а не статистика по сделкам.)
Чек-лист перед входом:
1. Где стоп и почему именно там (уровень отмены сценария, а не «круглая сумма»).
2. Риск в рублях ≤ 1–2% депозита.
3. Объём посчитан по формуле, а не «на глаз».
4. Стоп выставлен сразу, а не «потом».
5. Цель хотя бы в 2 раза дальше стопа — иначе сделку лучше пропустить.
Хотите разобрать свою систему или конкретную сделку? Бесплатный разбор и доступ в VIP — только через личные сообщения в Telegram: @imafinance.
Разборы рынка и обучающие материалы — в канале t.me/ilyaprofinance.
Не является индивидуальной инвестиционной рекомендацией.
#рискменеджмент #трейдинг #обучение #IMOEX #SBER #BRENT #GOLD

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

Газпромнефть - ближневосточный подарок

Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти $SIBN за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.

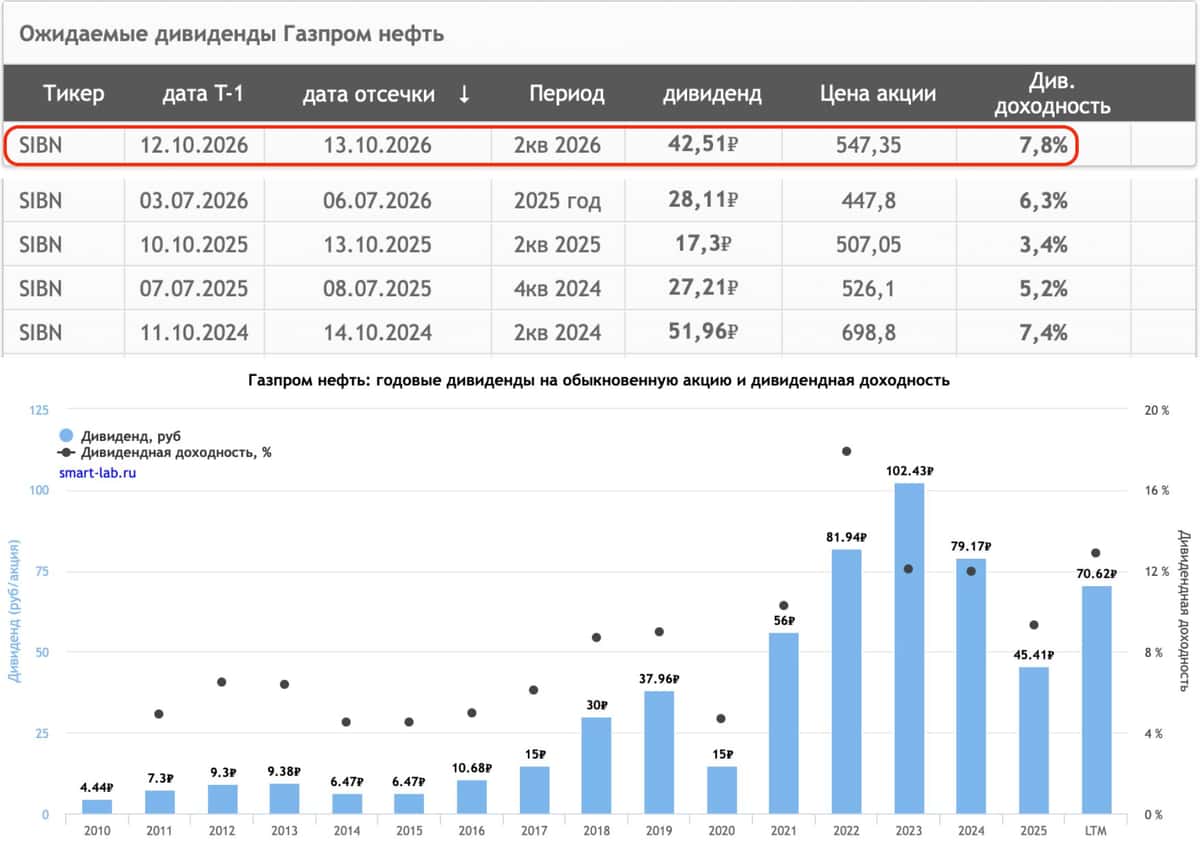
⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.

Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.

Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.

💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.

В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.

❗️Не является инвестиционной рекомендацией

♥️ Друзья мои, напоминаю, что мы работаем по бартеру. Я вам каждое утро публикую интересный разбор эмитента, вы ставите ему лайк. Курс 1 к 1. Спасибо!

Газпромнефть - ближневосточный подарок

Рынок затаился, как партизан в кустах

paywall
Пост станет доступен после оплаты

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

МТС ОБВАЛИЛАСЬ НА 12% ЗА ТРИ ДНЯ: ЧТО СЛУЧИЛОСЬ?

Неделя выдалась насыщенной. Сюрпризы от компаний, заявления чиновников, новости от ЦБ — скучать не пришлось.
Но главные новости принесла МТС. Компания, которую инвесторы годами любили за стабильные дивиденды, вдруг решила изменить правила игры. Рынок ответил обвалом.
Разбираем все по порядку.

Макроэкономика:
1. Инфляция: стабильно, что уже хорошо
По данным Росстата, с 8 по 14 сентября цены выросли на 0,02% (было +0,05% неделей ранее).
С начала года: +4,74%
Годовая инфляция: 6,24% (было 6,29%)
Комментарий: инфляция не растёт — уже хорошо. Но до цели 4% всё ещё далеко.

2. Зарплаты: рост быстрее инфляции
Реальные зарплаты в июне 2026 выросли на 3,4% г/г. За I полугодие — на 6,5%.
Средняя зарплата в июне: 114,7 тыс. руб. (+9,6% г/г).
Комментарий: зарплаты растут быстрее инфляции — это фактор, который ЦБ постоянно указывает как негативный. Он мешает снижению ставки.

3. Орешкин: зарплаты будут расти дальше
Замглавы администрации президента Максим Орешкин подтвердил:
«Опережающий рост зарплат в последние годы есть, и это то, что будет сохраняться».
Комментарий: сигнал ЦБ — «крутись, как хочешь, но зарплаты будут расти». Это ещё один аргумент против быстрого снижения ставки.

4. Платежный баланс: профицит вырос в 1,6 раза.
Положительное сальдо текущих операций за январь — июль 2026: $33,9 млрд (было $21,5 млрд год назад).
Комментарий: хорошие цифры. Высокие цены на нефть делают своё дело. Рублю серьёзное обесценение не грозит.

5. ЦБ ужесточает правила по секьюритизации для банков
С 15 октября ЦБ вводит надбавку 250% к коэффициентам риска по вложениям банков в облигации, обеспеченные потребкредитами.
Комментарий: наиболее негативно для банков с низким запасом капитала — в первую очередь для ВТБ. Сбер и Т-Банк тоже активно секьюритизировали портфели, но у них запас прочности выше.

Новости компаний:
6. ВТБ под новыми санкциями США.
Минфин США включил ВТБ в санкционный список OFAC в рамках программы по Ирану — за содействие обходу ограничений.
Комментарий: нейтрально для акций. ВТБ уже под широчайшими санкциями, включая SDN-лист. Ещё одна строчка ничего не меняет.

7. СБЕР МОЖЕТ ЗАБРАТЬ ЧАСТЬ БИЗНЕСА «САМОЛЁТА»
По данным «Коммерсанта», Сбер может передать управление частью бизнеса «Самолёта» одной из своих структур в рамках реструктуризации долга застройщика.
Цифры: Сбер — крупнейший кредитор «Самолёта», ему причитается 274,2 млрд руб. (30,6% общей задолженности).
Комментарий: новость нейтральна для акций — рынок уже закладывает худшее. А для облигаций «Самолёта» даже есть небольшой позитив: реструктуризация лучше дефолта.

8. МТС: Новая дивидендная политика обвалила акции на 12%
Главная новость недели. И она негативная.
Что изменилось:
Новая дивполитика принята на 2027–2028 годы Компания направит на возврат капитала до 20% от операционной прибыли (OIBIDTA) Но не менее 70 млрд руб. в год Три выплаты в год, начиная с января 2027 70% — дивиденды, 30% — обратный выкуп акций Реакция рынка: акции МТС упали на 12% за три дня (16–18 сентября).
Почему это плохо?
Старая политика: фиксированные дивиденды не менее 35 руб. на акцию в год.
Новая политика:
Уход от фиксированной цифры Привязка к операционной прибыли (может быть меньше) Часть выплат заменена обратным выкупом Комментарий:
Большинство аналитиков сходятся: совокупный размер выплат (дивиденды + выкуп) не изменится и составит ~35 руб. на акцию (около 24,5 руб. дивидендами и 10,5 руб. выкупом).
НО ЕСТЬ ДВА ПОДВОХА:
По выкупу акций будет отдельное решение совета директоров — не факт, что он состоится Процедурой выкупа воспользуется не каждый акционер, если цена для него невыгодна Итог: компания уходит от гарантированной цифры и завуалированно уменьшает реальные выплаты, заменив часть дивидендов выкупом.
Вердикт: МТС была любимцем инвесторов за стабильные дивиденды. Теперь эта стабильность под вопросом. Рынок это прекрасно понял.

9. Нефть: нефть URALS взлетела ДО $113
Повреждённый нефтепровод «Восток–Запад» в Саудовской Аравии не сможет работать полноценно 3–5 недель.
Последствия:
Saudi Aramco отменила или перенесла поставки европейским НПЗ Некоторые сентябрьские партии перенесены на ноябрь Нефтепровод — ключевой альтернативный маршрут в обход Ормузского пролива Комментарий:
Новость позитивна для нефтяных котировок. Особенно для российской нефти URALS — она подскочила сильнее, чем Brent и Light Sweet.
🔥 URALS сейчас торгуется по $113 за баррель.
Это хорошо для российского бюджета и нефтяных компаний.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
📉 Инфляция 6,24%, стабильно, но далеко от цели
💰 ЗарплатыРастут быстрее инфляции, будут расти дальше
💵 Платёжный баланс Профицит вырос в 1,6 раза — рубль в безопасности
🏦 ЦБ Надбавка 250% по секьюритизации потребкредитов
🏦 ВТБ Новые санкции США (нейтрально)
🏗️ Сбер и «Самолёт»Реструктуризация долга, нейтрально для акций
🔴 МТСНовая дивполитика, акции минус 12%
🛢️ НефтьURALS $113, позитив для бюджета и нефтяников
Дзарасов Алан, эксперт и преподаватель 1ИФИТ