Поиск

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

В мире идет бум ввода систем накопления электроэнергии

В 2026 году прирост мощностей систем накопления электроэнергии (применяемых для сглаживания пиковой выработки электростанций и резервного снабжения электричеством населенных пунктов и предприятий) может составить 130 ГВт против 100 ГВт по итогам прошлого года, прогнозирует компания Rystad Energy. В результате они достигнут 380 ГВт. BloombergNEF ожидает величину поменьше - 158 ГВт.

Их оценки совпадают относительно стран, которые будут доминировать по величине систем накопления электроэнергии, - Китай, США, Германия и Австралия с постепенным усилением роли Саудовской Аравии и Индии.

Rystad Energy отметила важную веху - системы накопления электроэнергии не просто поддерживают солнечные и ветровые электростанции - в Австралии и США они стали заменять выработку электричества за счет сжигания природного газа. Одновременно снижается их стоимость - в КНР в 2025 году она достигла уровня 150 долларов на 1 кВт*час.

Между тем для строительства систем накопления электроэнергии важным вопросом является тип устанавливаемых в них батарей. На сегодняшний день перспективными считаются ванадиевые редокс-проточные, литий-титанатные и водородные аккумуляторы.

Преимущество первых кроется в возможности масштабирования мощности и емкости системы независимо друг от друга. Мощность определяется размером электрохимического стека, емкость - объемом резервуаров с электролитом. Они способны долго хранить запасенную электроэнергию, хотя их слабым местом является жидкий электролит, отличающийся сильной коррозионной активностью.

Вторые же обладают высокой огнестойкостью и способны работать в широком диапазоне температур, не боясь их падения, чего нельзя сказать про другие виды литий-ионных аккумуляторов (не считая продолжительного периода эксплуатации). У них тоже жидкий электролит, только более безопасный.

У третьих удельная энергоемкость значительно превышает имеющуюся у ванадий редокс-проточных и литий-титанатных батарей, неплохой коэффициент полезного действия, способность функционировать при разных температурах.

Для изготовления всех типов аккумуляторов применяется нержавеющая сталь. Между тем выгодным видится использование вместо нее титанового проката в силу ряда факторов: плотность титана почти в два раза меньше, чем у нержавеющей стали, зато его стойкость к коррозионному воздействию электролитов будет повыше. Поэтому из него можно делать корпуса, резервуары и трубопроводы для батарей и, в конечном счете, обеспечивать долговременную безопасность и стабильность систем накопления электроэнергии в сочетании с сокращением удельных расходов на их эксплуатацию.

В водородных аккумуляторах титан еще и подойдет для изготовления биполярных пластин для раздельного подвода водорода и кислорода, не позволяя им смешиваться. Несмотря на «нелюбовь» титана к водороду, его можно защитить от воздействия газа, нанеся на него специальное покрытие на основе углерода. Тем самым можно достичь необходимой коррозионной стойкости и электросопротивления биполярных пластин. Также титан (в виде гидрида) прекрасно подходит для связывания водорода.

Соответственно, применение полуфабрикатов из титана для строительства систем накопления электроэнергии позволит сформировать для него новую область потребления и тем самым усилить его значение в глобальном энергобалансе среди остальных конструкционных материалов. Для России же оно означает не только установку систем накопления электроэнергии в испытывающих ее нехватку регионах, но и существенную экономию средств за счет продолжительных сроков безремонтной эксплуатации. В результате создание систем накопления электроэнергии с использованием титана может позволить к 2035 году довести их мощности до 15 ГВт вместо 9 ГВт с нержавеющей сталью.

🪙 Как выбирать дивидендные акции?

Выбор дивидендных акций для долгосрочного портфеля — это системный процесс, а не охота за максимальной доходностью. Главная цель здесь — стабильный и растущий денежный поток на горизонте 10–20 лет.

На что смотрим при выборе компаний?

1. Финансовое здоровье.
Дивиденды платятся из прибыли, поэтому сначала проверяем качество бизнеса:
Прибыль и долги. Желательно, чтобы у компании не было убытков за последние 3 года или больше. Долговая нагрузка (отношение чистого долга к EBITDA) должна быть ниже 2.5–3.
- Денежный поток (FCF): Ищите компании, где дивиденды покрываются за счет свободного денежного потока (FCF), а не за счет новых кредитов.
Стабильность: Смотрите динамику выручки и прибыли за последние 5–10 лет.

2. Дивидендная история.
- Отдавайте предпочтение компаниям, которые платят дивиденды непрерывно годами (идеально — более 10 лет).
На российском рынке таких компаний немного, некоторые прерывают цикл выплат ради финансовой стабильности. Например Сбер.
- Рост выплат. Ценность представляют компании, которые не просто держат планку, но и регулярно повышают размер дивидендов (например, Лукойл, Новатэк, Татнефть).
- Разовые пропуски допустимы в кризис, но систематические сбои — это «красный флаг».

3. Оценка акций.
- Даже хорошая компания может быть плохой покупкой, если переплатить:
P/E (Цена/Прибыль): Многие долгосрочные инвесторы ищут P/E не выше 7. Это грубый индикатор окупаемости инвестиций.
P/B (Цена/Баланс): Показатель ниже 1 может сигнализировать о недооцененности. Некоторые используют планку не выше 1.5.
Лучше всего сравнивать мультипликаторы только внутри одного сектора.

4. Дивидендная доходность.
Золотая середина. Слишком высокая див доходность должна настораживать. Часто это означает, что цена акции упала из-за проблем в бизнесе.
Расчет от обратного. Рассчитайте цену, при которой средняя выплата за последние 3–5 лет давала бы вам желаемую доходность (например, 10%), и старайтесь покупать не дороже этой цифры.

5. Диверсификация.
Лимит на 1 бумагу: Не держите в одной акции более 10–15% портфеля (консервативные инвесторы ограничиваются 5%).
Отраслевой баланс. Стремитесь к тому, чтобы в портфеле было представлено не менее 4–5 секторов экономики (нефтегаз, банки, телеком, электроэнергетика, потребительский сектор).

Не забывайте про реинвестирование. — это запускает механизм сложного процента и критически важно на длинной дистанции.

@pensioner30

🪙 Дефицит электроэнергии.

Вчера я уже косвенно задел эту проблему.
Вот что пишет Лента ру:

Дефициты электроэнергии в различных регионах России в совокупности достигли 25 гигаватт. Об этом в интервью изданию «Эксперт» рассказал министр энергетики страны Сергей Цивилев.

По его словам, без перехода к «проактивной модели развития энергетики» экономика страны начнет стагнировать, потому что у нее не останется необходимых мощностей. В настоящее время ситуация развивается по модели отстающего удовлетворения спроса на электроэнергию и мощность с задержкой в среднем в два-три года.

Цивилев подчеркнул, что перед ними, по сути, стоит задача «строительства новой системы электроэнергетики России», что сопоставимо с задачами ГОЭЛРО (разработчик плана электрификации страны в СССР).

Для начала таких работ в ведомстве разрабатывает закон об электроэнергетике, который должен обеспечить ввод более пяти гигаватт мощностей ежегодно в период до 2042 года, что требуют стратегические документы. Нынешние консервативные подходы, признал министр, делают выполнение этой задачи невозможной.

У государства денег нет, поэтому держитесь... Ну то есть нужен частный капитал.

Год назад Цивилев предупреждал, что резервы в энергетике, остававшиеся после распада СССР, исчерпаны, а сейчас отрасль испытывает недостаток финансирования. Кроме того, проблемой остается отказ западных стран поставлять оборудование для модернизации ТЭЦ, из-за которых работы приходится переносить, потому что его аналогов в России нет.

Опять Ленин заложил бомбу под современной Россией. Советские граждане строили электроэнергетику страны почти с нуля, а Цивилев планирует вводить по 5 ГВт мощностей в год. Вряд ли эти вещи вообще можно сравнивать.
В процентах это рост примерно на 1,8 % в год. Наверное это и не плохо. (Установленная мощность электростанций в России на начало 2025 года составляла 269,1 ГВт, следует из данных «Системного оператора ЕЭС»).

Для примера:
Если в 1913 мощность всех эл станций в стране была - 0,2 ГВт, то через 22 года уже 4,1 ГВт. В конце 1950 г. суммарная мощность электростанций достигла 19,6 гВт.
Можно сказать что почти всё сделали с нуля, и это на фоне санкций и гражданской войны, 2х мировых войн, и отсутствия технологий.

А России как преемнице СССР очень много всего досталось, в том числе и развитая электроэнергетика. Правда полимеры были частично потрачены, а технологии утрачены.
А западные партнёры... Они и так частично вкладывались в нашу электроэнергетику, параллельно зарабатыая на этом.
Например компания Фортум модернизировала 4 ТЭЦ в Челябинске, в частности осуществили переход с угля на газ.
До 2022 года ПАО «Юнипро» активно готовилось к масштабной программе модернизации (КОММод), начав с модернизации энергоблоков.
То есть работы то велись, но потом случился 2022 год.

Кстати прогнозируемый среднегодовой рост потребления эл энерги до 2030 года составляет около 2,1–2,2%. То есть дефицит эл электроэнергии может только расти.
Кто от этого выиграет? Скорее всего те же электроэнергетические компании.
$MRKU $MRKP

💧 Энергия — сила РусГидро, а долги — будущее 🤷‍♂️

💭 При росте выработки электроэнергии и модернизации мощностей финансовое положение компании ухудшается из‑за высокой долговой нагрузки и капитальных вложений...


💰 Финансовая часть

📊 Значительные капитальные вложения провидят к оттоку денежных средств и негативно отражаются на долговой нагрузке компании. Несмотря на то, что финансовое состояние пока остаётся удовлетворительным. Хотя прибыль до уплаты налогов, амортизации и процентов (EBITDA) растёт, отношение чистого долга к EBITDA увеличивается, а коэффициент покрытия процентных платежей снижается.

🔙 Финансовое положение компании могло бы стать лучше, если ей удастся уменьшить капитальные затраты. Однако такое развитие событий кажется сомнительным, потому что большинство проектов организации имеют ключевое значение для развития инфраструктуры.


✔️ Операционная часть (2025 год)

📊 Объекты генерации РусГидро произвели электроэнергию объемом 125,2 млрд кВт·ч, что превышает показатель 2024 года на 0,6%. Производство энергии на гидроэлектростанциях (ГЭС) и гидроаккумулирующих электростанциях (ГАЭС) увеличилось на 1,8%, составив 95,5 млрд кВт·ч. Это стало возможным благодаря росту производства на дальневосточных ГЭС (+14,1%) и Саяно-Шушенской ГЭС (+6,8%). Основной причиной роста является повышение уровня воды в водоемах, питающих станции (увеличение приточности).

🔀 Тепловая электроэнергетика на Дальнем Востоке сократила производство до 29,3 млрд кВт·ч, упав на 2,9%. Отпуск тепловой энергии в Дальневосточном регионе увеличился до 29,3 млн Гкал, продемонстрировав прирост на 0,7%.

⚡ Общий полезный объем электроэнергии РусГидро вырос на 1,5%, остановившись на отметке 51,3 млрд кВт·ч. Установленная мощность генерирующих объектов выросла на 90,9 МВт, достигнув значения 38,7 ГВт. Увеличение произошло вследствие программы модернизации оборудования и запуска новых мощностей, таких как малые гидроэлектростанции Черекская и Башенная на Северном Кавказе.


💸 Дивиденды / 🫰 Оценка

📛 Введён мораторий на выплату дивидендов до 2030 года, что позволит направить чистую прибыль на реализацию инвестиционной программы. Ожидаемый совокупный эффект от этого решения составит примерно 175,8 млрд рублей до 2030 года.

🤔 Акции РусГидро сложно считать привлекательными. Их цена соответствует среднему уровню индекса Московской биржи по мультипликатору P/E, но при этом дивидендов инвесторы не получают.


📌 Итог

🤷‍♂️ Компания осуществляет значительные капиталовложения, однако отдача от них минимальная. Грандиозные планы, судя по всему, ведут «в никуда»: несмотря на амбициозные проекты, текущая ситуация показывает необходимость скорректировать стратегию — что крайне маловероятно ввиду наличия регулятора в лице государства.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: ⛔ Продавать - необходимость обслуживания долга уже привела к приостановке дивидендных выплат, а растущие масштабные инвестиции дают минимальный эффект.

💣 Риски: ☁️ Умеренные - крупные капиталовложения и увеличивающаяся долговая нагрузка в условиях жесткой денежно-кредитной политики несут повышенные риски, но господдержка нивелирует этот момент.


💯 Из категории, когда можно гордиться энергетическим потенциалом страны, но акции лучше обходить стороной.


$HYDR
#HYDR #РусГидро #Энергетика #Гидроэнергетика #Дивиденды #Инвестиции #Господдержка #Анализ #Акции #ИнвестИдеи

🔌 Почему акции Мосэнерго больше не привлекательны для инвестиций ⁉️

💭 Разберём, почему акции Мосэнерго утратили привлекательность для инвесторов...


💰 Финансовая часть

⚡ Положительным моментом для компании стало повышение тарифов на газ с 1 июля, что привело к росту цен на электроэнергию и благоприятно отразилось на финансовых результатах за 2025 год.

❌ Акции потеряли привлекательность из-за прекращения публикации полной финансовой отчетности начиная с конца 2022 года, что делает оценку текущего состояния компании затруднительной. И как сказалось повышение тарифов на финансовых результатах неизвестно.


✔️ Операционная часть (2025 год)

📊 Электростанции произвели 64,77 млрд киловатт-часов электричества, что представляет собой снижение на 2% относительно соответствующего периода 2024 года (66,10 млрд кВт·ч). Причина уменьшения объема производства заключается в уменьшении потребности в электроэнергии среди потребителей в рассматриваемый временной отрезок, а также наличии лишнего дня в високосном 2024 году.

🔆 Отпуск тепла от теплоэлектроцентралей, районных и квартальных котельных компании Мосэнерго составил 78,79 миллиона гигакалорий, что является падением на 5,6% по сравнению с предыдущими показателями (83,43 млн Гкал). Уменьшение объемов передачи тепловой энергии объясняется повышением средней температуры наружного воздуха.


💸 Дивиденды

🤔 Ограниченная прозрачность корпоративной политики и низкая предсказуемость будущих платежей существенно снижают положительное влияние самих дивидендов.


📌 Итог

❗ Инвесторы лишены возможности получить объективную картину финансового положения предприятия, вследствие чего возникают серьёзные сомнения относительно реальной деятельности компании.

⚡ Электроэнергетика является важным инфраструктурным сектором экономики, и даже незначительные изменения объемов производства не оказывают значительного влияния на общую ситуацию. Компания представляет собой зрелый бизнес, демонстрирующий высокую стабильность функционирования. Тем не менее, перспективы существенного увеличения прибыли и иных ключевых финансовых показателей являются весьма ограниченными. Рост активов и доходов происходит преимущественно естественным образом, через органическое развитие и поддержание текущей инфраструктуры. Значительных прорывов или масштабных инвестиционных проектов ожидать не приходится.

🎯 ИнвестВзгляд: Инвестирование в компанию, чья финансовая прозрачность оставляет желать лучшего, сопряжено с высокими рисками. Реальные экономические проблемы серьёзно влияют на принятие взвешенных инвестиционных решений — в том числе и предсказуемость дивидендов. Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - стабильность компании заключается в работе в защитном секторе, но говорить о потенциале, когда результаты в финансовой части скрыты, невозможно.

💣 Риски: ⛈️ Высокие - ограниченный естественный потенциал и отсутствие полной отчетности создают лишь лишние вопросы.

💯 Ответ на поставленный вопрос: Акции стали непривлекательными для инвестиций из-за прекращения публикации полной финансовой отчетности, но Мосэнерго снова привлечёт инвесторов, когда обеспечит прозрачность своей деятельности.


А вы готовы инвестировать в компанию, которая не предоставляет результатов своей деятельности ❓


$MSNG
#MSNG #Мосэнерго #электроэнергетика #инвестиции #акции #дивиденды #Бизнес #Аналитика #идея #прогноз

🔌 Почему акции Мосэнерго больше не привлекательны для инвестиций ⁉️

⚡ Что может помешать компании Россети Центр радовать инвесторов щедрыми дивидендами ⁉️

💭 Обсудим ключевые факторы и особенности, влияющие на расчет дивидендной базы...


💰 Финансовая часть (9 мес 2025)

📊 Чистая прибыль возросла на 42,2%, достигнув уровня 9,4 млрд рублей. Это стало возможным благодаря увеличению выручки на 9,8% до отметки в 107,66 млрд рублей. Показатель EBITDA продемонстрировал рост на 19,3%, составив 28,96 млрд рублей.

🤔 Операционные расходы выросли на 5,7%, остановившись на уровне 91,11 млрд рублей. Несмотря на положительную динамику доходов, кредиторская задолженность осталась достаточно значительной и оценивается в 44,31 млрд рублей.

🔀 Денежные средства на счетах компании по состоянию на конец третьего квартала составляли 7,59 млрд рублей. Что касается капитальных затрат, то они увеличились почти на четверть (+18,1%) и достигли суммы в 16,55 млрд рублей по сравнению с предыдущими тремя кварталами 2024 года.


💸 Дивиденды / 🫰 Оценка

💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2026 год предусмотрены инвестиционные расходы в размере 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.


📌 Итог

🧐 Компания демонстрирует уверенный рост ключевых финансовых показателей, несмотря на умеренное увеличение долговых обязательств и расходов. Сохраняется стабильное финансовое положение и продолжается активное инвестирование в развитие. В то же время эта компания выглядит менее предсказуемой по сравнению с другими бумагами сектора из-за возможного сюрприза с ростом дивидендной базы и последующим снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос: Главным фактором, препятствующим выплате высоких дивидендов, является необходимость значительных капитальных вложений. По утвержденным Минэнерго инвестиционным программам из расчета дивидендов исключаются фактические капитальные затраты, профинансированные за счет чистой прибыли. А их реальная сумма может превысить планы.


Обзор достаточно предсказуем, но "Лайк" будет приятно увидеть ❗


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель

⚡ Что может помешать компании Россети Центр радовать инвесторов щедрыми дивидендами ⁉️

🧿 VK: Потеря скорости или плавный переход к стабильности ⁉️

paywall
Пост станет доступен после оплаты

​🪙 Почему медь — это металл будущего?

Медь — это фундаментальный металл для мировой энергетической и цифровой трансформации. Её уникальные свойства (высокая электропроводность, теплопроводность, коррозионная стойкость, пластичность) делают её незаменимой в ключевых трендах XXI века:

1. "Зелёный" переход и электроэнергетика:
· ВИЭ (Возобновляемые источники энергии): Ветряные турбины и солнечные электростанции требуют в 4-5 раз больше меди на единицу мощности, чем традиционные ТЭС. Например, одна ветряная турбина содержит до нескольких тонн меди.
· Сети электропередач: Для интеграции прерывистой энергии солнца и ветра нужны масштабные, "умные" и протяжённые сети. Это огромные объемы медных кабелей.

2. Электрификация транспорта (EV — электромобили):
· В электромобиле меди в 3-4 раза больше, чем в машине с ДВС (двигателем внутреннего сгорания) — около 60-80 кг против 20 кг. Нужна для электродвигателей, батарей, инверторов, проводки.
· Развитие сетей зарядной инфраструктуры — это также сотни тысяч километров медных проводов.

3. Цифровизация и урбанизация:
· ЦОДы (центры обработки данных), 5G сети, бытовая электроника, "умные" дома и города — всё это основано на медных компонентах для передачи данных и энергии.

4. Дефицит предложения:
· Новые крупные месторождения меди обнаруживаются редко, а их разработка (от поиска до запуска) занимает 10-15 лет и требует огромных капиталовложений.
· Качество руды на старых месторождениях падает, что увеличивает себестоимость.
· Экологические стандарты ужесточаются, затрудняя открытие новых проектов.

Вывод: Мир ставит амбициозные цели по декарбонизации (ноль выбросов к 2050 году), а для этого необходимо удвоить производство меди в ближайшие 20-25 лет. Это создаёт мощнейший структурный дефицит, который будет поддерживать высокие цены на медь в долгосрочной перспективе.

Почему потребность в меди в мире будет расти?
· Политические: Программы "Green New Deal" в США, "European Green Deal" в ЕС, углеродная нейтральность Китая к 2060 году.
· Технологические: Бум EV, энергетический переход, развитие AI и ЦОДов.
· Экономические: Инвестиции в инфраструктуру, особенно в развивающихся странах.
· Предложение: Отстаёт от спроса, создавая структурный дефицит на рынке.

Во второй части поговорим про Россию.

Россети Урал: цифры радуют, но инвесторы хмурятся — в чём парадокс ⁉️

💭 Выясним, какие скрытые риски перевешивают положительные показатели и почему инвесторы сохраняют настороженность...


💰 Финансовая часть (3 кв / 9 мес 2025)

📊 Компания Россети Урал, входящая в состав группы компаний Россети, показала увеличение чистой прибыли. За третий квартал 2025 года компания зафиксировала рост в 1,6 раза относительно аналогичного периода предыдущего года, достигнув отметки в 3,88 млрд рублей.

👌 Кроме того, доходы компании также продемонстрировали положительную динамику, увеличившись на 15,4%. Общая выручка за указанный период достигла суммы в 31,97 млрд рублей.

↗️ Показатель EBITDA (прибыль до уплаты налогов, процентов, износа и амортизации) увеличился на 45%, составив 9,4 млрд рублей.

9️⃣ По результатам первых девяти месяцев 2025 года финансовое положение компании выглядит следующим образом: несмотря на снижение чистой прибыли на 25,3% (до 9,1 млрд рублей), общая выручка увеличилась на 9,7%, достигнув показателя в 91,5 млрд рублей. Показатель EBITDA вырос незначительно — всего на 5,5%, остановившись на отметке в 24,31 млрд рублей.

💱 Оборотный капитал и генерация свободного денежного потока (FCF) демонстрируют стабильность.

💳 Чистый долг находится на низком уровне и не представляет трудностей для обслуживания. Более того, снижение процентных ставок дополнительно уменьшит издержки на обслуживание долга.


🫰 Оценка

📛 Не ожидается увеличение прибыли компании в ближайшие годы. Несмотря на снижение процентных ставок, что сделает привлечение заемных средств дешевле, объем задолженности может увеличиться вследствие высоких капитальных затрат, особенно если свободный денежный поток примет отрицательные значения.


📌 Итог

Рост выручки произошел главным образом благодаря увеличению доходов от предоставления услуг по транспортировке электроэнергии потребителям. Операционные расходы возросли из-за повышения затрат на оплату услуг сетей, покупку энергии для компенсации потерь, повышение заработной платы сотрудников и прочих статей расходов. Сокращение прибыли за первые девять месяцев связано с продажей дочернего предприятия в 2024 году, что и дало тогда дополнительную чистую прибыль.

🧐 Так же, как и у многих других региональных электросетевых компаний, стабильность прибыли отсутствует — заметный прирост наблюдается лишь при индексациях тарифов выше инфляции, вслед за которыми нередко наступает период стагнации либо даже спад показателей. В настоящее время продолжается второй год подряд сокращение маржи после существенного повышения тарифов, причем этот тренд способен продлиться. Компания характеризуется значительным уровнем капиталовложений (CAPEX), способным привести к отрицательному свободному денежному потоку (FCF).

🎯 ИнвестВзгляд: При текущих ценах акции кажутся уже даже переоцененными, идеи нет.

📊 Фундаментальный анализ: ⛔ Продавать - отсутствие стабильного роста прибыли и высокие капитальные затраты создадут дополнительное давление на котировки.

💣 Риски: ☁️ Умеренные - сочетание регуляторной зависимости и нестабильности маржи нивелируется нахождением компании в защитной отрасли, в которой спрос есть всегда.

💯 Ответ на поставленный вопрос: Парадокс заключается в следующем: финансовые показатели компании улучшились — выросла чистая прибыль, выросли доходы и показатель EBITDA. Однако инвесторы негативно настроены из-за отсутствия устойчивого роста прибыли, значительных капитальных вложений и возможности возникновения отрицательного свободного денежного потока. Это вызывает сомнения в долгосрочной привлекательности акций и формирует негативный инвестиционный взгляд.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$MRKU
#MRKU #Инвестиции #Анализ #Электроэнергетика #Акции #РоссетиУрал #Россети #Энергетика

Россети Урал: цифры радуют, но инвесторы хмурятся — в чём парадокс ⁉️

Итоги 2025 года. Часть 3/3

Праздники в самом разгаре, а мы продолжаем работать. Завершаем изучение рынка в разрезе секторов этой статьей.

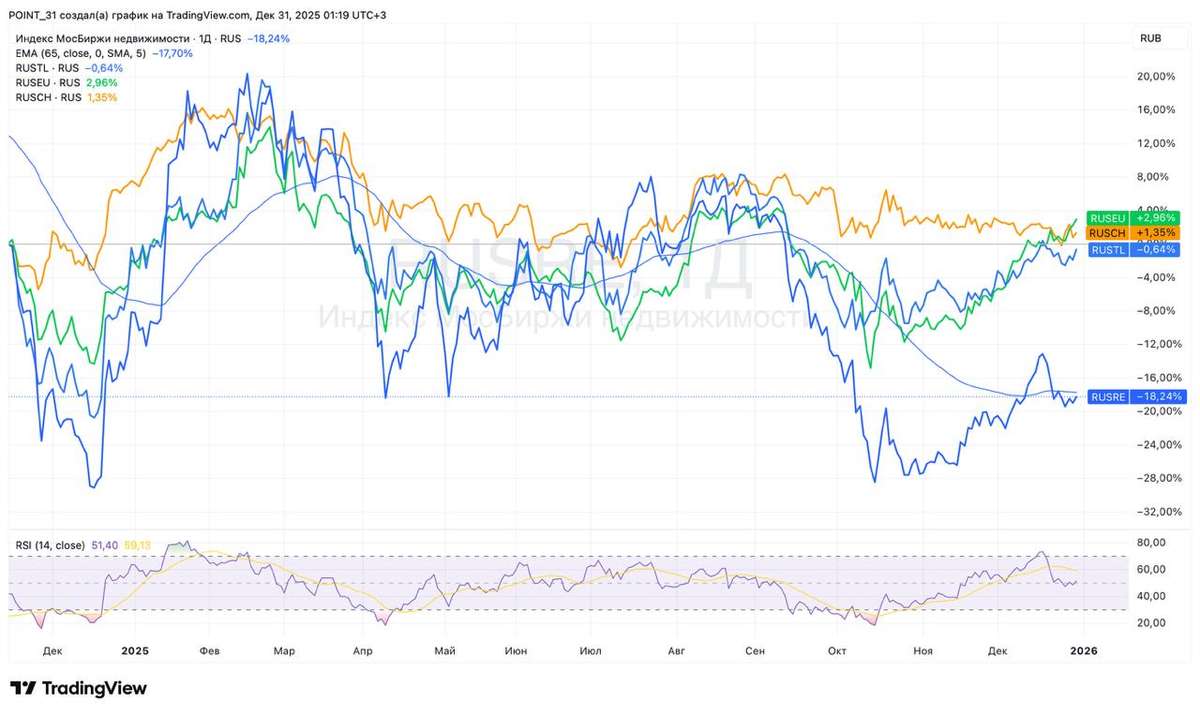
Строительный сектор (MOEXRE)
После внушительного, почти 40-процентного падения в 2024 году, в 2025-м строительный сектор потерял еще 11%. Причины мы все знаем: охлаждение экономики, отмена ряда льготных ипотечных программ и низкая ликвидность в секторе. Инвесторы в прошлом году предпочли удерживать средства на банковских счетах, а не покупать дорожающее жилье. Падение сектора обусловлено не только общей экономической ситуацией, но и локальными проблемами в каждой из компаний. Пожалуй, здесь я упоминать отдельные имена не буду.

Телекоммуникации (MOEXTL)
Удивительно, но индекс телекомов завершил год с околонулевой динамикой (-0,2%). Поясню свое удивление: все дело в сентименте, ведь для высоко закредитованных компаний отрасли ставка ЦБ в 18–21% стала настоящей проблемой. Значительная часть операционного денежного потока уходила на обслуживание кредитов и рефинансированных под высокие ставки, что создавало риски разного характера. В 2026 году ситуация едва ли быстро изменится.

МТС, конечно же, продолжит «стрелять себе в ногу» повышенными выплатами - этот актив мне не интересен. А вот у Ростелекома есть к чему привязать идею: это и довольно стабильные результаты, и вывод на биржу своих дочерних компаний. Базис уже торгуется, готовятся Солар и РТК-ЦОД. Правда, темпы роста цифрового кластера Ростела меня смущают, но к этому мы еще вернемся.


Электроэнергетика (MOEXEU)
В авангарде завершает 2025 год электроэнергетический сектор с ростом в 5%. Тут без сюрпризов: энергетикам индексируют тарифы, операционные расходы строго контролируются, дивидендные политики понятны и прогнозируемы. Особенно это касается дочек Россетей. Мой выбор вы знаете - Ленэнерго-ап (префы) вне конкуренции. А вот сегмент генерации выглядит куда хуже.

Химия и нефтехимия (MOEXCH)
Падение индекса составило 5,8% за 2025 год. Нефтехимики сейчас довольно закрыты и сталкиваются с геополитическими трудностями. А вот производителям удобрений «ветер в паруса» дул весь 2025 год. Цены на продукцию росли, что создавало почву для восстановления финансовых показателей. Индекс мог бы показать результаты куда лучше, если бы не укрепление рубля. В общем, ждем девальвацию, а ФосАгро — ван лав.

На этом по итогам 2025 года у меня всё. Завтра пробежимся по текущей ситуации на рынке, а со следующей недели работаем в штатном режиме. Всем хорошего дня!

❗️Не является инвестиционной рекомендацией

♥️ Ах да, если серия моих статей с разбором итогов 2025 года в разрезе секторов оказалась для вас полезной, обязательно поставьте статье лайк. Спасибо!

Итоги 2025 года. Часть 3/3

Итоги 2025 года. Часть 1/3

Друзья, рад приветствовать вас на страницах моего блога в новом году! По традиции на этой короткой праздничной неделе я опубликую серию статей, в которых мы подведем итоги 2025 года в разрезе секторов и отраслей.

Итак, индекс Мосбиржи за 2025 год потерял 4%. Геополитическая неопределенность и все еще жесткая денежно-кредитная политика ЦБ не позволяют рынку уверенно развернуться. Индекс полной доходности «нетто» (MCFTRR) показал скромную динамику в 1,9%, а вот мой флагманский портфель значительно опередил индексы и вырос на 10,7% благодаря грамотно подобранным активам с фундаментально обоснованной ценностью и диверсификации по инструментам. Далее пройдемся по отраслям.

Нефтегазовый сектор (MOEXOG)
Сектор в 2025 году повторил динамику 2024-го, снизившись на 12,3%. Причем цифры довольно сдержанные, учитывая весь негатив, обрушившийся на отрасль. Я уже не говорю про рекордный спред нашей марки Urals. Меня больше интересует, как будут вести себя спотовая цена на нефть и курс рубля в 2026 году. Даже легкая девальвация способна «вернуть к жизни» нефтянку. Внимательно смотрю за Лукойлом, который может получить выгоду от продажи своих зарубежных активов - если, конечно, сможет найти покупателя.

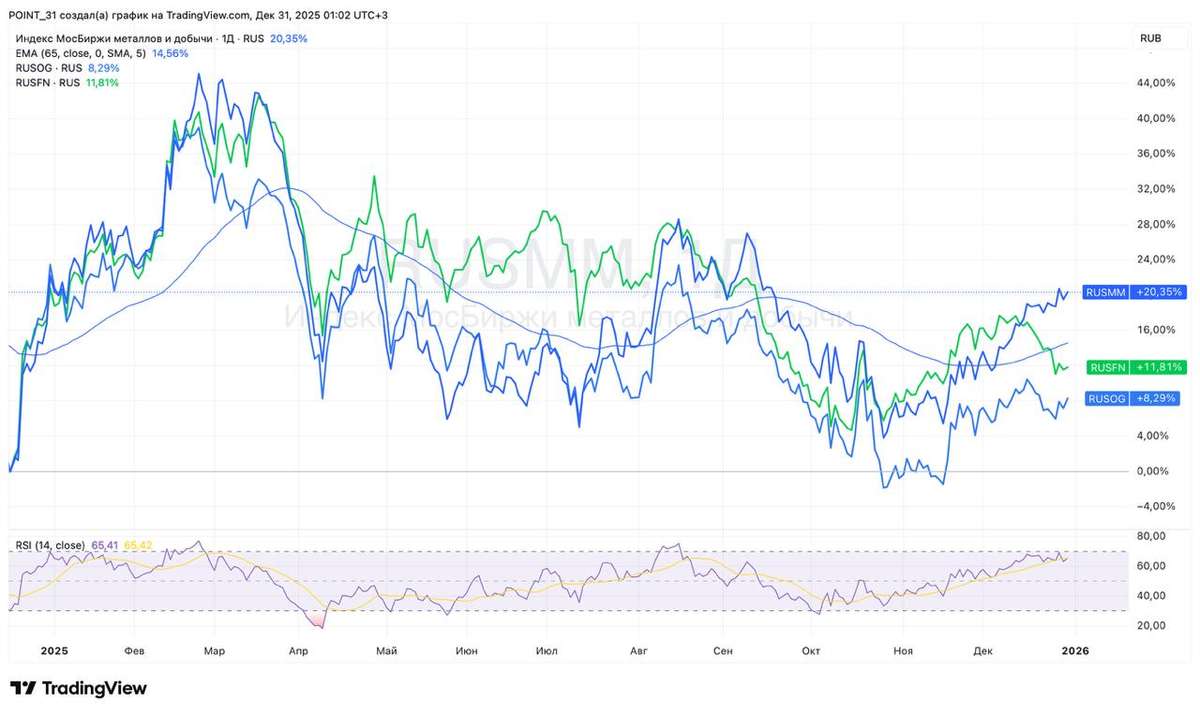
Металлы и добыча (MOEXMM)
На удивление одним из самых стойких в 2025 году оказался индекс металлов и добычи, потерявший 1,5%. Правда, компании завершили год разнонаправленно. Сталевары и угольщики находятся в кризисе, а вот майнеры драгметаллов раллировали вслед за ценами на свою продукцию. Золото превысило исторический максимум (ATH), достигнув $4500, что потянуло за собой Полюс, прибавивший более 70% за год. В одном из своих портфелей я продолжаю держать акции Полюса, а вот от Норникеля пока сторонюсь. ГМК, кстати, на фоне пампа корзины металлов на спотовом рынке также завершает год в плюсе, поддерживая отраслевой индекс.

Финансовый сектор (MOEXFN)
2025 год оказался для инвесторов в сектор не самым удачным - по итогам года индекс «похудел» на 7,5%. В 2026 год он входит в фазу умеренного восстановления. Регуляторное давление, сформированное в период сверхжесткой ДКП, постепенно ослабевает, что удержит результаты банков от существенного падения. На них я и делаю ключевую ставку. Сбер и Т-Технологии - мои фавориты. Для других компаний сектора 2026 год станет не менее тяжелым испытанием.

Все события, тренды и сектора тяжело уместить в одной статье, поэтому в следующих частях разберем: информационные технологии, транспортный, потребительский, строительный, телекоммуникации, электроэнергетика и химиков 🔜

❗️Не является инвестиционной рекомендацией

♥️ Еще раз поздравляю вас с наступающими и наступившими праздниками и напоминаю, что ваш лайк - словно подарочек под елкой от Деда Мороза, наполняет сердце автора теплом и благодарностью.

Итоги 2025 года. Часть 1/3

Что мешает компании Мосэнерго вернуть доверие инвесторов ⁉️

💭 Попытаемся понять, насколько обоснованы опасения инвесторов...


💰 Финансовая часть (за 2024 год)

🧐 Прибыль Мосэнерго сократилась до 10,9 млрд рублей, продемонстрировав падение на 44% относительно показателя 2023 года. Несмотря на увеличение годовой выручки на 6%, показатели прибыли от реализации продукции и итоговая чистая прибыль уменьшились вследствие повышения затрат на производство на 10%. Ключевой фактор снижения чистой прибыли — начисление отложенного налога на прибыль в объеме 6,19 млрд рублей. Если исключить этот элемент, уменьшение доходов выглядело бы менее выраженным. Помимо прочего, вызывает беспокойство рост капитальных расходов до уровня около 30 млрд рублей.

✅ Затраты на приобретение долгосрочных активов в отчетном периоде достигли отметки в 23,8 млрд рублей, что оказалось меньше уровня 2023 года - 25,6 млрд рублей. Таким образом, инвестиции компании в 2024 году оказались ниже, чем годом ранее.

⚡ Акции потеряли привлекательность из-за прекращения публикации полной финансовой отчетности начиная с конца 2022 года, что делает оценку текущего состояния компании затруднительной.


✔️ Операционная часть (2 кв 2025)

🔀 Во втором квартале компания зафиксировала небольшой рост производства электроэнергии (+0,5%) по сравнению с аналогичным периодом прошлого года, достигнув объема в 14 миллиардов киловатт-часов. Однако за первое полугодие общий объем выработки сократился на 2% относительно предыдущего года, главным образом из-за слабых результатов первого квартала. Оценить этот рост можно как незначительный. Одним из положительных моментов является повышение тарифов на газ с 1 июля, что приведет к росту цен на электроэнергию и положительно скажется на финансовых результатах второго полугодия.


💸 Дивиденды

📛 Отсутствие выплаты после их рекомендации ухудшает предсказуемость и вызывает вопросы к корпоративному управлению.

🤑 Практики дивидендных выплат способно положительно отразиться на репутации компании. Вместе с тем ограниченная прозрачность корпоративной политики и низкая предсказуемость будущих платежей существенно снижают положительное влияние самих дивидендов.


📌 Итог

❗ Инвесторы лишены возможности получить объективную картину финансового положения предприятия, вследствие чего возникают серьёзные сомнения относительно реальной деятельности компании.

⚡ Электроэнергетика является важным инфраструктурным сектором экономики, и даже незначительные изменения объемов производства не оказывают значительного влияния на общую ситуацию. Компания представляет собой зрелый бизнес, демонстрирующий высокую стабильность функционирования. Тем не менее, перспективы существенного увеличения прибыли и иных ключевых финансовых показателей являются весьма ограниченными. Рост активов и доходов происходит преимущественно естественным образом, через органическое развитие и поддержание текущей инфраструктуры. Значительных прорывов или масштабных инвестиционных проектов ожидать не приходится.

🎯 ИнвестВзгляд: Инвестирование в компанию, чья финансовая прозрачность оставляет желать лучшего, сопряжено с высокими рисками. Реальные экономические проблемы серьёзно влияют на принятие взвешенных инвестиционных решений — в том числе и предсказуемость дивидендов. Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - негативные моменты в финансовой части нивелируется стабильностью компании.

💣 Риски: ⛈️ Высокие - ограниченный естественный потенциал, отказ от выплаты дивидендов и отсутствие полной отчетности создают лишь лишние вопросы.

💯 Ответ на поставленный вопрос: Мосэнерго снова привлечёт инвесторов, когда обеспечит прозрачность своей деятельности, продемонстрирует стабильность в финансовой части и начнёт выплачивать дивиденды.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$MSNG
#MSNG #Мосэнерго #электроэнергетика #инвестиции #акции #дивидеды #Бизнес #Аналитика #идея #прогноз

Что мешает компании Мосэнерго вернуть доверие инвесторов  ⁉️

Дивиденды под ударом: что ждет Россети Центр ⁉️

💭 Разберём, почему, несмотря на рост прибыли, могут сократиться дивидендные выплаты...


💰 Финансовая часть (9 мес 2025)

📊 Компания сообщила о росте чистой прибыли на 23,8%, составившую 8,32 млрд рублей против 6,72 млрд рублей годом ранее. Выручка увеличилась на 12,3%, достигнув отметки в 105,53 млрд рублей. Долгосрочная задолженность значительно снизилась почти вдвое — с 30,84 млрд рублей на начало года до 14,84 млрд рублей на конец третьего квартала, однако краткосрочная задолженность существенно выросла — с 4,44 млрд рублей до 20,43 млрд рублей.

🤔 Объем инвестиций сократился. Причина связана с оптимизацией инвестиционных проектов и уменьшением потребности в новых мощностях. Важно отметить, что системы электроснабжения находятся в хорошем состоянии — аварийных нет. Тем не менее компания уже запланировала статьи расходов на модернизацию сетей.

🧐 Деятельность группы регулируется государством, что обеспечивает стабильность доходов, но создает ограничения на тарифы и инвестиции. В 2025 году прогнозируется средний уровень индексации тарифов примерно на 12,6%, что позволит сохранить высокую маржинальность бизнеса и высокие темпы прироста выручки.


🫰 Оценка


💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.


💸 Дивиденды

🤓 В феврале 2018 года была принята новая дивидендная политика: "Компания рассматривает выплату дивидендов в размере не менее 50% от чистой прибыли, рассчитанной по МСФО, как одну из своих основных целей. Это решение учитывает потребности компании в финансировании инвестиционных проектов и возможные изменения финансовых результатов, связанных с деятельностью по технологическому присоединению."

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2025 год предусмотрены инвестиционные расходы в размере 1,89 млрд рублей, а на 2026 год — 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.

🤑 За 2024 год выплачено 0,067638 руб. на одну акцию, что дало доходность 10,51%. По всей видимости, это крайние дивиденды, превышающие 10% на несколько лет вперёд.


📌 Итог

⚡ Эта компания привлекает меньше внимания инвесторов и является менее предсказуемой по сравнению с другими бумагами сектора. Плюс возможен сюрприз с ростом корректировок дивидендной базы и снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос:
Реальные выплаты зависят от капитальных затрат, которые могут превышать плановую сумму. Запланированные инвестиционные расходы на 2025 и 2026 годы составляют порядка 1,89 и 1,79 млрд рублей соответственно. Возможное превышение этих сумм снижает размер потенциальных дивидендов.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель

Дивиденды под ударом: что ждет Россети Центр ⁉️

Когда Мосэнерго снова станет привлекательным для инвесторов ⁉️

💭 Проанализируем текущее положение компании и определим ключевые факторы, влияющие на её инвестиционную привлекательность...


💰 Финансовая часть (за 2024 год)

🧐 Прибыль Мосэнерго сократилась до 10,9 млрд рублей, продемонстрировав падение на 44% относительно показателя 2023 года. Несмотря на увеличение годовой выручки на 6%, показатели прибыли от реализации продукции и итоговая чистая прибыль уменьшились вследствие повышения затрат на производство на 10%. Ключевой фактор снижения чистой прибыли — начисление отложенного налога на прибыль в объеме 6,19 млрд рублей. Если исключить этот элемент, уменьшение доходов выглядело бы менее выраженным. Помимо прочего, вызывает беспокойство рост капитальных расходов до уровня около 30 млрд рублей.

✅ Затраты на приобретение долгосрочных активов в отчетном периоде достигли отметки в 23,8 млрд рублей, что оказалось меньше уровня 2023 года - 25,6 млрд рублей. Таким образом, инвестиции компании в 2024 году оказались ниже, чем годом ранее.

⚡ Акции потеряли привлекательность из-за прекращения публикации полной финансовой отчетности начиная с конца 2022 года, что делает оценку текущего состояния компании затруднительной.


✔️ Операционная часть (2 кв 2025)

🔀 Во втором квартале компания зафиксировала небольшой рост производства электроэнергии (+0,5%) по сравнению с аналогичным периодом прошлого года, достигнув объема в 14 миллиардов киловатт-часов. Однако за первое полугодие общий объем выработки сократился на 2% относительно предыдущего года, главным образом из-за слабых результатов первого квартала. Оценить этот рост можно как незначительный. Одним из положительных моментов является повышение тарифов на газ с 1 июля, что приведет к росту цен на электроэнергию и положительно скажется на финансовых результатах второго полугодия.


💸 Дивиденды

📛 Отсутствие выплаты после их рекомендации ухудшает предсказуемость и вызывает вопросы к корпоративному управлению.

🤑 Практики дивидендных выплат способно положительно отразиться на репутации компании. Вместе с тем ограниченная прозрачность корпоративной политики и низкая предсказуемость будущих платежей существенно снижают положительное влияние самих дивидендов.


📌 Итог

❗ Инвесторы лишены возможности получить объективную картину финансового положения предприятия, вследствие чего возникают серьёзные сомнения относительно реальной деятельности компании.

⚡ Электроэнергетика является важным инфраструктурным сектором экономики, и даже незначительные изменения объемов производства не оказывают значительного влияния на общую ситуацию. Компания представляет собой зрелый бизнес, демонстрирующий высокую стабильность функционирования. Тем не менее, перспективы существенного увеличения прибыли и иных ключевых финансовых показателей являются весьма ограниченными. Рост активов и доходов происходит преимущественно естественным образом, через органическое развитие и поддержание текущей инфраструктуры. Значительных прорывов или масштабных инвестиционных проектов ожидать не приходится.

🎯 ИнвестВзгляд: Инвестирование в компанию, чья финансовая прозрачность оставляет желать лучшего, сопряжено с высокими рисками. Реальные экономические проблемы серьёзно влияют на принятие взвешенных инвестиционных решений — в том числе и предсказуемость дивидендов. Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - негативные моменты в финансовой части нивелируется стабильностью компании.

💣 Риски: ⛈️ Высокие - ограниченный естественный потенциал, отказ от выплаты дивидендов и отсутствие полной отчетности создают лишь лишние вопросы.

💯 Ответ на поставленный вопрос: Мосэнерго снова привлечёт инвесторов, когда обеспечит прозрачность своей деятельности, продемонстрирует стабильность в финансовой части и начнёт выплачивать дивиденды.


✍️ С Вас подписка! Если уже подписаны, то оставляйте реакции.


$MSNG
#MSNG #Мосэнерго #электроэнергетика #инвестиции #акции #дивидеды #Бизнес #Аналитика #идея #прогноз

Когда Мосэнерго снова станет привлекательным для инвесторов ⁉️

Стоит ли инвестировать в Россети Центр ⁉️

💭 Оцениваем перспективы компании в инвестиционном аспекте...


💰 Финансовая часть (1 п 2025)

📊 Выручка компании за 6 месяцев 2025 года составила 71,0 млрд рублей, что на 8,9% выше показателя аналогичного периода 2024 года (65,2 млрд рублей). Чистая прибыль достигла 5,4 млрд рублей, показав рост на 34% по сравнению с 2024 годом (4,0 млрд рублей). Показатель EBITDA вырос почти на 11%, достигнув 19,8 млрд рублей. Рост показателя объясняется увеличением выручки и эффективностью операционной деятельности. Общий уровень долга снизился на 22%, до 29,7 млрд рублей.

🤔 Объем инвестиций в основные средства сократился примерно на 25%, составляя около 12 млрд рублей. Причина сокращения связана с оптимизацией инвестиционных проектов и уменьшением потребности в новых мощностях. Важно отметить, что системы электроснабжения находятся в хорошем состоянии — аварийных нет. Тем не менее компания уже запланировала статьи расходов на модернизацию сетей.

🧐 Деятельность группы регулируется государством, что обеспечивает стабильность доходов, но создает ограничения на тарифы и инвестиции. В 2025 году прогнозируется средний уровень индексации тарифов примерно на 12,6%, что позволит сохранить высокую маржинальность бизнеса и высокие темпы прироста выручки, начиная со второй половины года.


🫰 Оценка

💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.


💸 Дивиденды

🤓 В феврале 2018 года была принята новая дивидендная политика: "Компания рассматривает выплату дивидендов в размере не менее 50% от чистой прибыли, рассчитанной по МСФО, как одну из своих основных целей. Это решение учитывает потребности компании в финансировании инвестиционных проектов и возможные изменения финансовых результатов, связанных с деятельностью по технологическому присоединению."

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2025 год предусмотрены инвестиционные расходы в размере 1,89 млрд рублей, а на 2026 год — 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.

🤑 За 2024 год выплачено 0,067638 руб. на одну акцию, что дало доходность 10,51%. По всей видимости, это крайние дивиденды, превышающие 10% на несколько лет вперёд.


📌 Итог

⚡ Эта компания привлекает меньше внимания инвесторов и является менее предсказуемой по сравнению с другими бумагами сектора — например, Ленэнерго. Плюс возможен сюрприз с ростом корректировок дивидендной базы и снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос: Да, стоит рассматривать как инструмент для долгосрочного инвестирования. Подходит для умеренно консервативных инвесторов. Имеет смысл увеличивать долю актива при просадках рынка. В краткосрочной перспективе котировки могут оказаться под давлением.


👍 - спасибо, полезно
👎 - не понравился пост

🤔 А если еще не подписаны на "ИнвестВзгляд", то ждем вас в профиле ❗


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель #риски
Стоит ли инвестировать в Россети Центр ⁉️

Стоит ли инвестировать в Россети Центр ⁉️

💭 Оцениваем перспективы компании в инвестиционном аспекте...


💰 Финансовая часть (1 п 2025)

📊 Выручка компании за 6 месяцев 2025 года составила 71,0 млрд рублей, что на 8,9% выше показателя аналогичного периода 2024 года (65,2 млрд рублей). Чистая прибыль достигла 5,4 млрд рублей, показав рост на 34% по сравнению с 2024 годом (4,0 млрд рублей). Показатель EBITDA вырос почти на 11%, достигнув 19,8 млрд рублей. Рост показателя объясняется увеличением выручки и эффективностью операционной деятельности. Общий уровень долга снизился на 22%, до 29,7 млрд рублей.

🤔 Объем инвестиций в основные средства сократился примерно на 25%, составляя около 12 млрд рублей. Причина сокращения связана с оптимизацией инвестиционных проектов и уменьшением потребности в новых мощностях. Важно отметить, что системы электроснабжения находятся в хорошем состоянии — аварийных нет. Тем не менее компания уже запланировала статьи расходов на модернизацию сетей.

🧐 Деятельность группы регулируется государством, что обеспечивает стабильность доходов, но создает ограничения на тарифы и инвестиции. В 2025 году прогнозируется средний уровень индексации тарифов примерно на 12,6%, что позволит сохранить высокую маржинальность бизнеса и высокие темпы прироста выручки, начиная со второй половины года.


🫰 Оценка

💪 Значительный прирост тарифов гарантирует положительные финансовые результаты компании в течение ближайших одного-двух лет, при этом ключевые мультипликаторы привлекательны.


💸 Дивиденды

🤓 В феврале 2018 года была принята новая дивидендная политика: "Компания рассматривает выплату дивидендов в размере не менее 50% от чистой прибыли, рассчитанной по МСФО, как одну из своих основных целей. Это решение учитывает потребности компании в финансировании инвестиционных проектов и возможные изменения финансовых результатов, связанных с деятельностью по технологическому присоединению."

🧐 Ситуация с дивидендами достаточно сложная, поскольку из расчетной базы дивидендов исключаются фактически произведённые капиталовложения, финансируемые за счёт чистой прибыли, полученной от регулируемых видов деятельности согласно утверждённым Министерством энергетики инвестиционным программам.

🤷‍♂️ Согласно плану на 2025 год предусмотрены инвестиционные расходы в размере 1,89 млрд рублей, а на 2026 год — 1,79 млрд рублей. Причём реальная сумма инвестиций может превысить запланированную, что приведет к уменьшению размера выплачиваемых дивидендов.

🤑 За 2024 год выплачено 0,067638 руб. на одну акцию, что дало доходность 10,51%. По всей видимости, это крайние дивиденды, превышающие 10% на несколько лет вперёд.


📌 Итог

⚡ Эта компания привлекает меньше внимания инвесторов и является менее предсказуемой по сравнению с другими бумагами сектора — например, Ленэнерго. Плюс возможен сюрприз с ростом корректировок дивидендной базы и снижением дивидендов на этом фоне.

👌 Тем не менее, пока ситуация выглядит благоприятно: повышение тарифов способствует поддержанию высокого уровня маржинальности и росту чистой прибыли.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: 🟰 Держать - компании стабильна, но потенциал роста ограничен регуляторными факторами.

💣 Риски: ☁️ Умеренные - будущая нестабильность дивидендных выплат и зависимость от инвестпрограмм не даю повода поставить "Низкий" уровень.

💯 Ответ на поставленный вопрос: Да, стоит рассматривать как инструмент для долгосрочного инвестирования. Подходит для умеренно консервативных инвесторов. Имеет смысл увеличивать долю актива при просадках рынка. В краткосрочной перспективе котировки могут оказаться под давлением.


👍 - спасибо, полезно
👎 - не понравился пост

🤔 А если еще не подписаны на "ИнвестВзгляд", то ждем вас в профиле ❗


$MRKC
#MRKC #Дивиденды #Инвестиции #Электроэнергетика #Энергетика #Акции #деньги #финансы #биржа #портфель #риски

Стоит ли инвестировать в Россети Центр ⁉️

​​​💡Pocket_money. Нам скоро 3 года!

Портфель продолжает расти. Акции растут в цене, облигации тоже. Работает как еженедельное пополнение, так и рост активов.
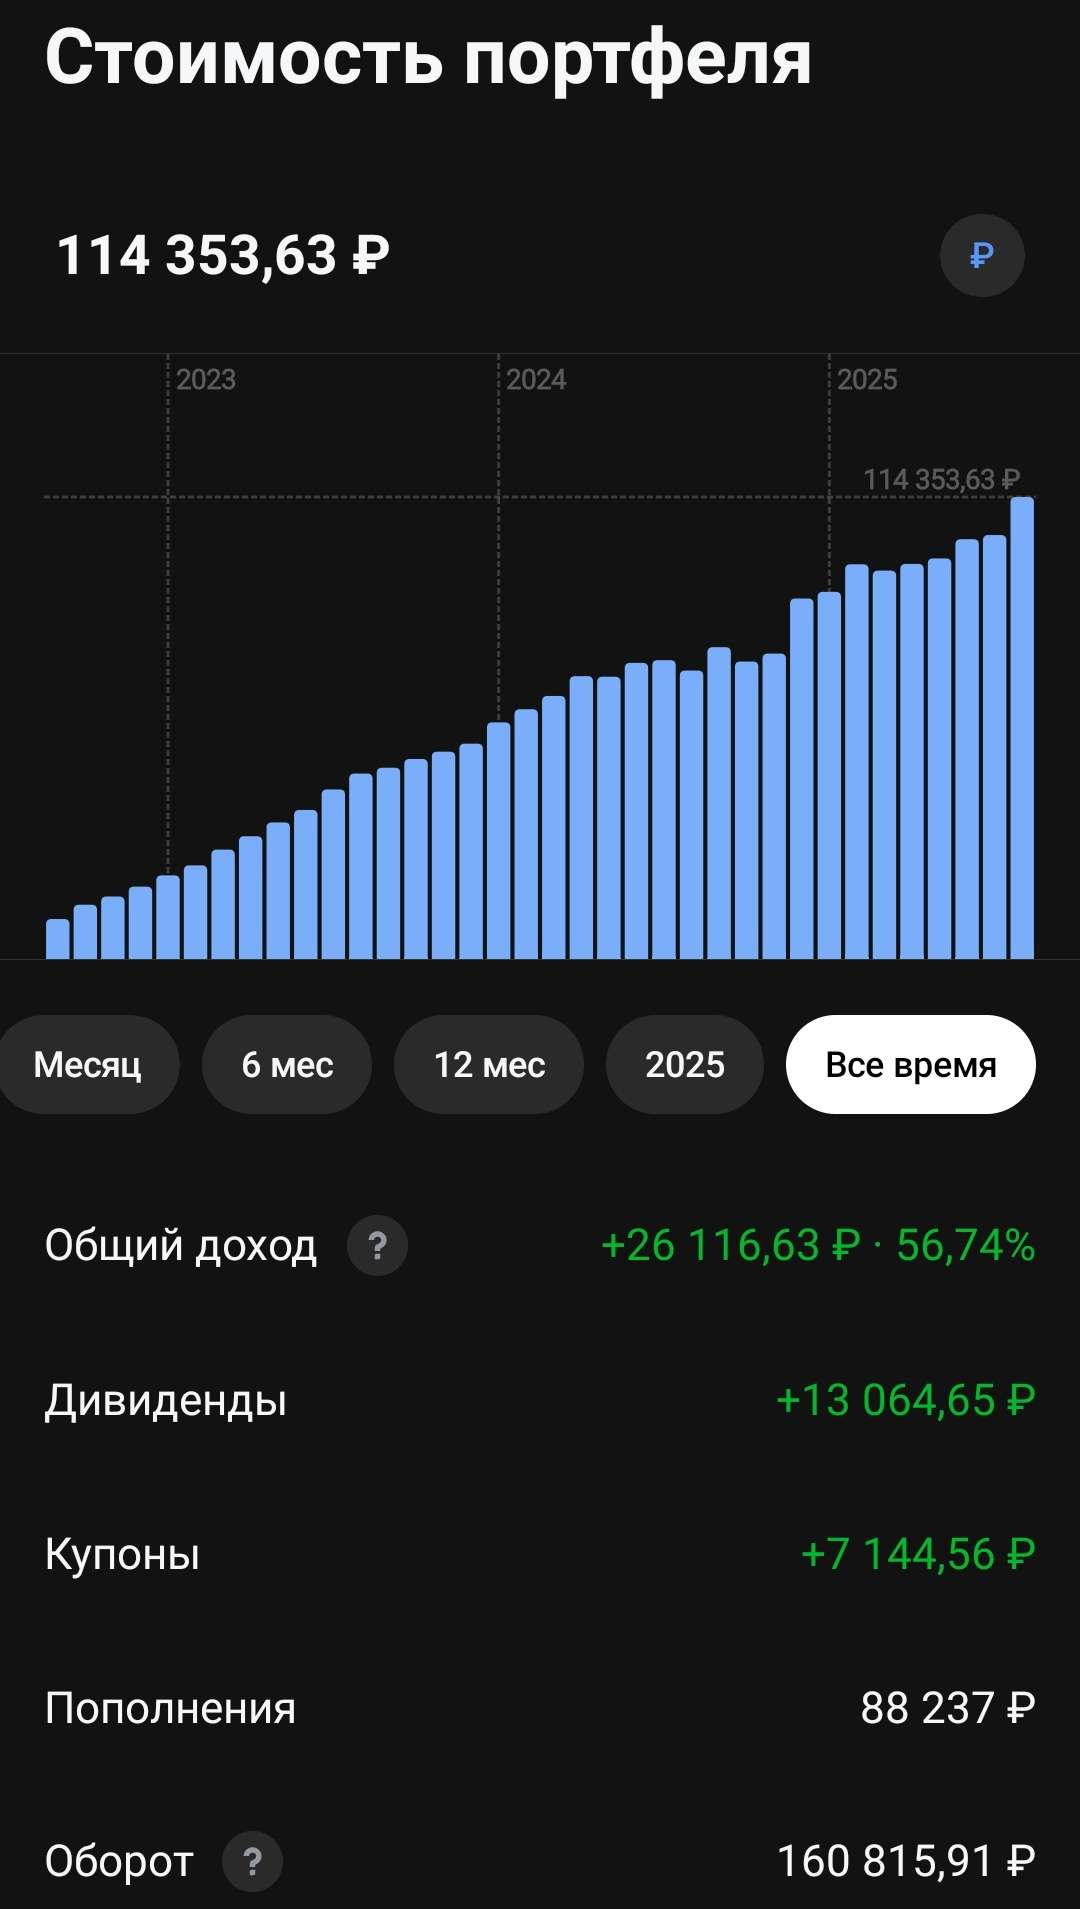
Размер портфеля:
Октябрь - 73,6 к
Ноябрь - 75,5 к
Декабрь - 89,2 к
Январь - 91,2 к
Май - 97,9 к.
Июнь - 102 к.
Август - 114,3 к. 🔝

Первое пополнение было в сентябре 2022 года ( скоро будет 3 года) - 10 тыс рублей, еженедельное пополнение - по 500 рублей. Всего пополнений на 87 к.
Текущая сумма - 114,3 к.
Счёт вырос на 27 тыс рублей. Доходность за всё время + 31%. Немного, зато стабильно.
За всё время получил дивидендами и купонами 20,2 тыс, а за 12 месяцев около 11 тыс рублей. На пассивный доход за год можно купить примерно 84 раза кофе с булочкой ( если покупать в Пятерочке) или 36 раз съесть шаурму. Или можно оплачивать себе связь, интернет и другие расходы.
При этом активы из нашего портфеля можно не продавать, в расчёт идут только полученные дивиденды и купоны.
Цены везде разные, но карманные деньги уже начинают кормить нашего гипотетического школьника).

💡Активы в портфеле.
Около 26 процентов портфеля - облигации (цель - 30-35%) остальное - акции, фонды, золото. Ребалансировку делаю периодически во время новых покупок. Уже пора докупать облигации.

🎄Состав портфеля.
Компании из энергетического сектора в портфеле: Роснефть, Новатэк, Татнефть, Газпром, Лукойл.
Электроэнергетика: РусГидро, Интер РАО, Россети Центр, Россети Московский регион.
Финансовый сектор: Сбербанк, БСП.
Металлургия: Северсталь, ММК, НЛМК.
Здравоохранение: Мать и дитя.
ИТ, Телеком: Ростелеком прив.
Отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Самая большая доля - Сбер, Лукойл, Татнефть.

💡Что покупал в последние месяцы?
В основном фонд денежного рынка. Покупка и продажа - 0 рублей, доход примерно как от вклада, так что можно держать долго.
Акции: Сбер + Роснефть,
Облигации: Яндекс Финтех 1.

Продолжаем инвестировать.

#pocket_money #портфель