Поиск
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.
⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.
📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:
● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.
📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».
🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.
🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.
⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».
🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
О Байкале и важности экопросвещения
В августе 2025 года я исполнил свою давнюю мечту и посетил озеро Байкал. Это поистине впечатляющее место, в котором ты чувствуешь всю мощь и древность природы. Пусть поездка была короткой, но Байкал меня мощно перезагрузил. Я вернулся оттуда с диким зарядом энергии.
🍃 Зелёные облигации: история, определение и стоит ли в них инвестировать
На долговом рынке существует особенный инструмент — зелёные облигации. По принципу работы они не отличаются от обычных, однако имеют конкретную цель и особенности отчётности у эмитента. Разберём, что это такое и какую пользу они могут принести.
📜 Зелёные облигации — это долговые ценные бумаги, выпущенные компанией, государством или банком для привлечения капитала на финансирование проектов, связанных с охраной окружающей среды. Вместе с тем существуют социальные облигации и облигации климатического перехода — все они относятся к более широкой категории ESG-облигаций.
💰 Впервые такой выпуск появился в 2007 году у Европейского инвестиционного банка, который представил первую облигацию под названием Climate Awareness Bonds. Уже в 2013 году к этой практике подключились другие крупные организации. По оценке международной организации Climate Bonds Initiative, совокупный объём эмиссии зелёных облигаций с 2007 по 2020 годы достиг 1,1 трлн долларов.
📈 В России дебютный выпуск зелёных облигаций состоялся в 2016 году у компании «Транспортная концессионная компания». После этого другие организации стали выпускать подобные бумаги, и, по данным АКРА, с 2019 по 2025 год совокупный объём составил 877 млрд руб. На данный момент на рынке представлено 44 выпуска.
📌 Требования к эмитенту, который планирует выпустить зелёные облигации:
— Выпуск должен соответствовать принципам устойчивого развития.
— Признание выпуска зелёным требует проведения независимой верификации.
— Целевой характер: привлечённые средства должны быть направлены на финансирование «зелёных» проектов в сферах энергетики, строительства, промышленности и т.д., либо на рефинансирование затрат на них.
— Эмитент обязан регулярно отчитываться об использовании средств для подтверждения целевого характера заимствований и достижении положительного экологического эффекта (например, экономия электроэнергии, снижение выбросов СО2 и пр.).
⭐ Для компании — это укрепление репутации как ответственного бизнеса и возможность привлечь новую аудиторию инвесторов. Также организация получает особые преференции со стороны регулятора и правительства: снижение риск-веса до 50% по кредитному и рыночному рискам для приоритетных ESG-инициатив, а также налоговые льготы и субсидии.
🛡️ Для инвестора — это уверенность в том, что эмитент направит привлечённые средства на значимые проекты. Такие бонды особенно интересны консервативным инвесторам, так как по ним установлены более жёсткие требования к присвоению данного статуса и риски минимальны. Стоит обратить внимание, что данный вид облигаций не застрахован государством и несёт те же рыночные риски, что и обычные долговые бумаги.
🏗️ В сфере девелопмента зелёные облигации и повестка устойчивого развития становятся популярным инструментом: компании всё активнее проходят ESG- и ЭКГ- рейтингование. Так, Группа компаний «А101» в этом году первой среди крупнейших застройщиков России получила статус ЭКГ продвинутого уровня «АА», а её рейтинг ESG от АКРА находится на уровне ESG-5 (A+) со стабильным прогнозом.
🎯 Зелёные облигации приносят выгоду и эмитенту, и инвестору, которому важны прозрачность использования средств, низкий уровень дефолтов ввиду высоких требований и забота об окружающей среде. Но важно помнить: это не даёт 100% гарантии сохранности вложений. Поэтому необходимо оценивать бизнес-модель компании и уже на основе этого делать выводы.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Участвуйте в опросе для годового отчета за 2025 год
Друзья, прямо сейчас мы формируем годовой отчет за 2025 год. В нем мы расскажем о наших достижениях в области устойчивого развития.
📊 Мы приглашаем вас принять участие в коротком опросе. Ваши ответы помогут:
● Сделать отчет более информативным и релевантным для инвесторов.
● Выделить ключевые показатели, важные для оценки устойчивости бизнеса.
● Отразить приоритеты, значимые для долгосрочных партнеров.
🔗Опрос займет всего несколько минут, ссылка на него: https://ankt.cc/QSBpRq
❤️Благодарим за участие и доверие к ГК «А101»! С уважением, Команда ГК «А101».
$RU000A108KU4 $RU000A10DZU7$RU000A10DZT9
#А101
🚀ГК «А101» — в числе лидеров ЭКГ-рейтинга России
Мы получили сертификат продвинутого уровня «АА», набрав 91 балл. Это один из самых высоких результатов среди крупнейших девелоперов страны.
📈Эксперты подтвердили: наш курс на устойчивое развитие, заботу об экологии и людях — эффективен.
Что важно знать:
🌱 Экология. Мы системно подходим к вопросам переработки. Совместно с фондом «Второе дыхание» собрали и передали на переработку 50 тонн одежды. Также сотрудничаем с RE:BOOKS, Synergetic и «ВкусВилл», внося вклад в достижение национальной цели «Экологическое благополучие».
❤️ Забота о людях. В 2024 году образовательное бюро «А101 Лёрнити» провело 2 465 мероприятий, а фестиваль «Добрый декабрь» собрал более 7 тысяч участников.
🏘️ Общество. Мы ежегодно направляем значительные средства на благотворительность, развитие местных сообществ и строим социальную инфраструктуру в районах.
👥 Команда. Заботимся о сотрудниках: выделяем средства на полисы ДМС, которые включают амбулаторное лечение, стоматологию и диспансеризацию.
«Рейтинг для нас — это инструмент, который показывает риски и зоны для улучшений. Сейчас мы концентрируем внимание на том, чтобы улучшить свои показатели, и для нас важно, чтобы государство, жители и клиенты видели: мы не просто декларируем, а действительно являемся ответственным бизнесом», — отмечает Полина Линдберг, руководитель группы внедрения проектов устойчивого развития.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
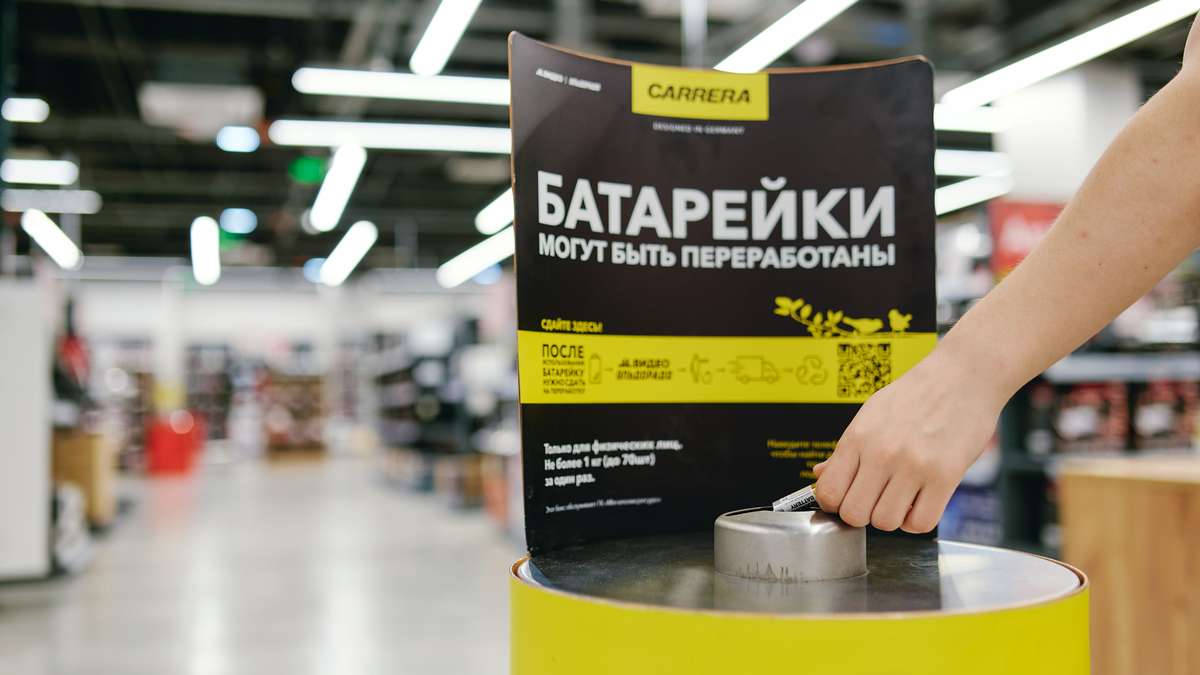
М.Видео отдала на экологическую переработку более 2 100 тонн техники и около 6 млн батареек за год
ПАО «М.видео» подвела итоги реализации экологических проектов по итогам 2025 года. По сравнению с 2024 годом объем переработки техники увеличился примерно на 30% до более чем 2 100 тонн эколома, а сбор батареек — более чем на 20% до 6 млн штук, что подтверждает устойчивый рост вовлеченности клиентов в экологическую повестку.
Южуралзолото - стоит ли игра свеч?
На фоне неугасающего интереса к золоту, будет интересно взглянуть на операционный отчет ЮГК за полный 2025 год. Компания еще год назад оказалась в эпицентре корпоративного шторма и сейчас вновь пытается стать «интересной историей» для инвесторов. Давайте во всем этом разбираться.
Как мы помним, эталоном в секторе по себестоимости добычи (TCC/AISC) всегда был Полюс. ЮГК же плетется далеко позади: при ценах на металл в районе $2000 компания с трудом выходила «в ноль». Однако в этом и кроется коварный операционный рычаг — при текущих ценах на золото показатели прибыли должны мультиплицироваться кратно. Если к этому добавить надежду на адекватное госуправление - эффект может быть мощным.
⛏ С раскрытием информации у ЮГК пока всё сложно. Последний вменяемый отчет МСФО мы видели только за первое полугодие 2025 года. По нему TTM прибыль болтается в районе 10 млрд рублей при выручке 85 млрд. С тех пор конъюнктура значительно улучшилась, и теоретически прибыль по году может составить 20–30 млрд рублей, но сейчас такой прогноз - это гадание на кофейной гуще.
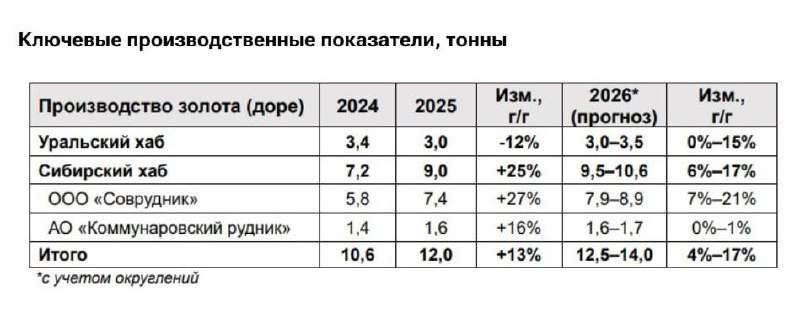
По операционке данных чуть больше - есть отчет за полный 2025 год. Производство золота выросло на 13% до 12 тонн. Цифра оказалась ниже ожиданий рынка (ждали 12,4 тонны) и прошла по нижней границе собственного плана менеджмента. Да, во втором полугодии темпы ускорились (+25% к 2П24), но полноценного восстановления после паралича Уральского хаба мы так и не увидели. На 2026 год цель - 13,5 тонн. Это просто возврат к уровням 2023 года, что бесконечно далеко от тех «космических» планов роста, которыми нас кормили перед IPO.
🧑⚖️ Из позитивного: юридическое небо над ЮГК начало проясняться. Прокуратура и ФНС отозвали претензии на 8 млрд рублей (экология и налоги). Риски остановки производств на Урале сняты, а «токсичное наследие» старого менеджмента в виде бесконечных судов постепенно уходит в историю. Антон Силуанов уже подтвердил: госпакет (67%) будет продан на аукционе, и затягивать с этим не станут. Рынок воспринял это как сигнал к скорому приходу нового хозяина.
Однако с инвестиционной точки зрения кейс ЮГК $UGLD всё еще выглядит сомнительно. Текущая капитализация бизнеса - 177 млрд рублей. Даже если мы заложим сверхпозитивный сценарий с прибылью в 30 млрд, мультипликаторы уже не выглядят дешевыми для компании с такой историей. Добавьте сюда корпоративные риски и волатильность цен на золото - и получите коктейль, который явно не подходит консервативному инвестору.
В итоге мы имеем компанию в процессе «пересменки» владельцев, с восстанавливающейся операционкой и туманными финансовыми перспективами. Играть в эту историю можно только на небольшую долю портфеля и с пониманием, что это чистая спекуляция на теме приватизации.
❗️Не является инвестиционной рекомендацией
❤️ Как и обещал, возвращаюсь с еще одной аналитической статьей сегодня. Спасибо за вашу поддержку и лайки.
📈ГК «А101» получила рейтинг ESG-5 (A+) от АКРА со стабильным прогнозом
Это означает, что эксперты кредитного агентства высоко оценили деятельность Группы в создании комфортной городской среды и следовании повестке устойчивого развития.
🔍Оценка проводилась по трём основным критериям: экологическое воздействие, социальная ответственность и корпоративное управление.
📌Детали оценки:
— Экология. Нам удалось значительно сократить объём отходов, вредных выбросов и потребления энергии. А в 2024 году 61% новых домов были построены с классом энергоэффективности «А» и выше.
— Социальная ответственность. Мы развиваем социальную инфраструктуру в наших районах, строя школы, детские сады и поликлиники. Это позволяет жителям пользоваться всеми необходимыми объектами в шаговой доступности.
— Корпоративное управление. Эксперты отметили опыт Совета директоров, который следует современным практикам управления.
✔️Подтверждение высокого ESG-рейтинга уже второй год подряд говорит о том, что мы на правильном пути. Это подтверждают не только цифры рейтинга, но и реальные достижения. Наш район «Скандинавия» в 2025 году получил первый в России золотой уровень социальной сертификации жилой среды SocioZoom — стандарта, разработанного АНО «НИИУРС»
🚀Мы будем и дальше работать над внедрением принципов устойчивого развития, делая наши районы лучше, комфортнее и безопаснее.
$RU000A108KU4 $RU000A10DZU7$RU000A10DZT9
#А101
Как я влюбился 🤦♂️
Мой самый большой инвестиционный убыток. Спойлер: влюбился в акцию.
2004 год. Покупаю Barrick Gold – лидера золотодобычи, по $50 за акцию. Как пройти мимо, когда говорят:
– Мы золотая компания;
– Лидер отрасли;
– Стабильность, вечные ценности!
Казалось: золото, масштаб, география, вечность. Сделал слишком большую долю в портфеле и начал делать то, что делать нельзя:
👉 Усредняться на падении.
— $50 → $30 — купил ещё;
— $30 → $12 — купил ещё;
— $12 → $6 — купил ещё.
Покупал веру. Усиливал иллюзию. Классика жанра. Причина? Проект Pascua-Lama, $8 млрд инвестиций. А потом началось: экология, протесты, суды. В моменте капитализация ≈ закопанным деньгам.
Компания выжила. Я тоже, но с седыми волосами и испорченной психикой.
Несколько лет назад я вышел в ноль. Денег не заработал, зато нервов потратил на годы вперёд. И вот на днях – внимание! – акция снова $50. Прошло 20 лет, 20 долгих лет…
Баффет помог психологически: купил в пандемию, акция отскочила — я продал. Урок был уже оплачен.
Выводы – дорогие, но полезные
❌ Не влюбляйтесь в отдельные акции;
❌ Не нарушайте риск-менеджмент;
❌ Не создавайте «любимчиков» в портфеле
✔️ Хотите золото – ETF на сектор, а не вера в одну кsомпанию. Рынок не прощает ошибки. Упрямству – нет!
Кстати, они сменили название. Был Barrick gold, стал Barrick Mining Corp. Теперь честнее:
— Мы просто что-то добываем;
— Иногда золото;
— Иногда проблемы;
— Иногда разочарование инвестора...
Это как сменить вывеску с «Ресторан высокой кухни» на «Общепит. Сегодня что-нибудь будет».
Мне повезло. С плечом остался бы без штанов.
#золото
t.me/ifitpro
🛢️ Роснефть, что с дивидендами? Когда ждать хороших выплат? Перспективы компании
Нефтяной сектор в России испытывает колоссальные трудности по многим причинам. Когда ждать свет в конце тоннеля? Что с Роснефтью, дивидендами и какие перспективы у самого большого нефтяника в нашей стране.
🛢️ «Роснефть» – крупная российская нефтегазовая компания, лидер нефтяной отрасли в России. Специализируется на разведке, добыче, производстве, переработке, транспортировке и продаже нефти, природного газа и нефтепродуктов, а также огромным лобби, дешевыми кредитами и отличными связями в самых высших кругах. В принципе, все ок, так и должно быть с самой большой конторой, которая занимается нефтяным бизнесом в РФ.
Немного предисловия. Когда встает вопрос, покупать акции той или иной компании (по крайней мере у меня), это не про купить сегодня, а продать завтра и заработать разницу, вопрос больше в фундаментальных вещах (не путать с фундаментальным анализом), таких как: бизнес-модель, кто управленец, какой сектор, и какие у этого сектора перспективы на ближайшие 10-20, а то и 30 лет. Сегодня сделаем дивидендную прожарку Роснефти, посмотрим на перспективы самого большого нефтяника в стране.
Начнем с того, что весь экономический блок и ЦБ, совместно с нашим императором В.В, Путиным торпедируют тему продвижения популярности нашего любимого фондового казино, это не может не радовать всех тех, кто собирается инвестировать в акции наших компаний, жить в России и растить здесь своих детей.
Постепенно придем к тому, что наша фонда станет популярным местом сбережений и приумножений денежных средств граждан и тот, кто поймет это немного раньше других, будет на шаг впереди. Хорошие дела делаются медленно, но с большой долей вероятности успеха.
Переходя плавно к компании Роснефть, стоит отметить факт, что наша экономика, ну очень сильно экспортно-ориентированная (то есть мы много денежек в бюджет получаем от продажи наших энергоресурсов (в первую очередь от продажи нефти), да сейчас есть с этим определенные проблемы, но в целом ситуация не изменится в ближайшее время, а пока все те, кто кричит, что мы слезли с нефтяной иглы, и вообще, посмотрите, ненефтегазовые доходы растут, загляните в свой кошелек, на цены, и может тогда поймете, почему они растут.
Ну все, погнали смотреть, что там с цифрами у Роснефти.
📊 Цифры за 9 месяцев 2025
● Выручка компании: 6,3 трлн ₽ (-18%)
● Прибыль (относящаяся к акционерам): 277 млрд ₽ (-70%)
● Затраты – 5,5 трлн ₽ (-8%)
Боль и страдания, страдания и боль. Показатель прибыли говорит все сам за себя. Подготовка к санкциям прошла в лучших традициях подготовки ЖКХ к зимним уборочным работам (снег в декабре? Не ждали!) Финансовые результаты последнего квартала могут еще сильнее напугать инвесторов, останутся самые стойкие.
Дивидендная политика
Согласно дивидендной политике Роснефти, целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО, целевой периодичностью является выплата дивидендов по меньшей мере два раза в год.
Ожидаемый дивиденд
С дивидендами в ближайшее время все ожидаемо плохо.
11,56 ₽ за 9м 2025 года ждем в январе, а УК Доход рисует на ближайшие 12 месяцев 26,42 ₽.
💰 Дивиденды за последние 5 лет
● 2021 – 24,97 ₽ (4,1%)
● 2022 – 23,63 ₽ (3,47%)
● 2023 – 38,36 ₽ (9,29%)
● 2024 – 59,78 ₽ (10,3%)
● 2025 – 51,15 ₽ (9,56%)
Давайте посчитаем, сколько бы мы получили дивидендов, если бы вложили в компанию 100 000 ₽ 5 лет назад.
На 100 000 ₽ в январе 2021 года мы могли купить 218 акций, сейчас даже побольше))
В итоге, за 5 лет, уже очищенными от налогов, инвестору бы капнуло 37 530 ₽. Окупаемость вложений составила бы 37,5%, а сам капитал бы уменьшился на 15 000 ₽.
У Лукойла и ФосАгро дела обстояли, ну очень даже получше.
Тут мы рассуждаем в терминах, которые не любит история, в сослагательных. Роснефть не славилась щедрыми выплатами, но в ситуациях, когда наступает то, что сейчас творится с нашими нефтяниками, у Роснефти есть огромные преимущества для того, чтобы пройти данный кризис в рамках победителя. Как поведет себя менеджмент и руководство узнаем в ближайшее время.
Личная доходность и окупаемость вложений
На сегодняшний день в моем портфеле 445 акций компании. Средняя цена покупки – 454 ₽.
● Вложено в компанию Роснефть – 202 267 ₽
● Дивидендов получено – 39 119 ₽
● Окупаемость вложений – 19,3%.
Ведется данная статистика для понимания, когда акции той или иной компании выйдут на самоокупаемость, а еще приятно смотреть, когда твой вложенный рубль когда-то с каждым годом приносит все больше и больше прибыли, “старыми деньгами” могут стать только качественные, хорошие бизнесы со стабильными дивидендами, которые со временем становятся только больше, красота!
📉 Что с ценой акций?
Котировки акций изучают дно мирового океана, на протяжении всего года цены только и делали, что падали. Как всегда, для одних открывает окно возможностей, для других, открестившись от наших дорогих и любимых нефтяников, перейти в более спокойную и уверенную гавань доходностей.
😐 Что имеем в итоге?
В конце октября наш Лукойл и Роснефть попали в SDN-лист США. Подготовились они к этому, мягко говоря, не очень хорошо. Но, имеем, что имеем, и теперь им предстоит выкручиваться из сложившейся ситуации.
После введения санкций, дисконт на нашу нефть увеличился, и в моменте доходил до 23$ за бочку, что в условиях и так дешевой нефти и крепкого рубля, сводит доходы наших нефтяников к минимуму.
Цены на нефтяной сектор очень приятные, но они могут стать еще интереснее. Так что, если кто вдруг решил котлетить, делайте это размеренно, и потом не пугайтесь красных цифр, что все опять упало еще ниже. Хуже было только в пандемию.
Ну на этом и хватит сгущать краски. Есть и что-то хорошее.
Восток Ойл
Флагманский актив Роснефти, планируется первый этап ввода проекта в 2026 году. Запасов нефти на 7 млрд тонн. Огромный потенциал, который ждет своего часа. Также стоить отметить себестоимость добычи: 3 доллара за баррель н.э.
Восток Ойл – это из серии “когда”, а не “если”. Вот сейчас 100% добываемого отправляется 100% желающим приобретать. Запасы нефти на свете ограничены, инвестиции в разведку, технологии и добычу в мире последние лет 20 были слабые на фоне “зеленой повестки” и что вообще скоро ветряные мельницы с солнечными панелями заменят эту вашу нефть.
Шиза прошла, а недоинвестиции остались, а тут вам Восток Ойл с его запасами и нормальными инвестициями. Да, всякое может произойти, но это ставка на то, что в мире будет структурный дефицит нефти и те, кто держат акции Роснефти в долгую, например, как я, торгуем эту идею.
На сегодняшний день из-за перепроизводства нефти и наращивания добычи от стран ОПЕК+, цена на бочку черного золота соответствующая – низкая. Добавьте к этому дисконт на нашу нефть, издержки логистические, санкции, и крепкий рубль. Просто комбо. Дальнейшее ослабление рубля и увеличение цены на нефть упростят компании жизнь.
Ну и вишенка на торте. Все мы знаем про зеленый переход, что нам твердят последние лет 20, что еще чуть-чуть и ,вообще, все на свете будут только на электрокарах передвигаться и энергию солнечными панелями вырабатывать, все пингвины будут спасены, а Грета Тунберг наконец-то будет спать спокойно, ведь глобального потепления не произошло и экология спасена.
Однако, у многих очень уважаемых инвест-домов по всему миру сроки реализации перехода сдвигаются (как удивительно, ведь в 2015-м говорили, что в 2030-м нефть будет не нужна) вправо. А кто не пролоббирован, и не имеет зеленую повесточку головного мозга, с большим удовольствием хотят покупать перспективные нефтяные активы. С чего бы им это делать, дядям с большими деньгами, остается загадкой.
Во что я верю? Это ни в коем случае никакая не инвестиционная рекомендация, это всего лишь мое видение о том, куда я буду инвестировать свои заработанные денежки. С санкциями компании справятся ( ну, должны, по крайней мере), нефти в мире на всех такой дешевой не хватит и придется обращаться к российской, такой токсичной, и вообще, не демократичной нефти, но что поделать.
Прав я? Не знаю, у вас могут быть свои домыслы и мысли. На вкус и цвет – товарищи разные, как и активы в нашем любимом казино!
✅ Также интересно будет для инвестора в дивидендные акции:
🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
🏤 Мегановости 🗞 👉📰
1️⃣ Росимущество заявило, что не может направить оферту миноритариям "Южуралзолото" (ЮГК) $UGLD , поскольку закон не предусматривает такой процедуры.
Ведомство ведёт консультации с ЦБ, Минфином и Генпрокуратурой, чтобы урегулировать ситуацию.
ЦБ ранее обязал Росимущество выставить оферту после того, как истёк 35-дневный срок с момента получения контрольного пакета акций ЮГК.
Росимущество стало мажоритарием в июле после изъятия долей у бывшего владельца Константина Струкова по решению суда.
🪙 ГК «А101»: Создание городов будущего в Новой Москве.
Недавно познакомился с проектами ГК «А101» — Прокшино, Дзен-кварталы, Скандинавия. Впечатления мощные!
Группа компаний «А101» реализует один из самых амбициозных проектов на рынке недвижимости Москвы — создание масштабных жилых кластеров с развитой инфраструктурой. Фактически, компания строит целый город-миллионник в границах столицы.
Ключевые преимущества проекта:
Масштаб и инфраструктура. На территории, где в будущем планируется проживание до 800 тыс человек, ведется комплексная застройка. Компания возводит не только жилье, но и социальные объекты: современные школы и детские сады с передовым оборудованием (инженерные классы, медиастудии, научные лаборатории), что создает качественно новую образовательную среду.
Посетил школу, которую построила ГК «А101». В ней просторно, светло, и есть полный набор для развития: инженерные классы, студия для блогеров (точнее студия для записи подкастов и видео), крутые лаборатории для химии и биологии. В такой сам бы с удовольствием поучился!
Концепция 15-минутного города. ГК «А101» внедряет современный урбанистический подход, при котором все ключевые объекты (работа, магазины, поликлиники, парки) находятся в шаговой доступности. Это значительно повышает комфорт жизни.
Транспортная доступность и экология. Районы обладают хорошей логистикой (35 минут до центра Москвы на метро, близость к аэропорту Внуково). При застройке сохранен природный ландшафт, а прилегающие лесопарки имеют законодательную защиту от застройки.
Инвестиционная привлекательность.
Динамичное развитие территории и рост цен на недвижимость (+4% на жилую, +8% на коммерческую) создают потенциал для апсайда. Компания предлагает широкий выбор ипотечных программ, включая льготные ставки.
🪙 Сильные финансовые показатели. По итогам 1 полугодия 2025 года:
- Выручка выросла на 39,5% г/г до 73,8 млрд руб.
- FFO составил 25,4 млрд руб., что подтверждает устойчивость и способность обслуживать долговую нагрузку.
- Соотношение эскроу к проектному финансированию — комфортные 1,4x.
- Введено 7 жилых объектов, степень готовности проектов — 67%. 👍
Привлекательность для бизнеса. 2/3 коммерческих площадей уже арендованы. Компания оказывает аналитическую поддержку арендаторам, предоставляя данные о трафике, что делает локацию крайне востребованной для бизнеса.
Для инвесторов:
На долговом рынке компания представлена выпуском облигаций БО-001Р-01 (погашение — май 2027 г.) с купоном 17% и доходностью к погашению 16,3%. Это выпуск продолжаю держать в портфеле, скорее всего до погашения.
Устойчивые финансовые показатели и продуманная стратегия развития делают эмитента привлекательным для рассмотрения как действующих, так и будущих выпусков.
ГК «А101» демонстрирует комплексный и продуманный подход к созданию качественно новых urban-пространств, подкрепленный сильными финансовыми результатами, что представляет интерес как для покупателей жилья, так и для инвесторов.
#А101