Поиск
Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?
Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:
Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.
Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.
Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.
Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.
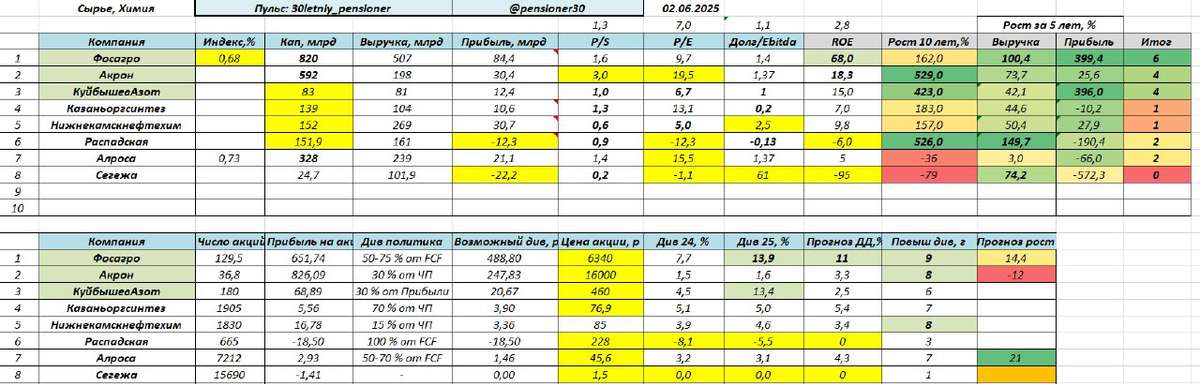
Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.
Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.
Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.
Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.
ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.
Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.
Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.
Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.
Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.
Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.
Крах экономики США!
Иногда экономику США называют "одноногой". Это, конечно, не анализ, а способ визуализировать свою инвесторскую тревожность 😎
Как всегда правильный вывод в саамом конце статьи...
Какие “тревоги” я слышу от учеников-инвесторов:
- Рынок труда держится только на здравоохранении;
- Инвестиции идут только в центры обработки данных;
- Потребление -- это только богатые домохозяйства.
"Если убрать хоть что то из этих трех пунктов, всё тут же рухнет "😂👀 Но проблема то в том, что эти аргументы противоречат друг другу...
- Если рост создают только технологические компании, то почему занятость растёт в здравоохранении?
- Если только здравоохранение создаёт рабочие места, то откуда ж тогда масса богатых потребителей?
- Если именно они тянут экономику, то тогда не понятно почему люксовые акции (производители товаров и услуг премиум класса) отстают от рынка?
Давайте разберем все это по очереди
✳️ Промышленность... Производство в обрабатывающем секторе растет третий месяц подряд! Рост 0,6% в январе! Как вы понимаете это не "только дата-центры".
А что же тогда растёт? Растёт мебель, растёт транспортное оборудование и тяжёлая техника, растут электрокомпоненты.
Да много что растет -- химия, резина, бумага …
Заказы на основные капитальные товары растут шесть месяцев подряд! Это один из самых устойчивых периодов за последние ГОДЫ ...
✳️ Сфера услуг. Здравоохранение -- лишь одна из 11 отраслей, показавших рост. Логично спросить, а где же падение? В транспорте, в развлечениях и "прочих услугах". Но это ж небольшие сегменты-то...
Экономика США -- это система с множеством опор. И пока все выглядит достаточно прочно. Да, волатильность, да, она усилилась. Да, геополитика, добавила она нам нервозности. И да, снижение настроений -- это не снижение экономики и не повод избавляться от акций.
Выводы
Когда рынок ищет опасность/проблемы/хрупкость в метафорах, это всегда означает, что ожидания снижаются. А что мы знаем о снижении ожиданий? Это супер топливо для позитивных сюрпризов! Бычий рынок такое ох как любит! И что нас с вами ждет? Да-да, вы сделали правильный вывод, а значит, я это написал для вас не зря! ✌️
#экономикаСША
https://t.me/ifitpro
Итоги 2025 года. Часть 3/3
Праздники в самом разгаре, а мы продолжаем работать. Завершаем изучение рынка в разрезе секторов этой статьей.
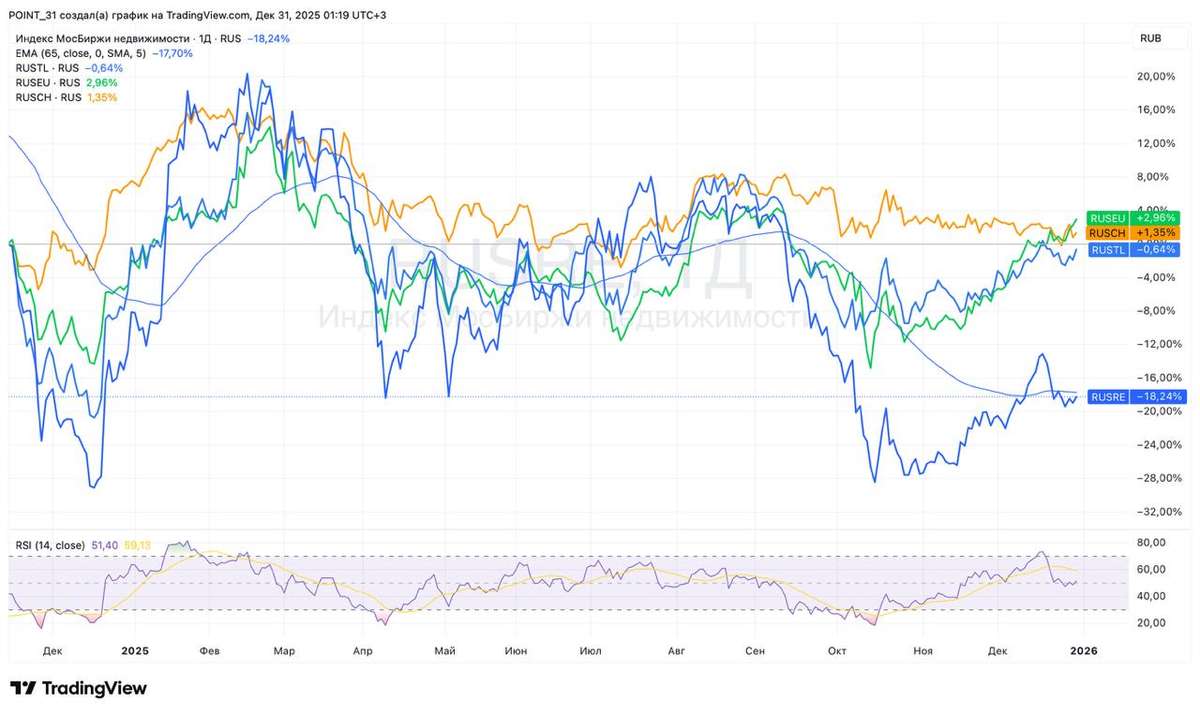
Строительный сектор (MOEXRE)
После внушительного, почти 40-процентного падения в 2024 году, в 2025-м строительный сектор потерял еще 11%. Причины мы все знаем: охлаждение экономики, отмена ряда льготных ипотечных программ и низкая ликвидность в секторе. Инвесторы в прошлом году предпочли удерживать средства на банковских счетах, а не покупать дорожающее жилье. Падение сектора обусловлено не только общей экономической ситуацией, но и локальными проблемами в каждой из компаний. Пожалуй, здесь я упоминать отдельные имена не буду.
Телекоммуникации (MOEXTL)
Удивительно, но индекс телекомов завершил год с околонулевой динамикой (-0,2%). Поясню свое удивление: все дело в сентименте, ведь для высоко закредитованных компаний отрасли ставка ЦБ в 18–21% стала настоящей проблемой. Значительная часть операционного денежного потока уходила на обслуживание кредитов и рефинансированных под высокие ставки, что создавало риски разного характера. В 2026 году ситуация едва ли быстро изменится.
МТС, конечно же, продолжит «стрелять себе в ногу» повышенными выплатами - этот актив мне не интересен. А вот у Ростелекома есть к чему привязать идею: это и довольно стабильные результаты, и вывод на биржу своих дочерних компаний. Базис уже торгуется, готовятся Солар и РТК-ЦОД. Правда, темпы роста цифрового кластера Ростела меня смущают, но к этому мы еще вернемся.
Электроэнергетика (MOEXEU)
В авангарде завершает 2025 год электроэнергетический сектор с ростом в 5%. Тут без сюрпризов: энергетикам индексируют тарифы, операционные расходы строго контролируются, дивидендные политики понятны и прогнозируемы. Особенно это касается дочек Россетей. Мой выбор вы знаете - Ленэнерго-ап (префы) вне конкуренции. А вот сегмент генерации выглядит куда хуже.
Химия и нефтехимия (MOEXCH)
Падение индекса составило 5,8% за 2025 год. Нефтехимики сейчас довольно закрыты и сталкиваются с геополитическими трудностями. А вот производителям удобрений «ветер в паруса» дул весь 2025 год. Цены на продукцию росли, что создавало почву для восстановления финансовых показателей. Индекс мог бы показать результаты куда лучше, если бы не укрепление рубля. В общем, ждем девальвацию, а ФосАгро — ван лав.
На этом по итогам 2025 года у меня всё. Завтра пробежимся по текущей ситуации на рынке, а со следующей недели работаем в штатном режиме. Всем хорошего дня!
❗️Не является инвестиционной рекомендацией
♥️ Ах да, если серия моих статей с разбором итогов 2025 года в разрезе секторов оказалась для вас полезной, обязательно поставьте статье лайк. Спасибо!
🏤 Мегановости 🗞 👉📰
1️⃣ "Фосагро" $PHOR снова не рекомендовала дивиденды, хотя результаты по МСФО за девять месяцев выглядят очень сильными.
Чистая прибыль выросла на 47,6% до 95,7 млрд ₽, скорректированная — до 89,3 млрд ₽.
EBITDA поднялась на 17,9% до 145,7 млрд ₽, а свободный денежный поток — на 64% до 59 млрд ₽.
Выручка выросла на 19,1% до 441,7 млрд ₽ благодаря росту производства и продаж удобрений.
Чистый долг — 254,5 млрд ₽, отношение чистый долг/EBITDA уже снизилось до 1,28.
Совет директоров при этом дивиденды не предложил — компания по-прежнему делает ставку на снижение долговой нагрузки.
После достижения цели по соотношению долга к EBITDA около 1 компания обещает вернуться к более щедрым выплатам.
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T рекомендовали дивиденды за II квартал 2025 в 35 ₽ на акцию.
Это совпало с прогнозами аналитиков (34–35 ₽).
За I квартал выплачивали 33 ₽ на акцию.
Компания придерживается политики — до 30% прибыли по МСФО.
Крупнейший акционер — "Интеррос" Потанина с долей 41,4%.
Решение акционеры примут 25 сентября, реестр закроют 6 октября.
🏤 Мегановости 🗞 👉📰
1️⃣ "Аэрофлот" $AFLT стал жертвой крупной хакерской атаки — сбой IT-систем вызвал отмену более 100 рейсов.
Хакеры заявили о полном разрушении инфраструктуры и краже 22 ТБ данных.
Частичное восстановление может занять до 2 месяцев, полное — до года.
Потери за день оцениваются в 275 млн ₽, акции упали до минимума 2025 года — 55,7 ₽.
Расследование ведут ФСБ и прокуратура, ответственность могут возложить на IT-департамент и подрядчиков.
На фоне ограниченного доступа к системам "Аэрофлот" временно перенаправил ресурсы в Шереметьево и частично восстановил рейсы.
Пока нет подтверждения утечки персональных данных.
🪙Национализация 2.0
Инвестиции в России с риском национализации требуют особой осторожности и специфического подхода к анализу.
Про особенности писал здесь:
https://t.me/pensioner30/8304
Вот ключевые шаги и стратегии для снижения рисков.
Анализ компании на предмет рисков:
1. Сектор экономики:
Высокий риск: Стратегические отрасли: энергетика (нефть, газ, электроэнергия), оборонно-промышленный комплекс (ОПК), добыча критически важных минералов, инфраструктура (транспорт, связь), финансы (системообразующие банки). Компании с уникальными технологиями или ресурсами.
Средний риск: Металлургия, химия, крупное машиностроение, сельхозземли/производство.
Относительно низкий риск: Потребительский сектор (FMCG, ритейл, услуги), ИТ (не связанное с госзаказом/безопасностью), фармацевтика (не стратегические производители), малый и средний бизнес.
2. Значимость для государства:
Системообразующие компании: Те, чей крах или остановка могут вызвать каскадный эффект в экономике или соцсфере. Например некоторые производители и поставщики эл энергии.
Ключевые поставщики для госсектора/ОПК: Особенно если продукция критична для безопасности или госпрограмм.
Экспортеры валютной выручки: Крупные игроки в сырьевом экспорте.
3. Собственники и управление:
Связи с государством: Наличие государственной доли (Росимущество, ВЭБ.РФ, госкорпорации), "дружественных" государству олигархов. С одной стороны, это может быть защитой, с другой - делает компанию более интегрированной в госсистему и потенциальным объектом полного контроля.*
История конфликтов с властью. Судебные споры, критика со стороны высокопоставленных лиц, антимонопольные дела с политическим оттенком.
Репутация собственников: Наличие санкций против бенефициаров/менеджеров, связи с неугодными лицами.
4. Политический контекст и законодательство:
Текущая политика: Фокус на "экономический суверенитет", импортозамещение, усиление госрегулирования в определенных отраслях. Законодательные инициативы, расширяющие основания для вмешательства государства.
Формальные основания для национализации: Закон предусматривает национализацию "в исключительных случаях, связанных с обеспечением обороны страны и безопасности государства" с компенсацией. Ключевая проблема: трактовка этих оснований может быть очень широкой, а процедура компенсации – непрозрачной и заниженной (до "рыночной" стоимости в кризисных условиях).
5. Финансовое состояние и долги:
Компании в тяжелом финансовом положении: Особенно крупные, стратегически важные. Государство может использовать трудности как повод для "спасения" через национализацию или введение внешнего управления.
Крупные долги перед государственными банками: Позволяет государству усилить влияние.
Итог. Если компания представляет исключительный интерес (например связана с добычей сырья), собственник имеет плохую репутацию ( выводит деньги за рубеж) , у гос компании есть доля в этой компании ( например Газпром банк владел 22% акций ЮГК), плюс нужно защитить что-то или кого-то ( экологическая ситуация и множественные нарушения, аварии), плюс у компании есть долги, то скорее всего это лишь вопрос времени... Такая компания со временем начнёт представлять повышенный интерес и высока вероятность, что она будет национализирована или попадёт в правильные руки.