Поиск

Женщины инвестируют иначе. И именно поэтому выигрывают в дол

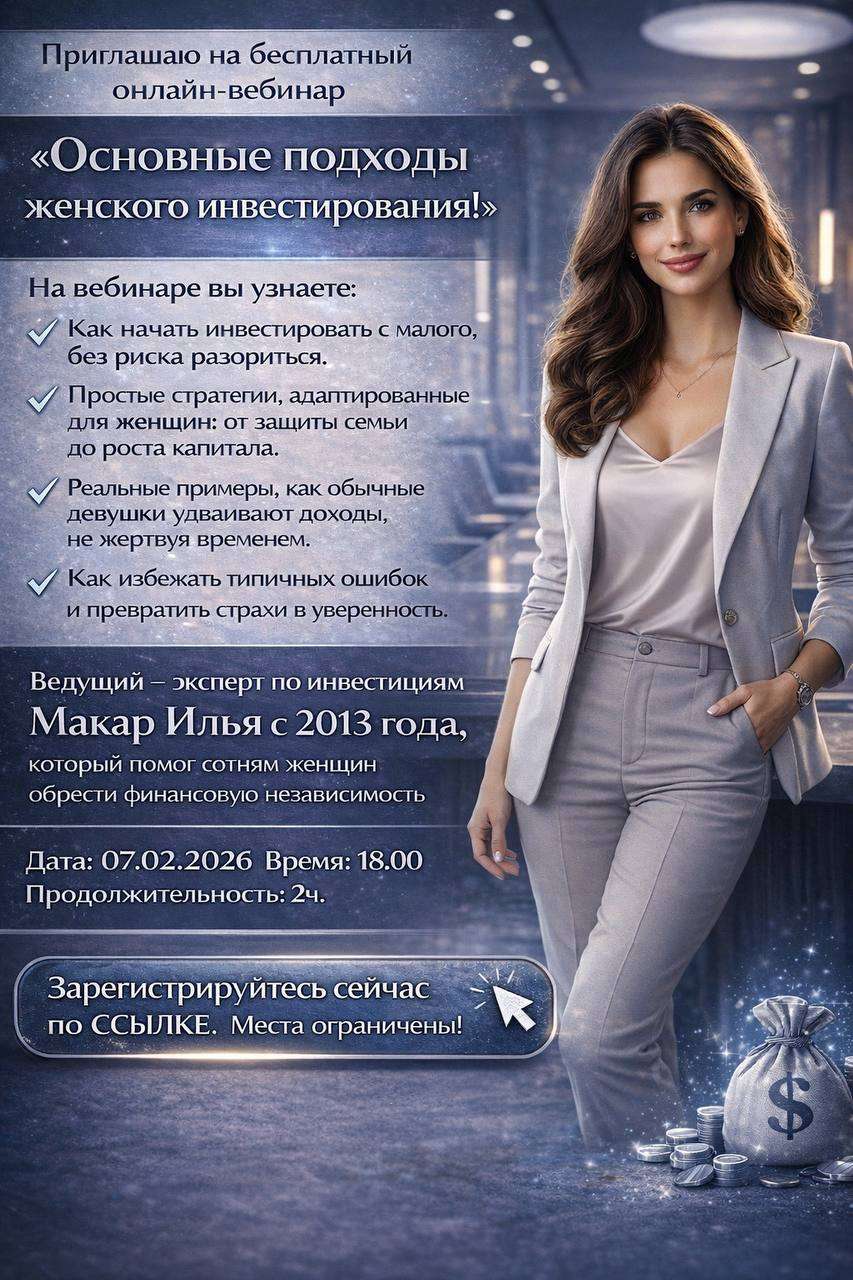
Девушки, внимание! Уже завтра, 07.02.2026 в 18:00, мы начинаем бесплатный онлайн-вебинар “Основные подходы женского инвестирования”. Если вы устали от бесконечного цикла “зарплата – расходы – ожидание следующей зарплаты”, боитесь шагнуть в мир инвестиций из-за рисков потери денег, отсутствия образования или нехватки времени на фоне работы и семьи – это ваш момент! Представьте: деньги работают на вас, обеспечивая свободу, стабильность и рост, без стресса и сложных схем

Зачем откладывать? Места действительно ограничены, и регистрация вот-вот закроется. Зарегистрируйтесь прямо сейчас по ссылке и шагните к жизни, где финансы – ваш союзник, а не враг!

Что ждет вас на вебинаре?

Подробный разбор, чтобы вы ушли с четким планом и мотивацией:
1. Введение в женский подход к инвестициям: Мы разберем, почему традиционные стратегии не всегда подходят женщинам – они игнорируют нашу интуицию, ценности (семья, баланс, эмоциональная стабильность) и жизненный ритм. Узнайте, как инвестировать “по-женски”: с фокусом на защиту, гармонию и долгосрочный рост, без агрессивных рисков.
2. Старт с малого без потерь: Шаг за шагом разберем, как начать с минимальных сумм (от 1000 рублей или эквивалента). Обсудим безопасные инструменты: депозиты, облигации, ETF-фонды. Вы получите чек-лист: как оценить свои сбережения, выбрать первую инвестицию и избежать “ловушек новичка”, чтобы не потерять ни копейки.
3. Простые стратегии, адаптированные для вас:
• Защита семьи: Как создать “подушку безопасности” для детей, родителей или непредвиденных ситуаций.
• Рост капитала: Стратегии удвоения доходов через диверсификацию (акции, крипта, недвижимость) – без ежедневного мониторинга. Например, пассивные инвестиции, которые требуют всего 1-2 часа в неделю.
• Баланс жизни: Интеграция инвестиций в рутину – приложения, автоматизация и советы для занятых мам или карьеристок.
4. Реальные кейсы и примеры успеха: Истории обычных девушек – от офис-менеджера, которая удвоила сбережения за год, инвестируя в устойчивые фонды, до фрилансера, создавшей пассивный доход на крипте без риска банкротства. Мы разберем их шаги: что они делали, какие ошибки избегали и как применить это к вашей ситуации.
5. Преодоление страхов и ошибок: Глубокий анализ типичных ловушек – от эмоциональных покупок до игнорирования инфляции. Получите техники: как развивать финансовую интуицию, использовать бесплатные инструменты для анализа (без экономического диплома!) и превращать сомнения в уверенность. Плюс, живые советы по психологии инвестиций.
6. Q&A сессия: После 2 часов основного контента – открытый диалог. Задайте свои вопросы: “Как инвестировать с маленькой зарплатой?”, “Что делать с криптой в 2026 году?” или “Как защитить инвестиции от кризисов?” Я отвечу лично!

Это не сухая теория – это практические инструменты, шаблоны и мотивация, которые вы примените сразу. А в конце – эксклюзивное предложение: скидка на полный курс по инвестициям с персональным планом, еженедельной поддержкой и сообществом единомышленниц.

Многие участницы прошлого вебинара уже видят рост портфеля на 20-30%!
Не упустите! Завтра в 18:00 ваша финансовая свобода становится реальностью.

Зарегистрируйтесь по ссылке – места тают на глазах.

Женщины инвестируют иначе. И именно поэтому выигрывают в дол

🪙 Пенсия для нищебродов.

Тимофей Мартынов поднял интересную тему, что мол пенсия и финансовая свобода – это мифы для нищебродов. А если человек работает на любимой работе, то и пенсия и финансовая свобода ему не нужна.
Провокация засчитана).
Можно поспорить с некоторыми тезисами.

Зачем вообще нужна ранняя пенсия и нужна ли она вообще?
1. Не любимая работа. Однозначно. Она позволяет избавиться от такой работы и выбирать себе занятие по душе. Делать меньше бесполезных действий и т.д.
2. Форс-мажор. Болезнь, да что угодно. Когда есть деньги, то можно просто закрыть такую проблему и не думать о том, где брать деньги.
3. Здоровье, долголетие, повышение качества жизни. Если не лежать на диване, а продолжать трудиться (пусть и в свое удовольствие), то появляется время и средства для улучшения своего физического и психологического состояния. Работая 24/7 на себя или дядю, можно ли этого достичь? Можно, но сложнее.
Часть наших граждан вообще не доживают до пенсии в 35 или до пенсии в 60-65.
4. Контроль над своим временем. Можно выбирать самому что делать ( работать, отдыхать, путешествовать, читать - развиваться). По сути похоже на 1 пункт, но немного другое.
5. Автономия и независимость. Кем легче управлять, человеком который работает, чтобы закрыть 3-5 кредитов, или тем у кого их нет? Кого проще отправить делать опасную и тяжелую работу (с риском для жизни)? Думаю, что ответ очевиден.

«Пенсия = это и есть смерть личности, потеря полезности человека для общества, черта, за которой человек становится паразитом.» Есть пример Бабайкина ( который вышел на пенсию в 35 лет), он паразит или полезный человек для общества? Человек по сути ведет свой бизнес-блог, вдохновляет людей, на него работают люди ( то есть он платит им ЗП). Он платит налоги, причем немалые. Разве он паразит?
В том и суть что «пенсия» это не про то, чтобы лечь на диване и ничего не делать, а про то чтобы оставаться полезным обществу, при этом самому выбирая что делать со своей жизнью.

Причем тут нищеброды?
Видимо речь идет про то, что богатые люди не стремятся остановиться на достигнутом. Нужна еще одна квартира, машина, дом, самолет… Ну и куда это может привести? К обычному выгоранию. Те же крысиные бега, только на другом уровне.
«Реально богатые люди не думают о пенсии. Они используют богатство как ресурс для того чтобы создать еще больше пользы обществу.» - Это действительно так? Российские олигархи ( как и любые другие), например, они только о пользе обществу думают? Возможно. Просто мы о них чего то не знаем.

🪙 Главный смысл финансовой свободы и ранней пенсии:
Они дают возможность жить жизнью, которую вы выбираете сегодня, а не откладывать ее на неопределенное "потом".
Это переход от жизни по необходимости к жизни по желанию, от выживания к процветанию и осмысленной реализации. Это не цель для всех, но для многих это путь к большей автономии, спокойствию и возможности максимально раскрыть свой потенциал в те годы, когда у них еще есть энергия и здоровье.

#пенсия

🎩 Еще один повод быть богатым 💰

​​ ☕ Привилегии, которые не афишируют

Вчера я зашел не в ту дверь. Обычный офис, обычная очередь, обычное «ожидайте, пожалуйста». Мрачноватый интерьер, равнодушный тон, ощущение, будто ты им должен. Но стоило назвать сумму и назначенную встречу — и всё изменилось. Улыбка, приглашение пройти в зону премиального обслуживания, предложение чая и кофе, комфортное кресло, тишина. В этом месте тебя будто не просто обслуживают, а ценят.

🤝 Лояльность измеряется в нулях

У банков есть неформальный принцип: неважно, кто ты по жизни — важно, сколько у тебя на счету. Именно от суммы активов зависят бонусы: бесплатные бизнес-залы в аэропортах, международная страховка, сниженные комиссии, персональные менеджеры. В некоторых банках тебе даже не нужно брать талон — достаточно сказать имя.

Тот, кто привык к такому уровню, уже не хочет возвращаться в общий зал. Он просто открывает дверь — и мир меняется.

🎩 Еще один повод быть богатым 💰

🎯 Фонд безопасности: каждый рубль на службе у тебя 🧱

Когда на рынке качает, как на пиратском корабле, хочется чего-то стабильного. Чего-то, что не обнуляется по понедельникам. И в этом смысле фондовый рынок — не только про рост и риск, но и про стратегию.

Пока кто-то метит в иксы, мы строим систему. Где каждый рубль — это не риск, а инструмент. Где траты покрываются не с карточки, а с процентного дохода. Где свобода не вырастает в один день, а складывается по частям — как конструктор.

Эта система называется просто: фонд безопасности.

📶
#mobilefree
Фонд, который уже почти оплачивает связь и интернет.
▪ Цель: 77 000 ₽
▪ Готово: 49%

🏠
#жкхfree
Фонд, работающий на оплату коммуналки.
▪ Цель: 424 000 ₽
▪ Готово: 14%

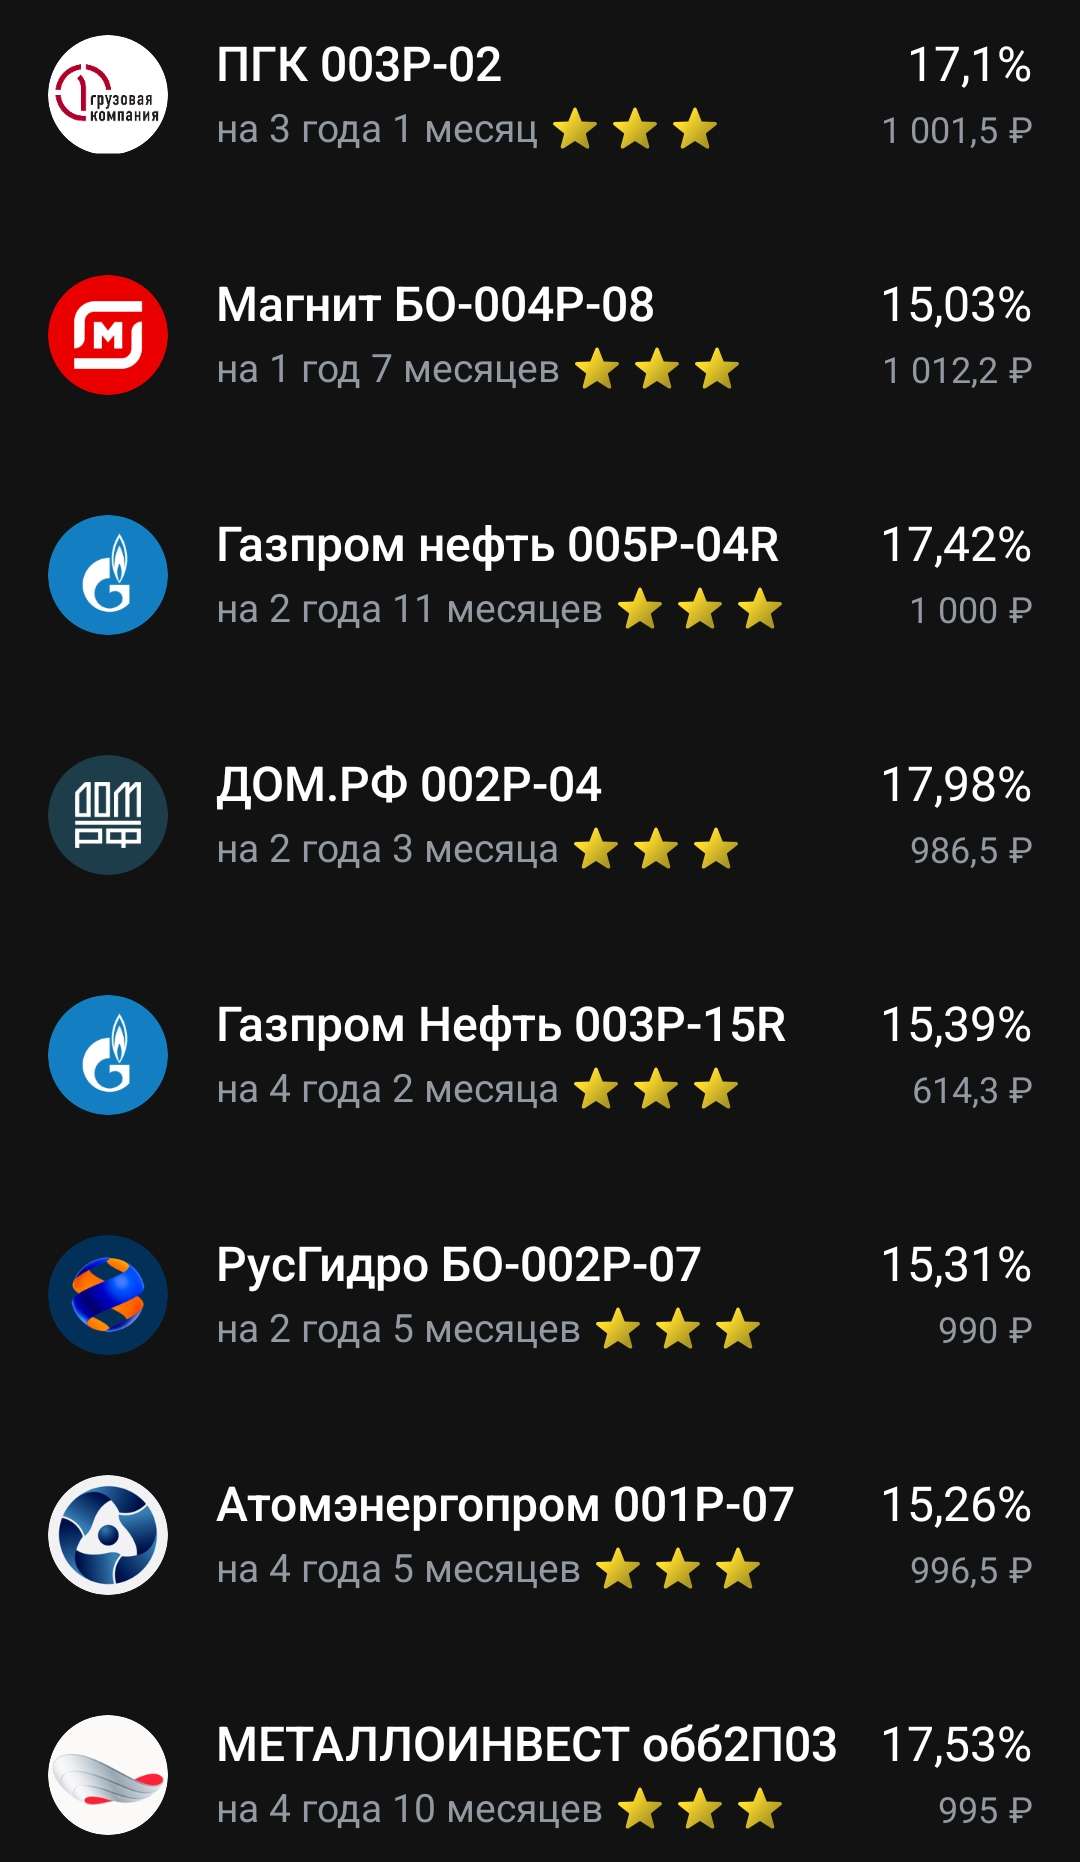
Средства вложены в облигации под 25% годовых — каждый месяц приходит доход. Он не тратится на бирже. Он переводится в спокойствие.

🎯 Фонд безопасности: каждый рубль на службе у тебя 🧱

💡Что такое финансовая грамотность и зачем она нужна?

Финансовая грамотность — это умение управлять личными и семейными финансами, понимать, как работают деньги, и принимать обоснованные решения в области доходов, расходов, сбережений, инвестиций и защиты от рисков. Это не просто знание терминов, а практический навык, который помогает избежать долгов, накопить капитал и достичь финансовой стабильности.

Основные понятия финансовой грамотности.

1. Бюджетирование. Умение планировать доходы и расходы, контролировать траты и распределять средства на разные цели (еда, жильё, развлечения, сбережения).
2. Сбережения и "финансовая подушка". Формирование резерва на случай непредвиденных ситуаций (потеря работы, болезнь). Рекомендуемый минимум — 3–6 месячных доходов.
3. Инвестиции. Знание инструментов для приумножения капитала: банковские вклады, акции, облигации, недвижимость, криптовалюты.
4. Кредиты и долги. Понимание условий займов, процентов и рисков. Например, чем отличается ипотека от потребительского кредита и как не попасть в долговую яму.
5. Финансовая защита. Страхование жизни, здоровья, имущества, а также планирование пенсии. Сейчас как раз есть программы типа ПДС.

🍏Почему финансовая грамотность важна сегодня?
1. Экономическая нестабильность. Инфляция, колебания курсов валют, кризисы — без базовых знаний легко потерять деньги или остаться без средств к существованию.
2. Обилие финансовых продуктов. Банки, МФО, инвестиционные платформы предлагают сотни услуг. Без понимания их условий можно стать жертвой скрытых комиссий или мошенничества.
3. Ответственность за своё будущее. Государственные пенсии и социальные гарантии сокращаются. Чтобы обеспечить достойную жизнь в старости, нужно самостоятельно копить и инвестировать.
4. Цифровизация финансов. Онлайн-платежи, криптовалюты, автоматизированные инвестиции требуют понимания новых технологий и связанных с ними рисков.
5. Свобода выбора. Финансовая независимость позволяет не зависеть от работодателя, переехать в другую страну, сменить профессию или открыть бизнес.

Примеры последствий низкой финансовой грамотности
- Долги: Люди берут кредиты под высокие проценты, не рассчитывая свои возможности.
- Бедность: Отсутствие сбережений приводит к стрессу при потере работы или болезни.
- Упущенные возможности: Незнание основ инвестирования мешает приумножить капитал даже при наличии средств.

📚 Как начать?
1. Изучайте статьи, книги и курсы по финансам.
2. Ведите бюджет в приложении, экселе или на бумаге.
3. Начните с малого: откладывайте 10% дохода и избегайте спонтанных покупок.
4. Консультируйтесь с экспертами перед крупными финансовыми решениями.

Финансовая грамотность — это не роскошь, а необходимость в мире, где деньги определяют качество жизни. Она даёт контроль над своими ресурсами, снижает стресс и открывает путь к долгосрочным целям: покупке жилья, образованию детей, путешествиям или раннему выходу на пенсию.
Начните с малого — и вы удивитесь, как изменится ваша жизнь! P.S. В следующих постах разберем, как составить бюджет, выбрать инвестиции и избежать долгов.
Подписывайтесь, чтобы не пропустить! 👍

@pensioner30

#финграмотность #финансы