Поиск
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить
🪙 Стратегия на 2025-26 от Т.
В прошлом месяце Т-Инвестиции обновили свою стратегию.
Что изменилось в стратегии?
Сбалансированный портфель с учетом приемлемого уровня рисков, что остается актуальным в условиях повышенной экономической и геополитической неопределенности.
Осторожность по отношению к акциям. Активный рост может быть отложен на весну-лето следующего года.
Усиливаем ликвидную часть портфеля: увеличиваем фонды денежного рынка и снижаем долю корпоративных облигаций на фоне вероятного роста корпоративных спредов, отражающего повышение кредитных рисков.
ОФЗ, оставаясь фактически безрисковым активом, сохраняют привлекательность на горизонте следующих 12 месяцев. За последние недели цены гособлигаций корректировались, что создало благоприятную точку входа для инвесторов, готовых переждать период волатильности в конце 2025 года. Риск низкий, как и доходность. Причем предлагают фонд на облигации ( ОФЗ), комиссия – 1,6 %. Многовато. Что мешает просто купить всяких разных ОФЗ без фонда?
Корпоративные облигации.
Инвесторы могут получить хорошую доходность по облигациям с плавающим купоном, потенциально превышающую доходность бумаг с фиксированным купоном, и, помимо этого, защитить портфель от риска неблагоприятного изменения ставок.
Облигации. Авто Финанс Банк БО-001Р-13, Селигдар оббП05, ЯТЭК 001Р-06, Группа Позитив 001Р-01, МТС выпуск 002P-01.
Валютные облигации.
Локальные валютные облигации остаются адекватным инструментом для диверсификации и снижения валютного риска в текущих рыночных условиях.
Облигации: Акрон БО-001P-07, АЛРОСА З027-Д, Газпром Нефть 006Р-01R, ГМК Нор.никель БО-001Р-15, Совкомфлот ЗО-2028
Золото
Даже при высоких ценах металл остается надежным защитным инструментом в условиях геополитической нестабильности. Предлагают фонд TGLD, но там достаточно высокая комиссия – 2,37 %.
🪙 Акции.
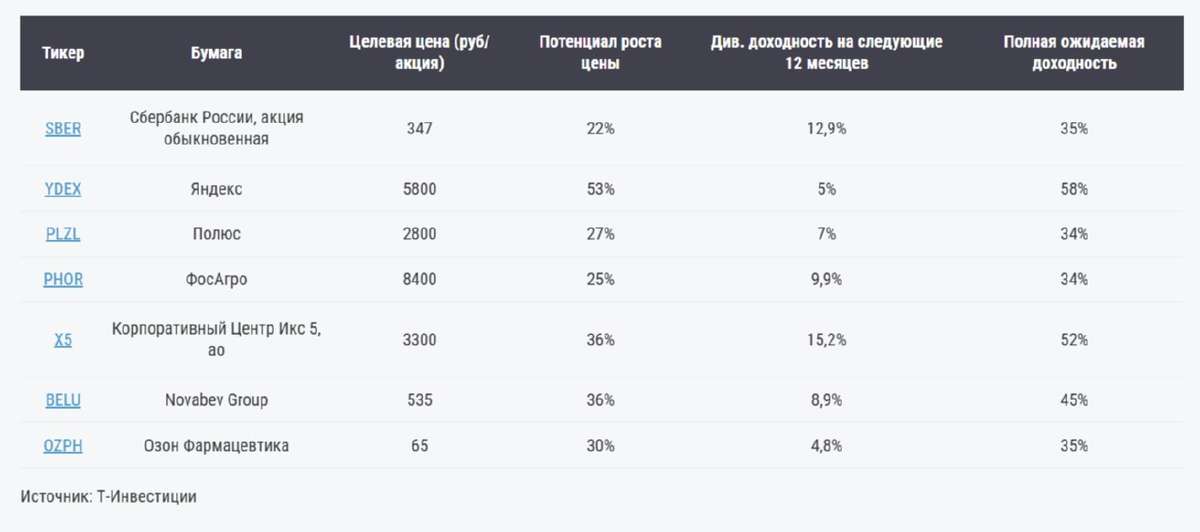
Сбер, Яндекс, Полюс, Фосагро, Х5, Белуга и Озон Фарма.
Почти год назад лидерами были: Лукойл, Роснефть, Татнефть, X5 Group, MD Medical (Мать и дитя), Русагро, Полюс, Яндекс, Аренадата, Группа Астра, HeadHunter, Сбер, Мосбиржа, НЛМК.
В июне (почти полгода назад): Новатэк, Циан, Аренадата, ХХ, Лукойл, Хендерсон, Татнефть, Новабев, Яндекс, Полюс, Х5, Озон, Сбер, Лента.
Вылетел Лукойл ( как и весь нефтегаз). Остались Полюс, Сбер, Яндекс, Х5. То есть 4 из 14 компаний остались в списке с начала года.
На российском рынке осталось не так много интересных компаний, либо проблемы с финансами, либо санкции, либо мутное управление. Поэтому и выбор невелик. По див доходности лидером могут стать Сбер и Х5. Х5 и так уже анонсировал высокие дивиденды, так что ставка на Х5 оказалась вполне оправданной.
🪙 Портфель.
При формировании портфелей аналитики исходили из того, что в 2026 году Банк России вернется к активному смягчению денежно-кредитной политики: сбалансированный портфель может принести доходность более 30% за год.
Из чего он состоит?
Акции – 22,8%, ОФЗ – 22,8%, Золото – 10,5%, Денежный рынок – 9,5 %, Валютные облигации – 20%, Корп облигации рублевые – 9,5%, альтернативные инвестиции – 5%.
Соответственно чем более консервативный у вас портфель, тем больше в нем может быть денежного рынка, ОФЗ и меньше акций.
🪙Альтернативные инвестиции.
Cтратегии и недвижимость.
Стратегии автоследования. Профессиональные управляющие показывают доходность выше рынка, причем портфель роста растет хуже, чем консервативные стратегии. Видимо облигации всему виной.
Но есть и другие стратегии. Периодически мне такие попадаются, портфель упал на 40%, а автор стратегии объясняет почему нужно заходить в его стратегию или «не ныть». Ну что ж, бывает. Просто не удачное время или была ставка на слишком рисковые компании.
Надо понимать, что данный инструмент все таки с повышенным риском + с высокой комиссией. Так что думайте.
Продолжение...
#стратегия #акции #облигации
Что заставляет компанию Эталон ставить на премиум-сегмент ⁉️

Зачем Эталон переключился на премиум-класс ⁉️
💭 Разбираемся, почему один из крупнейших девелоперов России сделал ставку на премиальный сегмент...
✔️ Операционная часть (2 кв 2025)
📊 Объем реализованной недвижимости во втором квартале составил 103,7 тыс квадратных метров. Эта цифра эквивалентна 24,8 млрд рублей. Выручка составила 21,5 млрд рублей. Средняя стоимость одного квадратного метра повысилась на четверть — до 239 тыс рублей вследствие увеличения доли объектов бизнес-класса и премиум-категории в общем объеме продаж с 29% до 33%, а также улучшения степени завершённости строительных работ. Цена квадратного метра жилого фонда возросла на 12% и достигла отметки в 288 тыс рублей. Ипотечная доля сделок купли-продажи недвижимости поднялась до 44% относительно 26% в первом квартале текущего года.
💪 ГК сконцентрировалась на удержании равновесия между привлекаемым проектным долгом и требуемым размером средств на эскроу-счетах, благодаря чему сохранила ставку проектного кредитования на отметке 7,7%.
👨💼 Президент ГК Эталон, Михаил Бузулуцкий, прокомментировал данные результаты следующим образом: достигнутые показатели были обеспечены влиянием значительных успехов предыдущих периодов и изменением бизнес-стратегии. Для сохранения финансовой устойчивости компания сосредоточилась на улучшении денежного потока и повышении ликвидности путем согласования начала новых проектов при наличии достаточной суммы на эскроу-счетах и ускорения темпов ввода готового жилья.
🔝 Кроме того, особое внимание уделялось развитию премиального направления. В феврале 2025 года был представлен новый премиальный бренд недвижимости AURIX, под которым запущено два проекта в центре Санкт-Петербурга и запланировано начало нового проекта в Москве. За первое полугодие объемы продаж премиальной недвижимости выросли на 52% относительно аналогичного периода прошлого года, что значительно превосходит общерыночный прирост премиум-сегмента.
🗓️ Почему именно сейчас выбран вектор продвижения в премиальном секторе? Зафиксирован значительный рост объема продаж в премиальном сегменте: реализация площадей увеличилась на 50%, а денежные средства — на 52%, что демонстрирует активную экспансию элитного сектора рынка недвижимости.
📌 Итог
🤷♂️ Текущие результаты не являются неудовлетворительными, принимая во внимание сложившуюся ситуацию на рынке недвижимости.
💪 Акцентирование внимания на оптимизации процесса заполнения эскроу-счетов позволит компании успешно преодолеть сложный период без значительных убытков и высоких затрат на обслуживание кредитов.
💳 Увеличение числа покупок недвижимости в ипотеку пока не стало устойчивой тенденцией, но представляет собой позитивный сигнал. Возможно, до конца года активность заемщиков возрастет, поскольку ожидается дальнейшее снижение банковских ставок и ипотечных условий. Некоторые потенциальные покупатели ожидают повышения стоимости жилья на фоне сокращения программы господдержки строительства и стремятся приобрести жилплощадь заранее, фиксируя текущую цену с расчетом на возможное будущее рефинансирование кредита на более выгодных условиях.
🎯 ИнвестВзгляд: Краткосрочно котировки будут под давлением. Долгосрочно долю можно наращивать.
📊 Фундаментальный анализ: 🟰 Держать - компания демонстрирует устойчивые операционные результаты и грамотное управление финансами.
💣 Риски: ☁️ Умеренные - компания подвержена влиянию внешних факторов, а дополнительное премиальное направление несет дополнительные маркетинговые и инвестиционные затраты.
✅ Привлекательные зоны для покупки: ТЕКУЩИЕ / 38р
💯 Ответ на поставленный вопрос: Запуск премиального сегмента AURIX свидетельствует о стремлении компании расширить ассортимент и сделать акцент на премиум-продуктах. Это вполне разумный шаг, позволяющий смягчить негативные последствия внешних факторов, поддерживать продажи и укреплять рентабельность.
👀 Готовится ещё одна интересная публикация.
$ETLN #ETLN #недвижимость #строительство #инвестиции #финансы #эталон #AURIX #бизнес #маркетинг #экономика #ипотека
«Северсталь» предлагает новые решения для индивидуального жилого строительства (ИЖС)
По данным Минстроя России, в 2024 году в России построили свыше 107 млн кв. метров жилья, 58% из которых – частные дома. Спрос обусловлен популярностью индивидуального жилищного строительства, льготных программ, развитием инфраструктуры. Заказчикам необходимо уменьшать сроки и стоимость строительства без потери качества.
На Российской строительной неделе «Северсталь» представила панели из стальных оцинкованных профилей (ЛСТК) с пенобетоном для ИЖС. Применение таких материалов ускоряет строительство до 50% без увеличения стоимости, а их высокая огнестойкость обеспечивает пожарную безопасность. Срок службы конструкций составляет 50 лет с минимальными затратами на содержание дома.
Владимир Викулов, руководитель проектов в сегменте индивидуального жилищного строительства «Северстали»:
«Мы не просто экономим время, а даём клиентам возможность быстрее получить качественное жильё без увеличения стоимости относительно других технологий. А для девелоперов это означает быструю оборачиваемость и эффективное управление финансами. Наши конструкции отвечают самым строгим стандартам огнестойкости и пожарной безопасности, а безопасность – первый приоритет для каждого застройщика и владельца».
#СеверстальСтроительство #СеверстальПроизводство #СеверстальКлиентоцентричность
💡Как вести личный бюджет: шаг за шагом.
Управление личными финансами начинается с бюджета — это ваш финансовый «навигатор». Он помогает понять, куда уходят деньги, как их распределить рационально и сколько можно отложить на цели. Вот пошаговая инструкция, которая подойдет даже новичкам.
Шаг 1. Определите свои доходы
Зафиксируйте все источники дохода:
- Зарплата (включая бонусы и подработки);
- Пассивный доход (аренда, дивиденды);
- Социальные выплаты (пенсия, стипендия).
Важно: Учитывайте только регулярные поступления. Разовые суммы (подарки, продажа вещей) лучше записывать отдельно.
Шаг 2. Записывайте все расходы
Фиксируйте каждую трату, даже на кофе или проезд. Для этого подойдут:
- Блокнот — подходит любителям аналогового подхода.
- Приложения. Их великое множество.
CoinKeeper, Monefy, Дзен-мани.
- Таблицы Excel/Google Sheets. Достаточно гибкий инструмент. 👍
Первые 1–2 месяца просто записывайте расходы, не пытаясь их контролировать. Это поможет понять, на что уходит больше всего денег.
Шаг 3. Разделите расходы на категории.
Основные категории:
1. Обязательные:
- Жилье (аренда, коммуналка);
- Еда;
- Транспорт;
- Медицина.
2. Необязательные:
- Развлечения;
- Одежда;
- Путешествия.
3. Финансовые цели:
- Накопления;
- Инвестиции;
- Погашение долгов.
В идеале доля обязательных расходов не должна превышать 50% дохода (по правилу 50/30/20).
Шаг 4. Используйте правило 50/30/20.
Распределяйте доходы так:
- 50% — на обязательные нужды (жилье, еда, медицина);
- 30% — на желания (хобби, рестораны, гаджеты);
- 20% — на сбережения и инвестиции.
Шаг 5. Планируйте и корректируйте.
1. В начале месяца ставьте цели:
- Сколько отложить на отпуск?
- Как сократить траты на доставку еды?
2. В конце месяца анализируйте.
- В каких категориях перерасход?
- Где можно сэкономить?
Пример: Если вы потратили на развлечения 25 000 ₽ вместо запланированных 18 000 ₽, задайте вопросы:
- Были ли эти траты необходимы?
- Можно ли в следующий раз выбрать более бюджетные варианты?
Шаг 6. Автоматизируйте процессы.
- Автоплатежи за ЖКХ, интернет, чтобы не пропускать сроки.
- Откладывайте автоматически: Настройте перевод 10–20% дохода на отдельный счет в день зарплаты. Автопополнение хорошо работает, я его настроил для пенсионного портфеля и #pocket_money.
- Используйте кэшбек. Подключите карты с возвратом денег за покупки.
Частые ошибки:
1. Учет только крупных трат. Мелочи (кофе, такси) «съедают» до 30% бюджета.
2. Жесткие ограничения. Если полностью отказаться от развлечений, высок риск сорваться.
3. Игнорирование инфляции. Пересматривайте бюджет каждые 3–6 месяцев.
🍏Почему это работает?
- Вы перестанете жить «от зарплаты до зарплаты».
- Сможете копить на крупные покупки без кредитов.
- Увидите, как небольшие изменения (например, отказ от подписок) влияют на бюджет.
Не стремитесь к идеалу! Даже если в первый месяц вы превысили лимит по категориям — это нормально. Главное — начать и постепенно вырабатывать привычку. 👍
#финансы #бюджет #расходы #доход #финграм
Проекты на базе продуктов Arenadata – победители конкурса «Проект года»! 🎉
Всем привет!
«Проект года» — это ежегодный конкурс ИТ-проектов, который уже более десяти лет проводит профессиональное сообщество GlobalCIO. В этом году его провели в 13-й раз, а в число победителей вошли проекты, реализованные на базе продуктов Arenadata.
Наши победители:
🥇 ПАО «Газпром нефть»: 1 место в номинации «Управление и хранение данных/СХД/ЦОД» за проект «Корпоративная дата-платформа».
🥇 АО «Газпромбанк»: Победа в спецноминации «Банки/Финансы» за проект по импортозамещению ИТ-инфраструктуры.
🥇 ПАО «Банк ВТБ»: 5 побед в номинациях: «Страховые компании и управление рисками», «Банки/Финансы», «Аналитика и Big Data», «Управление финансами» и «Управление маркетингом и продажами».
В разные годы в конкурсе побеждали реализованные на базе ПО Arenadata проекты: X5 Retail Group, ПАО «Газпром нефть», дирекция региональных продаж ПАО «Газпром нефть», Счётная палата России, ПАО ВТБ, АО «Народный банк Казахстана» («Халык Банк»), «Зарубежнефть» и АО НК «КазМунайГаз».
Спасибо нашим клиентам и партнерам за выбор решений Arenadata! 🚀
#DATA
Аренда или покупка: оптимизация личного капитала в эпоху совместного потребления.
В современном мире, где модель совместного потребления набирает обороты, традиционный подход к владению вещами — от бытовой техники до недвижимости — ставится под вопрос. Как инвестор, я вижу, что выбор между арендой и покупкой — это не просто вопрос предпочтений, а стратегическое решение, влияющее на эффективность использования личного капитала.
▪️ Аренда vs покупка: анализ преимуществ и недостатков.
Рассмотрим три ключевых категории: вещи, автомобили и недвижимость.
🧥 Вещи.Покупка высокотехнологичной техники, например, профессионального фотоаппарата, может быть оправдана, если вы профессиональный фотограф. Однако аренда редкого инструмента, например, специализированного строительного оборудования, на несколько часов экономически эффективнее, чем его покупка для разового использования. Аналогично, аренда дизайнерской одежды для важного события может быть выгоднее, чем покупка, которая будет лежать в шкафу большую часть времени. Ключевой фактор — частота использования.
🚙 Автомобили.Покупка автомобиля влечет за собой значительные первоначальные затраты, страховку, налоги и техническое обслуживание. Аренда, напротив, позволяет оптимизировать расходы, особенно если автомобиль нужен не постоянно, например, для поездок на отдых или редких командировок. Однако покупка может быть выгодна в долгосрочной перспективе, если вы планируете использовать автомобиль ежедневно и на протяжении длительного периода.В принципе, благодаря возможности аренды авто, например, от компании Яндекс $YDEX или Делимобиль $DELI, акции которых торгуются на фондовом рынке, вы также можете зарабатывать одновременно на росте стоимости активов компаний, вкладывая деньги в акции, а не в приобретение автомобиля. Конечно, если автомобиль вам нужен не постоянно.
🏠 Недвижимость.Это наиболее сложный случай. Покупка недвижимости традиционно рассматривается как долгосрочная инвестиция, способствующая накоплению капитала. Однако, как уже отмечалось ранее, это связано с существенными рисками и затратами на содержание. Аренда дает гибкость и мобильность, что особенно важно для молодых специалистов или тех, кто часто меняет место работы или жительства. Мне честно приходилось жить в съемном жилье, даже имея свое собственное, это просто было удобней. Если капитал небольшой и доход невысокий, не стоит покупать недвижимость - экономически выгоднее ее снимать. Если решили приобрести неживижимость выгоднее всего это сделать в ипотеку по ставке ниже 8% в рублях. Покупка недвижимости за деньги, без ипотеки - не очень разумное финансовое решение.
▪️ Влияние совместного потребления.
🛴 Важно отметить, что концепция совместного потребления не призывает к полной отмене частной собственности. Она предлагает оптимизировать использование ресурсов, выбирая наиболее экономически эффективный вариант в зависимости от конкретных обстоятельств. Стремительный рост сервисов по аренде вещей, автомобилей и жилья подтверждает востребованность данной модели. У многих есть свои велосипеды и самокаты, но использование средств индивидуальной мобильности удобней. Так, напиример, самокаты компании $WUSH в короткие сроки стала лидером на рынке кикшеринга.
Таким образом, выбор между арендой и покупкой зависит от индивидуальных потребностей, финансовых возможностей и долгосрочных целей. Как инвестор, я бы посоветовал взвешенно подходить к данному вопросу, анализируя частоту использования, долгосрочные перспективы и потенциальные риски. В некоторых случаях аренда может быть более выгодной и эффективной стратегией, особенно в условиях неопределенности рынка и растущей популярности совместного потребления. Грамотный подход к управлению личными финансами подразумевает оптимальное сочетание аренды и покупки, в зависимости от конкретных потребностей.
А вы как считаете, что лучше: аренда или покупка?
#каршеринг #акции #инвестиции #недвижимость #управление_финансами #идеи