Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX сообщил о восстановлении сервисов такси, доставки и каршеринга после серии атак дронов 8-11 октября на три дата-центра компании в Рязанской, Калужской и Владимирской областях.
Снова доступны заказ такси, еды и продуктов через Яндекс Go, каршеринг "Драйв", сервис аренды повербанков "Бери заряд" и заправки.
Ранее, 14 октября, компания восстановила работу голосового помощника Алисы на сайте, в приложении и на умных колонках, а управление умным домом оставалось ограниченным.
Более 10 компаний, арендующих серверы у Яндекса, в том числе Циан $CNRU , также пострадали от сбоя.
Восстановление городских сервисов больше чем через неделю после атак показывает, что инфраструктурный ущерб Яндекса оказался глубже разового сбоя.
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция ускорилась к 12 октября до 7,22% по оценке Минэкономразвития против 6,35% на конец сентября, а неделя с 6 по 12 октября дала рост цен на 0,11%.
Опрошенные Банком России в октябре 32 экономиста ухудшили прогноз: инфляция по итогам 2026 года ожидается на уровне 7,1%, а средняя ключевая ставка в 2026 году — 14,6% годовых против 12,8% в 2027 году.
Сбербанк $SBER ожидает, что совет директоров ЦБ на заседании 23 октября сохранит ставку на уровне 14% годовых — такой прогноз озвучил первый зампред правления Александр Ведяхин, а условием ее снижения в 2027 году в ЦБ считают сокращение дефицита бюджета.
Расхождение между ускорившейся инфляцией и ожиданием паузы в ставке показывает, что регулятору сложно балансировать между ценами и ростом.
История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".
Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.
А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?
Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.
Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.
Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.
Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎
#Мобиус
@pro100IPO
ЛУКОЙЛ теряет Carlyle как покупателя зарубежных активов — вместо нее заходят США с долей 15% · Меган
1️⃣ В ночь на 8 октября дрон атаковал дата-центр Яндекса $YDEX в Сасово, на объекте начался пожар и компания полностью остановила его работу.
Часть сервисов могла быть недоступна пользователям, а Yandex Cloud сообщил о перебоях с электропитанием в зоне ru-central1-b.
Акции Яндекса подешевели на 3,4% и стали худшими в индексе МосБиржи 8 октября.
Атака на дата-центр показывает, что для IT-компаний инфраструктурные риски становятся не менее значимым фактором для котировок, чем финансовые результаты.
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
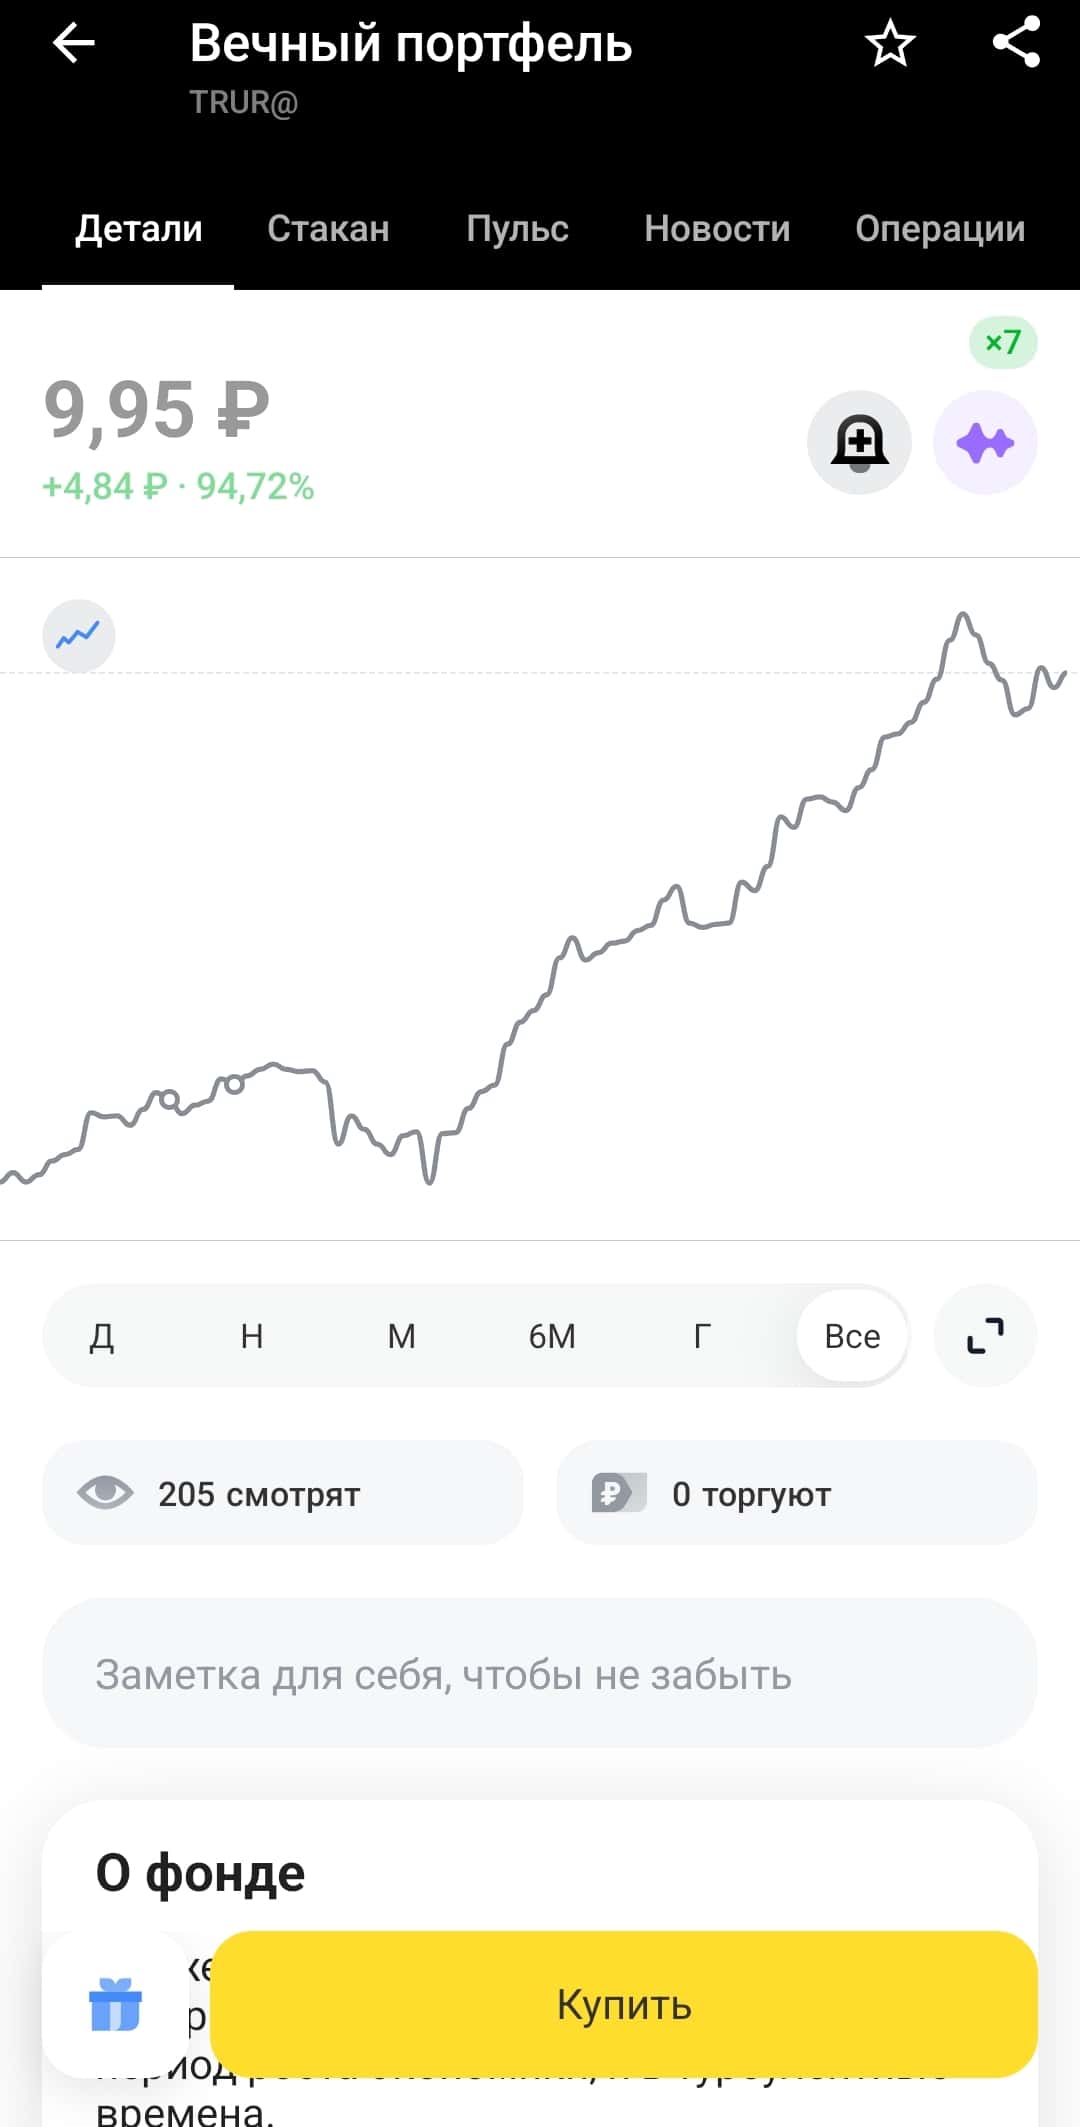
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.
Русагро - первое полугодие под крылом госструктуры
«Из князи в грязи» - это выражение ближе всего описывает трагичную ситуацию бывшего владельца Русагро $RAGR Вадима Мошковича и экс-гендиректора Максима Басова. У одного отняли сельхозимперию, у другого - имущество на 3 млрд рублей. Более того, оба находятся под следствием. Я же продолжаю держать руку на пульсе Русагро и сегодня разберу отчетность компании.
🌾 Итак, выручка компании за первое полугодие 2026 года выросла на 9% до 183 млрд рублей. Однако качество этого роста оставляет желать лучшего. Валовая прибыль рухнула на 33,8% до 24,5 млрд рублей, EBITDA составила всего 9,4 млрд, а чистая прибыль практически обнулилась - 56 млн рублей против 4,8 млрд годом ранее. Себестоимость растет значительно быстрее выручки!!!
Выручка масложирового бизнеса выросла на 3% до 103,7 млрд рублей. После модернизации Аткарский МЭЗ вышел на проектную мощность, а производство сырого растительного масла во втором квартале подскочило на 32% до 301 тыс. тонн. Сельхознаправление выглядит эффектнее - выручка выросла в 3,5 раза до 21,6 млрд рублей за счет низкомаржинального трейдинга зерном и соей.
🥩 Главная проблема - мясной сегмент. Выручка сократилась на 10% до 41,6 млрд рублей, а EBITDA обвалилась кратно. Давят низкие цены на свинину на фоне роста предложения и импорта более дешевого мяса. То есть объемы здесь уже не спасают - ухудшилась сама ценовая конъюнктура.
Сахарный бизнес, напротив, нарастил выручку на 49% до 24,6 млрд рублей. Продажи сахара во втором квартале выросли на 47%, однако значительная часть опять пришлась на трейдинговый канал. При этом собственное производство сократилось на 7% из-за более низкой сахаристости свеклы. Получается, обороты растут практически везде, а денег в итоге становится меньше.
⚖️ Параллельно окончательно изменилась корпоративная структура. В мае 65% Русагро были обращены в доход государства, а контроль перешел под управление госструктуре РСХБ-Финанс. При этом летом акционеры одобрили первые с 2021 года дивиденды - 16,48 рубля на акцию. Корпоративный конфликт выплате не помешал, однако делать из одного дивиденда новую стабильную политику я бы пока не стал.
В итоге Русагро под новым контролем операционно продолжает работать, но финансовый результат слабый. Причем пока больше вопросов именно к конъюнктуре и качеству роста выручки, чем к эффективности нового управления. Низкие мультипликаторы выглядят заманчиво, но дисконт здесь вполне заслуженный: прибыль практически исчезла, мясной сегмент буксует, а будущая дивидендная политика неизвестна.
❗️Не является инвестиционной рекомендацией
♥️ Утро должно начинаться с кофе и чего-то полезного. Что, как не моя статья, подойдет для этого наилучшим образом? Ставьте лайк, если мои разборы для вас полезны.
ММК получил иски экологов почти на 6 млрд ₽ — комбинат отказался от комментариев · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 1 октября вырос на 0,5%, до 2279,83 пункта, индекс РТС прибавил 0,9%, до 862,74 пункта.
Рост поддержала нефть Brent, подорожавшая до 101,41$ за баррель, и покупки в лидерах роста — Т-Технологиях $T , Озоне $OZON и Аэрофлоте $AFLT , прибавивших от 2,4 до 3,7%.
Зампред ЦБ Алексей Заботкин заявил, что решение по ставке учтет весь массив данных, а не только бюджетные факторы, а неопределенность по украинскому урегулированию сдерживала рост.
Рост индекса на фоне предупреждения ЦБ о широком наборе факторов для решения по ставке показывает, что инвесторы закладывают в котировки не только нефть, но и ожидания по монетарной политике.
Евротранс. Куда едет этот поезд?
ЕвроТранс снова в т(ж)опе. Не потому что новые заправки открыл или электрозарядки по всей трассе расставил. А потому что Минэнерго всерьёз предложило ввести на его активах внешнее управление. Вроде едешь, но не знаешь, то ли ты приближаешься к цели, то ли тебя везут на утилизацию.
Помню, когда ЕвроТранс выходил на IPO, это выглядело как история про Золушку. Компания обещала миноритариям оферту по 350 рублей за акцию в 2027 году. Звучало как подарок. А теперь к реальности.
Первые звоночки начались ещё весной, когда компания стала допускать технические дефолты по облигациям. Типа деньги вот-вот придут, просто выручка неравномерно поступает. Знакомая песня, да? Каждый, кто хоть раз имел дело с корпоративными долгами, слышал эту мантру. «Временные трудности», «кассовый разрыв», «всё под контролем». Потом ФНС заблокировала счета на двести с лишним миллионов. Компания быстро погасила, отчиталась, вроде бы пронесло. Но осадочек остался. В августе — первый полноценный дефолт.
В сентябре задержали Игоря Мартышова, председателя совета директоров и основного акционера, и ещё трёх топ-менеджеров. Дело — хищение топлива, которое предназначалось для нужд подмосковной полиции. В деле фигурируют генералы МВД, полковники, начальники тыловых служб. Схема, по версии следствия, работала через заправки «Трассы» — тех самых, которые сейчас предлагают передать под внешнее управление.
И вот тут начинается самое интересное. Минэнерго, оказывается, отправило предложение о внешнем управлении ещё до всех этих задержаний. Официальная причина — безопасность мощностей по хранению нефтепродуктов. Логика понятная: если управляющая компания в таком состоянии, кто-то должен следить, чтобы бензин не пропал и заправки не встали. Но есть и альтернативный вариант — просто отдать активы одной из вертикально интегрированных нефтяных компаний. То есть, по сути, крупному игроку вроде «Роснефти» или «Лукойла». И вот это уже пахнет не спасением миноритариев, а банальной национализацией через передачу.
🎯 ИнвестВзгляд: В последние годы рынок работает по принципу: главное — не сколько ты заработал на росте, а сколько не потерял на падении. А теперь к ЕвроТрансу - это компания с реальным бизнесом — заправки работают, бензин продаётся, люди заправляются. Но управление этим бизнесом оказалось, мягко говоря, не на высоте. Сначала долговая нагрузка, потом дефолты, потом уголовные дела. И вот теперь — внешнее управление как единственный способ сохранить хоть какую-то стоимость активов. Причем лично я уверен, что так и будет. Для держателей акций это означает одну простую вещь: скорее всего, их доля размоется. Внешний управляющий или новая управляющая компания будут действовать в интересах кредиторов и государства, а не миноритариев. Оферта по 350 рублей за акцию? Забудьте. Это было обещание из другой жизни.
В моем портфеле доля небольшая, ведь я сам верил красивым картинкам. Просадка 83%. Инвестиции, конечно, дело долгосрочное. Но иногда долгосрок превращается в «долгосрочное наблюдение за тем, как твои деньги просто тают.
$EUTR
Евро транспорта все таки спасут? Что будет?
Отличная новость для трейдеров, на счет инвесторов - не уверен.
Минэнерго - предложил взять под управление активы Трассы АЗС.
Это пока просто предложение, хотя конечно, идея интересная и перспектива в ней есть. Я в любом случае уже не в лодке, так что как говорится "не успел".
Тут важно понимать, что временное управление - ещё не гарантирует, что будут исполнятся обязательства.
Это лишь сигнал к тому, что в стране совсем плохи дела с топливом, по этой причине и пытаются подхватить хоть что-то хоть где-то.
Всем кто сможет заработать - удачи, пристегнуть ремни🙏
Не ИИР
$EUTR $RU000A10BVW6 $RU000A1082G5 $RU000A108D81 $RU000A10ATS0 $RU000A1061K1 $RU000A10A141 $RU000A10CZB9 $RU000A10E4X3 $RU000A10BB75
Русагро. Отчет за 1 пол 2026 по МСФО
Тикер: #RAGR
Текущая цена: 70
Капитализация: 67.1 млрд
Сектор: Агропищепром
Сайт: https://www.rusagrogroup.ru/ru/investoram/
Мультипликаторы (LTM):
▫️ P/E - 4.52
▫️ P/BV - 0.26
▫️ P/S - 0.16
▫️ ROE - 7.66%
▫️ ND/EBITDA - 3.38
▫️ EV/EBITDA - 5.05
Что нравится:
▫️ рост выручки на 9.1% г/г (167.8 → 183 млрд);
▫️ положительный FCF +24.6 млрд против -9.5 млрд в 1 пол 2025;
▫️ деб. задолженность снизилась на 16.8% п/п (108.8 → 90.5 млрд);
Что не нравится:
▫️ чистый долг снизился на 8.5% п/п (189.5 → 173.5 млрд), но ND/EBITDA ухудшился с 3.38 до 3.64;
▫️ нетто проц расход увеличился на 16.4% п/п (5.4 → 6.2 млрд);
▫️ чистая прибыль уменьшилась на 98.9% г/г (5.2 → 0.05 млрд).
Дивиденды:
Выплата дивидендов в размере не меньше 50% чистой прибыли МСФО.
По данным сайта Доход ожидается дивиденд в размере 11.8 руб (ДД 16.86% от текущей цены).
Мой итог:
Операционные показатели за 1 пол 2026 по сегментам (г/г в тыс т).
Масложировой:
▫️ производство +6.8% (518 → 553);
▫️ продажи потребительской продукции +6.7% (209 → 223);
▫️ продажи промышленной продукции +28.4% (1035 → 1329).
В сегменте производство и продажи восстанавливаются после запуска Аткарского МЭЗ.
Мясной:
▫️ производство +4% (277 → 288);
▫️ продажи +5.9% (222 → 235).
После взрывного роста на консолидации «Агро-Белогорье» в 2025 году сегмент перешел к спокойному органическому росту.
Сахарный:
▫️ производство -5.7% (123 → 116);
▫️ продажи +31% (256 → 336).
Снижение производство связано с более низкой дигестии сахарной свеклы в сезоне 2025/26, но было компенсировано сильным ростом продаж в трейдинговом канале.
Сельскохозяйственный (продажи):
▫️ зерновые +208.2% (245 → 755);
▫️ масленичные +986.4% (22 → 239);
▫️ сахарная свекла +331.7% (60 → 259).
Рост объемов связан с расширением продаж в трейдинговом канале.
Выручка по сегментам (г/г в млрд):
▫️ сахар +49.2% (16.5 → 24.6);
▫️ мясо -10% (46.2 → 41.6);
▫️ сельск. хоз. +248.5% (6.2 → 21.6);
▫️ масла и жиры +2.5% (101.1 → 103.7).
Чистая прибыль обвалилась на фоне уменьшения прибыли от переоценки биоактивов и с/х продукции и роста нетто проц расхода (4.2 → 6.2 млрд).
В контексте прибыли стоит отметить один момент. Компания с 2024 года наращивала в себестоимости статью "Товары для перепродажи". Судя по всему, в отчетном полугодии продали большой объем из купленного ранее. Это хорошо заметно по росту выручки в сегменте сельского хозяйства. Причем продавали в убыток (опер. рентабельность в сегменте 1.9% vs 55.4% в 1 пол 2025). И, кстати, во 2 пол 2025 рентабельность вообще была отрицательной. Наверное, продажи в убыток начались еще тогда.
При этом проблема с прибылью в этом полугодии не только из-за плохого трейдинга в с/х, а также по причине слабых результатов в мясном сегменте (опер. рентабельность -1.4% vs 16.2% в 1 пол 2025).
FCF стал прилично положительным на фоне разнонаправленного движения OCF (+627.1% г/г, 4.5 → 32.9 млрд) и кап. затрат (-41.4% г/г, 14.1 → 8.2 млрд). Хорошо поработали с оборотным капиталом.
Долговая нагрузка выросла, несмотря на снижение чистого долга. Просела EBITDA.
По примерным прикидкам за 2 полугодие Русагро сможет заработать прибыль в районе 19 млрд, что дает P/E 2026 = 3.51. Недавно компания вернулась к выплате дивидендов (впервые с 2021 года), поэтому можно рассчитывать на дальнейшие выплаты. Дивиденд за 2026 может быть около 10 руб (ДД 14.22% от текущей цены). Выглядит интересно, но надо понимать, что расчеты примерные и прогноз может не оправдаться.
Судебная эпопея с бывшим мажоритарием закончилась и его доля перешла под управление структуры РСХБ. Пока у государства нет планов по продаже Русагро.
Сейчас основным риском является нестабильность результатов. Во-первых, есть проблемы с экспортом продукции из-за атак БПЛА по инфраструктуре наших черноморских портов. Перестройка маршрутов увеличивает расходы.
Во-вторых, в 2025 году была очень слабая операционная рентабельность в сегментах мяса и сельского хозяйства. Как бы не было дальнейшего ухудшения.
Акции держу в портфеле с долей 4.54% (лимит - 5%).
Прогнозная справедливая стоимость - 100 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России на заседании в пятницу, по мнению большинства аналитиков, сохранит ключевую ставку на уровне 14%, хотя часть экспертов не исключает снижения на 25 базисных пунктов, до 13,75%.
Основной аргумент за паузу — усилившиеся проинфляционные риски: ускорение роста цен в базовой потребительской корзине, повышенные инфляционные ожидания населения, слабый рубль и предстоящая индексация регулируемых тарифов.
Меньшинство аналитиков, включая "Астра Управление активами", считает снижение базовым сценарием и называет текущие шоки предложения временными.
Расхождение прогнозов накануне заседания говорит, что решение ЦБ в пятницу станет более сильным сигналом для рынка облигаций, чем обычно.