Поиск

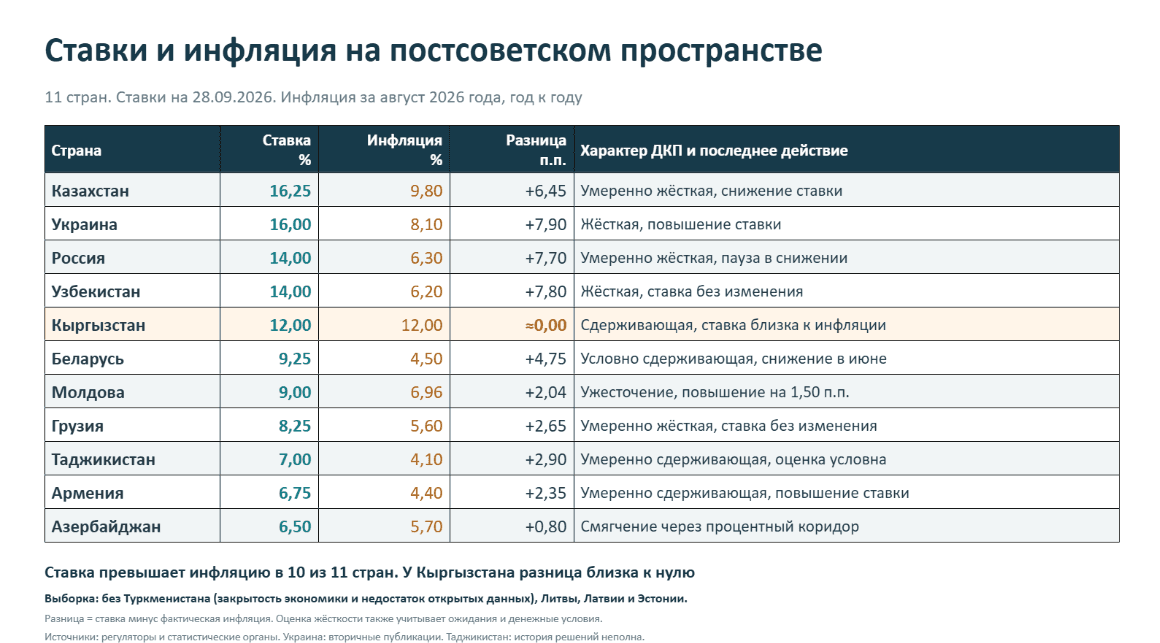
Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.

В 10 из 11 стран ставка превышает фактическую инфляцию. Наибольшая разница в представленном срезе наблюдается в Украине 7,90 п.п., Узбекистане 7,80 п.п. и России — 7,70 п.п. В Кыргызстане ставка и инфляция находятся примерно на одном уровне 12%.

При этом действия регуляторов различаются. Украина, Молдова и Армения повышают ставки. Казахстан снижает ставку, Беларусь — снижала её в июне. Россия, Узбекистан и Грузия сохраняли уровень ставок. В Азербайджане смягчение происходило через снижение нижней границы процентного коридора.

Единого процентного цикла в регионе нет. Снижение ставки может сочетаться с сохранением сдерживающих денежных условий, а высокая номинальная ставка не всегда означает большой запас относительно инфляции. Оценки характера ДКП являются формальными по признаку разницы между ставкой и прошлой инфляцией.

Туркменистан исключён из-за закрытости экономики и недостатка открытых данных. Литва, Латвия и Эстония также не входят в выборку.

Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Трамп-прострел

Трамп сегодня вечером написал пост, что Россия и Украина готовятся остановить войну. Рынки этому опять поверили следующим образом:
1. Нефть припала.
2. iMOEX и условно-прозападные компании РФ поднялись.
3. Рубль ослаб.

В общем, наш рынок как обычно зря сделал этот рывок. Рынок нефти тоже как обычно зря торгует по твитам Трампа. В экспертном сообществе уже ни раз был обсужден уровень словесных интервенций по Brent $100-120. Т.е. на этом уровне начинают вылезать всякие первые и вторые лица Америки и сбивать цену нефти. Они, конечно, не то, чтобы цену нефти сбивают, они сбивают цену бензина и дизеля в США. Именно поэтому Трамп озвучил мысль, что "Украина и Россия готовы к миру". Украина ему потом поддакнула, а наши ничего не сказали. Потому что наши уже замучились повторять, что цели СВО будут достигнуты.

Бензин и дизель в США обновляют хаи каждую неделю, а это сильно беспокоит американскую власть. Больше всех это беспокоит Трамп, потому что это он там президент, и это он там влез в Иран. Вот поэтому он больше всех и суетится.

Я рекомендую нашему рынку не обращать внимания на подобные посты, на попытки американцев сбить цену топлива ложью. Банкой огурцов дрон проще сбить; пулеметом ракету проще сбить; чем ложью цены на энергоресурсы в распадающемся на панрегионы глобальном мире.

Трамп-прострел

Итоги дня: технический отскок, рекордные долги и отсрочка Минфина. Что дальше?

Вчерашний день выдался по-настоящему волатильным. Индекс МосБиржи сначала проваливался к 2117,5 пунктам, затем резко отскочил к 2200 и к вечеру даже закрепился выше этого уровня.

Однако техническая картина пока не дает поводов для оптимизма: многие активы, откатились к ценовым уровням, которые не видели с середины нулевых, и падать им есть куда.

Основной негатив исходит от стартовавшего саммита НАТО в Анкаре, где обсуждают новые поставки оружия Украине и милитаризацию Европы. Трамп пока ограничивается общими фразами, которые рынок уже не воспринимает всерьез. Все ждут его конкретной позиции — позитивным сигналом стало бы отправление посланников в Москву после саммита и скорый созвон с Путиным. От того, последуют ли ультиматумы или диалог, сейчас зависит очень многое.

Украина и Россия, похоже, входят в фазу принуждения к перемирию. Удары становятся жестче, и в ближайшие месяцы их будет только больше — обе стороны хотят к зиме выйти на сделку с позиции силы.

В Кремле прокомментировали наращивание военного потенциала Европы: Песков предупредил, что это потребует от России адекватного реагирования. Он также обратил внимание на то, что в ЕС постепенно приходит осознание: США больше не являются надежной гарантией безопасности для Европы.

Росстат опубликовал тревожные цифры: просроченная задолженность российского бизнеса достигла рекордных 7 трлн рублей. Речь идет как о банковских кредитах, так и о долгах перед поставщиками — данные приведены в докладе о социально-экономическом положении страны за январь–май 2026 года.

Общий объем обязательств компаний перевалил за 293 трлн рублей, что значительно выше ожидаемого ВВП страны на этот год (228 трлн). Высокая ключевая ставка не позволяет бизнесу эффективно обслуживать долги, а рефинансирование старых займов становится все более проблематичным.

В итоге многие компании попадают в замкнутый круг: берут новые кредиты, чтобы закрыть старые.

Минфин РФ 8 июля не будет проводить аукцион по размещению ОФЗ для стабилизации ситуации на рынке. Рынок облигаций отреагировал на это ростом, а наиболее длинные выпуски вышли в плюс. Я воспользовался моментом и добрал длинные ОФЗ с доходностью до 16,5%.

Из позитивного: стоит отметить второй день повышенных объемов торгов — 125,8 млрд рублей вчера против 124,6 млрд днем ранее. Это может сигнализировать о том, что дно рядом или как минимум интерес к рынку возвращается.

Нефтяной сектор выглядел лучше рынка, чему способствует обострение в Ормузском проливе после атак Ирана на танкеры. На этом фоне Минфин США с 7 июля отозвал лицензию на операции с иранской нефтью. Новые сделки теперь запрещены, а завершить уже заключенные контракты можно только до 17 июля.

По окончании основной торговой сессии рынок ждёт данные по инфляции. Прогнозы противоречивы: с одной стороны — сезонное удешевление продуктов и перенос тарифов, с другой — дорожающий бензин. Итог определит, пойдёт ли ЦБ на дальнейшее снижение ключевой ставки, или ужесточит позицию.

Из корпоративных новостей:

ЕвроТранс вновь допустил техдефолт по 20-му купону по облигациям БО-001Р-05 и 15-му купону по выпуску БО-001Р-07

Сбербанк 9 июля опубликует РПБУ за 1п 2026 года, 29 июля опубликует МСФО за 1п 2026 года

РУСАЛ приостановил производство кремния в Каменске-Уральском с 1 июня 2026 года

Промомед СД 9 июля обсудит создание юрлица в Узбекистане.

• Лидеры: Мечел-ап
#MTLRP (+10,41%), Группа Позитив #POSI (+8,04%), Татнефть #TATN (+3,23%).

• Аутсайдеры: М.Видео
#MVID (-7,44%), ЭсЭфАй #SFIN (-6,35%), МТС-Банк #MBNK (-4,23%).

08.07.2026 - среда

•
#KRKNP закрытие реестра по дивидендам 309.63 руб
•
#OZPH закрытие реестра по дивидендам 0.27 руб
•
#MOEX последний день с дивидендом 19.57 руб
•
#ROSN последний день с дивидендом 2,27 руб
•
#SOFL последний день с дивидендом 0.18 руб
•
#MTSS последний день с дивидендом 35 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Итоги дня: технический отскок, рекордные долги и отсрочка Минфина. Что дальше?

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

Главное событие прошлой недели — обвал рынка. Индекс МосБиржи упал с 2400 до 2200 пунктов, к выходным отскочил отыграв часть падения, но убедительных признаков разворота нет. Вопрос в том, прошли ли мы дно или это только промежуточный этап.

Сейчас прошли массовые распродажи, волатильность достигала 4–5% за день, а иногда и выше. При этом, возможно, самое сложное еще впереди. Мы видим классическую капитуляцию инвесторов, особенно тех, кто торговал с плечами: количество принудительных закрытий позиций заметно выросло.

Основная проблема — отсутствие фундаментальных позитивных факторов. Ни со стороны ставок и денежно-кредитной политики, ни в геополитике драйверов для роста нет. Иногда появляются локальные триггеры для отскока, но их слишком мало, чтобы изменить картину.

На предстоящей неделе внимание рынка будет распределено между двумя сюжетами. Первый — привычная работа Минфина, который продолжит корректировать валютные интервенции в зависимости от того, как складываются бюджетные доходы.

Но главная интрига связана с планами ЦБ на июль, когда регулятор собирается изменить механизм зеркалирования своих операций. Хотя это технический шаг, его следствие для рынка очевидно: спрос на валюту может возрасти.

Также стоит отметить, что из-за возвращения цен на энергоносители к докризисному уровню предложение валюты со стороны экспортеров уменьшится, что повышает риски дальнейшего ослабления рубля. Совсем скоро мы узнаем, насколько был оправдан недавний рост валютных котировок.

С 1 июля условия семейной ипотеки могут серьезно поменяться. Льготный период предлагают ограничить 15 годами — потом ставка станет обычной, рыночной. При этом сама ставка теперь будет зависеть от того, где вы покупаете квартиру и сколько у вас детей: от 2% до 12% годовых, и чем больше детей, тем меньше процент.

Последствия таких решений неоднозначны. С одной стороны, большое количество людей могут лишиться возможности взять квартиру в льготную ипотеку, а строительная отрасль может затормозиться. С другой — это должно сдержать рост цен на недвижимость.

Реакция Кремля: В интервью Павлу Зарубину, появившемся поздно вечером, Владимир Путин раскрыл ряд подробностей, касающихся переговорного процесса по Украине, которые в моменте могут снизить давление на котировки.

По его словам, Украина сама предлагала остановить удары по территориям обеих стран и ограничить конфликт четырьмя регионами — ЛНР, ДНР, Запорожской и Херсонской областей. Президент считает, что это связано с нехваткой людей в украинской армии.

Также он прокомментировал историю с Анкориджем: никаких бумаг там не подписывали, но какие-то варианты завершения конфликта обсуждались. Путин отметил, что компромиссы предлагала Америка, и Россия на них соглашалась.

Кроме того, президент усомнился во влиянии Европы на Трампа и сообщил о предстоящем визите американской делегации после иранского трека.

В фокусе внимания: первого июля ЦБ выложит подробности своего последнего заседания по ставке, а Росстат — свежие цифры по инфляции и деловой активности за июнь. Из корпоративных новостей: акционеры "Аэрофлота", ВТБ и "Полюса" соберутся, чтобы решить вопрос с дивидендами.

За рубежом тоже будет на что посмотреть. Китай, Европа и США публикуют индексы PMI, которые покажут, как чувствуют себя промышленность и услуги. А ближе к выходным выйдет главный американский отчет — данные по рынку труда, на который обычно реагирует весь мир.

29.06.2026 - понедельник

•
#AFLT ГОСА по дивидендам за 2025 год в размере 5,29 руб/акция
•
#ETLN ГОСА по дивидендам, рекомендация "не выплачивать"
•
#KZOS закрытие реестра по дивидендам 2.85 руб
•
#MRKP последний день с дивидендом 0.0725 руб
•
#BELU закрытие реестра по дивидендам 10 руб
•
#ZAYM последний день с дивидендом 4.36 руб
•
#NKNC последний день с дивидендом 0.83 руб

Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные разборы.

'Не является инвестиционной рекомендацией

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.

Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.

Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.

Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.

Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.

В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.

Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.

Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.

Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.

• Лидеры: В2В-РТС
#BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).

• Аутсайдеры: IVA Technologies
#IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).

09.06.2026 - вторник

•
#MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
•
#PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
•
#KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
•
#IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
•
#RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
•
#DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
•
#SPBE СПб Биржа совет директоров по дивидендам

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026


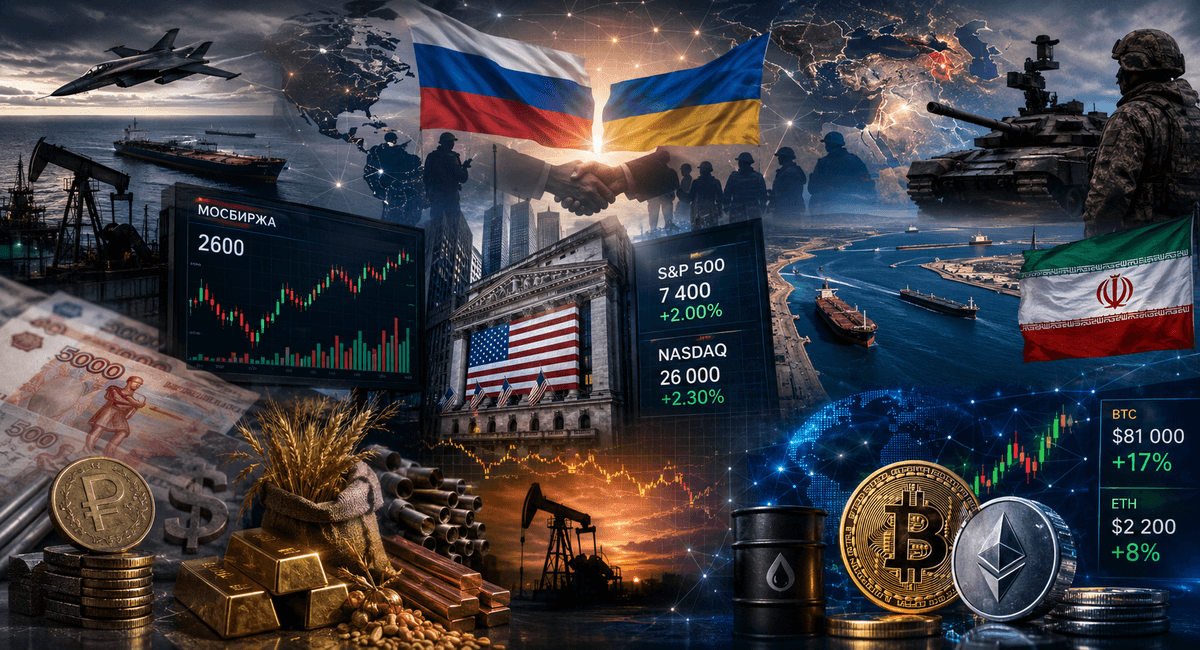
Главное событие — Россия и Украина договорились о прекращении огня с 9 по 11 мая при посредничестве США (Трамп). Обмен военнопленными: по 1000 человек с каждой стороны. Кремль и Киев обвиняют друг друга в нарушениях, но рынки отреагировали позитивно (рост на новостях о перемирии). Трамп надеется на продление и одновременно ребалансирует отношения с Китаем.
Иран: новый лидер определяет военную стратегию, напряжение в Ормузском проливе сохраняется — это ключевой риск для нефти (возможный скачок Brent выше $100+ при задержке открытия). Латвия: министр обороны ушёл в отставку после инцидента с украинскими БПЛА. Армения: разъяснения по заявлениям Зеленского и выбор между ЕС/ЕАЭС.
Импликация для рынков: Геополитическая разрядка поддерживает риск-аппетит, но любой срыв перемирия = волатильность.
📈 ФОНДОВЫЙ РЫНОК
• Мосбиржа: Индекс около 2600 п. (минимум с ноября 2025). На новостях о перемирии +0,75% в пятницу. Торги 11 мая возобновляются (после праздников). В лидерах — дивидендные истории (последний день покупки: HEAD 233 ₽, BSPB 26,23 ₽).
• США: S&P 500 +2% за неделю, третья неделя исторических максимумов (~7400 п.). Nasdaq на рекордах (~26k) благодаря AI и сильным отчётам.
• Неделя 11–17 мая: старт сезона отчётности эмитентов + макростатистика (Китай: кредиты, CPI/PPI).
Аналитика: Рынок у поддержки 2600 п. — отскок возможен, но геополитика и дивидендные отсечки создают турбулентность. Банки vs Мосбиржа: куда вложить 1 млн ₽ летом 2026? Топ-5 дивидендных акций обгоняют вклады и ОФЗ.
💰 ВАЛЮТА И РУБЛЬ
Официальный курс ЦБ на 9–12 мая: доллар ~74,3 ₽ (укрепление рубля). Прогноз на неделю/май: 74–79 ₽ за USD, юань 10,85–11,6 ₽.
Минфин начинает покупки валюты по бюджетному правилу с мая — это давление на рубль в сторону ослабления. Рубль крепкий несмотря на майские праздники и снижение экспортной выручки.
Турбулентность: после праздников возможен новый диапазон. Следим за нефтью и геополитикой.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent волатильно на уровне $100–110+. Мировые запасы «сгорают» рекордными темпами. Китай в апреле резко сократил импорт (минимум с 2022). Геополитика (Ормуз) может взорвать цены вверх.
• Зерно/масличные: падение на ожиданиях мира (США–Иран + перемирие).
• Металлы: цветные (алюминий, никель, медь) в плюсе.
Импликация: нефть — главный драйвер рубля и российского бюджета.
🪙 КРИПТОВАЛЮТА
• Bitcoin > $80–81K (+17% за 30 дней), 3-месячный максимум. Коррекция к поддержкам 78 600–76 350 $, но тренд вверх сохраняется.
• Ethereum корректируется к 2200–2120 $, высокая вероятность отскока.
• Рынок +8,3% в апреле (до $2,6 трлн). В мае — Consensus 2026 в Майами, хакатоны Solana, разблокировки токенов.
Прогноз 11–15 мая: BTC и ETH могут продолжить рост на фоне риск-аппетита, но геополитические новости = резкие свинги.
📊 ИНВЕСТИЦИИ И ТРЕЙДИНГ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ
• 11 мая: Китай — кредиты, M2, CPI/PPI.
• Дивидендный календарь и отчёты эмитентов.
• Теханализ: разбор индексов США и РФ (Finversia, 14:00 МСК).
• Стратегия: фокус на дивидендных акциях + защита от геополитики (золото, нефть, USD).
Резюме для портфеля:
✅ Перемирие = позитив для рисковых активов
⚠️ Ормуз + бюджетное правило = риски для нефти и рубля.
📌 Лучшие идеи: дивидендные бумаги РФ, BTC/ETH на поддержках, осторожность с длинными позициями до конца перемирия.
Хотите полный разбор по активам или идеи в портфель? Пишите в комментариях!
#рынки #инвестиции #крипта #нефть #рубль #Мосбиржа #геополитика
Подписывайся — ежедневный дайджест без воды. Торгуем с головой! 📈

ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026

Рыночный Обзор на 27 апреля 2026 года: Экономика, Геополитика, Рынки и Инвестиции

Рыночный Обзор на 27 апреля 2026 года: Экономика, Геополитика, Рынки и Инвестиции
Приветствую, дорогие читатели! Воскресенье 26 апреля прошло относительно спокойно — биржи не работали, макроэкономический календарь был скудным, но рынки уже начали готовиться к одной из самых насыщенных недели весны. Ключевым фактором, определяющим волатильность в нефти, золоте и криптовалютах, остаётся геополитика, особенно в контексте напряжённости между США и Ираном, а также ситуации в Украине. Ниже представлен подробный анализ с учётом всех нюансов, рисков и инвестиционных выводов, основанный на актуальных данных на 26 апреля 2026 года.

🌍 Геополитика: Напряжение сохраняется, но не переходит в открытую фазуСША и Иран: Временное перемирие продлено, однако переговоры в Пакистане и Омане зашли в тупик. Иран контролирует Ормузский пролив, и танкеры продолжают движение, но риски блокады всё ещё остаются. Трамп активно комментирует ситуацию, выражая недовольство действиями Ирана и связывая их с проблемами у берегов Сомали, что, по его мнению, является следствием общей нестабильности. Госдеп США подтверждает, что действия Ирана осуществляются по запросу Израиля.
Украина: В ночь на 26 апреля были зафиксированы массовые атаки дронов (144 дрона), а также удары по Одессе и Ярославскому нефтеперерабатывающему заводу. Зеленский заявил о «ядерном терроризме», что вызвало волну обеспокоенности. Российская Федерация сохраняет преимущество в ресурсах.
Нюансы и последствия: Конфликт продолжает оказывать давление на рынки энергоносителей, вызывая премию за риск. Однако рынки уже частично адаптировались к текущей ситуации. Если Ормузский пролив будет полностью заблокирован, это может привести к резкому росту цен на нефть до $110–120 за баррель и глобальному ускорению инфляции. В случае возобновления переговоров ожидается «ралли» по рисковым активам. Для инвесторов важно понимать, что геополитика сейчас играет более значимую роль, чем макроэкономические факторы.
Рекомендация для трейдеров: Увеличивайте стоп-лоссы по сырьевым товарам. Диверсификация в золото и криптовалюты служит эффективным хеджем.


📉 Экономика: Сигналы рецессии и ожидания ФРС

Россия: Просроченная задолженность предприятий достигла 8,2 трлн рублей (+21% в годовом выражении), что составляет 10,3% от общего объёма задолженности (максимум с 2008 года). ВВП находится в отрицательной зоне, и Путин поручил правительству принять меры по стимулированию экономического роста. Нефтегазовые сверхдоходы продолжают поддерживать бюджет, оцениваемые примерно в 1 трлн рублей при цене на нефть $60 за баррель.
Мир: МВФ понизил глобальный экономический прогноз. Германия значительно снизила свои ожидания по росту ВВП из-за геополитической нестабильности. В США наблюдается рост розничных продаж, однако инфляционные ожидания продолжают расти, что вызывает обеспокоенность у ФРС.
Календарь на неделю: 27–28 апреля — данные по прибыли промышленного производства в Китае и заседание Банка Японии. 28–29 апреля — заседание FOMC, на котором, вероятно, не будет изменений в процентной ставке, но важен будет тон выступления. Также будут опубликованы данные по PCE, ВВП США за первый квартал и заседания ЕЦБ и Банка Англии. Особое внимание будет уделено сезону отчётности крупных технологических компаний (Alphabet, Meta, Amazon и др.) и компаний нефтегазового сектора.
Важно отметить: Слабый экономический календарь на 26 апреля дал рынкам возможность передохнуть. Однако если ФРС выступит с «ястребиными» заявлениями из-за роста цен на нефть и инфляционных ожиданий, это может оказать давление на акции и укрепить доллар. Для России ключевым фактором будет снижение ключевой ставки ЦБ, которое может поддержать внутренний спрос, хотя геополитическая ситуация остаётся более значимой.


📈 Фондовый рынок: США достигают новых высот, Россия в боковике

США (закрытие 24 апреля): S&P 500 вырос до 7165 пунктов (+0,8%), достигнув нового исторического максимума. Nasdaq поднялся до 24836 пунктов (+1,6%), установив новый рекорд благодаря росту акций технологических компаний, связанных с AI и полупроводниками (Intel, AMD). Индекс Dow Jones слегка снизился. Рынок демонстрирует устойчивость, рассматривая геополитическую напряжённость как временный фактор.
Россия: Индекс МосБиржи колеблется в диапазоне 2733–2770 пунктов, потеряв за последнее время 1,39%. Объёмы торгов остаются низкими, инвесторы ожидают новостей по ключевой ставке ЦБ и ценам на нефть. Лидерами роста являются металлургические компании, золото и некоторые нефтяные компании.
Комментарии: Высокая концентрация инвестиций в технологические компании делает рынок уязвимым к негативным новостям. Для России ключевым фактором является цена на нефть выше $100 за баррель, которая поддерживает экспортёров, однако сохраняются риски, связанные с санкциями на «Дружбу» и логистические цепочки.
Рекомендация по торговле: Открывайте длинные позиции в акциях AI-сектора (США) и инвестируйте в защитные активы, такие как золото и коммунальные услуги. В России следите за уровнем 2800 пунктов как за важным сопротивлением.


🛢️ Товарно-сырьевой рынок: Нефть в центре внимания, золото — безопасный актив

Нефть: Цена на Brent колеблется в диапазоне $99–106 за баррель, демонстрируя высокую волатильность из-за ситуации в Ормузском проливе. За неделю нефть показала значительный рост (+14–17%). Новак отметил, что восстановление после конфликта потребует нескольких месяцев. Цена на WTI составляет $94–99 за баррель. Спрос на российскую нефть остаётся высоким, и её излишки не наблюдаются.
Золото: Цена на золото достигла $4700–4800 за унцию, установив новый исторический максимум. На прошлой неделе наблюдалась небольшая коррекция (первый «красный» день за долгое время), но в целом тренд остаётся бычьим благодаря геополитической напряжённости и инфляционным ожиданиям.
Комментарий: Золото и нефть иногда движутся в противоположных направлениях: золото отражает страх, а нефть — риск. В случае эскалации конфликта оба актива могут вырасти в цене. Если же ситуация начнёт стабилизироваться, нефть может скорректироваться, а золото — снизиться.
Рекомендация для инвесторов: Инвестируйте в российскую нефтяную отрасль (благодаря высоким доходам) и физическое золото или ETF как надёжный хедж. Трейдерам следует следить за уровнем $100–110 по Brent как за ключевыми ориентирами.


💱 Валюты (Forex)

USD/RUB: Курс составляет 75,53 рубля за доллар (+0,7 рубля за сутки). Рубль остаётся стабильным благодаря высоким ценам на нефть и интервенциям Центрального банка.
EUR/RUB: Курс равен 88,28 рубля за евро.
Глобально: Доллар остаётся стабильным и сильным благодаря сильным данным из США, однако геополитическая напряжённость может ослабить его статус «убежища».
Рекомендация: Курс рубля сильно зависит от цен на нефть. Если Brent превысит $105, рубль укрепится. Рекомендуется хеджировать позиции экспортёров.


₿ Криптовалюта: Импульс сохраняется

Bitcoin: Цена колеблется в диапазоне $77 500–78 000, оставаясь выше критического уровня в $75 000. Крупные инвесторы продолжают открывать длинные позиции, а институциональные инвесторы активно вкладывают средства в криптовалютные ETF. Рынок позитивно отреагировал на продление временного перемирия между США и Ираном. Stablecoins продолжают укреплять свои позиции.
Комментарий: Криптовалюты вновь ведут себя как «цифровое золото», демонстрируя рост на фоне геополитической неопределённости и увеличения ликвидности. Регуляторные инициативы в США, ЕС и Азии, такие как токенизация и банковские stablecoins, ускоряются.
Рекомендация для инвесторов: Включайте Bitcoin и Ethereum (5–10%) в свой инвестиционный портфель для диверсификации. Однако следует помнить о рисках, связанных с внезапной эскалацией конфликта, которая может вызвать резкое падение цен.


💡 Аналитика и перспективы (итоговые выводы)

Позитивный сценарий: Если переговоры по Ирану будут успешными, это приведёт к корректировке цен на нефть, росту акций и криптовалют, а также сохранению мягкого тона со стороны ФРС.
Негативный сценарий: В случае эскалации конфликта (например, блокады Ормузского пролива или обострения ситуации в Украине) это вызовет рост инфляции, ужесточение политики центральных банков и давление на активы, чувствительные к росту.
Крайние случаи: Полная блокада Ормузского пролива может привести к стагфляции (рост цен и замедление экономики). Сильные отчёты технологических компаний могут отвлечь рынок от геополитической напряжённости.


Рекомендации для инвесторов и трейдеров
:
Диверсифицируйте портфель: 40% — акции и технологии, 20–30% — сырьевые товары и золото, 10% — криптовалюты, остальное — наличные средства и облигации.
Следите за объёмом торгов и индексом волатильности (VIX).
Для инвесторов из России ключевым фактором являются цены на нефть и курс рубля.
Рыночный Обзор на 27 апреля 2026 года: Экономика, Геополитика, Рынки и Инвестиции

У рынка остается единственный шанс на рост. К чему готовиться инвестору

Из-за сохраняющейся напряжённости на Ближнем Востоке российский фондовый рынок лихорадит: резко меняются цены на энергоресурсы и растёт глобальная инфляция.

Укрепление рубля ослабляет интерес к акциям компаний-экспортёров. Зато для предприятий с высокой долговой нагрузкой это хороший знак: крепкая национальная валюта не даёт разгоняться ценам на непродовольственные товары, сбивает инфляционные ожидания и уменьшает риски обесценения доходов населения.

📍 Ключевой рубеж: сейчас находится на отметке 2800. До тех пор, пока индекс не преодолеет этот уровень и не закрепится выше него, рано говорить о смене нисходящего тренда. Всё, что мы видим сейчас, — это типичный отскок в рамках нисходящей динамики, не более того.

Немного оптимизма добавили сообщения о возможном визите американской делегации в Россию. Однако конкретики по-прежнему нет: неизвестно, кто именно приедет и когда это произойдёт.

Главное событие, на котором сосредоточено внимание, — заседание ЦБ по ключевой ставке. Рынок уже заложил в цены снижение на 0,5 процентного пункта, при этом ожидания более агрессивного шага усиливаются. Если регулятор действительно решится на резкое смягчение, это способно подтолкнуть рынок вверх и стать катализатором новой волны роста.

Весь вопрос — насколько долгой окажется эта волна, поскольку других серьёзных поводов для переоценки российских акций в обозримом будущем я не вижу.

📍 Постпреды стран ЕС одобрили сразу два решения: кредит Украине на 90 млрд евро и 20-й пакет антироссийских санкций. Этому предшествовало снятие вето Венгрией и Словакией — они разблокировали оба документа после того, как Украина возобновила транзит нефти по «Дружбе». Окончательное утверждение санкционного пакета ожидается сегодня, кредита — до конца недели.

Сам пакет санкций вышел урезанным: из него исключили запрет на транспортировку российской нефти и сопутствующие услуги, включая страхование.

Кредит в 90 млрд евро предполагает выделение 60 млрд на военные нужды в 2026–2027 годах и 30 млрд на бюджет Украины. Обслуживать и возвращать его будет Евросоюз — фактически речь идёт о безвозмездной помощи. Венгрия и Словакия, как они уже подтвердили, в этой программе не участвуют.

При таких вводных я сильно сомневаюсь, что Украина после получения финансирования и принудительной депортации мужчин призывного возраста из европейских стран будет готова заключать мир на нынешних условиях, которые для неё явно невыгодны.

📍 Из корпоративных новостей:

Делимобиль 30 апреля соберёт заявки на трёхлетние облигации объёмом ₽1 млрд с купоном до 23% (доходность до 25,59%).

Мосбиржа допустит к торгам акции «Фабрики ПО» со второго уровня листинга. Торги начнутся 30 апреля 2026 года, тикер – FIAI

Акрон 27 апреля соберёт заявки на 3,5‑летние облигации в юанях с купоном не выше 8,25% (амортизация 30/35/35)

ЕвроТранс произвел плановые купонные выплаты по трем выпускам рублевых облигаций в полном объеме

• Лидеры: ЕвроТранс
#EUTR (+19%), Самолет #SMLT (+4,73%), Европлан #LEAS (+4,46%).

• Аутсайдеры: IVA Technologies
#IVAT (-2,20%), ВТБ #VTBR (-1,01%), Новатэк #NVTK (-0,95%).

23.04.2026 - четверг

• ФосАгро
#PHOR Заседание СД по МСФО 2025, возможна рекомендация дивидендов
• Лукойл
#LKOH собрание акционеров по дивидендам за 2025 год в размере 278 руб./акцию.
• Аренадата
#DATA СД по дивидендам 2025 год и 1 квартал 2026 года.
• Сургутнефтегаз
#SNGS СД, повестка: о проведении ГОСА
• Алроса
#ALRS СД по дивидендам за 2025 год
• Пермэнергосбыт
#PMSB Собрание акционеров.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

У рынка остается единственный шанс на рост. К чему готовиться инвестору

Рынок на минимумах за два месяца. Переговоры как последний шанс на отскок

Российский рынок акций начал день с падения и так и не смог отыграть потери. По итогам основной сессии индекс МосБиржи рухнул ниже 2740 пунктов — это минимум за последние два месяца.

Что давило? Во-первых, крепкий рубль, который экспортерам только вредит. Во-вторых, страх, что ЦБ поставит на паузу цикл смягчения монетарной политики. И тут же прилетел дополнительный негатив от советника главы ЦБ Тремасова: сигнал от регулятора не изменился — он будет оценивать, стоит ли на апрельском заседании снижать ставку дальше, либо же её вполне могут сохранить без изменений.

Шансы на это выросли после свежей инфляционной статистики — ускорение и по неделям, и в годовом выражении. А сегодняшние цифры (мартовская инфляция, другая экономическая отчетность и уточненный ВВП за квартал) могут стать тем самым триггером, который определит итоговое решение по денежно-кредитной политике.

📍 Геополитический оптимизм помог рынку избежать более глубокой коррекции: Владимир Зеленский сообщил о подготовке к новому раунду переговоров по урегулированию конфликта — диалог возобновится «в ближайшее время». Конкретный формат пока под вопросом: возможна либо трехсторонняя встреча, либо параллельные консультации США с каждой из сторон.

Тем временем Генсек НАТО Рютте заявил, что членство Украины в альянсе исключено, и вместо этого пообещал предоставить Киеву гарантии безопасности. Для российского рынка это, безусловно, позитивный сигнал. Однако без конкретных деталей по переговорному процессу инвесторы не спешат переоценивать активы — подобные заявления звучали уже не раз, но так и не привели к реальным сдвигам в мирном урегулировании.

Параллельно Кирилл Дмитриев проводит в США встречи с командой Трампа: в центре внимания — Украина и экономическое сотрудничество. Визит происходит накануне истечения 11 апреля срока действия смягченного санкционного режима в отношении российской нефти, и этот вопрос, вероятно, также будет обсуждаться.

📍 В Кремле официально подтвердили: по решению Путина с 16 часов 11 апреля и до окончания суток 12 апреля устанавливается пасхальный режим прекращения огня. В Москве выразили надежду, что украинская сторона последует этому примеру. Зеленский, комментируя инициативу России, заявил, что будет «действовать соответственно». При этом год назад Киев уже нарушал аналогичное перемирие.

На этом фоне российский фондовый рынок частично отыграл падение: к 22:15 индекс МосБиржи опустился лишь на 0,64%, составив 2747,27 пункта. Однако закрепиться выше значимого сопротивления ему так и не удалось.

В эти выходные, 11 апреля, в Исламабаде начнутся американо-иранские переговоры, которые продлятся несколько дней. Встречи пройдут в закрытом формате, а итоги планируется озвучить на пресс-конференции.

С одной стороны, этому противостоянию давно пора положить конец, тем более что каждая из сторон готова на многое, лишь бы не выглядеть слабой. Однако огромное количество нерешенных вопросов, которые напрямую бьют по репутации стран, не позволит, на мой взгляд, найти компромисс за столь короткий срок.

📍 Из корпоративных новостей:

ДВМП
#FESH МСФО 2025 год: Выручка ₽171,5 млрд (-7,2% г/г), Убыток ₽3,17 млрд против прибыли ₽25,4 млрд годом ранее.

Озон Фарма
#OZPH РСБУ 2025 год: Выручка ₽3,42 млрд (+17% г/г), Чистая прибыль ₽2,35 млрд (+6,9% г/г).

Сбер
#SBER РСБУ за I кв 2026 года: Чистая прибыль ₽491 млрд (+21,4% г/г), Чистая прибыль за март ₽166,4 млрд (+21,3% г/г), Рентабельность капитала — 23,6%.

• Лидеры: ДВМП
#FESH (+4,2%), Башнефть $BANE (+1,28%), Астра $ASTR (+1,07%), Алроса $ALRS (+0,33%).

• Аутсайдеры: Самолет
#SMLT (-3,97%), Селигдар #SELG (-2,46%), Мечел #MTLR (-2,4%), ММК #MAGN (-2,33%).

10.04.2026 - пятница

•
#T - последний торговый день в стакане T+1 до сплита акций
•
#OKEY - ВОСА по делистингу ГДР с Астанинской биржи (AIX)
•
#NVTK - последний день с дивидендом 47,23₽
•
#PLZL - СД решит по дивидендам.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Рынок на минимумах за два месяца. Переговоры как последний шанс на отскок

🪙 Владимир Путин объявил пасхальное перемирие.

Украина готова поддержать пасхальное перемирие, заявил президент страны Владимир Зеленский в телеграм-канале.

«Украина неоднократно заявляла, что мы готовы к зеркальным шагам. Мы предлагали в этом году прекращение огня на время Пасхальных праздников и будем действовать соответственно. Людям нужна Пасха без угроз и реальное движение к миру», — написал он, добавив, что «есть шанс не возвращаться к ударам и после Пасхи».

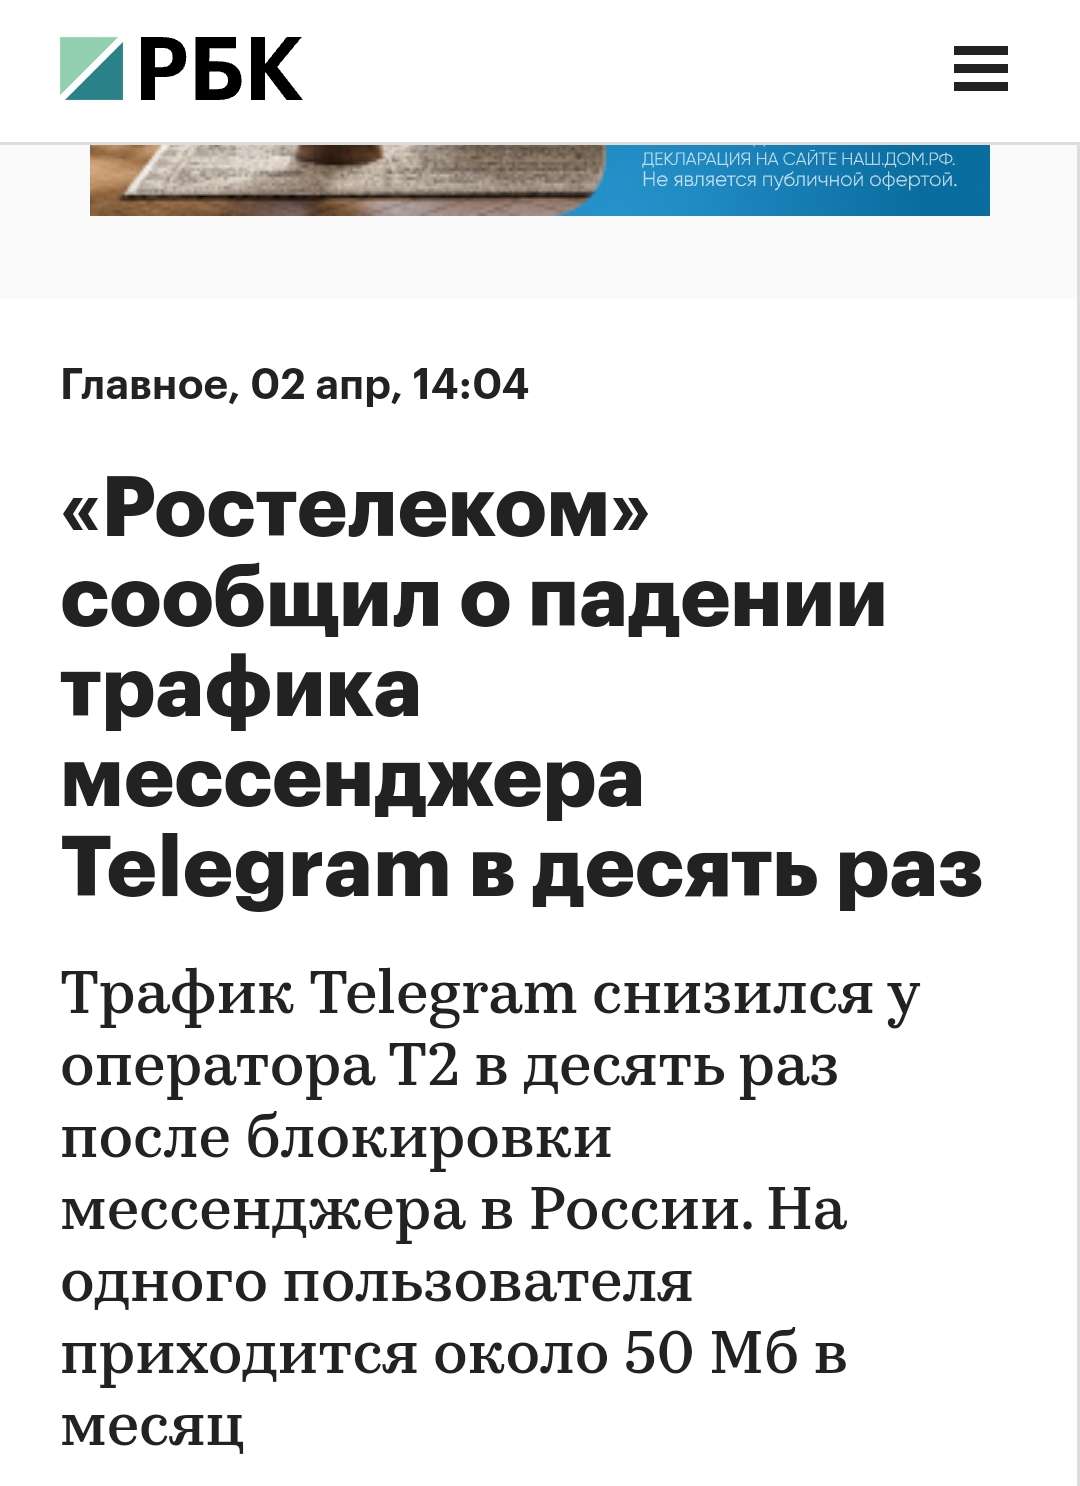
🪙 Трафик Telegram в России в марте упал на 10% — с 80 до 72,2 млн посетителей в сутки, сообщает РБК со ссылкой на Mediascope.
Упало и среднее проведённое в мессенджере время: с 44 до 34 минут в сутки.

Телеграм запрещён, разрушен, полностью уничтожен... Нет.
При этом в Ростелекоме заявляли, что трафик упал раз в 10 и всем пора устанавливать стационарный телефон дома и на работе. Абсурд какой то.

Индекс удержал 2850: что движет рынком и каков новый диапазон для торговли

Российский рынок начал первую полноценную торговую сессию после праздников с уверенного снижения. По итогам основной сессии индекс МосБиржи потерял 1,21%, опустившись до 2853,86 пункта. Индекс РТС снизился более сдержанно — на 0,69%, до 1141,77 пункта.

На вечерних торгах негативная динамика сохранилась: рублевый индекс просел еще на 1,3%, достигнув 2851,11, однако удержался выше психологически важного уровня 2850 пунктов

📍 Нефтяной рынок продолжает лихорадить: суточная амплитуда Brent превышает $6, при этом к закрытию торгов цена закрепилась ниже $89, что указывает на сохранение медвежьих рисков. На этом фоне наблюдалась классическая "покупка защиты": инвесторы активно уходили в золото и серебро, разогнав цены на 2,5% и 5,9% соответственно.

На вечерних торгах появились новые данные, обостряющие ситуацию на Ближнем Востоке: По сведениям американской разведки, Иран приступил к минированию судоходных путей в Ормузском проливе. Реакция из Вашингтона последовала незамедлительно: Дональд Трамп выдвинул Тегерану ультиматум с требованием немедленно удалить мины, пригрозив в противном случае "беспрецедентными последствиями".

📍 Геополитическая неопределенность оказывает умеренное давление на индекс МосБиржи. Перенос трехсторонней встречи (Россия-США-Украина) с текущей на следующую неделю внес коррективы в позитивные ожидания инвесторов. В Кремле подтвердили, что конкретные даты и место пока не согласованы, однако подчеркнули заинтересованность всех сторон в продолжении диалога.

Спецпосланник президента США Стив Уиткофф сохраняет оптимизм, называя сложившуюся ситуацию возможным "переломным моментом" и отмечая усталость сторон от конфликта. Владимир Зеленский, в свою очередь, предложил Турцию или Швейцарию в качестве потенциальных площадок для встречи.

Несмотря на временную отсрочку, общий геополитический фон для российского рынка остается скорее позитивным. Этому способствуют как сигналы о возможном смягчении санкций в отношении нефтегазового сектора, так и продолжающаяся эскалация на Ближнем Востоке. При появлении конкретных признаков прогресса индекс МосБиржи имеет все шансы возобновить рост.

Что по технике: Закрывшись на уровне 2864 пунктов, индекс МосБиржи оказался в середине актуального торгового диапазона. Верхняя граница сопротивления проходит у отметки 2900, нижняя поддержка сформирована в районе 2820 пунктов. До пробоя одного из этих уровней рынок, скорее всего, останется в рамках данного коридора, что дает возможности для краткосрочных спекулятивных стратегий.

📍 Из корпоративных новостей:

Русал
#RUAL перебои в поставках алюминия из-за ближневосточного конфликта подтолкнули ряд японских производителей автозапчастей к переговорам с компанией.

ТГК-1 #TGKA приняло решение не публиковать финансовую отчетность по МСФО по итогам деятельности за 2025 год.

Таттелеком
#TTLK РСБУ 2025 год: Выручка ₽10,42 млрд (+9,7% г/г), Чистая прибыль ₽1,59 млрд (+1% г/г).

• Лидеры: Русал
#RUAL (+3,3%), ЮГК #UGLD (+3,17%), Полюс #PLZL (+2,8%), Селигдар #SELG (+2,77%).

• Аутсайдеры: Башнефть-ао
#BANE (-3,43%), СПБ Биржа #SPBE (-2,98%), РуссНефть #RNFT (-2,87%).

11.03.2026 - среда

•
#MGKL Мосгорломбард Операционные результаты за январь и февраль 2026 г.
•
#PRMD Промомед СД рассмотрит новую редакцию положения о дивидендной политике
•
#TRNFP Транснефть будут рассмотрены ключевые показатели эффективности и другие важные вопросы
•
#TGKA ТГК-1 проведет СД на котором будет утвержден бизнес-план и инвестиционная программа на 2026 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Индекс удержал 2850: что движет рынком и каков новый диапазон для торговли

Очередные страшилки выбили рынок из колеи. К чему готовиться инвестору

В ходе вчерашних торгов индекс МосБиржи сначала порадовал инвесторов, обновив максимумы с конца января и превысив отметку 2800 пунктов. Однако оптимизм быстро угас: к закрытию сессии индекс ушел в минус на 0,14%.

Давление на рынок оказали геополитические новости и санкционная повестка. Индекс РТС при этом остался практически на месте, прибавив символические 0,01%.

📍 Санкционный удар: День начался с того, что Британия приурочила к годовщине конфликта рекордный пакет санкций — почти 300 новых позиций. Впервые под удар попала «Транснефть», контролирующая 80% трубопроводного экспорта нефти, а также шесть банков.

Но особенность этого пакета все же его глобальный охват: Лондон бьет по посредникам по всему миру, включив в черный список 142 компании из ОАЭ, 39 из Китая, а также структуры в Индии, Таиланде и грузинские телеканалы. В МИД страны назвали это самым крупным пакетом с начала конфликта.

📍 Виток эскалации: Дополнительным фактором напряженности стали заявления СВР о том, что Лондон и Париж якобы планируют передать Киеву ядерное оружие. По данным российской разведки, речь идет о французских боеголовках TN75, которые могут быть замаскированы под украинскую разработку.

Инвесторы восприняли эту новость как сигнал о возможной эскалации. Великобритания, Франция и Украина уже опровергли эти обвинения, назвав их провокацией.

На этом фоне Владимир Путин заявил о наличии данных о готовящихся диверсиях на газопроводах «Турецкий поток» и «Голубой поток». По словам президента, подобные действия направлены на срыв мирного урегулирования и дипломатического процесса.

Единственным позитивным, хоть и временным, стали новости о том, что 20-й пакет санкций ЕС застопорился. Венгрия вновь встала в позу, обвинив Украину и Брюссель в заговоре на почве остановки нефти по «Дружбе». К коалиции недовольных присоединились Словакия, Греция, Италия и другие страны.

Европе снова придется задобрить скептиков уступками, чтобы спасти пакет. Его, как обычно, примут рано или поздно, но в моменте это хоть как-то сглаживает общий негатив.

📍 Фокус внимания: Рынок вчера не получил принципиально новой информации, поэтому коррекционное движение оказалось сдержанным. Интерес и удержание ранее набранных активов поддерживают ожидания нового раунда переговоров по Украине.

По словам спецпосланника Трампа Уиткоффа, они могут состояться во Флориде в ближайшие 10 дней. В остальном пока лучше сохранять осторожность и не наращивать позиции в рисковых активах без весомых оснований.

В ближайших постах покажу вам свой облигационный портфель: разберу свежие сделки и объясню, почему поступил именно так. Богатеть медленно никто не хочет, но если не жадничать, облигации дают для этого отличные возможности. Именно их и продолжим искать дальше на первичном рынке долга, так что оставайтесь на связи.

📍 Из корпоративных новостей:

Сегежа
#SGZH экспорт российских пиломатериалов в Индию в 2025 году вырос в 2,6 раза.

Самолет
#SMLT Межведомственная комиссия решила, что застройщику не требуется прямая поддержка, но комплекс специальных мер будет разработан.

Черкизово
#GCHE чистая прибыль по МСФО за 2025 год выросла на 50,7% г/г до ₽30 млрд, выручка увеличилась на 11,4% г/г до ₽288,74 млрд.

• Лидеры: Позитив
#POSI (+3,2%), ВИ.ру #VSEH (+3,06%), МТС Банк #MBNK (+2,84%), ДОМ РФ #DOMRF (+2,57%).

• Аутсайдеры: ЕвроТранс
#EUTR (-3,05%), Эн+ #ENPG (-2,5%), Сегежа #SGZH (-2,37%), Транснефть #TRNFP (-2,15%).

25.02.2026 — среда

•
#BAZA Базис финрезультаты за 4 кв. и 12 мес. 2025 года
•
#VTBR ВТБ отчёт по МСФО за 2025 год
•
#TATN Татнефть вопросы бюджета и инвестпрограммы
•
#SIBN Газпром нефть исполнение инвестпрограммы, бизнес‑плана и бюджета на 2026 год
•
#UPRO Юнипро отчёты за 2025 год и утверждение консолидированной отчётности.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Очередные страшилки выбили рынок из колеи. К чему готовиться инвестору

Индекс уперся в потолок: сигналы к снижению нарастают. К чему готовиться инвестору

Российский рынок акций завершил день в минусе: индекс МосБиржи опустился до 2765 (-0,6%). Главные виновники — дешевеющие нефть и металлы, а также окрепший рубль, который ударил по экспортёрам. Не порадовали и драгметаллы: золото ушло ниже $4900 (-3%), серебро обвалилось до $73 (-6%).

Золотодобытчики попали под двойной удар: из-за падения цен на золото и слухов о росте налогов. Сильнее всего просел ЮГК (-4,4%), за ним следуют «Селигдар» (-3,3%) и «Полюс» (-2%). На рынке ходят разговоры, что следующей отраслью, куда может наведаться Минфин с фискальными изъятиями, станут производители удобрений.

На рынке царит неопределенность: с одной стороны, ЕС вот-вот анонсирует 20-й пакет санкций (решение уже 23 февраля), с другой — женевские переговоры пока только добавляют вопросов. Вроде бы все сели за стол, но чем закончится — непонятно.

📍 Тем временем Зеленский в интервью Axios обозначил "красные линии" для заключения мира: отвод войск должен быть обоюдным, а любой договор — вынесен на референдум. По его мнению, украинцы согласятся только на заморозку нынешней линии фронта.

При этом он раскритиковал Трампа за одностороннее давление на Киев и скептически отнесся к оптимизму американских переговорщиков, которые верят в искреннее желание России закончить войну. США, в свою очередь, предложили сделать Донбасс демилитаризованной экономической зоной под наблюдением американских дронов.

📍 Нефтяные цены пошли вниз после женевских переговоров Ирана и США — стороны назвали их конструктивными. Главный намёк на прогресс: Иран готов заморозить обогащение урана и вывезти часть запасов в Россию.

Это открывает путь к снятию санкций и возврату иранской нефти на мировой рынок. Рынок испугался, что нефти станет слишком много, и цены на Brent рухнули почти на 3% — до $66,8 за баррель.

📍 С технической точки зрения ситуация не меняется: индекс упирается в сопротивление 2800 и не может его пробить. Инвесторы уже привыкли — трехсторонние встречи идут третий раз, но прорывных новостей никто не ждет. Многие предпочитают фиксировать прибыль. Ближайшая поддержка — 2750, при пробое которой следующей целью станет зона 2700–2680.

Лично для меня странно, что после большого количества встреч переговоры длятся по шесть часов, хотя все ключевые противоречия — территории и легитимность власти — известны давно. Если бы Украина действительно хотела заключить сделку, уступки уже произошли бы.

Раз этого не случается, значит, текущий сценарий (продолжение конфликта) для Киева не самый худший. А сами переговоры все больше напоминают фикцию — шоу без реального содержания.

📍 Из корпоративных новостей:

Яндекс
#YDEX отчет МСФО за 2025г: Выручка ₽1 441,1 млрд (+32% г/г), Скорр чистая прибыль ₽141,4 млрд (+40% г/г), Скорр. EBITDA ₽280,8 млрд (+49% г/г).

Озон
#OZON Госдума не будет рассматривать введение НДС на импортные товары на маркетплейсах.

ГК Самолет
#SMLT в январе 2026 года заняла первое место среди российских застройщиков по объему ввода многоквартирных домов в эксплуатацию.

Делимобиль
#DELI включен в список "белых сайтов", доступных в периоды отключений мобильного интернета.

Озон Фармацевтика
#OZPH по итогам 2025 года наши продажи выросли на 24-38% г/г, существенно опередив динамику рынка.

• Лидеры: Whoosh
#WUSH (+8,1%), Эталон #ETLN (+3,26%), Сегежа #SGZH (+2,2%), Юнипро #UPRO (+1,93%).

• Аутсайдеры: ЮГК
#UGLD (-4,5%), Селигдар #SELG (-3,65%), Русал #RUAL (-2,73%), Яндекс #YDEX (-2,55%).

18.02.2026 — среда

•
#DOMRF Дом РФ отчёт по МСФО за 2025 год и день инвестора

• Росстат плановые статистические публикации (инфляция, выпуск, внешняя торговля) по календарю ведомства.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Индекс уперся в потолок: сигналы к снижению нарастают. К чему готовиться инвестору

2800 не сдаётся: разбираем триггеры, которые держат рынок. Обзор событий

Российский рынок закончил день в плюсе, но так и не смог взять психологический барьер в 2800 пунктов по индексу МосБиржи. По итогам основной сессии индекс вырос на 0,23%, остановившись на отметке 2782,6 пункта. Индекс РТС прибавил почти 1%, достигнув 1144,06 пункта.

Уровень 2790–2800 вновь оказался непреодолимым. Это лишний раз подтверждает: для уверенного роста выше 2800 рынку нужны уже не просто ожидания, а реальные подвижки в переговорном процессе. Абстрактные надежды больше не работают.

📍 Сегодня в Женеве пройдут трехсторонние переговоры России, США и Украины. Главные темы — энергетическое перемирие и территориальные вопросы. Российскую делегацию возглавит Владимир Мединский (он не участвовал в раундах в Абу-Даби, так как там речь шла о безопасности). Также в Женеву прибудет Кирилл Дмитриев для контактов по экономической линии с США.

Российская делегация будет расширена до примерно 20 человек. Сергей Рябков в свою очередь сообщил, что делегация отправляется в Швейцарию с установками действовать в рамках договоренностей Анкориджа.

Суть этих договоренностей заключается в двух ключевых пунктах: установление контроля России над всей территорией Донбасса и заморозка линии соприкосновения на остальных участках.

📍 Российский долговой рынок переживает подъём: индекс RGBI пробил уровень 118 пунктов впервые за месяц. Причина — неожиданное снижение ключевой ставки ЦБ до 15,5%, которое застало рынок врасплох, но придало ему сил.

Теперь инвесторы ждут подтверждения, что инфляция и правда замедляется — это позволит индексу закрепиться на достигнутых высотах и двинуться к декабрьским максимумам.

📍 Похоже, намечается важный диалог: наши депутаты собираются лично встретиться с американскими конгрессменами. Переговоры пройдут в США. Договаривались об этом еще с октября, но мешали санкции — не всех наших законодателей пускают.

Главная интрига: смогут ли политики договориться о главном — чтобы потом дали зелёный свет экономике и культуре, а не только пафосным речам.

Текущая рыночная ситуация характеризуется наличием уровня сопротивления, преодоление которого требует фундаментальных оснований. Инвесторам рекомендуется занять выжидательную позицию, открывая новые сделки только при появлении подтвержденных позитивных сигналов.

Сегодня разберем компании, которые в перспективе года могут дать хорошую прибыль благодаря предстоящим IPO своих «дочек». И, конечно, не обойдем вниманием эмитентов долгового рынка. Не пропустите.

📍 Из корпоративных новостей:

Банк Санкт-Петербург
#BSPB РСБУ за январь 2026 года: Выручка ₽6,9 млрд (–15% г/г), Чистая прибыль ₽3,6 млрд (–29,4% г/г). Также менеджмент может выплатить 50% чистой прибыли за 2025 год в виде дивидендов.

Инарктика
#AQUA рыбопромышленники обратились к властям с просьбой сохранить субсидии на компенсацию части транспортных расходов при экспорте рыбной продукции.

Fix Price
#FIXR переносит сроки консолидации акций — объединения 1000 старых акций в 1 новую. Точная дата будет объявлена после всех регуляторных процедур.

Совкомбанк
#SVCB акционеры одобрили присоединение Витабанка.

• Лидеры: Банк Санкт-Петербург
#BSPB (+4,82%), ТГК-1 #TGKA (+4,05%), Мосэнерго #MSNG (+3,55%).

• Аутсайдеры: ЮГК
#UGLD (-3,2%), Полюс #PLZL (-2,98%), Интер РАО #IRAO (-1,98%), Мечел #MTLR (-1,8%).

17.02.2026 — вторник

•
#YDEX Яндекс отчёт по МСФО за 4 кв. и 2025 год + онлайн‑звонок
•
#DIAS Диасофт дата фиксации лиц для участия во внеочередном заочном собрании акционеров
•
#DELI Интервью с Делимобилем 17:00 по мск

• Женева — старт нового раунда трёхсторонних переговоров Россия–Украина–США; важен фон и риторика по безопасности и санкциям.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

2800 не сдаётся: разбираем триггеры, которые держат рынок. Обзор событий

Как откроются рынки в понедельник? Ожидания от предстоящей недели

По итогам недели рынок прибавил 1,4%. Рост санкционного давления не помешал позитивной динамике — сказались данные по инфляции и решение ЦБ снизить ключевую ставку до 15,5% дав относительно мягкий сигнал.

Длинные ОФЗ продолжают быть интересны — они первые выиграют от снижения ставок. Спрос на аукционах высокий, инфляционные ожидания предприятий падают, ЦБ даёт мягкий сигнал. Похоже, локальное дно уже позади.

📍 Подогрела оптимизм и геополитика: Кремль анонсировал следующий раунд переговоров по Украине в Женеве 17–18 февраля. На этом фоне индекс ушел в плюс и обновил недельные максимумы.

Стартует новый раунд переговоров в формате РФ – США – Украина. Но график сложный: утром 17-го американская делегация работает с Ираном, и только во второй половине дня Уиткофф и Кушнер переключатся на Украину.

В Белом доме не исключают прогресса, но признают: расписание спецпосланника не способствует гибкости. На этом фоне Трамп публично намекнул Зеленскому, что тот рискует упустить шанс, если не будет активнее двигаться к миру.

📍 Ситуация складывается благоприятно: Рынок созрел для перехода в фазу роста на ожиданиях дальнейшего снижения ставок и прогресса в переговорах.

Технически индекс нацелился на 2800п. Закрытие пятницы на максимумах при повышенных оборотах — аргумент в пользу продолжения восходящего движения. Закрепление выше 2800 откроет дорогу к 2850п.

📍 Но есть и негативные моменты: Новый фактор для инфляции — нефть. Набиуллина на пресс-конференции заявила: если цены на нефть окажутся ниже базового прогноза ЦБ, это подстегнёт инфляцию. Добавляет напряжённости и ОПЕК+ — картель с апреля возвращается к росту добычи.

Также настроения на рынке могут омрачить новые санкции. ЕС ближе к 24 февраля готовит очередной пакет ограничений: под ударом обслуживание российских нефтяных танкеров, экспорт предметов роскоши и импорт удобрений. В Брюсселе рассчитывают утвердить меры к четвёртой годовщине начала военных действий.

Параллельно, по данным Bloomberg, США держат в запасе санкции против российской энергетики. Они вступят в силу в случае отказа Москвы от мирного соглашения с Украиной. Под прицелом — «теневой флот» и нефтетрейдеры».

Но прежде чем все эти риски реализуются, в фокусе — двухдневные переговоры в Женеве. Если они снова пройдут без результата, рассчитывать на скорый отскок в среднесрочной перспективе уже не придётся.

📍 Из корпоративных новостей:

РуссНефть
#RNFT РСБУ за 2025 г: Выручка 221,6 млрд руб. (-26,6% г/г), Чистая прибыль 7,75 млрд руб. (снижение в 5,4 раза г/г).

Лукойл
#LKOH Midad Energy 29 января подписала соглашение о намерениях о покупке всех целевых зарубежных активов компании.

Норникель
#GMKN США могут ввести антидемпинговую пошлину в размере 132,83% на импорт необработанного палладия из России.

ЮГК
#UGLD в 2025 году увеличила производство золота на 13%. Основной вклад внёс Сибирский хаб, где рост производства составил 25%.

Интер РАО
#IRAO РСБУ 2025 г: Чистая прибыль ₽35,32 млрд (-9,1% г/г), Выручка ₽58,29 млрд (+10,1% г/г).

• Лидеры: АФК Система
#AFKS (+3,92%), ММК #MAGN (+3,32%), ВТБ #VTBR (+3,06%), Сегежа #SGZH (+2,8%).

• Аутсайдеры: Норникель
#GMKN (-2,28%), Полюс #PLZL (-2,07%), Интер РАО #IRAO (-1,35%), Аренадата #DATA (-1,28%).

16.02.2026 — понедельник

•
#MGKL Мосгорломбард операционные результаты за январь 2026 года
•
#YDEX Яндекс СД определит цену размещения допэмиссии для реализации Программы мотивации.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Как откроются рынки в понедельник? Ожидания от предстоящей недели