Поиск

3 года флэта в ММВБ и рост технологического сектора в сегменте электрогенерации для дата центров.

По горячим следам Инвестбазара зафиксировал несколько мыслей, вокруг которых складывается моя инвестиционная картина мира.

В России я исхожу из длительного периода дорогих денег и высокой требуемой доходности на капитал, а значит как результат затяжного флэта в ценовом Индексе ММВБ. В США сохраняю ставку на технологический рост, круг бенефициаров которого будет расширяться: от разработчиков чипов и программного обеспечения до электрогенерации, сетей, охлаждения и инженерии дата-центров. Российскому бизнесу нужны предсказуемые условия для долгосрочных вложений. Технологическому сектору в США нужны мощности, которые позволят превратить вычисления в работающие продукты.


Россия — дорогие деньги становятся частью инвестиционной модели

Не ожидаю скорого возвращения к дешёвому капиталу. Возможное снижение ключевой ставки само по себе не устранит высокую стоимость финансирования и премию за неопределённость.

10% процентных пунктов — мой ориентир разницы доходностей

В базовом сценарии ожидаю сохранения разницы номинальных доходностей пятилетних российских гособлигаций в рублях и американских трежерис в долларах на уровне не менее 10 пп.

В октябре пятилетняя точка российской бескупонной кривой составляла 16,31%, а пятилетняя доходность американских казначейских бумаг по ряду constant maturity — 4,91%. Простая разность — 11,40 п. п. Думаю что, российским активам ещё долго придётся предлагать высокую ожидаемую доходность, чтобы компенсировать принимаемый инвестором риск. Именно это я считаю новой нормальностью.

IMOEX — широкий боковик и строгие требования к дивидендам

Рабочий сценарий для ценового на ближайшие 3 года — длительное движение в коридоре 1 800–2 800 пунктов с волнами оптимизма и пессимизма вокруг геополитики и корпоративных результатов. Этот диапазон привязываю к сохранению нынешнего режима рисков. Рост отдельных компаний также возможен внутри слабого рынка.

В таком сценарии основной вклад в результат широкого портфеля ожидаю от дивидендов и их реинвестирования. Поэтому для оценки российского рынка использую индекс Мосбиржи полной доходности брутто MCFTR. Ценовой IMOEX этой части результата не показывает.

Дивиденды должны выдерживать сравнение с денежным рынком

При дорогих деньгах у акций есть сильный конкурент — инструменты денежного рынка и качественные облигации. Акционер принимает колебания котировок и неопределённость будущих выплат. За это он вправе требовать дополнительную ожидаемую доходность.

Поэтому в России мой подход — жёсткий отбор компаний под устойчивый денежный поток и готовность держать защитную часть капитала, когда ожидаемая доходность акций недостаточна. Размер этой части должен следовать правилам управления риском.
Для структурного роста рынка нужны предсказуемые права собственности, понятные правила, возможность планировать на годы вперёд и инвестиции, доходность которых превышает стоимость капитала.

Скрытый двигатель технологического роста мировой экономики — доступная электрическая мощность

ИИ требует физической инфраструктуры. Серверы нужно разместить, запитать, соединить и охладить. Масштабировать эти системы приходится с учётом сроков строительства, производства оборудования и подключения к сетям. По прогнозу IEA, электропотребление дата-центров увеличится с 485 ТВт·ч в 2025 году до 950 ТВт·ч в 2030 году — примерно до 3% мирового спроса на электроэнергию. Это почти удвоение за пять лет, при существенной неопределённости будущей траектории.

Поэтому ожидаю расширения инвестиционного интереса к генерации, сетям, силовому оборудованию, теплоотведению и инженерии ЦОД. Спрос на чипы при этом тоже может расти: ограничения и возможности возникают сразу на нескольких участках цепочки.

Интересны компании, которые способны обеспечить новую нагрузку и сохранить привлекательную маржу. Преимущество может дать существующая доступная мощность рядом со спросом, возможность увеличить выработку или заключить выгодный долгосрочный контракт.

Где могут появиться иксы

Потенциал многократного роста ищу только на бирже США и там, где компания контролирует востребованный ресурс, способна увеличить денежный поток на акцию, а рынок ещё не полностью учёл этот результат. Мои фавориты — акции майнинговых компаний переходящие в лигу поставщиков электроэнергии для дата центров BTDR, CLSK, RIOT. Эту инвестиционную логику развиваю в проекте и индексе ЦОД полного цикла


Возврат к истокам — земля и люди

Чем проще становится создавать цифровой контент, тем больше меня интересует ценность того, что трудно воспроизвести: хорошей локации, природы, здоровья, инженерной компетенции и человеческого доверия.

В этой цифровой гонке наступает эпоха ренессанса реального мира. Самым ценным становится то, что натурально — от земли до людей. Компьютер научился генерировать тонны кода и картинок за секунды, обесценив виртуальный мусор. А вот физическое сырье, мегаватты энергии и мозги инженеров на принтере не распечатаешь. Материальные активы возвращают себе былую власть.

Самое ценное будет то, что натурально. От земли до людей.

📌 МГКЛ после IPO: розничная сеть выросла почти вдвое — до 215 отделений

После выхода на биржу в декабре 2023 года МГКЛ продолжила расширять розничную сеть и развивать формат, объединяющий ломбардные услуги и ресейл. Посмотрим, какие изменения стоят за этим ростом.

🔹 От 109 до 215 отделений

На конец 2023 года сеть Группы насчитывала 109 отделений, на конец 2024 года — 135, а по итогам первого полугодия 2026 года — 215.
За этими цифрами стоит расширение присутствия в Москве и Московской области, новые команды и возможность обслуживать больше клиентов.

🔹 В каждом отделении — несколько возможностей для клиента

Все наши точки работают в формате «ломбард + ресейл». Клиент сам выбирает: оставить вещь в залог и получить заём с возможностью последующего выкупа либо продать её нам. Здесь же можно приобрести товары «с историей».

Одна точка помогает решать разные задачи: получить деньги на время, продать ненужную вещь или подобрать покупку. В основе этого формата лежит наша экспертиза в оценке вещей и работа с их дальнейшей реализацией.

Для Группы такая модель даёт возможность развивать два направления на базе общей розничной инфраструктуры. Для клиента — выбирать подходящую услугу в знакомом отделении.

Для инвестора расширение сети — это увеличение базы для роста бизнеса. Больше отделений позволяет охватывать больше клиентов, наращивать объём залоговых займов и продажи товаров. При эффективной работе сети это создаёт возможности для увеличения прибыли и денежного потока, укрепления финансовой устойчивости Группы и роста её стоимости.

Наша задача — последовательно реализовывать этот потенциал: улучшать обслуживание, повышать эффективность отделений и превращать увеличение масштаба бизнеса в финансовый результат.

📌 МГКЛ после IPO: розничная сеть выросла почти вдвое — до 215 отделений

Тяжёлый год - тяжёлые промежуточные итоги.


Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.

Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈

Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.

В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.

Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅

Ну и конечно, "очистка" от валютной позиции — ошибка. 😣

Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄

Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃

Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest

Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁

Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️

А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.

#инвестиции #облигации #итогипромежуток

Тяжёлый год - тяжёлые промежуточные итоги.

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

Шестой ESG-day «Эксперт РА» состоится в Москве 7 октября


Регулирование нефинансовой отчётности в России проходит переломный момент – на смену добровольным ESG‑инициативам приходят обязательные требования, а раскрытие информации превращается из репутационного жеста в инструмент оценки реальной устойчивости бизнеса. Одновременно развивается рынок ответственного финансирования, механизмы стимулирующего регулирования создают для финансовых организаций дополнительные стимулы финансировать приоритетные проекты устойчивого развития. Компаниям всё чаще приходится доказывать не только факт следования ESG‑принципам, но и то, как качество нефинансовых данных и устойчивых практик влияет на доверие инвесторов, доступ к финансированию и долгосрочную стоимость бизнеса.

Повестка устойчивого развития в России: баланс национальных целей и интересов бизнеса. Точка отсчёта: зачем раскрытие становится обязательным и чего от него ждут государство, бизнес и инвесторы? Новые правила игры: готов ли рынок к Положению, которое заменит 714-П? Финансовый эффект устойчивого развития: от перечня ESG‑инициатив к оценке их вклада в стоимость компании. Роль директора по устойчивому развитию: от раскрытия информации к влиянию на бизнес‑решения.

Эти и другие вопросы обсудим на VI ежегодной конференции «ESG-day» 7 октября в Москве.
Мероприятие проводит рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» при поддержке ESG Альянса. В нем примут участие свыше 150 делегатов: топ-менеджеры компаний-лидеров на рынке ESG, директора по устойчивому развитию, руководители направлений по нефинансовой отчетности, эксперты и разработчики годовой отчётности, регуляторы рынка, представители инфраструктуры и СМИ.

Ежегодные спикеры конференции – представители Банка России, Московской Биржи, Сбера, ВЭБ.РФ, ДОМ.РФ, РУСАЛа, СИБУРа, Национального ESG Альянса и другие.

В программе:
· Презентация ежегодного рэнкинга ESG-прозрачности российских компаний и банков.
· Панельная сессия «ESG-прозрачность: игра в открытую».
· Экспертная дискуссия «Капитал со смыслом: трансформация рынка устойчивых финансов».
· Секция «Архитектура устойчивости: от роли ESG лидера к доверию рынка».
· Церемония награждения лидеров по результатам рэнкинга ESG-прозрачности российских компаний и банков.
· Деловая игра «Инструменты финансирования устойчивого развития: как подготовиться к верификации?».

Продолжением мероприятия станет ежегодная экологическая акция по восстановлению леса: 9 октября 2026 года в Одинцовском районе Московской области состоится высадка саженцев. «Эксперт РА» и «Эксперт Бизнес-Решения» приглашают партнеров и клиентов принять участие в проекте в целях компенсации воздействия на окружающую среду в рамках деятельности агентства.

Программа и регистрация: https://event.expert-business.ru/esgday_2026/

💎 АЛРОСА у нижней границы: отскок возможен, но нужен сигнал


Смотрю я на АЛРОСА и вижу, что цена подошла к нижней границе глобального нисходящего канала. После такого затяжного снижения здесь вполне может появиться нормальный отскок, и технически это выглядит логично. То есть точка сейчас интересная, и потенциал для восстановления есть. Но спешить с выводами я бы не стал.

Ключевой момент для меня — локальный нисходящий тренд, который сейчас давит на цену сверху. Просто отскока от поддержки тут мало, потому что тренд продолжает работать и может снова развернуть бумагу вниз. Такое дело, что поддержка поддержкой, но пока тренд не сломан, покупатели остаются в уязвимом положении.

Если ALRS сможет пробить этот локальный тренд и закрепиться выше, тогда уже можно будет говорить о попытке разворота. Первая цель в таком случае — район 21,56. Вот тогда сценарий станет более понятным и появится смысл рассматривать движение вверх.

Мое мнение: точка действительно интересная, но я бы дождался подтверждения. Пробой тренда здесь даст гораздо более понятный сигнал, чем просто отскок от нижней границы канала. Волатильность может сохраняться, поэтому торопиться не стоит.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

🏦 Четыре сценария ЦБ на 2027–2029 гг

Банк России представил четыре сценария ДКП на 2027–2029 гг.: базовый, дезинфляционный, проинфляционный и рисковый. Уже в 2027 г. средняя ставка в них варьируется от 9–11% до 19–21%, а ВВП – от роста до падения на 3–4%. Базовый сценарий ЦБ считает наиболее вероятным, проинфляционный – вероятнее дезинфляционного, рисковый – маловероятным.

Стартовая точка одна: в 2026 г. инфляция 6–7%, средняя ставка 14,5–14,6%, рост ВВП 0–1%. Далее траектории расходятся.

Инфляция указана на конец года, ключевая ставка – в среднем за год. Под нефтью имеется в виду средняя цена российской нефти для целей налогообложения, а не Brent.

🔷️ Базовый сценарий

ЦБ предполагает сохранение текущих геополитических условий и внешних ограничений.

2027 г.
Инфляция 4%
Средняя ставка 10,5–12,5%
ВВП +1,5–2,5%
Нефть $50

2028 г.
Инфляция 4%
Ставка 8–9%
ВВП +1,5–2,5%
Нефть $50

2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.

То есть в базе уже с 2027 г. ЦБ возвращает инфляцию к цели, но ставка приходит к нейтральному диапазону только к концу прогнозного горизонта.

🔷️ Дезинфляционный сценарий

Предложение растёт быстрее за счёт инвестиций, производительности и эффективного использования ресурсов. Среди факторов ЦБ упоминает и более активное внедрение ИИ.

2027 г.
Инфляция 3–4%
Средняя ставка 9–11%
ВВП +2,5–3,5%
Нефть $50

2028 г.
Инфляция 4%
Ставка 7–8%
ВВП +2–3%
Нефть $50

2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.

Интересно, что до 7–8% средняя ставка опускается только в 2028 г., а уже в 2029 г. возвращается в нейтральный диапазон 7,5–8,5%.

🔷️ Проинфляционный сценарий

Тут спрос выше, а предложение слабее, в том числе из-за санкций и выбытия производственных мощностей.

2027 г.
Инфляция 4,5–5,5%
Средняя ставка 13–15%
ВВП +1–2%
Нефть $45

2028 г.
Инфляция 4%
Ставка 11–12%
ВВП +0,5–1,5%
Нефть $45

2029 г.
Инфляция 4%
Ставка 8,5–9,5%
ВВП +1,5–2,5%
Нефть $45.

По сути, это сценарий не кризиса, а затяжного дисбаланса: спрос остаётся слишком высоким относительно возможностей экономики, поэтому рост сохраняется, но пространство для быстрого смягчения ДКП у ЦБ не появляется.

🔷️ Рисковый сценарий

ЦБ моделирует мировой финансовый кризис масштаба 2007–2008 гг. с началом во II кв. 2027 г. Одним из возможных триггеров называется переоценка ИИ-компаний, если заложенный в их стоимость экономический эффект от ИИ окажется завышенным.

2027 г.
Инфляция 11–13%
Средняя ставка 19–21%
ВВП −3–4%
Нефть $35

2028 г.
Инфляция 5–7%
Ставка 14–16%
ВВП −1,5–2,5%
Нефть $25

2029 г.
Инфляция 4%
Ставка 9,5–10,5%
ВВП +2–3%
Нефть $30.

Что объединяет все четыре сценария❓️

▪️Во-первых, к 2029 г. инфляция везде составляет 4%, но к цели сценарии приходят в разные сроки: база – в 2027 г., проинфляционный – в 2028 г., рисковый – в 2029 г. В дезинфляционном уже в 2027 г. инфляция составляет 3–4%.

▪️Во-вторых, ни один сценарий не предполагает снятия санкций. В базе и дезинфляционном давление сохраняется примерно на текущем уровне, в негативных вариантах усиливается.

▪️В-третьих, дорогой нефти после 2026 г. ЦБ не закладывает: $50 в базе и дезинфляционном, $45 в проинфляционном и минимум $25 в рисковом.

▪️В-четвёртых, к 2029 г. ВВП растёт во всех сценариях, включая рисковый после двух лет рецессии.

Прогнозы прогнозами, но мы уже не раз видели, как быстро меняются вводные и вместе с ними сами планы. Поэтому строить ожидания на длинный срок сейчас, на мой взгляд, практически бесполезно. Скорее эти сценарии стоит воспринимать как ориентиры регулятора и не более.

✍️Мой рабочий вариант пока такой

Ставка продолжит снижаться, но медленнее, чем хотелось бы рынку, и вполне возможно с остановками «на перекур». Потому что никто сегодня не может нормально заложить в прогноз новые санкции, атаки на инфраструктуру, геополитику и другие внезапные шоки.

А какой сценарий предполагаете вы?

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🏦 Четыре сценария ЦБ на 2027–2029 гг

За счет чего мы растем быстрее рынка – отвечаем на вопросы в эфире «Газпромбанка»

Вместе с финансовым директором «Группы Астра» Еленой Бородкиной и начальником управления анализа рынка акций «Газпромбанка» Сергеем Либиным разбираемся в актуальных деталях бизнеса.

🔵 Как вы планируете расти на 40% год к году по чистой прибыли?
С одной стороны, увеличиваем отгрузки. Первая ставка тут – экосистема: она растет опережающими рынок темпами. Вторая и третья – выход на новые рынки и искусственный интеллект. С другой - чтобы прибыль росла быстрее отгрузок, контролируем расходы.

🔵 Что повлияло на рост дебиторской задолженности?
Во II квартале большая часть отгрузок пришлась на конец периода. Поэтому и возникло увеличение «дебиторки» - туда попали июньские отгрузки. Это техническое повышение показателя: в целом, все с собираемостью в порядке.

🔵 Как вышли на рынок Мьянмы и что даст это партнерство?
Мы работали над этим с торговым представительством России в Мьянме. Там открыли филиал «Астра Консалтинга», что было важным для наших локальных партнеров. Часть контракта отразится в выручке уже в 2026 году. Для нас этот проект - новая точка роста.

🔵 Как развивается ИИ-направление?
Все свои продукты мы тестируем на себе. Для создания решений используем разные ИИ-модели, в том числе на базе open source: наша команда создает для них обвязку, чтобы мы и наши клиенты могли комфортно использовать разработки в защищенном контуре.

🔵 Как меняется запрос со стороны клиентов в части IT-решений?
Мы видим, что все они сейчас сфокусированы на повышении производительности и экономии. Если раньше диалог шел исключительно с позиции импортозамещения, то сейчас первый вопрос от заказчиков: «Где я на этом сэкономлю?».

Полный эфир по ссылке:
https://vkvideo.ru/live-138567971_456239588
https://youtube.com/live/PNJS2KrkMx0?feature=share
https://rutube.ru/video/e87e9563f4f24d1569c82c7605c0fdeb/

❤️ Ваша
#ASTR

За счет чего мы растем быстрее рынка – отвечаем на вопросы в эфире «Газпромбанка»

Т-Технологии - рынок пока не верит в рост

Сегодня у меня на столе отчет Т-Технологии $T за первое полугодие 2026 года. Бизнес растет, но при этом рынок оценивает его значительно дешевле, чем ранее. Будем разбираться.

🏦 Итак, чистая выручка в отчетном периоде выросла на 26% до 414,2 млрд рублей. В условиях снижения ключевой ставки мы наблюдаем классический банковский эффект: стоимость пассивов переоценивается вниз гораздо быстрее, чем доходность активов.

При этом число активных клиентов выросло всего на 2% до 34,3 млн человек. Основной драйвер сейчас в другом: чистая выручка на одного активного клиента за полугодие увеличилась на 23%. То есть компания всё лучше монетизирует существующую аудиторию через cross-sell. B2B-клиентов стало больше на 11%.

Кредитный портфель за год вырос на 25% до 3,46 трлн рублей. Обычно такой быстрый рост выдачи заставляет инвесторов нервничать из-за риска ухудшения платёжной дисциплины заемщиков, но здесь неприятных сюрпризов нет. Стоимость риска снизилась с 6,7% до приемлемых 4,7%.

За этот рост приходится платить высокую цену. Операционные расходы ускорились, прибавив 22%. Коэффициент Cost-to-Income составил 47,4%. Экосистема требует постоянных вливаний в технологии, маркетинг и новые вертикали.

Чистая прибыль сократилась на 7% до 74,5 млрд рублей. При этом операционная чистая прибыль, очищенная от влияния инвестиций в Яндекс, прибавила 32% до 98,6 млрд.

🧮 Теперь к оценке. При котировке около 255 рублей мы получаем мультипликаторы P/B около 0,9х и P/E около 3,5х. За последние четыре квартала приходится примерно 17,4 рубля выплат на акцию дивидендами. Текущая дивидендная доходность составляет около 6,8%. Компания при этом сохраняет ориентир на рост дивиденда более чем на 20% в 2026 году.

Покупать Т только ради дивидендов смысла мало. Основная ставка здесь - на рост прибыли и последующее повышение мультипликаторов. Компания с ROE около 28%, ростом операционной прибыли выше 20% и растущим капиталом торгуется меньше одной балансовой стоимости. Это выглядит дешево.

Причины дисконта понятны: высокая ставка, быстро растущий кредитный портфель, стоимость риска около 5%, большие инвестиции и усложнение группы. Но при сохранении нынешней динамики Т-Технологии остаются одной из самых интересных историй роста в финансовом секторе. Особенно если ставка продолжит снижаться, а «Точка» и «Авто.ру» начнут приносить обещанный эффект.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Т-Технологии - рынок пока не верит в рост

Пост3. В какой точке тренда входить, чтобы растить свой капитал?

В прошлом уроке указал, что сегодня приступим к прикладной части, т.е. буду показывать, как правильно входить по тренду, чтобы в потенциале нарастить свою доходность.

Повторюсь, трендовые стратегии исторически имеют лучшие показатели, чем контртрендовые. Обычно они понятнее людям, особенно новичкам, и обычно с ними проще справляться. Проще менеджерить такую позицию. Исторически, и мной проверено тоже, что когда входишь по тренду, то цена продолжает свое движение с большей вероятностью, чем разворачивается.

Инвестиции - это тоже торговля по тренду. Технически, это постоянное добавление в позицию новых денег. Вы покупаете растущий актив, покупаете, покупаете, покупаете по всё более дорогим ценам, а к пенсии выясняется, что в цене выросли все ваши докупочные порции. Эта типичная ситуация покупки растущего тренда.

Поэтому схема торговли и инвестирования по тренду проста донельзя, как обычно:
1. Определяете тренд по 4-м точкам.
2. Входите в любой точке.

Да, всё просто. Классическая торговля по тренду подразумевает, что вы входите в любой точке, потому что каждая предыдущая точка так или иначе ниже следующей. Или выше, если это шорт. Но является ли эта стратегия безрисковой? Нет. Вы можете неправильно определить тренд, вы можете попасть в контртренд, вы можете набрать плечей, не поставить Stop Loss и т.д, и т.д. Но если вы всё делаете правильно, то ваши риски сильнейшим образом снижаются. Собственно, в своём канале я и учу, как делать это правильно. И этот мини-курс посвящаю определению тренда. А вышеперечисленные риски, и как их снижать, - это темы следующих курсов.

Задание:
Откройте график XAUUSD и посмотрите, как себя вел глобальный тренд. Вы можете смотреть на него с 2000 года, а можете с 1980-х. Разницы нет. И проверьте, что было бы с вашими деньгами, если вы вкладывались каждый раз в любой точке. Вы зарабатывали бы или теряли? И напишите об этом в комментариях. Я все комментарии прочту и, если у вас будут вопросы или нестыковки с моими словами, то отвечу.

А в следующем уроке я покажу, как еще сильнее улучшить свои точки входа по тренду. Т.е. получить возможность потенциально зарабатывать больше.

Подпишитесь, чтобы не пропустить пост.

Пост3. В какой точке тренда входить, чтобы растить свой капитал?

Инвестиции и экономия

🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ

Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.

Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️

И на это я часто ловлю комментарии в духе:

👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»

Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.

Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸

💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.

Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫

В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.

А теперь давайте откроем неприятную правду 👇

❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)

✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.

❌ «А жить-то когда?»

✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️

❌ «Да чё мне эти 500 рублей?»

✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊

Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....

Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵

Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.

⚠️ Не ИИР (не является индивидуальной рекомендацией).

Ваши деньги — ваша ответственность! 🙌

#инвестиции #новичкам #облигации #акции

Инвестиции и экономия

Импульс или ловушка: как по объёму отличить рабочее движение от коррекции

Самая частая ошибка в работе с уровнями - заходить в сделку тогда, когда цена уже прошла половину хода. Разбираем четыре признака, по которым импульс с продолжением отличается от движения, которое затухнет в ближайшие часы.
1. Импульс подтверждается объёмом. Рабочее движение почти всегда идёт с объёмом выше среднего за последние 20 баров. Если цена рвёт уровень, а объём ничем не выделяется - чаще всего это вынос стопов, а не начало тренда.
2. Скорость важнее размера. Смотрите не на длину свечи, а на то, за сколько баров пройден диапазон. Пять быстрых баров с короткими тенями - это импульс. Десять баров с длинными тенями в обе стороны - это борьба и распределение, из такой зоны часто выходят в противоположную сторону.
3. Коррекция уважает уровень. После настоящего импульса цена возвращается к пробитому уровню и отталкивается от него. Если возврат съедает больше двух третей движения и закрепляется по другую сторону уровня - импульса не было, был вынос.
4. Точка отмены - часть плана, а не послесловие. Сценарий без заранее определённой цены, при которой идея перестаёт работать, это не сценарий, а надежда. Уровень отмены ставится до входа.
Такие разборы и материалы по техническому анализу мы выкладываем в открытом доступе: https://midas-club.com
Написанное не является инвестиционной рекомендацией. Любая сделка на рынке это риск.
Команда Midas

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Продолжаем тестировать стратегию «Интеллект»

В марте этого года я анонсировал тестирование стратегии «Интеллект» от ВТБ Мои Инвестиции. Сейчас я продолжаю отслеживать ее результаты, а промежуточными итогами делюсь с вами. Сегодня напомню, что это за стратегия и расскажу о ее особенностях. Поехали.

🏦 Итак, Интеллект — это сервис, который с помощью передовой модели ИИ анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля, а также имеет на борту целый арсенал инструментов для анализа рынка. При этом он постоянно обновляется и адаптируется к изменяющейся конъюнктуре.

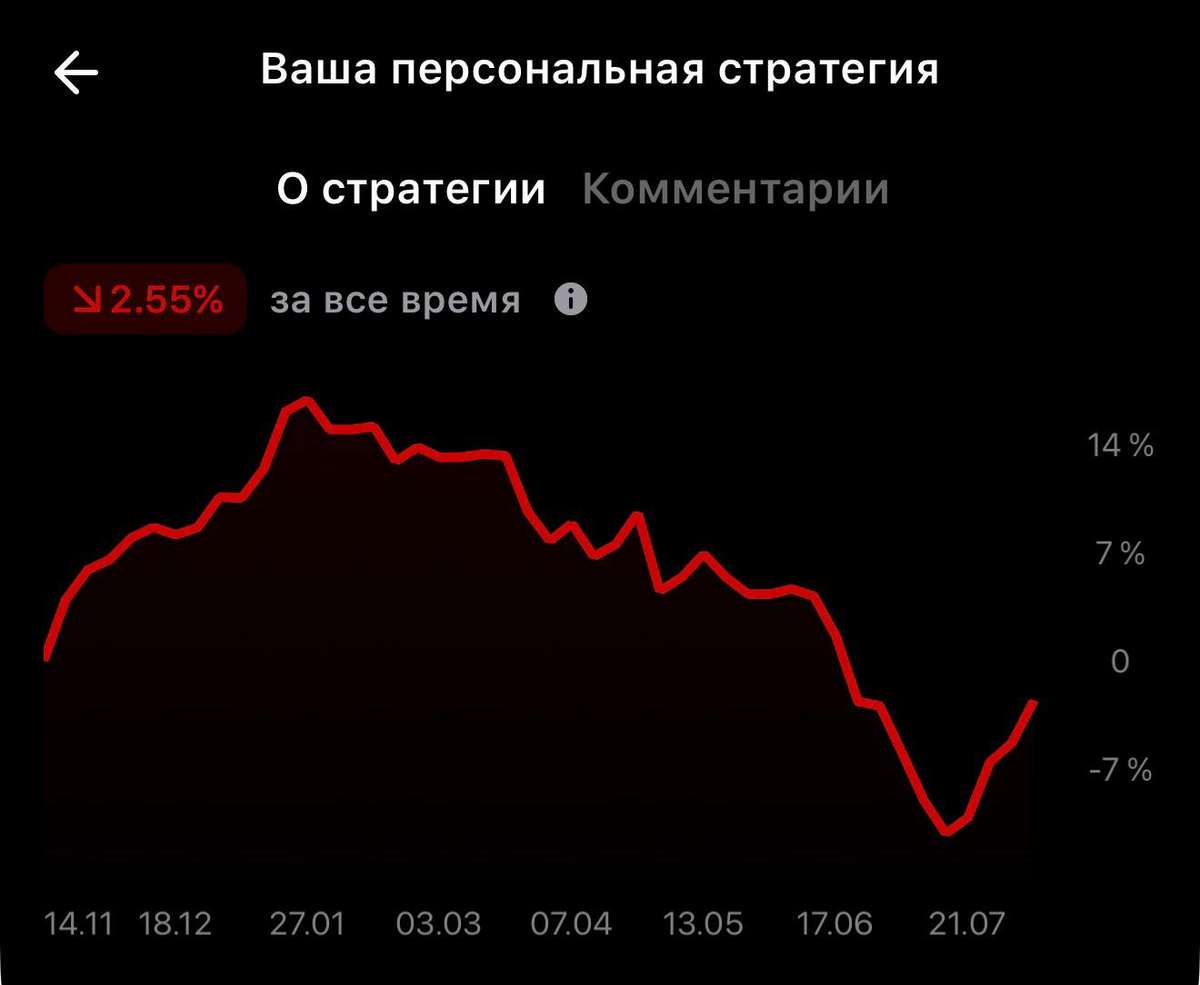
Ранее я решил протестировать ИИ-стратегию, открыв субсчет в ВТБ Мои Инвестиции и разместив в ней 50 000 рублей. За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -8,7%, против общего падения Индекса на 18%. Точка старта стратегии, сами понимаете, не лучшая, но даже с учетом этого стратегия выглядит гораздо сильнее бенчмарка.

📊 Одна из причин - грамотный подбор активов. Основу составляют ключевые дивидендные бумаги, в том числе МТС и Мосбиржа. Также удалось неплохо «прокатиться» на префах Сургутнефтегаза и ЮГК, набиравшихся на просадке.

Модель анализировала макроданные, цены активов, технические индикаторы и выбрала для меня самые перспективные активы. Главное — ИИ исключает эмоции в принятии решений и автоматически совершает сделки.

Сегодня я сознательно исключил обзор обновленных фич стратегии и ее инструментов. Вернемся к ним чуточку позже, равно как и к финальным результатам. Одно ясно - стратегия крайне интересна в изучении, особенно новичкам.

❗️Не является инвестиционной рекомендацией

♥️ Если интересны итоги тестирования, ставьте лайк, вернусь.

Продолжаем тестировать стратегию «Интеллект»

Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»

Российский рынок центров обработки данных (ЦОД) переживает стадию активного роста, обусловленного несколькими факторами. Во-первых, ускоренная цифровизация бизнеса и государственных услуг требует кратного увеличения вычислительных мощностей. Во-вторых, политика импортозамещения и ужесточение требований к технологическому суверенитету создают запрос на локальное производство критически важного оборудования. В-третьих, дефицит качественного электроснабжения и растущие требования к бесперебойности делают низковольтные комплектные устройства (НКУ) не просто расходным компонентом, а фундаментом отказоустойчивости всей IT-инфраструктуры. В этих условиях комплексные поставки от российского интегратора становятся стратегически обоснованным выбором.

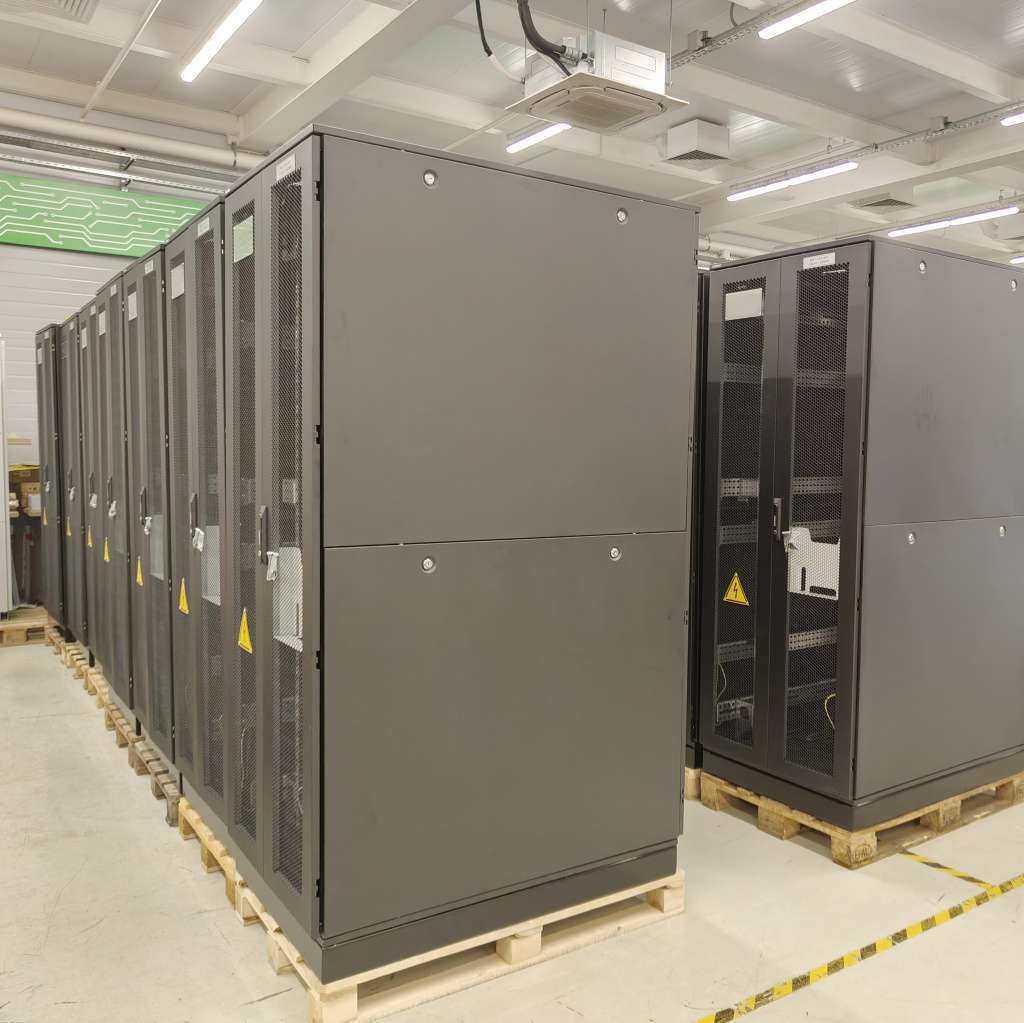
Производственная база и компетенции ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») с 2015 года на площадке ОЭЗ «Технополис Москва» развивает собственное производство НКУ полного цикла. Компания является лицензированным партнёром ведущих вендоров (Systeme Electric, DKC, Chint и др.) и обладает статусом сборщика премиум-уровня для решений с токами до 6300 А. Качество подтверждено сертификатом ISO 9001-2015 и собственной электролабораторией для испытаний оборудования до 110 кВ.

Главное преимущество — комплексный подход «под ключ»
Для ЦОД компания поставляет не отдельные устройства, а полноценную инженерную экосистему, охватывающую все уровни:

· Электрощитовое оборудование: От вводно-распределительных устройств (ВРУ, ГРЩ) и автоматов ввода резерва (АВР) до интеллектуальных блоков распределения питания в стойках (Smart PDU), позволяющих удалённо мониторить энергопотребление.

· Смежные инженерные системы: Источники бесперебойного питания (ИБП), дизель-генераторные установки (ДГУ), системы холодоснабжения, серверные шкафы, структурированные кабельные сети (СКС) и средства централизованного мониторинга.

Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»