Поиск

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

📱 Яндекс добрался до 5000, и это уже серьёзно


Смотрю я на Яндекс и вижу, что бумага выросла до 5000 рублей, прибавив 32%. Для нашего рынка это очень заметное движение, особенно с учётом всей неопределённости последних месяцев. Но интерес тут не только в цифрах, а в том, какую историю рынок в эту цену закладывает.

А история действительно крупная. Яндекс воспринимается как самая качественная ставка на глобальные тренды: платформенная модель, искусственный интеллект, автономный транспорт. Это не просто ретейл или реклама, это попытка играть в мировую технологическую повестку. Для нашего рынка такой набор выглядит уникально, потому что аналогов почти нет.

Лично я смотрю на это с двойственным чувством. С одной стороны, качество бизнеса и амбиции компании действительно впечатляют. С другой — текущая оценка уже закладывает очень многое. Если ИИ и автономный транспорт начнут давать ощутимую отдачу, история может оправдаться. Если нет, то мультипликаторы могут оказаться завышенными.

Волатильность и риски тут высокие. Рост на 32% уже создаёт напряжение, и любая новость может качнуть бумагу в любую сторону. Я бы просто наблюдал за тем, как компания будет подтверждать свою технологическую повестку и не делал поспешных выводов.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

📉 Промомед: цифры растут, а цена стоит на месте


Смотрю я на Промомед и честно говоря, возникает двоякое чувство. С момента IPO прошло уже два года, компания стала объективно сильнее по всем параметрам, а акции как торговались вокруг 400 рублей, так там и остались. Ну и какая это после этого реклама IPO? Скорее наоборот, антиреклама какая-то, потому что оценка вообще не отражает реальность происходящего в бизнесе.

Теперь по отчету. Выручка подскочила на 76% и достигла 22,8 млрд рублей. Такой рост обеспечен в первую очередь Тирзеттой, которая стала самым продаваемым препаратом в российских аптеках. Ну а что, логично, кому не хочется быть толстым. Второе полугодие у компании традиционно сильнее по доходам, и менеджмент обещает рост выручки на 60% по итогам года. Шансы на это, на мой взгляд, вполне реальные. EBITDA тоже подросла на 76% до 7,7 млрд, то есть выручку в прибыль конвертируют нормально, молодцы.

Но вот что меня реально напрягает, так это численность сотрудников. С начала года штат раздулся с 2826 до 3379 человек, причем в R&D из них всего сотня. ФОТ коммерческого персонала вырос в два раза до 1,7 млрд, административного тоже с 1,1 до 1,7 млрд. Рост маркетинговых расходов с 1,5 до 3,5 млрд я еще могу как-то понять, но такой скачок по персоналу вызывает вопросы. Как будто экстра-доходы решили просто пустить на раздувание штата, странная привычка, если честно.

С долгом и денежным потоком ситуация тоже не радужная. Свободный денежный поток ушел в минус на 4,5 млрд из-за роста Capex с 1,4 до 2,7 млрд и увеличения оборотного капитала на 2,5 млрд. Как следствие, чистый долг растет и достиг 33 млрд рублей. Соотношение долг к EBITDA в районе 1,8 выглядит вроде бы комфортно, но за полгода на нетто-проценты ушло 3,3 млрд, и это давит на чистую прибыль даже при снижающейся ключевой ставке. Еще и конвертируемые облигации есть, а к таким сложным инструментам я лично отношусь скептически.

В целом отчет хороший, но эти три момента сильно смущают. Раздутый непроизводственный штат, отрицательный денежный поток и долговая нагрузка, которая не дает снижать долг. Пока наблюдаю за ситуацией и думаю, стоит ли это все того.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

МТС - большая прибыль и мечта о дивидендах


Отчет МТС за второй квартал на первый взгляд выглядит феноменально: чистая прибыль выросла почти в 24 раза до 66,9 млрд рублей. Но радоваться рано - 53,3 млрд принесла продажа доли в башенной компании. Поэтому предлагаю отбросить разовые эффекты и посмотреть, что происходит с самим бизнесом.

📱 Итак, выручка во втором квартале выросла на 9,2% до 213,5 млрд рублей, а OIBDA - сразу на 16,3% до 84,6 млрд. За полугодие OIBDA прибавила 17,1% до 159,3 млрд рублей. Основным драйвером остается телеком, хорошо растут B2B, фиксированный интернет, реклама и облачные сервисы. Менеджмент при этом ориентируется примерно на 16% роста операционной прибыли по итогам всего года.

Отдельно остановимся на башнях
МТС продала 49,9% Башенной инфраструктурной компании, сохранив контрольный пакет. Сделка принесла те самые 53,3 млрд рублей прибыли и позволила монетизировать часть инфраструктуры без потери контроля. Без этого эффекта чистая прибыль за полугодие составила бы около 21 млрд рублей, что ориентирует примерно на 40–45 млрд за весь год.

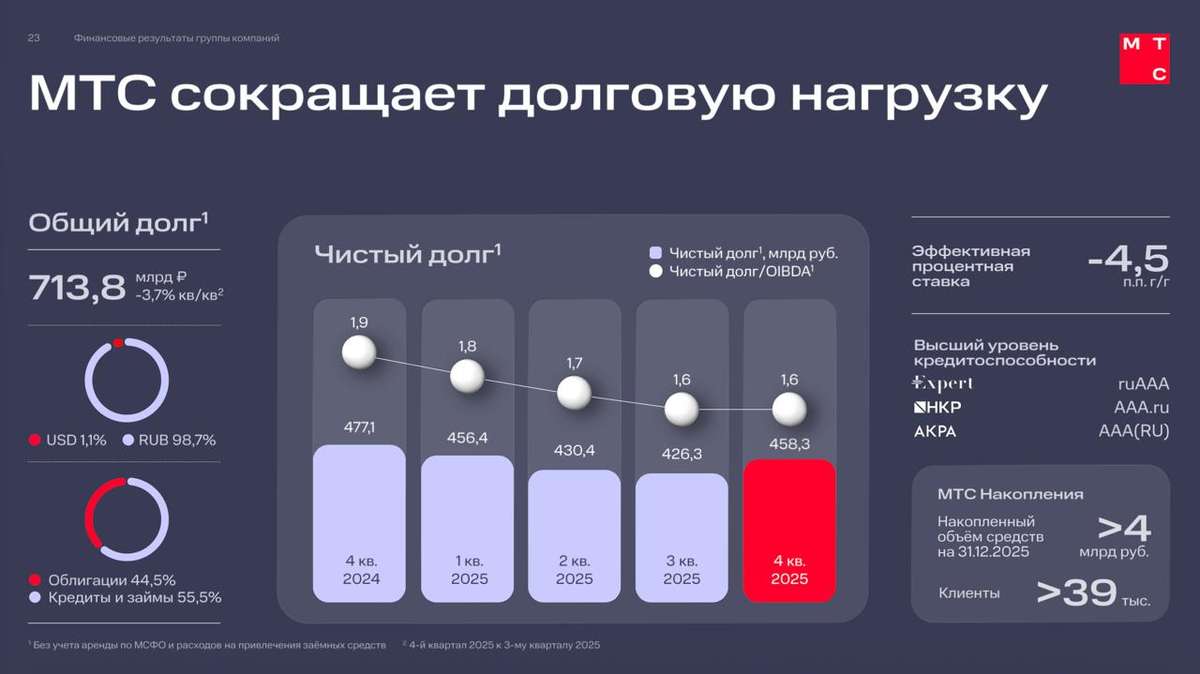
📊 С долгом ситуация тоже постепенно улучшается. Чистый долг составляет 474 млрд рублей, а NetDebt/OIBDA снизился примерно до 1,6х - минимального уровня за несколько лет. Причем дивиденды удалось выплатить без увеличения долга. Для МТС снижение ключевой ставки особенно важно: при такой общей задолженности даже постепенное удешевление фондирования способно заметно улучшить финансовый результат.

По оценке компания выглядит интересно. EV/OIBDA находится около 2,8х, а нормализованный P/E без разового эффекта от продажи башен - примерно 8–9х. Дешевизна частично объясняется большим долгом и высоким CAPEX, который за полугодие вырос на 21,6% до 75,9 млрд рублей.

💰 Теперь главный вопрос - дивиденды. За 2025 год МТС выплатила 35 рублей на акцию, что по текущим котировкам дает около 19% доходности. Новую дивидендную политику обещают представить осенью, причем менеджмент продолжает называть выплаты основой инвестиционного кейса. Если компания сможет сохранить дивиденд в районе 30–35 рублей без нового разгона долга, история становится действительно интересной.

В итоге телеком стабильно растет, OIBDA прибавляет двузначными темпами, долговая нагрузка снижается, а непрофильные активы начинают монетизироваться. При EV/OIBDA около 2,8х и потенциальной двузначной дивидендной доходности МТС мне нравится. Теперь остается дождаться новой дивидендной политики - именно она, на мой взгляд, определит дальнейшую судьбу акций.

❗️Не является инвестиционной рекомендацией

♥️ Ай вай, пятничка же, ребята. Еще одна неделька на фондовом рынке РФ подошла к концу. Подросли мы серьезно, аж на 4 процента (без учета сегодняшнего дня). Ну и на том спасибо. С вас лайкосик в честь пятницы
$MTSS

МТС - большая прибыль и мечта о дивидендах

Циан. Отчет за 2 кв 2026 МСФО

Тикер: #CNRU
Текущая цена: 640
Капитализация: 51.2 млрд
Сектор: IT
Сайт: https://ir.ciangroup.ru/ru/

Мультипликаторы (LTM):

P/E - 12.75
P/BV - 12.28
P/S - 3
ROE - 96.4%
ND/EBITDA - отриц. ND
EV/EBITDA - 9.08
Акт/Обяз - 2.01

Что нравится:

✔️рост выручки на 22.8% г/г (3.6 → 4.4 млрд);
✔️FCF увеличился на 84.3% г/г (1.3 → 2.3 млрд);
✔️нетто фин доход вырос на 10.2% к/к (196 → 216 млн);
✔️чистая прибыль увеличилась в 4.6 раза г/г (0.2 → 1 млрд);

Что не нравится:

✔️чистая денежная позиция уменьшилась на 36.8% к/к (6.4 → 4 млрд);
✔️нормальное соотношение активов к обязательствам.

Дивиденды:

Выплата не менее 60% от скор. чистой прибыли как минимум один раз в год.

По данным сайта Доход финальный дивиденд за 2026 прогнозируется в размере 42.35 руб. (ДД 6.62% от текущей цены).

Мой итог:

Операционные показатели за 1 полугодие (г/г):
- выручка от размещения объявлений +13.3% (3.7 → 4.1 млрд);
- кол-во объявлений +1% (2.07 → 2.09 млн);
- среднесуточная выручка от 1 объявления +13.4% (9.7 → 11 руб);
- выручка от лидогенерации +22.3% (2.1 → 2.5 млрд);
- количество лидов застройщиков +4.1% (107.9 → 112.3 тыс);
- средняя выручка от 1 лида +17.1% (19.3 → 22.6 тыс).

Можно отметить, что операционно в размещении рост очень скромный, но выручку неплохо подтянули за счет цены объявления.

Выручка за 2 квартал в разрезе сегментов (г/г в млрд):
- размещение объявлений +16.1% (1.9 → 2.2);
- лидогенерации +26.1% (1.1 → 1.3);
- медийная реклама +33.2% (0.4 → 0.5);
- прочее +112.7% (0.1 → 0.2).

Заметно, что второй квартал по динамике сильнее первого. Выручка за полгода выросла на 20.5% г/г (6.9 → 8.2 млрд).

Чистая прибыль за квартал увеличилась сильнее выручки. Причины: улучшение операционной рентабельности с 17.1 до 27.6% и меньшая эф. ставка налога на прибыль (27.6% vs 31.4% во 2 кв 2025). При этом более чем вдвое снизился нетто фин доход (-59.9% г/г, 538 → 216 млн). За полгода чистая прибыль выросла в 2 раза г/г (1 → 2 млрд).

FCF увеличился по причине более сильного абсолютного роста OCF (+88.4% г/г, 1.3 → 2.4 млрд) в сравнении с кап. затратами (+229.7% г/г, 122 → 37 млн). За 2 квартал чистая денежная позиция уменьшилась, но, что странно, нетто фин доход даже вырос.

Но все же стоит ждать, что он будет постепенно снижаться и вообще перейдет в расход. Этому есть пару предпосылок. Во-первых, Циан с июля начал обратный выкуп акций объёмом до 4 млрд и сроком 12 месяцев (уже выкуплено 1.07 млн акций на сумму 650 млн). Во-вторых, компания до конца года планирует осуществить еще одну выплату дивидендов в размере не менее 30 руб (сумма от 2 млрд). Получается, что до конца года Циан можно растратить текущие 4 млрд на счетах. Эту мысль также подтверждают слова CFO компании о том, что Циан планирует привлечение долга для финансирования программы байбека.

Компания подтвердила свой прогноз на 2026 год в 17-22% роста выручки. Пока Циан "идет" примерно по середине. Если так продолжат, то получится прибыль в районе 4 млрд. Это дает P/E 2026 = 11.91 и дивиденд (при 100% от ЧП, о которых заявляла компания) около 67.6 руб (ДД 10.56% от текущей цены). Интересно, что выплата за 1 квартал вместе с объявленными 30+ руб уже дают 83 руб. Отсюда можно сделать вывод, что компания за 2026 либо планирует заработать более 5 млрд, либо заплатить свыше 100% от чистой прибыли.

С прошлого обзора оценка стала только дороже и даже если получится заработать 5 млрд, то это P/E 2026 = 9.94. Результаты должны быть сильнее, чтобы оправдывать такую оценку. А впереди осушение "кубышки" и потеря процентного дохода. Плюс отсутствие значимого роста операционных показателей в основном сегменте выручки (размещение объявлений). Да и с выручкой по лидогенерации вопрос открытый с учетом возможного пересмотра условий по льготной ипотеке с 1 октября (правда, это может дать сильный 3 квартал на желающих успеть до изменений). Ну и дивиденды за 2027 год, наверняка, уже не будут в 100% от чистой прибыли.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 389 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Циан. Отчет за 2 кв 2026 МСФО

Инвестиции рискованное дельце)

Инвестиции — это не всегда про заработок. 📊

Я всегда говорю: в инвестициях нужно быть осторожным. Особенно важно правило диверсификации. Но и тут стоит помнить, что универсального средства от потерь не существует, как бы нам того ни хотелось.

Мне как инструмент нравится фондовый рынок — именно поэтому у меня счета во всех крупных брокерах РФ. Но, помимо этого, я решил, что надо искать и другие вложения.

На сегодня мой портфель выглядит так:

• Вклады и накопительные счета (лесенкой)
• Фондовый рынок — преимущественно облигации, но и акции постепенно подбираю
• Залоговые займы — лично мне особенно нравится Лэндер Инвест (краудфандинг с залогом), но использую и другие платформы. На одной из них как раз и случился прокол
• Физические монеты и слитки — открыл для себя новый вариант инвестиций

Из моего портфеля пока всё, но хотелось бы ещё:
• Недвижимость — пока недоступный вариант
• Земля — пока не знаю, как монетизировать, но, возможно, смысл есть

Короче, пошёл я по краудфандинговым платформам.
Попробовал Джет Ленд — не зашло.
Попробовал Лендер — зашло, вложил прилично, даже страшновато стало 😅
Риски тут всё же есть, и проблема не только в дефолтах заёмщиков...

Зашёл я на платформу «Флагман Кредитор» с известной владелицей — Эльвирой Глуховой. Были у неё там коллекторские агентства, финструктуры с микрозаймами. Она активно работала с закладными, собирала с инвесторов космические деньги — десятки и сотни миллионов. Собиралась выходить на биржу, выступала на конференциях...

На этой платформе я решил дать заём 10 000 руб. (эмитентом выступила сама платформа с поручительством Глуховой). А заодно выдал ИПшнику 3 000 руб. — просто хотел посмотреть механизм работы.

Наверное, те, кто меня читают, помнят: я всегда говорю — никто не знает будущего, совсем не знает! И тут, буквально месяц назад, выходят новости — Эльвиру Глухову арестовали! А затем репортаж на канале «Россия»: оказывается, люди вложили в компанию Эльвиры десятки и даже сотни миллионов рублей! Прикиньте! 😱

Короче говоря, дефолтнула сама платформа. У меня там и 10 000 (которые ко мне уже не вернутся), и 3 000 ИПшнику — их я в теории могу попытаться «просушить». Но, как вы понимаете, тут точно овчинка выделки не стоит.

История показывает — произойти может вообще любой нежданчик. И это касается любой компании, даже крупной. Именно поэтому никогда, ни при каких обстоятельствах нельзя вкладывать все деньги в одну компанию / идею / проект.

Для меня с точки зрения капитала 13 000 рублей, конечно, незаметны, но даже такую сумму терять неприятно, как ни крути.

Такие дела!

Всем удачных инвестиций! 🍀
Не ИИР, не реклама, только субъективный опыт автора, не более.


Инвестиции рискованное дельце)

Стоит ли покупать акции «Норникеля» в июне 2026 года

Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?

Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.

Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:

2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.

Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:

Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).

Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.

Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?

Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.

По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.

Для «Норникеля» это имеет двойной эффект:

Позитив:

Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).

Негатив (или риск):

Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама


Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.

Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:

Аргументы «за» идею «нового защитного кластера»:

Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».

Аргументы «против»:

Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».

Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.

Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:

Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).

Негативные факторы и риски:

Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.

Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:

Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.

Для кого лучше воздержаться или быть очень осторожным:

Короткий горизонт (меньше 6–12 месяцев).Реклама


Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.

Практические соображения:

Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).

Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!

Читать оригинальную статью по ссылке

Стоит ли покупать акции «Норникеля» в июне 2026 года

VK выступила на Smart-Lab Conf

Презентация PowerPoint VK приняла участие в конференции для частных инвесторов Smart-Lab Conf 2026 в Санкт-Петербурге. Обсудили финансовую устойчивость, снижение долговой нагрузки и рост эффективности компании. Рассказали о развитии социальной сети ВКонтакте как ключевого аудиторного продукта VK и о потенциале социальной коммерции как об одном из растущих стратегических направлений.

Кратко суммируем основные вопросы, которые волновали инвесторов, и ответы на них.

Зачем VK диверсифицирует бизнес?
🔹 Для VK диверсификация означает в первую очередь не количество продуктов и сегментов, а именно разные источники выручки.
🔹 Около 60% выручки компании составляет онлайн-реклама. Ее генерируют два ключевых сегмента «Социальные платформы и медиаконтент» и «Экосистемные сервисы и прочие направления».
🔹 Основными сегментами, которые генерируют нерекламную выручку, являются «Технологии для бизнеса» и «Образовательные технологии» – они же являются и самыми быстрорастущими.
🔹 Также среди нерекламных моделей монетизации – подписки, пользовательские и транзакционные платежи.

Как меняются финансовые показатели?
🔹 В 2024 году VK завершила период активных инвестиций и уже пять кварталов подряд показывает рост операционной рентабельности. По итогам первого квартала 2026 года EBITDA выросла на 27%, рентабельность по EBITDA достигла 17%.
🔹 На операционном уровне компания уже демонстрирует положительный результат как по EBITDA, так и по операционному денежному потоку. Важно, что все бизнес-сегменты показывают операционную эффективность.

Что с долговой нагрузкой?
🔹 По итогам 2025 года VK сократила чистый долг более чем в два раза. На конец апреля 2026 года показатель снижен еще на 25%.
🔹 Чистый долг / EBITDA на конец апреля 2026 года составил 2,6x – внутри целевого диапазона 2–3x.
🔹 Средняя стоимость обслуживания долга – ниже 10%, что существенно лучше рыночных условий.

Какие направления могут поддержать будущий рост?
🔹 VK продолжает развивать перспективные направления долгосрочного роста: VK Видео, МАХ, рекламные и рекомендательные технологии, социальную коммерцию и VK Tech.

Недавно мы провели исследование восприятия VK инвестиционным сообществом и увидели запрос на более глубокое понимание бизнеса и продуктов – будем последовательно рассказывать, как устроены продукты VK, какие модели монетизации за ними стоят и какие направления формируют будущий рост бизнеса.

С презентацией можно ознакомиться по ссылке: https://corp.vkcdn.ru/media/files/vk_ir_smart-lab_2026_spb.pdf

#VKCO #VK

VK выступила на Smart-Lab Conf

🪙 Смартлаб 2026.
Часть 2.

От Тимофея Мартынова:
"Максимально прагматичные ребята на конференции не гадают. Нет лудки этой.
Они просто сидят и ждут. Не берут риск.
Будет определенность по СВО — купят акции. Не будет — будут сидеть в ликвидности, в коротких облигациях." Добавить нечего. 👍

Компании на Смартлабе.

🪙ВК.
Выросло время проведенное пользователями на площадке, на 29 процентов. Это хорошо, но какой ценой? Тотальной блокировкой и замедлением всего.
По выручке и EBITDA есть рост.
Про чистую прибыль мы не говорим, её просто нет. И уже давно.

Мое мнение и вопросы к площадке:
Система рекомендаций не работает. Постоянные предложения посмотреть какие то шоу с шутками от бывших КВНщиков.
Монетизация не работает. В отличие от конкурентов. Сами блогеры об этом говорят, причем даже те кого удалили с иностранных площадок.
Реклама в видео. Ссылки на ОЗОН, Вб. Площадка просто завалена рекламой, причем она уже может быть не только в ленте, но и в вашей группе. Уже вшита и никуда не денешься.
Скам площадки. Они тоже рекламируются, мимикрируют под т- инвестиции и других брокеров. Ссылок нет, ответственности за это нет, жалобу можно оставить, но эти площадки все равно работают. Вы хоть там фильтруйте это...
Число акций за последние несколько лет выросло ( размытие в 2,5 раза), цена акций упала, прибыли у компании несколько лет нет, дивидендов тоже нет. При этом и конкурентов у компании практически нет.
В чем интерес для инвестора покупать акции, а для блогера развиваться на ВК?

🪙Whoosh.
Долг - стараются снизить до показателя Долг/EBITDA - 3.
Сильный рост в Латинской Америке.
Приэтом в РФ растет эффективность. Самокаты ремонтируют и продлевают срок службы.
Облигации продолжаю держать.

🪙Инкаб.
Производитель кабельной продукции из города Пермь. Делают специальный кабель для нефтяники , бронированный, защищенный и который позволяет передавать данные о состоянии оборудования.
Оптоволоконные кабели и кабели для энергетики, и подводные кабели.
Причем вклад в выручку спец кабелей год от года только растет.

Див политика - 50 пр. от прибыли.
5 лет планируют платить.
При чистой прибвли в 90 млн, а числе акций в 80 млн получаем прибыль на акцию 1,1 рубль. Значит дивиденды могут составить около 0,5 %.
Можно и не платить).
Загружены на 50 %. Мощности для роста есть. Но сейчас в нефтяной промышленности наблюдается замедление, так что непонятно какой потенциал для роста
Пока не планируют допэмиссию.
IPO - как будто бы сейчас не самое удачное время.

Разберу три ситуации по российскому рынку, которые отличаются от остальных инструментов.

Сейчас на рынке всё смотрится одинаково, но из основных акций, могу разобрать эти три.

По сберу ситуация стандартная, она происходит каждый год, под дивиденды акция растёт, даже когда на рынке кризис.

330р–сильный исторический уровень, от которого можно продавать, если у Вас уже есть прибыль и если Вы не собираетесь получать дивиденды.

По пятёрочке могу сказать, что после большого накопления, сильного падения не случилось, она вернулась в канал.
Это хороший знак, но пока цена стоит на месте и ничего конкретного сказать нельзя.
Может пойти дальше ниже, а может проторговаться и пойти на разворот.

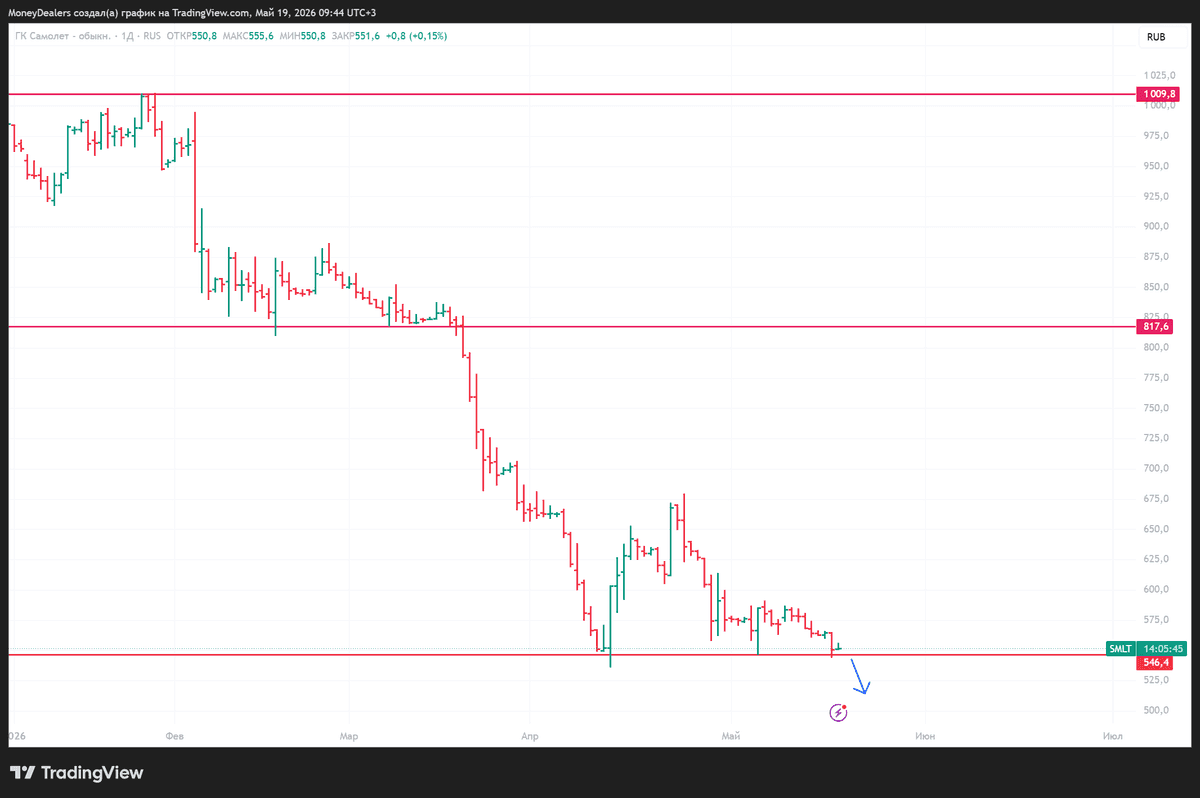
По самолёту ситуация более понятная: после сильного падения, он попытался отскочить, потом пришёл ещё раз к уровню, откатился, но уже менее сильно, и снова идёт в сторону первичного движения. Ниже уровня свободная зона, так что падение при заходе ниже продолжится.

Такая аналитика, остальные акции ничем не выделяются!
Не рекомендации, аналитика

Переставайте читать отчёты компании и смотреть новости, это ничего не даст, никакого понимания рынка это не добавит!

Реальная аналитика есть в открытом доступе в моём telegram-канале
https://t.me/MoneyDealerstrading
Звучит, как просто реклама, но по факту так и есть!
Убедитесь сами!

МТС - «ни слова боле, возьмите мои деньги»

Пока одни компании страдают от санкций, у МТС проблема иного рода. Бизнес растет, экосистема расширяется, но все успехи пожирает долговая нагрузка. Вышел отчет по МСФО за полный 2025 год, который мы сегодня и разберем. Нужно же как-то снимать розовые очки с любителей щедрых дивидендов.

📱 Итак, выручка компании за отчетный период выросла на 14,7% до исторических 807,2 млрд рублей. Показатель OIBDA прибавил 13,7%, достигнув 279,7 млрд, при рентабельности в 34,7%. Казалось бы, адаптация к высоким ставкам и регуляторным ограничениям прошла успешно, но дьявол кроется в деталях.

Чистая прибыль за год рухнула на 28% до 35,3 млрд рублей. Главный виновник - финансовые расходы. Только за 9 месяцев 2025 года процентные платежи подскочили на 54,7%, а коэффициент их покрытия упал до критических 0,98x. Операционная прибыль едва перекрывает платежи по долгам. В четвертом квартале случилось «чудо» - чистая прибыль взлетела в 15,5 раз до 21,5 млрд, но это скорее разовый эффект, не отменяющий слабый в целом год.

📊 Давайте тезисно пробежимся по операционке. Нетелеком сегмент приносит уже 42% всей выручки. Финтех вырос на 32,9%, реклама на 27,4%, медиа на 17,7%. Телеком подрос на 9,9%, абонентская база увеличилась до 83,4 млн. Розница просела на 8,2% - люди реже меняют гаджеты, а долю рынка активно отъедают маркетплейсы.

Что с долгами?
Компания рапортует о комфортном соотношении чистого долга к OIBDA на уровне 1,6x, но если учесть обязательства финтеха, реальный показатель болтается около 2,8x. Абсолютный чистый долг вырос на 28% до 790 млрд рублей. Самое печальное - свободный денежный поток (FCF) за год ушел в минус 6,5 млрд, против положительных 35,3 млрд годом ранее.

Дивидендная политика обещает акционерам выплату не менее 35 рублей на акцию, что по текущим сулит около 15,5% доходности. Тут любители дивов скажу: «ни слова боле, возьмите мои деньги». Но при отрицательном FCF своих денег на выплаты у компании просто нет. Платить придется в долг, за счет новых кредитов. У меня возникает риторический вопрос, как долго это будет продолжаться?

Аналитики Газпромбанка видят потенциал МТС $MTS в снижении ключевой ставки ЦБ и процентных платежей. Я же вижу высокие для такой диспозиции мультипликаторы: P/E 11,2; EV/EBITDA 4,3 (на момент написания статьи). МТС - это ставка на разворот политики ЦБ. Операционно компания в порядке, экосистема растет, но долговая нагрузка слишком высокая. В совокупности факторов, компания не проходит ни в один из моих портфелей.

❗️Не является инвестиционной рекомендацией

♥️ Утро подписчика моего блога: встал, умылся, позавтракал, статейку в ИнвестТеме прочитал, пользой от нее заправился. Кофе попил, вспомнил, что лайк не поставил, вернулся, жмякнул лайк, можно и на работку.

МТС - «ни слова боле, возьмите мои деньги»

М.Видео запускает омниканальную платформу Retail Media для брендов и селлеров своего маркетплейса

ПАО «М.видео» в рамках очередного шага развития своего мультикатегорийного маркетплейса объявляет о планах по созданию собственной омниканальной платформы ритейл-медиа – экосистемы рекламных инструментов, объединяющей онлайн-площадки, офлайн-магазины, CRM-коммуникации и медийные форматы. Об этом на сессии «Архитектура и эффективность рекламных систем» на конференции «Цифровой Brand Day 2026» сообщил директор по маркетингу Компании М.Видео Андрей Скачёк. Ожидается, что инструменты площадки будут доступны как крупным брендам, так и селлерам.

Решение по инвестициям в развитие ритейл-медиа мотивировано активным расширением ассортимента и запуском новых категорий, таких как автомобили, мебель, товары для дома и прочие, что увеличивает количество сценариев покупок и формирующих дополнительный трафик на площадках Компании.

Директор по маркетингу Компании М.Видео Андрей Скачёк:

«Развитие Retail Media является ключевым этапом трансформации М.Видео в мультикатегорийный маркетплейс. Компания обладает значительным трафиком, широкой клиентской базой из более 80 млн человек и большим количеством точек контакта с покупателем, что позволяет формировать полноценную медиаинфраструктуру внутри собственной экосистемы. Происходящие внутри активные изменения формируют спрос на новые инструменты продвижения и сопутствующего использования уже существующих каналов. Retail Media становится одним из ключевых направлений развития Компании.
В 2025 году рынок Retail Media в России составил 891 млрд рублей, при этом отечественные площадки росли в 4 раза быстрее общемировых темпов. Мы видим в этом потенциал для создания дополнительного GMV и повышения нашей операционной эффективности. В конечном счете, цель каждой Компании – выручка, а маркетинговой активации – продажа. Новые инструменты, которые уже запущены или стартуют в ближайшее время, уверен, позволят обеспечить рост конверсии в покупку, а также создадут возможности для более точной работы с аудиторией наших площадок в целом».

Омниканальная инфраструктура М.Видео формирует широкий рекламный инвентарь для партнеров. Брендам доступны размещения на сайте и в мобильном приложении, продвижение в поиске и каталоге, баннерные форматы, коммуникации через CRM-каналы — email, push-уведомления, SMS и мессенджеры, а также медиаформаты в магазинах — цифровые экраны, видеоролики, аудиореклама, бренд-зоны и специальные маркетинговые активности.

Одним из новых инструментов внутри платформы стали рекламные трафареты — формат, который позволяет селлерам размещать карточки товаров на первых позициях поисковой выдачи маркетплейса М.Видео при соответствии поисковому запросу пользователя. Товары могут отображаться на первых строках результатов поиска и в соответствующих разделах каталога, что увеличивает вероятность взаимодействия покупателей с предложением.

Карточки товаров в формате «Трафареты» интегрированы в интерфейс маркетплейса и визуально не отличаются от обычных, благодаря чему продвижение остается нативным и органично вписывается в пользовательский опыт. Модель продвижения основана на оплате за показы: селлеры самостоятельно задают ставку за тысячу показов и формируют рекламные кампании через кабинет продвижения маркетплейса. При запуске кампании можно настроить бюджет, дату старта и окончания размещения, ограничение суточного бюджета, а также выбрать конкретные города для показа рекламы. Дополнительно инструмент позволяет настраивать продвижение по поисковым фразам и добавлять в кампанию несколько товаров.

Компания также внедряет пилотную технологию оцифровки офлайн-трафика. В 10 магазинах уже используются системы аналитики посетителей, которые позволяют учитывать уникальность аудитории, а также анализировать посетителей по полу и возрасту. Это дает брендам дополнительные инструменты для оценки эффективности рекламных кампаний в офлайн-среде, а также позволяет делать их более целевыми. Сейчас идет процесс масштабирования технологии на всю сеть.

Далее в 2026 году М.Видео планирует расширить возможности собственной экосистемы Retail Media за счет запуска новых рекламных форматов и медийных инструментов как в цифровых каналах, так и в офлайн-пространстве.

Так, в онлайн-сегменте появятся новые форматы ClickOut-баннеров, позволяющие брендам направлять трафик на внешние площадки, а также видеобаннеры — инструмент более вовлекающей коммуникации с пользователями внутри цифровых сервисов компании.

В офлайн-каналах планируется запуск дополнительных цифровых рекламных поверхностей в магазинах: видеоэкранов, медиавывесок и цифровых рамок, которые позволят брендам гибко управлять визуальной коммуникацией непосредственно в точках продаж. Также будет внедрена реклама на пакетах и других носителях, сопровождающих покупателя в процессе покупки.

Кроме того, Компания рассматривает развитие новых форматов наружной и городской медиаинфраструктуры, включая собственные медиафасады, экраны на грузовом транспорте и запуск эфирного радио. Эти решения позволят расширить охват аудитории и интегрировать коммуникацию брендов с покупателями как внутри магазинов, так и за их пределами.

М.Видео запускает омниканальную платформу Retail Media для брендов и селлеров своего маркетплейса

Retail Media – магистральный путь к прибыли?

Эх, не зря я часто заводил разговор о значимости и власти media. Например, здесь. Как в воду смотрел 🤓 Маркетплейсы быстро это поняли.

Комиссии маркетплейсов близки к потолку, дальше их повышать сложно без потери оборота. Значит, расти нужно в другом направлении. В каком? Конечно, Retail Media.

WB с Ozon скоро превратятся из торговых площадок в медиа платформы с собственным рекламным инвентарем. Учитывая, что наступит момент, когда комиссия достигнет потолка, платформа начнет продавать «воздух». Под «воздухом» я имею в виду рекламный трафик. И WB с Ozonом станут медиахолдингами, которые круче всех монетизируют внимание покупателей.

Рынок e-commerce по объёму измеряется триллионами рублей, а значит, трафик внутри платформ сравним с крупнейшими цифровыми медиа. Рекламодатели готовы платить за доступ к аудитории с вполне сформированным намерением покупки. Это не абстрактные показы, это точка, максимально близкая к транзакции.

Retail Media даёт платформам то, чего не даёт торговая комиссия: высоко маржинальный доход. Логистика и фулфилмент требуют капитала, реклама требует алгоритмов. В условиях роста издержек рекламная модель способна поддержать EBITDA.

Кто говорил, что люди – новая нефть? Он ошибался. Теперь трафик – новая нефть. Банки, автосалоны, застройщики будут платить за размещение там же, где люди покупают вещи и телевизоры, потому что аудитория уже социально ориентирована. Это не «реклама», это встроенный источник маржи.

Для инвестора это двойственный сигнал

С одной стороны, рост маржинальности и диверсификация выручки. С другой – риск того, что торговая функция станет вторичной по отношению к рекламной, а конкуренция за внимание начнет давить на продавцов.

Факт очевиден: платформы перестают быть просто каналом продаж. Они становятся медиаструктурами с транзакционной моделью. И это качественно меняет их оценку на рынке капитала.

@ifitpro
#e_commerceMedia

РОССИЯ ЗОВЁТ!

[Инвестиционный форум ВТБ]


Мероприятие мне очень понравилось: отличные темы, топовые спикеры, прекрасная организация. Делюсь с вами лучшими ценными мыслями и цитатами с форума — теми, которые реально заставили задуматься!


1. Сессия "Искусственный интеллект, технологии и будущее частных инвестиций":


- "Сегодня в мире слишком высокая скорость изменений! Точность и скорость моделей меняются каждую неделю" [прим. автора: если проще — технологии развиваются быстрее, чем человек способен их осваивать. По сути, мы вошли в фазу технологической сингулярности]


- "Основной риск искусственного интеллекта [прим. автора: далее — ИИ] не экзистенциальный, а в появлении множества "непонятных" и неуправляемых процессов, что ведёт к слишком большой неопределённости! Которая ожидает нас не только в экономике, но и во всех сферах"


- "За счёт ИИ у людей падает чувство риска — и теперь они реализуют идеи, которые ранее были невозможны из-за их рисковой оценки"


- "Огромная мощность попадает в руки людей, которые не разбираются и не умеют ею владеть..."


- "Вопрос, который стоит себе задавать: "А что со мной будет через 3 года, если я не буду использовать ИИ?"


- "Тот, кто думает сегодня — продолжит думать и завтра!" [прим. автора: к вопросу о том, что ИИ разучит людей думать самостоятельно]


- "Те, кто умеют мыслить критически — усилят за счёт ИИ своё преимущество. Те, кто не умеют, — ..." [прим. автора: ... те — буль буль... ещё глубже... А таких, увы, большинство 🐟🐟🐟. Соболезную им...😭😭😭]


- "ИИ расширяет способность человека к осмыслению его финансовой ситуации"


- "Интернет — инструмент, дающий неограниченный доступ к информации. ИИ — инструмент неограниченной обработки информации. Человечество в целом выиграет, но широкие массы людей — проиграют... Как, например, проиграли в здоровье от появления личных автомобилей"


Как вы думаете, что позволяет думать? Думать критически? Самостоятельно думать критически?) Если коротко:

I. ЗНАНИЯ!- постоянное обучение!- владение УНИКАЛЬНОЙ информацией. Но, для начала, ещё важнее — НЕ владение НЕ УНИКАЛЬНОЙ информацией! 😶‍🌫️

II. Гибкость мышления!- решать новые задачи новыми методами;- пробовать новые подходы и действия.


2. Сессия "Новые вызовы или переход к устойчивому развитию?" [прим. автора: для экономики РФ]
- "Всё не так плохо! И, как всегда, зависит от взгляда и вашего настроя"


3. Сессии "Инвестиционная стратегия и ТОП идей на 2026 год" и "Новые возможности в стратегии частного инвестора"
Идеи (❗️не ИИР, и не моё мнение):- Золото- Ослабление рубля- Акции РФ -> ожидают реализации потенциала- "Полюс", "Норникель", "Озон", "Яндекс"- Фонды недвижимости ВИМ ВТБ


- "Что умеешь делать — в то и инвестируй!"[прим. автора: Специально для рыб: если ничего не умеешь — никуда не инвестируй! Иди учиться!!]


P.S. В очередной раз я позитивно удивлён условно-бесплатным возможностям, открывающимся, когда ты являешься квалифицированным инвестором и премиум-клиентом банка, в данном случае ВТБ. Увидеть и услышать людей такого масштаба, и получить столь уникальную информацию — дорогого стоит! А тут сегодня ещё прямо даже и обед с рататуем, моцареллой и миндальным молоком))
😋


P.S.S. ⚠️Не реклама! Не ИИР!


#Инвестиции

#ВладЛичное

#ЯВамНеРыбка!


Пост в TG: https://t.me/humannotafish/27
Пост в МАХ: https://max.ru/id781603069981_biz/AZx_6H1OB7w

РОССИЯ ЗОВЁТ!

🏤 Мегановости 🗞 👉📰

1️⃣ МКПАО "Яндекс" $YDEX планирует рекомендовать дивиденды за 2025 год в размере 110 ₽ на акцию.
Размер выплаты вырос на 37,5% по сравнению с прошлым годом.
Скорректированная чистая прибыль по МСФО увеличилась на 40% и достигла 141,4 млрд ₽.
Выручка за год выросла на 32% и превысила 1,4 трлн ₽, а EBITDA прибавила 49% до 280,8 млрд ₽.
В IV квартале прибыль по МСФО подскочила на 70%, что говорит об ускорении темпов роста.
Компания прогнозирует рост выручки в 2026 году примерно на 20% и EBITDA на уровне 350 млрд ₽.
Одновременно холдинг усиливает монетизацию нейросети "Алиса AI" через рекламу, подписки и транзакционную модель.
Доход от экспериментов с монетизацией ИИ уже превысил 2 млрд ₽, а реклама постепенно масштабируется на аудиторию.

"Яндекс" демонстрирует сочетание роста прибыли, дивидендов и новых источников дохода, что формирует фундамент для дальнейшего повышения капитализации при сохранении темпов развития бизнеса.

🏤 Мегановости 🗞 👉📰

💰 11 облигаций с жирными ежемесячными купонами от 19% до 25%. Рейтинг ВВВ и ВВВ+

Продолжаем богатеть на облигациях. Сегодня у нас в подборке 11 выпусков с фиксированными купонами и ежемесячными выплатами без оферт и амортизаций для любителей получать регулярный денежный поток. Только купоны, только хардкор до погашения.

Ползем вверх по баобабу облигационного рейтинга, следующий выпуск уже нас будет встречать буквами А- и А, а сегодня наслаждаемся прекрасными купонами и отличными ценами (спасибо всяким Монополиям и Самолетам, что сеют панику и страх у инвесторов), близкими к номиналу.

В своих подборках всегда стараюсь находить для вас в каждом из рейтинге такие облигации, которые при прочих равных будут обеспечивать вам стабильный пассивный доход, вам же остаётся выбрать то, что вам по душе и стричь купоны.

⚙️ Из каких параметров приготовлена подборка?

✅ Фиксированные купоны
✅ Оферт нет! Амортизаций нет!
✅ Ежемесячные выплаты
✅ Выпуски на один год и более

❤️ А кто хочет богатеть на облигациях еще лучше и регулярнее, получая купоны каждый месяц, не думая об офертах и амортизациях, подготовлены специальные подборки с различными кредитными рейтингами:

● 10 облигаций (рейтинг АА-, АА)
● 7 облигаций (рейтинг А+)
● 11 ультра надежных облигаций (рейтинг ААА)
● 8 высокодоходных облигаций (рейтинг ВВ-, ВВ)
● 7 облигаций (рейтинг В-, В, В+)

Смотрите, пользуйтесь. Подборки обновляются. 😉

В чем прикол моих подборок про облиги? Все они направлены на получение, желательно, ежемесячного или ежеквартального купонного дохода. Понравился эмитент, процент по купонам, срок? Отлично. Пошли изучили финансовое здоровье, если все ок, то почему бы и нет.

РОЛЬФ БО 001Р-08

● ISIN: RU000A10BQ60
● Рейтинг: BBB+
● Цена: 103%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 24.05.2027
● Купонов в год: 12
● ТКД: 24,4% (YTM: 25,2%)

МКАО Воксис 001Р-01

● ISIN: RU000A10DCE0
● Рейтинг: BBB+
● Цена: 100%
● Купон: 21% (17,26 ₽)
● Дата погашения: 22.10.2027
● Купонов в год: 12
● ТКД: 20,7% (YTM: 23,1%)

ОилРесурс БО-01

● ISIN: RU000A108B83
● Рейтинг: BBB
● Цена: 86,2%
● Купон: 17% (13,97 ₽)
● Дата погашения: 07.04.2027
● Купонов в год: 12
● ТКД: 19,4% (YTM: 36,9%)

МВ ФИНАНС 001Р-06

● ISIN: RU000A10BFP3
● Рейтинг: BBB
● Цена: 103%
● Купон: 26% (21,37 ₽)
● Дата погашения: 12.04.2027
● Купонов в год: 12
● ТКД: 24,9% (YTM: 25,6%)

ЭЛЕКТРОРЕШЕНИЯ 001Р-02

● ISIN: RU000A10D1J9
● Рейтинг: BBB
● Цена: 99%
● Купон: 22,5% (18,49 ₽)
● Дата погашения: 27.09.2027
● Купонов в год: 12
● ТКД: 22,4% (YTM: 25,8%)

Алтимейт Эдьюкейшн БО-П01

● ISIN: RU000A10C7C2
● Рейтинг: BBB
● Цена: 96,7%
● Купон: 19,75% (16,23 ₽)
● Дата погашения: 14.07.2028
● Купонов в год: 12
● ТКД: 20,1% (YTM: 23,8%)

УЛК 001Р-01

● ISIN: RU000A10BTT6
● Рейтинг: BBB
● Цена: 103,7%
● Купон: 24,5% (20,14 ₽)
● Дата погашения: 09.06.2027
● Купонов в год: 12
● ТКД: 23,3% (YTM: 23,5%)

ЛЕГЕНДА БО 002Р-04

● ISIN: RU000A10C6Z5
● Рейтинг: BBB
● Цена: 100,1%
● Купон: 20,25% (16,64 ₽)
● Дата погашения: 19.07.2027
● Купонов в год: 12
● ТКД: 19,9% (YTM: 22,1%)

ГЛОРАКС 001Р-05

● ISIN: RU000A10E655
● Рейтинг: BBB
● Цена: 100,1%
● Купон: 20,5% (16,85 ₽)
● Дата погашения: 11.07.2029
● Купонов в год: 12
● ТКД: 20,2% (YTM: 22,5%)

ЭЛТЕРА БО-01

● ISIN: RU000A10DTB0
● Рейтинг: BBB
● Цена: 102,3%
● Купон: 21% (17,26 ₽)
● Дата погашения: 06.12.2027
● Купонов в год: 12
● ТКД: 20,2% (YTM: 21,3%)

Гельтек-Медика БО-01

● ISIN: RU000A10D3G1
● Рейтинг: BBB
● Цена: 111%
● Купон: 22% (18,08 ₽)
● Дата погашения: 29.09.2028
● Купонов в год: 12
● ТКД: 19,5% (YTM: 18,2%)

Вот такая получилась веселая подборка. Много интересных выпусков торгуются около номинала (а еще некоторое время они торговались намного дороже), да, есть опасения, что из-за жесткой ДКП многим компаниям поплохеет еще сильнее, ведь перекредитовываться приходится под более высокий процент, да и многие компании, кто не обращался за займами, начинают рассматривать данную возможность, потому что реально дела не айс.

В связи с этим вкусные доходности, хоть и смотрятся привлекательно, нужно осознавать тот риск, который вы будете на себя брать и быть готовыми ко всякого рода приколам (например, а дайте нам ₽50 млрд, мы уже все из льготной ипотеки высосали, заработали, а тут ставка эта ваша дешевая, ПА-МА-ГИ-ТЕ, мы сами не справляемся, дерните налоги собранные с граждан и нам в карман, не бизнес, а сплошной кайф, круговорот наших с вами бабок (налогов) оседает в карманах ушлых застройщиков).

Интересно (по крайней мере для меня) смотрятся Воксис, Алтимейт, Глоракс, Элтера. Что из этого окажется у меня в портфеле (если окажется) узнаете в моем еженедельном отчет о покупках в нашем любимом казино (прошлый выпуск тут!).

В облигациях минимальная концентрация на одном эмитенте, даже, если это самый наивысший рейтинг. Риски отдельно взятого эмитента никто не отменял. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙

Еще больше интересных подборок найдете в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования. Ах, тут же еще должна была быть реклама моего канала в парковочном мессенджере, но ее не будет, так как и канала там нет. Тележка – ❤️ ван лав! Согласны?

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

❗ Сервис, где веду учет инвестиций!

💘 Полезное:

Мой портфель облигаций
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора

💰 11 облигаций с жирными ежемесячными купонами от 19% до 25%. Рейтинг ВВВ и ВВВ+

Циан. Отчет за 9 мес 2025 по МСФО

Тикер: #CNRU
Текущая цена: 588.8
Капитализация: 45.7 млрд.
Сектор: IT
Сайт: https://ir.ciangroup.ru/ru/

Мультипликаторы (LTM):

P\E - 16.3
P\BV - 4.96
P\S - 3.17
ND\EBITDA - отрицательный чистый долг
EV\EBITDA - 9.28
Активы\Обязательства - 3.81

Что нравится:

✔️рост выручки на 15.1% г/г (9.6 → 11 млрд);
✔️FCF вырос на 69.9% г/г (2.1 → 3.6 млрд);
✔️чистая денежная позиция выросла на 132.8% к/к (5.2 → 12.1 млрд);
✔️чистая прибыль увеличилась на 12.1% г/г (1.68 → 2.06 млрд);

Что не нравится:

✔️нетто финансовый доход снизился на 2.8% к/к (538 → 523 млн);
✔️соотношение активов к обязательствам снизилось с 3.81 на 3.41;

Дивиденды:

Дивидендная политика Циан предполагает выплату не менее 60% от скорректированной чистой прибыли как минимум один раз в год.

По данным сайта Доход дивиденд за 2025 прогнозируется в размере 52 руб. (ДД 8.83% от текущей цены).

Мой итог:

Динамика выручка за 9 месяцев выглядит значительно лучше (в 1 полугодии было +8.2%) за счет сильного 3 квартала, в котором прирост выручки +28.8% г/г (3.2 → 4.1 млрд). Это достигнуто за счет улучшения результатов по всем ключевым направлениям: лидогенерация, медийная реклама и размещение объявлений. К сожалению, Циан не предоставил отдельную разбивку выручки по этим направлениям (во 2 квартале она была).

В разрезе сегментов за 9 месяцев выручка выглядит следующим образом (г/г):
- основной бизнес +17.2% (9 → 10.6 млрд);
- транзакционный бизнес -21.1% (0.5 → 0.4 млрд).
Потери в транзакционном бизнесе обусловлены неблагоприятной ситуацией на рынке ипотечного кредитования. Хотя видно, что это лишь малая часть выручки (менее 4%).

Динамика по прибыли также лучше полугодичной. Помимо выручки в прибыль огромный вклад внес нетто финансовый доход, который за 9 месяцев вырос в 3.2 раза (0.5 → 1.4 млрд). Интересно, что размер чистого финансового дохода за отчетный период составил 2/3 от размере операционной прибыли. Текущие результаты Циан значительно зависят от процентов с денежной "кубышки" компании.

FCF хорошо подрос на фоне увеличения OCF (+68.7% г/г, 2.2 → 3.7 млрд) и невысоких капитальных затрат (99 → 122 млн). Хорошим подспорьем в период высокой ключевой ставки является наличие чистой денежной позиции, которая еще и увеличилась за квартал. Хотя здесь есть один значительный нюанс, который в отчетности появится только в одном из следующих отчетов.

Речь о выплате специального дивиденда в размере 104 руб, которая "осушила кубышку" компании на сумму чуть выше 8 млрд (это 2/3 от текущей чистой денежной позиции). С учетом того, что нетто финансовый доход вносит значительный вклад в итоговый результат, логично предположить, что в будущих периодах (скорее всего, уже в 1 квартале 2026, так как отсечка по дивиденду была 12 декабря) прибыль заметно просядет. Например, если бы ЧФД за отчетный период был на треть меньше, то чистая прибыль была равна примерно 1.4 млрд, что на 16.7% меньше прибыли за 9 месяцев 2024 года.

Да, компания ставит амбициозные цели по росту выручки на будущие годы (26 млрд в 2027 году и более 50 млрд в 2030 году), но планы одно, а реальность может быть совсем иной. Это прекрасно видно по другим компания IT сектора, которые совсем не попали в свои гайденсы. Если предположить, что за 2025 выручка будет 15-16 млрд, то получается за 5 лет результаты компании надо утроить (в P\E заложено примерно то же самое). Но насколько это реальные цели?
И если даже получится достигнуть 26 млрд выручки в 2027, то с учетом отсутствия кубышки и чистой рентабельности в 15% (рентабельность последних лет за минусом части "кубышки") получается 3.9 млрд прибыли и P\E 2027 = 11.7. Дешевизны нет совсем.

Акций компании нет в портфеле. Расчетная справедливая цена - 352 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Циан. Отчет за 9 мес 2025 по МСФО