Поиск
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
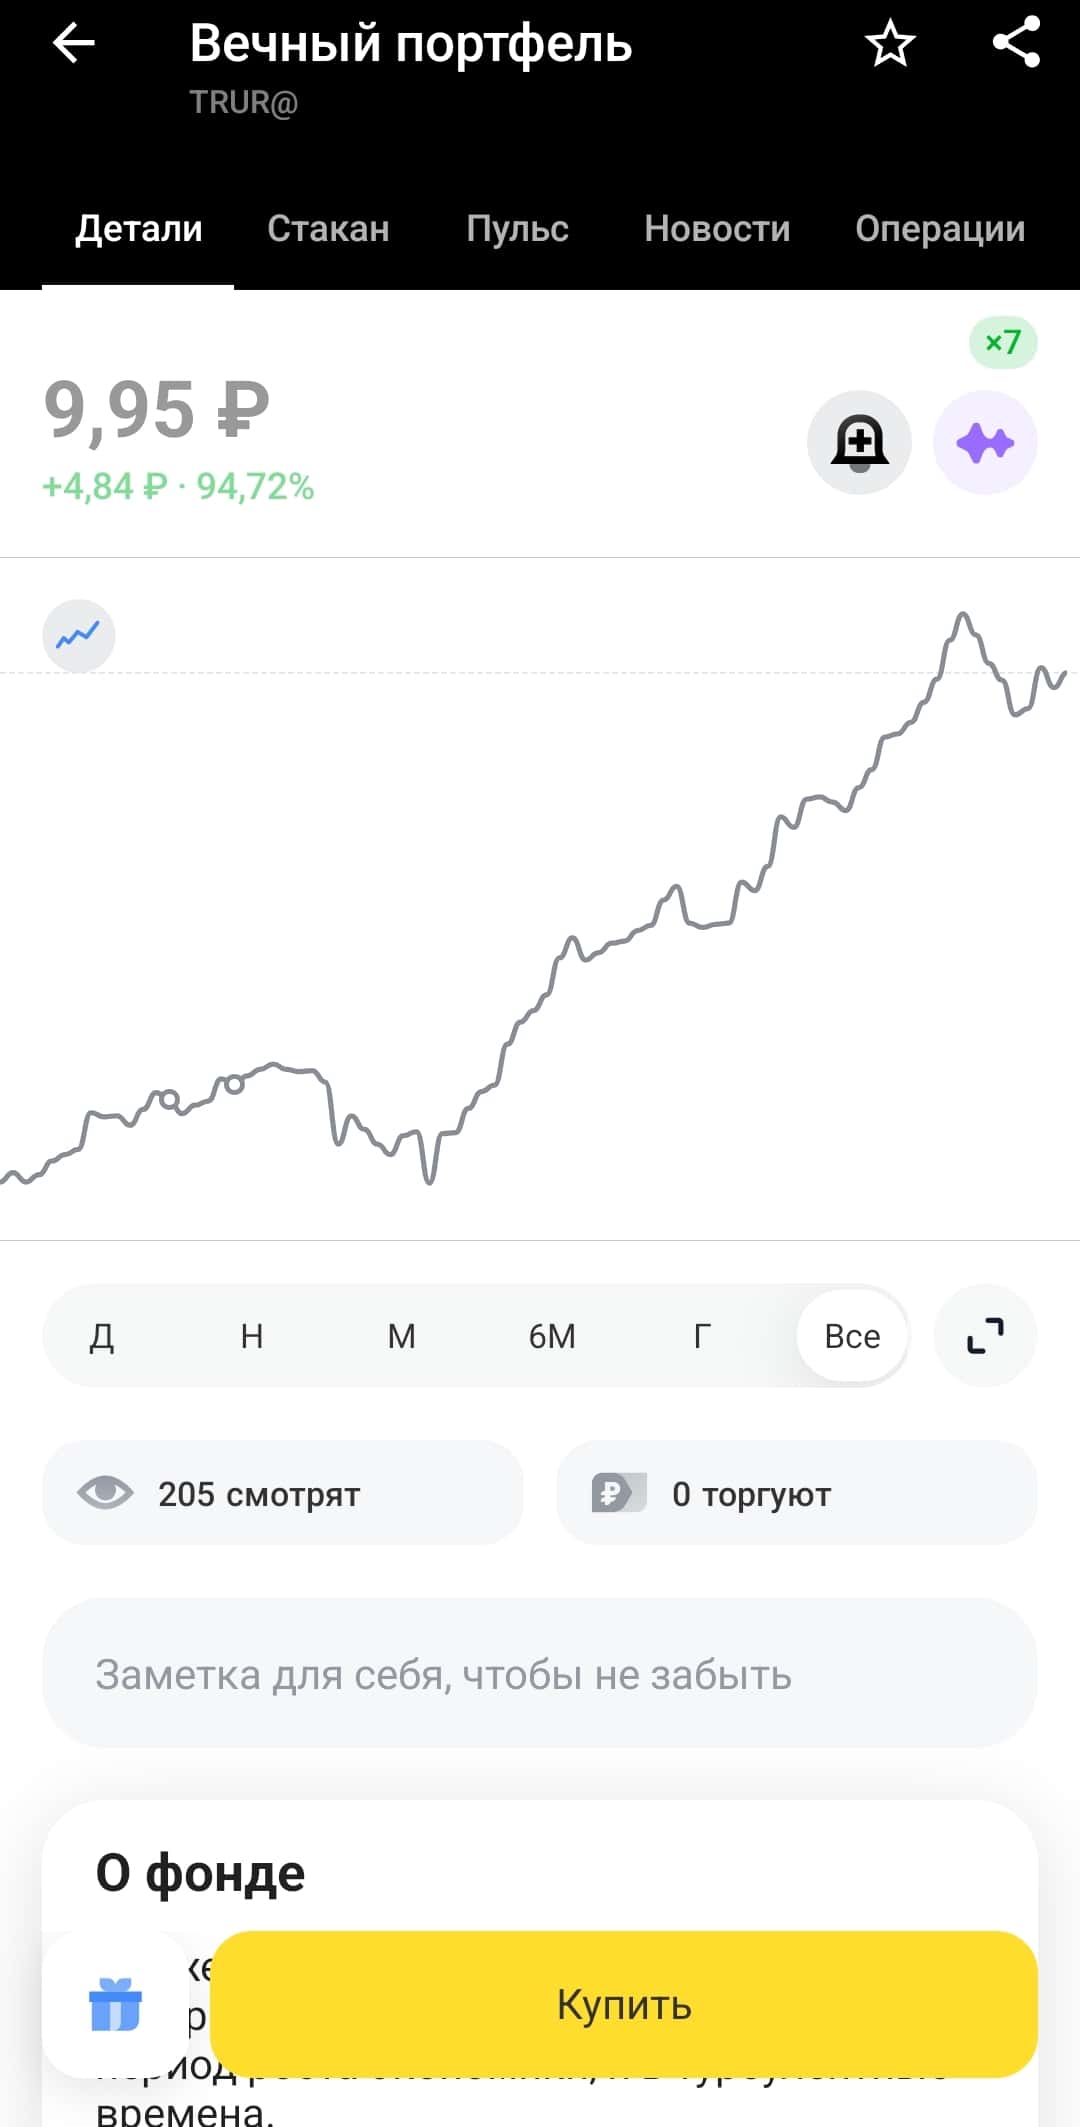
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.
ИИ-агенты ВИ.ру: экономим время, развиваем сервис
Пока одни спорят, заменит ли ИИ человека, мы доверяем ему рутину. Последовательно, без революций: обучили топ-менеджеров, потом всю команду, создали внутренний центр компетенций и развернули собственные языковые модели. В итоге получили более 20 ИИ-агентов, которые экономят 9 тыс. рабочих часов ежемесячно.
Где ИИ уже работает:
🔺 Оптимизация ассортимента
Совместный проект с МФТИ, о котором рассказывали здесь. Обученная модель находит аналоги и формирует матрицу без дублей — общее число позиций сократилось на 30–50% без потери выручки.
🔺 Подбор SKU
ИИ-агент по подбору помогает закрывать большие В2В-заказы за минуты и экономит более 7,5 тыс. человеко-часов в год.
🔺 Развитие цифровых решений для B2B в партнерстве со Сбером
В сентябре мы провели первую стратегическую сессию совместной команды. В числе наработок для ВИ.ру: ИИ-ассистент поддержки и продаж, автоматизация и скоринг почтовых сообщений CRM, мессенджеров и звонков, дорожная карта стратегических инициатив — от запуска новых продуктов до изменений во внутренних процессах.
💬 «Нам важно, чтобы ИИ-технологии решали конкретные задачи бизнеса: сокращали время на обработку заказа и повышали качество взаимодействия с клиентами», — Антон Дегтярёв, директор по маркетингу ВИ.ру.
ИИ для нас — не эксперимент, а работающий инструмент управления затратами и эффективностью.
Как оцениваете наш подход? Ставьте реакции и делитесь мнением в комментариях!
#ВИ_tech #новостикомпании #быстреерынка
Готовимся к «БИОПРОМ 2026»: ключевые темы и взгляд на будущее фармацевтики
5–6 октября форум «Биопром» соберёт ведущих игроков фармрынка, среди которых будет и «Озон Фармацевтика». В преддверии этого события заместитель генерального директора Дмитрий Титов поделился с редакцией «ФармМедПром» взглядами на важнейшие тренды и вызовы отрасли.
Среди главных тем — развитие производства биотехнологических препаратов и препаратов для лечения онкологических заболеваний, преодоление отраслевых барьеров, а также оптимизация пути лекарства от идеи к пациенту:
«Нам хотелось бы обсудить много вопросов. Давно назрела донастройка системы ценообразования ЖНВЛП. Особенно важно решить этот вопрос для препаратов из перечня СЗЛС. На примере нашего биотехнологического проекта «Мабскейл» мы хотим вместе с регуляторами и финансовыми организациями обсудить, какие барьеры можно снять, как улучшить регуляторную среду.
Тренды российского и мирового рынка убедительно показывают, что только новые молекулы — слишком узкое определение инноваций в фармацевтике. Это важное направление для исследователей, но оно не всегда напрямую влияет на доступность и эффективность терапии. Нам было бы интересно на «Биопроме» продолжить на эту тему дискуссию в рамках Координационного совета «Иннопрактики».
Подробнее читайте на сайте издания.
——————
⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!
Текущая ситуация на бирже
Рынок акций снова оказался в тисках геополитики. Попытка разрядки на фоне приезда американской делегации не оправдала надежд инвесторов: индекс Мосбиржи продолжил сползать вниз. Масла в огонь подлил Bloomberg, опубликовавший материал о якобы готовящейся Россией эскалации конфликта.
📊 Росстат зафиксировал остановку дефляционной серии. Годовая инфляция удерживается на уровне 6,2%, что выглядит приемлемо для топливного кризиса, но расслабляться рано. В октябре нас ждет индексация тарифов ЖКХ, которая станет новым проинфляционным фактором. До ближайшего заседания Центробанка осталось чуть более двух недель, и пока кривая доходности ОФЗ закладывается на сохранение ключевой ставки. Рынок перестал верить в быстрое смягчение ДКП.
🍷 Novabev Group отчиталась о слабых финансовых результатах за первые шесть месяцев. Выручка увеличилась всего лишь на 8% до 74,4 млрд рублей, тогда как чистая прибыль сократилась на 38% до 1,3 млрд. Причин несколько: оптимизация складских запасов, падение потребления крепкого алкоголя в стране почти до тридцатилетнего минимума. Для Novabev, сфокусированного именно на крепком спиртном, это серьезный структурный риск.
🚢 Суммарный экспорт через порты Юга и Северо-Запада просел на 26% к июлю, составив 6,1 млн тонн. Судовладельцы просто боятся отправлять флот в Черное море. Негативный сигнал не только для НМТП, но и для рубля, так как возрастают риски сокращения притока экспортной выручки. Более того, во второй половине года импорт традиционно сезонно растет, а сейчас к нему добавляется вынужденный ввоз готовых нефтепродуктов из-за атак беспилотников на НПЗ.
👕 Henderson представил откровенно слабые результаты: выручка за полугодие выросла всего на 3,6% до 11,2 млрд рублей, а чистая прибыль рухнула на 53% до 453 млн. Компания продолжает открывать магазины, но потребительский спрос за ростом площадей пока не поспевает. Менеджмент рассчитывает ускориться во втором полугодии, однако пока непонятно, за счет чего произойдет заметный разворот текущего тренда.
⛽️ А вот Татнефть удивила сильной отчетностью: выручка выросла на 15,8% до 881,7 млрд рублей, а чистая прибыль почти втрое - до 165,2 млрд. Операционная прибыль при этом удвоилась до 222 млрд рублей, а капитальные затраты снизились на 8,9% до 59,7 млрд. На фоне слабых результатов многих нефтяников цифры выглядят особенно интересно. Конечно, эффект низкой базы присутствует, но с точки зрения потенциальных дивидендов такое полугодие выглядит весьма достойно.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$BELU $HNFG $NMTP $TATN
ПАО «Ламбумиз» представил финансовые итоги за первое полугодие 2026 год по стандартам РСБУ
В первом полугодии динамика финансовых показателей ПАО «Ламбумиз» определялась прежде всего ценовой ситуацией на рынке при сохранении стабильных объёмов реализации основной продукции.
📌 Объём отгрузок основной продукции в натуральном выражении сохранился практически на уровне прошлого года, снизившись лишь на 0,8%.
📌 Выручка сократилась на 8,7%, до 1 268 млн рублей.
📌 Чистая прибыль составила 80,4 млн рублей.
Основными вызовами в первом полугодии стали рост транспортных и коммунальных затрат на 7–10% вследствие повышения тарифов, а также снижение цен на упаковку.
Рентабельность основного направления — картонной упаковки для молока, занимающей 84,4% выручки, — составила 16% против 20,5% годом ранее.
РусГидро - дешевле некуда
Пока российский рынок пребывает в состоянии шторма, решил обратить внимание на относительно стабильный сектор - электрогенерацию (не путайте с нашими сбытовыми дивидендными коровами). Сегодня у меня на разборе Русгидро и ее отчет за первый квартал 2026 года.
🔋 Итак, выручка компании $HYDR за отчетный период выросла на 19,1% до 231,1 млрд рублей, EBITDA взлетела до 79,1 млрд (+50% г/г), чистая прибыль и вовсе удвоилась до 37,2 млрд. Рост выручки связан с увеличением объемов и стоимости реализации электроэнергии и мощности, в том числе за счет ввода новых объектов по ДПМ ВИЭ. При этом идет оптимизация расходов, что помогает увеличить маржинальность.
Несмотря на снижение процентных расходов в моменте, рост долга все еще вызывает у меня опасения. У бизнеса масштабные инвестиционные проекты, которые требуют финансовых вливаний. CAPEX компании на 26–30 годы утвержден в объёме 950 млрд рублей, из которых 530 направляется на строительство новых энергообъектов. В 2026 году капзатраты составят в районе 350 млрд рублей. К 2030 году установленная мощность должна превысить 44,8 ГВт (с текущих 38,7 ГВт).
На конец марта чистый долг составил 737 млрд, а его соотношение к EBITDA поднялось до 3x. Также стоит учитывать, что EBITDA у Русгидро исторически высокая и ее снижение в 2 раза может нарушить кредитные ковенанты компании. Про дивиденды, соответственно, пока можно забыть. Тем более что на них наложен мораторий до 2029-2030 года.
За последние 12 месяцев чистая прибыль TTM составила 132 млрд, а капитализация компании 134 млрд рублей на момент написания статьи. То есть бизнес сейчас стоит всего одну годовую прибыль!!! Для справки, прибыль 2025 на уровне 114 млрд, то есть текущий показатель - это не единичный всплеск.
Если отстраненно смотреть на отчетность и на показатели эффективности, то компания выглядит вполне сносно. Однако в текущей кризисной ситуации дивиденды для инвесторов имеют первостепенное значение, поэтому Русгидро со своим мораторием на выплаты укатали на новые исторические минимумы.
Из рисков стоит отметить сильную чувствительность к процентным ставкам, высокий долг, вышеупомянутый мораторий на дивиденды и дальневосточные датируемые компанией объекты. Но не могу не обратить ваше внимание на катастрофически дешевый бизнес, который на выходе из кризиса может кинуться догонять рынок. Правда когда это случится, я даже предполагать не буду.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
Объявляем операционные результаты Делимобиля за II квартал 2026 года
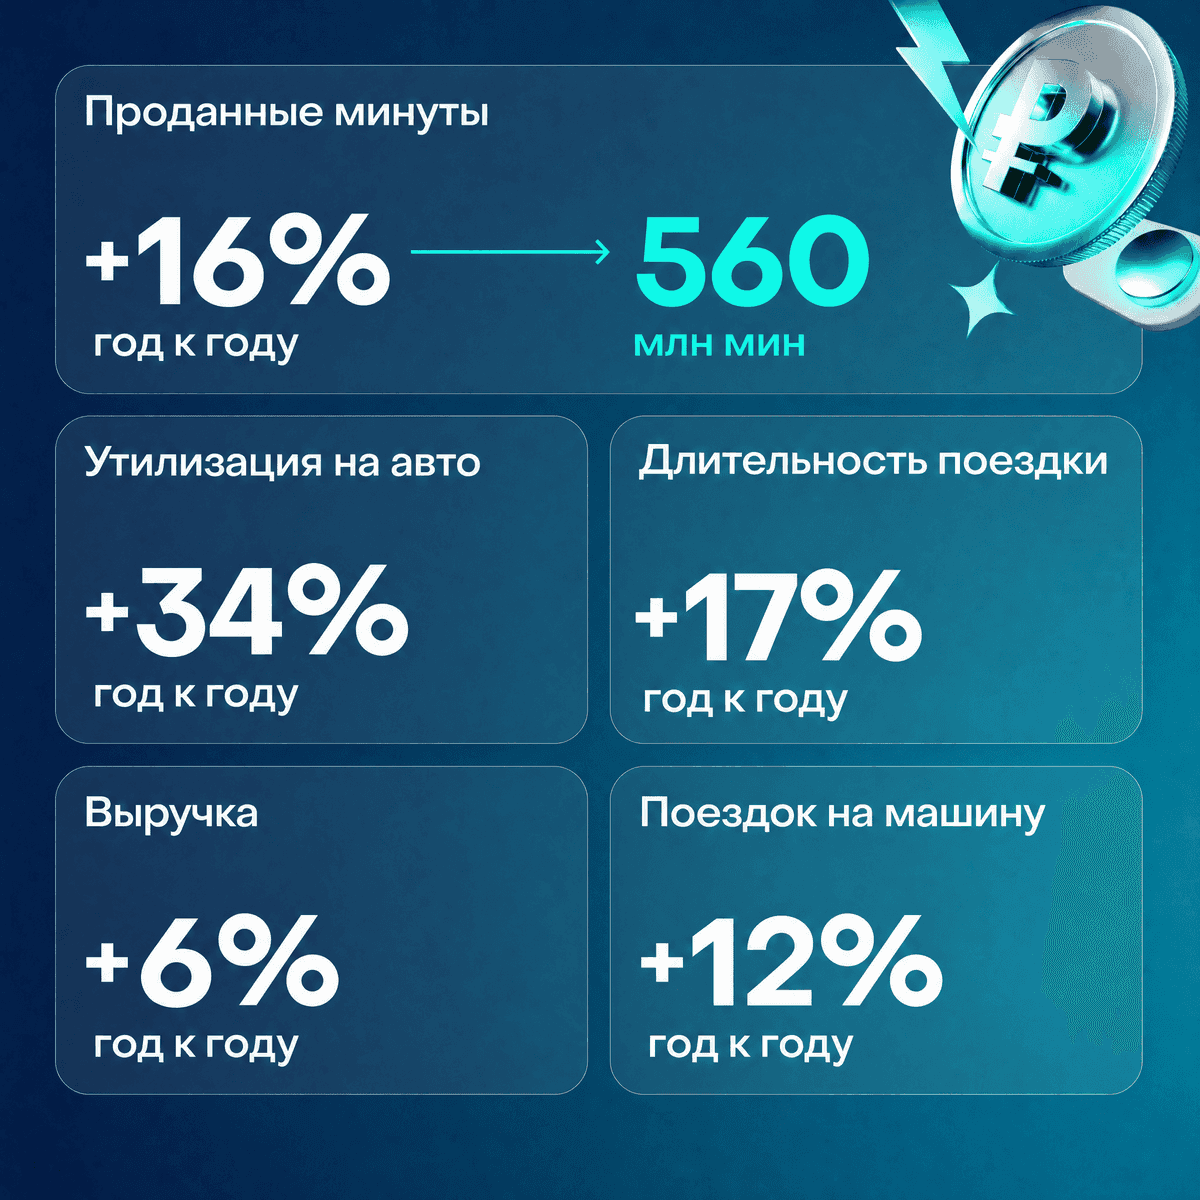
Объявляем операционные результаты Делимобиля за II квартал 2026 годаМы продолжаем делать ставку на доступность и эффективность. И цифры это подтверждают. Ключевой результат квартала — рост эффективности автопарка:
🔹 Проданные минуты на один автомобиль выросли на 31% год к году
🔹 Общее количество проданных минут — 560 млн, на 16% больше, чем год назад
🔹 Утилизация на автомобиль — плюс 34% год к году
🔹 Выручка на машину — плюс 6% к прошлому году и плюс 18% к I кварталу 2026 года
Мы остаемся лидером по числу поездок на один автомобиль в ключевых городах. Где мы выросли: В начале квартала на балансе компании появилось примерно 3 000 автомобилей.. С учетом продаж чистый баланс компании пополнился на 2 600 машин. А ещё Делимобиль стал доступен в Набережных Челнах и 5 городах-спутниках рядом с крупными агломерациями. Что еще изменилось за квартал:
🔹 Расходы на ремонт и обслуживание в расчете на одну проданную минуту снизились на 33% год к году — благодаря собственной инфраструктуре СТО, работе с поставщиками и оптимизации процессов
🔹 Пользователи всё чаще выбирают каршеринг для повседневных сценариев: средняя длительность поездки выросла на 17%, число поездок на машину — на 12%
🔹 База зарегистрированных пользователей достигла 13,8 млн человек — это максимум за всю историю компании
🔹 Выручка на активного пользователя выросла на 31% относительно I квартала
Генеральный директор и основатель Делимобиля Винченцо Трани: «Мы делаем ставку на эффективность и высокую утилизацию парка. Делимобиль уже опережает конкурентов по числу поездок на один автомобиль во всех регионах. При восстановлении рынка дальнейшее расширение автопарка позволит усилить операционный рычаг и конвертировать рост ключевых метрик в устойчивую траекторию к достижению положительного финансового результата. Мы видим изменение потребительских предпочтений наших клиентов – каршеринг все чаще используется не только для коротких точечных поездок, но и для более длительных сценариев мобильности. Это позволяет нам максимизировать выручку в расчете на один автомобиль. В сегодняшних условиях глубокая операционная оптимизация — не просто одна из опций, а стратегическое решение» .
Финансовые итоги 1П26: JetLend демонстрирует ускорение роста прибыли по МСФО и готовность к запуску
Уважаемые инвесторы и акционеры!
Инвестиционная платформа JetLend подводит предварительные консолидированные финансовые итоги за первое полугодие 2026 года. Фокус на повышении операционной эффективности и качестве активов обеспечил уверенный рост чистой прибыли холдинга.
Ключевые финансовые результаты группы (МСФО):
• Ускорение темпов роста прибыли. Чистая прибыль группы по стандартам МСФО за I квартал 2026 года составила 12 млн рублей (на основании данных консолидированной финансовой отчетности Общества). Во II квартале, по предварительным неаудированным данным МСФО, показатель увеличился до 20 млн рублей, продемонстрировав рост более чем на 65%.
• Кардинальный разворот бизнеса. Совокупная чистая прибыль JetLend за первые шесть месяцев 2026 года ожидается на уровне 32
млн рублей (на основании предварительных неаудированных данных консолидированной финансовой отчетности). Эти результаты демонстрируют выход на стабильную рентабельность по сравнению с первым полугодием 2025 года, которое группа завершила с чистым убытком.
Повышение операционной эффективности:
• Оптимизация маркетинга. Платформа сократила затраты на привлечение во II квартале почти в 2 раза по сравнению с I кварталом. Благодаря отключению дорогого неконверсионного трафика и фокусу на целевой аудитории количество новых инвесторов осталось стабильным, а конверсия из лида в пополнение выросла на 6%.
• Укрепление ликвидности и снижение долга. Объем денежных средств на счетах компании последовательно увеличивался в течение полугодия – с 60,5 млн рублей в январе до 81,3 млн рублей на конец июня. Одновременно с этим внешний долг компании был планомерно снижен со 152,7 млн до 128,1 млн рублей.
Качество активов и доходность инвесторов:
• Ужесточение скоринга. Строгий и взвешенный подход к оценке заемщиков позволил удержать уровень дефолтов по займам, выданным с начала 2026 года, на минимальной отметке 0,1%.
• Укрепление инвестиционной привлекательности. Фактическая доходность (XIRR) инвесторов, зарегистрировавшихся на платформе после 1 января 2026 года, составляет 23,6% годовых. При этом эффективная ставка по выдачам новых займов в июне достигла 24,9% годовых, обеспечивая инвесторам JetLend высокую премию к рынку.
Стратегические планы и дивиденды:
• Цель на 2026 год. Топ-менеджмент JetLend ставит перед собой четкую задачу — получить чистую прибыль по стандартам МСФО в размере более 100 млн рублей по итогам всего 2026 года.
• Дивидендная политика. Компания планирует выплату полноценных дивидендов по итогам работы за 2026 год. Дополнительно рассматривается возможность распределения промежуточных дивидендов, однако их объем на текущем этапе будет ограничен в целях сохранения ликвидности для дальнейшего роста.
Официальное раскрытие аудированных результатов за полугодие и созыв корпоративных органов управления для утверждения точных параметров выплат запланированы на август 2026 года.
Важное уведомление: Настоящий материал содержит предварительные неаудированные данные консолидированной финансовой отчетности группы по МСФО. Итоговые показатели могут отличаться по результатам обязательной обзорной проверки отчетности за первое полугодие 2026 года, раскрытие которой запланировано на август 2026 года
С уважением,
Команда JetLend
Озон Фармацевтика. Отчет за 1 кв 2026 по МСФО
Тикер: #OZPH
Текущая цена: 43.93
Капитализация: 51.3 млрд
Сектор: Фармацевтика
Сайт: https://ozonpharm.ru/
Мультипликаторы (LTM):
P/E - 7.93
P/BV - 1.48
P/S - 1.33
ROE - 18.7%
ND/EBITDA - 0.61
EV/EBITDA - 4.88
Акт/Обяз - 3.04
Что нравится:
✔️положительный FCF +2.1 млрд против -0.3 млрд в 1 кв 2025;
✔️чистый долг снизился на 18.6% к/к (9 → 7.3 млрд). ND\EBITDA улучшился с 0.75 до 0.61;
✔️нетто фин расход уменьшился на 15% к/к (0.4 → 0.3 млрд);
✔️чистая прибыль увеличилась на 30.4% г/г (1 → 1.3 млрд);
✔️дебиторская задолженность снизилась на 12.8% к/к (16.9 → 14.8 млрд);
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️выручка выросла всего на 2.2% г/г (6.9 → 7 млрд);
Дивиденды:
Планируется выплачивать дивиденды ежеквартально, размер дивиденда зависит от показателя ND/EBITDA и ЧП за отчетный период по МСФО. В ближайшие 2-3 года ожидаются дивиденды на уровне 25% от чистой прибыли, а далее 50%.
Акционеры одобрили дивиденды за 1 квартал 2026 в размере 0.27 руб. (ДД 0.61% от текущей цены).
Мой итог:
Операционные показатели снизились и это неприятно.
Объем продаж упал на 4.8% г/г (76.7 → 73.3 млн уп). Из них (млн уп):
- розничные -7.9% (47 → 43.3) и государственные закупки +1% (29.7 → 30);
- МНН -4.3% (71.4 → 68.3) и брендированные дженерики -5.7% (5.3 → 5).
Сильно смущает, что компания одной из причин называет высокую базу прошлого года. Все же от компания роста ожидаешь сильной динамики несмотря на базу. Из остальных причин:
- низкая сезонная заболеваемость;
- снижение отгрузок на фоне замедления Sell-out продаж на рынке и оптимизация запасов у дистрибьюторов и аптек;
- продолжающаяся ротация ассортимента в пользу «укрупненных» упаковок.
За счет роста средней стоимости упаковки на 6.9% г/г удалось получить хоть скромное, но увеличение выручки. В разбивке по сегментам (г/г в млрд):
- розничные +1.5% (3.96 → 4.02) и государственные закупки +3.4% (2.9 → 2.99);
- МНН +6% (5.8 → 6.1) и брендированные дженерики -17.7% (0.9 → 1.1).
Количество рег. удостоверений выросло на 5.9% г/г (539 → 571 шт).
Несмотря на скромный рост выручки и ухудшение операционной рентабельности с 35.9 до 28.8%, компания смогла значительно увеличить прибыль. Причина одна - снижение нетто фин расхода на 71.2% г/г (1.2 → 0.3 млрд).
FCF в сравнении с 1 кв 2025 стал положительным на фоне отличной динамики OCF (+675.8% г/г, 0.4 → 3.3 млрд) против кап. затрат (+61.2% г/г, 0.7 → 1.2 млрд). OCF поддержало снижение дебиторки.
Долговая нагрузка продолжила снижаться. В этот раз за счет уменьшения долга. На 2026 год ОзонФ планирует поддерживать показатель ND\EBITDA в пределах 1. Пока видим, что здесь все идет по плану.
В рамках прогнозов компания в 2026 году ожидает рост выручки от 15 до 25%. С 1 кварталом не попали от слова совсем. По этой причине был скорректирован расчет и заложена более скромная динамика по выручке. Исходя из нового расчета получается прибыль за 2026 в районе 6.5 млрд. Это дает P/E 2026 = 7.92 и дивиденд в размере 1.39 руб (ДД 3.16% от текущей цены) при 25% от ЧП.
Результаты отчетного квартала насторожили. Все же в оценку компании заложен хороший рост, который в 1 кв 2026 мы не увидели. Но пока скоропалительных решений принимать не стоит. Вполне возможно, что Озон Фарма еще нагонит темп в следующих кварталах. Тем более основные драйверы в виде запуска новых мощностей в 2027 году («Озон Медика» и «Мабскейл») остаются в силе. Ну и снижение долга дает дополнительный плюс в виде уменьшения процентной нагрузки. Хотя в следующих квартала уже не будет такого разрыва по нетто фин расходу, как в текущем.
Акций компании держу в портфеле с долей в 3.31% (лимит - 3%). Прогнозная справедливая стоимость - 59.6 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
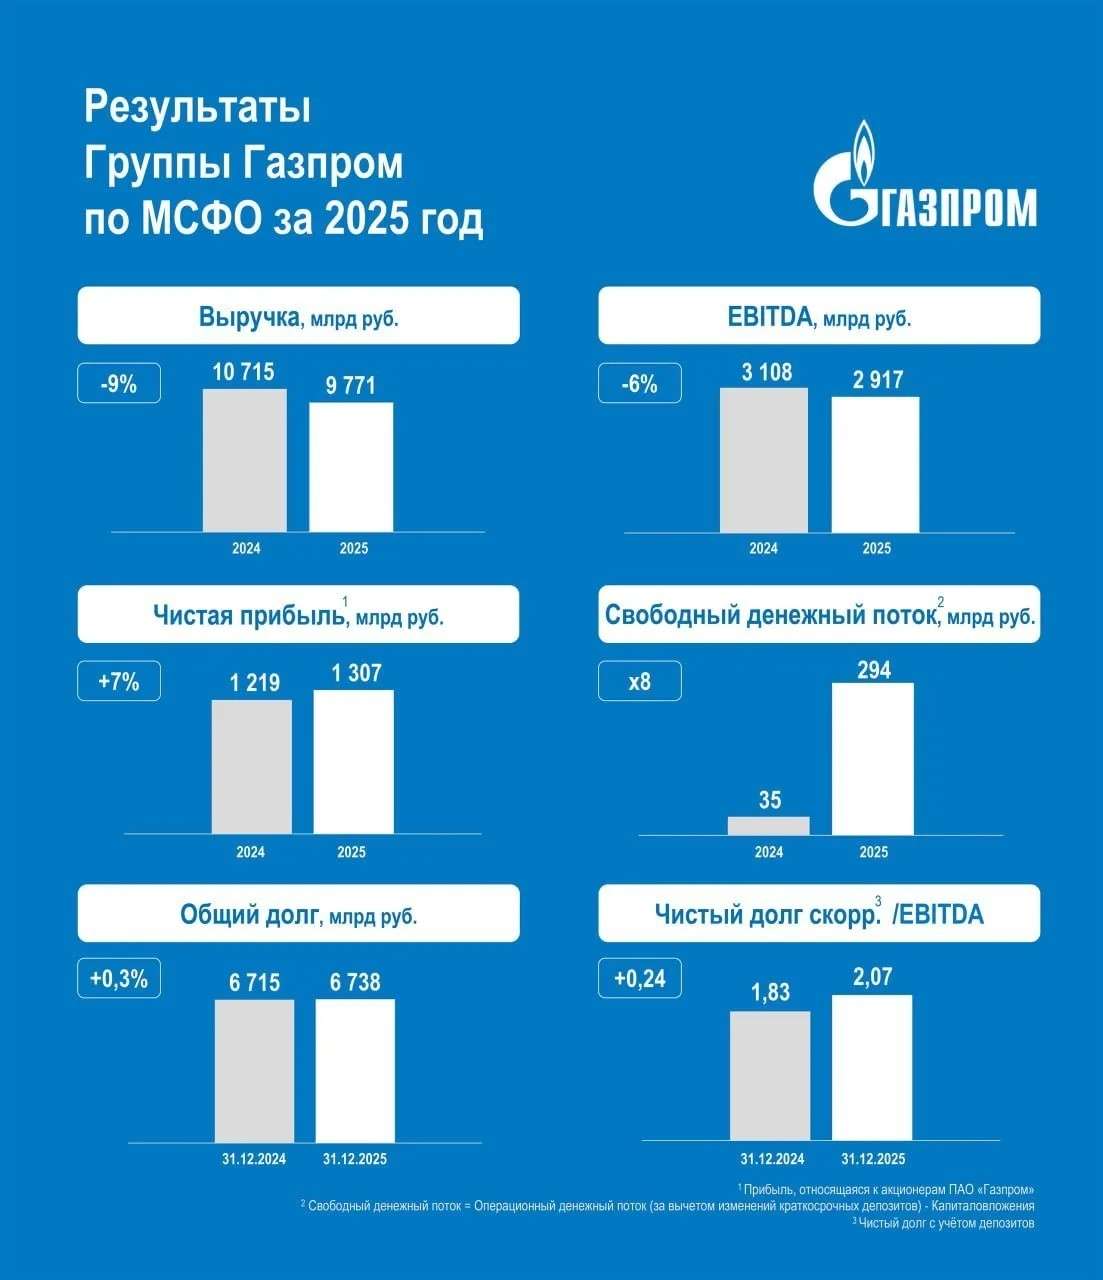
«Газпром»: финансовый разворот в первом квартале
Опубликованные «Газпромом» финансовые результаты за первый квартал по российским
стандартам демонстрируют заметное улучшение ключевых показателей. Разберём динамику
подробнее:
Выручка снизилась незначительно — всего на 0,50 %, до 1,79 трлн рублей. Минимальное падение при текущих рыночных условиях можно считать
стабильным результатом.
Себестоимость продаж сократилась на 4 % (до 1,11 трлн рублей), что стало важным фактором роста маржинальности.
Валовая прибыль увеличилась на 5,90 %, составив 678,94 млрд рублей. Оптимизация затрат позволила нарастить показатель даже при небольшом снижении выручки.
Прибыль от продаж показала рост на 13,30 % (200,80 млрд рублей), что отражает эффективность операционной деятельности.
Чистая прибыль достигла 147,55 млрд рублей против убытка в 18,12 млрд рублей годом ранее- кардинальный разворот, свидетельствующий об улучшении финансового состояния компании.
Важно отметить, что отчётность по российским стандартам не включает данные по всем
дочерним структурам холдинга. Тем не менее, позитивная динамика отчётных показателей
говорит о грамотном управлении затратами и успешной адаптации компании к текущим
рыночным условиям.
🔴🔵 ИнвестВзгляд: РуссНефть.
🧐 РуссНефть — одна из крупнейших независимых нефтегазовых компаний России, специализирующаяся на добыче трудноизвлекаемых запасов нефти.
📊 Ключевые результаты за I квартал 2026 (РСБУ)
Формально компания вышла на чистую прибыль (9,22 млрд ₽.) после убытка (-4,34 млрд ₽.) годом ранее. Однако выручка снизилась на треть, операционный денежный поток — почти вдвое.
Капитальные затраты умеренные (8% от выручки), но инвестиции в развитие сокращаются. Ключевая проблема — высокая доля квазифинансовых активов и займов связанным сторонам (более 100 млрд ₽.), что снижает прозрачность и эффективность использования капитала.
🔀 Сравнительный анализ с конкурентами
РуссНефть выглядит дешёвой по мультипликаторам, но это связано с высокой долговой нагрузкой и специфической структурой капитала. По операционной эффективности уступает лидерам сектора из-за высокой доли токсичных активов и низкой прозрачности.
Татнефть — стабильный игрок, любимец дивидендных инвесторов. Отличается предсказуемостью, сильными дивидендами и устойчивым менеджментом. Подходит для консервативных инвесторов.
Роснефть — крупнейший игрок отрасли, сильно зависит от глобальных цен на нефть и геополитики.
Лукойл демонстрирует устойчивые финансовые показатели, рентабельность собственного капитала — около 12%. Более устойчив к внешним шокам.
Газпром нефть — игрок с акцентом на внутренний рынок и переработку.
⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 125–150₽. Стабилизация цен на нефть, оптимизация расходов.
- Оптимистичный. 170–225₽. Рост EBITDA, снижение долговой нагрузки, возможный выкуп акций.
- Пессимистичный. 70–85₽. При ухудшении показателей в операционной части, рост долговой нагрузки.
⬆️⬇️ Технический анализ
- Если цена закрепится выше 114.49₽, то рост к 117.37₽ с потенциалом до 120.4₽.
- Если цена останется в диапазоне 111.89–114.49₽, то боковик с низкой волатильностью из-за слабых объемов.
- Если цена уйдет ниже 111.89₽, то падение к 102.2₽ и дальше до 98.49₽.
🎯 ИнвестВзгляд: РуссНефть формально выглядит дешёвой, но фундаментально слаба: высокая долговая нагрузка, низкая прозрачность. Для долгосрочного инвестора акции не представляют интереса.
$RNFT $TATN $ROSN $LKOH $SIBN
💵Делимобиль объявляет операционные результаты за первый квартал 2026
🔹Компания показала исторический максимум операционной эффективности для соответствующего периода.
🔹ПАО «Каршеринг Руссия», бренд Делимобиль (тикер DELI), лидер российского рынка каршеринга, завершает первый квартал 2026 года с рекордными операционными результатами, продемонстрировав значительную эффективность, несмотря на временное сокращение флота.
🔹Обновленная стратегия Компании — смещение фокуса на машины эконом-сегмента и оптимизация внутренних процессов, позволяющие придерживаться нашей миссии сохранения каршеринга доступным для наших клиентов, дала свои результаты. С конца 2025 года менеджмент Компании сфокусировал внимание на эффективности бизнес-модели — росте выручки и рентабельности на каждый автомобиль в сервисе.
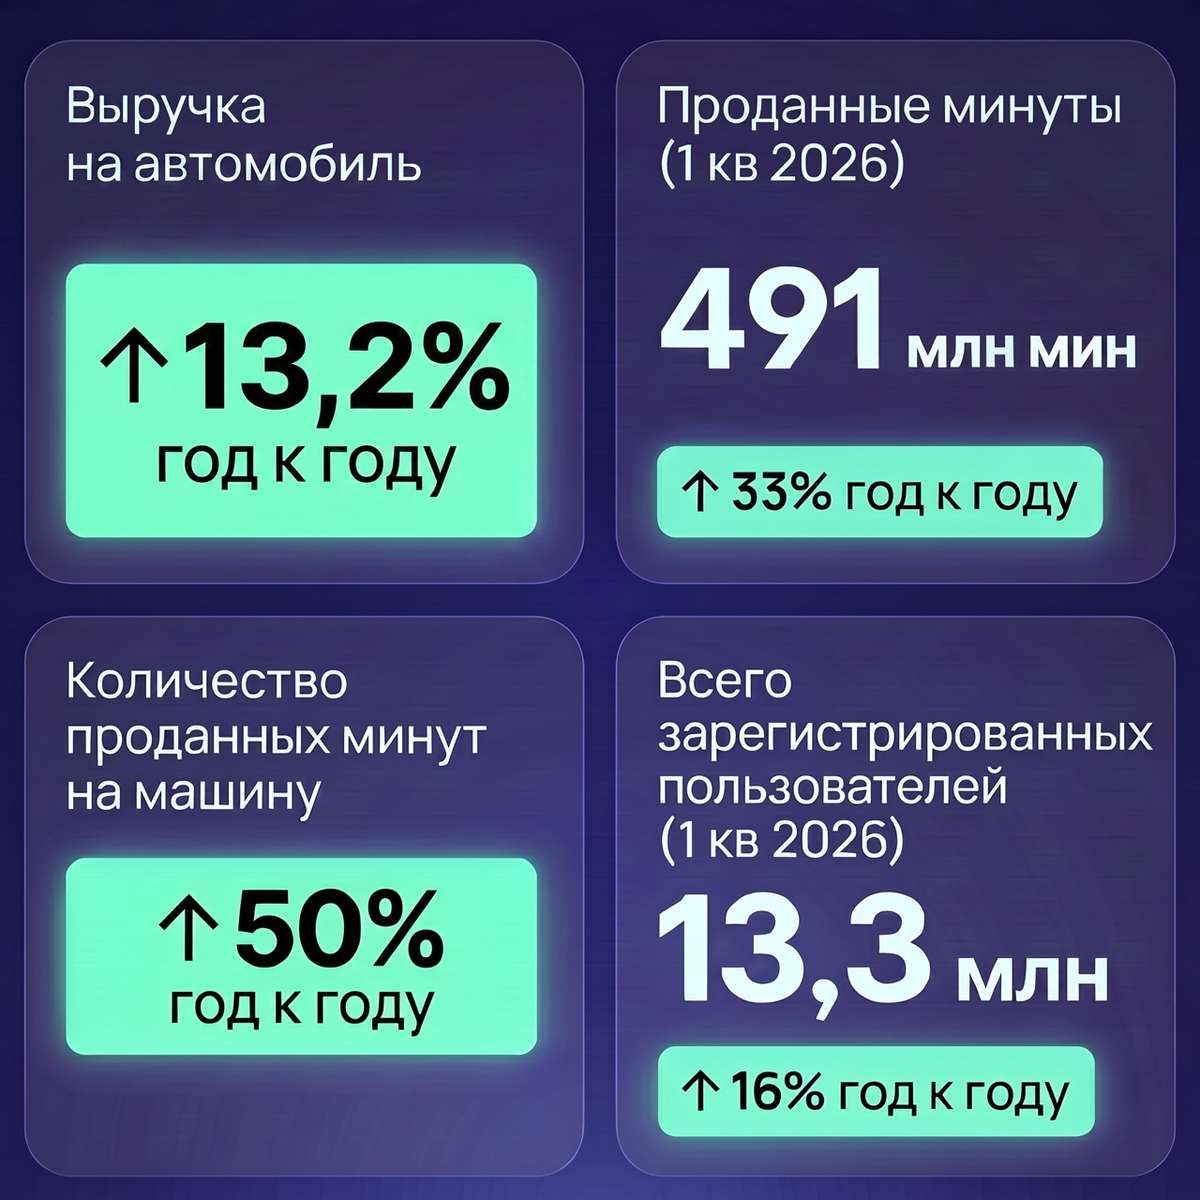
🔹Мы видим положительную динамику данных параметров даже в условиях временного снижения автопарка. Количество проданных минут в 1 квартале 2026 года составило 491 млн, что на 33% выше аналогичного показателя прошлого года (1 квартал 2025 года: 368 млн). Количество проданных минут на одну машину в 1 квартале 2026 года увеличилось на 50%. Средняя длительность поездки выросла на 34%, а выручка на автомобиль — на 13.2%. В ключевых городах присутствия сервиса мы существенно опередили своих конкурентов по показателям эффективности.
🔹Винченцо Трани, основатель и генеральный директор ПАО «Каршеринг Руссия», поделился:
«Первый квартал 2026 года стал настоящим прорывом для Компании. Мы зафиксировали один из самых сильных показателей роста проданных минут за последние годы и достигли рекордной утилизации флота, несмотря на временное снижение автопарка. Мы создаём больше ценности для клиентов и бизнеса, используя более эффективную и прибыльную модель. Мы видим продолжающийся тренд на снижение ключевой ставки, при этом существенное количество обязательств компании было привлечено по плавающей ставке, поэтому мы ожидаем положительный эффект на будущие финансовые результаты».
https://invest.delimobil.ru/tpost/fydvcnxsa1-delimobil-obyavlyaet-operatsionnie-rezul
Башнефть - сырьевой придаток Роснефти
Продолжаем разбирать отчеты нефтяных компаний за полный 2025 год. Сегодня у меня на столе МСФО Башнефти $BANE, которая является важным звеном в структуре Роснефти $ROSN Конечно, 2025 год является «зеркалом заднего вида», ведь в начале 2026 года ближневосточный конфликт внес свои коррективы в инвест-идеи, однако внутренние проблемы компании тут выходят на первый план.
🛢 Итак, выручка компании за отчетный период снизилась на 12,3% до 1 трлн рублей. Причины лежат на поверхности и звучат уже как мантра: снижение мировых цен на нефть в прошлом году, расширение дисконтов и общее замедление экспортных объемов. На этом фоне даже локальное снижение налогов (НДПИ упал на 7,5% до 284,3 млрд рублей) не смогло стать полноценным драйвером для роста финансовых показателей.
Операционная прибыль компании и вовсе рухнула почти на треть до 96,8 млрд рублей. Это прямое следствие того, что маржинальность «башкирской нефти» сжимается под давлением растущих расходов на логистику и обслуживание стареющего фонда скважин. Также стоит отметить, что у коллег по цеху имеется вертикальная интеграция и более диверсифицированные денежные потоки.
В части эффективности мы видим еще более грустную картину: чистая прибыль рухнула на 53% до 49,2 млрд рублей. Основным «якорем» послужило отрицательное сальдо финансовых доходов/расходов, на которые оказали влияние как курсовые разницы, так и рост затрат на обслуживание долга.
Из позитивного стоит отметить разве что снижение обязательств. Так, краткосрочные и долгосрочные обязательства снизились с 270 млрд до 203 млрд рублей. Это единственная «светлая сторона» отчета, показывающая, что менеджмент осознает риски долговой нагрузки в эпоху высокой ключевой ставки. Однако на текущий момент это едва ли компенсирует акционерам более чем двукратное падение чистой прибыли.
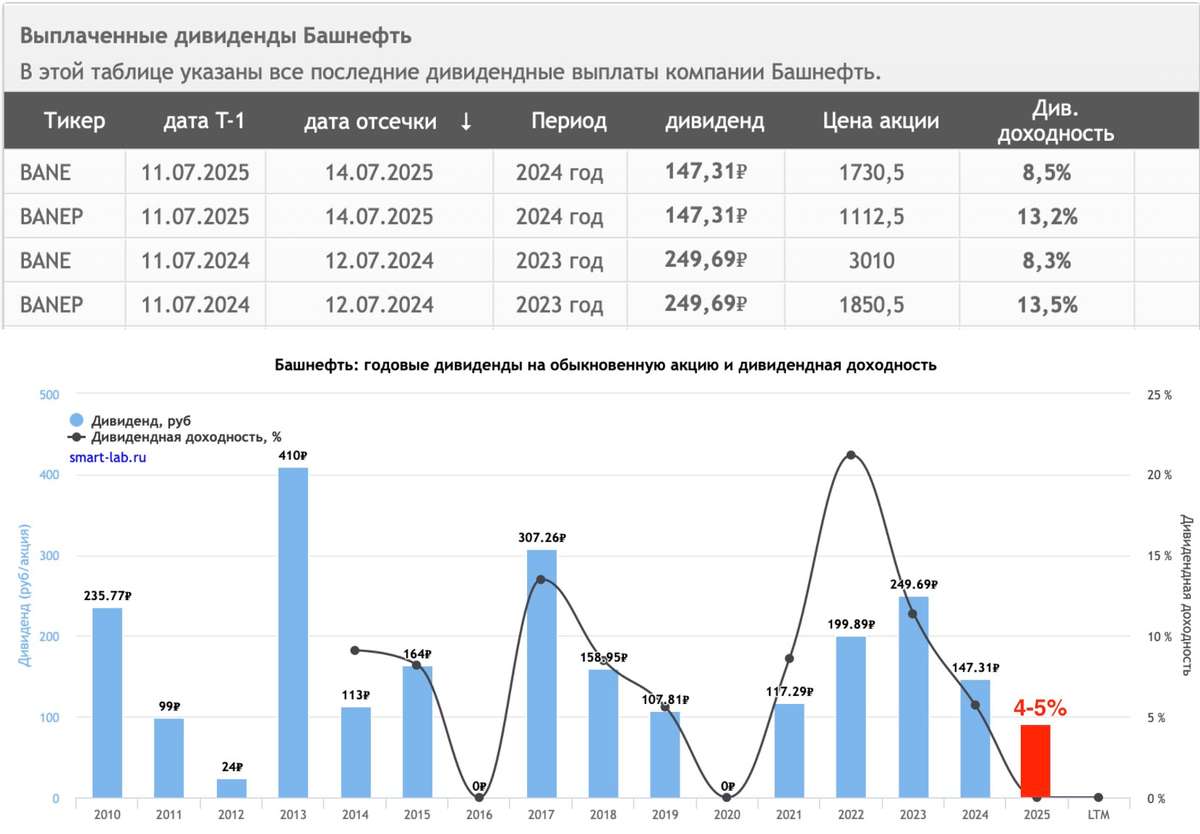
💰 Что касается дивидендов, то здесь инвесторов ждет разочарование. Традиционно компания направляет на выплаты не менее 25% от чистой прибыли. При текущем результате акционеры могут рассчитывать лишь на 68–72 рубля на акцию, что дает доходность около 4–5%. Это самые низкие дивиденды за последние годы, если не считать ковидный 2020 год.
Башнефть превращается в источник сырьевой ренты для материнской структуры, где оптимизация издержек пока проигрывает макроэкономической реальности. Потенциал компании на 2026 год выглядит ограниченным, а инвестиционная привлекательность - крайне сомнительной на фоне конкурентов.
❗️Не является инвестиционной рекомендацией
♥️ У нас там еще Газпромнефть осталось разобрать из сектора. Ставьте лайк этой статье если интересно было бы почитать про дочку Газпрома.