Поиск

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

Тикер: #NKNC, #NKNCP
Текущая цена: 46.75 (АО), 35.62 (АП)
Капитализация: 83.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (LTM):

P/E - 37.01
P/BV - 0.22
P/S - 0.34
ROE - 0.6%
ND/EBITDA - 3.73
EV/EBITDA - 5.41
Акт/Обяз - 2.03

Что нравится:

✔️FCF вырос на 59.6% г/г (3.6 → 5.8 млрд);
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️снижение выручки на 6.1% г/г (136.7 → 128.4 млрд);
✔️чистый долг вырос на 0.4% п/п (184.1 → 184.9 млрд). ND/EBITDA ухудшился с 3.59 до 3.73;
✔️нетто фин расход увеличился в 2.7 раза п/п (2.2 → 5.8 млрд);
✔️чистая прибыль снизилась на 93.8% г/г (26.5 → 1.6 млрд);
✔️деб. задолженность вырос на 32.3% п/п (39.8 → 52.7 млрд);
✔️кред. задолженность выросла на 33.4% п/п (76.1 → 101.5 млрд).

Дивиденды:

Выплата одинаковой суммы на оба типа акций в 15% чистой прибыли по МСФО и скор. на курсовые разниц, сумму неденежных и разовых доходов и расходов.

По данным сайта Доход дивиденд за 2026 год прогнозируется в размере 1.94 руб (ДД 4.15% АО, 5.45% АП от текущей цены)

Мой итог:

Выручка по сегментам (г/г в млрд):
- эластомеры -26.7% (40.9 → 30);
- полуфабрикаты +20.8% (24.2 → 29.3);
- пластики и продукты органического синтеза -9.1% (31.7 → 28.8);
- полиолефины +2.2% (18.2 → 18.6);
- МТБЭ и топливные компоненты +14.9% (7.5 → 8.6);
- оказание строительных услуг -33.7% (8.8 → 5.9);
- СУГ +50% (2.3 → 3.4);
- прочее +23.9% (3.1 → 3.8).

Видно, что по двум из трех основных сегментов снижение. Основной причиной называется удар по рынку синтетических каучуков (эластомеры), который сильно завязан на шинной промышленности. За 1 полугодие 2026 выпуск СК в РФ сократился почти на 8% г/г, а производство автомобильных шин и покрышек упало более чем на 10%. Огромное давление оказывает экспансия Китая, который за 1 полугодие поставил различных шин в 1.6 раза больше г/г. Сильный рубль точно не в пользу компании.

Чистая прибыль просто обвалилась. Причины - снижение операционной рентабельности с 14.4 до 3.1% и наличие нетто фин расхода (-5.8 млрд vs +0.5 млрд в 1 пол 2025). Здесь стоит отметить, что в отчетном периоде значительно меньше дохода по курсовым разницам (4.2 млрд vs 15.4 млрд). Если смотреть отдельно по кварталам, то в 1 получили убыток в 5.6 млрд, тогда как в 2 - прибыль 7.1 млрд.

FCF вырос за счет более сильного снижения кап. затрат (-34.5% г/г, 49.2 → 32.3 млрд) в сравнении с OCF (-28% г/г, 52.8 → 38.1 млрд). Интересно, что OCF снизился даже несмотря на сильный рост кредиторки.
Долговая нагрузка продолжила рост по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.

Инфраструктурные риски продолжают быть актуальными для НКНХ. После мартовского пожара, в результате которого по оценкам экспертов "выпало" 6% от общей общей годовой производственной мощности, летом случилось еще пару инцидентов. В июле еще один пожар (судя по всему с меньшими последствиями), в августе атака БПЛА, нарушившая работу промышленного кластера.

Ожидается, что одним из драйверов улучшения результатов НКНХ может стать вывод на полную проектную мощность комплекса ЭП-600, но пока на результаты компании продолжают давить слабая ценовая конъюнктура и снижение деловой активности в отраслях, потребляющих продукцию НКНХ. При этом во 2 квартале из-за отложенного эффекта наметился рост цен на нефтехимическую продукцию. А в 3 квартале рубль уже заметно слабее относительно 1 полугодия.

По примерным расчетам за 2026 год НКНХ сможет заработать прибыль в районе 15.4 млрд, что дает P/E 2026 = 5.39 и дивиденд около 1.68 руб при 20% пэйауте (ДД 3.6% АО и 4.73% АП от текущих цен). Близко к справедливой оценке, но вот форвардная оценка на 2027 уже выглядит интересно, если компания сможет провести следующий год на уровне хотя бы 2 квартала 2026. Вопрос веры в это, но более верным вариантом пока смотрится наблюдение со стороны за динамикой результатов компании.

Акций НКНХ нет в портфеле. Прогнозная справедливая стоимость - 54.3 руб (АО), 42.2 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

*️⃣ ИнвестВзгляд: Нижнекамскнефтехим.

paywall
Пост станет доступен после оплаты

Нижнекамскнефтехим. Отчет за 2025 по МСФО

Тикер: #NKNC, #NKNCP
Текущая цена: 56.8 (АО), 43.12 (АП)
Капитализация: 103.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (LTM):

P/E - 3.73
P/BV - 0.27
P/S - 0.4
ROE - 7.1%
ND/EBITDA - 3.59
EV/EBITDA - 5.55
Акт./Обяз. - 2.07

Что нравится:

✔️FCF +4.7 млрд против -26 млрд в 2024;
✔️дебиторская задолженность снизилась на 46.8% п/п (56 → 39.8 млрд);
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️снижение выручки на 5.6% г/г (269.7 → 254.8 млрд);
✔️чистый долг вырос на 8.9% п/п (169 → 187.1 млрд). ND/EBITDA ухудшился с 2.36 до 3.59;
✔️нетто фин расход -2.2 млрд против дохода +0.5 млрд в 1 пол 2025;
✔️чистая прибыль снизилась на 11.9% г/г (30.8 → 27.1 млрд);
✔️кредиторская задолженность выросла на 61.3% п/п (47.2 → 76.1 млрд).

Дивиденды:

Выплата в 15% чистой прибыли по МСФО и скорректированной на курсовые разниц, сумму неденежных и разовых доходов и расходов. Выплачивается одинаковая сумма на оба типа акций.

СД рекомендовал дивиденды за 2025 год в размере 0.83 руб (ДД 1.46% АО, 1.92% АП от текущей цены)

Мой итог:

В последнем отчете эмитента компания изменила структуру предоставления операционных показателей (г/г в тыс т):
- переработка нафты +41.3% (1559 → 2203);
- переработка газового сырья +8.2% (1055 → 1141);
- продажи каучуков +7.2% (540 → 579);
- продажа пластиков -9.6% (302 → 273);
- продажа органического синтеза +5.4% (569 → 600);
- продажа полиолефинов +10.8% (344 → 381);
- продажа олефинов +141.4% (174 → 420).

Сопоставить с прошлыми данными сложно, так как в прошлых были объемы производства, которые здесь не указаны.

Откровенно говоря, смена предоставления информации смущает, особенно с учетом того, что выручка просела во 2 полугодии (-13.7% п/п, 136.7 → 118 млрд). Предыдущие 2 года вторая часть года по выручке была сильнее первой, но в этот раз плохая ценовая конъюктура сыграла свою негативную роль.

Чистая прибыль снизилась сильнее выручки. Причины - снижение операционной рентабельности с 17.1 до 8.3% и увеличение нетто фин расхода (0.5 → 1.6 млрд). И стоит отметить, что прибыль в 2025 году поддержали положительные курсовые разницы на +17 млрд (в 2024 было -5.1 млрд). С корректировкой на них прибыль до налогообложения была бы на 56.9% г/г (46 → 19.8 млрд).

В отчетном году компания смогла получить положительный FCF за счет более быстрой динамики OCF (+115.7% г/г, 54.5 → 117.5 млрд) в сравнении с кап. затратами (+40.2% г/г, 80.4 → 112.8 млрд). Здесь, правда, есть нюанс, что такой рост OCF получен не на фоне улучшения операционных результатов, а за счет снижения дебиторки и увеличения кредиторки.
Долговая нагрузка заметно выросла по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.

В 2025 году ожидалось, что запуск ЭП-600 поддержит результаты НКНХ, но не вышло. Итоги 2026 года тоже под вопросом, так как пока нет предпосылок для увеличения цен на продукцию. Шинный рынок в России продолжает снижаться. Производство шин в 2025 снизилось относительно 2024 года. А за первые 2 месяца 2026 объем производства упал еще на 16.9% г/г. В конце 2025 года сообщалась о планах оптимизировать от 330 до 400 сотрудников. Причины - глобальное перепроизводство в нефтехимии и падение спроса.

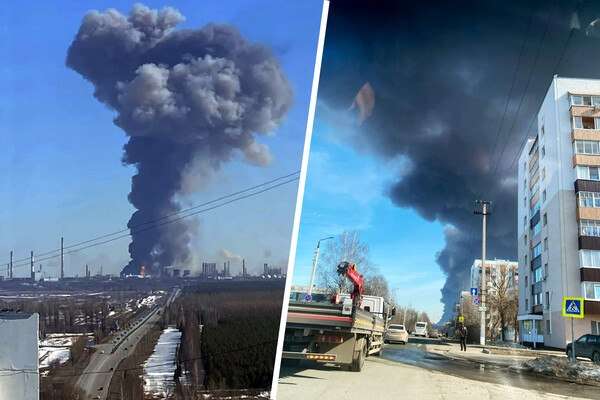
Также проявились инфраструктурные риски. В конце марта на заводе компании возник пожар, в результате которого пострадали сотрудники и было остановлено производство линейки синтетических каучуков. Остановленные мощности оценивают в 6% от общей годовой производственной мощности НКНХ по всем видам продукции. Судя по найденной информации, производство на данный момент возобновлено только частично.
Еще недавно была новость об атаке БПЛА предприятий в Нижнекамске. Но в этот раз, похоже, обошлось без серьезных повреждений. Тем не менее, могут быть повторные атаки заводов компании.

В общем, сейчас не самое лучшее время для инвестирования в компанию. На этом фоне я продал свою позицию по НКНХ. При этом продолжу следить за ее результатами.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Нижнекамскнефтехим. Отчет за 2025 по МСФО

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.

Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.

Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.

Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.

Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.

Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.

На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.

Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.

В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.

• Лидеры: Эн+
#ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).

• Аутсайдеры: ПИК
#PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).

19.06.2026 - пятница

•
#ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
•
#ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
•
#NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
•
#MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
•
#VSEH ВИ.ру. Последний день с дивидендом 4 руб.
•
#CNRU Циан. Последний день с дивидендом 53 руб.
•
#ABIO Артген. Последний день с дивидендом 1,2 руб.
•
#PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).

• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

НКНХ и Казаньоргсинтез - пока выиграл только CAPEX

С нефтехимией за последний год история вышла неоднозначная. Потенциальные бенефиты от конфликта США с Ираном, разговоры про дефицит мощностей и импортозамещение должны были дать приток денег. Но по факту рынок получил совсем другую картину: слабые результаты, сжатие маржи, а НКНХ сверху еще и словил тяжелую аварию весной 2026 года. Давайте во всем разбираться подробнее.

🏭 Нижнекамскнефтехим $NKNC
Выручка за полный 2025 год снизилась на 5,5% до 254,8 млрд рублей. EBITDA просела еще сильнее - до 51,3 млрд рублей против 71,3 млрд, а рентабельность по EBITDA упала с 26,4% до 20,2%. Чистая прибыль в итоге похудела на 12% до 27,1 млрд рублей. Одновременно с ростом операционного денежного потока, взлетел и CAPEX до 112,8 ярдов. То есть почти весь операционный кэш компания тут же потратила на инвестиции.

Давайте пробежимся еще по сегментам: выручка по эластомерам снизились сна 4,2%, пластики и продукты органического синтеза потеряли 24,2%, МТБЭ и топливные компоненты тоже просели. Выручку частично поддержали строительные услуги, которые выросли почти в два раза до 17,2 млрд рублей.

Теперь самое неприятное - авария на НКНХ. 31 марта на заводе синтетических каучуков НКНХ в ходе ремонтных работ произошла утечка нефраса, затем взрыв и пожар. Авария затронула линию производства неодимового СКД, а остановленные мощности оцениваются в 6% от общей годовой производственной мощности НКНХ по всем видам продукции, или 180 тыс. тонн. Так что поддержки в начале текущего года тоже ждать не стоит.

🏭 Казаньоргсинтез $KZOS
Выручка снизилась на 4,8% до 99,9 млрд рублей. EBITDA составила 23,5 млрд рублей против 25,8 млрд, рентабельность по EBITDA сократилась до 23,5% с 24,6%, а чистая прибыль упала на 31,1% до 7,3 млрд рублей. У компаний картина похожая, просто масштаб у КОС поменьше. CAPEX составил 41,0 млрд рублей против 21,9 млрд годом ранее. Благодаря такой инвестпрограмме компания постепенно превращается в историю с заметным долгом.

По структуре выручки у КОС видна та же неприятная динамика: полиолефины снизились на 3,3%, пластики и продукты органического синтеза упали на 15,3%. Спад мировой экономики и цен на продукцию дает о себе знать.

🇮🇷 Конфликт США с Ираном теоретически мог бы поддержать цены на нефть и часть сырьевой цепочки, но у НКНХ и КОС результаты завязаны и на внутренний рынок. Спрос на синтетические каучуки в России оставался низким, а шинный рынок в 2025 году продолжил падение: выпуск легковых шин снизился на 20,7%, грузовых - на 24%, а в январе - феврале 2026 года производство шин и покрышек было еще на 16,9% ниже, чем годом ранее.

Получается, что один нефтехимик перегружен стройкой и пострадал от аварии, а второй просто показывает слабые результаты без драйверов к росту. Можно конечно прикрутить к разбору супер мега проект ЭП-600, но едва ли это изменит выводы. Учитывая крепкий рубль и отсутствие роста цен на продукцию компаний, апсайд тут сложно будет найти, как и идею в акциях.

❗️Не является инвестиционной рекомендацией

♥️ Если моя статья оказалась полезной, обязательно прожмите ей лайк. Это мотивирует меня и дальше публиковать для вас аналитику.

НКНХ и Казаньоргсинтез - пока выиграл только CAPEX

Отсутствие поводов для роста обернулось распродажами на рынке

Негативный тренд на российском рынке набирает обороты. В числе основных аутсайдеров — нефтегазовый сектор, где потенциал роста исчерпан на фоне недавних атак на объекты в Усть-Луге и Приморске.

Российский рынок акций завершил март в минусе на фоне геополитики и бюджетных рисков. Во вторник инвесторы на протяжении торговой сессии в основном занимали выжидательную позицию, но при этом склонялись к продажам. Индекс Мосбиржи снизился на 0,83% (до 2777,36), РТС — на 0,78% (до 1076,83).

По технике пока картина больше шортовая. С точки зрения уровней, индекс МосБиржи удерживает отметку 2775, что пока позволяет говорить о сохранении равновесия. Однако потеря этого уровня может спровоцировать ускоренное движение в сторону 2720–2700. Новостной фон пока не дает повода для оптимизма, но все может быстро меняется.

📍 В Кремле не увидели конкретных предложений от Киева по пасхальному перемирию: Как отметил Дмитрий Песков, призывы Владимира Зеленского к временной паузе связаны с неблагоприятной для Украины обстановкой на фронте, где российские войска продолжают планомерное продвижение.

Кроме того, официальный представитель Кремля заявил, что Москва предпримет ответные действия, если подтвердится использование воздушного пространства стран Евросоюза для атак беспилотников на российскую территорию.

Дополнительным фактором давления стали публикации в издании «Эксперт»: согласно им, российские власти прорабатывают концепцию налога на сверхприбыль (windfall tax) для производителей драгоценных и цветных металлов. Мировые цены на эту продукцию значительно выросли в последние годы, что и побудило вернуться к идее изъятия части сверхдоходов.

📍 Такого откровенного торга в геополитике давно не звучало. Трамп прямо говорит европейцам: не можете получить топливо из-за ситуации в Ормузском проливе — покупайте у нас. Не хотите покупать? Тогда «наберитесь мужества и просто захватите его». И главный посыл: США больше не будут работать «бесплатным прикрытием» для тех, кто, по их мнению, отвернулся в момент операции против Ирана.

Не правда ли, отличная стратегия? Сначала американский СПГ занял освободившуюся нишу в Европе. Теперь настала очередь нефти. А информация о том, что Трамп готов завершить кампанию, даже не открывая пролив, раскрывает конечную цель: оставить регион в состоянии хаоса, а союзников — перед выбором без альтернатив. Платой за этот выбор станет многолетняя зависимость Европы и Азии от поставок из США — от топлива до гелия.

📍 Из корпоративных новостей:

Самолет
#SMLT РСБУ 2025 год: Выручка ₽15,05 млрд (+59,6% г/г), Чистая прибыль ₽1,58 млрд (рост в 6,1 раза г/г)

НМТП
#NMTP МСФО 2025 год: Выручка ₽76,52 млрд (+7,5% г/г), Чистая прибыль ₽40,36 млрд (+6,2% г/г)

Инарктика
#AQUA МСФО 2025 год: Выручка ₽24,64 млрд (-21,9% г/г), Убыток ₽2,23 млрд против прибыли ₽7,76 млрд годом ранее.

Сургутнефтегаз
#SNGS убыток по РСБУ за 2025 год составил 251,2 млрд руб против прибыли 923,27 млрд руб годом ранее.

Мосбиржа #MOEX Наблюдательный совет подтвердил рекомендацию по дивидендам за 2025 год — ₽19,57 на акцию. Дивдоходность в 11,6%.

ВИ.ру
#VSEH МСФО 2025 год: Чистая прибыль повысилась в 5х раз с 0,7 млрд руб. до 3,4 млрд руб. г/г, EBITDA (IFRS 16) увеличилась на 37% — до 17,6 млрд руб.

ДВМП
#FESH Минфин США исключил из санкционного списка несколько контейнеровозов под российским флагом.

Россети
#FEES МСФО 2025 г: Выручка ₽1 834,0 трлн (+21,8% г/г), Чистая прибыль ₽203,4 млрд (после убытка ₽116,9 млрд в 2024г.)

• Лидеры: ФСК Россети
#FEES (+5,2%), ВТБ #VTBR (+2,9%), ДВМП #FESH (+1,9%), Совкомфлот #FLOT (+1,8%).

• Аутсайдеры: Инарктика
#AQUA (-5,2%), НКНХ #NKNC (-3,3%), РуссНефть #RNFT (-2,4%), Новатэк #NVTK (-2,3%).

01.04.2026 - среда

•
#NVTK Новатэк собрание акционеров по финальным дивидендам за 2025 год в (рекомендация — 47,23 руб./акцию)

• Данные по недельной инфляции.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Отсутствие поводов для роста обернулось распродажами на рынке

Дивиденды вопреки всему: стоит ли верить в долгосрочную игру НКНХ ⁉️

💭 Объясняем, почему сейчас компания проходит «фазу терпения», но закладывает фундамент для будущего роста.


💰 Финансовая часть (1п 2025)

📊 Компания продемонстрировала значительный рост финансовых показателей. Чистая прибыль составила 26,48 млрд рублей, увеличившись на 34,6% по сравнению с аналогичным периодом предыдущего года. Выручка достигла 136,7 млрд рублей, что на 13,2% больше прошлогоднего показателя. Наиболее заметный прирост зафиксирован в сегменте эластомеров (+29%), доходившем до 40,9 млрд рублей, а также полуфабрикатов и прочей продукции нефтехимии (+17,4%, до 24,2 млрд рублей). Продажи полиолефинов выросли на 6,9% (до 18,2 млрд рублей).

↘️ Однако некоторые направления показали снижение: объем реализации пластиков и продуктов органического синтеза сократился на 6,1% (до 31,7 млрд рублей); реализация метил-трет-бутилового эфира (МТБЭ) и топливных компонентов уменьшилась на 12,4% (до 7,5 млрд рублей); объемы сбыта сжиженного углеводородного газа упали на 0,8% (до 2,3 млрд рублей).

👌 Компания завершила реализацию некоторых крупных инвестиционных проектов: ввод в эксплуатацию новой установки этилена мощностью 600 тысяч тонн в год и создание производств, включая установку этилбензола, стирола, полистирола, премиального металлоценового полиэтилена и гексена. Общий объем инвестиций превысил 380 млрд рублей.


💸 Дивиденды / 🫰 Оценка

💪 Несмотря на неблагоприятные внешние условия и активную фазу капитальных вложений, компания стабильно выплачивает дивиденды своим акционерам. Многие российские лидеры рынка в схожей ситуации демонстрируют гораздо меньшую заботу о правах миноритариев, отказываясь от любых выплат. Однако, после завершения периода интенсивных инвестиций, начиная с 2028 года, ожидается значительный рост финансовых результатов, увеличение чистой прибыли и существенный прирост свободного денежного потока (FCF), что вновь откроет возможность выплаты щедрых дивидендов.

⏫ Рыночная стоимость компании не выглядит завышенной. Перспективы развития бизнеса и снижение ключевой ставки в ближайшие два-три года создают потенциал для существенного увеличения стоимости акций.


📌 Итог

😎 Несмотря на некоторое сокращение рентабельности, компания демонстрирует устойчивый финансовый рост и развитие производственных мощностей. Несмотря на предстоящий длительный период повышенных капитальных вложений и относительно скромных дивидендных выплат на протяжении последующих трех лет, эти меры являются необходимыми инвестициями в будущее развитие компании. Важно подчеркнуть, что НКНХ сохраняет выплату дивидендов, что само по себе является положительной тенденцией. Еще большее удовлетворение вызывает тот факт, что программа расширения производственных мощностей успешно продвигается вперед.

🎯 ИнвестВзгляд: Экономическая обстановка и необходимость долгосрочного финансирования серьезных проектов будут давить на котировки, особенно в краткосрочной перспективе — ведь формально ухудшают финансовое положение.

📊 Фундаментальный анализ: 🟰 Держать - фундаментальные основы для долгосрочного роста заложены, но сейчас компания находится в фазе крупных инвестиций.

💣 Риски: ☁️ Умеренные - зависимость от рыночной конъюнктуры и влияние санкций не дают компании свободно дышать, иначе уровень рисков можно было бы поставить на "Низкие".

💯 Ответ на поставленный вопрос: Компания продолжает демонстрировать уверенный рост ключевых финансовых показателей, а реализация масштабных проектов создаст базу для значительного улучшения финансового положения.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$NKNC $NKNCP
#NKNC #NKNCP #НКНХ #Нефтехимия #Инвестиции #Акции #Дивиденды

Дивиденды вопреки всему: стоит ли верить в долгосрочную игру НКНХ ⁉️

Нижнекамскнефтехим. Отчет за 1 пол 2025 по МСФО

Тикер: #NKNC, #NKNCP.
Текущая цена: 85.9 (АО), 70.3 (АП)
Капитализация: 153.8 млрд.
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (на основе данных за последние 12 месяцев):

P\E - 4.1
P\BV - 0.43
P\S - 0.54
ROE - 10.6%
ND\EBITDA - 2.36
EV\EBITDA - 4.5
Активы\Обязательства - 2.18

Что нравится:

✔️ рост выручки на 13.2% г/г (120.8 -> 136.7 млрд);
✔️ чистый финансовый доход увеличился на 84.5% г/г (284 -> 524 млн);
✔️ положительный свободный денежный поток +3.6 млрд против отрицательного -1.1 млрд в 1 пол 2024;
✔️ снижение чистого долга на 4.3% п/п (176.6 -> 169 млрд). ND/EBITDA за полгода уменьшился с 2.48 до 2.36;
✔️ дебиторская задолженность снизилась на 9.9% п/п (62.1 -> 56 млрд);
✔️ чистая прибыль выросла на 34.6% г/г (19.7 -> 26.5 млрд). Основная причина - рост дохода по курсовым разницам в 2.2 раза (6.8 -> 15.4 млрд).

Что не нравится:

✔️ снижение отношение активов к обязательствам с 2023 года. За отчетные полгода снижение с 2.23 до 2.18. Хотя соотношение все равно еще вполне комфортное.

Дивиденды:

Дивидендная политика компании предусматривает выплаты в 15% чистой прибыли по МСФО и скорректированной на: сумму положительных и/или отрицательных курсовых разниц, сумму исключительных неденежных доходов и расходов, сумму разовых (нерегулярных) доходов и расходов. Выплачивается одинаковая сумма на оба типа акций.

В соответствии с сайтом Доход прогнозный размер дивиденда за 2025 год равен 5.28 руб. на акцию (ДД 6.1% АО, 7.5% АП от текущей цены)

Мой итог:

Хорошее полугодие для компании. Единственный момент, не стоит обольщаться столь высокому росту прибыли, так как она не операционная, а бумажная на фоне роста доход от курсовых разниц. Если оба скорректировать на этот доход, то получится +18.2% г/г (17.2 -> 20.3 млрд), что также вполне хорошо. Неприятно, что операционная рентабельность за полгода снизилась с 19.7 до 14.4%, но рост выручки позволил нивелировать это влияние на прибыль.

В увеличение выручки основной вклад внесли продажи эластомеров (+29%, 31.7 -> 40.9 млрд) и полуфабрикатов (+17.4%, 20.6 -> 24.2%), тогда как снижение продаж отмечено по пластику и продуктам органического синтеза (-6.1%, 33.8 -> 31.7 млрд).

Но все-таки в большей степени для НКНХ больший интерес представляет 2 полугодие 2025 года, так как в нем уже должен отразиться эффект от полноценного запуска нефтехимического комплекс ЭП-600. Его строительство было завершено в декабре 2024 года. Пока еще идут пуско-наладочные работы, а выход на полную мощность ожидается не позднее октября. Данный комплекс позволит удвоить мощности по производству этилена (который является основным сырьем для большей части продукции) и его производных, что в свою очередь увеличит объемы и маржинальность производимой продукции. По примерным расчетам P\E 2025 года будет равен примерно 3.4, что уже выглядит достаточно интересно. Не говоря уже про следующий год, в котором ЭП-600 будет работать уже не 3, а 12 месяцев.

Акции компании держу в портфеле с долей 3.87% (при лимите в 4%). Постараюсь добрать до лимита по максимально низкой цене. Расчетная справедливая цена - 123.5 (АО), 100.7 (АП)

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

Нижнекамскнефтехим. Отчет за 1 пол 2025 по МСФО

Стоит ли вкладываться в Нижнекамскнефтехим сейчас ⁉️

💭 Разберем, что скрывается за цифрами и какие перспективы открываются перед инвесторами...


💰 Финансовая часть (1п 2025)

📊 Компания продемонстрировала значительный рост финансовых показателей. Чистая прибыль составила 26,48 млрд рублей, увеличившись на 34,6% по сравнению с аналогичным периодом предыдущего года. Выручка предприятия достигла 136,7 млрд рублей, что на 13,2% больше прошлогоднего показателя. Наиболее заметный прирост зафиксирован в сегменте эластомеров (+29%), доходившем до 40,9 млрд рублей, а также полуфабрикатов и прочей продукции нефтехимии (+17,4%, до 24,2 млрд рублей). Продажи полиолефинов выросли на 6,9% (до 18,2 млрд рублей).

↘️ Однако некоторые направления показали снижение: объем реализации пластиков и продуктов органического синтеза сократился на 6,1% (до 31,7 млрд рублей); реализация метил-трет-бутилового эфира (МТБЭ) и топливных компонентов уменьшилась на 12,4% (до 7,5 млрд рублей); объемы сбыта сжиженного углеводородного газа упали на 0,8% (до 2,3 млрд рублей).

🔀 Операционная прибыль увеличилась на 16,4% (до 19,7 млрд рублей), доходы от курсовых разниц выросли почти втрое (до 15,4 млрд рублей), что способствовало росту прибыли до налогообложения на 48,6% (до 35,7 млрд рублей). Несмотря на общий позитивный тренд, показатель EBITDA показал лишь незначительный рост (+1,3%) до 31,6 млрд рублей, при этом рентабельность по этому показателю снизилась до 23,1%.

👌 Компания завершила реализацию некоторых крупных инвестиционных проектов: ввод в эксплуатацию новой установки этилена мощностью 600 тысяч тонн в год и создание производств, включая установку этилбензола, стирола, полистирола, премиального металлоценового полиэтилена и гексена. Общий объем инвестиций превысил 380 млрд рублей.


💸 Дивиденды / 🫰 Оценка

💪 Несмотря на неблагоприятные внешние условия и активную фазу капитальных вложений, компания стабильно выплачивает дивиденды своим акционерам. Многие российские лидеры рынка в схожей ситуации демонстрируют гораздо меньшую заботу о правах миноритариев, отказываясь от любых выплат. Однако, после завершения периода интенсивных инвестиций, начиная с 2028 года, ожидается значительный рост финансовых результатов, увеличение чистой прибыли и существенный прирост свободного денежного потока (FCF), что вновь откроет возможность выплаты щедрых дивидендов.

⏫ Рыночная стоимость компании не выглядит завышенной. Перспективы развития бизнеса и снижение ключевой ставки в ближайшие два-три года создают потенциал для существенного увеличения стоимости акций.


📌 Итог

😎 Несмотря на некоторое сокращение рентабельности, компания демонстрирует устойчивый финансовый рост и развитие производственных мощностей. Несмотря на предстоящий длительный период повышенных капитальных вложений и относительно скромных дивидендных выплат на протяжении последующих трех лет, эти меры являются необходимыми инвестициями в будущее развитие компании. Важно подчеркнуть, что НКНХ сохраняет выплату дивидендов, что само по себе является положительной тенденцией. Еще большее удовлетворение вызывает тот факт, что программа расширения производственных мощностей успешно продвигается вперед.

🎯 ИнвестВзгляд: Экономическая обстановка и необходимость долгосрочного финансирования серьезных проектов будут давить на котировки, особенно в краткосрочной перспективе — ведь формально ухудшают финансовое положение.

📊 Фундаментальный анализ: 🟰 Держать - фундаментальные основы для долгосрочного роста заложены, но сейчас компания находится в фазе крупных инвестиций.

💣 Риски: ☁️ Умеренные - зависимость от рыночной конъюнктуры и влияние санкций не дают компании свободно дышать, иначе уровень рисков можно было бы поставить на "Низкие".

💯 Ответ на поставленный вопрос: Вкладывать в НКНХ сейчас целесообразно для тех, кто ориентируется на долгосрочную перспективу. Краткосрочные инвестиции сопряжены с давлением на котировки.


💪 Пусть ваши инвестиции приносят результат!


$NKNC $NKNCP
#NKNC #NKNCP #НКНХ #Нижнекамскнефтехим #Нефтехимия #Инвестиции #Анализ #Акции #Стратегия #Дивиденды #Капиталовложения

Стоит ли вкладываться в Нижнекамскнефтехим сейчас ⁉️

​🪙 Удобрения и химия. Отчеты за 1 кв.

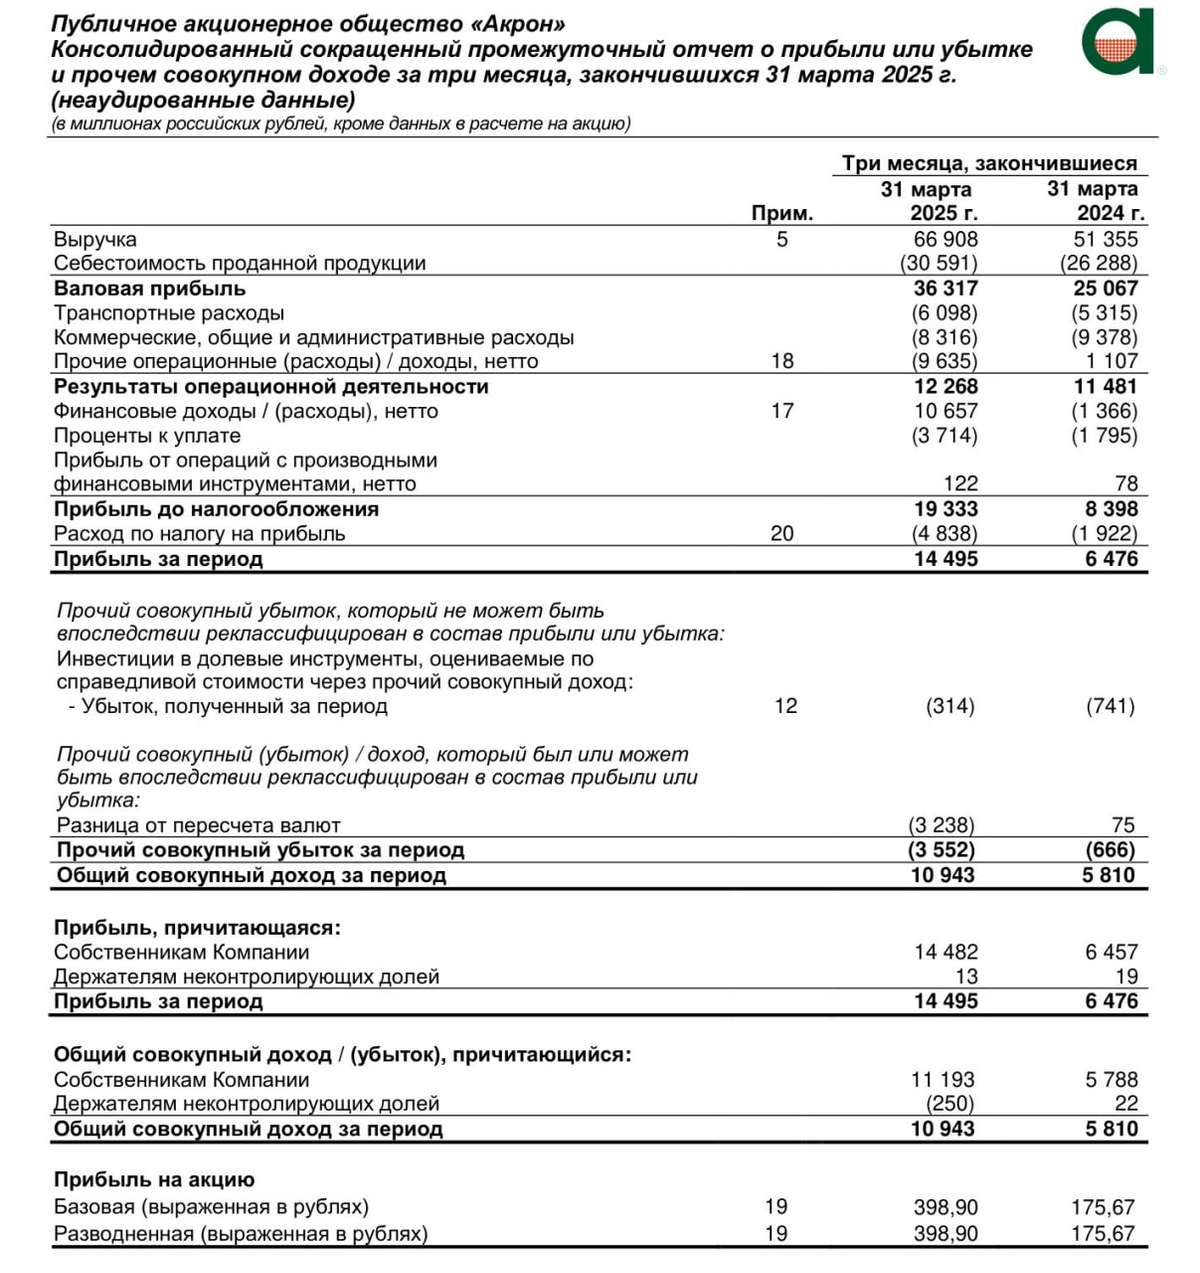
🪙Акрон. Отчет МСФО за 1 кв 2025.
- Прибыль на акцию выросла более, чем в 2 раза.
- Выручка тоже выросла, но скромнее. +30,3%, до ₽66,9 млрд
— EBITDA увеличилась на 92%, до₽ 26,34 млрд
— Рентабельность по EBITDA достигла 39% против 27% годом ранее.
— Чистая прибыль увеличилась в 2,24 раза, до ₽14,5 млрд.
— Чистый долг сократился на 5%, до ₽98,61 млрд
— Чистый долг/EBITDA составил 1,34х против 1,7х ранее.
Прибыль выросла, выручка тоже, долг сокращается. 👍

🪙 Если смотреть на Фосагро МСФО 1кв 2025г, то тут тоже всё очень даже хорошо. 👍
Выручка выросла на 33,6% г/г до 159,4 млрд руб
Чистая прибыль скорр. 36,72 млрд руб (+70,9% г/г).
Чистая прибыль +154%.
Свободный денежный поток вырос в 19 раз.
А чистый долг сократился с 325 до 262 млрд.
Тоже всё отлично.

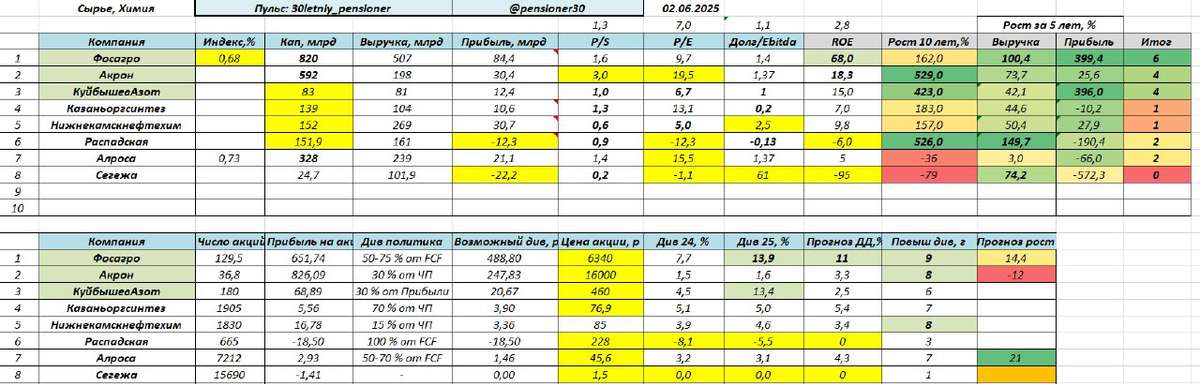
🪙 Предприятия СИБУРа в Татарстане — НКНХ и КОС — показали рост выручки в 1 квартале 2025 года на 32% и 35% соответственно, достигнув 71,9 и 31,2 млрд рублей.
Прибыль от продаж тоже прибавила: +19,6% у НКНХ и +78,6% у КОС. Компании продолжают активные инвестиции, но при этом сохраняют дивидендные выплаты, несмотря на непростой фон по рынку.

Похоже что "химики" и производители удобрений чувствуют себя очень неплохо.
Думаю, что стоит присмотреться.

$PHOR $AKRN $NKNC $NKNCP
$KZOS $KZOSP
#отчет #новости #30letniy_pensioner
#что_купить #удобрения #химия

💡Российские банки, особенно системно значимые, в 2025 г. будут вынуждены сосредоточиться не на наращивании кредитного портфеля, а на обеспечении достаточности собственного капитала, чтобы довести норматив Н1.0 до 10%, что замедлит кредитование – Ъ

Про Н1.0 и то у кого он больше писал здесь:

💡Объем" target="_blank">https://www.tbank.ru/invest/social/profile/30letniy_pensioner/f906bb27-ece3-464f-a94b-2e91df42f017?utm_source=share&author=profile

💡Объем
размещений облигаций в апреле достиг ₽927 млрд, что на 82,9% больше г/г. При этом эмитенты адаптируются к условиям жесткой ДКП, отдавая предпочтение коротким выпускам с фиксированной ставкой – Ъ.

💡Причиной задержки поставок турбин для энергоблока Интер РАО стал сбой в обеспечении крупногабаритными заготовками литья из-за возросшего спроса на продукцию – представитель Силовые машины – ТАСС $IRAO

💡Headhunter отчет за I кв 2025 года: Выручка выросла на 11,7% г/г EBITDA ₽4,93 млрд (–1,9% г/г) Скорр. чистая прибыль ₽4,36 млрд (–13% г/г). $HEAD

💡Сегодня 16.05 ожидаются следующие события:

Россети Ленэнерго: отчёт РСБУ за 1Q 2025 года
Мать и Дитя (MD): MDMG: последний день с дивидендом 22 руб
Henderson : ВОСА по дивидендам за 1кв 2025 года в размере 20 руб/акция
Совкомбанк: Отчет МСФО 1 квартал 2025
HeadHunter (Хэдхантер): Отчет МСФО 1 кв 2025 г. Уже 👍
Банк Санкт-Петербург: Финансовые результаты за 1 квартал 2025 года по МСФО
Т-Технологии | Тинькофф | ТКС: T: закрытие реестра по дивидендам 32 руб
Уралсиб: СД по дивидендам за 2024 год
Ламбумиз: Вебинар Ламбумиз: прошедшее IPO, итоги года и новые направления развития
НКНХ: СД решит по дивидендам за 2024 год
МТС Банк: СД решит вопрос по дивидендам за 2024 год

Хорошего дня. 👍

#новости