Поиск

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

Тикер: #NKNC, #NKNCP
Текущая цена: 46.75 (АО), 35.62 (АП)
Капитализация: 83.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (LTM):

P/E - 37.01
P/BV - 0.22
P/S - 0.34
ROE - 0.6%
ND/EBITDA - 3.73
EV/EBITDA - 5.41
Акт/Обяз - 2.03

Что нравится:

✔️FCF вырос на 59.6% г/г (3.6 → 5.8 млрд);
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️снижение выручки на 6.1% г/г (136.7 → 128.4 млрд);
✔️чистый долг вырос на 0.4% п/п (184.1 → 184.9 млрд). ND/EBITDA ухудшился с 3.59 до 3.73;
✔️нетто фин расход увеличился в 2.7 раза п/п (2.2 → 5.8 млрд);
✔️чистая прибыль снизилась на 93.8% г/г (26.5 → 1.6 млрд);
✔️деб. задолженность вырос на 32.3% п/п (39.8 → 52.7 млрд);
✔️кред. задолженность выросла на 33.4% п/п (76.1 → 101.5 млрд).

Дивиденды:

Выплата одинаковой суммы на оба типа акций в 15% чистой прибыли по МСФО и скор. на курсовые разниц, сумму неденежных и разовых доходов и расходов.

По данным сайта Доход дивиденд за 2026 год прогнозируется в размере 1.94 руб (ДД 4.15% АО, 5.45% АП от текущей цены)

Мой итог:

Выручка по сегментам (г/г в млрд):
- эластомеры -26.7% (40.9 → 30);
- полуфабрикаты +20.8% (24.2 → 29.3);
- пластики и продукты органического синтеза -9.1% (31.7 → 28.8);
- полиолефины +2.2% (18.2 → 18.6);
- МТБЭ и топливные компоненты +14.9% (7.5 → 8.6);
- оказание строительных услуг -33.7% (8.8 → 5.9);
- СУГ +50% (2.3 → 3.4);
- прочее +23.9% (3.1 → 3.8).

Видно, что по двум из трех основных сегментов снижение. Основной причиной называется удар по рынку синтетических каучуков (эластомеры), который сильно завязан на шинной промышленности. За 1 полугодие 2026 выпуск СК в РФ сократился почти на 8% г/г, а производство автомобильных шин и покрышек упало более чем на 10%. Огромное давление оказывает экспансия Китая, который за 1 полугодие поставил различных шин в 1.6 раза больше г/г. Сильный рубль точно не в пользу компании.

Чистая прибыль просто обвалилась. Причины - снижение операционной рентабельности с 14.4 до 3.1% и наличие нетто фин расхода (-5.8 млрд vs +0.5 млрд в 1 пол 2025). Здесь стоит отметить, что в отчетном периоде значительно меньше дохода по курсовым разницам (4.2 млрд vs 15.4 млрд). Если смотреть отдельно по кварталам, то в 1 получили убыток в 5.6 млрд, тогда как в 2 - прибыль 7.1 млрд.

FCF вырос за счет более сильного снижения кап. затрат (-34.5% г/г, 49.2 → 32.3 млрд) в сравнении с OCF (-28% г/г, 52.8 → 38.1 млрд). Интересно, что OCF снизился даже несмотря на сильный рост кредиторки.
Долговая нагрузка продолжила рост по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.

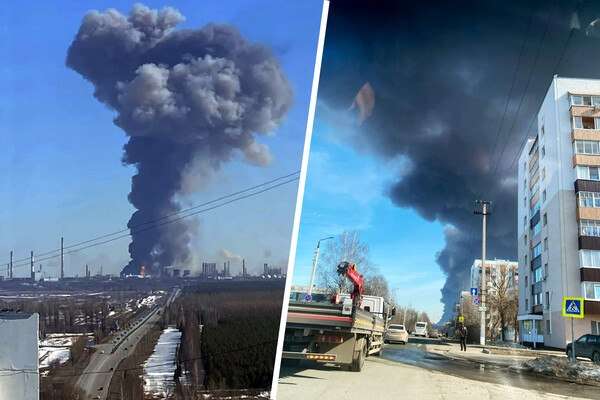
Инфраструктурные риски продолжают быть актуальными для НКНХ. После мартовского пожара, в результате которого по оценкам экспертов "выпало" 6% от общей общей годовой производственной мощности, летом случилось еще пару инцидентов. В июле еще один пожар (судя по всему с меньшими последствиями), в августе атака БПЛА, нарушившая работу промышленного кластера.

Ожидается, что одним из драйверов улучшения результатов НКНХ может стать вывод на полную проектную мощность комплекса ЭП-600, но пока на результаты компании продолжают давить слабая ценовая конъюнктура и снижение деловой активности в отраслях, потребляющих продукцию НКНХ. При этом во 2 квартале из-за отложенного эффекта наметился рост цен на нефтехимическую продукцию. А в 3 квартале рубль уже заметно слабее относительно 1 полугодия.

По примерным расчетам за 2026 год НКНХ сможет заработать прибыль в районе 15.4 млрд, что дает P/E 2026 = 5.39 и дивиденд около 1.68 руб при 20% пэйауте (ДД 3.6% АО и 4.73% АП от текущих цен). Близко к справедливой оценке, но вот форвардная оценка на 2027 уже выглядит интересно, если компания сможет провести следующий год на уровне хотя бы 2 квартала 2026. Вопрос веры в это, но более верным вариантом пока смотрится наблюдение со стороны за динамикой результатов компании.

Акций НКНХ нет в портфеле. Прогнозная справедливая стоимость - 54.3 руб (АО), 42.2 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

*️⃣ ИнвестВзгляд: Нижнекамскнефтехим.

paywall
Пост станет доступен после оплаты

Нижнекамскнефтехим. Отчет за 2025 по МСФО

Тикер: #NKNC, #NKNCP
Текущая цена: 56.8 (АО), 43.12 (АП)
Капитализация: 103.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (LTM):

P/E - 3.73
P/BV - 0.27
P/S - 0.4
ROE - 7.1%
ND/EBITDA - 3.59
EV/EBITDA - 5.55
Акт./Обяз. - 2.07

Что нравится:

✔️FCF +4.7 млрд против -26 млрд в 2024;
✔️дебиторская задолженность снизилась на 46.8% п/п (56 → 39.8 млрд);
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️снижение выручки на 5.6% г/г (269.7 → 254.8 млрд);
✔️чистый долг вырос на 8.9% п/п (169 → 187.1 млрд). ND/EBITDA ухудшился с 2.36 до 3.59;
✔️нетто фин расход -2.2 млрд против дохода +0.5 млрд в 1 пол 2025;
✔️чистая прибыль снизилась на 11.9% г/г (30.8 → 27.1 млрд);
✔️кредиторская задолженность выросла на 61.3% п/п (47.2 → 76.1 млрд).

Дивиденды:

Выплата в 15% чистой прибыли по МСФО и скорректированной на курсовые разниц, сумму неденежных и разовых доходов и расходов. Выплачивается одинаковая сумма на оба типа акций.

СД рекомендовал дивиденды за 2025 год в размере 0.83 руб (ДД 1.46% АО, 1.92% АП от текущей цены)

Мой итог:

В последнем отчете эмитента компания изменила структуру предоставления операционных показателей (г/г в тыс т):
- переработка нафты +41.3% (1559 → 2203);
- переработка газового сырья +8.2% (1055 → 1141);
- продажи каучуков +7.2% (540 → 579);
- продажа пластиков -9.6% (302 → 273);
- продажа органического синтеза +5.4% (569 → 600);
- продажа полиолефинов +10.8% (344 → 381);
- продажа олефинов +141.4% (174 → 420).

Сопоставить с прошлыми данными сложно, так как в прошлых были объемы производства, которые здесь не указаны.

Откровенно говоря, смена предоставления информации смущает, особенно с учетом того, что выручка просела во 2 полугодии (-13.7% п/п, 136.7 → 118 млрд). Предыдущие 2 года вторая часть года по выручке была сильнее первой, но в этот раз плохая ценовая конъюктура сыграла свою негативную роль.

Чистая прибыль снизилась сильнее выручки. Причины - снижение операционной рентабельности с 17.1 до 8.3% и увеличение нетто фин расхода (0.5 → 1.6 млрд). И стоит отметить, что прибыль в 2025 году поддержали положительные курсовые разницы на +17 млрд (в 2024 было -5.1 млрд). С корректировкой на них прибыль до налогообложения была бы на 56.9% г/г (46 → 19.8 млрд).

В отчетном году компания смогла получить положительный FCF за счет более быстрой динамики OCF (+115.7% г/г, 54.5 → 117.5 млрд) в сравнении с кап. затратами (+40.2% г/г, 80.4 → 112.8 млрд). Здесь, правда, есть нюанс, что такой рост OCF получен не на фоне улучшения операционных результатов, а за счет снижения дебиторки и увеличения кредиторки.
Долговая нагрузка заметно выросла по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.

В 2025 году ожидалось, что запуск ЭП-600 поддержит результаты НКНХ, но не вышло. Итоги 2026 года тоже под вопросом, так как пока нет предпосылок для увеличения цен на продукцию. Шинный рынок в России продолжает снижаться. Производство шин в 2025 снизилось относительно 2024 года. А за первые 2 месяца 2026 объем производства упал еще на 16.9% г/г. В конце 2025 года сообщалась о планах оптимизировать от 330 до 400 сотрудников. Причины - глобальное перепроизводство в нефтехимии и падение спроса.

Также проявились инфраструктурные риски. В конце марта на заводе компании возник пожар, в результате которого пострадали сотрудники и было остановлено производство линейки синтетических каучуков. Остановленные мощности оценивают в 6% от общей годовой производственной мощности НКНХ по всем видам продукции. Судя по найденной информации, производство на данный момент возобновлено только частично.
Еще недавно была новость об атаке БПЛА предприятий в Нижнекамске. Но в этот раз, похоже, обошлось без серьезных повреждений. Тем не менее, могут быть повторные атаки заводов компании.

В общем, сейчас не самое лучшее время для инвестирования в компанию. На этом фоне я продал свою позицию по НКНХ. При этом продолжу следить за ее результатами.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Нижнекамскнефтехим. Отчет за 2025 по МСФО

Рынок устоял выше 2500: сможет ли он развернуться на фоне предстоящих событий?

Несмотря на то что индекс Московской биржи просел за прошедшую неделю на 1,78% и продолжает показывать отрицательную динамику уже четырнадцатую неделю кряду, возможности для отскока все еще сохраняются. Ключевая зацепка за оптимизм заключается в том, что индекс ни разу не закрылся ниже отметки 2500, несмотря на давление со стороны геополитики, дешевеющей нефти и крепкого рубля.

Теперь от него требуется преодолеть вершины чуть выше 2530 пунктов — только после такого закрепления можно будет говорить об ускорении роста, и в этом случае ближайшими целями станут 2557 и 2600 пунктов.

На предстоящей неделе настроения на рынках будут задавать два главных сюжета: Первый — возможное заключение мирного договора между США и Ираном, которое сулит разблокировку Ормузского пролива. Второй — пятничное заседание Банка России по ключевой ставке.

Нефтяные цены уже отреагировали на новости о потенциальном мире снижением до 85–86 долларов за баррель. Однако в случае реального заключения сделки падение может продолжиться — вплоть до 80 долларов и даже ниже. Это способно негативно сказаться на российском фондовом рынке и рубле уже на открытии торгов. При более низких ценах на «черное золото» национальная валюта вполне может ослабнуть до 75 рублей за доллар.

Поздно ночью Трамп анонсировал мир с Ираном, открытие Ормузского пролива и снятие блокады с иранских портов. Подписание соглашения намечено на 19 июня в Швейцарии при посредничестве Пакистана. Теперь главное, чтобы к этому времени не было провокаций и мир действительно будет достигнут.

В то же время у инвесторов есть и встречный фактор. В пятницу состоится заседание ЦБ, и рынок с высокой вероятностью ждет снижения ключевой ставки — скорее всего, на 50 базисных пунктов. Это способно оказать поддержку фондовому рынку ближе к концу недели. Тем более что российские акции сейчас выглядят сильно перепроданными, и любой позитивный сигнал может дать толчок к отскоку.

Позитивным итогом воскресенья стал телефонный звонок Путина и Трампа. По словам Юрия Ушакова, Трамп заявил о готовности воздействовать на Киев и европейских партнеров США. Беседа, приуроченная к 80-летию американского президента, продлилась около часа.

Стороны обсудили международную повестку и возможные взаимные контакты, а также договорились о скором визите Уиткоффа и Кушнера в Россию. Рынок на торгах выходного дня отреагировал ростом.

Из корпоративных событий: на предстоящей неделе в центре внимания окажутся годовые общие собрания акционеров целого ряда компаний, которые будут принимать решения по дивидендам. В их числе — Роснефть
#ROSN, Novabev Group #BELU, Займер #ZAYM, ОГК-2 #OGKB, Нижнекамскнефтехим #NKNC и другие эмитенты.

Во вторник Московская биржа запускает торги фьючерсами на акции сети Лента
#LENT, а компания Henderson #HNFG представит свои операционные результаты за первые пять месяцев 2026 года.

Среда будет отмечена публикацией данных по инфляции: Росстат сообщит об оценке индекса потребительских цен за период с 9 по 15 июня. Эти цифры впоследствии могут повлиять на решения регулятора. А в четверг участников ждёт квартальная экспирация.

На внешних контурах ключевым событием станет решение Федеральной резервной системы США по процентной ставке, которое будет объявлено 17 июня. Кроме того, в середине недели выйдет ежемесячный отчёт Международного энергетического агентства.

15.06.2026 - понедельник

•
#RGSS закрытие реестра по дивидендам 0.00408577 руб
•
#LVHK закрытие реестра по дивидендам 0.189 руб
•
#GEMA закрытие реестра по дивидендам 2.8 руб
• Инкаб СД определит ценовой диапазон размещения акций на IPO.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок устоял выше 2500: сможет ли он развернуться на фоне предстоящих событий?

НКНХ и Казаньоргсинтез - пока выиграл только CAPEX

С нефтехимией за последний год история вышла неоднозначная. Потенциальные бенефиты от конфликта США с Ираном, разговоры про дефицит мощностей и импортозамещение должны были дать приток денег. Но по факту рынок получил совсем другую картину: слабые результаты, сжатие маржи, а НКНХ сверху еще и словил тяжелую аварию весной 2026 года. Давайте во всем разбираться подробнее.

🏭 Нижнекамскнефтехим $NKNC
Выручка за полный 2025 год снизилась на 5,5% до 254,8 млрд рублей. EBITDA просела еще сильнее - до 51,3 млрд рублей против 71,3 млрд, а рентабельность по EBITDA упала с 26,4% до 20,2%. Чистая прибыль в итоге похудела на 12% до 27,1 млрд рублей. Одновременно с ростом операционного денежного потока, взлетел и CAPEX до 112,8 ярдов. То есть почти весь операционный кэш компания тут же потратила на инвестиции.

Давайте пробежимся еще по сегментам: выручка по эластомерам снизились сна 4,2%, пластики и продукты органического синтеза потеряли 24,2%, МТБЭ и топливные компоненты тоже просели. Выручку частично поддержали строительные услуги, которые выросли почти в два раза до 17,2 млрд рублей.

Теперь самое неприятное - авария на НКНХ. 31 марта на заводе синтетических каучуков НКНХ в ходе ремонтных работ произошла утечка нефраса, затем взрыв и пожар. Авария затронула линию производства неодимового СКД, а остановленные мощности оцениваются в 6% от общей годовой производственной мощности НКНХ по всем видам продукции, или 180 тыс. тонн. Так что поддержки в начале текущего года тоже ждать не стоит.

🏭 Казаньоргсинтез $KZOS
Выручка снизилась на 4,8% до 99,9 млрд рублей. EBITDA составила 23,5 млрд рублей против 25,8 млрд, рентабельность по EBITDA сократилась до 23,5% с 24,6%, а чистая прибыль упала на 31,1% до 7,3 млрд рублей. У компаний картина похожая, просто масштаб у КОС поменьше. CAPEX составил 41,0 млрд рублей против 21,9 млрд годом ранее. Благодаря такой инвестпрограмме компания постепенно превращается в историю с заметным долгом.

По структуре выручки у КОС видна та же неприятная динамика: полиолефины снизились на 3,3%, пластики и продукты органического синтеза упали на 15,3%. Спад мировой экономики и цен на продукцию дает о себе знать.

🇮🇷 Конфликт США с Ираном теоретически мог бы поддержать цены на нефть и часть сырьевой цепочки, но у НКНХ и КОС результаты завязаны и на внутренний рынок. Спрос на синтетические каучуки в России оставался низким, а шинный рынок в 2025 году продолжил падение: выпуск легковых шин снизился на 20,7%, грузовых - на 24%, а в январе - феврале 2026 года производство шин и покрышек было еще на 16,9% ниже, чем годом ранее.

Получается, что один нефтехимик перегружен стройкой и пострадал от аварии, а второй просто показывает слабые результаты без драйверов к росту. Можно конечно прикрутить к разбору супер мега проект ЭП-600, но едва ли это изменит выводы. Учитывая крепкий рубль и отсутствие роста цен на продукцию компаний, апсайд тут сложно будет найти, как и идею в акциях.

❗️Не является инвестиционной рекомендацией

♥️ Если моя статья оказалась полезной, обязательно прожмите ей лайк. Это мотивирует меня и дальше публиковать для вас аналитику.

НКНХ и Казаньоргсинтез - пока выиграл только CAPEX

*️⃣ Дивиденды Нижнекамскнефтехим: крохи сегодня — горы золота завтра (после 2028) 🤷‍♂️

paywall
Пост станет доступен после оплаты

🪙 Российская экономика испытывает трудности. Но это не заставит Путина сесть за стол переговоров в ближайшие годы — CNN

Аналитики считают, что Кремль может продержаться ещё много лет при нынешних темпах боевых действий и действующих западных санкциях.

🪙 Правительство России поручило РЖД продать 62-этажный небоскрёб в центре Москвы, чтобы погасить часть своего долга в размере $50 млрд — источники Reuters

Один из источников сообщил, что РЖД было поручено продать здание не ниже чем по цене покупки в 2024 году, которая, по данным российских газет «Коммерсантъ», «Ведомости» и РБК, составила 193,1 млрд руб ($2,42 млрд).

🪙 Стоимость Urals в Новороссийске опустилась ниже $35 за баррель — РБК со ссылкой на Argus.

🪙 Нижнекамскнефтехим (входит в СИБУР) оптимизирует от 330 до 400 сотрудников — БИЗНЕС Online

Причина — глобальное перепроизводство в нефтехимии, падение спроса, маржи, в целом покупательской способности.

Нижнекамскнефтехим. Отчет за 1 пол 2025 по МСФО

Тикер: #NKNC, #NKNCP.
Текущая цена: 85.9 (АО), 70.3 (АП)
Капитализация: 153.8 млрд.
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (на основе данных за последние 12 месяцев):

P\E - 4.1
P\BV - 0.43
P\S - 0.54
ROE - 10.6%
ND\EBITDA - 2.36
EV\EBITDA - 4.5
Активы\Обязательства - 2.18

Что нравится:

✔️ рост выручки на 13.2% г/г (120.8 -> 136.7 млрд);
✔️ чистый финансовый доход увеличился на 84.5% г/г (284 -> 524 млн);
✔️ положительный свободный денежный поток +3.6 млрд против отрицательного -1.1 млрд в 1 пол 2024;
✔️ снижение чистого долга на 4.3% п/п (176.6 -> 169 млрд). ND/EBITDA за полгода уменьшился с 2.48 до 2.36;
✔️ дебиторская задолженность снизилась на 9.9% п/п (62.1 -> 56 млрд);
✔️ чистая прибыль выросла на 34.6% г/г (19.7 -> 26.5 млрд). Основная причина - рост дохода по курсовым разницам в 2.2 раза (6.8 -> 15.4 млрд).

Что не нравится:

✔️ снижение отношение активов к обязательствам с 2023 года. За отчетные полгода снижение с 2.23 до 2.18. Хотя соотношение все равно еще вполне комфортное.

Дивиденды:

Дивидендная политика компании предусматривает выплаты в 15% чистой прибыли по МСФО и скорректированной на: сумму положительных и/или отрицательных курсовых разниц, сумму исключительных неденежных доходов и расходов, сумму разовых (нерегулярных) доходов и расходов. Выплачивается одинаковая сумма на оба типа акций.

В соответствии с сайтом Доход прогнозный размер дивиденда за 2025 год равен 5.28 руб. на акцию (ДД 6.1% АО, 7.5% АП от текущей цены)

Мой итог:

Хорошее полугодие для компании. Единственный момент, не стоит обольщаться столь высокому росту прибыли, так как она не операционная, а бумажная на фоне роста доход от курсовых разниц. Если оба скорректировать на этот доход, то получится +18.2% г/г (17.2 -> 20.3 млрд), что также вполне хорошо. Неприятно, что операционная рентабельность за полгода снизилась с 19.7 до 14.4%, но рост выручки позволил нивелировать это влияние на прибыль.

В увеличение выручки основной вклад внесли продажи эластомеров (+29%, 31.7 -> 40.9 млрд) и полуфабрикатов (+17.4%, 20.6 -> 24.2%), тогда как снижение продаж отмечено по пластику и продуктам органического синтеза (-6.1%, 33.8 -> 31.7 млрд).

Но все-таки в большей степени для НКНХ больший интерес представляет 2 полугодие 2025 года, так как в нем уже должен отразиться эффект от полноценного запуска нефтехимического комплекс ЭП-600. Его строительство было завершено в декабре 2024 года. Пока еще идут пуско-наладочные работы, а выход на полную мощность ожидается не позднее октября. Данный комплекс позволит удвоить мощности по производству этилена (который является основным сырьем для большей части продукции) и его производных, что в свою очередь увеличит объемы и маржинальность производимой продукции. По примерным расчетам P\E 2025 года будет равен примерно 3.4, что уже выглядит достаточно интересно. Не говоря уже про следующий год, в котором ЭП-600 будет работать уже не 3, а 12 месяцев.

Акции компании держу в портфеле с долей 3.87% (при лимите в 4%). Постараюсь добрать до лимита по максимально низкой цене. Расчетная справедливая цена - 123.5 (АО), 100.7 (АП)

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

Нижнекамскнефтехим. Отчет за 1 пол 2025 по МСФО

Стоит ли вкладываться в Нижнекамскнефтехим сейчас ⁉️

💭 Разберем, что скрывается за цифрами и какие перспективы открываются перед инвесторами...


💰 Финансовая часть (1п 2025)

📊 Компания продемонстрировала значительный рост финансовых показателей. Чистая прибыль составила 26,48 млрд рублей, увеличившись на 34,6% по сравнению с аналогичным периодом предыдущего года. Выручка предприятия достигла 136,7 млрд рублей, что на 13,2% больше прошлогоднего показателя. Наиболее заметный прирост зафиксирован в сегменте эластомеров (+29%), доходившем до 40,9 млрд рублей, а также полуфабрикатов и прочей продукции нефтехимии (+17,4%, до 24,2 млрд рублей). Продажи полиолефинов выросли на 6,9% (до 18,2 млрд рублей).

↘️ Однако некоторые направления показали снижение: объем реализации пластиков и продуктов органического синтеза сократился на 6,1% (до 31,7 млрд рублей); реализация метил-трет-бутилового эфира (МТБЭ) и топливных компонентов уменьшилась на 12,4% (до 7,5 млрд рублей); объемы сбыта сжиженного углеводородного газа упали на 0,8% (до 2,3 млрд рублей).

🔀 Операционная прибыль увеличилась на 16,4% (до 19,7 млрд рублей), доходы от курсовых разниц выросли почти втрое (до 15,4 млрд рублей), что способствовало росту прибыли до налогообложения на 48,6% (до 35,7 млрд рублей). Несмотря на общий позитивный тренд, показатель EBITDA показал лишь незначительный рост (+1,3%) до 31,6 млрд рублей, при этом рентабельность по этому показателю снизилась до 23,1%.

👌 Компания завершила реализацию некоторых крупных инвестиционных проектов: ввод в эксплуатацию новой установки этилена мощностью 600 тысяч тонн в год и создание производств, включая установку этилбензола, стирола, полистирола, премиального металлоценового полиэтилена и гексена. Общий объем инвестиций превысил 380 млрд рублей.


💸 Дивиденды / 🫰 Оценка

💪 Несмотря на неблагоприятные внешние условия и активную фазу капитальных вложений, компания стабильно выплачивает дивиденды своим акционерам. Многие российские лидеры рынка в схожей ситуации демонстрируют гораздо меньшую заботу о правах миноритариев, отказываясь от любых выплат. Однако, после завершения периода интенсивных инвестиций, начиная с 2028 года, ожидается значительный рост финансовых результатов, увеличение чистой прибыли и существенный прирост свободного денежного потока (FCF), что вновь откроет возможность выплаты щедрых дивидендов.

⏫ Рыночная стоимость компании не выглядит завышенной. Перспективы развития бизнеса и снижение ключевой ставки в ближайшие два-три года создают потенциал для существенного увеличения стоимости акций.


📌 Итог

😎 Несмотря на некоторое сокращение рентабельности, компания демонстрирует устойчивый финансовый рост и развитие производственных мощностей. Несмотря на предстоящий длительный период повышенных капитальных вложений и относительно скромных дивидендных выплат на протяжении последующих трех лет, эти меры являются необходимыми инвестициями в будущее развитие компании. Важно подчеркнуть, что НКНХ сохраняет выплату дивидендов, что само по себе является положительной тенденцией. Еще большее удовлетворение вызывает тот факт, что программа расширения производственных мощностей успешно продвигается вперед.

🎯 ИнвестВзгляд: Экономическая обстановка и необходимость долгосрочного финансирования серьезных проектов будут давить на котировки, особенно в краткосрочной перспективе — ведь формально ухудшают финансовое положение.

📊 Фундаментальный анализ: 🟰 Держать - фундаментальные основы для долгосрочного роста заложены, но сейчас компания находится в фазе крупных инвестиций.

💣 Риски: ☁️ Умеренные - зависимость от рыночной конъюнктуры и влияние санкций не дают компании свободно дышать, иначе уровень рисков можно было бы поставить на "Низкие".

💯 Ответ на поставленный вопрос: Вкладывать в НКНХ сейчас целесообразно для тех, кто ориентируется на долгосрочную перспективу. Краткосрочные инвестиции сопряжены с давлением на котировки.


💪 Пусть ваши инвестиции приносят результат!


$NKNC $NKNCP
#NKNC #NKNCP #НКНХ #Нижнекамскнефтехим #Нефтехимия #Инвестиции #Анализ #Акции #Стратегия #Дивиденды #Капиталовложения
Стоит ли вкладываться в Нижнекамскнефтехим сейчас ⁉️

Продолжится ли рост индекса на предстоящей неделе? К чему готовиться инвестору

Индекс Мосбиржи закрыл последнюю неделю июня ростом на 2%. Однако это не говорит о начале восходящего тренда, поскольку объемы торгов продолжают снижаться. Борьба за 2800 пунктов продолжается. Главными факторами влияния остаются геополитика и монетарная политика государства.

Рынок позитивно отреагировал на заявлении президента Владимира Путина о готовности России к третьему раунду переговоров с Украиной. Президент также подчеркнул, что открыт к контактам и встрече с президентом США Дональдом Трампом.

Однако, в ближайшее время встреч с украинской стороной нет, также как и с американской делегацией тоже нет подобных договорённостей, что при негативном сценарии способно внести существенные корректировки в нынешнее положение вещей.

Цены на нефть откатились вниз на фоне деэскалации на Ближнем Востоке и сейчас торгуются примерно на уровне 66 долларов за баррель. Сохраняется потенциал дальнейшего снижения цен на нефть из-за планов ОПЕК по увеличению добычи.

Золото перешло к снижению, хотя платина и палладий еще растут. Вслед за золотом снизился и спрос на акции золотодобывающих компаний. Причиной тому стало, соглашение о прекращении огня между Израилем и Ираном и прогресс в торговой сделке между США с Китаем, которые по итогу, снизили спрос на активы - убежища.

С точки зрения теханализа на дневном графике индекс Мосбиржи тестирует на предмет пробития верхнюю границу локального треугольника. В случае закрепления выше нее, а также преодоления 50-дневной скользящей средней, проходящей вблизи 2830 пунктов, перед индексом откроется дорога для повышения в район 2880 пунктов.

Подобный сценарий видится только при получении конкретики о новых встречах делегаций с США или Украиной. В противном случае, фиксация позиций придет на рынок очень быстро. Всех с началом новой торговой недели.

Из корпоративных новостей:

Софтлайн купил контролирующую долю в группе компаний «Омег-Альянс».

Whoosh количество поездок с 1 января по 25 июня снизилось год к году на 10%.

Газпром нефть акционеры утвердили дивиденды за 2 п 2024 г в размере 27,21 руб/акция (ДД 5,3%), ГОСА - 25 июня, отсечка - 8 июля

Ренессанс Страхование акционеры утвердили финальные дивиденды за 2024 год в размере 6,4 руб/акция (ДД 5,4%), отсечка - 15 июля

Абрау-Дюрсо акционеры утвердили дивиденды за 2024 г. в размере ₽5,01 на одну акцию (ДД 2,7%). Отсечка — 7 июля.

СПБ биржа комитет поддержал решение начать торги заблокированными иностранными ценными бумагами.

Элемент акционеры одобрили дивиденды за 2024 года в размере 0.,0035 руб/акц отсечка - 14 июля.

Сегежа Турция надеется на возобновление перевозок древесины из РФ.

• Лидеры: Эталон (+8,78%), ДВМП (+5,9%), Хэдхантер (+3,7%).

• Аутсайдеры: Займер (-6,26%), Позитив $POSI (-2,2%), Whoosh $WUSH (-2,14%).

30.06.2025 - понедельник

• $SBER - Сбер собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 34,84Р)
• $BANE - Башнефть собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 147,31Р)
• $ROSN - Роснефть собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 14,68Р)
• $IVAT - IVA Technologies собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 3Р).
• $SOFL - Софтлайн собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 2,5Р)
• $AFLT - Аэрофлот собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 5,27Р)
• $NMTP - НМТП собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 0,9573Р)
• $VTBR - ВТБ собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - 25,58Р)
• $MRKP - Россети Центр и Приволжье последний день с дивидендом 0,0502Р
• $NKNC - Нижнекамскнефтехим последний день с дивидендом 2,93Р
• $NKHP - НКХП закрытие реестра по дивидендам 8,15Р (дивгэп)

Наш телеграм канал

Переходи в мой профиль и подписывайся на блог, чтобы не пропустить следующие посты.

#новости #мегановости #аналитика #дивиденды #фондовый_рынок #акции #новичкам #отчет #индекс_мосбиржи #доходность #новости_рынка #инвестиции

'Не является инвестиционной рекомендацией

Продолжится ли рост индекса на предстоящей неделе? К чему готовиться инвестору