Поиск
🪙 Новости. В любой непонятной ситуации нужно повышать налоги.
- Сахар и конфеты: обсуждается отмена льготного НДС (10%) на сахар и введение акцизов на конфеты — до ₽100/кг шоколадных и ₽47,7/кг нешоколадных. Производители предупреждают о росте себестоимости и розничных цен. Решение пока не принято. Если что, то это забота о здоровье граждан + денег можно собрать.
- Инфляция: за неделю рост цен замедлился до 0,11% (ранее 0,96% из-за тарифов ЖКУ). С начала года по 12 октября — 6,10%, годовая ускорилась до 7,22%.
Инфляция может расти не только потому что цены растут фактически , а ещё и потому что ожидание роста цен продолжается. Анонсируют новые налоги - повышают коммуналку - люди тратят больше, так как ждут роста инфляции и дальше. И так по кругу...
- ФАС: предложила повысить тарифы «Транснефти» на транспорт нефти с 2027 года на 4,99%.
Кто заплатит за это?
Банковская тайна: Госдума приняла закон, разрешающий банкам передавать персональные данные и тайну клиентов аккредитованным IT-компаниям без согласия клиентов (при соблюдении требований ЦБ, системы — в России). Ваша тайна уже не тайна.
Ну и вишенка на торте.
🇷🇺 «Деловая Россия» предложила добить бизнес ( зачёркнуто)....
изменить налоги для малого и среднего бизнеса.
Предлагают:
- рассмотреть отмену с 2027 года УСН и АвтоУСН от базы «Доходы», а также патентной системы налогообложения (ПСН);
- внедрить социальные взносы для граждан, получающих основную часть доходов от процентов и дивидендов;
- ввести налог на наследство и дарение при налоговой базе от 50 млн руб.;
ограничить импорт «стратегической инновационной продукции».
Организация предлагает расширить федеральный инвестиционный налоговый вычет с 3% до 20% от инвестиций и распространить его на расходы на НИОКР.
Самое главное, что это приведет к дальнейшему росту налогов, росту цен, закрытию малого бизнеса, росту инфляции и т.д.
Хотя если в этом и состоит план, то тогда "все идет по плану".
📌 До 100 млрд рублей в год будет получать российский бюджет от введения НДС и сбора с онлайн-покупок из-за рубежа, — пояснительная записка к проекту федерального бюджета России на следующую трехлетку.
+ В 2026 году в бюджет поступит свыше ₽630 млрд от НДФЛ на процентные доходы по вкладам — это рекордная сумма.
+ Экономический эффект от прогрессивной шкалы НДФЛ. За прошлый год совокупные поступления в казну от расширенной шкалы НДФЛ составили 763 млрд рублей.
🪙 Минфин рассчитывает получить почти ₽1 трлн дивидендов от госкомпаний.
В 2027 году поступления в бюджет должны составить ₽838,4 млрд. К 2029 году Минфин ожидает их роста до ₽985,6 млрд.
🪙 Налог на сверхдоходы может обойтись Норникелю в 125–130 млрд рублей за три года, — Forbes.
Правительство внесло в Госдуму предложенный Минфином 24 сентября налог на сверхдоходы: 30% от дохода из-за роста мировых цен к уровню 2025 года, для золота — 20%. Его предлагают взимать за 2026–2028 годы, ожидаемые поступления — по 200 млрд рублей ежегодно, — Reuters.
🇷🇺 Минфин рассчитывает довести капитализацию российского фондового рынка минимум до 66% ВВП к 2030 году и до 75% к 2030 году.
Минфин планирует, что к 2030 году в России 24% населения будут иметь брокерские счета. Долю долгосрочных сбережений граждан планируется поднять до 40% и 45% к 2030 и 2036 годам соответственно.
Госдолг РФ по отношению к ВВП составит не более 25% в следующие три года.
🪙 Акционеры «Газпромнефти» одобрили дивиденды за первое полугодие — 42,51 рубль на акцию.
Доходность — 7,6%. Отсечка — 13 октября.
💀Новая налоговая шкала.
Ну она не совсем новая. Просто теперь налоги будут считаться по всем фронтам ( доходы, вклады, купоны, дивиденды, продажа имущества и т.д.). И процент уже будет не 13-15, а 13-22.
Также Минфин предлагает установить НДС 22% при покупке зарубежных товаров через маркетплейсы, уплачивать его будут сами цифровые платформы.
Почитал некоторых аналитиков ( Алексея Таболина, Александра Силаева и т.д) и их мнение по поводу новой шкалы налогов.
С основными тезисами сложно не согласиться.
2,4 млн в год или 200 тыс в мес. Уже зарплата некоторых специалистов значительно выше. Если добавить к этому ещё вклады, дивиденды и купоны, то человек гарантированно попадает на налог 15% и более. Так что озвученные 6 процентов от населения... Как бы это тоже не мало. Плюс это экономически активное население, зарождаюшийся или умирающий средний класс. Вы его хотите добить или обезжирить?
Длинные деньги. Вы захотите инвестировать, если часть вашего дохода съедят налоги ( причем налоги только растут год от года) ? Государство хочет, чтобы граждане инвестировали... Но с другой стороны делает все наоборот. Почему например люди стали выводить деньги из фондов? Потому что всех напугали налогами на прибыль для фондов, в том числе и для фондов ликвидности. Но там уже произошло отползание, вроде это касается только закрытых фондов для квал инвесторов. Но какая уже разница, осадочек то остался.
А если налоги перекрывают доход, то что делать? Продавать и искать что-то другое.
Отток капитала. Если становится менее выгодно здесь, то можно искать на стороне. При этом запретили вывозить деньги свыше 1 млн рублей в страны ЕАЭС, Азербайджан, Таджикистан и Узбекистан.
Ограничение касается физлиц и предусматривает отдельные исключения для некоторых случаев вывоза денег.
Запреты - это прекрасно. Но это не значит, что нельзя вывезти капитал совсем. Просто это будут делать иначе.
Бюджет получит денег, зато фондирование станет дороже. Последствия - снижение экономической активности. Бизнес и так выживает, давайте добьем остальных.
Выходы - ИИС, ПДС и прочие налоговые вычеты. Но там тоже свои ограничения по суммам. Так что не для всех это вариант.
Хаотичность принятия подобных решений говорит о многом. Вначале мы сделаем это и это, а потом посмотрим как будет. Может быть даже что-то не сломается. Собирать налоги любой ценой - это очень странный выход. При этом снижаются расходы на социалку, школы, больницы...
Напоминаю, что к 2030 году капитализация фондового рынка должна быть 66 % от ВВП. Внимание, вопрос: как этого добиться с такими изменениями и новшествами?
💬 Почему доли выручки и прибыли по направлениям МГКЛ так различаются?
Продолжаем отвечать на наиболее содержательные вопросы инвесторов об отчетности и работе МГКЛ.
В первом полугодии 2026 года около 87% выручки Группы принесла оптовая торговля драгоценными металлами. При этом 94% чистой прибыли и 95% EBITDA обеспечило объединенное направление ломбардов и ресейла.
Причина — в разной экономике этих направлений.
🔹 Оптовая торговля — большие объемы при относительно небольшой марже
«ЛОТ ЗОЛОТО» закупает драгоценные металлы, организует переработку и поставляет чистое золото банкам и производителям ювелирных изделий. В выручке отражается полная стоимость проданного металла, основная часть которой затем учитывается в себестоимости.
Оптовое направление зарабатывает на торговой марже и скорости оборота капитала, а не на росте цены золота. Компания хеджирует риск ценовых колебаний: между фиксацией цены продажи готового продукта клиенту и закупкой лома у ломбарда или комиссионного магазина проходит не более 15 минут. Таким образом компания защищена от колебаний стоимости металла.
Подробнее эту бизнес-модель разобрал генеральный директор «ЛОТ-Золото НДС» Андрей Жирных в программе «Акционеры. Бизнес».
🔹 Ломбарды и ресейл — более маржинальное направление
Здесь доход формируется за счет залоговых займов, покупки и продажи высоколиквидных товаров. Оба направления используют общую розничную инфраструктуру и экспертизу в оценке имущества.
Все части бизнеса работают в синергии: оптовая торговля обеспечивает масштаб и оборот драгоценных металлов, а ломбарды и ресейл формируют основную маржинальность.
Поэтому МГКЛ важно оценивать по консолидированным результатам МСФО: они объединяют все направления и показывают итоговый результат всей бизнес-модели Группы.
Если в периметр Группы войдет банк, синергия станет еще сильнее за счет более дешевого фондирования и новых продуктов на рынке драгоценных металлов. Но это уже совсем другая история.
ВсеИнструменты. Отчет за 2 кв 2026 по МСФО
Тикер: #VSEH
Текущая цена: 76.83
Капитализация: 38.4 млрд
Сектор: Ритейл
Сайт: https://ir.vseinstrumenti.ru/
Мультипликаторы (LTM):
P/E - 6.68
P/BV - 6.81
P/S - 0.2
ROE - 102.1%
ND/EBITDA - 0.74
EV/EBITDA - 2.75
Акт/Обяз - 1.08
Что нравится:
✔️выручка выросла на 9.7% г/г (46.2 → 50.6 млрд);
✔️FCF увеличился в 2.2 раза г/г (3.1 → 7 млрд);
✔️нетто фин. расход уменьшился на 12% к/к (1 → 0.9 млрд);
✔️чистая прибыль выросла в 2.4 раза г/г (0.9 → 2 млрд).
Что не нравится:
✔️чистый долг вырос на 22.3% к/к (11.5 → 14 млрд). ND/EBITDA ухудшился с 0.63 до 0.74;
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Предполагается выплата не менее 50% от чистой прибыли по МСФО при ND/EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.
По данным сайта Доход следующий дивиденд ожидается в размере 7.77 руб (ДД 10.11% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал 2026 (г/г):
- кол-во заказов B2B +11.6% (2 → 2.23 млн шт);
- кол-во заказов B2C -3% (4.48 → 4.34 млн шт);
- кол-во проданных ед. товара B2B +11% (48.3 → 53.5 млн шт);
- кол-во проданных ед. товара B2C +7.5% (15.4 → 16.6 млн шт);
- доля СТМ и эксклюзивного импорта (14.1 → 10.7%);
- средний чек с НДС +9.5% (8405 → 9203 руб);
- активные клиенты +6.9% (453 → 484.2 тыс);
- количество ПВЗ -8.9% (1181 → 1076 ед).
Можно отметить прирост в количество проданных товаров в B2C, который сейчас не является приоритетным для компании. При этом количество заказов в B2C все равно хуже прошлого года. Также можно отметить, что динамика среднего чека пока неуклонно затухает с начала 2025 года.
Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
- товарная B2B +11.6% (33.5 → 37.4 млрд);
- товарная B2C +5.8% (12.1 → 12.8 млрд);
- нетоварная +100% (0.2 → 0.4 млрд).
Доля B2B в товарной выручке снизилась с 76.9 до 74.5%. И приятно отметить рост в B2C, которая до этого несколько кварталов подряд показывала негативную динамику. За полугодие выручка увеличилась на 3.2% г/г (86.8 → 89.6 млрд).
Чистая прибыль выросла значительно лучше выручки. Это удалось достичь за счет улучшения операционной рентабельности с 6.2 до 7.1%, снижения снижения нетто фин расхода (-44.9% г/г, 1.6 → 0.9 млрд) и более низкой эф. ставки налога на прибыль (25.7% vs 32.1% во 2 кв 2025). Операционную рентабельности подтянули в том числе за счет оптимизации складской инфраструктуры: используемая площадь складов и РЦ сократилась до 355 тыс. кв. м за счёт отказа от склада в Быково при частичном подключении логистического комплекса в Данилово. Плюс сократили количество ПВЗ. За полугодие прибыль выросла в 13.4 раза г/г (0.2 → 2.6 млрд).
FCF кратно вырос на фоне сильного роста OCF (+113.1% г/г, 3.3 → 7 млрд) и уменьшения кап. затрат (-61% г/г, 0.2 → 0.08 млрд).
Долговая нагрузка за квартал немного выросла за счет увеличения общего долга, но план по удержанию ND/EBITDA пока работает отлично.
ВИ.ру повысил гайденс на 2026 год: по выручке - рост не менее 5% г/г, по прибыли - до 4.5-6.5 млрд против предыдущего гайденса 3.4-6.0 млрд. Если взять за ориентир среднюю прибыль в 5.5 млрд, то это дает P/E 2026 = 6.98. При выплате 50% от ЧП дивиденд будет в районе 5.5 руб (ДД 7.16% от текущей цены). Но в случае хороших результатов за год могут выплатить и больше. Да и, в целом, если динамика сохранится, то уже в следующем году дивидендная доходность может быть двузначной от текущей цены.
Хорошая динамика результатов, неплохая див. доходность и постепенное снижение ключевой ставки позволяют смотреть на ВИ.ру как на интересный актив для среднесрочного горизонта. Тем более на фоне улучшения гайденса, который, вполне возможно, до конца года будет еще раз пересмотрен в более сильную сторону.
Акции держу в портфеле с долей 3.16% (лимит - 3%). Прогнозная справедливая стоимость - 108 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Фонд "Горизонт", представляющий наследников сооснователя Самолета $SMLT Михаила Кенина, продал 17,58% акций девелопера структуре казахстанской Fonte Capital.
Сделка получила одобрения регуляторов, переход прав зарегистрирован, а стоимость пакета по цене закрытия пятницы составляла около 4 млрд ₽.
После новости акции компании поднимались почти на 20%, а по итогам торгов выросли на 14,9%.
Уход крупного пакета с рынка снижает риск навеса предложения, хотя слабые продажи девелопера сохраняют давление на оценку бизнеса.
На какие показатели Positive Technologies смотреть инвесторам? 🧐
До публикации нашей отчетности осталось шесть дней. 27 июля мы покажем, как движемся к финансовым целям, которые поставили в начале года:
🔹 не менее 8,5 млрд рублей отгрузок по итогам первого полугодия (и 40–45 млрд рублей по итогам года);
🔹 удержание расходов на уровне прошлого года и сохранение фокуса на операционной эффективности.
Традиционно мы опубликуем не только консолидированную отчетность, но и управленческие метрики — они помогут взглянуть на наш бизнес глазами топ-менеджмента и самостоятельно оценить, насколько уверенно мы идем к поставленным целям.
Напомним, на что стоит обратить внимание в нашей отчетности в первую очередь.
🌟 Отгрузки — наш ключевой показатель. Это общий объем законтрактованных поставок лицензий на наши продукты, оборудования, товаров и услуг клиентам с учетом НДС.
То есть они показывают реальный объем заключенных сделок здесь и сейчас, тогда как выручка может распределяться между разными отчетными периодами (часть суммы признается позже). Кроме того, в выручке не учитывается НДС.
Важно учитывать и сезонность нашего бизнеса: традиционно 60–70% общего объема отгрузок приходится на четвертый квартал. Поэтому наиболее полную картину бизнеса всегда дает годовая отчетность.
👀 Есть и другие показатели, которые стоит держать в фокусе:
• NIC — чистая прибыль без учета капитализации расходов. Она отражает прибыль компании после инвестиций в развитие продуктовой линейки и является верхней границей возможного объема дивидендов.
• Валовая прибыль отгрузок — отгрузки за вычетом НДС, бонусов партнерам и других прямых расходов. Показатель демонстрирует эффективность наших продаж, а также взаимоотношений с партнерами и дистрибьюторами.
• Чистый долг / EBITDA LTM — показатель долговой нагрузки. Чем ниже значение, тем устойчивее финансовое положение компании и тем быстрее она может погасить долг за счет собственной прибыли.
Этот показатель также учитывается при принятии решений по дивидендам: согласно нашей дивидендной политике, для их выплаты он должен быть ниже 2,5, а комфортный для нас уровень — 1–1,5.
Здесь тоже присутствует сезонный эффект: обычно минимальных значений показатель достигает к концу первого квартала — после поступления основной части оплат от клиентов за предыдущий год.
Расскажем обо всем подробнее уже 27 июля. Следите за новостями!
#POSI
Европлан объявляет операционные результаты за первое полугодие 2026 года
🟠 Объем нового бизнеса составил 49,1 млрд руб. с НДС (+13% г/г)
🟠 Количество переданного автотранспорта составило около 14 тыс. ед. (+8% г/г)
🟠 Легковой сегмент прирос больше других сегментов: +27% относительно первого полугодия 2025.
В текущем году Европлан сфокусирован на выполнении плановых бизнес- и финансовых показателей и синергии с розничным лизинговым подразделением Альфа-Банка — Альфамобилем.
С 1 июля 2026 года уже интегрирована в Европлан обновленная модель работы с клиентами Альфа-Банка и Альфамобиля, что обеспечивает бесшовный клиентский путь, максимальную эффективность и сохраняет скорость и гибкость при принятии решений.
Дополнительная информация в карточках ⬆️
Подробный пресс-релиз: ЛК «Европлан» объявляет операционные результаты за первое полугодие 2026 г.: новый бизнес вырос на 13% и составил 49,1 млрд рублей
🪙 Обзор недели: рынок под давлением.
Рынок продолжает испытывать серьезное напряжение. Уровень в 2000 пунктов по индексу перестал казаться чем-то нереальным. Несмотря на привлекательные цены качественных активов, высока вероятность дальнейшего снижения. Ключевые факторы давления: дорогой бензин, структурный дефицит бюджета и возросшие риски, напоминающие «турецкий сценарий». Жесткая риторика ЦБ охладила настроения инвесторов.
Глава ЦБ Набиуллина заявила, что для нормализации экономики потребуются «болезненные решения», а обещания скорого снижения ставки названы «обманчивым успокоением».
Рынок акций и облигаций:Падение котировок привело к росту средней дивидендной доходности рынка до 11%. Доходность ОФЗ пока держится на уровне 16%.
ТОП главных событий недели:
1. Реструктуризация АФК «Система»: Компания планирует реструктурировать долг на 320 млрд руб. с участием ВТБ. Глава ВТБ Костин заявил об обеспечении сделки акциями Ozon, однако в «Системе» эту информацию опровергли.
2. Дивиденды и капитал Сбера: Акционеры утвердили рекордные дивиденды — 37,64 руб. на акцию (как обыкновенную, так и привилегированную). Параллельно Греф анонсировал выпуск субординированных облигаций для пополнения капитала под резервы.
3. Допэмиссия ВТБ и сделка с Wildberries: Акционеры ВТБ одобрили допэмиссию по цене 87 руб./акция на сумму 314 млрд руб. в рамках сделки с Wildberries. При этом сам Wildberries может стать якорным инвестором в этом размещении.
4. Ипотечное послабление для застройщиков: Акции девелоперов резко выросли на новости о переносе ужесточения условий по семейной ипотеке с 1 июля на 1 октября (на период после выборов).
5. Путин подписал закон о заморозке порога для малого бизнеса в ₽20 млн при переходе с упрощенки на НДС. Действие меры продлится до 2029 года. Поддержка для бизнеса подъехала, который "ни жив, ни мёртв".
6. РФ назвали второй самой быстро богатеющей страной в мире. С 2020 по 2025 гг. прирост богатства на душу населения с учетом инфляции составил 37% — РИА Новости.По уровню неравенства в распределении богатства Россия также заняла второе место в мире. Коэффициент Джини в РФ оказался на уровне 0,82. Почти такая же ситуация в ОАЭ, занявших первое место.Россияне богатеют, но не все.
ВсеИнструменты. Отчет за 1 кв 2026 по МСФО
Тикер: #VSEH
Текущая цена: 65.55
Капитализация: 32.8 млрд
Сектор: Ритейл
Сайт: https://ir.vseinstrumenti.ru/
Мультипликаторы (LTM):
P/E - 7.14
P/BV - 5.99
P/S - 0.18
ROE - 83.9%
ND/EBITDA - 0.63
EV/EBITDA - 2.42
Акт.\Обяз. - 1.09
Что нравится:
✔️чистый долг снизился на 13.1% к/к (13.2 → 11.5 млрд). ND/EBITDA улучшился с 0.75 до 0.63;
✔️нетто фин. расход уменьшился на 13.1% к/к (1.2 → 1 млрд);
✔️чистая прибыль +0.6 млрд против убытка -0.7 млрд в 1 кв 2025;
Что не нравится:
✔️выручка снизилась на 4.1% г/г (40.7 → 39 млрд);
✔️FCF уменьшился на 3.3% г/г (1.73 → 1.67 млрд);
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Предполагается выплата не менее 50% от чистой прибыли по МСФО при ND/EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.
По данным сайта Доход следующий дивиденд ожидается в размере 7.77 руб (ДД 11.85% от текущей цены).
Мой итог:
Операционные показатели за 1 квартал 2026 (г/г):
- кол-во заказов B2B -2% (1.83 → 1.79 млн шт);
- кол-во заказов B2C -20.7% (3.84 → 3.05 млн шт);
- кол-во проданных ед. товара B2B -1.4% (44.8 → 44.2 млн шт);
- кол-во проданных ед. товара B2C -18.6% (11.4 → 9.3 млн шт);
- доля СТМ и эксклюзивного импорта (13 → 12.2%);
- средний чек с НДС +14.2% (8425 → 9622 руб);
- активные клиенты +7.2% (442 → 474 тыс);
- количество ПВЗ -11.4% (1226 → 1086 ед).
Теперь нет положительной динамики даже в B2B-сегменте, на который сейчас компания делает упор. Снижение объемов продаж негативно повлияло на выручку. Не помог даже рост среднего чека.
Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
- товарная B2B 0% (30 → 30 млрд);
- товарная B2C -17.3% (10.4 → 8.6 млрд);
- нетоварная +33% (0.3 → 0.4 млрд).
Доля B2B в товарной выручке выросла с 75.5 до 76.9%.
Но зато с чистой прибылью все в порядке. Компания за счет улучшение операционной рентабельности с 2.3 до 4.6% и снижения нетто фин расхода (-42.9% г/г, 1.7 → 1 млрд) смогла выйти в прибыль против убытка в 1 кв 2025. Тут можно отметить, что у ВИ.ру слова не расходятся с делом, и работа над оптимизацией расходов приносит свои плоды. А в недавнем интервью IR-директор компании сказал, что 1 квартал они прошли лучше ожидаемого.
FCF немного снизился на фоне более сильного абсолютного уменьшения OCF (-5.1% г/г, 2.1 → 2 млрд) в сравнении с кап. затратами (-13.5% г/г, 0.39 → 0.34 млрд).
Долговая нагрузка продолжает траекторию снижения как за счет уменьшения чистого долга, так и за счет роста EBITDA. План по удержанию ND\EBITDA в пределах 1 пока реализуется отлично.
До 2028 ВИ.ру ожидает средний прирост прибыли в 40%. Результат за отчетный квартал пока подтвердил обоснованность такого гайденса, несмотря на уменьшение выручки. Если взять прирост в 40% за ориентир, то за 2026 год получится заработать 4.7 млрд. Это дает P/E 2026 = 6.95. При выплате 50% от ЧП дивиденд будет в районе 4.72 руб (ДД 7.19% от текущей цены). Ранее на конференц-колле менеджмент компании в качестве верхней границы прибыли называл цифру в 6 млрд (P/E 2026 = 5.46).
На фоне коррекции компания стала выглядеть интересно даже для инвестора со среднесрочным горизонтом. Тут вопрос насколько сильна вера в то, что ВИ.ру сможет выполнять поставленные цели, а также насколько быстро произойдет оживление в DIY-секторе, что в свою очередь зависит от темпов снижения ключевой ставки?
Акции держу в портфеле с долей 2.32% (лимит - 2%). Прогнозная справедливая стоимость - 93 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🤔 «А зачем вам опт?»
Мы знаем, что у части инвесторов есть вопросы к оптовому направлению бизнеса Группы «МГКЛ», его роли в структуре бизнеса и принципам работы. Именно поэтому в начале июля мы примем участие в записи программы на платформе Т-Инвестиций, посвящённой компании «ЛОТ-Золото НДС».
💬 В рамках программы мы разберём:
• как устроен бизнес «ЛОТ-Золото НДС»;
• какую роль компания играет в экосистеме Группы «МГКЛ»;
• как работает рынок драгоценных металлов;
• как устроены закупки и реализация драгоценных металлов;
• какие задачи решает оптовое направление в структуре бизнеса Группы.
Спикером программы станет генеральный директор ООО «ЛОТ-Золото НДС» Андрей Жирных.
Андрей Викторович является Президентом Союза «Национальное объединение ломбардов», председателем Комиссии по драгоценным металлам и драгоценным камням «ОПОРА РОССИИ» и более 15 лет занимается развитием бизнеса в сфере драгоценных металлов и ломбардной отрасли.
🤝 Мы последовательно придерживаемся принципа открытого диалога с инвесторами и считаем важным напрямую отвечать на вопросы, которые возникают у рынка.
❓Какие вопросы об оптовом направлении Группы интересуют именно вас?
Оставляйте их в комментариях под этим постом. Мы систематизируем вопросы и постараемся ответить на максимальное их количество в рамках записи программы.
⚠️ К сожалению, прямого эфира не будет, поэтому просим направлять вопросы заранее.
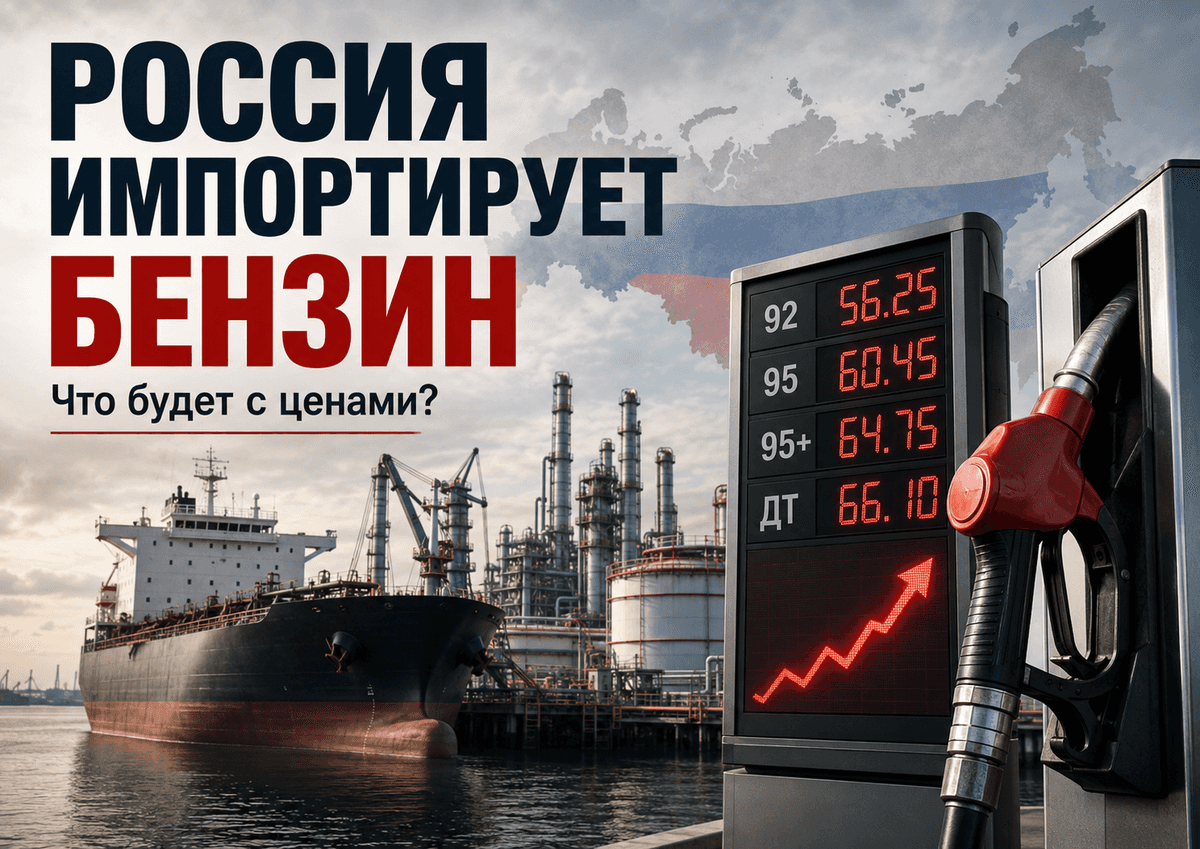
Бензин по 95 рублей: NPB Markets про импорт топлива В россии
Импорт бензина для РФ — не катастрофа по объему, а сигнал по качеству рынка. Одна морская партия на 30–50 тыс. тонн почти ничего не меняет на фоне внутреннего рынка примерно 36 млн тонн в год. Это около 0,1% годового потребления. Такой объем не может сам по себе поднять цену бензина по стране на 10 рублей.
Но рынок реагирует не только на объем, а на предельную цену замещения. Если в регионе не хватает АИ-95, участникам рынка уже неважно, что где-то в стране добывают нефть и производят миллионы тонн топлива. Им нужен физический литр здесь и сейчас. Если этот литр приходится везти морем, через порт, с оплатой страховки, логистики, хранения и внутренней доставки, он становится дорогим ориентиром для всего локального рынка.
По текущей рознице АИ-95 стоит около 70 рублей за литр
Импортный паритет легко уходит к 90–95 рублям. Механика простая: мировой бензиновый ориентир дает около 55 рублей за литр товарной части при курсе около 72 рублей за доллар. Логистика добавляет примерно 3–5 рублей. Акциз класса 5 в 2026 году — 17 959 рублей за тонну, то есть около 13,4 рубля на литр. До НДС уже получается примерно 72 рубля. После НДС 20% — 86–87 рублей. Дальше остаются хранение, внутренняя доставка и маржа АЗС.
Отсюда видно, почему импорт не обязан сразу поднять цену на табло, но создает неприятный потолок. Пока импорт точечный, государство может размазывать эффект через регулирование, запасы, запреты на экспорт и давление на нефтяные компании. Но если дефицитный объем растет, кто-то должен оплатить разницу между внутренней ценой 70 рублей и импортной экономикой 90+ рублей. Это может быть бюджет, НПЗ, трейдер, АЗС или водитель. Бесплатного варианта нет.
Самый уязвимый слой — независимые АЗС
Вертикально интегрированная нефтяная компания может компенсировать слабую маржу в рознице добычей, переработкой или оптом. Независимая заправка покупает топливо по биржевой цене и продает по цене, которую рынок и власти считают допустимой. Если опт растет на 10%, а розница прибавляет по 50–70 копеек в неделю, маржа быстро превращается в убыток. После этого возникают лимиты, исчезновение отдельных марок или локальные скачки цены.
Главная ошибка в рассуждении — сравнивать Россию с абстрактной «нефтяной страной». Цена бензина зависит не только от добычи. В литре сидят акциз, НДС, логистика, сезонный спрос, ремонты НПЗ, экспортная альтернатива, качество топлива, биржевые правила и политическое сдерживание розницы. Добыча нефти снижает базовую себестоимость, но не гарантирует дешевый литр, если переработка и доставка дают сбой.
Есть страны, которые почти не добывают нефть, но держат бензин сопоставимо с Россией или дешевле
Обычно это делается через низкие налоги, субсидии или административную цену. Государство просто переносит часть стоимости с табло АЗС в бюджет. Для водителя бензин выглядит дешевым, но экономика все равно платит полную цену — через налоги, госдолг, валютные резервы или убытки госкомпаний.
Обратный пример — Сингапур. Он не является крупным добытчиком нефти, но имеет мощную переработку, порты и нефтетрейдинг. При этом бензин там дорогой, потому что в цене сидят налоги, сборы и структура потребительского рынка. Значит, доступ к нефти или переработке сам по себе не делает бензин дешевым. Политика цены важнее географии сырья.
Для России базовый сценарий — не резкий скачок, а ползущий рост. Если НПЗ восстановят выпуск, импорт останется точечной затычкой, а запрет экспорта охладит рынок, АИ-95 может прибавить несколько рублей за лето. Если перебои расширятся, локальные цены 80+ рублей станут не паникой, а отражением дорогой логистики и дефицитного опта.
Для водителя разница уже считается просто. Бак 50 литров при 70 рублях стоит 3 500 рублей. При 75 рублях — 3 750 рублей. При 80 рублях — 4 000 рублей. Импорт одной партии не делает бак дороже на 500 рублей. Но если импортный паритет становится ориентиром для дефицитных регионов, рост на 5–10 рублей за литр перестает быть фантастикой.
🏆 Устойчивые позиции в лидерах: 7-е место в ТОП-100 и 1-е в DIY
Наш сайт ВсеИнструменты.ру третий год подряд удерживает лидерство в рейтинге российских интернет-магазинов Data Insight.
Мы заняли седьмое место среди всех интернет-магазинов и первое среди DIY-площадок по объемам онлайн-продаж.
Всего в категории DIY представлены 7 компаний. По данным аналитиков их совокупный объем онлайн-продаж составил около 579 млрд ₽, включая НДС, стоимость доставки и сервисный сбор. При этом 206,2 млрд ₽ из них пришлось на ВсеИнструменты.ру.
А вы следите за рейтингами российского e‑commerce? Что думаете о наших результатах? Делитесь в комментариях 👇
#ВИ_tech #новостикомпании #быстреерынка #VSEH
Сегмент ВДО: Свежие облигации КЛВЗ Кристалл 1Р-05 — не убежище, а риск?
ООО «КЛВЗ Кристалл» #KLVZ - обладает полным циклом производства крепкого алкоголя. Это позволяет компании не только создавать собственные торговые марки, но и выступать надежным партнером для контрактного производства.
Компания расположена в Обнинске (Калужская область) и производит более 10 видов алкогольной продукции, включая водку, настойки, ликёры, джин, соджу и другие напитки. Около половины выручки приходится на водку.
Бизнес зависит от оборотного капитала, сетевых отсрочек, акцизов, НДС и доступности рефинансирования.
Параметры выпуска КЛВЗ Кристалл 001Р-05:
• Рейтинг: ВВ- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не менее 200 млн рублей
• Срок обращения: 3 года
• Купон: не выше 21,00% годовых (YTM не выше 22,72% годовых)
• Выплаты: квартальные
• Амортизация: да (по 25% в даты 9-12-го купонов)
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 02 июня 2026
• Дата размещения: 05 июня 2026
Рейтинг надежности: НКР в октябре 2025 года подтвердило кредитный рейтинг компании на уровне BB-.ru со стабильным прогнозом, но при этом отметило низкие показатели ликвидности, невысокий запас прочности по обслуживанию долга и повышенную долговую нагрузку.
Благодаря модернизации оборудования и запуску новых линий по выпуску премиального алкоголя за три года компания радикально трансформировала структуру доходов: доля водки в выручке сократилась с 90% в 2022 году до 51% по итогам III квартала 2025 года. Это сопровождалось ростом как общей выручки, так и операционной рентабельности.
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка: выросла на 19,65% по сравнению с аналогичным периодом 2025 года — с 621,2 млн рублей до 756,9 млн рублей.
• Чистая прибыль: снизилась на 66% — с 35,034 млн рублей в первом квартале 2025 года до 11,909 млн рублей в 2026 году.
• Валовая прибыль: увеличилась почти на 3% — до 219,6 млн рублей.
• Прибыль от продаж: практически не изменилась и составила 138,6 млн рублей.
• Суммарное производство продукции: увеличилось на 16,05% по сравнению с первым кварталом 2025 года — с 299 тыс. декалитров (дал) до 347 тыс. дал.
• Продажи продукции: выросли на 8,1% — с 284 тыс. дал до 307 тыс. дал.
В 2025 году долгосрочные обязательства предприятия увеличились более чем вдвое — до 2,02 млрд рублей, а краткосрочные выросли до 3,05 млрд рублей. В совокупности обязательства компании превысили 5 млрд рублей, тогда как собственный капитал составил лишь 1,86 млрд рублей.
На вторичном рынке находятся 3 выпуска облигаций с общим облигационным долгом 642,7 млн рублей:
• КЛВЗ Кристалл 001P-04 $RU000A10DSU2 Доходность: 20,29%. Купон: 23,50%. Текущая доходность: 20,8% на 2 года 6 месяцев с амортизацией
• КЛВЗ Кристалл 001Р-02 $RU000A10AZG2 Доходность: 21,37%. Купон: 28%. Текущая купонная доходность: 25,32% на 1 год 8 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надежности:
• МГКЛ 001PS-01 $MGKL1P1 (28,56%) ВВ- на 4 года 5 месяцев
• Реиннольц 001Р-04 $RU000A10DPT0 (32,73%) ВВ- на 4 года 5 месяцев, амортизация
• ГК Сегежа 003P-10R $RU000A10E747 (27,67%) ВВ- на 2 года 7 месяцев, амортизация
• БЭЛТИ-ГРАНД БО-П06 $RU000A1076A0 (23,95%) ВВ- на 2 года 4 месяца, амортизация
• Уральская Сталь БО-001Р-06 $RU000A10D2Y6 (25,57%) ВВ- на 1 год 9 месяцев
По итогу: Финансовое состояние эмитента выглядит приемлемо: высокий уровень долга нивелируется стабильной операционной динамикой и понятной корпоративной структурой.
Новый выпуск не дает дополнительной доходности относительно аналогов в своей рейтинговой категории, поэтому его краткосрочный спекулятивный интерес невелик. Поскольку в портфеле уже присутствует выпуск КЛВЗ 001P-04, я пропускаю новое размещение. Спекулятивная премия к собственным выпускам сохраняется при купоне не ниже 20%. Всех благодарю за внимание и поддержку постов.
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией