Поиск

​Выборы-выборы…

Скоро выборы, уже на этой неделе. Что делать, как быть?
Конечно выборы у нас особенные. Партии снимаются с выборов или их снимают, отдельных кандидатов тоже. Почему то не трогают кандидатов ЕР и Новых людей. Наверное это просто совпадение.

Почитал я немного предвыборные программы. Тут кто во что горазд. Особенно сильна программа ЕР: тут и народосбережение ( рождаемость падает рекордными темпами, люди уезжают из страны + "движуха"), сильная экономика ( спасибо что живая), технологии для людей ( это видимо китайские ИИ и роботизация), достойная работа ( наверно та, что оплачивается хорошо. Обещают до 35 тыс минималку). Проблемы создали, теперь нужно их решать.

Новые люди. Ну тут за все хорошее и против всего плохого. У нас местный кандидат предлагает таблички повесить в парке. Отличная идея, но как будто бы это не идеи уровня депутата гос Думы.

КПРФ. Предлагают отнять и отдать народу... Или государству. Национализация, пересмотр итогов приватизации. Ну хорошо, только кто это поддержит.

Что меня сильно смущает? Что никто не говорит о проблеме номер один. 4,5 года прошло, а результаты какие? Экономические, демографические и т.д. И в основном негативные. Ещё и проблемы с маркетплейсами и топливом появились. Конечно все колосится и развивается, но в основном в телевизоре.

Без решения основных проблем не будет никакого развития. Это как тушить пожар с дырявым ведром. Блокировки – куда ж без них. С этим что делать или всех все устраивает?

Вот например партия Пенсионеров предлагает: « Не можешь – уходи!». Это они кому? Зато против договорняков на выборах. + Пенсионеры не воруют. 👍
В принципе ЕР может уже стать такой партией. Какой там средний возраст? 60-70 лет у руководителей?
Недавно такой тезис услышал: «У нас много проблем. Но зато президент у нас сильный». Видимо и правящая партия такая же.

Голосуя за партию, у которой сейчас большинство, мы тем самым продвигаем новые налоги, ограничения, новые "движухи", дефициты, замещение коренного населения и т.д. Во всяком случае каких то здравых инициатив я не могу вспомнить.
Если вас все это устраивает, то тогда конечно же ничего менять не стоит. 25 лет у власти ( или даже больше), как вы думаете чем они будут заниматься еще 25 лет? Тем же самым.
Нет иллюзий, что все быстро изменится и резко станет лучше.
Скорее всего будут опять подтасовки, нарушения, на электронном голосовании что-то нарисуют. Поддержка в 146%...
Но хотя бы попробовать стоит. Не стоит сдаваться. 20 сентября.

🌾 ИнвестВзгляд: РусАгро

paywall
Пост станет доступен после оплаты

Как национализация Nexperia ударила по автопрому

Народная мудрость гласит: «Кого хлебом кормишь, того и танцем развлекай». Вот только европейские «танцоры» явно перестарались, когда национализировали китайскую Nexperia (крупнейший поставщик диодов, транзисторов и микросхем для аккумуляторных батарей).

Представители Volkswagen заявили, что производство Golf и Tiguan в Вольфсбурге вскоре остановится. Запаса полупроводников едва хватит на две недели, и это только начало.

Nexperia — ключевой игрок глобальной цепочки поставок электроники, которую так любят в автопроме и бытовой технике. Китайская материнская компания Wingtech уже прекратила сотрудничество, наложены ограничительные меры, и политика «блокад» добралась до технологий. В общем, никто не предполагал, что ситуация будет развиваться так стремительно.

Власти Нидерландов национализировали Nexperia, ссылаясь на вопросы национальной безопасности (ну да, мы знаем, технологии — это не только бизнес, но и оружие). Китай, в свою очередь, резко отреагировал ограничениями на экспорт, начался дефицит чипов.

Европейские автопроизводители, включая VW, уже признают: «Без этих микросхем работать очень трудно, а скоро и вовсе будет невозможно». В Европе запасов хватает на считанные недели, а значит остановка сборочных линий — вопрос времени.

Немецкая ассоциация DAP заявляет о рисках серьезных сокращений производства, не говоря уже о возможных увольнениях тысяч сотрудников.

Что мы видим сегодня?

— Крупнейший мировой поставщик чипов оказался «под замком» европейских властей;
— Китай реагирует жесткими экспортными ограничениями;
— Автомобильная промышленность переживает дефицит компонентов;
— Volkswagen предупреждает о грядущих простоях и сокращениях.

О чем этот урок? О том, что нельзя легкомысленно относиться к стратегическим технологиям. Интеграция рынков, взаимное уважение и стабильные коммуникации — ключ к успеху в современном технологическом мире. Когда баланс нарушен, страдают и технологии, и люди. Этот кейс показывает, что в глобальном бизнесе можно избежать неприятных сюрпризов, только понимая взаимозависимость и учитывая интересы всех сторон.

@ifitpro
#Nexperia

#«Мечел»: в плену рынка и долгов

Акции «Мечела» второй год демонстрируют устойчивую тенденцию к снижению после максимума, достигнутого в феврале 2024 года, когда его ценные бумаги котировались на уровне 328,77 рублей за штуку. О рекорде в 959,87 рублей, зафиксированном в 2011 году, мечтать уже и не стоит.

Похоже, ситуация в «Мечеле» ухудшается быстрыми темпами, иначе бы в первой половине 2025 года его выручка не рухнула на 26% до 152,3 млрд рублей, убыток бы не вырос на 143% до 40,511 млрд рублей. «Мечел» не может даже получить операционную прибыль, ее попросту нет. Чистый долг подсократился на 3,7% до 252,7 млрд рублей, оставаясь по-прежнему огромным.

Производственные же результаты «Мечела» тоже не выглядят сильно позитивными. Добыча угля обвалилась на 28% до 3,7 млн тонн, выплавка чугуна уменьшилась на 2% до 1,5 млн тонн, зато стали поднялась на 2% до 1,7 млн тонн.

Объемы сбыта представляются удручающими: продажи коксующегося угля снизились на 15% до 1,7 млн тон), антрацитов - на 17% до 472 тыс. тонн, энергетических углей - на 21% до 1,4 млн тонн, кокса - на 7% до 890 тыс. тонн, ферросилиция - на 6% до 36 тыс. тонн, сортового проката - на 6% до 1,1 млн тонн, плоского - на 36% до 84 тыс. тонн, метизов - 16% до 171 тыс. тонн. Приятным исключением стало увеличение реализации железорудного концентрата на 52% до 832 тыс. тонн, вот только он «Мечел» из убыточности не вытащит.

И судя по пресс-релизу «Мечела», положение дел со сбытом, прямо влияющим на его доходы, может скоро не выправиться - до конца текущего года в нем ожидают спуска цен на сталь из-за ослабления инвестиционной активности, обусловленной высокой ключевой ставкой Банка России, хотя и допускают ее уменьшение в сочетании с ослаблением рубля, восстановление ипотечного кредитования, осуществлением крупных инфраструктурных проектов и др. Для угля прогнозируется подорожание.

Как «Мечел» планируется выбираться из складывающейся ситуации – непонятно. Им сообщено было о приостановке выпуска нерентабельных видов продукции и постоянном диалоге с кредиторами по поводу оптимизации и погашения долга. Он сумел договориться с одним из них по поводу продления срока выплаты 17,2 млрд рублей до января 2026 года, ранее же ключевые кредиторы позволили ему перенести платежи по «телу» долга, предстоявшие в 2025-2026 годах, на 2027 год.

Проблема заключается в том, что столь внушительная задолженность «Мечел» формировалась давно и погашать ее придется еще долго. Конъюнктура же на российском и мировом рынках угля и стали быстро не улучшится, спрос в любой момент может пойти вниз, потащив за собой и цены.

Теоретически помочь «Мечелу» могла бы национализация, но государство может не захотеть выплачивать его долг кредиторам и не обязано оно это делать - подобную «почетную миссию» правильнее было бы возложить на тех, чьи действия привели к росту долговой нагрузки.

Как бы то ни было, серьезных предпосылок для подъема курса акций «Мечела» не прослеживается и в течение ближайших месяцев он может достигнуть 50 рублей за штуку против нынешних 79,80 рублей за ценную бумагу. Да и новостей, способных взбодрить его не предвидится - пресс-релизы на сайте «Мечела» вряд ли представляют интерес для инвесторов, посты в телеграмм-канале и социальной сети «ВКонтакте» - тоже.

Может быть пора задуматься об основательном сокращении офисного персонала «Мечела», начиная с топ-менеджмента и заканчивая пресс-службой? Последняя маловероятно может как-то повлиять на обстановку вокруг «Мечела» (от текстов по посадку деревьев, поздравления школьникам и передовиков труда практической пользы не заметно), деньги же на ее содержание могут тратиться приличные. В любом случае «Мечел» ждут трудные времена.

⚡Золотодобытчики, с вами все хорошо? Схематозы, выпиливание с биржи и прочие методы обогащения.

Почему золотодобытчики не могут быть просто Лукойлом, добывать золото, продавать его и делиться с акционерами прибылью через дивиденды? Ну, потому что это золото, у людей при виде этого драгоценного металла срывает кукуху, а обратно она прилетает редко.

Золото всегда растет в цене, знаю одного уверовавшего, он вообще все в золоте измеряет. Да, как сказал один умный дядька, деньги - это золото, все остальное фантики. Сегодня золото бьет рекорды, торгуется на рекордных отметках. Покупать его в том или ином виде становится тяжеловато, но кто сказал, что это хай, а дальше вниз?

Чтобы не потеряться, подписывайтесь на мой телеграм-канал, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Слитки, монеты на черный день для любителей апокалипсиса и спокойного сна, ОМС и любые другие проявления привлекают сберегателей, а что у нас с компаниями по добыче золота, как у них дела, давайте посмотрим, есть ли те, кому можно доверить свои кровно нажитые.

Начнем с самого треша и двинемся в сторону “нормальных” компаний, поехали.

Лензолото
В 2020 году были проданы все производственные активы, осталась только кубышка. 5 лет акции болтались на дне, но у нас есть пульсяне, они могут возродить любое говно. Там якобы туземун, ракета, лол кек и чебурек.
Итог: собрание о ликвидации компании.

Петропавловск
Петропавловск F. История тех времен, когда на западе законы, свобода слова, свободное движение капитала, а из России надо все увозить. Поэтому и головной офис находился в Лондоне, где же еще, оплот демократии для правильных пацанов. Итог: делистинг с биржи.

Полиметалл
Бизнес в двух странах, как история с двумя стульями, на какой сам сядешь, на какой друга посадишь. Выбор был сделан, святой Казахстан.
Помню была видеоконференция и инвесторы из России не могли подключиться без ВПН, даже после этого были ребята, которые верили в светлое будущее для российских инвесторов на Мосбирже. Итог: уехали в Казахстан, с Мосбиржи акции выкупили. Тоже F.

Селигдар
Похожая история как и у ЮГК. Мажоров накрывают, возбуждают уголовные дела. Видимо, раньше руки не доходили у товарища майора, теперь дали зеленый свет.
Но тут, если бизнес не отожмут, инвесторов не накуканят, то возможен положительный исход. Сомнительно в плане инвестиций.

ЮГК
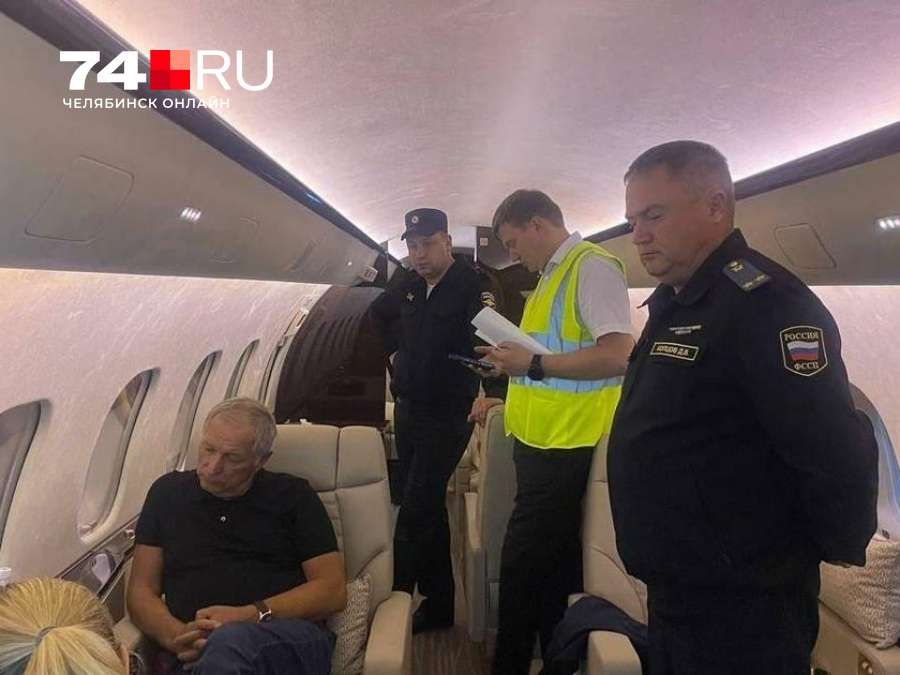
Струков и отмененная поездка в Швейцарию. Кто бы мог подумать, что денежки улетают в другую страну. За четыре года Запад не прекращает показывать свое истинное лицо, а у нас до сих пор некоторые деятели умудряются в их исключительность, вторые паспорта недружественных стран у владелицы номинальной, ну камон.

Была возможность национализации, но сейчас, возможно, просто передадут пакет акций другому мажору, и для простых смертных все обойдется. Тут нет ситуации вин-вин, но надежда на хороший исход есть. Национализация последние годы не очень у нас приветствуется, это дает неплохой шанс на благополучное развитие событий.

Полюс
Все помнят отсутствие дивидендов и выкуп 30% казначейских акций у нормальных пацанов. В Полюсе, видимо, покрутили головой, посмотрели, что происходит и развернулись к миноритариям лицом, даже сделали крутую перзу по Сухому Логу и наконец-то сроки указали, которые, конечно, могут сдвинуться вправо на фоне санкций и труднодоступности необходимого оборудования, но возвращение дивидендных выплат, накинули очков компании, что не может ни радовать всех причастных к этой истории.

В целом, бизнес мутный, наделенный многими конспирологическими теориями, кто и чем владеет. Посчастливилось пообщаться с человеком, который десять лет работал с драгметаллами (готовой продукции), сказать, что там все прозрачно и законно, значит, не сказать ничего. Золотодобытчики, думаю не далеко уехали. Но, ситуация в стране меняется, пусть и медленно, но в лучшую сторону.

В своем портфеле золоту (биржевое и акции) выделено 15%. Полюсу 10% и 5% биржевому золоту через фонды. А как вы относитесь ко всем этим золотым делам, во что инвестируете, акции, фонды или слитки покупаете?

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

⚡Золотодобытчики, с вами все хорошо? Схематозы, выпиливание с биржи и прочие методы обогащения.

🪙Национализация 2.0
Часть 2. Как снизить риск?

Гадать кто следующий в очереди на национализацию бессмысленно. Но можно попробовать снизить уровень риска. Хотя бы для себя и для своего портфеля.

1. Диверсификация. Да, она самая. Ведь если у вас будет не 1-2 актива, а например 10-20, то и риск будет ниже.
По секторам: Минимизировать вложения в "высокорисковые" сектора. Рассмотреть "низкорисковые".
По активам внутри сектора: Не концентрироваться на одной компании, даже в относительно безопасном секторе.
По юрисдикциям. Основной способ снижения системного риска (включая национализацию) – значительная диверсификация за пределы России. Инвестируйте в другие развивающиеся и развитые рынки. Риск национализации – это страновой риск, который сложно полностью устранить внутри страны. Но сейчас с этим сложнее после блокировки иностранных бумаг и санкций на СПБ биржу и т.д. $SPBE

2. Размер позиции:
Доля в портфеле: Выделяйте на активы только ту часть капитала, которую вы готовы потерять.
Опасными могут быть отрасли: энергетика (нефть, газ, электроэнергия), оборонно-промышленный комплекс (ОПК), добыча критически важных минералов, инфраструктура (транспорт, связь), финансы (системообразующие банки).

3. Выбор инструментов:
Долг vs. Акции: В случае национализации держатели облигаций могут иметь более высокий приоритет в получении компенсации (хотя гарантий нет), чем акционеры, чьи акции могут обесцениться до нуля. Однако риски дефолта также высоки.
Ликвидность: Предпочтение более ликвидным акциям/облигациям, которые можно быстрее продать при появлении тревожных сигналов (хотя в кризис ликвидность может исчезнуть).

4. Мониторинг и оперативное реагирование:
Постоянный анализ: Следить за политическими новостями, заявлениями чиновников, законодательными инициативами, касающимися ваших компаний и их отраслей.
"Ранние звоночки": Уход топ-менеджмента, запуск "спасательных" процедур с участием госбанков, резкая критика со стороны власти, инициирование проверок, введение временной администрации, слухи о возможной национализации.
План выхода: Иметь четкие триггеры для продажи актива при росте рисков. Осознавать, что в момент кризиса продать актив может быть очень сложно или только с огромным дисконтом.

5. Признать несистемные риски:
Непредсказуемость: Политические решения о национализации часто принимаются быстро и без прозрачных процедур.
Компенсация: Даже если формально она предусмотрена, ее размер, сроки выплаты и валюта (рубли) могут сделать ее неэквивалентной реальной стоимости. Исторические прецеденты (ЮКОС) показывают высокие риски для акционеров.

🪙 Выводы.
Риск национализации – серьезный страновой риск в России. Его нельзя устранить полностью, можно лишь пытаться минимизировать.
Жесткий отбор активов: Вкладывайтесь только в компании из относительно "безопасных" секторов, без явных признаков политических рисков, с сильными финансовыми показателями (чтобы снизить риск "спасательной" национализации). Всегда проводите глубокий анализ по пунктам, указанным выше.
Будьте готовы к быстрой реакции. Мониторьте новости и имейте план действий на случай эскалации рисков.
Не стоит отчаиваться. Есть примеры того, когда интересны миноритариев учитывались. Не сразу, но такое было. Например после признания незаконным приватизации СМЗ.
Или после национализации компания может начать платить дивиденды, в таком случае акционеры только выиграют.
И если инвестировать в компании с высокой долей участия государства ( Сбер, Газпром, Роснефть, Россети + дочки и т.д), то можно совсем не боятся национализации).

Успешных инвестиций.

​🪙Национализация 2.0

Инвестиции в России с риском национализации требуют особой осторожности и специфического подхода к анализу.
Про особенности писал здесь:
https://t.me/pensioner30/8304
Вот ключевые шаги и стратегии для снижения рисков.

Анализ компании на предмет рисков:
1. Сектор экономики:
Высокий риск: Стратегические отрасли: энергетика (нефть, газ, электроэнергия), оборонно-промышленный комплекс (ОПК), добыча критически важных минералов, инфраструктура (транспорт, связь), финансы (системообразующие банки). Компании с уникальными технологиями или ресурсами.
Средний риск: Металлургия, химия, крупное машиностроение, сельхозземли/производство.
Относительно низкий риск: Потребительский сектор (FMCG, ритейл, услуги), ИТ (не связанное с госзаказом/безопасностью), фармацевтика (не стратегические производители), малый и средний бизнес.

2. Значимость для государства:
Системообразующие компании: Те, чей крах или остановка могут вызвать каскадный эффект в экономике или соцсфере. Например некоторые производители и поставщики эл энергии.
Ключевые поставщики для госсектора/ОПК: Особенно если продукция критична для безопасности или госпрограмм.
Экспортеры валютной выручки: Крупные игроки в сырьевом экспорте.

3. Собственники и управление:
Связи с государством: Наличие государственной доли (Росимущество, ВЭБ.РФ, госкорпорации), "дружественных" государству олигархов. С одной стороны, это может быть защитой, с другой - делает компанию более интегрированной в госсистему и потенциальным объектом полного контроля.*
История конфликтов с властью. Судебные споры, критика со стороны высокопоставленных лиц, антимонопольные дела с политическим оттенком.
Репутация собственников: Наличие санкций против бенефициаров/менеджеров, связи с неугодными лицами.

4. Политический контекст и законодательство:
Текущая политика: Фокус на "экономический суверенитет", импортозамещение, усиление госрегулирования в определенных отраслях. Законодательные инициативы, расширяющие основания для вмешательства государства.
Формальные основания для национализации: Закон предусматривает национализацию "в исключительных случаях, связанных с обеспечением обороны страны и безопасности государства" с компенсацией. Ключевая проблема: трактовка этих оснований может быть очень широкой, а процедура компенсации – непрозрачной и заниженной (до "рыночной" стоимости в кризисных условиях).

5. Финансовое состояние и долги:
Компании в тяжелом финансовом положении: Особенно крупные, стратегически важные. Государство может использовать трудности как повод для "спасения" через национализацию или введение внешнего управления.
Крупные долги перед государственными банками: Позволяет государству усилить влияние.

Итог. Если компания представляет исключительный интерес (например связана с добычей сырья), собственник имеет плохую репутацию ( выводит деньги за рубеж) , у гос компании есть доля в этой компании ( например Газпром банк владел 22% акций ЮГК), плюс нужно защитить что-то или кого-то ( экологическая ситуация и множественные нарушения, аварии), плюс у компании есть долги, то скорее всего это лишь вопрос времени... Такая компания со временем начнёт представлять повышенный интерес и высока вероятность, что она будет национализирована или попадёт в правильные руки.

Итоги недели на рынке РФ

🇷🇺 Надежды частных инвесторов на фондовом рынке России тают. Индекс Мосбиржи за неделю похудел сразу на 5,7%. То ли спекулянты решили перестраховаться, зафиксировав позиции перед выходными, то ли инвесторы всерьез восприняли слова Трампа о «важном заявлении» по России 14 июля.

Доллар, после технического падения на 5% в четверг, восстановился на ту же величину в конце недели. ЦБ утверждает, что не занимается искусственным ослаблением или укреплением рубля, но мы то знаем, что бюджету необходимо девальвировать валюту. Во второй половине года жду ослабление национальной валюты, поэтому продолжаю наращивать валютные позиции. В основном это стейблкоин USDC и пулы ликвидности в DeFi.

🛢 Нефтегазовый сектор остается под давлением. Объемы экспорта падают, курс доллара надежно держит регулятор, а котировки марки Brent торгуются в районе $70 за бочку. В такой ситуации говорить о возврате интереса в нефтянку рано. Лукойл потерял за неделю 6,6%, Роснефть 5,8%, а Газпромнефть укатали сразу на 7,4%.

Золото готовится протестировать свои исторические максимумы на $3433 за тройскую унцию. Аналитики прогнозируют еще 10% роста в 2025 году, но все будет зависеть от желания мировых ЦБ продолжать скупать золото на свои балансы. Лензолото вынес на собрание акционеров вопрос о ликвидации компании и потерял за неделю сразу 55%. Полюс по рынку корректируется на 6,2%, а ЮГК уже в понедельник начнет вновь торговаться на бирже. Правда идеи в компании по-прежнему нет.

❌ На рынке продолжается планомерное «перераспределение», если это так можно назвать, долей владения бизнесов. Суд обратил в доход государства активы ГК «Главпродукт» и его собственника Леонида Смирнова, а также акций Струкова в «ЮГК». Национализация? Нет, не слышали. Инвест-климат в стране оставляет желать лучшего.


На прошедшей неделе разобрал для вас НМТП, Акрон, а также подготовили подборку интересных инструментов для валютного хэджирования портфеля. На следующей вас ждет еще больше полезной аналитики, впрочем, как и всегда.

Всем хороших выходных!

Итоги недели на рынке РФ

​💡Будущее ЮГК туманнно...

Генпрокуратура просит передать государству принадлежащие миллиардеру Струкову акции ЮГК.
Также просит обратить в доход государства 100% долей в уставном капитале ООО «Управляющая компания ЮГК».

- Н — национализация?
Или просто хотят забрать долю Струкова и передать государству или продать Газпромбанку ( они и так акционеры компании)?
Писали ещё и про "уши Ростеха".
Пока не совсем ясно, но риски как в СМЗ есть.

🪙 Первый зампред ЦБ Чистюхин о ситуации с ЮГК:

1. Государство имеет право и должно защищать свои интересы в том случае, если в отношении каких-то компаний были допущены противоправные действия. Поэтому мы не оспариваем и не комментируем действия Генпрокуратуры, которая осуществляет действия по возврату собственности государства.

2. Очевидно, что у данной компании помимо мажоритарного акционера есть и миноритарные, среди которых есть розничные инвесторы. Я очень надеюсь, что права розничных акционеров не будут ущемлены. Плюс к этому, компания выпускала облигации. Нужно обеспечить, чтобы все обязательства по ним были выполнены.

Ну хотя бы про защиту миноритарных акционеров говорят.
Про сомнительное будущее компании и взаимодействие с ГПБ писал ещё в декабре.
На российском рынке не стоит расслабляться. 🤷‍♂️

#югк" target="_blank">https://t.me/pensioner30/7540

#югк
#акции

Экономические последствия Второй мировой войны.

🪙 Вторая мировая война (1939–1945) оказала глубокое и разнообразное влияние на экономики стран мира, как участников конфликта, так и нейтральных государств. Вот ключевые аспекты этого влияния:

Общие тенденции.
1. Разрушение инфраструктуры и человеческие потери:
— Европа, Азия и часть Африки пострадали от масштабных разрушений городов, заводов и транспортных сетей.
— Демографические потери (например, СССР потерял около 27 млн человек) привели к нехватке рабочей силы.

2. Технологический прогресс:
— Ускоренное развитие авиации, ракетных технологий, атомной энергии (Манхэттенский проект в США).
— Медицинские инновации (антибиотики, переливание крови).

3. Государственное регулирование экономики:
— Во многих странах введено централизованное планирование и контроль над ресурсами.

4. Мировая финансовая система:
— Создание Бреттон-Вудской системы (1944) с долларом как мировой валютой.
— Учреждение МВФ и Всемирного банка для стабилизации экономик.

5. Колониализм и деколонизация:
— Ослабление метрополий (Великобритания, Франция) ускорило распад колониальных империй.
— Новые независимые государства изменили глобальные экономические связи.

🪙Влияние на отдельные страны
США
— Рост экономики. Война покончила с Великой депрессией благодаря военным заказам (ВВП вырос на 70% в 1940–1944).
— Ленд-лиз: Поставки союзникам на $50 млрд укрепили промышленность.
— Статус сверхдержавы: Доминирование в мировой торговле, технологическое лидерство (атомная энергия, авиация).
— После войны: Рост потребительского спроса, «золотой век» капитализма.

СССР
— Огромные потери: 1700 городов разрушено, 30% национального богатства утрачено.
— Мобилизация экономики: Эвакуация заводов на Урал и в Сибирь, рост военного производства.
— Послевоенное восстановление: Упор на тяжелую промышленность и военный сектор, начало холодной войны и гонки вооружений.

Германия
— Разрушение: 70% инфраструктуры уничтожено, гиперинфляция, разделение на зоны оккупации.
— Западная Германия: План Маршалла (около $1.4 млрд) и «экономическое чудо» 1950-х (рост на 8% в год).
— Восточная Германия: Социалистическая экономика с акцентом на тяжелую промышленность.

Великобритания
— Финансовый кризис: Госдолг вырос до 250% ВВП, потеря 25% национального богатства.
— Потеря колоний: Ослабление фунта стерлингов, переход к «государству всеобщего благоденствия».
— Ленд-лиз и долги: Выплаты США продолжались до 2006 года.

Япония
— Разрушения: 40% городов уничтожено, включая Хиросиму и Нагасаки.
— Оккупация и реформы: Демилитаризация, земельная реформа, инвестиции США.
— Экономический бум: С 1950-х — рост технологического сектора (Sony, Toyota), экспортная модель.

Франция
— Оккупация и коллаборация: Экономика работала на Германию, инфраструктура повреждена.
— План Маршалла: Получение $2.5 млрд, модернизация промышленности.
— После войны: Национализация ключевых отраслей, создание системы социальной защиты.

Страны Азии и Африки
— Китай: Гражданская война (1945–1949) и приход к власти коммунистов.
— Индия. Рост независимого движения, распад Британской империи.
— Африка: Начало деколонизации, но экономическая зависимость от бывших метрополий.

Итог:
Вторая мировая война переформатировала мировую экономику, создав биполярный мир с доминированием США и СССР. Разрушения стимулировали восстановление через инновации, а новые финансовые институты заложили основы современной глобальной экономики. Однако последствия войны, включая долги и социальные потрясения, ощущались десятилетиями.