Поиск
Мировое страхование. Мнение страховой компании Allianz
Вышел Годовой отчет Allianz, в котором компания делится взглядами на мировой страховой рынок (доступен на сайте компании). Ниже приводим резюме, подготовленное с использованием ИИ.
Общая картина
Мировой страховой рынок переходит от бума к нормализации. В 2025 году премии выросли на +7,1% до 6,9 трлн EUR (+456 млрд к пулу), замедлившись с рекордных +9,4% в 2024-м, но оставаясь выше десятилетнего среднего (+5,6%). По сегментам: жизнь — 2 861 млрд EUR, P&C — 2 320 млрд, здоровье — 1 688 млрд.
Важный нюанс: значительная часть роста — это цены, а не расширение покрытия. Проникновение страхования выросло лишь до 7,2% ВВП (ниже уровня десятилетней давности в 7,3%).
По сегментам
P&C нормализуется: рост замедлился до +3,8% по мере созревания ценового цикла. Северная Америка держит 52% мирового рынка.
Жизнь остаётся крупнейшим сегментом (+6,9%); бум аннуитетов в США выдыхается, лидерство возвращается к Азии.
Здоровье — самый быстрорастущий сегмент (+12,3%, рекорд с 2014 года), драйвер — медицинская инфляция; США дают более 70% мировых премий.
Геополитика
Отчёт делает сильный акцент на войне с Ираном как внешнем шоке предложения. Прогноз мирового роста ВВП снижен до +2,6% на 2026 год, еврозоны — до +0,8%. Фрагментация мировой экономики подрывает саму основу страхового бизнеса — трансграничное объединение рисков и мобильность капитала. Растёт спрос на политическое страхование, кибер-, морское и авиационное покрытие; появляются новые ниши (энергетическая независимость, CHIPS Act, оборонные расходы).
Региональные сдвиги
США доминируют: доля выросла с 42,5% до 46,4% за десятилетие.
Китай — уверенное второе место (10,9%), но при 746 млрд EUR он вчетверо меньше рынка Северной Америки (3 191 млрд).
Западная Европа теряет вес (-4,9 п.п. за декаду).
Азия — структурный двигатель роста (+10,9% без Китая и Японии).
Прогноз до 2036 года
Рынок будет расти на +5,3% в год, пул увеличится на 5 260 млрд EUR, более половины прироста — из Азии. Здоровье останется самым быстрым сегментом (+6,7%), жизнь +4,9%, P&C +4,7%. Индия — главная точка роста (+10,7% в год): при этом сильно недострахована (проникновение 3,8% ВВП, всего ~85 EUR на человека), более 50% автомобилей без страховки, доминирует страхование жизни (74%).
Ключевой вызов — доступность и климат
Застрахованные убытки от катастроф растут на +5–7% в год в реальном выражении. В США премии по страхованию жилья выросли на +38% за 2019–2024 (вдвое быстрее инфляции). Дорожающие полисы вытесняют малообеспеченные домохозяйства из покрытия, а риски перекладываются на госбюджеты (незастрахованные убытки в ЕС — ~59 млрд EUR в год в 2021–2023). Европа движется к обязательным государственно-частным NatCat-схемам (Франция, Италия, готовящаяся Германия). Вывод отчёта: одного перепрогнозирования цен уже недостаточно — нужны стимулы к адаптации, адресные механизмы доступности и государственно-частное разделение рисков.
Например, на днях Всемирная метеорологическая организация (ВМО) подтвердила: в тропической части Тихого океана установились условия «Эль-Ниньо». В июле–сентябре 2026 года явление быстро усилится до мощного. Что это значит: выше риск волн жары, засух и сильных дождей во многих регионах мира. Аномалии температуры океана превысят 2 °C, вероятность потепления в ключевых зонах — более 80%. «Условия Эль-Ниньо уже наблюдаются и, согласно прогнозам, быстро усилятся. Это увеличит риск засух, сильных дождей и волн жары на суше и на море», — Генсек ВМО Селеста Сауло. Пик обычно приходится на ноябрь–февраль. ВМО наращивает системы раннего предупреждения, чтобы помочь странам подготовиться.
😎Делимобиль запускает сервис в Набережных Челнах
🔹Крупнейший российский оператор каршеринга Делимобиль появится в Набережных Челнах. Город станет семнадцатым в географии сервиса и первым крупным запуском компании в 2026 году.
🔹С 30 июня жителям и гостям города будут доступны автомобили эконом-класса – Kia Rio X и Volkswagen Polo. Арендовать машину можно будет через мобильное приложение Делимобиля.
🔹На старте пользователям будет доступен тариф Часы и Дни, рассчитанный на поездки продолжительностью от суток. В дальнейшем сервис планирует расширить линейку тарифов. Начать и завершить аренду можно в специальных зонах, отмеченных в приложении. Они расположены в центральной части города, включая проспект Мира, проспект Раиса Беляева, Автозаводский проспект и проспект Сююмбике.
🔹Винченцо Трани, основатель и генеральный директор Делимобиля, президент Итало-Российской торговой палаты:
«Мы видим огромный потенциал для развития каршеринга в регионах. Аренда автомобилей помогает местным жителям удобно и выгодно передвигаться, а городским властям развивать транспортную систему городов и повышать мобильность населения.
Сегодня всё больше людей выбирают каршеринг вместо личного автомобиля, так как это удобно и экономично: не нужно тратиться на покупку машины, её обслуживание и парковку. Мы стремимся сделать передвижение доступным и комфортным для каждого, поэтому сосредоточились на эконом-сегменте автомобилей.
Набережные Челны – крупный промышленный и деловой центр, где каршеринг может стать удобной транспортной альтернативой для жителей и гостей города. Запуск сервиса в новой локации стал очередным шагом в развитии регионального присутствия. В ближайшие несколько месяцев мы планируем выйти ещё в три новых города».
https://invest.delimobil.ru/tpost/lo75e9ojh1-delimobil-zapuskaet-servis-v-naberezhnih
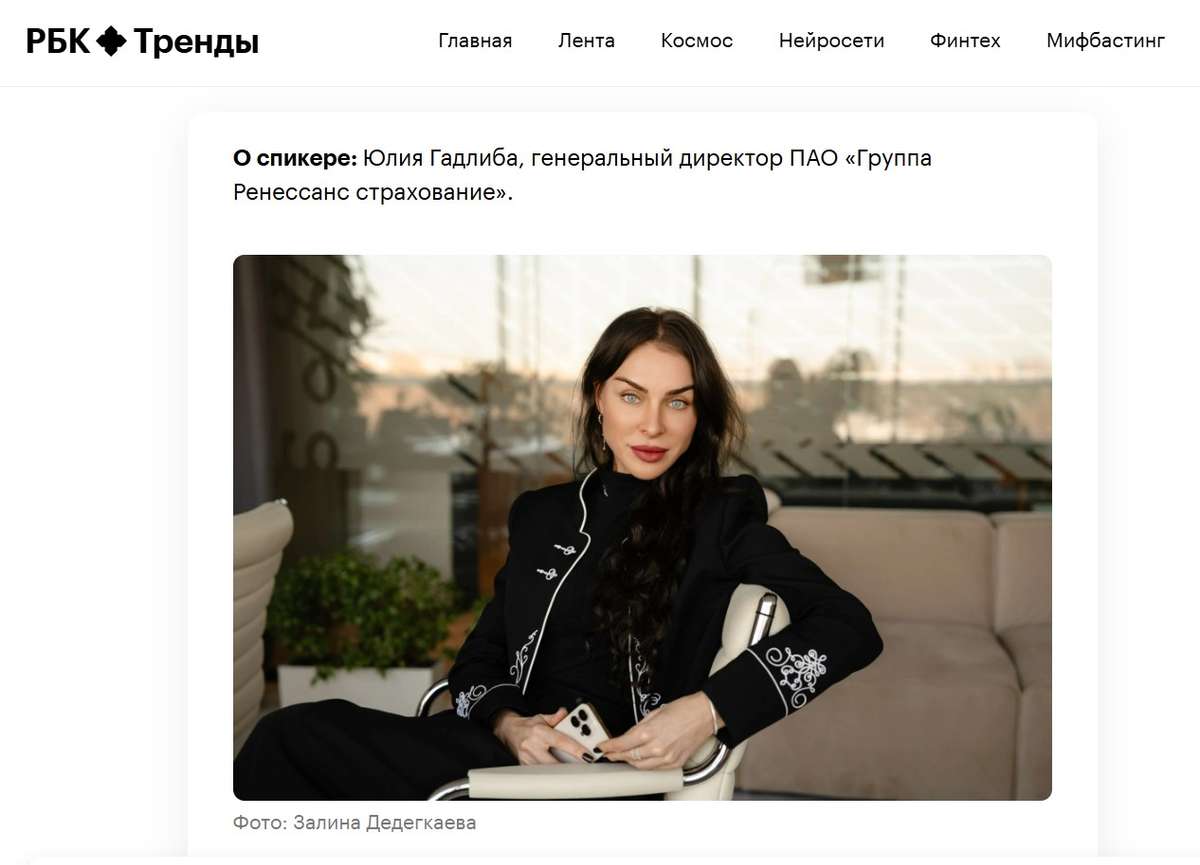
Вышло интервью СЕО RENI Юлии Гадлиба на «РБК Тренды»
В статье под заголовком «От полисов к сервисам: как трансформируется страховая отрасль» Юлия поясняет, как трансформируется рынок и стратегию нашей компании. Основные тезисы:
Страхование перестает быть «про полисы» — и становится «про сервисы». Индустрия входит в новую фазу: экономическое давление усиливается, а технологии и ИИ уже не просто тренд, а базовый инструмент конкуренции.
2025 год оказался непростым, но рынок все же вырос примерно на 7%. Главным драйвером стало страхование жизни (+35), рынок non-life — всего около 2%. На фоне высоких ставок страхование жизни фактически стало альтернативой депозитам. При этом сегменты non-life испытывают давление: снижение ипотечной активности, падение продаж автомобилей, рост убыточности (ОСАГО), удорожание ремонта, логистики и медицины. В результате у части игроков «комбинированный коэффициент» в моменте превышает 100%.
Прогноз на 2026 год — сдержанный: рынок вырастет на 1–5%, при этом life продолжит опережать (10–15%). Но ключевые изменения происходят не только в цифрах. Цифровизация стала обязательной. Сегодня невозможно конкурировать без скорости, гибкости и персонализации. Уже стало стандартом: индивидуальные тарифы на основе скоринговых моделей, next best offer — рекомендации «следующего лучшего продукта», полностью цифровой клиентский путь (от покупки до урегулирования), омниканальный сервис с возможностью «человеческого» контакта.
ИИ уже активно используется: у нас в ДМС — до 75% обращений обрабатывается автоматически, в контакт-центрах — до 42% звонков закрывают голосовые роботы, в ИТ — внедряются ИИ-агенты для разработки (цель — рост эффективности в 2 раза).
Но главный стратегический вызов - страховые компании рискуют потерять прямой контакт с клиентом. Экосистемы банков и маркетплейсов создают «замкнутые миры», где страхование становится просто встроенной функцией. Это означает риск «растворения» — когда бренд и ценность страховщика становятся невидимыми.
Ответ на этот вызов — выход за рамки классического страхования. Речь уже не о продаже отдельных продуктов, а о создании комплексных решений вокруг клиента. Группа Ренессанс страхование развивает экосистему страховых и комплиментарных сервисов в трех направлениях: «Здоровье», «Мобильность», «Благосостояние». В будущем это уже не «дополнение», а новая модель бизнеса. Побеждают не те, кто не только лучше считает риски, а те, кто лучше понимает клиента и закрывает его потребности — быстро, удобно и комплексно.
Юлия Гадлиба более 20 лет работает в страховом секторе, а с 2016 года – генеральный директор Группы Ренессанс страхование. Под ее руководством компания вышла на IPO в 2021 году и сегодня является единственной страховой России в Индексе МосБиржи, а также выросла с 10-й на 6-ю позицию по размеру страхового бизнеса в стране по итогам 2025 года. Окончила факультет стратегического менеджмента ВШЭ.
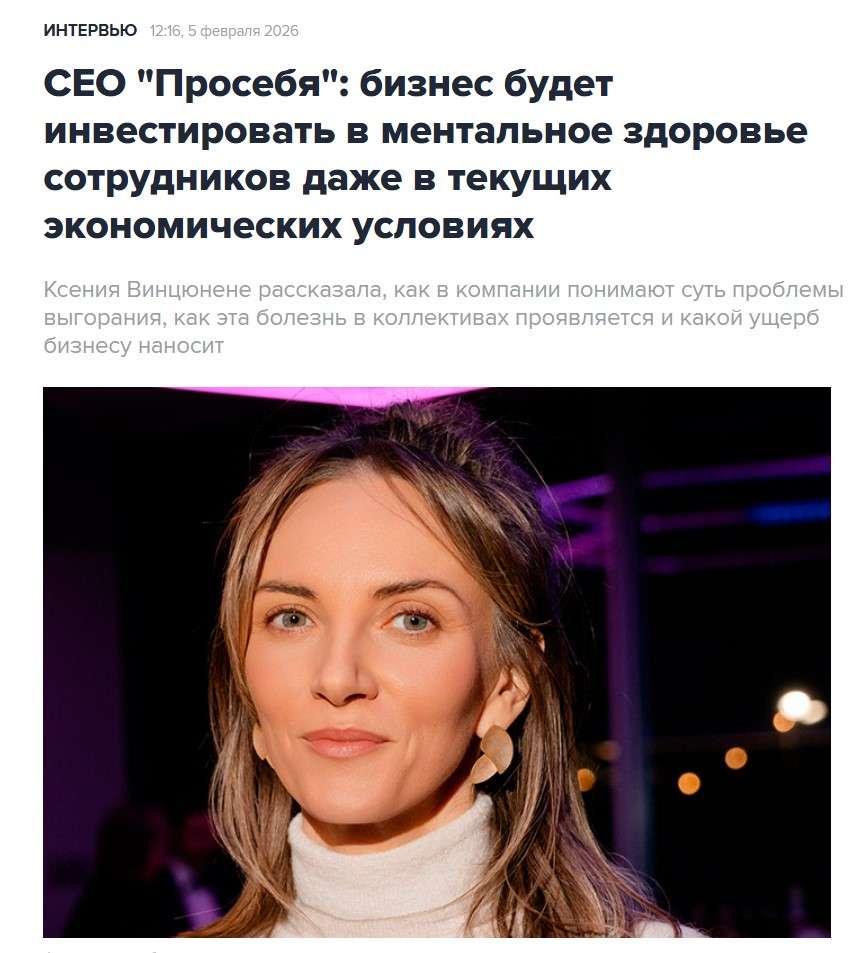
СЕО «Просебя» рассказала, почему бизнес будет инвестировать в ментальное здоровье сотрудников
Мы превращаем ментальное благополучие из разовой «плюшки» в управляемый инструмент устойчивости бизнеса. Ксения Винцюнене, СЕО нашей компании в сфере ментального здоровья «Просебя», рассказала журналистам «Интерфакс» о перспективах рынка ментального здоровья, о том, как в компании понимают суть проблемы выгорания, как эта болезнь в коллективах проявляется и какой ущерб бизнесу наносит.
Коротко:
(1) Преодолели главный барьер - стигму. Вовлекаем до 35% - 50% сотрудников в компаниях-клиентах (против 2% в классическом ДМС).
(2) Выгорание – это системная проблема. Решение не только в помощи психолога, но и работе с нагрузкой, процессами, управлением. Для системного поиска причины выгорания вместе с фондом "Общественное мнение" разработали новый инструмент - индекс ментального благополучия.
(3) Прогнозируем рост спроса в B2B на 25-30% в ближайшие 2 года.
(4) Результаты: 380 тыс. подключенных пользователей, оборот >100 млн руб.
(5) В 2026-м идем на кратный рост.
Ссылку на полный текст интервью можно найти на сайте «Интерфакс».
Напомним, что В 2024 году мы сформулировали стратегию на ближайшие годы, которая заключается в продолжении развития в трех сегментах: «Здоровье», «Мобильность», «Благосостояние». Цель по прибыльному росту остается, но на новом этапе будет в том числе достигаться через развитие не только в рамках страхования, но и предоставления комплементарных услуг нашим клиентам. Такой подход позволяет нам расширять спектр продуктов для более комплексного обслуживания клиентов и увеличивать частоту взаимодействия с ними.
Стратегической задачей Группы в сегменте «Здоровье» продолжает оставаться цифровизация клиентского опыта, а также развитие не только в рамках страхования, но и предоставление комплементарных услуг. Например, в 2025 году мы представили инновационную платформу «HR 360», которая объединяет ДМС и сервисы для заботы о сотрудниках в едином интерфейсе. «HR 360» включает модули по поддержке ментального здоровья, программы борьбы с выгоранием, сервисы по питанию и здоровому образу жизни, инструменты превентивной медицины и главное - предоставляет персонализированные рекомендации на основе анализа данных. Платформа освобождает HR-специалистов от части рутинных процессов и предоставляет готовый набор инструментов. Одновременно у нас развивается сервис в сфере ментального здоровья «Просебя».
Стоит еще отметить, что «Просебя» внедряет ИИ. Запущена экспресс диагностика ментального состояния команд с последующей обработкой результатов с применением ИИ для первичной выработки рекомендаций. Подход повышает скорость и экономит ресурсы. Кроме того, он позволяет более комплексно посмотреть на ситуацию. Вторая инновация – запуск виртуального ИИ-навигатора, который оказывает психологическую поддержку пользователю платформы и, в случае необходимости, дает рекомендации по инструментам и советует специалиста.
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX ведет переговоры о продаже сервиса "Авто.ру".
Среди возможных покупателей называют Сбер, Т-банк и "Авито".
Официальных комментариев стороны не дают, интерес банков к сделке не подтвержден.
Причина возможной продажи — снижение выручки сервиса на фоне спада авторынка.
По итогам 2 квартала 2025 года доход направления объявлений упал на 5% до 8 млрд ₽.
Эксперты считают, что "Авто.ру" больше не является стратегическим активом для "Яндекса".
Компания делает ставку на ИИ, городские и персональные сервисы.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER и Т-Банк $T запустят новый способ переводов между людьми по QR-коду.
Получатель будет создавать QR-код или ссылку с уже указанной суммой и счетом для перевода.
Отправителю достаточно отсканировать код или перейти по ссылке в приложении своего банка.
Сервис задуман как альтернатива переводам по СБП и банковским картам.
Комиссия будет такой же, как при переводах через СБП.
Это позволит сделать переводы между клиентами разных банков быстрее и проще, особенно при сборе денег.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER за 11 месяцев по РСБУ заработал 1,5682 трлн ₽ прибыли, что на 8,5% больше прошлого года
В ноябре прибыль была 148,7 млрд ₽
Компания снизила расходы на резервы, а кредитный риск держится около 1,5%
Процентные доходы выросли, комиссионные немного упали
Расходы увеличились, доля расходов в доходах поднялась до 28,7%
Капитал банка заметно вырос, достаточность поднялась
В ноябре корпоративные кредиты увеличились на 0,4%
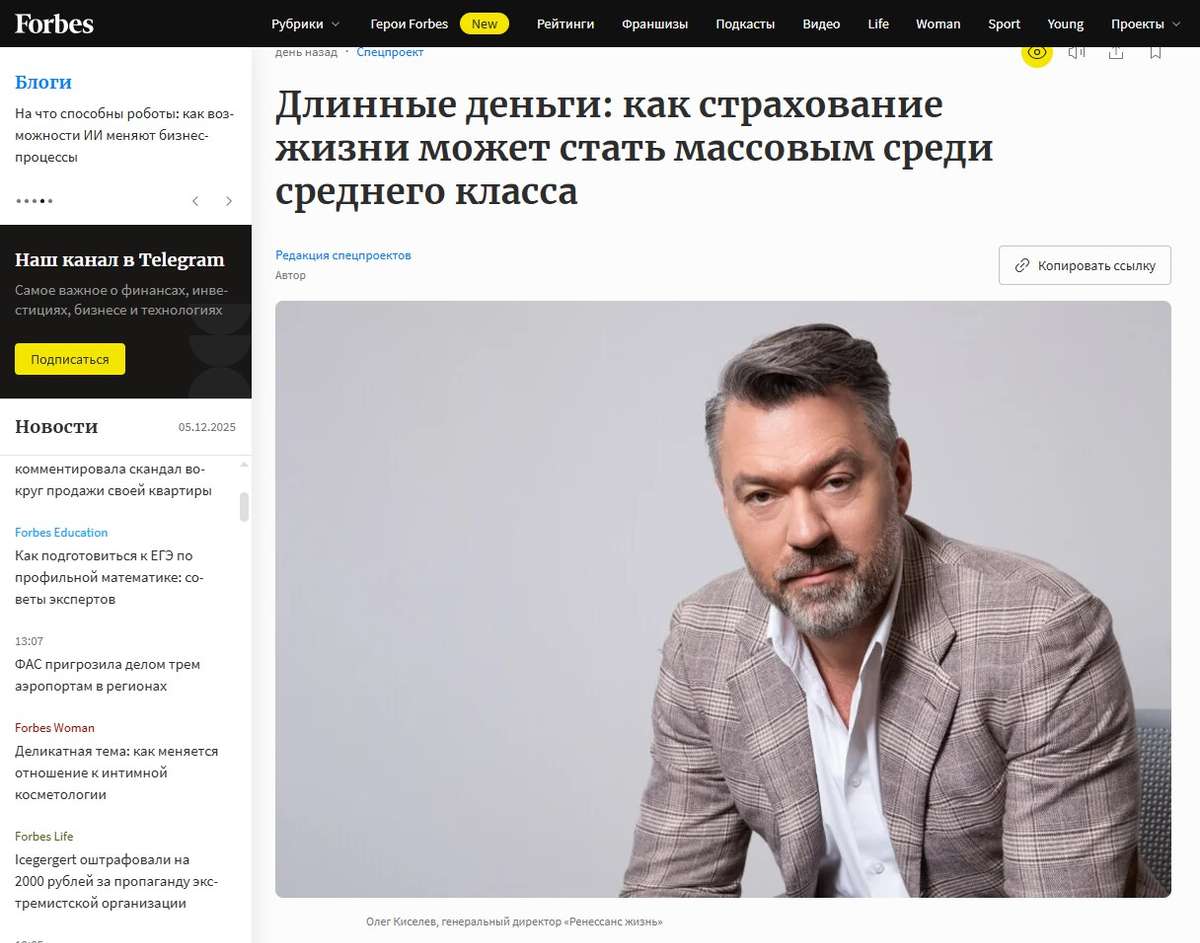
"При низкой ставке наш конкурент не депозит, а Iphone" - интервью CEO «Ренессанс жизнь» Олег Киселев
По данным Банка России, по итогам 9 месяцев 2025 года страховой рынок вырос на 14,7% — до 2,8 трлн рублей. Практически весь рост обеспечили инвестиционное и накопительное страхование жизни — их доля составила 52,3% рынка.
О том, почему главные конкуренты страховщиков жизни — смартфоны, а не депозиты, как ведут себя клиенты, когда депозиты им приносят «всего» 14% и зачем государство «дарит» рынку налоговые льготы, объяснил Олег Киселев. Некоторые цитаты, полное интервью можно найти на сайте издания:
Мы измеряем свои показатели относительно самих себя год к году и относительно рынка. В прошлом году мы по динамике были сильными, но рынок нас догнал. В этом году, по крайней мере по девяти месяцам, мы его опережаем.
Если проводить аналогию, то компании страхования жизни можно назвать инвестиционными банками, только не для корпораций, а для людей. Страховщики управляют «длинными» деньгами, наш основной продукт — накопление и защита капитала на горизонте 5–15 лет.
Наш клиент — прежде всего представитель среднего класса: массовый, но финансово устойчивый. Люди с низким доходом, к сожалению, не имеют возможности регулярно откладывать. А состоятельная аудитория и так хорошо ориентируется в финансовых инструментах, хотя и она активно пользуется нашими решениями.
Под управлением у «Ренессанс жизни» уже более 200 млрд рублей. Это сопоставимо с депозитной базой среднего федерального банка. Мы однозначно — крупный игрок на рынке длинных розничных денег.
Кроме того, «Ренессанс жизнь» входит в Группу «Ренессанс страхование», и мы вместе являемся пятой по размеру страховой компанией России. У нас в общем портфеле почти все виды страхования, а также целый ряд уникальных нестраховых, но комплементарных сервисов. Вместе мы развиваемся в трех сегментах: «Здоровье», «Мобильность» и «Благосостояние».
Отчётность как детектив: разгадываем тайны успеха Ренессанс ⁉️
💭 Разберём, почему негативные факторы носят временный характер и на чём базируется оптимистичный прогноз компании...
💰 Финансовая часть (1 п 2025)
📊 Совокупные премии группы увеличились на 25,6% по сравнению с аналогичным периодом предыдущего года, достигнув отметки в 92,2 млрд рублей. Основным фактором роста стало увеличение продаж продуктов накопительного страхования жизни. Премии по программам накопительного страхования жизни возросли на 99,5% до уровня 52,7 млрд рублей.
🚗 Продажи страховых полисов по автострахованию продемонстрировали скромный прирост на 0,7%, составив сумму в размере 21,5 млрд рублей. Тем не менее, объем реализации КАСКО физическим лицам увеличился на 13%.
↘️ Чистая прибыль за первое полугодие текущего года достигла суммы в 4,6 млрд рублей. Согласно обновленным стандартам финансовой отчетности, скорректированная прибыль за аналогичный период предыдущего года составила 5,38 млрд рублей, таким образом, наблюдается снижение показателя на 15% год к году.
😎 Наиболее динамично развивающимся направлением является сегмент life-продуктов.
💼 Размер инвестиционного портфеля на конец первого полугодия 2025 года увеличился до 267 млрд рублей. Руководством компании заявлено намерение сохранить темпы прироста премий не менее чем на 15% ежегодно, что также способствует ускоренному увеличению объема инвестиционного портфеля. Параллельно реализуются планы по расширению сегмента негосударственных пенсионных фондов (НПФ). За отчетный период привлечено 1,1 млрд рублей, поставлена амбициозная цель достигнуть уровня в 100 млрд рублей. Пенсионные фонды привлекательны возможностью формирования долгосрочных инвестиционных портфелей сроком до 10-15 лет, что создает широкие перспективы для управляющих компаний. Уровень рентабельности операций в рамках НПФ сопоставим с показателями страхового бизнеса.
🔀 Несмотря на высокую общую доходность инвестиционного портфеля, отмечается повышение доходности финансовых инструментов при одновременном снижении доходности депозитных и заемных ресурсов.
⚠️ Одним из негативных факторов первого полугодия стал значительный рост расходов финансового характера, включая влияние изменений курсов валют. Расходы по обязательствам по страховым договорам и перестрахованию достигли величины в минус 15,78 млрд рублей.
✔️ Планы
🤓 Группа ставит среднесрочную цель обеспечить ежегодный прирост премий не менее чем на 15%, при этом ориентируясь на стратегию устойчивого прибыльного развития. Это подразумевает достижение коэффициента выплат по non-life страховкам ниже 100%, поддержание адекватного уровня капитализации порядка 130% и стабильную выплату дивидендов согласно утвержденной дивидендной политике (не менее половины годовой чистой прибыли).
👣 Основные направления для достижения целей сосредоточены на развитии трех ключевых областей: здоровье, мобильность и благосостояние. Для каждой области формируются специализированные экосистемы. Базовые отрасли страхования будут развиваться естественным образом и через сделки M&A. Позиции в сегменте non-life укрепляются за счет сотрудничества с цифровыми компаниями. Рост нефинансового сектора стимулируется интеграцией страховых услуг с продуктами других рынков в едином цифровом пространстве, что позволяет повысить клиентскую лояльность и кросс-продажи через бонусы. Внутренние каналы продаж усиливаются развитием цифровых технологий, снижающих затраты на привлечение клиентов. Сотрудники получают мотивацию через специальные программы поощрений. Современные технологии искусственного интеллекта внедряются массово для оптимизации процессов и улучшения сервиса. Разрабатываются инновационные методы распределения продуктов.
🫰 Оценка
↗️ Ранее предполагалось, что пик прибыльности придется на 2025 год, благодаря существенному повышению стоимости портфеля и высоким процентным доходам, что и подтвердилось. Однако были недооценены объемы формируемых резервов. В свете предстоящего снижения процентных ставок и ожидаемого увеличения сборов страховых премий скорректированы прогнозы динамики бизнеса, теперь ожидается устойчивый постепенный рост прибыли из года в год.
🤔 Во второй половине 2025 года планируется получение большей прибыли по сравнению с первой половиной года, поскольку снижение кривой бескупонной доходности замедлится, объем создаваемых резервов уменьшится, а риск отрицательной курсовой разницы отсутствует. В 2026 году ожидается продолжающееся смягчение денежно-кредитной политики, при этом размеры резервов окажутся значительно ниже, чем в 2025 году, возможны позитивные курсовые переоценки, а также высокий уровень доходности инвестиционного портфеля.
🔀 В 2027 году ожидается нормализация процентных ставок и почти полное отсутствие резервов ввиду стабилизации кривой бескупонной доходности. Доходность инвестиционного портфеля снизится как за счет уменьшения эффекта переоценки, так и процентов, хотя сам портфель увеличится в размерах по сравнению с 2025 годом, что частично сгладит негативное воздействие. Основное влияние на динамику прибыли в 2027 году окажет именно снижение резервов.
📌 Итог
💪 Бизнес впечатляет положительной динамикой, демонстрируя высокие темпы роста и выдающиеся результаты инвестиционной деятельности. Отрицательное влияние на чистую прибыль оказали сформированные резервы, однако это явление носит временный характер, и в дальнейшем их величина снизится. Ожидается, что негативные последствия курсовых переоценок постепенно сменятся положительным эффектом по мере ослабления национальной валюты.
🎯 ИнвестВзгляд: Ренессанс представляется привлекательным вариантом, несмотря на ограниченный потенциал роста.
📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные операционные показатели и амбициозные планы роста. Текущие проблемы с прибылью носят временный характер и связаны с формированием резервов.
💣 Риски: ☁️ Умеренные - высокая чувствительность компании к изменениям ключевых экономических индикаторов и, как следствие, волатильность активов нивелируются общей диверсификацией бизнеса.
💯 Ответ на поставленный вопрос: Четкая стратегия развития, умение адаптироваться, а также диверсификация бизнеса позволяют компании уверенно двигаться вперёд, укрепляя позиции на российском финансовом рынке. Примечательно, здесь не тайны — всё как на ладони.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...
$RENI #RENI #Страхование #Экосистема #Мотивация #Сотрудники #Партнерство #Развитие #Инвестиции #Акции #Экономика #Аналитика
Комплексное решение для майнинга на природном газе
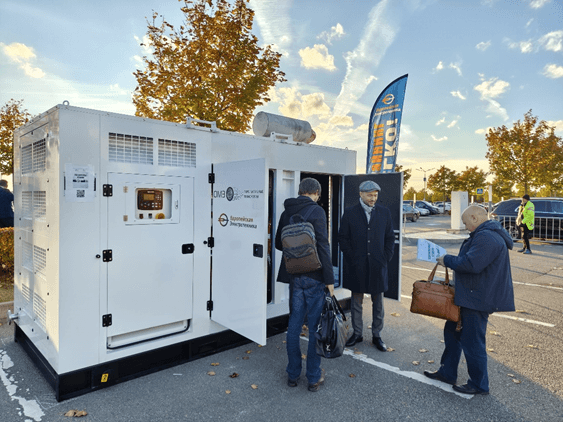
ГК «Европейская Электротехника» представила необычное для отрасли комплексное решение для майнинга на природном газе.
Большим интересом посетителей ПМГФ-2025 пользовалась газопоршневая генераторная установка (ГПУ) малой мощности в блочно-модульном исполнении, представленная ГК «Европейская Электротехника» на уличной экспозиции форума.
Номинальная мощность представленной электростанции — 300 кВт. Мощность поставляемых единичных установок может варьироваться от 30 кВт до 2400 кВт (в том числе, в многоагрегатном исполнении), они подходят для эксплуатации на природном газе (CNG/LNG), сжиженном нефтяном газе (LPG), попутном нефтяном газе (ПНГ), биогазе, метане угольных пластов и других типах топлива. Дополнительно установки могут оснащаться системами утилизации тепла.
Особое внимание заслуживает сердце установки — газопоршневой двигатель, его особенность в том, что он изначально разрабатывался для работы именно на газе. Помимо того, что он обеспечивает меньшее потребление газа и меньший расход масла, такой двигатель прост в обслуживании и экономичен в эксплуатации, отличается высокой устойчивостью к ударным нагрузкам, быстрым динамическим откликом, экономичностью, надёжностью, адаптивностью, наличием комплексной системы защиты.
Разработки в области обустройства месторождений и обеспечения комплексными услугами
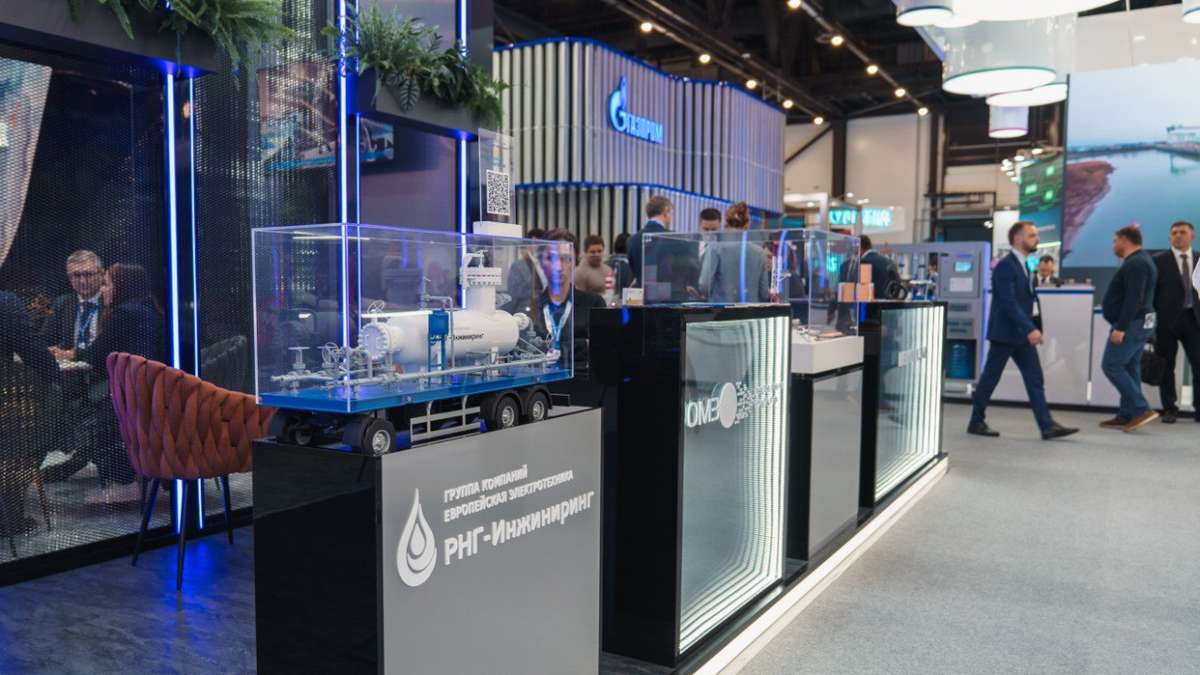
На стенде ПАО «Газпромбанк» в составе промышленных активов группы компаний ОМЗ Перспективные Технологии команда РНГ-Инжиниринг совместно с ГК ПАО «Европейская Электротехника» показывает свои разработки в области обустройства месторождений и обеспечения комплексными услугами по созданию систем энерго и электроснабжения для сложных промышленных объектов.
📌На стенде представлен макет проекта передвижного комплекса для исследования и освоения скважин ПКИОС, который эффективно эффективно эксплуатируется месторождении ООО «Газпром добыча Ноябрьск».
Дайджест для акционеров на август
Рассказываем о ключевых событиях Компании в ближайшее время, чтобы вы не пропустили важные новости:
📢 22 августа Делимобиль опубликует финансовые результаты за 1 полугодие 2025 года.
После раскрытия МСФО отчетности менеджмент Компании обсудит детали ретроспективных итогов и планы на 2-ое полугодие 2025 года и далее. Кроме того, IR-команда планирует дополнительно провести коммуникацию по финансовым результатам с инвестиционным сообществом. Всю информацию будем размещать в социальных сетях для инвесторов и на нашем сайте для инвесторов.
🚗 23 августа Делимобиль, как крупнейший игрок на рынке каршеринга, и другие операторы совместно с Дептрансом Москвы проводят День каршеринга на Северном речном вокзале. Мероприятие открыто для всех и будет проходить при поддержке правительства Москвы. Такие активности лишний раз подчеркивают тесное сотрудничество с городом в рамках дальнейшего активного развития каршеринга как важной части безопасной городской мобильности.
Делимобиль продолжает рассказывать в социальных сетях для инвесторов про каршеринг как безопасный и комфортный вид мобильности, прочно интегрированный в городскую и межгородскую мобильность. В этом году мы празднуем юбилей – нам исполняется 10 лет!
Следите за новостями. Остаемся на связи!
Как в 2025 году купить машину ниже рынка и не пожалеть: что нужно знать об автоаукционах
6 мая ресурс banki.ru выпустил обзор на тему автоаукционов. Приводим краткий пересказ. Может это будет полезно.
Существует несколько видов автоаукционов: (1) Очные — проходят на физических площадках, где можно лично осмотреть автомобиль до торгов. (2) Онлайн-аукционы — ставки подаются удалённо, что удобно, но требует дополнительной проверки автомобиля по фотографиям, VIN-коду и репутации продавца.
Особый сегмент — аукционы страховых компаний, где продаются битые или списанные автомобили. Например, «Ренессанс Страхование» проводит такие аукционы более 15 лет. Все машины проходят оценку, а покупателям предоставляется подробная информация: фото, описание повреждений, технические данные, история по VIN.
В апреле 2025 года в рамках стратегии развития сегмента «Мобильность» мы запустили новый проект - B2B-сервис «Аукцион». Здесь продаются машины в хорошем состоянии из парков такси, каршеринга и лизинга. Первые продажи измеряются десятками авто. Причем, более 88% автомобилей, выставленных на аукционе, были проданы в течение одной недели. Хотя сервис ориентирован на B2B-сегмент, приобрести автомобили могут как юридические, так и физлица при оформлении ИП.
За последние годы спрос на автоаукционы в России вырос — из-за удорожания новых машин и развития онлайн-сервисов.
Преимущества: (1) Возможность купить машину дешевле рыночной стоимости. (2) Широкий выбор моделей, в том числе редких. (3) Доступ к прозрачной информации о повреждениях и истории автомобиля.
Недостатки: (1) Требуется знание аукционных правил и понимание технического состояния машины. (2) Риски скрытых дефектов, которые сложно выявить по фото. (3) Нужно быстро вывозить купленный автомобиль. (4) Возврат практически невозможен, даже если обнаружатся серьёзные проблемы.
Чтобы сделать выгодную покупку:
Нужно заранее изучить площадку и конкретный автомобиль.
Проверить историю машины по VIN.
Желательно привлечь автоэксперта.
Трезво оценить стоимость будущего ремонта.
Восстанавливать сильно повреждённые машины не всегда рентабельно из-за высоких цен на запчасти. Чаще такие авто восстанавливаются минимально — с прицелом на быструю перепродажу.
Тем не менее, на аукционах можно найти хорошие предложения: там часто продаются автомобили, например, изъятые у клиентов за просрочку платежей. Еще иногда можно поймать выгодное предложение, если автомобиль долго не покупают — полгода или более. Тогда продавец может значительно снизить цену.
По прогнозам, автоаукционы будут становиться всё популярнее. Ограниченный ассортимент новых машин и их высокая цена стимулируют интерес к подержанным авто. Современные технологии делают аукционные площадки более прозрачными и удобными: появляются VR-осмотры, автоматические системы оценки, цифровые базы данных.
#RENI
Аналитики пытаются спрогнозировать динамику страхового рынка РФ в 25 году
Ранее «Эксперт РА» выпустил оптимистичный отчет. По их мнению, рост страхового рынка РФ в 2025 г. на 15-40%. В агентстве верят, что сегмент накопительного страхования жизни (Life) снова станет драйвером рынка в 2025 году. По итогам 2025 он может вырасти на 85–90%, а весь сегмент страхования жизни — на 60–65%. Рынок Non-life в 2025 году будет расти «поступательно»: на 10% по сборам за год.
Но в «Эксперт РА» предупреждают, что слишком многое будет зависеть от внешних факторов и ситуации с банками. Но, «если будут снижаться ставки по депозитам, а также сокращаться неопределенность по уровню доходности на более длительный срок, то продукты страхования жизни будут удлиняться, таким образом снижая дублирование страховых премий в статистике. И тогда НСЖ по итогам 2025 вырастет лишь на 25–30%, страхования жизни — 20%, а страхового рынка в целом — 15%», – отмечает агентство.
Сегодня вышел обзор НКР, в котором дается более консервативный прогноз – страховой рынок в 25 году снизится на 1,4% г/г до 3,6 трлн руб. По прогнозу НКР, премии в сегменте life в 2025 году сократятся на 7,8%, до примерно 1,9 трлн руб. Сегмент страхования иного, чем страхование жизни (non-life), продолжит расти. Согласно прогнозу НКР, в 2025 году совокупный объём премий в этом сегменте прибавит 6,2% и превысит 1,7 трлн руб. Вместе с тем конкуренция между компаниями усиливается, и в таких условиях выигрывают те, кто способен предложить гибкие условия, скоростные выплаты и персонализированные тарифы.
Кто окажется прав – «Эксперт РА» или НКР – узнаем в течение года. Оба отчета доступны на сайтах компаний.
Другие мнения: часть участников рынка в настоящий момент прогнозирует рост российского рынка Life страхования в 2025 году в районе 15-20% г/г. Рынок Non-life страхования может остаться на уровне прошлого года, либо показать скромный рост в 5%. Однако, ситуация в сегменте Non-life может быстро измениться в положительную сторону в течение 2025 года в случае снижения ключевой ставки и перехода населения от сберегательной к потребительской модели поведения. Аналитика по рынку авто и недвижимости фиксирует значительный отложенный спрос. Если в 2025 году страховой рынок РФ вырастет хотя бы на 10%, он впервые в истории превысит 4 трлн рублей.
Что касается RENI, для поддержания роста, в 2025 году мы продолжим внедрение и масштабирование технологических инноваций, направленных на рост эффективности и качества наших сервисов. Кроме того, мы сделаем упор на региональном развитии, расширении сотрудничества с экосистемами, а также на кросс-продажах, предлагая дополнительные страховые и нестраховые продукты и услуги нашим клиентам. В 2025 году мы будем еще активнее реализовывать нашу стратегию развития в трех сегментах «Здоровье», «Мобильность», «Благосостояние», предполагающую выход в смежные нестраховые сервисы, в которых нуждаются наши клиенты.
Преимущества блочно-модульных сооружений в условиях Крайнего Севера
📈Преимущества блочно-модульных сооружений в условиях Крайнего Севера: как решения компании помогают преодолевать климатические и инфраструктурные сложности.
🔹В условиях Крайнего Севера, где суровый климат и ограниченная инфраструктура создают значительные препятствия для строительства и эксплуатации промышленных объектов, блочно-модульные сооружения становятся оптимальным решением.
✅Компания «РНГ-Инжиниринг» (входит в ГК «Европейская Электротехника») предлагает современные блочные установки, специально разработанные для эффективной работы в экстремальных северных условиях.
✅Эти решения помогают преодолевать климатические и инфраструктурные сложности благодаря:
• Комплексному подходу: от обследования объектов до пусконаладочных работ, обеспечивая контроль качества на всех этапах;
• Использованию передовых технологий: Применение современных материалов и технологий для повышения надежности и долговечности сооружений;
• Гибкости решений: Возможность адаптации модульных комплексов к изменяющимся условиям эксплуатации и потребностям заказчика.
RENI запускает новый B2B-сервис «Аукцион»
У нас хорошие новости - запустили новый проект в рамках стратегии развития сегмента «Мобильность». Проект, который предполагает, что свои машины парков одни юрлица могут продавать другим корпоративным клиентам на площадке аукциона на прозрачных условиях, уже вызывает большой интерес. Первые продажи есть и уже измеряются десятками авто. Сайт: https://fleet2click.ru/
Специализированный сервис предназначен для реализации автомобилей с пробегом, ранее принадлежавших юридическим лицам, включая транспорт из лизинга и таксопарков. На сайте ежедневно публикуются новые позиции по эксклюзивным ценам. Каждый автомобиль сопровождается детальной информацией о техническом состоянии. Хотя сервис ориентирован на B2B-сегмент, приобрести автомобили могут как юридические, так и физлица при оформлении ИП. Расчеты показывают, что экономика длительного владения личным транспортом через ИП может быть выгоднее в некоторых случаях.
«Наша цель – закрыть потребности бизнеса не только в страховании, но и в удобной реализации любых видов техники: легковой и грузовой на единой платформе. Одни только таксопарки страны ежегодно реализуют 40-50 тысяч авто с пробегом. А тяжелая грузовая техника вообще представлена разрозненно на различных ресурсах в интернете и очень сложно найти нужное транспортное средство. Мы видим своей целью создание онлайн платформы, на которой предприятия и ИП могут найти все виды авто в одном месте», — отмечает Виталий Рыбалкин, вице-президент Группы Ренессанс страхование.
Пока мы видим, что клиенты как физлица, так и корпоративные клиенты – владельцы автотранспорта - в основном приходят к нам как к страховщику по сути за 2 страховыми продуктами – полисами ОСАГО и каско, 3-й востребованный продукт связан с лизингом транспортного средства. При этом мы понимаем, что у клиента в период владения автомобилем возникает целый ряд существенных потребностей, связанных с содержанием и продажей автомобиля, с иными задачами, поэтому хотим выйти и за пределы страхования.
Блок «Мобильность» Группы объединяет темы, связанные со средствами передвижения. RENI обладает большой экспертизой в оценке автомобилей, широкой базой клиентов и различными методами прямых продаж через свои каналы. Это дает большие преимущества – минимальные затраты на запуск проекта при большой скорости его масштабирования. Уже в первый год после запуска мы планируем продать несколько тысяч автомобилей и выйти на GMV в сотни млн рублей.
#RENI
Газета «Ведомости» опубликовала обширный материал на тему результатов RENI с оценками аналитиков и их рассуждениями на тему новых страховых IPO
Главное:
По оценкам рейтинговых агентств, страховой рынок в 2024 г. рос рекордными темпами (+46–60%), достигнув по итогам года 3,4–3,7 трлн руб. (оценки «Эксперт РА» и АКРА соответственно). «При этом российский рынок сохраняет высокий потенциал дальнейшего роста в связи с тем, что уровень проникновения страхования остается значительно ниже среднемирового», – указывает директор группы рейтингов финансовых институтов АКРА Алексей Бредихин.
АКРА прогнозирует, что в 2025 г. рынок инвестиционно-накопительного страхования побьет рекорд 2024-го по взносам.
Новые тренды в страховании в ближайшие два года, возможно, и не окажут существенного влияния на рост страхового рынка, однако компании, которые создадут задел в таких продуктах, смогут в дальнейшем выигрывать в конкуренции, говорят аналитики. «Определенный импульс сегменту страхования жизни должен придать запуск с 1 января 2025 г. нового продукта − долевого страхования жизни (ДСЖ), который сочетает страховую защиту с гибкими возможностями инвестирования», – указывает Игорь Додонов.
«Ренессанс страхование» делает ставку на искусственный интеллект и развитие комплексных продуктов на основе цифровых платформ, рассказывает Юлия Гадлиба. Стратегия компании на ближайшие 3–5 лет будет заключаться в продолжении развития в трех сегментах – «Здоровье», «Мобильность», «Благосостояние», по ее словам, на новом этапе цель по прибыльному росту будет достигаться в том числе и в смежных сервисах.
По мнению инвестиционного стратега УК «Арикапитал» Сергея Суверова, пример «Ренессанс страхования» подталкивает других игроков к IPO. «Мы их точно увидим в ближайшие годы», – уверен он.
Ссылка: https://www.vedomosti.ru/kapital/investments/articles/2025/03/13/1097935-strahovschiki-zakrepilis-na-birzhe
#RENI
📈 Анализ финансовых результатов группы «Ренессанс страхование» за 2024 год
Группа «Ренессанс страхование» $RENI продемонстрировала хорошие финансовые результаты за четвертый квартал 2024 года, который оказался даже лучше прогнозов. Давайте разбираться, как это вышло.
Чистая прибыль компании увеличилась в десять раз, достигнув 6,6 млрд рублей по сравнению с 700 млн в аналогичном периоде 2023 года. Такой значительный рост доходов стал возможен благодаря эффективной стратегии управления и оптимизации страховых операций, что позволило группе компенсировать убытки предыдущего квартала.
📊 Устойчивый рост прибыльности
По итогам всего 2024 года группа «Ренессанс страхование» зафиксировала рекордную чистую прибыль в размере 11,1 млрд рублей, что на 7,8% превышает результат 2023 года. Важным фактором, стало удвоение финансового результата от страховых операций, который составил 7,8 млрд рублей. Дополнительно, снижение резервов на 50% до 485 млн рублей и удвоение процентного дохода до 9,3 млрд рублей также оказали положительное влияние на финансовые результаты компании.
🤑 Дивидендная политика
Финансовые результаты 2024 года позволяют менеджменту рекомендовать выплату дивидендов в размере 6,4 рубля на акцию, что может означать общую сумму в 5,56 млрд рублей. Эта сумма соответствует примерно 50% от чистой прибыли группы, что свидетельствует о стремлении компании обеспечить акционеров справедливым вознаграждением за их инвестиции, несмотря на определенную нестабильность на фондовом рынке.
🧐 Инвестиционная деятельность и стратегии роста
Инвестиционный портфель группы рос динамично, достигнув 234,7 млрд рублей, что на 28,8% больше, чем на начало года. Средняя годовая рентабельность собственного капитала составила 32,3%. Это подтверждает успешную стратегию управления активами и указывает на высокую степень инвестиционной привлекательности компании.
Важным этапом в развитии группы стало внедрение стратегии на ближайшие 3–5 лет, которая предполагает активное развитие в сегментах «Здоровье», «Мобильность» и «Благосостояние». На этом основании «Ренессанс страхование» планирует расширить пакет услуг для клиентов, что, в свою очередь, позволит увеличить частоту взаимодействия с ними.
⏏️ Инновации и цифровизация
Компания вышла на новый уровень благодаря внедрению инновационных решений, таких как маркетплейс медицинских услуг budu.ru и компания в сфере ментального здоровья «Просебя». Эти шаги в направлении цифровизации помогут группе не только удерживать существующих клиентов, но и привлекать новые сегменты аудитории.
✍️ Вывод:
Видим, что несмотря на сложный год группа «Ренессанс страхование» успешно его завершила, что основание для оптимистичных прогнозов на будущее.
Много раз писала, что Ренессанс это хорошая ставка при смягчении ДКП и, видимо, рынок наконец-то начал замечать этого игрока. Количество инвесторов увеличилось на 35% до 62 тысяч. А ещё компания наконец-то попадает в Индекс Московской биржи (с 21 марта 2025 года ), это создаст дополнительные возможности для привлечения институциональных инвестиций и точно придаст прочности акции.
P.S. 😁Вернулась с отдыха. Так что начнём потихоньку работать.
Пишите ✍️как поживает ваш депозит?
#обзор_компании
©Биржевая Ключница
В 2024 году RENI увеличила объем страховых премий на 38% г/г и поставила новый рекорд по чистой прибыли
Сегодня утром мы раскрыли и финансовые результаты по МСФО за 2024 год. 2024 год стал для нас этапом значительных достижений. Благодаря высокому темпу роста страхового бизнеса Группа выросла с 8-го на 6-е место в России по объему премий (по данным ЦБ РФ за 9М 24 г.). Мы не планируем останавливаться на достигнутом и ставим себе не менее амбициозные цели на ближайшие годы.
Несмотря на высокую волатильность фондового рынка, инвестиционный портфель достиг 234,7 млрд рублей, увеличившись на 28,8%, или на 52,5 млрд рублей, с начала 2024 года. Показатель средней годовой рентабельности собственного капитала (RoATE) достиг по результатам 12 месяцев 2024 года 32,3%.
В результате по итогам 2024 года мы получили рекордную чистую прибыль в размере 11,1 млрд рублей, что выше результата за 2023 год на 7,8% и превосходит ожидания аналитиков. Сегодня наш инвестиционный портфель составлен таким образом, чтобы поддерживать высокий уровень доходов для наших клиентов и Группы не только в 2025 году, но и в последующие годы.
Менеджмент рекомендует Совету директоров рассмотреть вопрос о выплате дивидендов в размере 6,4 рубля на акцию, или 3,56 млрд рублей в абсолютном значении. В случае утверждения этой рекомендации Советом директоров и Собранием акционеров, с учетом ранее выплаченных дивидендов в размере 3,6 рублей на акцию, общая сумма дивидендов за 2024 год достигнет 10 рублей на акцию, или 5,56 млрд рублей в абсолютном значении.
В 2024 году мы сформулировали стратегию на ближайшие 3-5 лет, которая заключается в продолжении развития в трех сегментах: «Здоровье», «Мобильность», «Благосостояние». Цель по прибыльному росту остается, но на новом этапе будет в том числе достигаться через развитие не только в рамках страхования, но и предоставления комплементарных услуг нашим клиентам. Такой подход позволяет нам расширять спектр продуктов для более комплексного обслуживания клиентов и увеличивать частоту взаимодействия с ними. Первые шаги в этом направлении уже сделаны: маркетплейс медицинских услуг budu.ru, компания в сфере ментального здоровья «Просебя», а также НПФ «Ренессанс Накопления».
В 2024 году акции Группы выросли на 17,5% при падении индекса МосБиржи примерно на 7%, а число наших инвесторов увеличилось на 35% до 62 тысяч. Период среднего владения бумагой возрос в два раза. Важным событием после отчетного периода стало решение Индексного комитета Московской биржи о включении акций Группы в Индекс Московской биржи с 21 марта 2025 года, что открывает возможность крупнейшим фондам инвестировать в ценные бумаги компании. Благодарим всех наших акционеров за доверие!
Подробнее на сайте: https://www.renins.ru/invest/doc_results/
#RENI
Аренда или покупка: оптимизация личного капитала в эпоху совместного потребления.
В современном мире, где модель совместного потребления набирает обороты, традиционный подход к владению вещами — от бытовой техники до недвижимости — ставится под вопрос. Как инвестор, я вижу, что выбор между арендой и покупкой — это не просто вопрос предпочтений, а стратегическое решение, влияющее на эффективность использования личного капитала.
▪️ Аренда vs покупка: анализ преимуществ и недостатков.
Рассмотрим три ключевых категории: вещи, автомобили и недвижимость.
🧥 Вещи.Покупка высокотехнологичной техники, например, профессионального фотоаппарата, может быть оправдана, если вы профессиональный фотограф. Однако аренда редкого инструмента, например, специализированного строительного оборудования, на несколько часов экономически эффективнее, чем его покупка для разового использования. Аналогично, аренда дизайнерской одежды для важного события может быть выгоднее, чем покупка, которая будет лежать в шкафу большую часть времени. Ключевой фактор — частота использования.
🚙 Автомобили.Покупка автомобиля влечет за собой значительные первоначальные затраты, страховку, налоги и техническое обслуживание. Аренда, напротив, позволяет оптимизировать расходы, особенно если автомобиль нужен не постоянно, например, для поездок на отдых или редких командировок. Однако покупка может быть выгодна в долгосрочной перспективе, если вы планируете использовать автомобиль ежедневно и на протяжении длительного периода.В принципе, благодаря возможности аренды авто, например, от компании Яндекс $YDEX или Делимобиль $DELI, акции которых торгуются на фондовом рынке, вы также можете зарабатывать одновременно на росте стоимости активов компаний, вкладывая деньги в акции, а не в приобретение автомобиля. Конечно, если автомобиль вам нужен не постоянно.
🏠 Недвижимость.Это наиболее сложный случай. Покупка недвижимости традиционно рассматривается как долгосрочная инвестиция, способствующая накоплению капитала. Однако, как уже отмечалось ранее, это связано с существенными рисками и затратами на содержание. Аренда дает гибкость и мобильность, что особенно важно для молодых специалистов или тех, кто часто меняет место работы или жительства. Мне честно приходилось жить в съемном жилье, даже имея свое собственное, это просто было удобней. Если капитал небольшой и доход невысокий, не стоит покупать недвижимость - экономически выгоднее ее снимать. Если решили приобрести неживижимость выгоднее всего это сделать в ипотеку по ставке ниже 8% в рублях. Покупка недвижимости за деньги, без ипотеки - не очень разумное финансовое решение.
▪️ Влияние совместного потребления.
🛴 Важно отметить, что концепция совместного потребления не призывает к полной отмене частной собственности. Она предлагает оптимизировать использование ресурсов, выбирая наиболее экономически эффективный вариант в зависимости от конкретных обстоятельств. Стремительный рост сервисов по аренде вещей, автомобилей и жилья подтверждает востребованность данной модели. У многих есть свои велосипеды и самокаты, но использование средств индивидуальной мобильности удобней. Так, напиример, самокаты компании $WUSH в короткие сроки стала лидером на рынке кикшеринга.
Таким образом, выбор между арендой и покупкой зависит от индивидуальных потребностей, финансовых возможностей и долгосрочных целей. Как инвестор, я бы посоветовал взвешенно подходить к данному вопросу, анализируя частоту использования, долгосрочные перспективы и потенциальные риски. В некоторых случаях аренда может быть более выгодной и эффективной стратегией, особенно в условиях неопределенности рынка и растущей популярности совместного потребления. Грамотный подход к управлению личными финансами подразумевает оптимальное сочетание аренды и покупки, в зависимости от конкретных потребностей.
А вы как считаете, что лучше: аренда или покупка?
#каршеринг #акции #инвестиции #недвижимость #управление_финансами #идеи