Поиск
Результаты VK за третий квартал и девять месяцев 2026 года
ДИВЕРСИФИЦИРОВАННЫЙ РОСТ ВЫРУЧКИ ЗА ДЕВЯТЬ МЕСЯЦЕВ:
🔹 Выручка увеличилась на 15% год к году до 128,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 11% до 76,8 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 44% год к году до 7,6 млрд руб.
🔹 Выручка МАХ от бизнес-сервисов и рекламы составила более 700 млн руб. за июль-октябрь.
🔹 Выручка социальной коммерции выросла на 65% по сравнению с 2025 годом и достигла 2,1 млрд руб.
🔹 Быстрорастущие сегменты: выручка VK Tech увеличилась на 35% до 14,4 млрд руб., образовательных сервисов для детей – на 26% до 6,8 млрд руб.
🔹 Продукты с опережающими темпами роста выручки: VK Знакомства в 2,3 раза, Почта и Облако Mail на 56%, ВКонтакте на 21%, YCLIENTS на 18%.
УВЕРЕННЫЙ РОСТ EBITDA:
🔹 EBITDA VK за девять месяцев 2026 года выросла на 30% год к году до 20,2 млрд руб.
🔹 Рентабельность по EBITDA составила 16%, показав рост на 2 п.п. год к году.
🔹 Все операционные сегменты показали рост по EBITDA и положительную рентабельность.
🔹 Компания сохраняет ранее озвученный прогноз по EBITDA на 2026 год в размере более 24 млрд руб.
СНИЖЕНИЕ ЧИСТОГО ДОЛГА:
🔹 Чистый долг уменьшился на 11% до 73,3 млрд руб. по сравнению с концом 2025 года.
🔹 VK сохраняет целевой ориентир по соотношению чистого долга к EBITDA в диапазоне 2-3х по итогам 2026 года. На конец сентября 2026 года данный показатель составил 2,7х по сравнению с 3,6х на конец 2025 года.
УСКОРЕНИЕ РОСТА ВЫРУЧКИ В ТРЕТЬЕМ КВАРТАЛЕ:
🔹 В третьем квартале 2026 года выручка выросла на 21% до 47,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 18% год к году до 28,2 млрд руб.
🔹 Доходы от онлайн-рекламы крупного бизнеса выросли на 29% до 18,0 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 48% до 2,7 млрд руб.
СТАБИЛЬНЫЙ РОСТ ОПЕРАЦИОННЫХ МЕТРИК:
🔹 В среднем за день один пользователь проводит в сервисах VK около 90 минут и использует два продукта.
🔹 Средняя дневная аудитория сервисов VK в сентябре 2026 года увеличилась на 11,8 млн год к году до 90,8 млн пользователей.
🔹 Показатель time spent вырос и составил рекордные 8,1 млрд минут в день. Пользователи проводили в среднем на 62% больше времени в сервисах VK по сравнению с сентябрем 2025 года.
🔹 В сентябре ежедневная аудитория МАХ превысила 90 млн пользователей. Ежемесячно мессенджер используют более 109 млн человек. Количество каналов в МАХ составляет свыше 15 млн.
🔹 VK Видео — лидер среди видеосервисов в России по ежедневной и ежемесячной аудитории. Пользователи установили приложение VK Видео 157 млн раз.
Подробнее 👉 https://vk.company/ru/press/releases/12477/
Все материалы доступны на сайте в разделе «Инвесторам» 👉 https://vk.company/ru/investors/results/#quarterlyResults
#VKCO #VK
Новостной дайджест
Ключевые новости прошедших двух недель из нашего Новостного дайджеста:
🔹MAX запустил обновления: пользователи получили возможность регулировать размер текста, сохранять истории в архив и подключать автосохранение медиа в галерею. Мессенджер начал предупреждать пользователей при переходе по подозрительным ссылкам.
🔹VK Tech представил VK Data Catalog для управляемой работы ИИ-агентов с корпоративными данными, а также новые функции VK Business Analytics на основе ИИ.
Полную версию Новостного дайджеста за прошедшие две недели вы можете увидеть здесь 👉 https://corp.vkcdn.ru/media/files/vk_news-digest-ir_26-oct-2026-rus.pdf
#VKCO #VK
🧿 ИнвестВзгляд: VK — это не инвестиция. Это акт гражданской позиции.

VK вернулся к прибыли
Когда компания после нескольких лет активной инвестиционной фазы вновь выходит на прибыль - это важный сигнал для инвесторов: стратегия сработала, а команда держит слово. Именно такой сигнал подал VK $VKCO, представив финансовую отчетность за полугодие по МСФО. Давайте коротко по цифрам пробежимся.
📱 Итоги полугодия:
• Выручка - 81 млрд руб. (+12% г/г)
• EBITDA - 14 млрд руб. (+34% г/г)
• Рентабельность по EBITDA 17%
• Чистый долг на конец первого полугодия снизился на 27% по сравнению с концом 2025 года - до 60,2 млрд руб.
• Чистый долг/EBITDA 2,3х (против 3,6х на конец 2025 года)
• Чистый операционный денежный поток 15,4 млрд руб против отрицательных значений прошлого года
Итак, в первом полугодии двузначными темпами росли все ключевые направления, а значит диверсификация бизнеса действительно работает. В ключевом сегменте «Социальные платформы и медиаконтент» выручка выросла на 13%. Несмотря на непростую ситуацию на рекламном рынке, рекламное направление VK сохраняет высокие темпы роста: во II квартале доходы от онлайн-рекламы увеличились на 14% г/г до 26,7 млрд ₽.
📹 Особенно сильную динамику показывает видеореклама - доходы от in-stream-рекламы (внутри видео) за полугодие выросли на 44% до 4,9 млрд ₽. Аудитория национального мессенджера Max бьёт рекорды - мессенджер ежедневно используют 87 млн пользователей, и продукт стал важной частью экосистемы компании.
Технологии для бизнеса - один из самых быстрорастущих сегментов холдинга, где выручка в отчетном периоде выросла на 35% до 9 млрд руб. Для компании это одновременно способ монетизировать накопленную технологическую экспертизу и диверсифицировать структуру доходов. У VK Tech широкий продуктовый портфель, конкурентным преимуществом которого является то, что поставки программного обеспечения возможны как online, так и на инфраструктуре заказчика. Рекуррентная выручка VK Tech выросла на 58%, а её доля достигла 86%.
В сегменте образовательных технологий выручка выросла на 26%, а EBITDA - сразу на 75%. Учи.ру и Тетрика продолжают выигрывать от совместного развития платформ: VK отдельно отмечает синергетический эффект, устойчивый спрос на детские образовательные продукты и внедрение новых учебных сценариев.
📊 Издержки эмитента растут медленнее доходной части, что позволило увеличить показатель EBITDA на 34% до 14 млрд рублей. Менеджмент своей ключевой задачей на 2026-й ставит повышение операционной эффективности и таргетирует EBITDA в размере более 24 млрд рублей и долговую нагрузку в диапазоне 2-3х Чистый долг/EBITDA.
При этом во втором квартале эмитент показал чистую прибыль на уровне 328 млн рублей. Последний раз компания демонстрировала чистую прибыль почти четыре года назад. Пройдя активную инвестиционную фазу в 2023–2024 годах и сумев оптимизировать долговую нагрузку, компания смогла вернуться на путь прибыльного роста.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме.
Результаты VK за второй квартал и первое полугодие 2026 года 🚀
УСКОРЕНИЕ ТЕМПОВ РОСТА ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ВО ВТОРОМ КВАРТАЛЕ:
❕Чистая прибыль составила 328 млн руб.
🔹 EBITDA выросла на 41% год к году до 7,6 млрд руб.
🔹 Выручка выросла на 17% до 43,5 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась до 26,7 млрд руб., продемонстрировав двузначный темп роста: на 14% год к году и на 22% относительно первого квартала 2026 года.
ДАЛЬНЕЙШЕЕ СНИЖЕНИЕ ДОЛГОВОЙ НАГРУЗКИ:
🔹 Чистый долг на конец первого полугодия уменьшился на 27% до 60,2 млрд руб. по сравнению с концом 2025 года.
🔹 Соотношение Чистый долг/EBITDA улучшилось и составило 2,3х по сравнению с 3,6х
❕За 1,5 года долговая нагрузка VK сократилась более чем в 3 раза.
❕Снижение процентных платежей позитивно сказывается на чистом операционном потоке (15,4 млрд руб.) и формировании положительного свободного денежного потока (3 млрд руб.) по итогам первого полугодия.
УВЕРЕННЫЙ РОСТ ОПЕРАЦИОННОЙ ЭФФЕКТИВНОСТИ В ПЕРВОМ ПОЛУГОДИИ:
🔹 EBITDA выросла на 34% год к году до 14 млрд руб.
🔹 Рентабельность по EBITDA достигла 17%, показав рост на 3 п.п.
🔹Все операционные сегменты показали рост по выручке и положительную рентабельность по EBITDA.
❕Компания сохраняет прогноз на 2026 год в размере более 24 млрд руб.
ДИВЕРСИФИЦИРОВАННЫЙ РОСТ ВЫРУЧКИ В ПЕРВОМ ПОЛУГОДИИ:
🔹 Выручка VK увеличилась на 12% до 81 млрд руб.
🔹 Доходы от онлайн-рекламы крупного бизнеса выросли на 12% до 29,1 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 44% до 4,9 млрд руб.
🔹 Быстрорастущие сегменты: выручка VK Tech увеличилась на 35% до 9 млрд руб., образовательных сервисов для детей – на 26% до 4,9 млрд руб.
🔹 Продукты с опережающими темпами роста выручки: VK Знакомства в 2,3 раза, Почта и Облако Mail на 67%, YCLIENTS на 23%, ВКонтакте на 21%.
СТАБИЛЬНЫЙ РОСТ ОПЕРАЦИОННЫХ МЕТРИК ВО ВТОРОМ КВАРТАЛЕ:
🔹 В среднем за день один пользователь проводит в VK более 85 минут и использует два продукта.
🔹 В августе ежедневная аудитория МАХ превысила 87 млн пользователей. Ежемесячно мессенджер используют более 108 млн человек. Количество каналов в МАХ достигло 11,5 млн.
🔹 VK Видео — лидер среди видеосервисов в России по ежедневной и ежемесячной аудитории. Пользователи установили приложение VK Видео 145 млн раз.
🔹 Средняя дневная аудитория сервисов VK увеличилась на 13,2 млн до 90,7 млн пользователей.
🔹 Показатель time spent составил рекордные 7,8 млрд минут в день. Пользователи проводили в среднем на 57% больше времени в сервисах VK, чем годом ранее.
Подробнее 👉 https://vk.company/ru/press/releases/12383/
Все материалы доступны на сайте в разделе «Инвесторам» 👉 https://vk.company/ru/investors/results/#quarterlyResults
#VKCO #VK
Все приложения компании VK работают в обычном режиме без ограничений
Все приложения компании VK, включая MAX, ВКонтакте, Одноклассники, Дзен, VK Видео, VK Музыка, сервисы Mail и другие работают в обычном режиме без ограничений.
🔹Для пользователей Android приложения доступны для установки в RuStore, Huawei AppGallery, Samsung Galaxy Store, Xiaomi GetApps и других магазинах.
Все обновления также работают в обычном режиме — необходимо нажать «Обновить» на сервисном уведомлении о новой версии или зайти в вышеперечисленные сторы.
Пользователи Android-устройств продолжат получать пуш-уведомления о сообщениях, событиях, звонках и других важных обновлениях сервисов.
🔹На iOS-устройствах уже установленные приложения продолжают работать в обычном режиме. Для новых пользователей доступны веб-версии приложений. Мессенджер MAX уже доступен в виде веб-приложения, которое поддерживает, в том числе, пуш-уведомления. Эту версию уже установили на свои устройства Apple более 7 млн человек.
#VKCO #VK
#MGNT внедряет нашу платформу для работы разработчиков с кодом
🧲 «Магнит» внедряет GitFlic. Это решение — российская альтернатива зарубежной платформе GitLab. Оно автоматизирует весь процесс разработки программного обеспечения — от хранения кода до выпуска релизов.
Ритейлер уже использует нашу платформу на некоторых проектах. На остальных — финализирует тестирование.
Этим наше партнерство с Magnit Tech, технологическим подразделением «Магнита», не ограничивается: параллельно, как уже рассказывали ранее, мы на своей стороне тестируем мессенджер Tag от команды ритейлера.
Подробнее – в нашем релизе: https://astra.ru/about/press-center/news/magnit-pervym-iz-krupnykh-riteylerov-vnedryaet-gitflic-rossiyskuyu-alternativu-gitlab/
❤️ Ваша #ASTR
🧿 VK как сеанс финансового гипноза
🧠 Менеджмент играет в захватывающую игру под названием «Экосистема на бумаге, кэш-флоу в тумане». Спойлер: в конце туннеля, скорее всего, очередной кредит.
👍 Хорошее (куда без него, иначе акции вообще в ноль уйдут):
Выручка в 1 кв. выросла. Видно, что рекламный кабинет всё-таки монетизирует «монетизацию» (каламбур, но хотелось написать именно так), когда западные площадки в России превратились в пустую тыкву.
По операционке: аудитория «ВКонтакте» всё ещё мамонт — почти 100 миллионов MAU. Люди сидят в ленте, смотрят VK Клипы (кстати, Клипы реально взлетели по времени просмотра), слушают VK Музыку. Связка «соцсеть + мессенджер» срослась, и пользователь уже не особо дёргается в Telegram.
Ещё порадовал сегмент «Технологии для бизнеса» — VK Cloud и коммуникационные платформы потихоньку набирают корпоративных клиентов, кэш там более-менее стабильный.
Отдельный респект игровому направлению. Пусть глобальный рынок для них сжат из-за санкций, но сервис My.Games спокойно живёт и даже приносит операционную прибыль.
👎 А теперь к минусам. Сейчас будет больно.
Первое и самое печальное — долг. Это главная мина под фундаментом. VK перекредитовывается, занимает ещё и ещё, процентные ставки в экономике высокие, и расходы на обслуживание долга жрут львиную долю операционной маржи. По сути, они работают, чтобы отдавать проценты банкам. Формально долг уменьшился, но он всё равно значительный.
Подразделение EdTech (Skillbox, GeekBrains и прочие школы). Это откровенный чемодан без ручки. Рынок онлайн-образования схлопнулся в плане маржинальности. Кешбэки, рассрочки, дикий отток студентов... Причём цена для желающих пройти обучение кусается даже с учётом скидок.
Отдельно стоит CAPEX и бесконечные «инвестиции в будущее». Слушайте, ну сколько можно? Каждый квартал нам рассказывают про новые фичи, мини-аппы, VK Pay, видеозвонки по 200 человек. Всё это, конечно, круто, но конверсия в живые деньги стремится к статистической погрешности. Ощущение, что команда разработки отлично освоила бюджеты, но забыла спросить у пользователя, готов ли он за это хоть что-то платить.
🎯 ИнвестВзгляд: У компании хронический разрыв между пиар-повесткой («мы супер-экосистема, мы импортозаместили всё») и реальностью. Сам ранее верил в данный бизнес и сектор. Но три года уже идёт снижение котировок, тогда как фундаментал не улучшается. Это одна из тех акций, которые я скинул в своё время без сожаления. Хотя нет, я всегда сожалею, когда фиксирую убыток, даже если это обоснованно.
Как инструмент для спекуляций VK ещё туда-сюда: новости про дивиденды от «дочек», байбэки или слухи о партнёрствах могут локально качать котировки. Но как объект для долгосрочного портфеля «купил и забыл» — это так себе затея.
Если у вас чешутся руки зайти в бумагу, просто откройте приложение «VK» и посмотрите там что-нибудь бесплатно. Это будет лучшей инвестицией вашего времени: удовольствие получите, а нервные клетки и деньги останутся при вас.
$VKCO
Новые облигации Ред Софт 2Р-06: купон до 20%, но дадут не всем. Условия сделки
«Ред Софт» — отечественный поставщик решений и услуг в области информационных технологий. Компания создает и осуществляет комплексные проекты в области хранения и управления данными на основе собственного промышленного прикладного программного обеспечения.
Все продукты включены в единый реестр российских программ для электронных вычислительных машин и баз данных, одобренных для государственных органов.
Параметры выпуска Ред Софт 002Р-06:
• Рейтинг: ВВВ+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 450 млн рублей
• Срок обращения: 2 года и 7 месяцев
• Купон: не выше 20,00% годовых (YTM не выше 21,94% годовых)
• Выплаты: ежемесячно
• Амортизация: по 45% в дату 20-го купона, 55% – в дату 31-го купона
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 04 июня 2026
• Дата размещения: 10 июня 2026
Рейтинг надёжности: Агентство АКРА в апреле 2026 года повысило кредитный рейтинг на одну ступень — до BBB+.
Повышение рейтинга связано с ростом рентабельности и улучшением обслуживания долга. Плюсы компании: низкая долговая нагрузка и высокая прибыльность. Минусы, сдерживающие оценку: небольшой масштаб бизнеса, средняя ликвидность и слабый денежный поток.
Финансовые результаты по МСФО за 2025 год:
• Выручка: составила 4,62 млрд рублей, что на 21,84% больше, чем в 2024 году.
• EBITDA: увеличилась на 32,11% и достигла 1,39 млрд рублей.
• Чистая прибыль: выросла на 73,38% и составила 1,45 млрд рублей.
• Рентабельность по EBITDA: увеличилась на 2,35 процентных пункта и составила 26,15%.
• Значение долга/EBITDA: снизилось до 0,18.
• Коэффициент покрытия процентов (ICR): остался на высоком уровне — 14,85 при норме более 2,5.
Ключевые события 2025 года:
• Компания выкупила 100% «Ред Софт Центр» и создала совместное предприятие «Ред Интернэшнл».
• В число совладельцев вошла структура «Ростеха» — АО «РТ-РЕД».
• В реестр отечественного ПО добавили три новинки: защищённый мессенджер «РЕД V», инструмент для работы с БД «РБД Эксперт» и набор разработчика (СДК) для мобильной ОС РЕД ОС М.
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.
В обращении находится 2 выпуска биржевых облигаций компании на 250 млн рублей:
• Ред Софт БО 002Р-04 $RU000A106CR1 Доходность: 17,21%. Купон: 14,00%. Текущая доходность: 13,54% на 5 дней
• Ред Софт БО 002Р-05 $RU000A108VM8 Доходность: 19,81%. Купон: 20,50%. Текущая доходность: 19,76% на 29 дней
Старые выпуски облигаций компания погасит уже в июне, поэтому ориентиром для нового размещения послужат не они, а схожие по рейтингу инструменты.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,99%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,24%) ВВВ+ на 1 год 11 месяцев
• Глоракс 001Р-04 $RU000A10B9Q9 (19,34%) ВВВ+ на 1 год 9 месяцев
• Илон 001P-01 $RU000A10EG44 (17,02%) ВВВ+ на 1 год 8 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,29%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (23,07%) ВВВ+ на 1 год 5 месяцев
• РОЛЬФ БО 001Р-08 $RU000A10BQ60 (21,68%) ВВВ+ на 11 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,06%) ВВВ+ на 10 месяцев
По итогу: Доходность выпуска выше средней, но до самых рискованных бумаг (типа «ВУШ», «Делимобиль» и «Эталона») не дотягивает. Платой за более скромную доходность выступает гораздо более надёжное финансовое положение эмитента.
Готов рассмотреть к покупке, если купон окажется не ниже 18,50%. Главный нюанс — маленький объем выпуска при высоком спросе — в лучшем случае аллокация составит порядка 20–30%, то есть получить бумаги в полном объеме будет непросто.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Новостной дайджест
Ключевые новости прошедших двух недель из нашего Новостного дайджеста:
🔹VK опубликовала финансовые результаты за 1 квартал 2026 года.
🔹 VK Tech опубликовал финансовые результаты за 1 квартал 2026 года.
🔹Национальный мессенджер MAX и операторы «большой четверки» подписали стратегические соглашения о технологическом взаимодействии.
Полную версию Новостного дайджеста за прошедшие две недели вы можете увидеть здесь 👉 https://corp.vkcdn.ru/media/files/vk_news-digest-ir_25-may-2026-rus.pdf
$VKCO
🪙 NASA выложили первый за 54 года снимок Земли с пилотируемой миссии на пути к Луне.
🪙 «Добро пожаловать в цифровое сопротивление, мои русские братья и сёстры», — Павел Дуров
Основатель Telegram заявил, что мессенджер «был заблокирован в России», но им продолжают пользоваться 65 млн человек.
Дуров связал вчерашний сбой в работе банковских и иных приложений с попытками заблокировать Telegram.
С нашей стороны мы будем продолжать адаптироваться — делая трафик Telegram еще более трудным для обнаружения и блокировок, — написал миллиардер. 👍
🪙 а где то в параллельной вселенной...
«Ростелеком» запустит «белые списки» на домашнем интернете, если придет такое требование от Минцифры — об этом пишет РБК.
«Введут решение соответствующие государственные органы власти на оптическом интернете — будем исполнять», — заявили в компании.
🪙Минцифры рекомендовало крупным компаниям интегрироваться с мессенджером Max.
Соответствующую рекомендацию уже направили в «Авито», «Ростелеком», «Согаз», РЖД, Wildberries, Ozon, «Альфастрахование», hh.ru, «Мегафон», МТС, «Билайн», Т2, «Почту России», «СДЭК глобал», «Инвитро», «Гемотест», «Авиасейлс», «Аэрофлот».
🪙📱 Трафик в Telegram за последнюю неделю сократился в 10 раз на сети дочернего «Ростелекому» оператора T2, — глава Ростелекома Осеевский
Так же нам предлагают переходить на проводную телефонию.Спасибо, Ростелеком. $RTKM
Обратная эволюция - тоже эволюция.
( Эволюция «наоборот» — это процессы упрощения, регресса или утраты сложных признаков, которые в биологии называются инволюцией или регрессивной эволюцией. В отличие от привычного усложнения, это адаптация через деградацию (например, утрата органов зрения у паразитов), а в культуре — статичность вместо развития.)
#новости
🪙 проМаh.
Есть разные мнения на счёт данного мессенджера ( mah). Недавно услышал диалог представителей 2х разных поколений. Один топил за то, что его нужно устанавливать всем для нашей же безопасности, другой помоложе пытался объяснить, что мошенники есть и в максе. И вооще, это всё насилие и усиление контроля.
Не знаю договорились они или нет...
Не стал подливать масла в огонь. Думаю, что всё равно все останутся при своём.
Есть ли мошенники в максе? Конечно.
Является ли он безопасным на 100%? Вряд ли, как и любой другой мессенджер.
Недавно кстати нашёл информацию, что есть примеры того, как люди отправляли контакты или другую информацию через макс, а приходило не то и не туда.
Как будто бы это сырой продукт.
Да и функционала ему пока не хватает.
Плюс есть риск получить бан или удаление канала без объяснения причин.
Всё для граждан.
"Разрушение социальных связей", как говорится. Примерно такие планы у чиновников на счёт телеграм.
Хочу ли я идти в макс? Нет конечно.
Лучше оставаться в пульсе) пока это бесплатно и его не блокируют)
Навязывание мессенджеров, как и блокировка интернета - это насилие над гражданами, бизнесом и т.д.
Уже потери для бизнеса исчисляются десятками млрд рублей. Форбс пишет, что некоторые компании теряют до 40% выручки. А если весь ваш бизнес в соц сетях, то потери могут быть сильно больше. ☹️
Как это можно поддерживать?
Массовые блокировки почему то не помогли портам защититься от атак, которые прошли на этой неделе. Хотя всё делается для нашей же безопасности.
В ТЖ прочитал такое:
"Стоило только слегка помочь Максу с продвижением, используя административный ресурс, как тут же появились армии адептов теории заговора.
О боже, он слушает все мои несвязные разговоры. Он имеет доступ ко всем моим фоткам товаров на маркетплейсах! Он видит все мои принтскрины глупых постов из, кстати, иностранной сети.
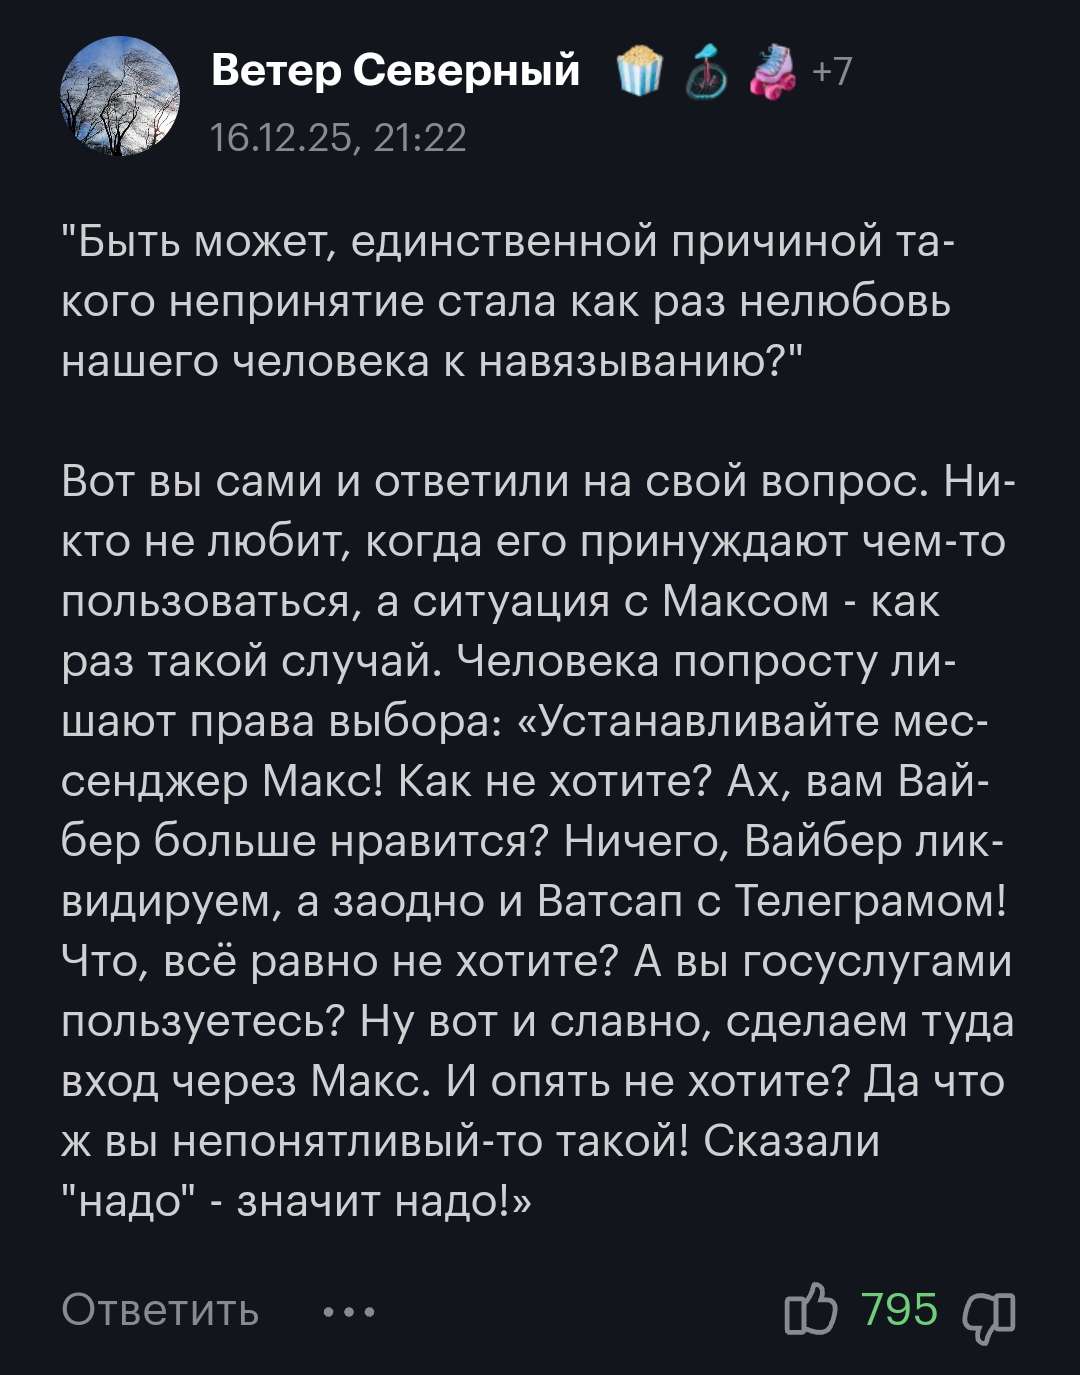
Быть может, единственной причиной такого непринятие стала как раз нелюбовь нашего человека к навязыванию?
Вот если бы в СМИ пустили слух, что вышло запрещенное приложение, которое можно скачать только неофициальным способом, — вот тогда да, в миг бы все установили."
Во-первых, админ ресурс стали использовать на полную катушку. Студенты, бюджетники, силовики, домовые чаты... Всё в mah. А если не будете пользоваться, то отчислим или не дадим доступ в Госуслуги.
Во-вторых, все прослушивают и просматривают. Такое ощущение, что это хорошо и правильно. Пусть хотя бы наши спец службы это делают... Не знаю, вы сильно хотите чтобы вас кто-то прослушивал? Я - нет. Мне кажется, что с безопасностью и защитой в тг пока лучше, чем в сыром махе.
В-третьих, люди не любят, когда им что-то навязывают.
Если бы продвижение месенджера шло органично, то возможно люди бы видели ценность и переходили сами добровольно. Но для этого нужно работать и скорее всего ни один год.
Помните как развивался тг, не смотря на блокировки... Как он обрастал функционалом. Опять же, никто никому его не навязывал. В итоге - это одно из самых популярных приложений в мире (и не только в России) .
📱Сегодня как раз вышла новость:
Есть высокая вероятность, что работа Telegram в РФ будет восстановлена, — член СПЧ Ионов для ТАСС.
По его словам, команда мессенджера, скорее всего, договорится и «выполнит те условия, которые требуются».
Мне кажется, что у РКН просто заканчиваются мощности и ресурсы. Может и специалистов не хватает.
У них правда есть план до 2030 года по увеличению мощностей за бюджетные деньги. За наши с вами налоги.
Может быть к тому времени и заблокируют. Посмотрим.
...
Картинка - комментарий из ТЖ.
🏤 Мегановости 🗞 👉📰
1️⃣ "НОВАТЭК" $NVTK заключил соглашение на поставку СПГ во Вьетнам после более чем пяти лет переговоров.
Компания готова начать поставки в ближайшее время.
Сделка отражает стратегию переориентации экспорта газа с Европы на азиатские рынки.
Сотрудничество между Россией и Вьетнамом в энергетике усиливается с 2025 года.
Фактически компания находит новые рынки сбыта для высвобождающихся объемов СПГ.
Расширение присутствия в Азии снижает зависимость от Европы и поддерживает долгосрочную устойчивость экспортных потоков компании.
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX обновила параметры базы расчета Индекса московской недвижимости Домклик.
Новые параметры начнут действовать с 23 марта 2026 года.
Индекс рассчитывается на основе реальных сделок и отражает средневзвешенную цену квадратного метра жилья по округам Москвы.
В расчет включаются квартиры в многоэтажных домах без учета элитного жилья дороже 30 млн ₽.
Расчет проводится еженедельно, а база индекса пересматривается раз в квартал.
Индекс остается важным ориентиром для оценки динамики рынка жилья в Москве.
🏤 Мегановости 🗞 👉📰
1️⃣ "ДОМ.РФ" $DOMRF в январе увеличил чистую прибыль по МСФО в 2,1 раза до 8,9 млрд ₽.
Рентабельность капитала достигла 22,1%.
Процентные доходы выросли на 44%, комиссионные — на 76%.
Расходы на резервы увеличились, но стоимость риска снизилась до 0,5%.
Компания уверенно начала год и сохраняет сильные финансовые показатели.
🪙 4 года. "Миром правит не тайная ложа".
Примерно год назад написал пост про 3 года СВО. Мнения разделились, некоторые встретили это пост с явной агрессией. Ну чтож… Бывает.
"Миром правит не тайная ложа, а явная лажа". Вроде бы это Пелевин написал. К чему это? Просто вспомнил. По-моему это хорошая характеристика.
Если вы думаете, что у кого то есть какой-то план или «указы», то возможно вы немного заблуждаетесь.
Как говорят боксеры: «У всех есть стратегия и план на бой. До первого пропущенного удара.»
Прошло 4 года. Уже можно подводить итоги за 4 года или только за последний год?
🪙Давайте за год.
Новые налоги. НДС +. Бизнес начали кошмарить по УСН. НДФЛ - более сложная шкала налогообложения. Налог на технику. Туристический налог. В общем все стало немного сложнее.
Новые запреты. Полностью закрыли все богомерзкие мессенджеры и видеохостинги. Даже браузер Амиго и Там-там. А, это другое… Началась атака на Дурова, хотя его продуктом пользуется 100+ млн человек в России. Естественно он во всем виноват…
В новых регионах еще и связь и оповещения завязаны на этот мессенджер. Да и военные тоже используют.
Макс – домовые чаты, вход в Госуслуги, подтверждение что тебе 18 лет и другие виды насилия. Ловит даже на парковке. Ага, без СМС и регистрации. Вроде это для нашей же безопасности.
Ограничения интернетов. Камчатку помните, дак вот она без интернета сидела сколько дней? 9 или больше. Сколько там тыс км до границы? Хотя с какой стороны посмотреть...
Цифровой рубль – вводят, пока только для бюджетников, но со временем могут что-то придумать. Например оплата ЖКХ только цифровым рублем или покупка квартиры. Или проезд в транспорте, или покупка бензина и продуктов питания. Да вариантов много.
Новые пакеты санкций. Было 16, стало 20. Или 20 только готовится. Санкции нам на пользу? К этому еще можно добавить борьбу с теневым флотом. Корабли пропадают, их задерживают. Видимо это все флот Лихтенштейна.
Негатив для нефтяников. $ROSN $LKOH
Что там с союзниками? Венесуэлла – минус один. Сирия – туда же. Асад поселился на Рублевке или где-то в Москве. Индия – вроде бы сейчас меньше торгует с Россией, видимо давление от США нарастает. Иран, Куба – у них тоже проблемы. Армения, Казахстан, Азербайджан – тоже дела не всегда идут гладко.
Бизнес. Крупный и не очень. Самолет – будут поддерживать, но больше словами, чем деньгами. 50 млрд не дадут. $SMLT
РЖД – продают все, что не приколочено. Компании отчитываются за 2025 год, но в основном плохо. Прибыль падет, у кого-то почти до 0, у кого-то все еще хуже. Высокие долги – это большая проблема. Ключевая ставка - жить можно, но не долго. Снижают, хорошо. А инфляция как там? Пока она растет быстрее прогнозов, вроде бы за 1,5-2 мес мы уже преодолели план на полгода. Опережаем темпы роста.
Банки – пока живут. Некоторые ( Сбер, Т) даже неплохо. Возможно даже и ВТБ, но там дивиденды, которые как бы будут, но уже вряд ли 50 % от Чистой прибыли. Сколько то заплатят, но это ВТБ, так что аккуратнее надо быть. $VTBR $SBER $T
Застройщики – все плохо. Балансируем на грани. Металлурги – плохо. Нефтяники – тоже. Ит – в основном плохо, но есть исключения типа Яндекса.
$YDEX
Отдельные компании живут, остальные выживают. Озон, Х5 – вроде все неплохо. Но это все отдельные имена.
Рекорд по закрытию бизнесов за год, 223 тыс бизнеса в год. Откроется – сколько то, но явно меньше. Пока число открытых бизнесов самое малое за 15 лет. С 2010 год, а там был кризис 2008, потом Крым и все такое. Тоже не самое простое время.
Продолжение следует...
🏤 Мегановости 🗞 👉📰
1️⃣ ВТБ $VTBR утвердил присоединение "Почта Банка".
100% акций уже принадлежали группе, поэтому конвертации не будет, бумаги просто погасят.
В результате ВТБ получает доступ к сети из 25 тыс. точек в 83 регионах и завершает их перевод под единый бренд.
Сделка усиливает региональное присутствие банка и расширяет клиентскую базу без дополнительных затрат на покупку актива, что поддерживает стратегию масштабирования розницы.
🏤 Мегановости 🗞 👉📰
1️⃣ Девелопер "Самолёт" $SMLT заявил, что обращение к государству касалось только субсидирования процентной ставки, без запроса прямых денег.
Финдиректор Нина Голубничая отметила, что у компании нет кассовых разрывов и финансовой дыры.
Целью было снижение стоимости обслуживания долга, а не бюджетная поддержка бизнеса.
Ранее СМИ сообщали о возможном льготном кредите до 50 млрд ₽ для рефинансирования обязательств.
В компании подчеркнули, что даже без господдержки планы и деятельность не изменятся, а риск дефолта по облигациям исключён.
Хотят чтобы выглядело как плановая оптимизация долговой нагрузки, а не признак финансовых проблем 🤔
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T объявили о дроблении акций в пропорции 1 к 10 для улучшения доступности бумаг для частных инвесторов.
Вопрос вынесен на внеочередное собрание акционеров 10 марта, после сплита количество акций вырастет до 2,68 млрд штук.
Компания сохраняет ежеквартальные дивиденды и программу buyback до 10% free-float для мотивации менеджмента.
Одновременно совет директоров предложил акционерам консолидировать до 100% цифрового банка "Точка" через допэмиссию акций по закрытой подписке.
Холдинг "VK" $VKCO , владеющий 25% "Точки", заявил, что пока не планирует продавать свою долю.
Оценка "Точки" будет объявлена в конце II квартала 2026 года, цену допэмиссии планируют установить выше рыночной.
Менеджмент "Точки" подтвердил сохранение операционной независимости после сделки.
Сплит повышает ликвидность и интерес к акциям, а консолидация "Точки" усиливает стратегию роста, но несет риск размытия долей.