Поиск
Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS
Акции ПАО «НФК-Сбережения» — одни из немногих, которые торгуются с офертой. В акциях предусмотрен put-опцион, то есть возможность предъявить акции к выкупу по инициативе инвестора.
Как это работает:
В первые 3 года с момента начала обращения акций ПАО «НФК-Сбережения» на бирже, у их держателей будет право предъявления акций по оферте мажоритарному акционеру (ООО «Пионер-Лизинг».
Цена выкупа будет зависеть от года, в котором предъявляется требование о выкупе:
— в первый год обращения цена выкупа составит 60 руб. за акцию
— во второй год обращения — 70 руб. за акцию
— в третий год обращения — 80 руб. за акцию
Важная особенность выкупа: денежные средства инвестор получает через 365 дней после подачи заявки (предъявления требования к выкупу). После подачи заявки акции инвестора блокируются в депозитарии ПАО «НФК-Сбережения» до момента выкупа.
А что, если передумал?
Поручение можно снять в любой момент до выкупа и снова начать торговать акциями ПАО «НФК-Сбережения». При этом, если инвестор снова передумает, поручение можно будет подать снова — но срок в 365 дней начнёт течь заново.
Что даёт оферта в акциях инвесторам?
Оферта в акциях предоставляет поддержку рыночной цены и снижение волатильности акций. Также у инвестора есть возможность выхода по фиксированной цене в заранее известный срок.
При этом инвестирование в акции ПАО «НФК-Сбережения — это инвестиции в стабильный и высокомаржинальный бизнес с хорошими перспективами. Привлекаемый в ходе SPO капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.
Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.
Эмиссионные документы, включая Проспект ценных бумаг: https://disclosure.skrin.ru/disclosure/2130190797/?DTI=6
Сообщение о включении эмиссионных ценных бумаг эмитента в список ценных бумаг, допущенных к торгам российским организатором торговли: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240681&agency=7&DTI=5
Сообщение о ценовых параметрах и объемах планируемых операций мажоритарного акционера и его подконтрольных лиц: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240685&agency=7&DTI=5
Сообщение об оферте мажоритарного акционера - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240686&agency=7&DTI=5
Сообщение о намерении мажоритарного акционера направлять средства, полученные от продажи акций в качестве безвозмездного вклада в имущество эмитента - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240687&agency=7&DTI=5
Акции ПАО «НФК-Сбережения» растут, пока рынок штормит
26 июня 2026 года акции ПАО «НФК-Сбережения» (тикер: $NFKS) вышли СПБ Биржу в рамках SPO.
Динамика с даты старта торгов:
Старт торгов: 48,20 руб.
Текущая цена (на 12:00 14.09.2026): 50,54 руб.
Рост с момента размещения: +4,68%.
При этом тренд устойчиво восходящий.
Для сравнения: за этот же период Индекс Мосбиржи «штормило» на фоне геополитических новостей, в моменте он опускался ниже 2000 пунктов.
За счёт чего растут акции:
1. Поддержка цены акции за счёт Put-опциона
В первые 3 года обращения акций их держатели имеют право предъявить бумаги к выкупу мажоритарному акционеру по заранее фиксированной цене:
• 1-й год: 60 руб. за акцию (+24,5% к цене размещения)
• 2-й год: 70 руб. за акцию (+45,2%)
• 3-й год: 80 руб. за акцию (+66,0%).
Акции выкупаются через 365 дней с даты подачи заявки, при этом заявку можно отменить в любой день до выкупа.
Оферта снижает волатильность и даёт более предсказуемую доходность.
2. Перспективный и высокомаржинальный бизнес
Привлекаемый капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.
Акции ПАО «НФК-Сбережения» — интересный финансовый инструмент, который работает:
Как полноценная акция: дает право голоса на общих собраниях акционеров (ГОСА), право на получение дивидендов (политика выплат уже обсуждается на перспективу) и свободное биржевое обращение.
Как облигация: предоставляет предсказуемость и защиту капитала благодаря возможности выхода по фиксированной цене через механизм оферты.
Не является индивидуальной инвестиционной рекомендацией
А у вас есть акции ПАО «НФК-Сбережения» (тикер NFKS) в инвестиционном портфеле?
Чек-лист надёжного эмитента: внимательно проверяем по всем критериям
На что обращаем внимание:
— история и общая информация о компании
— финансовые показатели и долговая нагрузка
— кредитный рейтинг
— планы и амбиции
— сравнение с конкурентами
Общая информация
• чем занимается компания
• насколько конкурентная ниша
• сколько компания уже на рынке
• есть ли опыт преодоления кризисов
Финансовые показатели и долговая нагрузка
Смотрим:
• выручка в динамике
• операционная прибыль в динамике
• чистая прибыль в динамике
• свободный денежный поток
• общий долг
• чистый долг и его соотношение с EBITDA
Кредитный рейтинг
Это мнение авторитетного рейтингового агентства о том, насколько стабилен и надежён эмитент. Важно: кредитный рейтинг присваивается не всем компаниям.
Рейтинги:
1) AAA / AA+
Риск: минимальный
Самые надёжные компании
2) A / BBB
Риск: умеренный
Стабильный бизнес, есть небольшие риски
3) BB / B
Риск: высокий
Спекулятивный уровень, высокая доходность, но высокий риск дефолта
4) CCC и ниже
Риск: критический
Риск дефолта очень велик
Планы и амбиции
Для каких целей компания выходит на IPO или выпускает облигации?
Снижение кредитной нагрузки — приемлемо
Выход на новые рынки/ инвестиции в производство/ масштабирование деятельности — хорошо
Какие у компании планы на ближайший год, 5 лет, 10 лет?
Сравнение с конкурентами
— какие сильные и слабые стороны у компании по сравнению с конкурентами?
— есть ли у компании ниша или другое конкурентное преимущество?
Чек-лист надёжной компании
• Компания давно на рынке
• Имеет опыт преодоления кризисов
• У компании растёт выручка и чистая прибыль
• Чистый долг сокращается или его нет/ денег хватает на погашение
• Высокий кредитный рейтинг
• У компании есть перспективы расширения
• У компании есть своя ниша/ иное конкурентное преимущество
🏠 GloraX продолжает масштабирование. Что показало 1П2026
GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.
Что по цифрам❓️
▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.
🔷️Ставка на регионы дает результат
Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.
Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.
🔷️Что с маржинальностью❓️
Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.
Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.
🔷️Что с долгом и процентами❓️
Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.
Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.
Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.
🔷️А денежный поток❓️
По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.
За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.
То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.
🧐 Итог
Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.
⚡️ Основатель GloraX Андрей Биржин возглавит Компанию
Основатель и ключевой акционер GloraX Андрей Биржин возвращается к непосредственному управлению бизнесом в должности генерального директора. Решение поддержал Совет директоров.
GloraX уже прошел важный этап трансформации: стал федеральным девелопером, вышел на публичный рынок и сформировал масштабный портфель проектов. Теперь основной фокус на достижении целей, заявленных в ходе IPO, дальнейшем масштабировании бизнеса и укреплении позиций GloraX в регионах присутствия.
Александр Андрианов займет должность первого заместителя генерального директора и продолжит отвечать за операционную эффективность и реализацию девелоперских проектов. Управленческая команда сохраняется в полном составе.
💬 «За последние годы мы построили масштабный федеральный бизнес, успешно вышли на публичный рынок капитала, значительно увеличили земельный банк и сформировали одну из сильнейших команд в отрасли. Следующим этапом станет дальнейшее масштабирование Компании и укрепление лидерских позиций на российском рынке девелопмента», – отметил Андрей Биржин.
Новое распределение ответственности позволит Андрею Биржину сосредоточиться на стратегии и развитии бизнеса, а Александру Андрианову — на операционном управлении Компанией.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Наши отгрузки за II квартал 2026 года выросли на 41% год к году
🚀 Это обеспечило уверенный рост показателя по итогам первого полугодия 2026 года — на 26% год к году до 7,3 млрд рублей. Рост обеспечили масштабирование бизнеса и клиентской базы, а также развитие экосистемы.
Как заработать на рейтинговом апгрейде GloraX? Всё о новом выпуске 002P-01
Глоракс - девелопер, основанный в 2014 году в Санкт-Петербурге, за это время достаточно быстро вошел в топ-10 девелоперов региона. С 2022 года активно расширяет географию присутствия, сейчас компания работает в 11 регионах России.
За 2025 год GloraX провел IPO, закрыл M&A и вышел на новый уровень операционной эффективности. Задача на 2026-й — масштабирование: выход в новые локации, покупка перспективных участков и адресные сделки по консолидации рынка
Параметры выпуска Глоракс 002P-01:
• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный"), ВВВ+ (НКР, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 3 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 08 июля 2026
• Дата размещения: 10 июля 2026
Главный драйвер: близость к рейтинговому повышению до А–, на что указывает недавняя смена прогноза НКР на «позитивный». Сам рейтинг (BBB+) остался без изменений, но сигнал важнее оценки: дорога к категории А– открыта.
А это принципиально иной уровень — доступ к деньгам массового инвестора, банковским лимитам и пенсионным деньгам. Облигации таких компаний традиционно дорожают: рынок платит за статус. На этом фоне бумага смотрится выгоднее многих конкурентов.
Успех будет определяться не скоростью расширения, а способностью балансировать между амбициями и финансовой прочностью — наперекор печальному опыту «Самолёта.
Финансовые результаты по итогам 2025 года:
• Выручка: 41.3 млрд руб. (+27% г/г)
• EBITDA: 14 млрд руб. (+36% г/г)
• Рентабельность по EBITDA: 34%
• Долгосрочные обязательства: 8,76 млрд руб. (+69,5% г/г)
• Краткосрочные обязательства: 7,61 млрд руб. (-28,9% г/г)
• Чистый долг/EBITDA: 2.8х
• ICR: 0.8x
Результаты за 1 квартал 2026 года:
• Объём заключённых договоров вырос в 2,5 раза год к году — до 64,4 тыс. кв. м.
• В денежном выражении продажи увеличились на 94% и достигли 12,6 млрд рублей.
• Количество договоров выросло в 2,6 раза — до 1 697 штук.
Драйвером такого рывка стала региональная стратегия: захват рынков через доступный комфорт-класс, слияния и поглощения и игра на макротрендах — от льготной ипотеки на Дальнем Востоке до общего снижения стоимости кредитов.
В обращении на бирже 3 выпуска биржевых облигаций на 8,6 млрд рублей:
• Глоракс 001Р-05 $RU000A10E655 Доходность к погашению: 20,23%. Купон: 20,50%. Текущая доходность: 19,57% на 3 года.
• ГЛОРАКС оббП04 $RU000A10B9Q9 Доходность к погашению: 19,85%. Купон: 25,50%. Текущая доходность: 22,62% на 1 год 8 месяцев.
• ГЛОРАКС 001P-03 $RU000A10ATR2 Доходность к погашению: 17,48%. Купон: 28%. Текущая доходность: 26,3% на 6 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВУШ БО 001P-07 $RU000A10FGU2 (25,24%) ВВВ+ на 3 года 3 месяца
• Делимобиль 001Р-06 $RU000A10BY52 (26,34%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (16,84%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (21,68%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,63%) ВВВ+ на 1 год 4 месяца
По итогу: Эмитент системно предлагает новые выпуски с премией по отношению к своим же бумагам, уже находящимся в обращении, что делает их объектом повышенного внимания со стороны спекулянтов. С высокой вероятностью итоговый купон будет ниже начального ориентира, однако если он останется выше отметки 19%, спекулятивная привлекательность нового размещения сохранится.
Как бы ярко ни смотрелся GloraX на фоне других игроков, закрывать глаза на риски было бы опрометчиво. Экономический спад, беднеющие покупатели и растущая толпа конкурентов в регионах — вот те ветра, которые могут серьёзно потрепать паруса даже такой сильной компании.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
⚡️⚡️⚡️Начались торги акциями ПАО «НФК-Сбережения» на СПБ Бирже
Сегодня 26 июня 2026 г. начались торги акциями «НФК-Сбережения» на СПБ Бирже. Торги проходят в рамках SPO — вторичного публичного предложения в формате Cash-in, то есть средства от продажи акций мажоритарным акционером ООО «Пионер-Лизинг» поступают непосредственно эмитенту на развитие бизнеса.
Как купить акции?
Купить акции «НФК-Сбережения» можно через любого брокера, аккредитованного на ПАО «СПБ Биржа», либо в финансовом магазине «НФК-Сбережения». Торги начались с уровня 48,20 рублей за 1 акцию. Минимальный лот – 10 акций. Начиная с сегодняшнего дня, любой инвестор сможет выставить заявку на покупку, соревнуясь по цене и объему с другими участниками рынка в рамках основной торговой сессии.
️Акции обыкновенные именные бездокументарные ПАО «НФК-Сбережения»
️Регистрационный номер выпуска: 1-01-09351-P
️ISIN: RU000A0ZYJA2
️Организатор торговли: ПАО «СПБ Биржа»
️Тикер: NFKS
️Количество акций в одном лоте: 10 шт.
️Стартовая цена: 48,20 руб. за 1 шт.
Вторичное публичное предложение акций «НФК-Сбережения» имеет ряд интересных особенностей для инвесторов:
— SPO по модели Cash-in — все деньги идут на развитие бизнеса
Мажоритарный акционер ООО «Пионер-Лизинг» планирует реализовать часть пакета акций (25% минус 1 акция) и вернуть все приобретенные средства от продажи акций в «НФК-Сбережения». Деньги направляются на организацию выпусков облигационных займов для малых и средних предпринимателей с гарантированным размещением.
— Оферта по заранее известной цене — снижение рисков
В первые три года держатель акций получает право предъявить их мажоритарию к обратному выкупу. Стартовая цена акций — 48,20 руб. за шт. При этом цена выкупа в первый год составит 60 руб., во второй — 70 руб. и в третий — 80 руб. за акцию. Оферта будет исполнена через 365 дней с даты подачи заявки. Данный механизм будет способствовать стабилизации стоимости акций.
— Инновационный подход к андеррайтингу — новые возможности для компаний малого и среднего бизнеса
В 2026 году практически никто из андеррайтеров не берёт на себя обязательства гарантированного размещения облигаций для сектора МСП. ПАО «НФК-Сбережения» меняет правила игры. Полученные в ходе SPO средства эмитент направит на масштабирование своей деятельности по организации выпусков облигаций для представителей малого и среднего бизнеса с предоставлением гарантий размещения. Наличие оборотного капитала позволит организатору выпуска обеспечивать необходимый уровень спроса и при необходимости самому приобретать облигации в рамках первичного размещения с их последующей реализацией на вторичном рынке.
Сегодня «НФК-Сбережения» вышел за пределы классического брокерского обслуживания, сформировав полноценную инфраструктуру под задачи роста МСП: платформа Zberopolis.ru для инвесторов и эмитентов, собственный депозитарий для учета внебиржевых облигаций, а также успешная интеграция с платформой АО ВТБ Регистратор.
Узнайте подробнее, как работает программа защиты капитала и оферты, на сайте ПАО «НФК-Сбережения».
Не упустите исторический выход на публичный рынок инвестиционной компании с уникальной бизнес-моделью! Ищите акции у вашего брокера по тикеру NFKS или по названию компании.
Настоящее сообщение не является индивидуальной инвестиционной рекомендацией.
📣 Тезисы с выступления Займера на Смартлабе
В минувшую субботу директор по связям с инвесторами Займера Александр Борейко представил слушателям конференции стратегию развития Группы и ответил на вопросы аудитории. Делимся ключевыми пунктами ⬇️
🔸 Займер сохраняет лидирующие позиции по чистой прибыли среди независимых МФО и продолжает развивать основной микрофинансовый бизнес.
🔸 Компания последовательно трансформируется в финтех-группу. В ее периметр уже входят банк «Евроальянс», платежные сервисы, сервис предпринимательского финансирования Seller Capital, электронный кошелек Qplus и платежная система БЭСТ, которую Группа приобрела в июне этого года.
🔸 Для Займера приобретение БЭСТ – это не только инвестиция в платежную инфраструктуру, но и доступ к новой аудитории пользователей трансграничных переводов, вокруг которой компания планирует развивать дополнительные финансовые сервисы.
🔸 Стратегия M&A остается неизменной: новые активы должны либо привлекать дополнительную аудиторию, либо повышать доход на клиента, либо усиливать инфраструктуру Группы.
🔸 Транзакционные сервисы рассматриваются как важное направление диверсификации бизнеса и дополнительный источник комиссионных доходов наряду с традиционным кредитованием.
🔸 Банк «Евроальянс» продолжает развивать цифровые и платежные сервисы. Полученные инвестиции направлены на масштабирование бизнеса и создание новых продуктов. В дополнительной докапитализации банк не нуждается.
🔸 Комиссионные доходы остаются важным элементом бизнес-модели, однако компания не планирует агрессивно наращивать их в ущерб клиентскому опыту.
🔸 Займер продолжает придерживаться действующей дивидендной политики с выплатой не менее 50% чистой прибыли ежеквартально. Решение о размере выплат принимается Советом директоров и акционерами отдельно по каждому кварталу.
Благодарим всех присутствовавших за интерес к компании и содержательную дискуссию. Увидимся на следующих мероприятиях 👋
$ZAYM
📈 Продолжается размещение облигаций ПАО «МГКЛ» серии 001PS-03
На СПБ Бирже продолжается размещение биржевых облигаций ПАО «МГКЛ» серии 001PS-03 (тикер MGKL1P3).
📌 Параметры выпуска:
• объём выпуска — 1 млрд рублей;
• срок обращения — 4 года;
• ставка купона — 26% годовых;
• доходность к погашению (YTM) — 29,34% годовых;
• купонный период — 30 дней;
• номинал одной облигации — 1 000 рублей.
❗️Минимальная сумма участия — 1,4 млн рублей.
🚀 Средства от выпуска планируется направить на следующий этап развития Группы, включая запуск новых бизнес-направлений, расширение экосистемы МГКЛ и масштабирование действующих сегментов бизнеса.
Подать заявку на участие можно через своего брокера.
📈 Идут вторичные торги новым выпуском облигаций — доступны неквалифицированным инвесторам от 1 000
На СПБ Бирже продолжаются торги облигациями ПАО «МГКЛ» серии 001PS-03 (тикер MGKL1P3).
💼 Выпуск доступен неквалифицированным инвесторам после прохождения обязательного тестирования. Приобрести облигации можно через крупнейших брокеров (Альфа Банк, Цифра брокер, БКС, Т-Инвестиции и другие), а минимальная сумма покупки составляет всего 1 000 рублей.
📌 Параметры выпуска:
• ставка купона — 26% годовых;
• доходность к погашению (YTM) — 29,34% годовых;
• срок обращения — 4 года;
• купонный период — 30 дней;
• номинал одной облигации — 1 000 рублей.
🚀 Привлечённые средства компания планирует направить на следующий этап развития Группы, включая запуск новых направлений бизнеса, расширение экосистемы и масштабирование существующих сегментов.
📊 Напомним, что ранее МГКЛ представила сильные операционные результаты за 5 месяцев 2026 года: выручка достигла 21,3 млрд рублей, увеличившись в 3 раза год к году. Компания также готовится провести первый День инвестора, в рамках которого представит обновлённую стратегию развития.
🏤 Мегановости 🗞 👉📰
1️⃣ ЦИАН $CNRU выплатит дивиденды за первый квартал 2026 года — 53 ₽ на акцию, дивидендная доходность 8,5%.
Последний день покупки с правом на дивиденды — 19 июня, реестр закрывается до 22 июня.
Чистая прибыль по МСФО выросла в 4,6 раза — до 1 млрд ₽; предыдущая выплата в декабре 2025 составила 104 ₽ на акцию.
Квартальные дивиденды при кратном росте прибыли сигнализируют о переходе к регулярным выплатам — бумага становится привлекательнее для дивидендных инвесторов.
📈 Стартовало размещение облигаций ПАО «МГКЛ» серии 001PS-03
Сегодня на СПБ Бирже началось размещение биржевых облигаций ПАО «МГКЛ» серии 001PS-03 (тикер MGKL1P3), ISIN: RU000A10FDE3.
Инвесторы могут подать заявки через своих брокеров.
📌 Параметры выпуска:
• объём выпуска — 1 млрд рублей;
• срок обращения — 4 года;
• ставка купона — 26% годовых;
• доходность к погашению (YTM) — 29,34% годовых;
• купонный период — 30 дней;
• номинал одной облигации — 1 000 рублей;
Минимальная сумма участия — 1,4 млн рублей.
🚀 Привлечённые средства будут направлены на запуск и развитие новых, а также масштабирование существующих направлений бизнеса Группы.
📊 Компания ранее анонсировала проведение Дня инвестора, в рамках которого представит обновлённую стратегию развития и подробнее расскажет о новых направлениях роста и долгосрочных планах Группы «МГКЛ».
📊 Почему масштабирование сети — это инвестиция в будущую прибыль
Для экосистемного бизнеса офлайн-инфраструктура является стратегическим активом, который напрямую влияет на будущий масштаб компании.
📈 Сегодня сеть Группы «МГКЛ» насчитывает уже более 200 отделений, и по мере расширения компания увеличивает своё присутствие на рынке и долю в сегменте высоколиквидных товаров и ресейла.
Ключевой момент в том, что офлайн-сеть «МГКЛ» — это универсальная инфраструктура, которую можно использовать сразу в нескольких конфигурациях бизнеса.
📌 Одна и та же инфраструктура позволяет:
— привлекать новых клиентов;
— формировать поток товаров для ресейла;
— масштабировать финансовые сервисы;
— запускать новые продукты и направления;
— усиливать цифровую экосистему компании.
По сути, каждая новая точка — это не просто дополнительная выручка, а расширение всей платформы Группы.
📊 Чем больше становится сеть:
— тем выше узнаваемость бренда;
— тем сильнее эффект масштаба;
— тем больше возможностей для дальнейшей монетизации клиентской базы.
Именно поэтому «МГКЛ» рассматривает развитие сети как долгосрочную инвестицию в будущую прибыль, масштаб и стоимость бизнеса.
⏳ До старта букбилдинга облигаций ПАО «МГКЛ» осталось 10 минут
Уже в 11:00 мск начнётся сбор книги заявок по выпуску биржевых облигаций ПАО «МГКЛ» серии 001PS-03.
📈 Выпуск зарегистрирован СПБ Биржей с регистрационным номером 4B04-03-11915-A-001P от 04.06.2026, торговый код — MGKL1P3.
📌 Книга заявок будет открыта сегодня с 11:00 до 15:00 мск.
🚀 Предварительные параметры выпуска:
• Планируемый объём выпуска: 1 млрд рублей
• Номинал одной облигации: 1 000 рублей
• Срок обращения: 4 года
• Купонный период: 30 дней
• Тип купона: фиксированный
• Ориентир ставки купона: не выше 26,00% годовых
• Ориентир доходности: не выше 29,34% годовых
❗️Минимальная сумма участия — 1,4 млн рублей.
Подать заявку на участие в размещении можно через вашего брокера.
🚀 Привлечённые средства будут направлены на реализацию следующего этапа развития Группы, включая запуск и развитие новых бизнес-направлений, расширение экосистемы МГКЛ и масштабирование существующих сегментов бизнеса.
📈 Завтра — букбилдинг нового выпуска облигаций ПАО «МГКЛ»
Уже завтра, 9 июня, состоится сбор книги заявок по новому выпуску облигаций ПАО «МГКЛ» серии 001PS-03.
Если вы рассматриваете участие в выпуске, вы сможете подать заявку через своего брокера.
🚀 Предварительные параметры выпуска:
• Планируемый объём выпуска: 1 млрд рублей
• Номинал одной облигации: 1 000 рублей
• Срок обращения: 4 года
• Купонный период: 30 дней
• Тип купона: фиксированный
• Ориентир ставки купона: не выше 26,00% годовых
• Ориентир доходности: не выше 29,34% годовых
• Организаторы: Альфа-Банк, Цифра брокер
❗️Минимальная сумма участия — 1,4 млн рублей.
📈 СПБ Биржа присвоила выпуску регистрационный номер 4B04-03-11915-A-001P от 04.06.2026 и торговый код MGKL1P3.
📊 Привлечённые средства будут направлены на реализацию следующего этапа развития Группы, включая запуск и развитие новых бизнес-направлений, расширение экосистемы МГКЛ и масштабирование существующих сегментов бизнеса.
🚀 МГКЛ продолжает формировать фундамент для следующего этапа роста. Компания рассматривает возможности дальнейшего масштабирования бизнеса, расширения экосистемы и усиления своих рыночных позиций как за счёт органического роста, так и за счёт новых направлений развития. Более подробно о векторах развития на ближайшие годы менеджмент расскажет в рамках обновлённой стратегии Группы на предстоящем Дне инвестора.
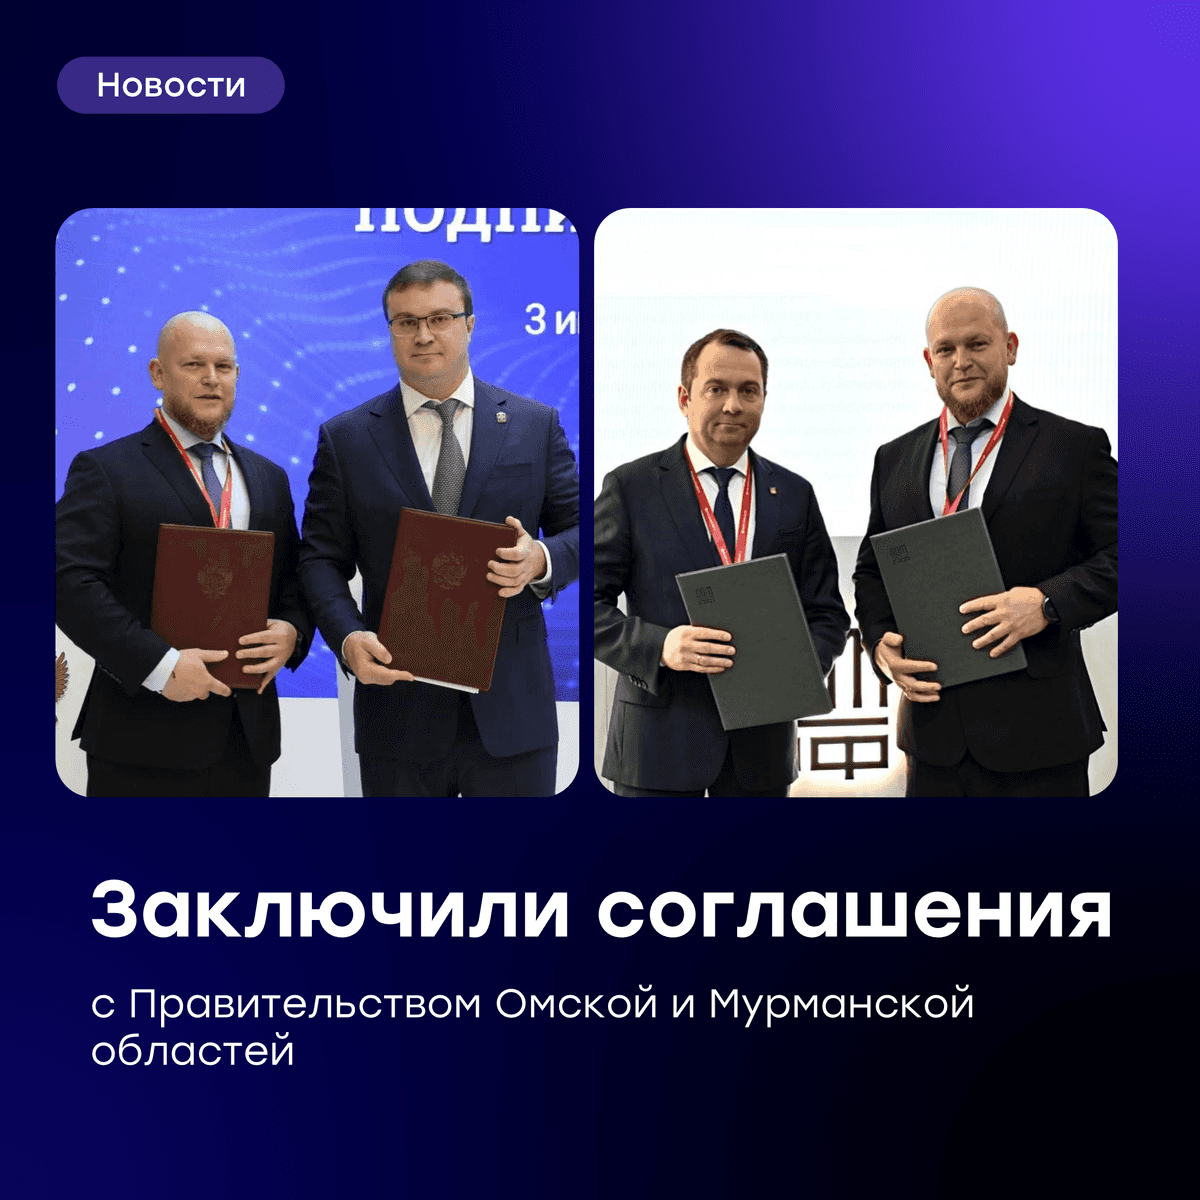
🤝 GloraX заключил соглашения о развитии территорий в Омске и Мурманске
3 и 4 июня в рамках Петербургского международного экономического форума GloraX подписал соглашения о сотрудничестве с Правительством Омской области и Правительством Мурманской области.
Соглашение с Правительством Омской области предполагает:
✅ масштабную реновацию частного сектора через механизм комплексного развития территории (КРТ) с включением свободных участков в рамках масштабного инвестиционного проекта (МИП)
✅ площадь — около 48 га
Реализация проекта позволит создать новую жилую среду, повысить эффективность использования территории и сформировать дополнительные условия для роста налоговых поступлений и создания рабочих мест в регионе.
Соглашение с Правительством Мурманской области предполагает:
✅ проработку концепции развития территории
✅ площадь — около 0,3 га
Стороны рассмотрят параметры жилой застройки, социальной, дорожной и инженерной инфраструктуры с фокусом на повышение качества городской среды и доступности жилья.
Подписанные соглашения расширяют присутствие GloraX в Омской и Мурманской областях, где мы уже реализуем проекты с применением механизмов КРТ и МИП – Статус на Заозерной и Кольский, и подтверждают курс GloraX на дальнейшее масштабирование бизнеса в регионах России через участие в крупных проектах и формирование долгосрочных партнерств, направленных на повышение качества городской среды и создание современных жилых проектов.
#GloraX #новости #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655