Поиск
VK выступила на конференции для частных инвесторов Smart-Lab в Москве
31 октября директор по связям с инвесторами VK Анна Ретивова и директор по продажам VK Видео Елизавета Панова рассказали о финансовых результатах компании за девять месяцев 2026 года, о ключевых драйверах роста бизнеса и дальнейших планах развития.
Собрали ответы на актуальные вопросы инвесторов:
Какие причины ускорения роста в сегменте «Социальные платформы и медиаконтент»?
🔹 Социальные платформы и медиаконтент – это ключевой сегмент, который приносит рекламную выручку. Мы видим уверенный рост in-stream видеорекламы на платформах VK, активно развивается социальная коммерция. При этом в сегменте есть не только рекламная выручка, но и пользовательские платежи, и подписки, которые активно растут. Мессенджер МАХ, который также входит в этот сегмент, с июля по октябрь заработал более 700 млн рублей.
Что такое социальная коммерция и чем она полезна продавцам товаров?
🔹 Социальная коммерция — покупки прямо из публикаций авторов в соцсети ВКонтакте. Это дополнительный канал продаж через контент соцсети, при этом владелец товара платит не за охваты, а за реализованную продажу. VK помогает авторам создавать продающий контент, а продавцам – продвигать товары. Выручка VK за девять месяцев 2026 года от социальной коммерции составила 2,1 млрд руб., что на 65% выше, чем за полный 2025 год.
Как можно оценить потенциал монетизации VK Видео?
🔹 Формат видеорекламы занимает большую долю в медиасплите рекламодателей и продолжает расти быстрее, чем традиционный рынок онлайн-рекламы. VK начала активно развивать видеорекламу в начале 2025 года. За девять месяцев 2026 года выручка от in-stream видеорекламы выросла на 44% год к году до 7,6 млрд руб. Пользователи проводят внутри VK Видео большое количество времени – около 4 часов в среднем на Smart TV.
Какие тренды видеопотребления у пользователей?
🔹 Самые востребованные категории – юмор и развлечения, новости, детский контент, фильмы и сериалы. VK Видео создает комфортную среду: развивает технологии для удобства зрителей и инструменты для авторов. Дневная аудитория VK Видео уже превышает 40 млн человек.
Сколько зарабатывают авторы VK Видео?
🔹 В 2025 году авторы заработали на платформе более 3 млрд руб. Доход приносят реклама и партнерская программа. С сентября порог подключения к рекламной монетизации снизился с 5000 до 1000 подписчиков: подключиться можно, набрав 500 часов просмотров оригинального контента за последние 90 дней.
Как VK использует ИИ?
🔹 ИИ-инструменты внедрены во все бизнес-сегменты и процессы в VK. Особое внимание компания уделяет рекомендательным технологиям и персонализации, которые также построены на базе ML-моделей. Они внедрены и в контентных сервисах, и в рекламных инструментах. Благодаря этим моделям пользователи быстрее находят релевантный контент, а авторы и рекламодатели – свою аудиторию. Отдельным направлением VK Tech является продажа ИИ-решений бизнесу. С начала 2026 года оно принесло более 1 млрд руб. выручки.
С презентацией VK на Смартлаб можно ознакомиться по ссылке: https://corp.vkcdn.ru/media/files/vk_ir_smart-lab_2026_msk.pdf
#VKCO #VK
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано
Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.
Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.
🔥 Явные фавориты рынка
Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.
Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.
Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.
🧑💻 Фавориты, но с оговорками
НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.
ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.
Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.
Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.
Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.
❌ Аутсайдеры — тут всё грустнее, но предсказуемо
Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.
Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.
Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.
У каждого есть проблема, которая никуда не денется в ближайшее время.
🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.
$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
Яндекс повышает качество роста. Что по цифрам?
Яндекс $YDEX представил сильные результаты за II квартал 2026 года. Выручка выросла на 16% г/г, до 386,3 млрд руб., скорр. EBITDA – на 35%, до 88,9 млрд руб., а рентабельность поднялась с 19,9% до 23%.
Скорректированная чистая прибыль увеличилась на 56%, до 47,6 млрд руб. Чистая прибыль по МСФО выросла почти в четыре раза, до 64,5 млрд руб., но в отчётности отражён разовый доход от продажи Авто.ру в размере 25,7 млрд руб., исключённый из скорректированного результата.
🔷️ Денежный поток и CAPEX
За первое полугодие операционный денежный поток вырос на 66,5%, до 136,2 млрд руб. После вычета CAPEX в размере 60,1 млрд руб. расчётный свободный денежный поток составил 76,1 млрд руб. против 34,6 млрд руб. годом ранее.
За шесть месяцев CAPEX составил 7,9% выручки при годовом ориентире 10–12%. Если прогноз сохранится, основная инвестиционная нагрузка придётся на второе полугодие.
🔷️ Поиск, ИИ и Городские сервисы
Выручка Поиска и ИИ выросла на 9%, до 137,4 млрд руб., скорр. EBITDA – на 12%, до 63,7 млрд руб., а рентабельность достигла 46,3%. После слабого I квартала динамика улучшилась, хотя за полугодие рост составил лишь 4% по выручке и 3% по EBITDA.
Почти половину прироста выручки от рекламы и продвижения обеспечила технология ARGUS. ИИ-форматы продвижения уже показывают измеримую эффективность, но их выручку компания не раскрывает.
Главным источником роста скорр. EBITDA стали Городские сервисы. Их выручка увеличилась на 18%, до 215,6 млрд руб., EBITDA выросла в 2,7 раза, до 34,4 млрд руб., а рентабельность поднялась с 7% до 16%.
Электронная коммерция впервые вышла в плюс по скорр. EBITDA – 0,4 млрд руб. против убытка 10,9 млрд руб. годом ранее. Однако за полугодие сегмент всё ещё убыточен на 6 млрд руб., а оборот вырос лишь на 2%. Яндекс замедляет рост e-commerce ради повышения эффективности, но одного квартала для вывода об устойчивой безубыточности недостаточно.
🔷️ Финтех и Б2Б
Выручка Финансовых сервисов выросла на 51%, до 29,5 млрд руб., а скорр. EBITDA составила 1,9 млрд руб. против убытка годом ранее. Б2Б Тех увеличил выручку на 29%, до 15,3 млрд руб., EBITDA – на 43%, до 3,7 млрд руб., при рентабельности 24,4%.
Финансовые сервисы вышли в плюс по скорр. EBITDA, а Б2Б Тех продолжает наращивать прибыль быстрее выручки.
🔷️ Что давит на результат
Убыток Автономных технологий по скорр. EBITDA вырос с 3,3 до 6 млрд руб., ещё 9,2 млрд руб. убытка принесли прочие сервисы и общекорпоративные расходы. Рост зрелых сегментов пока компенсирует эти инвестиции, но затраты на новые проекты увеличиваются.
🔷️ Долг, байбэк и дивиденды
Общий долг составляет 277,3 млрд руб., а вместе с арендными обязательствами, учитываемыми при расчёте скорректированного чистого долга, – 303 млрд руб. Денежные средства и депозиты достигают 296 млрд руб., поэтому чистый долг равен всего 7 млрд руб., а Net Debt/EBITDA – 0,02х.
Во II квартале Яндекс разместил 894,1 тыс. акций для мотивации сотрудников, а к 27 июля выкупил 3,3 млн акций на 12,5 млрд руб. Байбэк сдерживает размытие, но не устраняет его окончательно, поскольку бумаги предназначены для последующей передачи сотрудникам.
31 июля совет директоров рассмотрит дивиденды 110 руб. на акцию. Предыдущая выплата при таком же дивиденде составила 42 млрд руб., тогда как расчётный свободный денежный поток за первое полугодие достиг 76,1 млрд руб.
🧐 Итог
В целом отчёт сильный: Городские сервисы становятся вторым крупным источником скорр. EBITDA, а e-commerce приблизился к безубыточности. Из рисков – замедление Поиска и растущие расходы на новые направления, которые пока перекрываются результатами других сегментов бизнеса.
Яндекс остаётся неплохой историей для долгосрочного портфеля, однако на текущих уровнях я бы не стала набирать позицию агрессивно. Покупать бумаги логичнее частями и преимущественно на общерыночных проливах.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
ЗПИФ «Акцент 5» - складская недвижимость как защитный актив
Рынок акций лихорадит, поэтому самое время обратить внимание на защитные активы. Складская недвижимость отвечает всем параметрам защитного актива из-за низкой волатильности, а также стабильного денежного потока, и в этом контексте моё внимание привлёк достаточно новый ЗПИФ «Акцент 5».
🏆 Итак, «Акцент 5» — фонд складской недвижимости от управляющей компании «Акцент управление активами» (Accent). Фонд управляет 11-м корпусом логистического комплекса «Валищево» в Подмосковье общей площадью 58 тыс. кв. м, а стоимость активов составляет 5,9 млрд рублей. Якорным арендатором является одна из крупнейших в стране транспортно-логистических компаний «Деловые Линии», с которой заключён долгосрочный договор до 2032 года.
Доход от арендного потока ожидается на уровне около 12-13% годовых, еще порядка 8% годовых может принести доход от роста стоимости актива. Совокупная целевая доходность может составить около 21% годовых.
Подкупает, что управляющая компания ведет все процессы самостоятельно - от поиска участка до строительства и управления, инвестируя в т.ч. средства группы. УК находится в одной лодке с пайщиками, и их личный доход напрямую зависит от успеха проекта. Для меня это лучшая гарантия того, что управляющие будут бороться за результат.
📊 В складской недвижимости, несмотря на незначительный рост вакансии, уровень арендных ставок остаётся высоким, что подтверждает стабильный спрос со стороны арендаторов. Основной спрос формируют бурно растущая электронная коммерция и те самые транспортно-логистические компании, которым всегда нужны площади. В отличие от офисной или торговой недвижимости, арендаторы складов заключают контракты на 5–10 лет, что обеспечивает стабильный денежный поток.
Что касается рисков, то основным вызовом является монетарная политика Центробанка. Рынок складской недвижимости менее волатилен, чем фондовый, но чувствителен к действиям ЦБ. Резкий взлет ключевой ставки охлаждает спрос на новые объекты и делает заемное финансирование дороже. С другой стороны, устойчивый тренд на снижение ключа будет драйвить не только стоимость паев, но и оживлять экономику в целом.
Найти ЗПИФ «Акцент 5» можно в брокерском приложении под тикером XACCSK, а стоимость пая составляет чуть более 1000 рублей. Важно отметить, что данный фонд доступен неквалифицированным инвесторам, что выгодно его отличает от большинства других фондов коммерческой недвижимости, которые ориентированы исключительно на квалов.
❗️Не является инвестиционной рекомендацией
Как «Северсталь Сеть» развивает цифровые продажи?
По итогам 2025 года «Северсталь Сеть» увеличила онлайн-продажи на 79%. Результатами работы в этом направлении поделился руководитель проекта по развитию электронной коммерции «Северсталь Сети» Даниил Ермолин на V Общероссийской конференции «Электронная коммерция на рынке металлов».
Что повлияло на повышение продаж?
🔹 Расширение каталога продукции — в 2025 году «Северсталь Сеть» добавила в свой интернет-магазин более 1 600 позиций компании «А ГРУПП» с актуальными ценами и остатками на складах. Одновременно и клиенты «А ГРУПП» получили доступ к сортаменту «Северсталь Сети» через цифровые каналы.
🔹 Ускоренный клиентский путь — заказ можно оформить 24/7, система автоматически подбирает партии под заданные параметры, а 90% счетов формируются менее чем за пять минут. Для междугородней логистики доступен онлайн-калькулятор по более чем 400 маршрутам. А также есть отсрочка и персональные предложения от банков.
🔹 Обновленная многоуровневая программа лояльности Северсталь Plus обеспечивает выгоду до 1200 ₽ на тонну в каждом онлайн-заказе. Новые участники сразу получают серебряный уровень (выгоду 600 ₽/т). По итогам 2025 года число новых участников выросло в 2,5 раза по сравнению с 2024 годом, а доля продаж от общего объема интернет-магазина достигла 45%.
Малый и средний бизнес высоко оценил такой подход к организации онлайн-продаж: количество заявок выросло на 38%, средний чек в тоннах — на 30%, доля онлайн-канала в складских продажах достигла 19%.
#СеверстальПродукция#СеверстальСеть
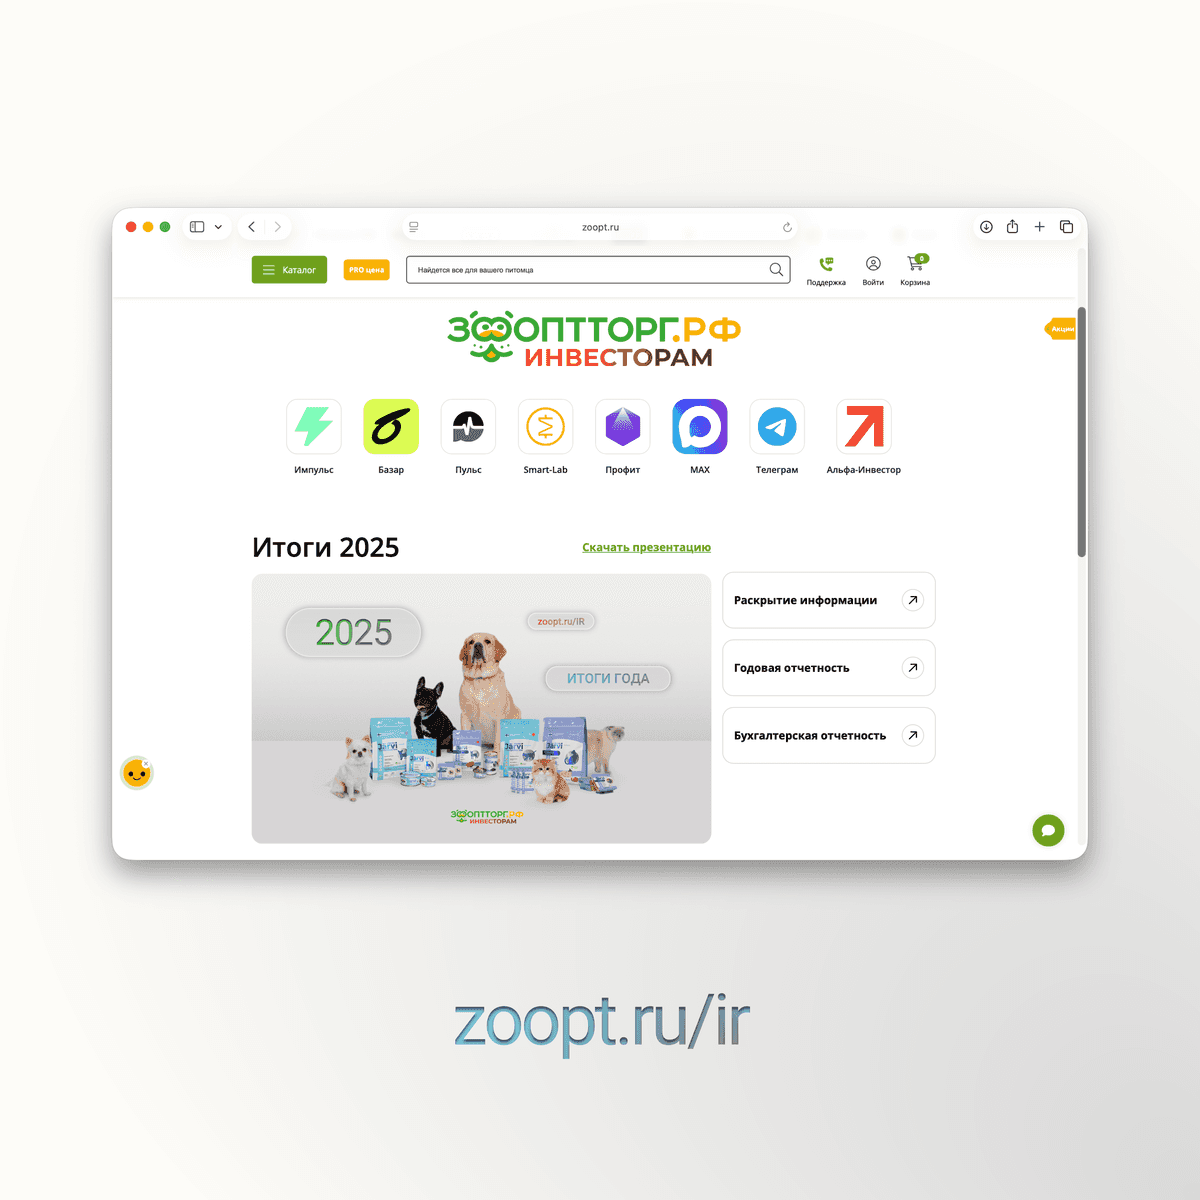
🔥 ЗооОптТорг.РФ представил итоги 2025 года для инвесторов.
📈 Рост по направлениям
Самая сильная динамика у оптовой дистрибуции: +579% год к году, Маркетплейсы выросли на 157%, интернет-магазин — на 77%, розница — на 28%. Электронная коммерция остаётся главным драйвером масштабирования бизнеса.
👥 Клиентская база
Количество уникальных клиентов в 2025 году выросло на 25% и достигло 5 млн. Среднегодовой темп роста клиентской базы за 2021–2025 годы составил 54%.
🧾 Чеки и монетизация
За 2021–2025 годы среднегодовой темп роста количества чеков составил 37%, а среднего чека — 29%.
💙 Jarvi как отдельный драйвер
Количество уникальных клиентов Jarvi выросло на 105% за 2025 год и достигло 2,05 млн. Объем реализованной продукции увеличился на 158%, а среднегодовой темп роста за 2023–2025 годы составил 224%.
🔎 Смотрите полную версию презентации по итогам 2025 года на сайте для инвесторов https://zoopt.ru/ir/
VK опубликовала Единый годовой отчет за 2025 год
Главные финансовые результаты за 2025 год:
🔹 Компания перешла от этапа активных инвестиций к операционной эффективности и устойчивому росту бизнеса
🔹 VK вышла на положительную операционную рентабельность, диверсифицировала выручку и снизила долговую нагрузку
🔹 Все операционные сегменты показали положительную рентабельность по EBITDA. Наиболее динамично росли VK Tech и сегмент "Образовательные технологии"
Ключевые операционные результаты:
🔹 Уверенный рост аудиторных метрик — 81,5 млн пользователей в день, 5,7 млрд минут time spent, 97% месячной аудитории Рунета
🔹MAX — 110+ млн регистраций, 80+ млн пользователей в день
🔹 VK Видео — 100+ млн установок, время просмотра выросло более чем в 2 раза
🔹 Социальная коммерция — 1+ млн авторов, 30+ млрд просмотров товарного контента
ESG:
▫️ 150+ ESG-ориентированных проектов
▫️ №1 в сфере ИТ в ренкинге ESG-прозрачности от Эксперт РА
▫️ 1,2+ млрд рублей пожертвований перечислено за 12 лет работы VK Добра
Фокус в 2026 году:
✔️дальнейшее укрепление лидерства по аудиторным метрикам
✔️последовательная реализация проектов долгосрочного роста
✔️повышение рентабельности и операционной эффективности бизнеса
Подробнее в Годовом отчете за 2025 год 👉
https://corp.vkcdn.ru/media/files/edinyij-godovoj-otchet-vk-2025.pdf
#VKCO #VK
💼Инвестиции в коммерческую недвижимость: практика и расчеты 2.0
Мы обещали развивать тему инвестиций в коммерческую недвижимость и сдерживаем слово. Приглашаем на новую встречу «Инвестиции в коммерческую недвижимость: практика и расчеты».
🔍Это мероприятие для новичков — тех, кто ищет, куда вложить деньги, а также для тех, кто давно хотел, но еще не приобрел коммерческие площади, кто растет и хочет масштабироваться и для тех, кто хочет научиться зарабатывать на недвижимости.
❗Обращаем внимание, что проводим обучение для прямых клиентов. Для агентов у нас предусмотрены брокер-туры.
📝В программе:
— Как сформировать пассивный доход. Познакомимся с популярными инструментами для инвестиций (депозиты, фондовый рынок, недвижимость) и сравним их доходность за последние 20 лет.
— Как выбрать коммерческое помещение. Какая локация вам подойдет, какие требования у арендаторов и как ГК «А101» помогает инвесторам с покупкой и сдачей в аренду помещений.
— Реальные кейсы. Научимся считать окупаемость на практике и разберем этапы сделки.
🗓️Где и когда:
— Офис продаж «Прокшино» (м. «Прокшино», квартал № 35, дом 12/1, стр. 1).
— 14 марта, 12:00-18:00.
📌Мероприятие бесплатное, обязательная регистрация по ссылке: https://commercial.old.a101.ru/investors-club
$RU000A108KU4 $RU000A10DZU7$RU000A10DZT9
#А101
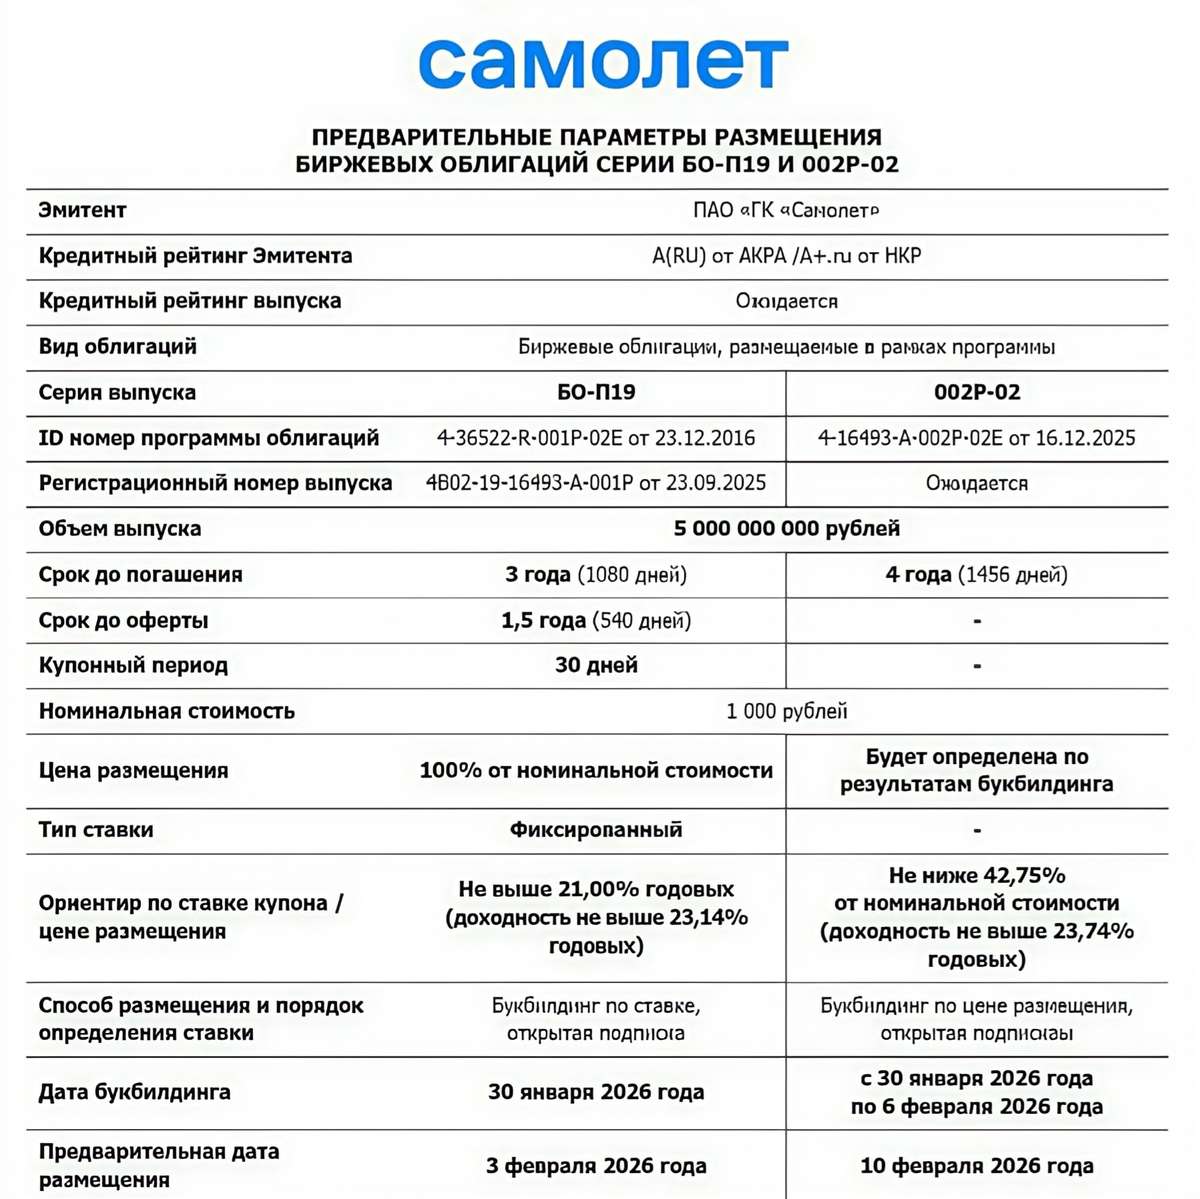
Самолёт между продажами и долгом
У Самолёта сейчас противоречивое положение. С одной стороны — компания явно не падает. С другой — пока и не взлетает, как бы ни хотелось рынку увидеть красивую траекторию.
📊 2025 год закрыли с продажами 272 млрд ₽ — формально это –4% г/г. Не катастрофа, но и не рост. В метрах картина та же: 1,218 млн кв. м против 1,297 млн годом ранее.
Зато цена квадратного метра выросла на ~10%, до 219 тыс. ₽, и именно она вытянула выручку. Спрос стал более «тонким», но дороже.
Самое интересное — второе полугодие.
Там уже видно движение: 150 млрд ₽ продаж, +34% г/г, средняя цена ~235 тыс. ₽/кв. м, но это было не следствием «восстановления рынка». Скорее — всплеск ипотечной активности на фоне ужесточения параметров получения и ожиданий изменений по семейной ипотеке с 1 февраля. Во 2П доля ипотеки — 65%, а в 4 квартале доходила до 72%.
По вводу: 1,4 млн кв. м за год (жильё, коммерция, социалка).
На 2026 компания закладывает не менее 1,9 млн кв. м — план амбициозный. И вот здесь появляется напряжение: ввод растёт быстрее, чем продажи. 👀 Нужно внимательно смотреть за реализацией плана.
Теперь о том, что действительно болит — долг.
По итогам 2025 менеджмент говорит о снижении корпоративного долга на 28 млрд ₽ — за счёт продажи активов, сокращения издержек и перекладки части обязательств в проектное финансирование. Это правильное движение, но системную проблему оно не снимает.
Финансовые расходы остаются высокими, денежный поток давит, а доля краткосрочного долга всё ещё создаёт постоянный риск рефинансирования. Самолёт живёт в режиме «надо всё время перекатываться».
При этом компания заявляет о готовности полностью исполнить ближайшую оферту по старому выпуску, подчёркивая, что необходимых источников ликвидности достаточно. 😁 На этом фоне Самолёт параллельно выходит на рынок с новыми облигационными выпусками.
Облигации — что именно предлагают рынку
🔷️САМОЛЕТ-БО-П19
▪️Размещение: 3 февраля 2026
▪️Срок обращения: ~3 года (до 18.01.2029)
▪️Оферта: через ~1,5 года
▪️Купон: фиксированный, ежемесячный
▪️Ориентир купона: не выше 21% годовых
Даже если купон оставят по верхней границе, спред выглядит слабее, чем у сопоставимых выпусков Самолёта на вторичке. При купоне около 21% и оферте уже через 1,5 года такой профиль просто не даёт мотивации входить в первичку — рынок не готов брать на себя риски рефинансирования за столь короткий горизонт. При таких параметрах жду снижения котировок в первый же день.
🔷️САМОЛЕТ-002Р-02
▪️Размещение: 10 февраля 2026
▪️Сбор заявок: 30 января – 6 февраля
▪️Тип: дисконтный выпуск
▪️Срок обращения: ~4 года (до 05.02.2030)
▪️Цена размещения: не ниже 42,75% от номинала
▪️Дисконт: 57,25%, выплата при погашении
▪️Доходность: до ~23,74% годовых
▪️ЛДВ: применима
Этот выпуск выглядит логичнее, но с оговорками. Это чистая ставка на снижение ключа и на то, что эмитент спокойно доживёт до погашения без стресс-сценариев.
Структура интереснее за счёт дисконта и налоговой оптимизации. Однако риски никуда не деваются — они просто отложены во времени.
Стоит ли участвовать❓️
Во 2П 2025 бизнес действительно ожил, но во многом за счёт сдвига ипотечного спроса.
Но долговая конструкция остаётся хрупкой. Компания сильно зависит от ставок и способности постоянно рефинансироваться. 😁 И уже не первый раз придумывает необычные выпуски, естественно, чтобы облегчить себе нагрузку в будущем. Раньше я и сама любила участвовать в некоторых их выпусках, но...
К сожалению, новые выпуски — это не «вкусная первичка», а понятный ход компании, но малоинтересный под нынешние запросы инвесторов. Однако при снижении номинала и принятии соответствующего риска можно будет рассматривать выпуски на вторичке.
Кредитный рейтинг ГК «Самолёт»: A- (RU) от АКРА — стабильный; A+ (RU) от НКР — негативный.
А как вам такие параметры, и кого рассматриваем дальше❓️
Ставьте 👍
#обзор_компании #облигации #SMLT $SMLT
©Биржевая Ключница
Новостной дайджест
Ключевые новости прошедшей недели из нашего Новостного дайджеста:
🔹 В МАХ зарегистрировались 75 млн пользователей. Пользователи МАХ смогут обезопасить близких с помощью «Семейной защиты».
🔹 Итоги 2025 года ВКонтакте: создатели оригинального контента заработали на видео и нативных форматах вдвое больше, чем годом ранее.
🔹 Социальная коммерция ВКонтакте в 2025 году: 30 млрд просмотров товарного контента и миллион авторов.
Полную версию Новостного дайджеста за прошедшую неделю вы можете увидеть здесь 👉 https://corp.vkcdn.ru/media/files/VK_News_digest_IR_22_Dec_2025_RUS.pdf
#VKCO #VK
🎯«Нет плохих помещений, есть разные зоны»: чему эксперты ГК «А101» научили инвесторов
В офисе продаж «Прокшино» прошло образовательное мероприятие «Инвестиции в коммерческую недвижимость А101: практика и расчеты». Делимся впечатлениями.
📌Эксперты ГК «А101» подробно рассказали об основах инвестиций в коммерческую недвижимость, а также осветили следующие вопросы:
— Какие существуют инструменты анализа и стратегии выбора помещений.
— Как эффективно управлять объектом для инвестиций.
— Как провести сравнительный анализ доходности разных классов активов.
— Как рассчитать доходность с учетом налогов и эксплуатационных расходов.
💡Для участников сделали акцент на практических инструментах. Эксперты показали, как с помощью цифровых сервисов ГК «А101» оценить пешеходный поток и спрогнозировать активность.
📍В завершение провели экскурсию по району «Прокшино», где участники увидели вживую расположение действующих бизнесов и на реальных кейсах оценили, как работает теория, полученная на мастер-классе.
💬 «Ключевая мысль, которую мы донесли до участников: в качественном жилом комплексе нет плохих помещений, есть разные зоны для различных арендаторов. Например, на более дорогой первой линии с максимальным пешеходным трафиком успешно работают кафе, аптеки или пекарни. А на внутренних пешеходных улицах, где арендные ставки ниже, прекрасно чувствуют себя салоны красоты, медицинские центры или пункты самовывоза», — комментирует менеджер по продажам коммерческой недвижимости ГК «А101» Александр Бабенков.
✨Если вас заинтересовали инвестиции в коммерческую недвижимость и вы хотите разобраться в ее тонкостях, следите за новостями и не пропустите следующую встречу!
$RU000A108KU4
#А101 #новости #девелопмент #строительство #недвижимость #аналитика #экспертыА101 #коммерческая недвижимость #коммерция
Бюджеты рекламодателей в видеорекламу увеличились вслед за ростом аудитории видеоплатформ VK 📹
На конец первого полугодия 2025 года совокупное время просмотра VK Видео выросло в 4,4 раза год к году. Вслед за ростом аудиторных показателей увеличиваются и инвестиции бизнеса — в первом полугодии 42% рекламодателей нарастили бюджеты на видеоформаты.
Объем показов видеорекламы вырос на порядка 54% за первое полугодие 2025 года. Выросли объемы как Instream рекламы, так и нативных интеграций.
Лучший коэффициент кликабельности (CTR) показывает формат коротких видео до 10 секунд. Средний CTR растет на 10–15% с каждым повтором показа такого рекламного ролика.
Чаще всего видеоформаты используют рекламодатели в категориях: «E-коммерция», «Еда и напитки» и «Видеоигры». При этом по темпам роста инвестиций в этот формат выделяются категории «Недвижимость» — рост на 93%, «Образование и работа» — 82%, «Товары для дома» — 73%.
В нишах «Еда и напитки», «Образование» и «Недвижимость» 45% показов — видео, созданные с помощью автогенерации VK Рекламы.
Подробнее читайте в нашем пресс-релизе 👉 https://vk.company/ru/press/releases/12108
#VKCO #VK
Подводим итоги работы VK Рекламы в первом полугодии 2025 года ✅
По итогам первого полугодия 2025 года общий объем инвестиций рекламодателей в продвижение на платформе VK Реклама вырос на 31% год к году, превысив 26 млрд рублей. Среди растущих категорий: игры — рост 79%, отдых и развлечения — 55%, медицина и здоровье — 51%.
Высокий спрос на инструментарий VK Рекламы отмечается у рекламодателей в сфере электронной коммерции: в первом полугодии рост их бюджетов на продвижение составил 46,8% по сравнению с аналогичным периодом прошлого года. Платформа развивает инструменты для этой категории рекламодателей, в частности, повышая эффективность динамического ретаргетинга за счет увеличения скорости передачи событий от рекламодателя в систему оптимизации.
С развитием инструментария растет эффективность рекламных кампаний. За первые полгода количество показов рекламы, запущенной в VK Рекламе превысило 287 млрд.
За первое полугодие бюджеты китайских рекламодателей на платформе достигли 1,2 млрд рублей, что на 22% больше, чем за аналогичный период 2024 года. В топе категорий, востребованных у азиатских рекламодателей — игры, отдых и развлечения, а также e-коммерция.
В тройку лидеров среди иностранных рекламодателей по росту инвестиций в VK Рекламе, помимо Китая, вошли Турция и Кипр.
Подробнее читайте в нашем пресс-релизе 👉 https://vk.company/ru/press/releases/12093/
#VK #VKCO
Компании роста на российском рынке.
Компании роста — это предприятия, которые демонстрируют опережающие темпы расширения бизнеса, выручки и доли рынка, часто за счёт реинвестирования прибыли в развитие, а не выплаты дивидендов. Чаще всего это характерно для динамично развивающихся секторов, таких как IT, электронная коммерция, цифровые услуги и инновационные технологии.
Такие компания часто реинвестируют прибыль в себя, это приводит к более высокой прибыли в будущем. Такие компании обычно не платят дивиденды или платят, но совсем скромные. Акции подобных компаний растут быстрее индекса. Естественно это все в теории.
📱 Обзор финансовых результатов Яндекса за 2024 год $YDEX
В 2024 году компания Яндекс достигла впечатляющего финансового успеха, который можно смело назвать поворотным моментом в её истории. Впервые выручка компании превысила 1 трлн рублей, составив 1,1 трлн рублей — это на 37% больше, чем в предыдущем году. При этом скорректированная EBITDA выросла на 56%, достигнув 189 млрд рублей с маржинальностью 17,2%, что на 2,1 п.п. выше показателя 2023 года.
🤔 Прогнозы и планы
Менеджмент Яндекса с оптимизмом смотрит в будущее, прогнозируя рост выручки более чем на 30% в 2025 году по сравнению с 2024 годом. Ожидается, что скорректированная EBITDA составит не менее 250 млрд рублей. Интересно, что капитальные затраты, как процент от консолидированной выручки, будут снижены, что говорит о более эффективном управлении ресурсами.
Также стоит отметить, что в рамках совета директоров Яндекса будет вынесена рекомендация о выплате дивидендов за 2024 год в размере 80 рублей на акцию, что обеспечивает текущую дивидендную доходность около 1,7%. Немного 🤷♀️ но помним, что такая ситуация у многих компаний роста.
📊 Основные направления бизнеса
🔹️Поиск и реклама:
Сегмент поиска и портала продолжает демонстрировать рост в количестве поисковых запросов и в доле рынка. Однако, наблюдается некоторое замедление рекламных расходов со стороны крупных клиентов из-за финансовых факторов. В 2025 году ожидается рост рекламного рынка на 10-20%, и Яндекс намерен сосредоточиться на быстрорастущих сегментах, таких как электронная коммерция и цифровые рекламные форматы.
🔹️Райдтех:
Число пользователей супераппа Яндекс Go достигло 53 миллионов, что показывает, что приложение становится не только популярным средством заказа такси, но и важной частью экосистемы для привлечения клиентов в различные сервисы компании, такие как Лавка и Еда. Маржинальность этого сегмента улучшилась до 5,5%.
🔹️Электронная коммерция:
Яндекс продолжает развивать свои услуги в сфере электронной коммерции, где все направления бизнеса показывают положительную динамику. Лавка уже прибыльна в крупных городах и демонстрирует двукратный рост в регионах.
🔹️ Фантех:
Подписочная платформа Яндекс Плюс увеличила число пользователей до 39,2 млн, что на 29% больше по сравнению с прошлым годом. Новый контент и функции значительно увеличили привлекательность подписки.
🔹️ Устройства и Алиса:
Сегмент устройств демонстрирует рекордные продажи с 1,9 млн проданных умных колонок за четвертый квартал. Интересно, что продажи нового сегмента ТВ Станций выросли в 2,5 раза по сравнению с предыдущим годом.
🔹️ Автономные технологии:
Яндекс активно развивает автономные технологии, что подтверждается запуском грузовых перевозок и интеграцией нейросети для обучения автономных автомобилей. Роботы-доставщики уже выполнили более 480 000 заказов.
🧐 Заключение
Финансовые результаты Яндекса за 2024 год ясно демонстрируют сильные позиции компании на рынке, её способность к росту и развитию инновационных технологий. Однако вопросы, касающиеся роста вознаграждений сотрудникам, которые увеличились до 90 млрд рублей в 2024 году по сравнению с 20 млрд в 2023 году, остаются актуальными для акционеров и инвесторов. Также важно учитывать макроэкономические риски и уровень конкуренции в отрасли. Возвращение зарубежных IT-корпораций может спровоцировать усиление конкурентной борьбы в будущем, но не думаю, что это быстро осуществимо. Гораздо больше пугает динамика экономии на сфере it, что может привести к снижению показателей.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Яндекс: интересна ли компания для инвестирования?
Яндекс — одна из крупнейших российских технологических компаний, работающая в различных секторах, включая поиск, электронную коммерцию (Яндекс.Маркет), навигацию, облачные технологии и другие. Компания демонстрирует сильную позицию на российском рынке и активно развивается.
Отчет за 9 месяцев 2024 года: Показатели Яндекса за 9 месяцев 2024 года демонстрируют хорошие результаты:
✔️ рост выручки на 37%,
✔️ скорректированной EBITDA на 71% (рентабельность 18%), и
✔️ скорректированной чистой прибыли на 98% (рентабельность 9%).
▪️Дивидендная политика.
Компания впервые в своей истории выплатила дивиденды в 2024 году и предполагает регулярные выплаты в будущем. Но не забываем, что это - компания роста, поэтому увеличение стоимости акций гораздо интереснее, чем сами дивиденды, которые будут не очень большими, как и у всех стремительно растущих IT - компаний.
▪️Позитивные факторы:
✔️ Высокая рентабельность.
Яндекс демонстрирует высокую рентабельность бизнеса, что делает его устойчивым к экономическим колебаниям. Низкий чистый долг/EBITDA (0,4х) указывает на низкую долговую нагрузку.
✔️ Диверсификация: Компания имеет максимально диверсифицированный портфель бизнесов, что снижает риски:
✅рекламный бизнес (основной и самый прибыльный для компании),
✅райдтех (такси, каршеринг), электронная коммерция,
✅фудтех,
✅беспилотные автомобили,
✅роботы-доставщики,
✅видео- и аудиостриминг,
✅облачные технологии и многое другое.
✔️ Рост электронной коммерции.
Яндекс.Маркет активно развивается и занимает значительную долю на рынке e-commerce. Ожидается его дальнейший рост в 2025 году.
✔️ Технологическое лидерство.
Яндекс инвестирует в перспективные технологии, включая финтех, облачные сервисы и беспилотные автомобили. Возможен успех в развитии этих направлений в долгосрочной перспективе.
✔️ Доминирование на рынке ПО.
Вероятность установления YaOS на телевизоры от ведущих китайских брендов может усилить позиции Яндекса на российском рынке и существенно увеличить его долю. Прогнозы указывают на потенциальное превышение 70% доли рынка к 2025 году. Снижение доступности Google в России также играет на руку Яндексу.
Продолжение в следующем посте.
#YDEX
#инвестиции #идея #долгосрок #перспективные_акции
#что_купить_на_фондовом_рынке #прогнозы #акции_ит #it