Поиск

ДВМП. Отчет за 1 пол 2026 по МСФО

Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37

Что нравится:

▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);

Что не нравится:

▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);

Дивиденды:

СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).

Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).

Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).

За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).

FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.

Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.

Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.

Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ДВМП. Отчет за 1 пол 2026 по МСФО

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.

«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.

Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.

Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.

После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.

Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.

Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.

В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.

В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.

Ключевые свойства неоактивов

Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.

Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.

Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов

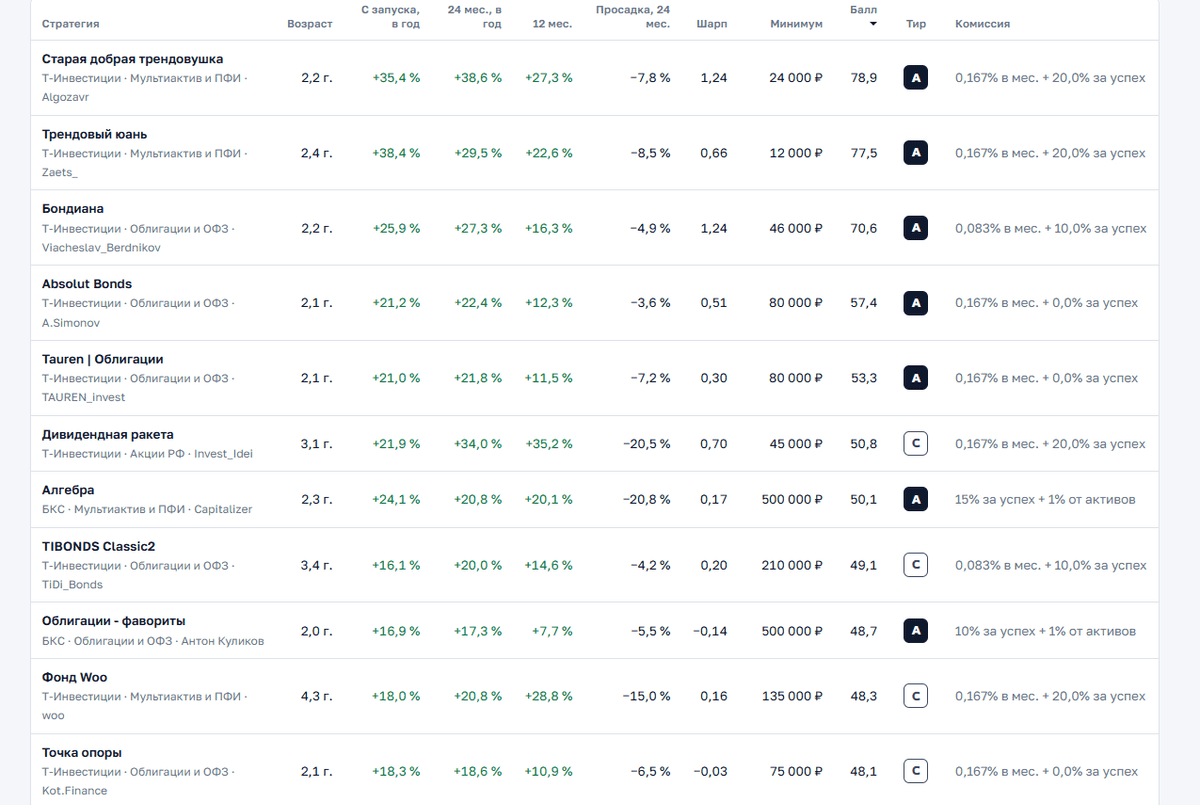
Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Автоследование — отличный инструмент, но как выбрать стратегию, если брокеры показывают графики «под удобным углом», а комиссии съедают половину прибыли?

Платформа avtosledovanie_pro создана для того, чтобы свести показатели крупнейших инвест-площадок России к единому, жесткому знаменателю. Это полностью независимый агрегатор, который очищает статистику от маркетингового шума.


Почему этот каталог меняет правила игры для инвестора:


Объективная математика.
Рейтинг рассчитывается автоматически. В формуле заложено 55% доходности, 35% контроля рисков (глубины просадок) и 10% емкости стратегии.

🛡️ Защита от «рисованной» истории: Сервис считает доходность строго с момента публичного старта автоследования, отсекая прошлые ручные сделки авторов.

💸 Реальные цифры: Все показатели берутся уже после вычета комиссий самих платформ.

🔍 Абсолютная прозрачность: Создатель проекта (автор известной стратегии «Алгебра») открыто выложил в доступ все скрипты и формулы — любой желающий может перепроверить расчёты

Забудьте про рекламные баннеры в приложениях брокеров. Сравнивайте БКС и Т-Инвестиции на одном экране, оценивайте реальные риски и выбирайте управляющих на основе сухих цифр.


👉 Перейти к каталогу стратегий и выбрать портфель для автоследования

Напоминаем: прошлые результаты не гарантируют будущую доходность, а реальный результат инвестора может отличаться из-за проскальзывания ордеров и индивидуальных налогов.


Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

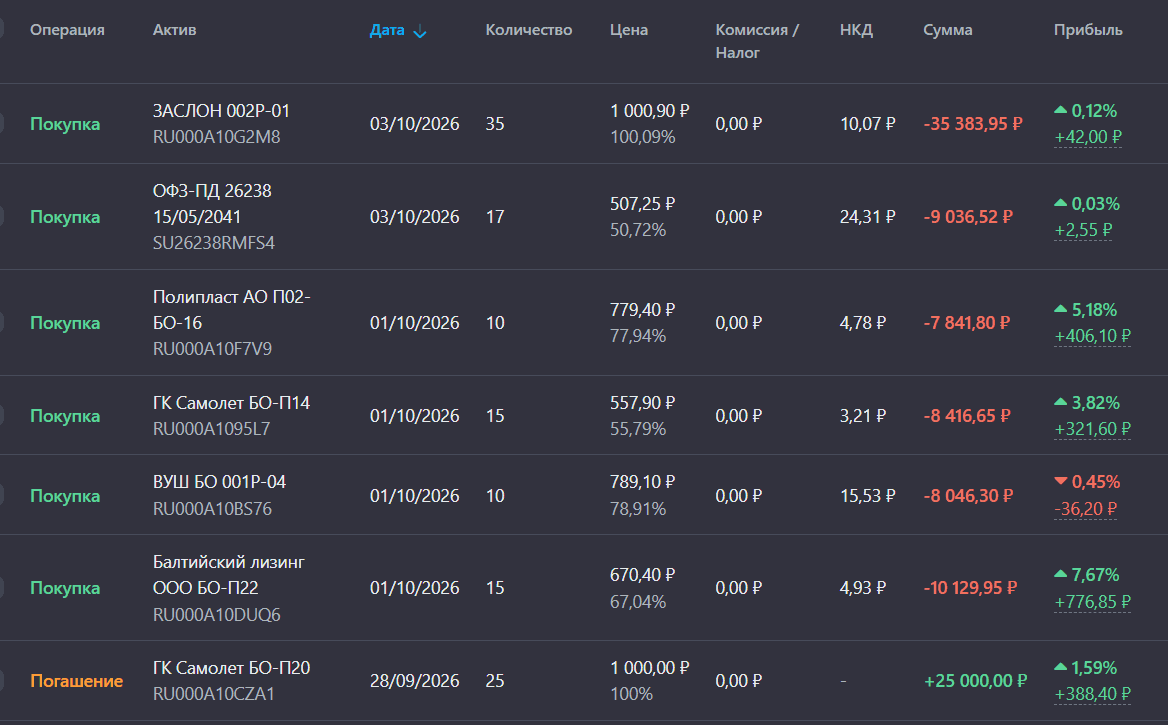
С этими мыслями увеличил позиции в следующих выпусках:

• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?

'Не является инвестиционной рекомендацией

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Реальный бизнес, реальный капитал, реальный разговор

Есть вопросы, которые лучше обсуждать с собственником лично, чем со сцены конференции. Особенно когда речь идет о компании, которая проходит путь от частного бизнеса к публичному рынку. 7 октября приглашаю вас на закрытую встречу с Валерием Шумилиным, основным акционером АО "Петрокартон" и группы "Промышленный Капитал".

Мы много говорим о выходе компаний на биржу, о цене размещения, спросе инвесторов, оценке бизнеса. Но за любым IPO - конкретная компания, которой еще вчера нужно было купить оборудование, нарастить мощности, профинансировать оборотный капитал и найти деньги на следующий этап роста.

Я думаю, хорошо бы посмотреть на этот процесс изнутри. Что заставляет промышленную компанию задуматься об IPO? В какой момент банковского финансирования становится недостаточно? Зачем бизнесу вообще нужен акционерный капитал? И главное - что должен увидеть инвестор в компании, которая собирается стать публичной?

Для инвестора, кстати, есть нюанс. Владелец облигаций смотрит, прежде всего, на денежный поток, долговую нагрузку и способность компании выполнять обязательства. Акционер же оценивает будущий рост бизнеса, инвестиционную программу, расширение мощностей и то, как этот рост отразится на стоимости компании. Поэтому перед IPO нужно понимать не только финансовые показатели, но и саму экономику бизнеса, его планы и ограничения.

7 октября мы разберем "Петрокартон" с этой точки зрения. Куда направляются привлеченные средства? За счет чего компания планирует расти? Где сейчас находятся узкие места? Как выглядит долговая нагрузка? Почему компания выбирает последовательное движение через разные инструменты рынка капитала? И что в этой истории может быть интересно будущему акционеру?

Я выступлю вместе с Валерием Шумилиным, взгляну на компанию глазами инвестора. Мне важно, чтобы разговор об IPO начинался с бизнеса, а уже потом переходил к размещению, оценке и бирже.

Встреча - без заранее отрепетированных вопросов и красивых слайдов. Спросите про долг, инвестиции, риски, стоимость бизнеса и планы выхода на публичный рынок. После беседы вам будет понятно, чего на самом деле стоит будущий эмитент.

7 октября в 18:30 жду вас. Участие бесплатное, встреча закрытая, количество мест ограничено. Если хотите присоединиться - пишите мне в личку.

#петрокартон
t.me/pro100IPO

Реальный бизнес, реальный капитал, реальный разговор

Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS

Акции ПАО «НФК-Сбережения» — одни из немногих, которые торгуются с офертой. В акциях предусмотрен put-опцион, то есть возможность предъявить акции к выкупу по инициативе инвестора.

Как это работает:
В первые 3 года с момента начала обращения акций ПАО «НФК-Сбережения» на бирже, у их держателей будет право предъявления акций по оферте мажоритарному акционеру (ООО «Пионер-Лизинг».

Цена выкупа будет зависеть от года, в котором предъявляется требование о выкупе:
— в первый год обращения цена выкупа составит 60 руб. за акцию
— во второй год обращения — 70 руб. за акцию
— в третий год обращения — 80 руб. за акцию

Важная особенность выкупа: денежные средства инвестор получает через 365 дней после подачи заявки (предъявления требования к выкупу). После подачи заявки акции инвестора блокируются в депозитарии ПАО «НФК-Сбережения» до момента выкупа.

А что, если передумал?
Поручение можно снять в любой момент до выкупа и снова начать торговать акциями ПАО «НФК-Сбережения». При этом, если инвестор снова передумает, поручение можно будет подать снова — но срок в 365 дней начнёт течь заново.

Что даёт оферта в акциях инвесторам?
Оферта в акциях предоставляет поддержку рыночной цены и снижение волатильности акций. Также у инвестора есть возможность выхода по фиксированной цене в заранее известный срок.

При этом инвестирование в акции ПАО «НФК-Сбережения — это инвестиции в стабильный и высокомаржинальный бизнес с хорошими перспективами. Привлекаемый в ходе SPO капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.

Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.

Эмиссионные документы, включая Проспект ценных бумаг: https://disclosure.skrin.ru/disclosure/2130190797/?DTI=6
Сообщение о включении эмиссионных ценных бумаг эмитента в список ценных бумаг, допущенных к торгам российским организатором торговли: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240681&agency=7&DTI=5
Сообщение о ценовых параметрах и объемах планируемых операций мажоритарного акционера и его подконтрольных лиц: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240685&agency=7&DTI=5
Сообщение об оферте мажоритарного акционера - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240686&agency=7&DTI=5
Сообщение о намерении мажоритарного акционера направлять средства, полученные от продажи акций в качестве безвозмездного вклада в имущество эмитента - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240687&agency=7&DTI=5

Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS

Календарь инвестора октябрь 2026

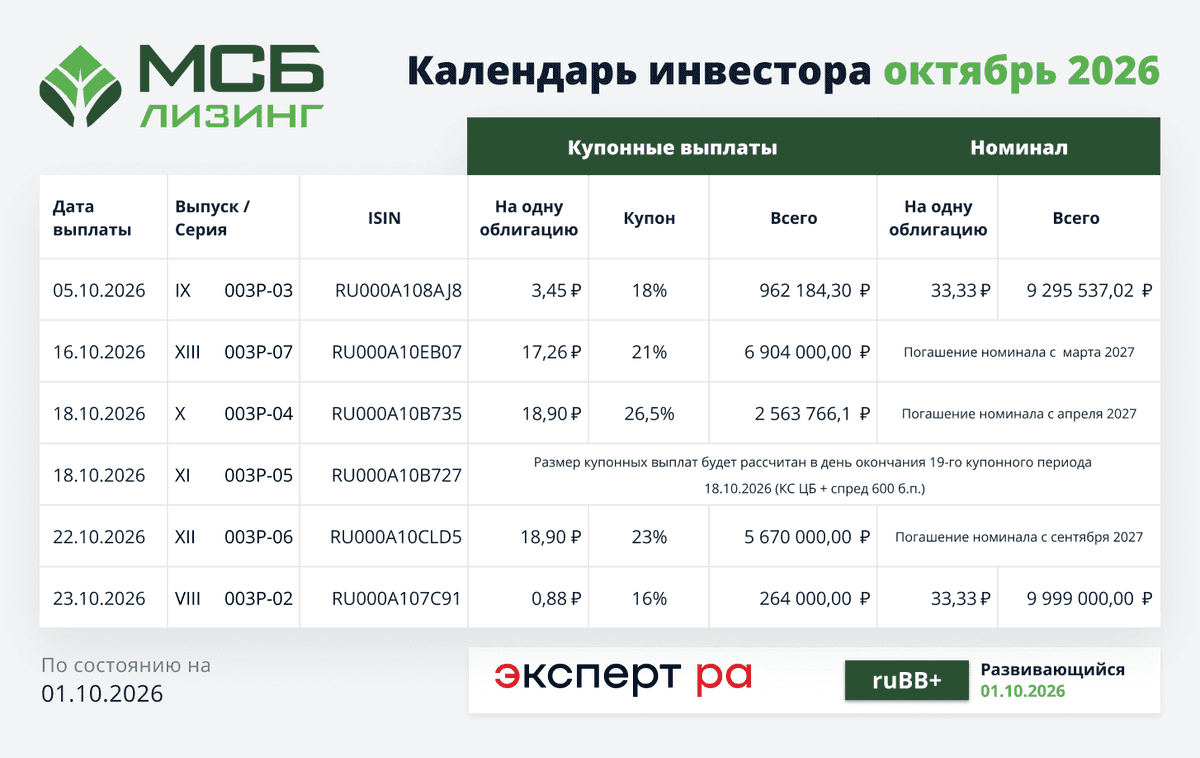
Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026

🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽

🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027

🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027

🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)

🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027

🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽

💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»

Календарь инвестора октябрь 2026

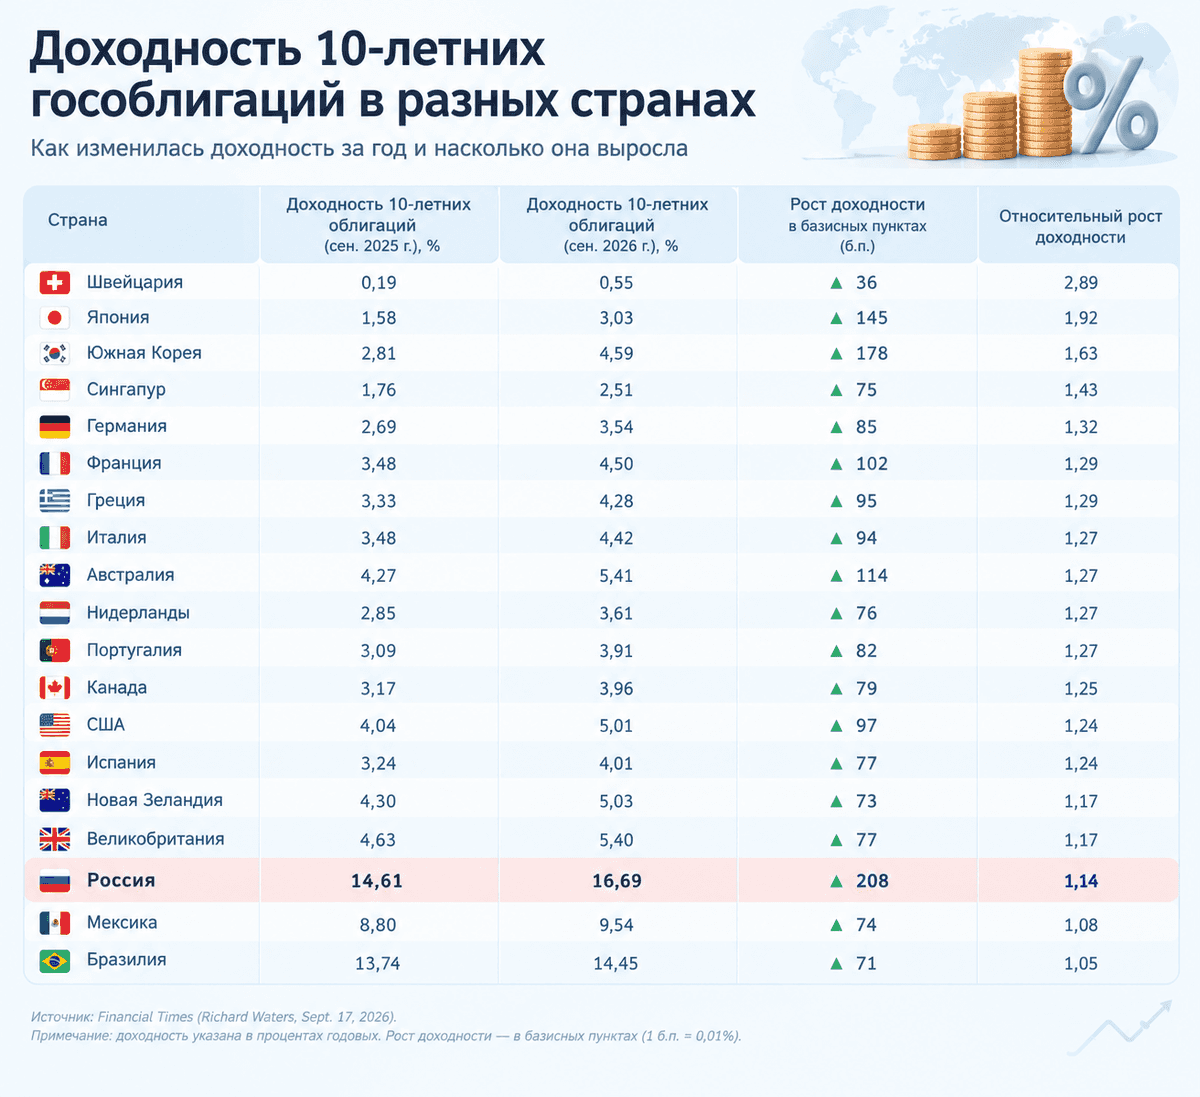
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.

Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране за прошедший год соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.

Собственно, в прошлую таблицу добавлен еще один столбец — крайний правый с коэффициентами роста доходностей с учетом изменения инфляции за год. И тут результат оказался еще более интересным.

Япония окончательно занимает первое место: с учетом инфляции доходность японских гособлигаций выросла в 2,73 раза. Доходность же исходного лидера – Южной Кореи, с учетом инфляции даже упала- коэффициент роста составил 0,9. Доходность американских treasures c учетом инфляции выросла совсем незначительно (коэффициент роста 1,06). Конечно, если предположить, что инфляция в будущем не будет расти.

А еще в рейтинге появилась довольно большая группа стран, по которым доходность, с поправкой на инфляцию, бондам которых доходность с учетом инфляции не выросла, а наоборот, упала – коэффициент роста составил менее 1. Это довольно большая группа из 8 стран, и туда, как ни странно, попала Южная Корея, лидер первоначального рейтинга (коэффициент роста 0,9).

Россия же теперь на третьем месте – доходность ее бондов выросла с учетом инфляции выросла почти в полтора раза. Для инвестора, купившего ОФЗ год назад, это конечно плохо. Ведь рост доходности российских облигаций, а значит, и падение их цен значительно превышает динамику инфляции за этот год.

Почему это произошло – отдельный вопрос. Тут и непадающие инфляционные ожидания населения, и много еще чего. Но зато этот факт очень неплох для нового инвестора, решившего купить российские ОФЗ сейчас. Конечно, если предположить, что инфляция в будущем не будет расти.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#доходностьОблигаций
https://t.me/ifitpro

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Таблица, которую мы видим сейчас, более информативна, и результат показателен.

Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.

И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.

А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.

В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.

#доходностьОблигаций
https://t.me/ifitpro

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Финальные итоги тестирования стратегии «Интеллект»

Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?

🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.

При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.

📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.

Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.

Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.

Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня разбираться с рынком. Спасибо!

Финальные итоги тестирования стратегии «Интеллект»

Куда катится угольная телега

paywall
Пост станет доступен после оплаты

Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ


11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.


Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.


Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».


ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.


Для портфеля это означает три вещи.

Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».

Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.

Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.

Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.


Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.


Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.


Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.


Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.


Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».


Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.


Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.


Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».


Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?


Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

Биржа – это место, где эмоции регулярно побеждают интеллект!

Фондовый рынок - удивительное место! Все инвесторы считают себя хладнокровными стратегами… ровно до первой коррекции...

Пока акции растут, человек рассказывает про долгосрочный подход, диверсификацию и понимание бизнеса, но стоит рынку упасть на 15%... и начинается старинный финансовый ритуал СРОЧНО ПРОДАТЬ ВСЁ!

Вообще, вся современная поведенческая экономика сводится к одной простой мысли - человек психологически ненавидит терять деньги сильнее, чем любит их зарабатывать. Лучше всех это вам объяснит любой олимпийский чемпион - второе место причиняет больше боли, чем радости приносит победа. Вот и весь вам фондовый рынок всего то в одной фразе.

Именно поэтому инвесторы так любят покупать на эйфории и продавать на панике. Мозг просто пытается прекратить внутреннюю боль... даже ценой будущей прибыли.

Самое дорогое для инвестора - не кризисы, не ставки ФРС и даже не плохая аналитика Самое дорогое, точно вам говорю. - собственные эмоции.

Рынок регулярно отбирает деньги не у глупых, а у эмоциональных!

Больше интересного материала в @ifitpro, поддерживаем!

#психологияИнвестора
https://t.me/ifitpro

Займер расширит транзакционный и B2B-бизнес

В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️

📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.

📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.

📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.

📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.

📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.

☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.

$ZAYM

Займер расширит транзакционный и B2B-бизнес

МТС - разбор акций (продолжение)

Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.

Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.

Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.

Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.

Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.

Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?

Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.

Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).

Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ.

#МТС
https://t.me/ifitpro

МТС - разбор акций (продолжение)

Розничные ПИФ: ключевая ставка предопределила доходы пайщиков


- Последние два года были успешными для денежного и долгового рынков, рынок акций с учетом инфляции для инвестора был убыточным.
- ПИФы в доходности проиграли банковскому вкладу: средний ОПИФ отстал на 20,2%, а средний БПИФ опередил депозит на символические 1,2%.
- Пятикратный разрыв в средней накопленной доходности между ОПИФ (7,1%) и БПИФ (35,9%) за период вызван разницей в факторных стратегиях фондов.
- Позитивных изменений на рынке акций раньше 2027 года не произойдет: даже при восстановлении индекса Московской биржи до 2500 п. фонды акций закроют 2026-й в убытке.
- Снижение ключевой ставки даст держателям облигаций двойную выгоду – сохраняющийся высокий купон и рост цены бумаг, а рынок акций останется заложником дорогих денег.

Полная версия обзора - https://raexpert.ru/researches/ua/pif_fundskey_rate_2026/