Поиск

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

​🪙 Новости. В любой непонятной ситуации нужно повышать налоги.

- Сахар и конфеты: обсуждается отмена льготного НДС (10%) на сахар и введение акцизов на конфеты — до ₽100/кг шоколадных и ₽47,7/кг нешоколадных. Производители предупреждают о росте себестоимости и розничных цен. Решение пока не принято. Если что, то это забота о здоровье граждан + денег можно собрать.

- Инфляция: за неделю рост цен замедлился до 0,11% (ранее 0,96% из-за тарифов ЖКУ). С начала года по 12 октября — 6,10%, годовая ускорилась до 7,22%.
Инфляция может расти не только потому что цены растут фактически , а ещё и потому что ожидание роста цен продолжается. Анонсируют новые налоги - повышают коммуналку - люди тратят больше, так как ждут роста инфляции и дальше. И так по кругу...

- ФАС: предложила повысить тарифы «Транснефти» на транспорт нефти с 2027 года на 4,99%.
Кто заплатит за это?

Банковская тайна: Госдума приняла закон, разрешающий банкам передавать персональные данные и тайну клиентов аккредитованным IT-компаниям без согласия клиентов (при соблюдении требований ЦБ, системы — в России). Ваша тайна уже не тайна.

Ну и вишенка на торте.
🇷🇺 «Деловая Россия» предложила добить бизнес ( зачёркнуто)....
изменить налоги для малого и среднего бизнеса.
Предлагают:
- рассмотреть отмену с 2027 года УСН и АвтоУСН от базы «Доходы», а также патентной системы налогообложения (ПСН);
- внедрить социальные взносы для граждан, получающих основную часть доходов от процентов и дивидендов;
- ввести налог на наследство и дарение при налоговой базе от 50 млн руб.;
ограничить импорт «стратегической инновационной продукции».

Организация предлагает расширить федеральный инвестиционный налоговый вычет с 3% до 20% от инвестиций и распространить его на расходы на НИОКР.

Самое главное, что это приведет к дальнейшему росту налогов, росту цен, закрытию малого бизнеса, росту инфляции и т.д.
Хотя если в этом и состоит план, то тогда "все идет по плану".

Как я перестал пить таблетки - сменив деятельность.


Хоть я и психолог по образованию, иногда мне казалось, что психосоматика — это какой-то бред. 🤔 В большей степени — отговорки людей, чтобы не работать. Но, как оказалось, я ошибался. Как и все.

В конце прошлого года, можно сказать, в последние дни, я принял решение — сменить работу. Я много лет проработал в одном месте, но так сложилось, что я «выгорел». Кстати, про выгорание тоже думал, что это бред, пока не прочувствовал на себе. 🔥

Конечно, я получил опыт, подружился с коллегами и иногда даже немного скучаю по ним. Тем не менее всё чаще ловлю себя на мысли, что то простое и, можно сказать, спонтанное решение — дорогого стоит. 💎

И чем же эта ситуация так удивительна? Всё очень даже забавно. Вот уже 9 месяцев я в Москве, и знаете что? Я практически перестал болеть. В буквальном смысле простужаться перестал. Раньше я раз в 2–3 месяца довольно сильно болел, с температурой. Уже думал в Институт иммунологии обращаться, что мне, в общем-то, и родственники советовали. Мол, «часто ты болеешь». 😷

И вот, после смены работы — как рукой сняло! Максимум лёгкий насморк и слегка покашляю 2 дня. И то это скорее аллергическое. Я бы подумал, что это совпадение. Но в последний год (может, больше) работы у меня стали появляться проблемы со здоровьем чуть ли не в хроническом формате, которые врачи предлагали лечить антибиотиками. Прям курсами пропивать. И я пил, но нюансы возвращались. В этом году — пропали! Я просто живу, и всё ок! ✨

Что я всем этим хочу сказать? Я не хочу сказать, что моя работа была плохой. В частности, зарабатывал я часто даже больше, чем сейчас. Но дело в другом. Иногда важно понять, что ты не на своём месте, и стоит что-то менять. В этом ключ к решению проблем, которые ты даже не ожидаешь решить. И всё-таки здоровье и хорошее самочувствие — важнее всего в первую очередь. Берегите себя, тогда и успехи не заставят себя ждать! 💪

Будущее — в Вашем здоровье! 🌿

#жизнь #инвестиции

ИнвестВзгляд: Фармсектор

Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.

Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.

Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.

И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.

🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.

$OZPH $PRMD $MDMG

ИнвестВзгляд: Фармсектор

Инвестиции, время, человечность

💸 О деньгах и инвестициях, что я понял к 30 годам
(а если кому то, повезёт — то поймут и раньше)
Часть 1

Сегодня хочу тезисно проговорить свои мысли про финансы и инвестиции. Думаю, что даже одного поста не хватит, так что пусть этот будет первой частью, а там посмотрим. 👇

1️⃣ «Лёгких денег» — не существует

Я сейчас не про то, что обязательно нужно разгружать мешки с цементом, чтобы заработать. В интернете сильно раздута тема: «зарабатывай в легкости».

Но реальность такова: чтобы зарабатывать больше среднего — как правило, нужно пахать.
Работать, брать подработки, учиться, осваивать сложные навыки, повышать квалификацию, общаться с людьми (не путать с застольями 🍻).

Короче: хочешь зарабатывать — прилагай усилия. Чаще всего большие усилия, либо иди на большие риски.

2️⃣ Людей, вечно «просящих», избегай как огня 🔥

Есть такие люди — у них всегда что-то приключается. И не только с финансами.

Вопросы из серии:
— «А можешь одолжить денег?»
— «А можешь погулять с собакой?»
— «А можешь мне помочь?»

…можно продолжать бесконечно.

Одно дело — разовая дружеская помощь. Совсем другое — система, когда один постоянно берёт, а второй отдаёт, но не наоборот.

Это токсичный формат отношений — и по личному времени, и по деньгам. Лучше исключать или хотя бы минимизировать такое общение.

3️⃣ «За чей счёт банкет?» 🥂

Этой фразе меня научил мой прошлый начальник. А я её ещё и дополнил.
Полностью она звучит так:

«За чей счёт банкет — и почему за мой?»

Это прямой продолжение прошлого пункта. Когда вас о чём-то просят на системной основе, ничего не давая взамен — неплохо задать этот вопрос. Даже самому себе.

Деньги — это время.
Время — это наша жизненная энергия, которую мы меняем на деньги.
Так что на самом деле это даже ценнее, чем кажется.

Бесконечное:
👉 помоги тут,
👉 подвези там,
👉 подскажи, покажи, сделай…

Важно помнить:
⏰ Время — это деньги
💊 Здоровье — не бесплатно
💰 Деньги тоже стоят денег

Кстати, отлично отсеивает «попрошаек» — выставление счёта.
Просто озвучиваете: «Помочь готов, но стоит это вот столько».

Почему вы должны бесплатно отдавать свою жизненную энергию?
А деньги на дорогу до точки «помощи»?
А бензин? А амортизация машины, которая после такой помощи подешевеет?

❗ Важно: я не про случаи форс-мажора, когда человеку реально нужна помощь. Тут уже вопрос дружбы и человечности.
Я про злоупотребление с другой стороны.

👇 А теперь — ваше мнение.
Согласны? Не согласны? Делитесь в комментариях.

⚠️ Не ИИР
Это субъективное мнение!

У меня — про инвестиции, сбережения и лайфстайл.
Подпишитесь, чтобы не пропустить новое. Важные новости — не только тут! 🔔

Рандомная Подборка из моего инвест портфеля:
Инарктика $RU000A10DHV3 - Флоатер, с надежной подушкой)
Делимобиль $RU000A109TG2 - взят под погашение с неплохой доходностью
Кокс $RU000A10B0S4 - один из моих фавор эмитентов. Шутка которая мне понравилась в комментариях "Кокс - кормилец". (Речь про ПАО КОКС) Некогда Полиметалл Холдинг.

Мани Мэн $RU000A10AYU6 $RU000A10BGC9 - микрофинансы с не микро купоном!

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Спорт и инвестиции - связь неразрывная.

Инвестиции в себя: почему спорт и деньги ближе, чем вы думаете 🏋️‍♂️💸

Спорт и инвестиции — это неразрывная связь. Я уже как-то затрагивал эту тему, но сегодня будет личная история с математикой и неожиданными выводами.

Начну, как водится, издалека. Спорт — у каждого свой. Недавно я встретил старого друга, с которым не виделся больше трёх лет. Честно говоря, я был в шоке 😲: за это время он кардинально преобразился и скинул больше 30 кг. За что ему, конечно, огромный респект!

Как уже знают читатели моего блога, я тоже пытаюсь приобщиться к спорту на регулярной основе. Сначала пошёл в один зал в своём районе — выглядел он прилично (по крайней мере, на картинках). А вот по факту — не зашло. Народу — вагон, очереди на тренажёры, услуг — кот наплакал. Прикинул помесячную оплату, умножил, и вышло около 50 000 ₽ в год. «Чет дорого для инвестора», — подумал я.

Спойлер: я взял абонемент в другой зал, ещё дороже. Так себе инвестор, да? 😅 Но если бы здесь не было экономии, стал бы я писать этот пост?

В подростковом возрасте я занимался единоборствами. Профессионалом так и не стал, но косо-криво махать руками научился. Очень любил Муай-Тай, но потом ушёл по обстоятельствам. И вот, решив вернуться, я задумался: может, найти секцию? Большой теннис тоже нравится, но когда узнал цены за тренировки, понял — пожалуй, я для такого «нищеват» 😁. Стал искать тайский бокс.
Поиски показали: либо ездить далеко, либо дорого. В среднем за 2 тренировки в неделю при помесячной оплате выходило от 48 000 до 72 000 ₽ в год — тоже такое себе.

И тут мой взгляд упал на спорткомплекс в 10 минутах езды от дома. Бассейн, сауна, современный тренажёрный зал, куча групповых программ и, самое главное, — Тайский бокс входит в абонемент. По телефону озвучили 46 000 ₽ в год. По соотношению цена/качество — просто подарок! 🎁

Приехал, и меня, конечно же, классически «надули»: оказалось, за 46 000 — ограниченный абонемент, а тот, где есть Муай-Тай, стоит 59 000. И, разумеется, «сегодня последний день» — классика жанра.

Но я прикинул по-честному: если бы я ходил отдельно в тренажёрку, отдельно на тай-бо и отдельно в бассейн — вышло бы заметно больше. Даже за 59 000 в год — выгодно.

А теперь лайфхак 🧠:

· Оплатил картой с кэшбэком 5%.
· В следующем году получу налоговый вычет 13% с этой суммы (спасибо фитнес-кэшбэку от государства).

Итого условно абонемент обойдётся мне примерно в 48,5 тыс. рублей. По нынешним меркам Москвы — вполне приемлемо. Плюс в абонементе есть заморозка, что в праздники позволит не терять дни и сэкономить на продлении.

Вот такие дела, друзья. Инвестиции в здоровье — это база 💪. Чем крепче ваше тело, тем больше шансов накопить капитал и дожить до момента, когда он начнёт работать на вас.

А важные новости и мысли, как всегда, выходят не только здесь.

Не ИИР и помните: ваши деньги — ваша ответственность! 🔥

#инвестиции
#спорт

Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?

На фоне новой эскалации в Ормузском проливе решил обновить обзор по Акрону. Дело в том, что блокада напрямую влияет на котировки газа, из которого производятся азотные удобрения. Вдобавок через пролив проходит 35–50% мирового объема карбамида, что тоже сильно влияет на рынок при блокировке. Акрон - один из прямых бенефициаров сложившейся конъюнктуры, поэтому интересно заглянуть в его отчетность за первый квартал 2026 года.

🌾 Итак, выручка компании $AKRN за отчетный период снизилась на 22,6% до 51,8 млрд рублей, и это на рекордном сентименте. Прибыль вовсе упала в 5,5 раза с 14,5 до 2,7 млрд рублей. Сильное влияние оказали финансовые расходы и валютные переоценки.

Основным виновником выступает крепкий рубль. Классическая картина, когда экспортер страдает от сильной национальной валюты. Однако едва ли дело только в этом. На финансовые расходы повлиял рост выплат процентов по кредитам. Высокая ставка с нами уже долго, и бизнесу приходится рефинансировать долг под высокий процент. Даже с учетом того, что соотношение чистого долга к EBITDA у Акрона всего 1,57x, при ставках около 17% платежи ощутимы.

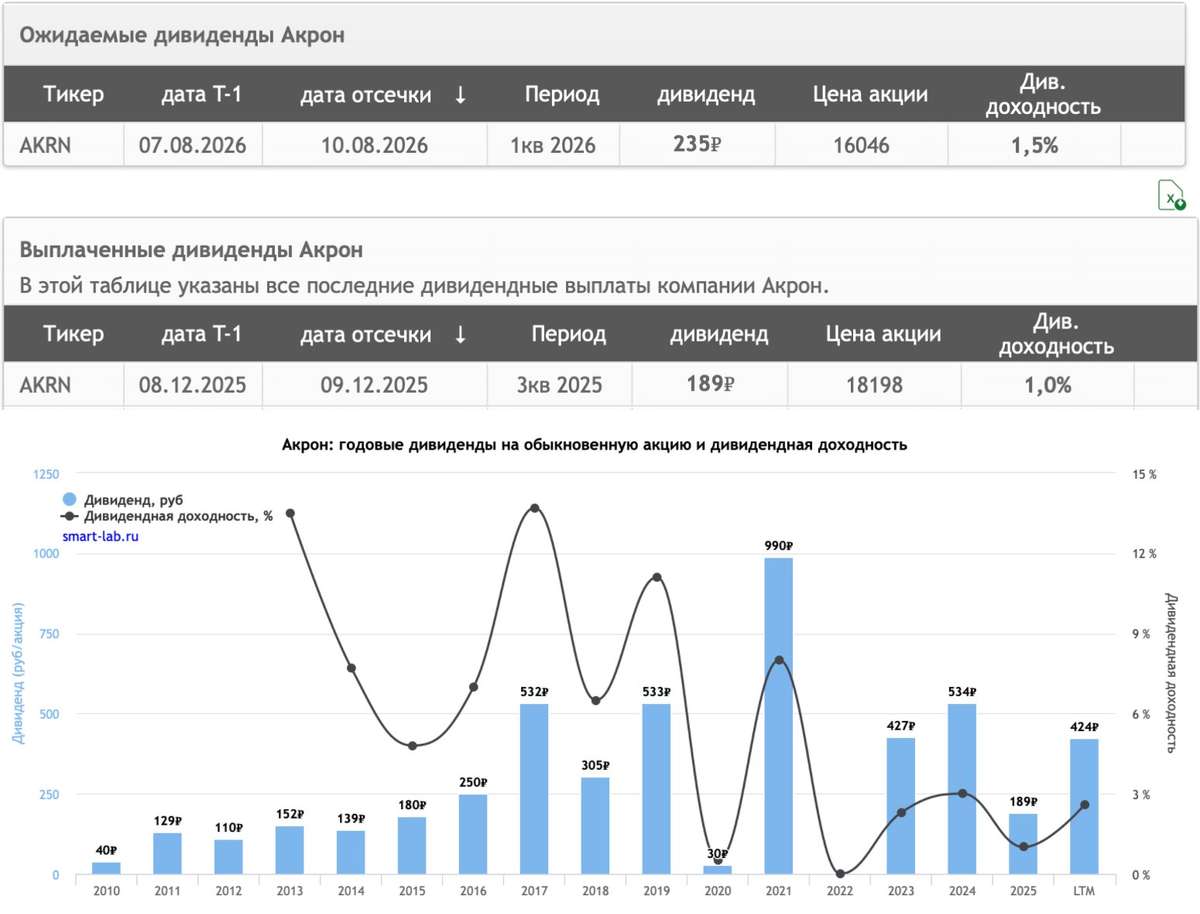
Также за последние 12 месяцев у Акрона зафиксирован отрицательный чистый денежный поток. Он вкладывает в инвестиции и модернизацию больше, чем зарабатывает, и соответственно платит дивиденды в долг, ухудшая свое финансовое здоровье. Кстати, по дивидендам: сейчас утверждена выплата в августе в размере 235 рублей. Ожидается еще выплата 203 рубля в декабре этого года (но она пока не утверждена). В любом случае, относительно цены в ~15 000 рублей, дивидендная доходность смешная.

📊 Пока по отчетам за первый квартал не видно, чтобы Акрон смог воспользоваться сильной конъюнктурой в марте. Справедливости ради отмечу, что позитивный эффект мы сможем увидеть лишь во втором квартале. Если же отчет за первое полугодие окажется слабым, инвесторы будут сильно расстроены. С другой стороны, у Акрона крайне нерыночное формирование цен на акции, поэтому с большой вероятностью увидим скорее продолжение боковика, чем падения.

При этом сам Акрон остается весьма специфичной историей. Низкий free float, особенности корпоративного управления и дорогая оценка делают бумаги менее привлекательными, чем у других конкурентов. Поэтому даже несмотря на потенциальный выигрыш от ситуации в Ормузском проливе, бумаги компании останутся под давлением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!

Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?

Терапия тяжёлых заболеваний: стандарт безопасности без компромиссов

К концу 2026 года завершится строительство «Озон Медика» – четвёртого предприятия группы «Озон Фармацевтика». Его площадь составляет 25 тысяч квадратных метров, а планируемая производственная мощность – около 9 миллионов упаковок в год. На производственных линиях будут выпускаться препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Лекарства этих групп отличаются содержанием веществ повышенной степени опасности, а их изготовление предполагает особые условия.

#какустроено

Для нас, как для производителя препаратов, потенциальная опасность компонента в первую очередь – показатель риска. А наша задача – не допустить бесконтрольного присутствия опасного вещества, способного привести к непредсказуемым последствиям.

Производство таких препаратов – это инженерная задача повышенного уровня сложности. Речь идёт не просто о поддержании чистоты, а о полной изоляции процесса. Для этого нужны:

🔹специально спроектированные помещения с физическими барьерами, отдельными входами и раздельными системами вентиляции;

🔹контроль воздуха. В помещениях для производства препаратов, включающих опасные вещества, должен поддерживаться строгий перепад давления, чтобы исключить выброс опасных частиц;

🔹специализированное оборудование с закрытыми системами загрузки и передачи сырья;

🔹защита персонала с использованием специальной одежды;

🔹валидация очистки. Мы не просто моем оборудование, а доказываем, что остатки опасного вещества на оборудовании ниже предельно допустимой дозы;

🔹обучение сотрудников. С опасным видом веществ к работе допускается только квалифицированный персонал, который прошёл подготовку по отработке аварийных сценариев.

Все перечисленные требования полноценно реализованы на новом предприятии «Озон Медика». Проект с самого начала создаётся с учётом самых высоких требований к безопасности: прямой контакт персонала с сырьём исключён, так как работа осуществляется через изоляторы, которые спроектированы с отрицательным давлением. Оно позволяет удерживать опасные вещества внутри и защищает от внешних загрязнений.

«Внедрение передовых технологий – это качественный скачок в управлении рисками и своего рода философский сдвиг: мы переходим от борьбы с рисками к их исключению на корню. Работать безупречно – единственный способ масштабировать производство таких препаратов, не ставя под угрозу здоровье и жизнь людей», – заключает ведущий инженер по оценке совмещённого производства Юлия Фирсова.

——————

⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!

Терапия тяжёлых заболеваний: стандарт безопасности без компромиссов

В России стартовали продажи препарата Рабектра®

💙Компания «ПРОМОМЕД — Здоровье животных» (входит в Группу ПРОМОМЕД) начала поставки препарата для профилактики блох и клещей у собак. Теперь его можно приобрести в зоомагазинах, аптеках, ветеринарных клиниках, интернет-магазинах и на маркетплейсах.

📄Рабектра® — единственный в России отечественный лекарственный препарат на основе флураланера, выпускаемый по официальной лицензии на использование запатентованных изобретений. Флураланер играет ключевую роль в профилактике заболеваний, переносчиками которых являются паразиты.

💊Рабектра® входит в пайплайн запусков ключевых препаратов ПРОМОМЕД. Препарат прошел все необходимые клинические исследования и подтвердил биоэквивалентность оригинальному препарату Бравекто®.

📌Группа первой в стране освоила выпуск ветеринарных препаратов в форме мягкой жевательной таблетки со вкусом говядины, которую животные воспринимают как лакомство. ПРОМОМЕД планирует продолжить разработку новой линейки препаратов, удобных для применения.

📈По прогнозам аналитиков, к 2033 году глобальный рынок препаратов с МНН флураланер достигнет 2,5 млрд долларов. Совокупный среднегодовой темп роста (CAGR) в период с 2026 по 2033 год оценивают в 7,0 %[1].

[1] https://www.marketresearchintellect.com/ru/product/global-fluralaner-market/

#ПРОМОМЕД #рынок #стартпродаж

$PRMD

Завтра - нет! Есть сегодня

Как бы банально это ни звучало, но почему же так важно начать именно сегодня?

Сразу оговорюсь: речь не о магии и не о везении, а о суровой реальности. Наверняка у вас в голове хоть раз проскальзывала мысль: «Ничего, вот сейчас поработаю/поучусь/перетерплю, а дальше — заживём!»

Но проходит время, а жизнь не меняется. Утром — та же картинка за окном, снова метро/автобус/пробка, работа, выматывающая до предела. А дальше? Пятница, дети, дача, отпуск... И всё по кругу, с туманной надеждой на лучшее.

Самое страшное происходит в тот момент, когда вы задаёте себе честный вопрос: «А что именно должно измениться? Почему? За счёт чего?»

И тут находится простой ответ на вопрос: «Как понять, что будет через 3 года, не имея дара предвидения?»

Очень легко! Достаточно оглянуться на 3 года назад. Сравните: чем вы занимались тогда и чем занимаетесь сейчас. Если действия не отличаются или отличаются несущественно — будущее будет точно таким же.

В нашем менталитете глубоко засела установка на «чудо»: вот-вот открою бизнес, удачно выйду замуж/женюсь, резко взлечу по карьере. Но с высокой долей вероятности: если вы делаете то же самое, что и раньше, — результат останется прежним.

И это касается не только денег. Это про все сферы: семью, отношения, здоровье, материальные блага. Но, поскольку блог у меня про финансы, остановлюсь подробнее на них.

Всё до безумия просто и очевидно:

· Если вы работаете в одной компании 10 лет, не учитесь и не ищете новые пути — следующие 10 лет пройдут так же, как прошлые.
· Если вы не откладываете и не формируете капитал — он не появится. Всё останется, как раньше.
· Если вы не начнёте считать деньги и не пересмотрите отношение к кредитам — ваша финансовая история не изменится.
· Если вы до сих пор верите, что большие деньги зарабатывают только «избранные» дяди и тёти, — так и будете стоять на месте.
· Если вы говорите: «У нас всё плохо, должно государство» — вспомните, вы говорили то же самое год назад. И сегодня ничего не поменялось.

Главный посыл этой статьи предельно ясен:
Делаешь то, что раньше, — получишь то, что имел.

Стагнация в любой сфере - всегда приводит к дефолту. К в бизнесе, так и в личной жизни, так и в финансах.

Ваши деньги — ваша ответственность.
Не ИИР , субъективное мнение автора.

Подписывайтесь, будем вместе строить финансовую независимость!

Важное - выходит не только тут.

#дефолт #финансы #бизнес #отношения #акции #облигации #сбережения

Мировое страхование. Мнение страховой компании Allianz

Вышел Годовой отчет Allianz, в котором компания делится взглядами на мировой страховой рынок (доступен на сайте компании). Ниже приводим резюме, подготовленное с использованием ИИ.

Общая картина
Мировой страховой рынок переходит от бума к нормализации. В 2025 году премии выросли на +7,1% до 6,9 трлн EUR (+456 млрд к пулу), замедлившись с рекордных +9,4% в 2024-м, но оставаясь выше десятилетнего среднего (+5,6%). По сегментам: жизнь — 2 861 млрд EUR, P&C — 2 320 млрд, здоровье — 1 688 млрд.
Важный нюанс: значительная часть роста — это цены, а не расширение покрытия. Проникновение страхования выросло лишь до 7,2% ВВП (ниже уровня десятилетней давности в 7,3%).

По сегментам
P&C нормализуется: рост замедлился до +3,8% по мере созревания ценового цикла. Северная Америка держит 52% мирового рынка.
Жизнь остаётся крупнейшим сегментом (+6,9%); бум аннуитетов в США выдыхается, лидерство возвращается к Азии.
Здоровье — самый быстрорастущий сегмент (+12,3%, рекорд с 2014 года), драйвер — медицинская инфляция; США дают более 70% мировых премий.

Геополитика
Отчёт делает сильный акцент на войне с Ираном как внешнем шоке предложения. Прогноз мирового роста ВВП снижен до +2,6% на 2026 год, еврозоны — до +0,8%. Фрагментация мировой экономики подрывает саму основу страхового бизнеса — трансграничное объединение рисков и мобильность капитала. Растёт спрос на политическое страхование, кибер-, морское и авиационное покрытие; появляются новые ниши (энергетическая независимость, CHIPS Act, оборонные расходы).

Региональные сдвиги
США доминируют: доля выросла с 42,5% до 46,4% за десятилетие.
Китай — уверенное второе место (10,9%), но при 746 млрд EUR он вчетверо меньше рынка Северной Америки (3 191 млрд).
Западная Европа теряет вес (-4,9 п.п. за декаду).
Азия — структурный двигатель роста (+10,9% без Китая и Японии).

Прогноз до 2036 года
Рынок будет расти на +5,3% в год, пул увеличится на 5 260 млрд EUR, более половины прироста — из Азии. Здоровье останется самым быстрым сегментом (+6,7%), жизнь +4,9%, P&C +4,7%. Индия — главная точка роста (+10,7% в год): при этом сильно недострахована (проникновение 3,8% ВВП, всего ~85 EUR на человека), более 50% автомобилей без страховки, доминирует страхование жизни (74%).

Ключевой вызов — доступность и климат
Застрахованные убытки от катастроф растут на +5–7% в год в реальном выражении. В США премии по страхованию жилья выросли на +38% за 2019–2024 (вдвое быстрее инфляции). Дорожающие полисы вытесняют малообеспеченные домохозяйства из покрытия, а риски перекладываются на госбюджеты (незастрахованные убытки в ЕС — ~59 млрд EUR в год в 2021–2023). Европа движется к обязательным государственно-частным NatCat-схемам (Франция, Италия, готовящаяся Германия). Вывод отчёта: одного перепрогнозирования цен уже недостаточно — нужны стимулы к адаптации, адресные механизмы доступности и государственно-частное разделение рисков.

Например, на днях Всемирная метеорологическая организация (ВМО) подтвердила: в тропической части Тихого океана установились условия «Эль-Ниньо». В июле–сентябре 2026 года явление быстро усилится до мощного. Что это значит: выше риск волн жары, засух и сильных дождей во многих регионах мира. Аномалии температуры океана превысят 2 °C, вероятность потепления в ключевых зонах — более 80%. «Условия Эль-Ниньо уже наблюдаются и, согласно прогнозам, быстро усилятся. Это увеличит риск засух, сильных дождей и волн жары на суше и на море», — Генсек ВМО Селеста Сауло. Пик обычно приходится на ноябрь–февраль. ВМО наращивает системы раннего предупреждения, чтобы помочь странам подготовиться.

Мировое страхование. Мнение страховой компании Allianz

Задокументированная биография лекарства

В мире, где многие товары быстро попадают с производства на полки, фармацевтика находится под особым контролем. Чтобы производить и продавать какой-либо препарат, нужно иметь на это разрешение от Министерства здравоохранения в виде регистрационного удостоверения. Получить его не так уж и просто. Сегодня разберем подробнее как устроена регистрация препаратов в компании с самым большим в стране портфелем лекарственных средств

#какустроено

Работа по процессам регистрации проходит в двух направлениях:

Регистрация нового препарата

Поддержание регистрационных документов уже производящихся препаратов

С 2016 по 2025 год был ещё один важный пласт работы – приведение регистрационных документов в соответствие с нормами Евразийского экономического союза.

Для получения регистрационного удостоверения мы предоставляем Минздраву досье на препарат:

🔹5 информационных разделов (модулей) – состав досье
🔹3 года в среднем – общий срок от момента принятия решения о возможности производства до получения регистрационного удостоверения
🔹более 100 страниц – объём готового досье

В регистрационном досье представлена полная информация о препарате: данные о производителе и производственной площадке, подробности о сырье, упаковке и их производителях, составе лекарственного средства и технологии производства, результаты доклинических и клинических исследований (над ними, кстати, работают в течении 1-2 лет).

Только представьте, сколько служб затрагивает этот процесс. Сотрудники отдела регистрации формируют досье, в котором собраны документы от многих подразделений. А после подачи готового регистрационного досье в Минздрав, еще и отвечают на дополнительные запросы от него.

Любой лекарственный препарат с течением времени «проживает свою жизнь», в которой могут происходить различные изменения: меняется состав вспомогательных компонентов, поставщик действующего вещества, упаковка, визуальное оформление и даже название самого лекарства. Обо всех подобных изменениях мы должны оповестить Минздрав и внести их в документы досье. Подобных изменений так много, что есть отдельное направление – работа с изменения в регистрационном досье. Для каждого из них индивидуально собирают свой пакет документов, зачастую имеющий тоже довольно большой объем.

К тому же мы не можем не упомянуть важный исторический этап для российского фармрынка – вступление РФ в Евразийский экономический союз в 2016 году. Перед нами поставили задачу – привести все досье в соответствие с едиными правилами ЕАЭС. Для этого мы проделали колоссальную работу и привели в соответствие более 500 досье и соблюли все сроки этой процедуры.

Досье для регистрации и регистрационные удостоверения – документы живые. Вокруг них часто происходят процессы, которые не дают «запылиться». Ежедневно наши специалисты поддерживают жизнь каждого препарата.

Так, шаг за шагом, мы обеспечиваем безопасность, доказываем качество препаратов и гордимся, что вносим вклад в здоровье потребителей💙

Задокументированная биография лекарства

🪙 Как выбирать дивидендные акции?

Выбор дивидендных акций для долгосрочного портфеля — это системный процесс, а не охота за максимальной доходностью. Главная цель здесь — стабильный и растущий денежный поток на горизонте 10–20 лет.

На что смотрим при выборе компаний?

1. Финансовое здоровье.
Дивиденды платятся из прибыли, поэтому сначала проверяем качество бизнеса:
Прибыль и долги. Желательно, чтобы у компании не было убытков за последние 3 года или больше. Долговая нагрузка (отношение чистого долга к EBITDA) должна быть ниже 2.5–3.
- Денежный поток (FCF): Ищите компании, где дивиденды покрываются за счет свободного денежного потока (FCF), а не за счет новых кредитов.
Стабильность: Смотрите динамику выручки и прибыли за последние 5–10 лет.

2. Дивидендная история.
- Отдавайте предпочтение компаниям, которые платят дивиденды непрерывно годами (идеально — более 10 лет).
На российском рынке таких компаний немного, некоторые прерывают цикл выплат ради финансовой стабильности. Например Сбер.
- Рост выплат. Ценность представляют компании, которые не просто держат планку, но и регулярно повышают размер дивидендов (например, Лукойл, Новатэк, Татнефть).
- Разовые пропуски допустимы в кризис, но систематические сбои — это «красный флаг».

3. Оценка акций.
- Даже хорошая компания может быть плохой покупкой, если переплатить:
P/E (Цена/Прибыль): Многие долгосрочные инвесторы ищут P/E не выше 7. Это грубый индикатор окупаемости инвестиций.
P/B (Цена/Баланс): Показатель ниже 1 может сигнализировать о недооцененности. Некоторые используют планку не выше 1.5.
Лучше всего сравнивать мультипликаторы только внутри одного сектора.

4. Дивидендная доходность.
Золотая середина. Слишком высокая див доходность должна настораживать. Часто это означает, что цена акции упала из-за проблем в бизнесе.
Расчет от обратного. Рассчитайте цену, при которой средняя выплата за последние 3–5 лет давала бы вам желаемую доходность (например, 10%), и старайтесь покупать не дороже этой цифры.

5. Диверсификация.
Лимит на 1 бумагу: Не держите в одной акции более 10–15% портфеля (консервативные инвесторы ограничиваются 5%).
Отраслевой баланс. Стремитесь к тому, чтобы в портфеле было представлено не менее 4–5 секторов экономики (нефтегаз, банки, телеком, электроэнергетика, потребительский сектор).

Не забывайте про реинвестирование. — это запускает механизм сложного процента и критически важно на длинной дистанции.

@pensioner30

Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки


В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».

Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.

Как высокие ставки бьют по рынку жилья

Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.

Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.

Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям

Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.

Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.

По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.

Почему тогда акции так сильно упали?

Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.

Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.

Сценарии: сколько продержится сектор при затяжных высоких ставках

Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.

Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.

Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.

Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.

Стоит ли выходить из бумаг застройщиков прямо сейчас?

Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.

Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.

Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.

Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).

Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.

Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.

Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.

Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.

Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.

Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки

⚡️ ИнвестВзгляд: Юнипро: денег куры не клюют, но клюнуть вам не дадут.

🔍 Есть в нашем энергетическом секторе компания, которая выглядит как идеальный жених: без долгов, с кучей денег на счетах, стабильно растущей прибылью и мощными активами. Но подходишь к ней — и она закрывается шторкой, шепчет «у нас всё сложно». Знакомьтесь — Юнипро.


📈 Плюсы
Финансовое здоровье — загляденье. Юнипро — одна из редких российских компаний с нулевой долговой нагрузкой и растущей ликвидностью на балансе. И это, судя по всему, только начало — дивиденды не платят, деньги копятся, кубышка растёт.
По итогам 2025 года чистая прибыль выросла на 23,4% — до 39,4 млрд рублей. Выручка прибавила 4,7% (134,3 млрд), операционная прибыль на 13%, а EBITDA достигла 181,5 млрд.
Пять тепловых электростанций общей мощностью 11,3 ГВт, входит в топ-10 производителей электроэнергии в России. КИУМ — один из лучших в отрасли. Коэффициент использования установленной мощности у Юнипро стабильно высокий и постепенно растёт — это говорит о том, что станции не простаивают и приносят деньги.

⚠️ Минусы. Если первые три абзаца вас воодушевили — держитесь за стул.
Компания перестала говорить с инвесторами. С момента перехода под временное управление Росимущества Юнипро перестала делиться ключевыми финансовыми данными. Последняя отчётность за 2025 год вышла в крайне сокращённом формате — без многих деталей, которые нужны для нормального анализа. Это как прийти на свидание, а человек молчит и только кивает.
Капзатраты растут как снежный ком. Инвестиционная программа на ближайшие годы — 327 млрд рублей. Деньги есть, но надолго ли их хватит при таких темпах трат — загадка.
Дивиденды — это слово, которого вы не услышите. Вероятность возобновления выплат оценивается как низкая. Компания под внешним управлением, основной акционер (немецкая Uniper, контролируемая правительством Германии) фактически отстранён, а Росимущество распоряжаться имуществом не может.
Вопрос собственности висит в воздухе. Кому достанется компания? Вернут ли Uniper? Продадут ли кому-то ещё?


🎯 ИнвестВзгляд: Юнипро — это классический случай «хорошая компания, плохая инвестиция». Фундаментально актив сильный — станции работают, деньги зарабатываются, долгов нет. Но пока не решится вопрос с собственностью и не возобновится нормальное раскрытие отчётности — акции остаются инструментом для тех, кто любит рисковать и верить в чудеса. Если вы терпеливый и готовы ждать годы — может быть, когда-нибудь кубышка вскроется. Если вы хотите получать доход здесь и сейчас — мимо.

Я подобные истории с неопределенностью стараюсь проходить. Хотя рынок сейчас такой, что любой актив, добавленный в портфель, будет красным. Те, кто ранее забил свои портфели ликвидностью или денежным рынком, в итоге оказались в плюсе и спокойно пережидают. Молодцы. Без сарказма!


$UPRO $LQDT $TMON

⚡️ ИнвестВзгляд: Юнипро: денег куры не клюют, но клюнуть вам не дадут.

👩‍🍼 ИнвестВзгляд: Мать и Дитя, когда рожать — это бизнес, а дети — это деньги.

paywall
Пост станет доступен после оплаты

Мал полис, да дорог: почему страховка по подписке становится трендом

Газета «Коммерсант» на днях опубликовала статью на тему страховых подписок. Приводим краткую выжимку и мировые примеры.

Классическая страховка работает по принципу «заплати за год вперёд — и забудь». Новый тренд переворачивает логику: полис на жильё или авто оформляется как подписка — небольшими платежами раз в месяц или квартал, с возможностью поставить на паузу и продлить в пару кликов.

Цифры говорят сами за себя. За 2025 год сборы по страхованию имущества граждан выросли на 8,5% — до 136,9 млрд руб. (данные ЦБ), а вот число проданных полисов подскочило на 90%. Вывод очевиден: люди покупают много дешёвых и коротких полисов. Короткие полисы — это уже почти половина всех продаж.

Примеры с рынка:
«Согаз» — ежемесячное страхование жилья через оплату коммуналки: +135% продаж за год.
«Т-Страхование» — сборы по месячным полисам выросли более чем вдвое г/г.
«СберСтрахование» — 37% клиентов выбрали ежемесячную оплату жилья (ещё 12% — поквартально).
«Ренессанс страхование» — запустила подписку на ОСАГО и каско: каско на 1 или 3 месяца с автопродлением. Треть клиентов оценила новый продукт.

Почему именно сейчас: годовой полис — это дорого и сразу, а привычка платить помесячно (как за музыку и кино) делает модель понятной. Главный клиент — миллениалы и зумеры, которым важны гибкость и свобода отменить в любой момент.

Нюанс, о котором честно стоит сказать: в пересчёте на год подписка обычно выходит примерно на 10–20% дороже разовой оплаты, а выбор рисков — уже. Зато её можно отключить, когда защита не нужна, и не вынимать из бюджета десятки тысяч разом.

Как это работает в мире:

Lemonade (США) — жильё, питомцы, авто и жизнь одной подпиской в приложении, выплаты за минуты с ИИ.
ZhongAn (Китай) — сотни микрополисов «в один клик»: на доставку, гаджет, поездку.
Cuvva, By Miles, Zego (Великобритания) — авто «по часам», «за километр» и помесячно для курьеров.
Getsafe (Германия) — страхование как мобильная подписка с мгновенной настройкой покрытия.
Vitality / Discovery (ЮАР, Великобритания) — подписка на здоровье со скидками за активность: шаги и тренировки.

Перспективы: подписки будут встраиваться в банковские и сервисные экосистемы — там клиента проще удержать. Следующий шаг — полисы-конструкторы и привязка к датчикам «умного дома»: страховка движется от компенсации убытков к их предотвращению. В России направление только разгоняется — и выигрывает тот, кто сделает защиту по-настоящему удобной.

Мал полис, да дорог: почему страховка по подписке становится трендом

«Озон Фармацевтика» на ПМЭФ: итоги сессии

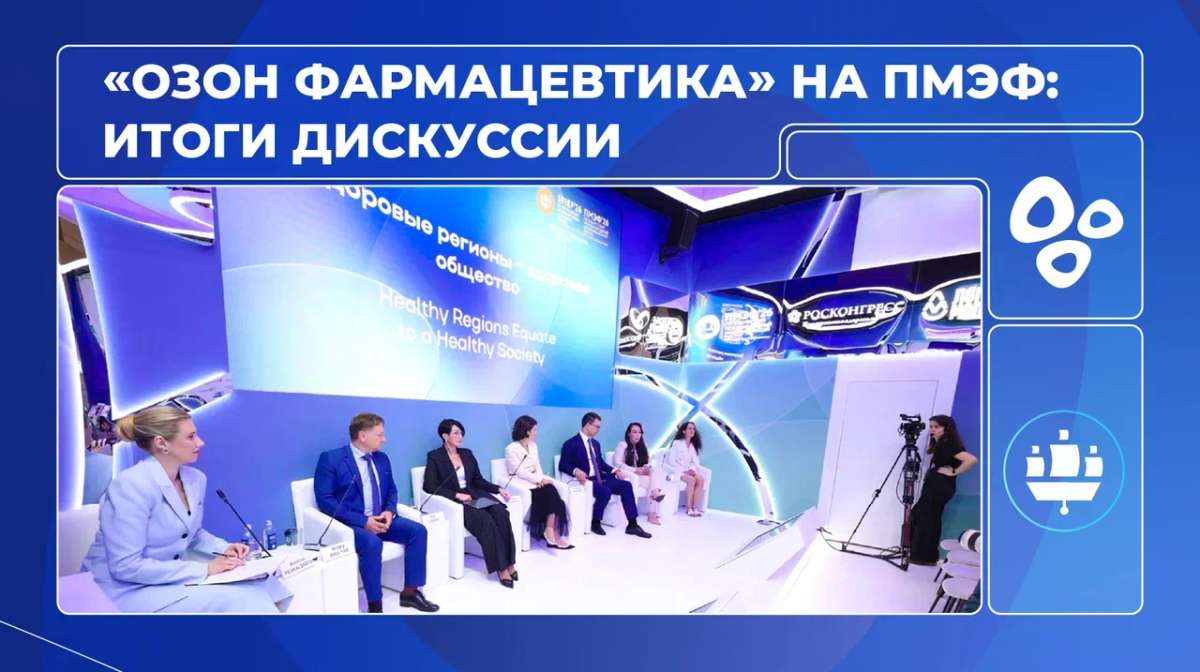
«Озон Фармацевтика» инициировала дискуссию на ПМЭФ о путях улучшения лекарственной помощи в российских регионах — она легла в основу сессии «Здоровые регионы — здоровое общество».

В рамках обсуждения эксперты затронули острые вопросы: проблемы логистики, несовершенство ценообразования, перспективы внедрения обязательного электронного рецепта.

Коммерческий директор «Озон Фармацевтика» Ольга Ларина представила социальную инициативу компании — программу «АльфАктив»:

«Компания тщательно проанализировала рынок, выбрала 35 препаратов и производит ограниченные серии по специальным ценам, чтобы обеспечить доступность жизненно важной терапии для людей, которые находятся в трудном финансовом положении и при этом лишены государственных льгот».

Подробнее с материалами сессии, записью трансляции и пост-релизами можно ознакомиться на РБК.

«Озон Фармацевтика» на ПМЭФ: итоги сессии

Экономическое здоровье российских регионов в 2025 году: ощущается напряжение

- В 2025-м позитивная динамика экономического здоровья регионов замедлилась, рост наблюдался в 64 регионах против 80 годом ранее. Несмотря на наличие некоторых проблем у бизнеса и региональных бюджетов, для большинства регионов позитивная динамика сложилась благодаря сохраняющимся положительным тенденциям в блоке экономического здоровья населения. Как и в прошлые два года, наибольшую поддержку экономическому здоровью населения оказал рост реальных денежных доходов населения, который в целом по стране составил +7,7% относительно 2024-го. Позитивная динамика наблюдалась во всех субъектах РФ, в т. ч. на фоне сохраняющегося дефицита кадров, импульс которого постепенно затухает.
- Динамика экономического здоровья регионального бизнеса для большинства регионов замедлилась (улучшение только в 32), что обусловлено, как и годом ранее, снижением налога на прибыль организаций, а также падением инвестиционной активности на фоне нехватки собственных оборотных средств предприятий и дорогих заимствований. Экономическое здоровье консолидированных региональных бюджетов ухудшилось в 37 регионах на фоне усилившейся разбалансировки бюджетов (увеличение совокупного дефицита консолидированных региональных бюджетов до 1,6 трлн рублей), а также роста долговой нагрузки (в среднем по всем субъектам РФ с 15,9 до 17,0%) и расходов на обслуживание долга.
- По ожиданиям агентства «Эксперт РА» динамика экономического здоровья регионов в 2026 году продолжит замедление. Причинами станут сохранение проблем с прибыльностью бизнеса и его инвестиционной активностью, разбалансированность региональных бюджетов (агрегированный дефицит региональных бюджетов может достигнуть порядка 6–7% от ННД) на фоне слабой динамики налоговых поступлений и с необходимостью занимать на рынке все еще по высокой ставке. Рынок труда уже начал стабилизироваться, и в 2026-м тенденция снижения кадрового голода продолжится, что приведет к меньшему росту реальных доходов населения, чем в прошедшие два года, и в результате окажет влияние на сокращение потребительского спроса.

Полная версия обзора - https://raexpert.ru/researches/regions/econom_health_regions_2025/