«Озон Фармацевтика» поддержит беговые старты Running Heroes Russia в 2025 году

Наша миссия — делать жизнь долгой и здоровой. Для этого мы производим доступные и качественные лекарственные препараты. Теперь наша стратегия по улучшению качества жизни людей станет ещё эффективнее — благодаря поддержке спортивных мероприятий.

Running Heroes Russia известна массовыми трейлраннинговыми стартами. Уже 10 лет команда создаёт беговые мероприятия по пересечённой местности, аналогов которым в России нет. Мероприятия собирают тысячи участников и привлекают внимание не только к спорту, но и к культурному наследию нашей страны. Места проведения стартов — это исторические или удалённые уголки России, которые благодаря беговым мероприятиям получают новое внимание.

Партнёрство с «Озон Фармацевтика» позволит Running Heroes Russia расширить свою деятельность и привлечь ещё больше участников к своим забегам.

Андрей Горшков, член Совета директоров Группы «Озон Фармацевтика»:

«Может сложиться впечатление, что основная целевая аудитория фармацевтических компаний — это исключительно люди, вынужденные проходить лечение. Круг нашей ответственности и аудитория значительно шире. Это люди, заинтересованные в своём здоровье, те, кто стремится улучшить качество жизни через профилактику и заботу о здоровье во всех его аспектах. Проекты команды Running Heroes Russia — отличный пример популяризации здорового любительского спорта и активного образа жизни. Мы рады, что в предстоящем сезоне станем частью большого и важного дела, которое вот уже десять лет развивает команда Running Heroes Russia».

Михаил Долгий, основатель Running Heroes Russia:

«Кажется, что мир бега и фармацевтики далеки друг от друга, но у нас общая цель — мы помогаем людям жить более полноценной и здоровой жизнью».
0 комментариев
    посты по тегу
    #

    Евротранс. Куда едет этот поезд?

    ЕвроТранс снова в т(ж)опе. Не потому что новые заправки открыл или электрозарядки по всей трассе расставил. А потому что Минэнерго всерьёз предложило ввести на его активах внешнее управление. Вроде едешь, но не знаешь, то ли ты приближаешься к цели, то ли тебя везут на утилизацию.


    Помню, когда ЕвроТранс выходил на IPO, это выглядело как история про Золушку. Компания обещала миноритариям оферту по 350 рублей за акцию в 2027 году. Звучало как подарок. А теперь к реальности.

    Первые звоночки начались ещё весной, когда компания стала допускать технические дефолты по облигациям. Типа деньги вот-вот придут, просто выручка неравномерно поступает. Знакомая песня, да? Каждый, кто хоть раз имел дело с корпоративными долгами, слышал эту мантру. «Временные трудности», «кассовый разрыв», «всё под контролем». Потом ФНС заблокировала счета на двести с лишним миллионов. Компания быстро погасила, отчиталась, вроде бы пронесло. Но осадочек остался. В августе — первый полноценный дефолт.

    В сентябре задержали Игоря Мартышова, председателя совета директоров и основного акционера, и ещё трёх топ-менеджеров. Дело — хищение топлива, которое предназначалось для нужд подмосковной полиции. В деле фигурируют генералы МВД, полковники, начальники тыловых служб. Схема, по версии следствия, работала через заправки «Трассы» — тех самых, которые сейчас предлагают передать под внешнее управление.

    И вот тут начинается самое интересное. Минэнерго, оказывается, отправило предложение о внешнем управлении ещё до всех этих задержаний. Официальная причина — безопасность мощностей по хранению нефтепродуктов. Логика понятная: если управляющая компания в таком состоянии, кто-то должен следить, чтобы бензин не пропал и заправки не встали. Но есть и альтернативный вариант — просто отдать активы одной из вертикально интегрированных нефтяных компаний. То есть, по сути, крупному игроку вроде «Роснефти» или «Лукойла». И вот это уже пахнет не спасением миноритариев, а банальной национализацией через передачу.


    🎯 ИнвестВзгляд: В последние годы рынок работает по принципу: главное — не сколько ты заработал на росте, а сколько не потерял на падении. А теперь к ЕвроТрансу - это компания с реальным бизнесом — заправки работают, бензин продаётся, люди заправляются. Но управление этим бизнесом оказалось, мягко говоря, не на высоте. Сначала долговая нагрузка, потом дефолты, потом уголовные дела. И вот теперь — внешнее управление как единственный способ сохранить хоть какую-то стоимость активов. Причем лично я уверен, что так и будет. Для держателей акций это означает одну простую вещь: скорее всего, их доля размоется. Внешний управляющий или новая управляющая компания будут действовать в интересах кредиторов и государства, а не миноритариев. Оферта по 350 рублей за акцию? Забудьте. Это было обещание из другой жизни.

    В моем портфеле доля небольшая, ведь я сам верил красивым картинкам. Просадка 83%. Инвестиции, конечно, дело долгосрочное. Но иногда долгосрок превращается в «долгосрочное наблюдение за тем, как твои деньги просто тают.


    $EUTR

    Евротранс. Куда едет этот поезд?

    Займер - перестройка бизнеса и его новые направления

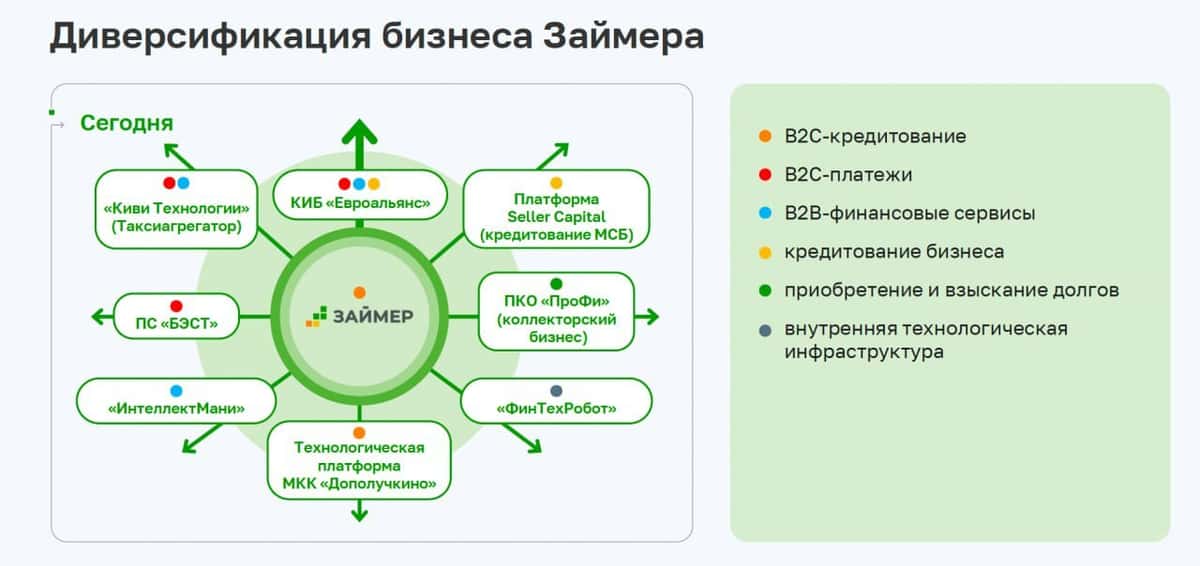
    Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.

    💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.

    Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.

    📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».

    Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.

    💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.

    В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
    $ZAYM

    Займер - перестройка бизнеса и его новые направления

    НМТП. Отчет за 2 кв 2026 по МСФО

    Тикер: #NMTP
    Текущая цена: 6.67
    Капитализация: 128.5 млрд
    Сектор: Транспортировка
    Сайт: https://ncsp.ru/investors/

    Мультипликаторы (LTM):

    ▫️ P/E - 3.03
    ▫️ P/BV - 0.66
    ▫️ P/S - 1.66
    ▫️ ROE - 21.6%
    ▫️ ND/EBITDA - отриц. ND
    ▫️ EV/EBITDA - 1.93
    ▫️ Акт/Обяз - 3.11

    Что нравится:

    ▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
    ▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
    ▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
    ▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
    ▫️ отличное соотношение активов и обязательств;

    Что не нравится:

    ▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);

    Дивиденды:

    Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.

    По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).

    Мой итог:

    Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
    ▫️ Новороссийск +9.5% (41 → 44.9);
    ▫️ Приморск +18.2% (14.8 → 17.5).

    Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).

    Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).

    FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).

    Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.

    Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).

    С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).

    История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.

    В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.

    Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).

    Прогнозная справедливая стоимость - 9.8 руб.

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    НМТП. Отчет за 2 кв 2026 по МСФО

    Самолет. Опять.

    Самолет. Крушение где-то рядом (возможно)

    Что сказать 28.09.26 — самолет не раскрыл погашение выпуска 20 своих облигаций.
    Ещё за несколько дней до погашения я пытался связаться с отделом для инвесторов, получить обратную связь от компании по планам, гайденсу, но на стационарном номере — не отвечают.(инвесторском)

    Кстати, видел своими глазами, когда заходил к ним на сайт, мобильный телефон представителя по связи с инвесторами.

    Подумал, из разряда «завтра позвоню». Но на следующий день мобильный телефон пропал с сайта. Остался стационарный.

    Звонишь на стационарный (общий) — приглашают писать на почту. А на почте, к сожалению, никто не отвечает (как вы можете догадаться).

    Проблемы у самолёта давно. Но в силу масштабов до сего дня я думал, что дела поправимы или, по крайней мере, контролируемы. Знаете, как у той же Сегежи, М.видео, Мечела в своё время и т. д. и т. п.

    Есть бизнесы, которые работают с убытками годами, имеют плохие отчёты, но тем не менее деньги платят. И даже выходят с новостями к инвесторам.

    Самолет затих, совсем затих, в соцсетях не слышно, на конференцию не приехал, просто проигнорировав коллег.

    Короче, приходится переобуваться исходя из реалий рынка.

    А реалии таковы, что пути 2:

    — Либо смена менеджмента/акционеров, а в результате отчётность более положительная.

    — Либо какая-то более крупная перестановка вплоть до дефолта/реструктуризации.

    И главное, что эту историю невозможно спрогнозировать. Приобретение активов самолёта, на мой взгляд, это сейчас «ставка».

    Это не про инвестиции и квалификацию, это про игру.

    С которой я лично выхожу. Но никого ни к чему не призываю.

    Может ли всё решиться положительно? — Да, может.

    Хочу ли я проверять это своими деньгами? — Нет, не хочу.

    Помните — ваши деньги, ваша ответственность!

    P.S. Для меня самолет в Блэк листе, до изменений в компании. Не зависимо от результатов погашения вчерашнего выпуска.

    #инвестиции
    #самолет

    Самолет. Опять.