Поиск
🏦 Что ждет рынок МФО – рассказывает Банк России
В «Российской газете» вышло большое интервью директора департамента небанковского кредитования ЦБ Ильи Кочеткова. Собрали для вас несколько интересных тезисов о будущем микрофинансового рынка 👇
✅ ЦБ не ставит своей целью сократить число МФО. Регулятор прямо говорит, что его меры направлены не против микрофинансирования, а против практик, которые вредят гражданам. У людей должна оставаться возможность быстро получить небольшую сумму в легальной финансовой организации.
📱 Рынок давно не ограничивается займами «до зарплаты». МФО финансируют покупки в магазинах и на маркетплейсах, предлагают долгосрочные продукты, аналогичные банковским кредитам. А более 95% договоров сегодня оформляются онлайн.
⚙️ Технологии становятся конкурентным преимуществом. В ЦБ отмечают, что крупные технологичные компании могут снижать издержки за счет автоматизированного скоринга, дистанционного обслуживания и работы с данными. Благодаря этому они готовы предложить клиентам более выгодные условия.
💳 А что с займами с лимитом кредитования? ЦБ признает их удобным и востребованным продуктом, который к тому же снижает операционные расходы МФО. Правда, дополнительные требования к таким займам еще обсуждаются.
Что в итоге?
Адаптация к новым требованиям остается серьезным вызовом для отрасли. Но позиция ЦБ вполне определенная: задача не в том, чтобы закрыть рынок, а в том, чтобы сделать его более устойчивым, технологичным и безопасным.
$ZAYM
Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?
ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.
Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).
Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.
Параметры выпуска Новые Технологии 001P-09:
• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Новые Технологии 001P-10:
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026
Рейтинг надёжности:
• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).
• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)
• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)
• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).
Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.
Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.
В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:
• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев
• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев
• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца
По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.
Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Что будет со ставкой, рублём и инвестициями в 2027 году?
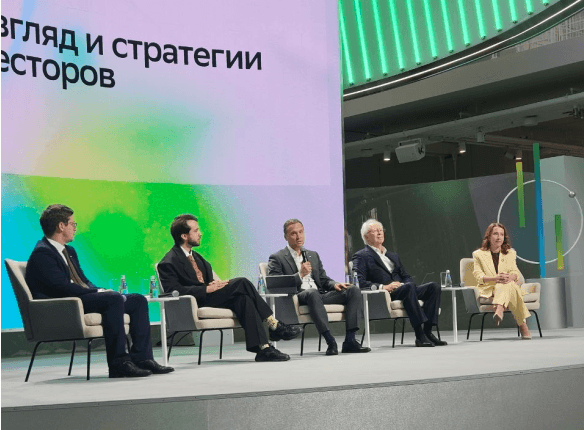
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro
Займер сохраняет лидерские позиции среди независимых МФО
Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.
Займер сохраняет высокие позиции:
⭐️ 1 место по чистой прибыли среди независимых МФО.
⭐️ 2 место по общему объему выдач среди независимых МФО.
⭐️ 2 место по объему регулятивного капитала.
В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
🟢 Увеличился и средний чек займа – на 37% г/г.
🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.
По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.
$ZAYM
🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить
Выступления президента всегда стоит читать чуть внимательнее обычных новостей. В них можно уловить не только оценку ситуации, но и понять, какие ориентиры власть считает ключевыми. Сегодня на ВЭФ таких сигналов прозвучало достаточно. Разберём главное.
🔷️ Фондовый рынок
Путин назвал фондовый рынок $MOEX одним из важнейших инструментов развития экономики и заявил, что он будет постепенно восстанавливаться.
«Да, мы понимаем, сейчас он в небольшом минусе. Но я уверен, все будет постепенно восстанавливаться с сохранением и укреплением макроэкономических показателей».
При этом ждать каких-то резких движений со стороны государства, судя по риторике, не стоит. В развитии рынка, по словам президента, нужно действовать «спокойно и ритмично». Власти видят проблемы, с которыми сейчас сталкивается рынок. 😅 Правда, рынку одного внимания пока маловато, хотелось бы уже увидеть и решения.
🔷️ Ставка, инфляция и охлаждение экономики
Высокая ключевая ставка ЦБ была сознательным решением для сохранения макроэкономической стабильности. Накачивать экономику денежной массой опасно, поскольку это будет влиять на инфляцию.
Сейчас инфляция составляет около 6,3% г/г, цель по ее снижению достигается. Но здесь появилась важная оговорка.
«Важно не переохладить экономику».
По оценке Путина, правительству и ЦБ пока удается «проходить между Сциллой и Харибдой».
Рост экономики продолжается и может оказаться выше прогнозных 0,6%. Реальные зарплаты в I кв., по его словам, выросли на 6,3%.
🔷️ Новый инвестиционный цикл
Цикл ряда крупных инвестиционных проектов в России завершился, теперь необходимо запускать новый.
Путин отметил, что при предсказуемой экономической политике инвестиции будут приходить как изнутри страны, так и из-за рубежа.
Для привлечения длинных денег власти также намерены развивать механизм концессионных облигаций и при необходимости его донастраивать.
Правда, если посмотреть на то, как сейчас торгуется длинный конец ОФЗ , самим длинным деньгам пока тоже немного страшно 😅 Доходности выше 16% не слишком располагают капитал смотреть далеко в будущее.
🔷️ Бюджет
Дефицит федерального бюджета Путин назвал некритичным, указав на низкий уровень государственного долга.
«Надо не то чтобы экономить, надо рационально расходовать».
То есть речь сейчас идет не о тотальном сокращении расходов, а о выборе приоритетов.
🔷️ Банки и вклады
Слухи о возможной заморозке денег граждан на банковских счетах Путин категорически отверг.
«Заморозка вкладов? С какой стати?»
Такие сообщения он назвал вбросами. Ситуацию в банковской системе президент оценивает как стабильную.
🔷️ Нефть, НПЗ и защита предприятий
Путин сообщил, что компании уже включились в работу по защите НПЗ от атак. По его словам, результат уже есть.
На фоне роста нефтяных цен экспорт сырой нефти стал выгоднее переработки, однако компании продолжают ремонтировать НПЗ.
Также Путин подчеркнул, что задачи национализировать критическую инфраструктуру у государства нет. Механизм внешнего управления нужен для случаев, когда собственники не обеспечивают необходимую защиту объектов.
🔷️ О мобилизации
И отдельно важное заявление, которое сейчас волнует большинство россиян.
«Нет такого сценария на сегодня, который потребовал бы мобилизации».
Слухи о новой волне мобилизации Путин назвал информационной атакой в преддверии выборов в Госдуму.
🧐 Что в итоге❓️
Если смотреть на выступление глазами инвестора, общий сигнал скорее умеренно позитивный. Власти признают проблему высокой стоимости денег и риск переохлаждения экономики, говорят о необходимости нового инвестиционного цикла и восстановления фондового рынка. Но обещаний резкого снижения ставки или быстрого разворота экономической политики не прозвучало. Курс остается осторожным, а главным условием для более сильного восстановления рынка остается макроэкономическая стабильность.
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
В Инвестициях есть толк!
Инвестиции и инвесторы – ЗЛО? 🤔
А снижение потребления вредно для экономики?
Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.
Начнём с самого простого – вклады.
По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰
Инвестиции в акции, облигации и фонды
Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈
Личный пример
На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.
Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉
Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.
Случайная подборка бумаг моего текущего портфеля:
Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)
АБЗ $RU000A10B263 - облигации бетонного гиганта!
АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.
Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.
Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!
Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96
Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!
И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!
#инвестиции #долгосрок #новичкам #чтокупить
P.S. Ты это, подпишись если чё!
Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика
Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.
1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.
2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.
3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.
4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.
5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.
Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.
Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.
Обучайтесь вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность
Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов
Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.
Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.
Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!
Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.
Компании и сектора, которые выигрывают от ослабления рубля:
• Сургутнефтегаз, префы #SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.
• Полюс #PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.
Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.
• ФосАгро #PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.
• Норникель #GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).
При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.
• РУСАЛ #RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.
Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.
Несколько способов защитить деньги от девальвации:
• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.
• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.
• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Маркировка для производителей и импортеров мясных изделий станет обязательной в РФ с 1 августа 2026 года.
По сути новый налог. $GCHE $RAGR
🪙 Контейнеровоз "Янина", принадлежащий FESCO ,в ночь на субботу получил повреждения в результате атаки морских дронов и затонул в 130 милях от Новороссийска — глава Росатома Лихачев. $FESH
«Подчеркну — это был самый обычный мирный контейнеровоз, шедший в международных водах и перевозящий гражданскую продукцию — от замороженных продуктов до строительных и отделочных материалов», — сказал Лихачев.
🪙 Россияне устали жить от зарплаты до зарплаты. На это они чаще всего жалуются в интернете, следует из данных ПрессИндекса.
На втором и третьем местах оказалась «работа за копейки», следом — космические цены.
🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь
🧘 Бумага исторически была лакомым кусочком для инвесторов, но последние пару лет она превратилась в тест на стрессоустойчивость.
Начнём с того, что хорошо. Комиссионные доходы Мосбиржи за 2025 год выросли на 25%, до 78,7 млрд рублей. В третьем квартале рост был ещё круче — плюс 30,7%. Облигационный рынок просто на ушах стоит: комиссии там взлетели на 62,8% в четвёртом квартале. Срочный рынок — плюс 58,9%.
А теперь переверните страницу. Чистые процентные доходы упали на 39% за год, до 50 млрд рублей. В третьем квартале падение было ещё глубже — минус 44%. Это прямое следствие снижения ключевой ставки. Тот самый «процентный рай», в котором биржа купалась при 21% годовых, закончился. Клиентские остатки сократились, ставка упала — и вот вам, пожалуйста. В итоге операционные доходы за 2025 год снизились на 11%, до 129 млрд. Чистая прибыль — минус четверть, до 59,4 млрд рублей. При этом операционные расходы выросли на 12,4%. Маркетинг съел +64,7%, техобслуживание и амортизация тоже подросли. Персонала стало на 12% больше, но зарплаты почему-то сократились — видимо, бонусы порезали.
💰 Дивиденды — сюрприз, но с нюансом
Акционеры в июне одобрили дивиденды за 2025 год в размере 19,57 рубля на акцию. Это 75% от чистой прибыли, хотя многие ждали стандартные 50%. Но! Стратегия до 2028 года заявляет о выплате не менее 50% от прибыли. То есть «гарантированные» 8% — это база, а 12% — это когда настроение хорошее. И никто не обещает, что в следующем году опять дадут 75%.
⚠️ А что там с рисками?
- Санкции. Они никуда не делись. Сократили валютные торги, заморозили часть активов НРД. Это не кризис, это новая реальность.
- Снижение ключевой ставки. Если ЦБ продолжит смягчение, процентные доходы будут давить на отчётность дальше.
- Фондовый рынок в апатии. Комиссии по акциям просели, особенно в четвёртом квартале. Частники не видят поводов для активных покупок.
- Провалилась маркетинговая программа для сделок с паями ПИФов.
🎯 ИнвестВзгляд: Бумага по-прежнему интересна как дивидендная история на горизонте 2–3 лет. Монопольное положение биржи никуда не делось. Комиссионный бизнес растёт. Крипта — потенциальный драйвер. Но эра лёгких денег закончилась, и это надо принять. Дисконт есть, и он отражает опасения по процентным доходам. Это тот актив, который я уверенно держу в своем портфеле. Да, просадка есть, но продавать намерений точно нет. Это тот бизнес, который при любой ситуации зарабатывает, да и перетерпит все сложности. Поводы для грусти есть, но они временные.
$MOEX