Поиск

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

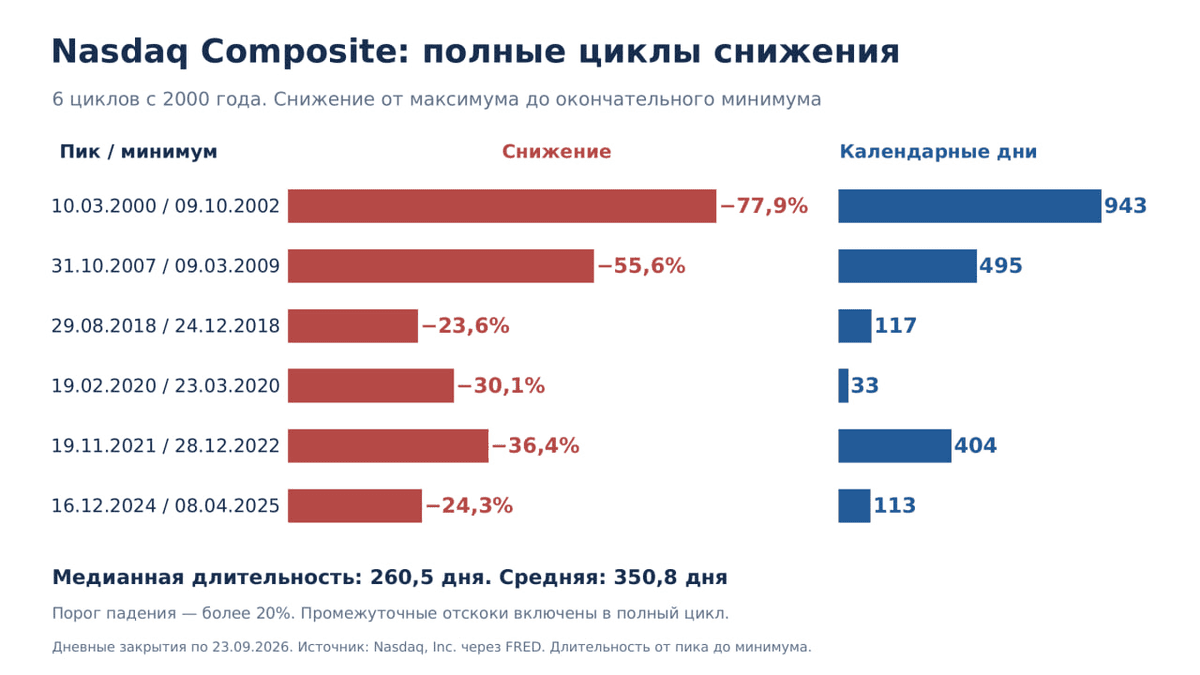
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.

Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:

1. Беспрецедентная ИИ-концентрация

Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.

2. «Американские горки» монетарной политики ФРС

Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.


3. Эффект толпы и скорость алгоритмов

Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.

Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.

Для шортистов Насдака этот период вероятно будет крайне изматывающим.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.

Пост2. Как определяют тренд профессионалы? Схема.

В прошлом уроке показал тренд укрупнённо, а теперь посмотрим на него под микроскопом.

Тренд - это не просто прямая линия, это зигзаг. Прямых линий на графиках вы вообще не встретите. Максимум, что-то приближенное. И даже в этом случае, если уйдете на таймфрейм ниже, т.е. посмотрите на тренд как бы под микроскопом, то вы увидите, что он ходит вверх-вниз-вверх-вниз. От минимума к максимуму. От максимума к минимуму.

Сленг:
Максимум - это хай (high).
Минимум - это лой (low).

Да, для того, чтобы увидеть направление тренда нам достаточно 2 точки. Но чтобы его подтвердить и начать по нему работать, нам надо минимум 4:
1. Аптренд - это 2 повышающихся хая и 2 повышающихся лоя. Идут друг за другом.
2. Даунтренд - это 2 понижающихся хая и 2 понижающихся лоя. Идут друг за другом.

Последовательное повышение точек мы называем перехай, а последовательное понижение - перелой. Поэтому если услышите от какого-то трейдера/инвестора фразу "Вот будет перехай - тогда зайду" - это значит, что он ожидает подтверждения тренда, чтобы встать в позицию.

Ждать подтверждения тренда, чтобы войти в позицию - это не просто классика теханализа, это так вообще весь мир работает: бизнес так работает, предприятия так инвестируют в новые проекты, фрезеровщик, пока не получит команду на выточку, работу не начнёт, а копирайтер, пока не получит ТЗ, не пошевелится. Сначала подтверждение, потом реализация.

Собственно, я сам так торгую уже 6 лет. Я понимаю, что вход по тренду делает торговлю прибыльнее. Такова закономерность. Так просто больше сделок отрабатывается. Эту закономерность подмечают все трейдеры. И напротив, стратегия входа в контртренд часто ведет к лишним убыткам и сильным просадкам.

И прежде, чем начать торговать или инвестировать по тренду, важно научиться его определять. Поэтому задание сегодня будет следующим: вернитесь к предыдущему заданию, найдите те тренды, которые вы для себя отмечали. Внутри этих трендов найдите хаи и лои по схеме из этого урока. И напишите в комментариях, есть ли внутри тренда такие перехаи или перелои? А то вдруг я всё придумал, и их там нет :)

А в следующем уроке покажу, как заходить по тренду, чтобы повысить свой шанс на успешные сделки и иметь возможность больше зарабатывать.

Подписывайтесь, чтобы не пропустить урок. #трейдинг #инвестиции #обучение

Пост2. Как определяют тренд профессионалы? Схема.

Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.

В начале курса у вас могли быть вопросы: «Что сейчас делать с золотом? Покупать, не покупать?» Я очень надеюсь, что сейчас у вас этих вопросов не осталось, картина прояснилась, ведь я не просто указал вам на то, что я сам сейчас держу золото и докупаю на просадках, вы получили следующие очень ценные навыки:
1. Навык анализа новостей, фильтрации качественных от мусорных и распознавания тренда, направления долгосрочного движения цены золота.
2. Навык определения лучшей точки входа по графику. Т.е. навык технического анализа.
Теперь вы стали еще чуть лучше других инвесторов, ваши финансовые решения стали качественнее и продуманнее.

И как и обещал, укажу на то, как совмещать результаты фундаментального анализа с техническим. Это очень просто. Если у нас тренд на ослабление доллара и ухудшения геополитики, то золото стремится к удорожанию. Соответственно на рынке не будет такой ситуации, что цена золота ни на чём укатается в пол и вы потеряете свои деньги. Это вариант с вероятностью, как у динозавра встретить во дворе. Наиболее вероятно, что у нас будет коррекция после роста на 20-50%, а после – проторговка, в которой и будет находиться хорошая цена для докупки на свободный кеш.

Эту закономерность трейдеры и инвесторы давно выявили. Это называется «торговля по тренду». Доходность у такой стратегии повышенная. Можете посмотреть на мою доходность – я сам работаю по этой стратегии.

Напишите в комментариях, как вы теперь будете принимать решение по золоту. Какие фундаментальные факторы будете отслеживать? Как находить точку входа по графику? И что сделаете на этой неделе: купите, продадите, подождёте лучшей цены.

Собственно, я предположу, что у вас появились вопросы в течение этого курса. Задавайте их в комментариях – буду отвечать по мере возможности. И подписывайтесь на канал, чтобы не пропустить следующие и получать новые возможности для поднятия своей доходности.

Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.

Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?

Бензиновый кризис, увольнения, банкротства, фондовый рынок падает, рубль дешевеет – всё это признаки кризиса в стране. Когда наступает кризис, инвесторы начинают думать: «А что сделать, чтобы не потерять свои накопления?» И закономерно приходят к консервативным инструментам, например, к золоту.

Золото защитным активом считается не просто так. Оно растёт в кризис и падает в светлые периоды. Инвесторы давно нашли эту закономерность и эксплуатируют по максимуму.

Также цена золота зависит от той валюты, в которой оно котируется. Допустим, долларовое золото XAUUSD учитывает в себе инфляцию доллара. А рублёвое GLDRUB_TOM – еще и инфляцию рубля. Когда валюта дешевеет – золото дорожает. Это еще одна причина, почему золото может расти.

В этом мини-курсе я дам не просто информацию, а целых 2 инструмента, которыми пользуюсь я и другие профессионалы. Эти инструменты дадут вам возможность:
1. В потенциале зарабатывать больше других инвесторов.
2. Определять фазу рынка золота: рост или падение.
3. Находить хорошую зону для покупки на графике.
4. Составлять личный план действий по золоту.

Но перед этим мне, конечно же, надо уточнить, а что, собственно, заставляет золото расти. Это я как раз и собираюсь сделать в следующем посте. А перед этим мне нужна ваша обратная связь.

Напишите, пожалуйста, в комментариях, как вы думаете, на каких факторах происходит рост золота:
1. Экономический кризис.
2. Инфляция.
3. Действия ЦБ.
4. Геополитика.
5. Своё.
6. Не знаю.

И подпишитесь, конечно же, чтобы не пропустить второй пост.

Пост1. Кризис, депрессия, золото растёт. Как использовать золото, чтобы сохранить свои деньги?

Если завтра вы потеряете работу, на сколько вам хватит денег?

Если завтра вы потеряете работу, на сколько вам хватит денег?” - вопрос, который меняет весь разговор об инвестициях. Закулисье наставничества,

Скажу честно - очень немногие могут ответить быстро на этот вопрос. Реально, люди не знают! Кто-то отвечает: ну... месяца два. Кто-то уверенно говорит: думаю, полгода. Но самое прекрасное, свое, родное - некоторые улыбаются и говорят: что-нибудь придумаю.

Ответ чудесно-волшебный, но он меня всегда настораживает больше остальных. Можно сказать, конечно, что человек просто легкомысленный, ну что делать. Я же смотрю на такое, как на событие, которое трудно быстро спланировать, например, найти новую работу или продать имущество. Правда, попадаются и другие ответы, например, займу у родных, досрочно закрою вклад и т. п. В жизни, действительно, может сработать любой из этих вариантов, но инвестиции и слово “может” - редко пересекающиеся структуры. Я не люблю слово “может”, я люблю слово “есть”.

Есть ли деньги, которые спокойно лежат и ждут своего часа? Без надежды на рост и желания заработать, без красивых графиков? Просто деньги, которые позволят человеку не принимать решения в состоянии паники? Ох, видели бы вы удивление учеников. “Подушка же ничего не приносит!” Совершенно верно, и в этом ее задача. Огнетушитель тоже не приносит доходности. Ремень безопасности не делает автомобиль быстрее. Но мы же не считаем их бесполезными? Финансовая подушка работает точно так же, она покупает спокойствие, и совсем не думает о прибыли.

Заметил я одну закономерность: самые неудачные инвестиционные решения люди принимают в тот момент, когда им срочно нужны деньги. Скажем, рынок упал, а нужно платить ипотеку или уволили с работы. Заболел близкий человек, не дай Бог, появились незапланированные расходы. И тогда инвестор продает хорошие активы - у него просто нет выбора.

После всех этих не очень приятных разговоров, в том числе о финансовой подушке, многие начинают смотреть на инвестиции совсем иначе. Люди начинают понимать, что первый шаг к капиталу - вовсе не покупка акций. Первый шаг - создание ситуации, в которой никогда не придется продавать бумаги в самый неподходящий момент. Наверное, именно поэтому на первых встречах мы так долго говорим не о доходности, а о запасе прочности.

В конце занятий, чтобы разрядить обстановку, я часто спрашиваю: чем хороший инвестор отличается от плохого? Слышали бы вы эти ответы, такой полет фантазии! Но мне приходится “приземлять” людей тем, что иногда главное отличие - в том, что однажды хороший инвестор смог позволить себе... ничего не делать! Именно финансовая подушка дала ему эту возможность.

@ifitpro
#наставничество

🖤Охлаждение экономики или деградация?

В конце прошлого столетия МВФ предписал Центробанкам мира следовать таргетированию инфляции. Т.е. определить значение инфляции и преследовать его в своей политике. Для реализации политики нужны инструменты. МВФ их центробанкам предоставил, где главным инструментом была ключевая ставка.

Первым таргетировать инфляцию начал банк Новой Зеландии в 1990 году. За ним Канады, Великобритании, Швеции и еще много кто. ЦБ РФ начал таргетировать инфляцию в 2014 и поставил таргет 4%. Возникла закономерность, что в развитых странах таргет находится в районе 1-3%. В развивающихся странах - до 6%. В 2023 году 47 стран проводили таргетирование.

🩶Зачем нужно таргетирование?

МВФ в своих документах указывает, что инфляция – это результат перегрева экономики. Если перегревается, значит надо охладить, чтобы не взорвалась. Чтобы охладить, надо повысить ключевую ставку. А из-за чего начинается перегрев? Из-за превышения спроса над предложением. Тогда надо повышать ключевую ставку, и деньги из потребления перетекут в депозиты. Т.е. население войдет в режим накопления.

Замечу, что инфляция ниже таргета была в России только 2 раза – в 217 году 2,5% и в 2019 – 3,0%. Все остальное время она была сильно выше 4%. Например, в 2015 году 12,9%. Самая низкая ключевая ставка была с июля 2020 по март 2021 - 4,25%. Самая высокая – октябрь 2024 – июнь 2025 – 21%.

На дату поста (10.07.2026) ставка в России 14,25%. Выше только на Украине, в Анголе, Египте, Эфиопии, Малави, Нигерии, Турции, Зимбабве, Йемене, Сьерра-Леоне, Афганистане и Иране. Товарищи, нам не стыдно находиться в этом списке? Мы, получается, страна с самой высокой ключевой ставкой в мире.

🩶Как раз с 2014 года, с начала таргетирования инфляции, в России в экспертных, бизнесовых, чиновничьих кругах звучат заявления что у нас запретительно высокие ставки. Т.е. они запрещают инвестиции в экономику и держат население в состоянии перманентного откладывания.

Если ключевая ставка – это инструмент торможения экономики, а она у нас самая высокая, то значит, у нас должен быть самый низкий рост экономики? Да, у нас самый низкий рост экономики. МВФ сам приводил статистику, что в период 2013-2025 среднегодовые темпы роста реального ВВП (это тот, из которого вычли инфляцию) в следующих странах следующий:
1. Россия 1,46%.
2. США 2,41%.
3. Китай 5,93%.
4. Вьетнам 6,05%.
5. Индонезия 4,42%.
МВФ нас назначил не в развитые страны, а в развивающиеся страны. Но статистику показывает такую, как будто бы мы не развивающаяся страна, а деградирующая.

И ставки у вышеперечисленных стран были всегда ниже Российских.

🩶Специалисты, не относящиеся к МВФ, говорят, что высокие ставки не снижают инфляцию, а подавляют экономический рост. И правильно говорят, ведь цифры это и показывают. А еще они говорят абсолютно очевидную вещь: снижать инфляцию можно не подавлением спроса, а наращиванием предложения. А для этого ЦБ РФ должен действовать с точностью да наоборот – не повышать ключевую ставку, а понижать ее.

Благодаря низким ставкам бизнес может расширять производство и предоставление услуг. Благодаря низким ставкам потребитель может позволить себе купить это предложение. Спрос и предложение в конце концов уравновешиваются и приводят к снижению стоимости, снижению инфляции.

Знаете, в чем ужас этой идеи? Ее не проходят в современном «Экономикс», ее проходят в советской «Политэкономии». Это ужас для современной власти.

Интересно, что в 2025 году МВФ сам доложил, что политика таргетирования инфляции оказалась неэффективной. Буквально пересмотрели свою политику. Провели исследование. Взяли 70 центробанков. 33 из них вели таргетирование. 37 не вели. Оказалось, что разницы в успехах между ними не было.

Кто вел таргетирование? Россия, Япония, Индонезия, Чехия, Канада, Израиль, Исландия. Кто не вел таргетирование? США, Китай, Швейцария, Вьетнам, Сингапур, С. Аравия, ОАЭ.

Основанием для пересмотра политики МВФ последних 35 лет послужил скачок инфляции в мире 2022 года. В России тогда инфляция была 12%, в Англии 10,5%, в ЕС 10,4%. Тогда МВФ поняли, что причиной инфляции может быть не повышение спроса, а падение предложения. Что не надо подавлять спрос, а надо стимулировать предложение. Что не надо повышать ставки, а надо их понижать.

🖤Хорошо. МВФ сам признал таргетирование инфляции неэффективной. Почему ЦБ РФ не отменяет эту политику? Начальство сказало, что охлаждение экономики делается не так. Почему слова начальства не приняты к сведению? А может быть у нас не охлаждение экономики делается, а ее деградация?

🖤Охлаждение экономики или деградация?

Сколько на самом деле зарабатывают инвесторы?


Банк России проанализировал результаты розничных инвесторов за период с 2023 по 2025 год. В исследование попали клиентские портфели стоимостью от 10 тыс. до 10 млн руб.

Результат получился довольно неожиданным. Средняя годовая доходность составила всего 2,9%.
При этом картина оказалась очень неоднородной.

🔹 5% инвесторов получили убыток более 10% годовых.
🔹 Около трети участников либо потеряли небольшую часть капитала, либо фактически остались при своих.
🔹 В плюсе оказались 63% инвесторов.

Но есть важный нюанс. Среди тех, кто заработал, большинство показали доходность от 0,1% до 6,7% годовых. Это ниже индекса полной доходности государственных облигаций RGBITR.

Опережающую доходность смогли показать лишь 13% инвесторов. Их результаты находились в диапазоне от 6,7% до 17,2% годовых. А заработать больше доходности индекса акций Московской биржи с учетом дивидендов удалось только 9% участников исследования.

Отдельно ЦБ отметил интересную закономерность. Лучшие результаты показывали инвесторы, которые использовали паевые инвестиционные фонды. Средняя доходность ПИФов для неквалифицированных инвесторов за последние три года составила 17,9% годовых. А вот производные инструменты чаще ухудшали итоговый финансовый результат.

🤔 Интересно, что в мартовском обзоре 2026 года Банк России также обращал внимание на концентрацию портфелей. Многие инвесторы предпочитают ограниченный набор наиболее популярных акций, что повышает зависимость результата от отдельных бумаг и может негативно сказываться на доходности.

Есть и еще один важный момент. В исследовании не учитывались некоторые выплаты по активам, если дивиденды и купоны сразу перечислялись на банковский счет инвестора. Поэтому фактическая доходность части клиентов могла оказаться выше.

📌 Почему так происходит?

Банк России в своих предыдущих исследованиях неоднократно отмечал, что частные инвесторы часто покупают активы после сильного роста и продают после существенного снижения. Проще говоря, заходят в рынок тогда, когда всем уже хорошо, а выходят тогда, когда становится страшно.

Именно поэтому проблема часто оказывается не в выборе конкретной акции, а в поведении инвестора. Попытки постоянно угадывать движение рынка, частые сделки и использование сложных инструментов нередко приводят к тому, что итоговый результат оказывается значительно хуже ожидаемого.

😅Хотя владельцы некоторых портфелей в 2026 году сейчас наверняка мечтают хотя бы попасть в категорию "остались при своих". Посмотрим, что покажет статистика по итогам 2026 года.

А вам удалось попасть в те самые 9% инвесторов❓️

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

Сколько на самом деле зарабатывают инвесторы?

Куда исчезли деньги из крипты? И почему все дороги неожиданно ведут к IPO

Смотрю я на крипторынок (а я на него, если честно, смотрю очень пристрастно) и думаю: что вообще происходит? Биткоин корректируется, альткоины выглядят еще слабее, а деньги как будто испаряются из активов. Они куда-то исчезают? Да нет, деньги просто переходят из одного кармана рынка в другой.

Пока крипта испытывает давление, американский рынок штурмует новые исторические максимумы. Индекс S&P 500 обновляет рекорды, и все говорят только об искусственном интеллекте. Очень похоже на классическую ротацию капитала. Когда на горизонте появляется крупное событие, способное привлечь десятки миллиардов долларов, институционалы начинают искать ликвидность. Самый простой способ найти деньги – сократить позиции в рисковых активах. И криптовалюты часто оказываются первыми кандидатами на продажу.

Вот свежее IPO SpaceX -- одна из крупнейших сделок в истории. Уже говорил, что инвесторы купили не просто космическую компанию, а "комплекс услуг будущего". А рынок-то любит подобные истории. Особенно тогда, когда тема ИИ главная.

Да, инвесторам импонирует растущий бизнес с огромным потенциалом. Но стоит внимательно слушать не только разговоры о технологиях будущего, но и смотреть на структуру сделки, использование привлеченных средств, долговую нагрузку и реальные финансовые показатели. История показывает нам одну простую закономерность: чем сильнее ажиотаж вокруг размещения, тем внимательнее нужно изучать детали.

Еще один фактор, который нельзя игнорировать, – политика ФРС. Если регулятор сохранит жесткую позицию по ставкам, часть нынешнего оптимизма быстро испарится. Если же рынок увидит признаки будущего смягчения ДКП – интерес к рисковым активам способен вернуться с новой силой.

Поэтому я смотрю не столько на цену биткоина, сколько на движение ликвидности. Если после крупных размещений и ключевых решений ФРС деньги начнут возвращаться в крипту, значит, мы наблюдали обычную ротацию капитала. Если же ликвидность продолжит концентрироваться исключительно вокруг фондового рынка и историй, связанных с ИИ – это сигнал того, что инвестиционный цикл вступает в новую фазу.

Рынок редко движется хаотично. Обычно за каждым крупным движением стоит поток денег. Отсюда задача инвестора – не спорить с этим потоком, а вовремя понять, куда именно он направляется.

#перемещениеКапитала
https://t.me/ifitpro

Почему рублёвый кэрри по доллару дал +52% в 2025 году — и что в этой цифре важно понять

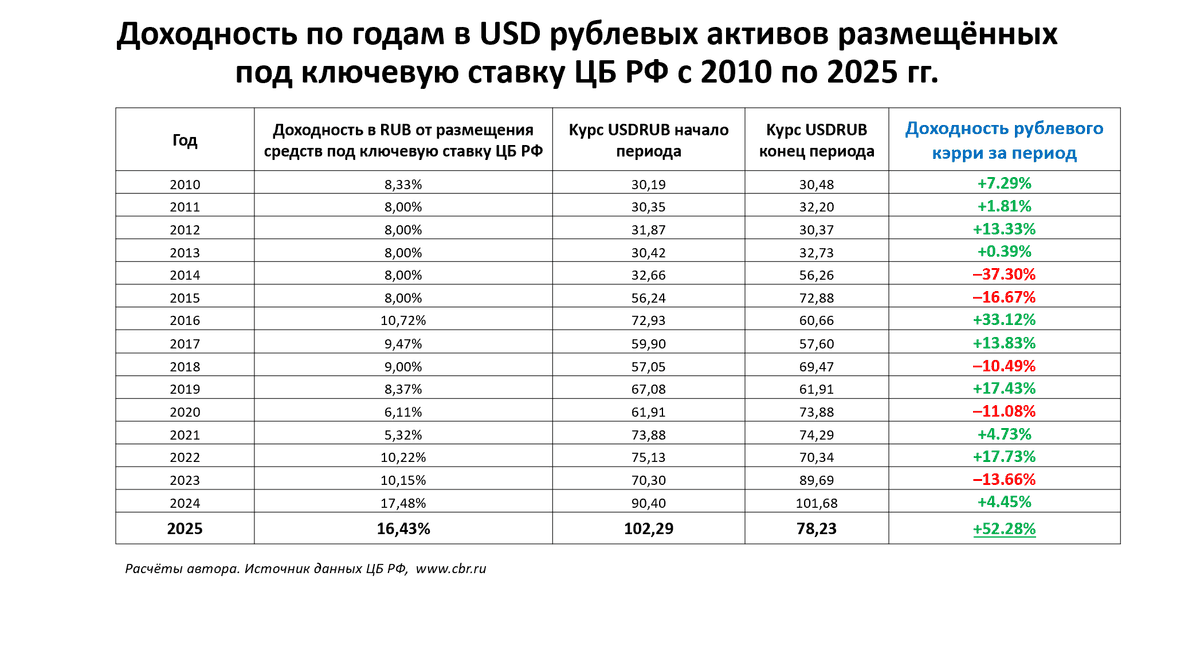
В 2025 году «рублёвый кэрри» по паре доллар/рубль принёс результат, который выглядит почти неправдоподобно: около +52% в долларах. На первый взгляд кажется, будто достаточно было «переложиться из долларов в рубли под ключевую ставку», и вы получили сверхприбыль без риска. Но именно здесь возникает типичная ошибка восприятия: кэрри-трейд — это не история про депозит. Это история про валютный курс и благоприятную ставку по рублевым депозитам.

Что такое рублёвый кэрри и как это работает

Схема кэрри выглядит так:

1. в начале года вы продаёте доллары и покупаете рубли;

2. весь год держите рубли в инструменте, который приносит процент (условно — близко к ключевой ставке);

3. в конце года снова покупаете доллары, возвращаясь в исходную валюту.

То есть вы одновременно делаете две вещи:

-получаете процент в рублях,

-и берёте на себя риск того, как за год изменится курс доллара к рублю.

Именно курс доллара за рубли в итоге решает судьбу стратегии. В таблице приводится статистика по результата стратегии для каждого года за последние 15 лет.

Что происходило в 2025 году: почему получилось так много

В 2025 году сложились сразу два фактора, и оба работали «в плюс»:

1) Рубли весь год приносили высокий процент.
Ставки в рублях были высокими, и размещение «под ключевую» дало порядка +16% годовых в рублях. Это первая часть дохода: вы просто зарабатываете процент, пока держите рубли.

2) Рубль заметно укрепился.
Второй фактор — ключевой: за год доллар заметно подешевел, то есть рубль укрепился.
И это означает, что в конце года ваши рубли можно было обменять на большее количество долларов, чем в начале.

Почему итог аж +52%?

Потому что эти два эффекта сложились:

-процент в рублях увеличил сумму,
-укрепление рубля сделало «обратный обмен» в доллары очень выгодным.


Важно: это не «безрисковая» стратегия — курс USDRUB может всё перевернуть

Главная ловушка 2025 года в том, что он выглядит как «доказательство» надежности кэрри: мол, ставка высокая — значит, в долларах будет отлично. Но это неверно. Потому что если бы в 2025 году рубль не укрепился, а ослаб, картина стала бы противоположной:

-процент по ставке дал бы плюс в рублях,
- но девальвация рубля при обратной конвертации могла бы съесть весь процент и увести итог в минус. И это не теория. Так уже было в истории рублёвого кэрри.


Что показывает история: «хорошие» годы чередуются с «годами-убийцами»

Если посмотреть на кэрри по годам за длинный период, видно простую закономерность:
-в спокойные годы стратегия часто даёт плюс (иногда небольшой, иногда заметный),
-в стрессовые годы один сильный валютный рывок способен перечеркнуть несколько спокойных лет.

В таблице (см выше) есть годы, когда кэрри в долларах уходил в минус, несмотря на процент:

2014 — около −37%

2015 — около −17%

2018 — около −10%

2020 — около −11%

2023 — около −14%

То есть «процент» — это не защита от валютного шока.


Как правильно интерпретировать 2025 год

2025 — это не «универсальная стратегия», а удачный годовой режим, где совпали два условия:
1. ставка в рублях высокая, 2. рубль укрепляется.

Это похоже на сильный попутный ветер: скорость впечатляет, но ветер может смениться. Именно поэтому переносить «+52%» на 2026 год механически — опасно. В следующем году может повториться укрепление (и тогда кэрри снова даст много), а может начаться ослабление рубля — и тогда кэрри станет обычной рискованной валютной позицией.

Практический вывод для инвестора

Рублёвый кэрри — это по сути ответ на один главный вопрос:
Вы готовы держать рубль весь год? Если вы считаете, что рубль будет стабильным или укрепится — кэрри выглядит логично. Если вы допускаете девальвационный сценарий — кэрри становится стратегией с хвостовым риском, где один плохой год может компенсировать несколько хороших.
2025 показал максимум привлекательности кэрри. Но его же результат лучше всего напоминает: сверхдоходность появилась из крайне редкого сочетания ставки и благоприятной валютной динамики для рубля.

Почему рублёвый кэрри по доллару дал +52% в 2025 году — и что в этой цифре важно понять

Индекс МосБиржи растет ночью: как эффект гэпов приносит доходность

Основная доходность индекса МосБиржи (IMOEX) формируется за счет ночных гэпов. Разбираемся в устойчивости закономерности и факторах ее появления.

На первый взгляд кажется, что рынок растет днем — в часы основной сессии. Но статистика показывает обратное: значительная часть доходности формируется ночью, вне торговых часов. Этот эффект, известный как «ночной гэп», стал одной из наиболее устойчивых рыночных аномалий последнего десятилетия.
Многочисленные исследования показывают, что значительная часть доходности фондовых индексов формируется вне основных торговых часов. Например, простая стратегия «купил на закрытии — продал на открытии» позволила захватить не менее 98 % совокупного роста индекса Nasdaq. Подобное явление, известное как эффект ночного рынка, наблюдается и на других мировых площадках.
Не является исключением и российский фондовый рынок. Для индекса МосБиржи (IMOEX) также характерна закономерность, при которой существенная часть роста формируется именно за счет разницы между ценой закрытия и ценой открытия двух последовательных основных торговых сессий.

1. Как менялась структура гэпов по индексу ММВБ

Чтобы оценить масштаб и устойчивость эффекта ночного рынка, был проведен статистический анализ всех гэпов индекса МосБиржи за 2015–2025 годы. Результаты показали, что за десятилетие структура ночных движений существенно изменилась.

Первый этап (2015–2019) характеризовался стабильностью и низкой ночной волатильностью. Ценовые разрывы между закрытием и открытием торгов имели случайный характер и почти не влияли на общую динамику индекса. Ночные изменения компенсировались внутридневными движениями, поэтому эффект «переноса позиции на следующий день» не имел статистически значимого влияния на доходность индекса.

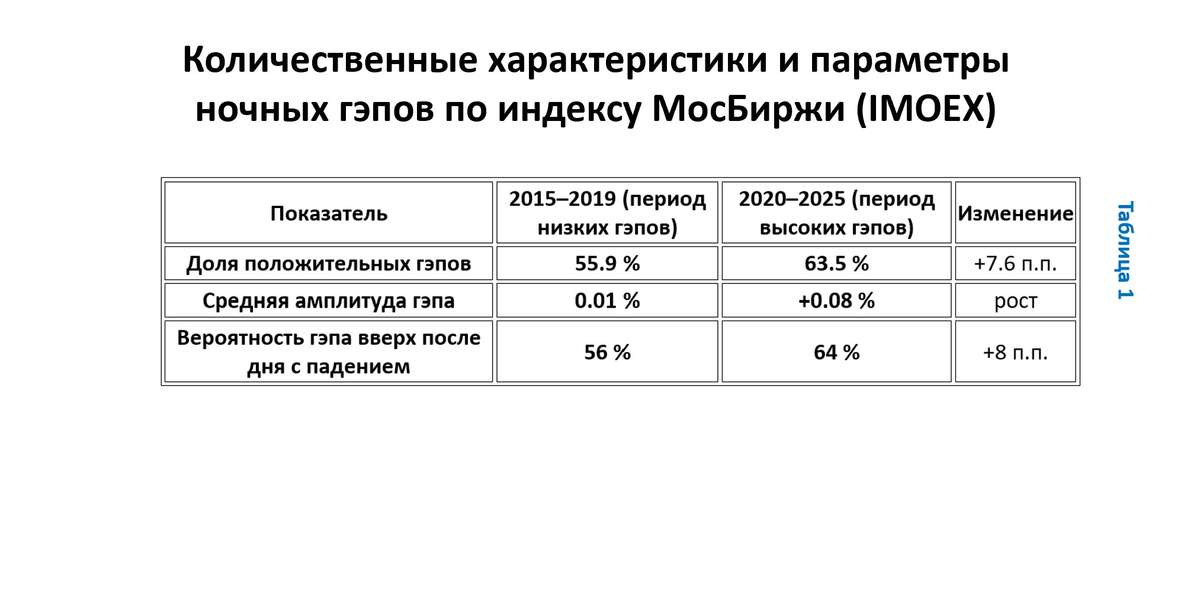
Второй этап (с 2020 года) стал переломным. Ночные ценовые разрывы начали играть существенную и устойчивую роль в формировании долгосрочного растущего тренда. Именно последние пять лет феномен «ночного рынка» превратился в ключевой источник роста фондового индекса ММВБ. Так, если в «спокойные» годы 2015–2019 рынок открывался в плюсе примерно в 56 % случаев, а средняя амплитуда гэпа была близка к нулю, то после 2020 года доля положительных гэпов выросла до 63–64 %, а средняя амплитуда достигла +0.08 %.

Как видно из таблицы 1, в течение последних пяти лет российский рынок перешел в новое структурное состояние. Даже на фоне высокой внутридневной волатильности утренние открытия демонстрируют устойчивый положительный гэп, и рынок все чаще начинает день с роста. Этот феномен можно охарактеризовать как «структурный утренний оптимизм» — тенденцию к повышению котировок на открытии, сохраняющуюся даже после стрессовых событий и периодов неопределенности.

На диаграмме 1 показано, как с 2020 года резко выросло количество крупных гэпов индекса МосБиржи (более ±1 %). Если до 2019 года такие случаи были единичными, то после 2020 их доля достигла 6–12 % всех торговых дней. Особенно выделяются 2022 и 2025 годы, когда утренние движения стали системными, а положительные гэпы превзошли отрицательные, отражая эффект «утреннего оптимизма» и повышенную чувствительность рынка к ночным новостям.

2. Весь рост индекса ММВБ — это ночные движения

Несмотря на то, что положительные гэпы лишь немного преобладают над отрицательными, именно они обеспечили практически весь рост российского фондового рынка за десятилетие. Даже незначительное статистическое смещение в сторону утренних открытий «в плюсе» оказалось достаточным, чтобы накопить существенную положительную динамику индекса.
Так, если бы инвестор торговал только внутри дня, исключая ночные движения, индекс МосБиржи не показал бы роста за 2015–2025 годы. Большинство дневных колебаний компенсируют друг друга: внутридневные взлеты и падения гасят совокупный эффект. Реальный же индекс, включающий ночные гэпы, за тот же период вырос почти в 2,5 раза. Это означает, что вся долгосрочная прибыль российского фондового рынка была сформирована вне торговых часов (см. диаграмму 2).

Также можно рассмотреть гипотетический портфель, отражающий только изменения капитала за счет ночных разрывов. Такой «ночной портфель» полностью исключает внутридневные колебания и фиксирует лишь эффект открытия торгов. На диаграмме 3 показано, как росла бы стоимость портфеля, если бы инвестор ежедневно покупал индекс на закрытии и продавал на открытии следующего дня.

Как следует из графика к 2025 году портфель, основанный только на гэпах, практически полностью опережает динамику индекса МосБиржи. Представленные данные подтверждают: вся долгосрочная прибыль российского рынка за десятилетие была создана ночными движениями, тогда как дневная торговля в основном компенсировала собственные колебания и добавляла волатильность, но не рост.

Другой важный момент заключается в том, что портфель, основанный исключительно на гэпах (диаграмма 3), продолжает расти даже в периоды общего снижения рынка. На графике видно, что во время обвалов индекса — например, в 2022 году и начале 2025-го — линия портфеля гэпов не только не снижается, но в ряде случаев даже ускоряет рост. Это объясняется тем, что именно в фазах высокой неопределенности и паники гэпы чаще оказываются положительными: рынок корректирует чрезмерные вечерние распродажи и возвращается к равновесию уже на следующем утреннем открытии. Таким образом, эффект гэпов выполняет стабилизирующую функцию, сглаживая просадки и создавая прибыль тогда, когда большинство участников рынка фиксирует убытки.

3. Почему эффект ночного гэпа стал значимым после 2020 года

Феномен ночного гэпа в России начал отчетливо проявляться лишь после 2020 года. До этого ночные ценовые разрывы были несущественными, и дневная динамика определяла движение индекса. В последние годы ситуация изменилась: ночная составляющая стала ключевым драйвером долгосрочного роста. Причины этой трансформации кроются в изменении структуры торгов и информационной среды:

Рост внебиржевой активности.
После 2020 года ключевые макроэкономические и геополитические события стали происходить вне основного торгового времени. Решения центробанков, санкционные новости и колебания нефти или валюты публикуются ночью по московскому времени. Утренние гэпы — это реакция рынка на уже свершившийся новостной фон.

Расширение роли фьючерсов и индексных инструментов. Рост доли алгоритмической и пассивной торговли усилил связь российского рынка с международными площадками. Индексные фьючерсы и БПИФ продолжают обращаться за пределами основной сессии, формируя «ночной» настрой, который проявляется при открытии рынка.

Смещение активности частных инвесторов. После пандемии и развития мобильных приложений большинство частных трейдеров совершают сделки в первые часы торгов. Это усиливает амплитуду утренних движений и повышает вероятность гэпов.

Психологический фактор. В периоды кризисов и неопределенности эмоции накапливаются в течение дня и «разряжаются» на открытии следующей сессии. Гэпы становятся индикатором коллективного страха или надежды.
В совокупности представленные факторы объясняют, почему после 2020 года утренние открытия стали играть решающую роль, а «ночная» динамика превратилась в главный механизм перераспределения информации и настроений на российском фондовом рынке. Без учета гэпов российский рынок практически стоял бы на месте.


4. Какие выводы можно сделать и как гэпы использовать в торговле


Ночные гэпы — это не случайный рыночный шум, а структурный источник доходности, отражающий фундаментальный оптимизм участников рынка и реакцию на внешние события, происходящие вне основной сессии. Именно ночные движения формируют значительную часть долгосрочного роста индекса МосБиржи, тогда как дневные торги в большей степени порождают краткосрочную волатильность, эмоциональные колебания и перераспределение ликвидности.
Для инвестора это означает, что удержание позиции через ночь является статистически выгодной стратегией, позволяющей участвовать в формировании основной прибыли рынка, тогда как продажа активов вечером на эмоциях приводит к упущенной доходности и противоречит историческим закономерностям. В долгосрочной перспективе именно ночные гэпы формируют рост капитала, тогда как дневные движения чаще отражают рыночный шум и коррекции.

Вместе с тем важно помнить, что на рынке не бывает вечных закономерностей: даже устойчивые статистические эффекты, такие как эффект ночного гэпа, со временем могут ослабнуть или исчезнуть под влиянием структурных изменений, развития технологий и изменения поведения участников. Поэтому любой вывод должен рассматриваться не как догма, а как отражение текущей рыночной фазы — той, в которой ночь пока действительно остается временем роста индекса ММВБ, а день — временем ценового шума.

#мосбиржа #гэп #инвестиции #трейдинг


Материал не является финансовой или инвестиционной рекомендацией

Индекс МосБиржи растет ночью: как эффект гэпов приносит доходность

Риск рецессии в США и ожидание смягчения ДКП поддерживает рост цен на золото

Кредитный цикл в США замедляется и риск рецессии возрастает

По данным База данных ФРС (FRED), ключевые категории банковских кредитов в США с середины 2025 года демонстрируют признаки охлаждения. Потребительские кредиты снизились с $1,96 трлн в мае до $ 1,84 трлн в сентябре 2025 года. Охлаждение кредитования затронуло также промышленный сектор. Коммерческие и промышленные кредиты составляют около 2,7 трлн $, ниже пиков 2023 года (~2,9 трлн $). Кредиты на строительство и развитие стабильны у 460 млрд $, роста нет с конца 2024 года. Это редкий и тревожный сигнал: аналогичные сдвиги наблюдались перед рецессиями 2001, 2008 и 2020 годов».

Замедление кредитования является индикатором снижения готовности банков и бизнеса к риску. Когда долги растут быстрее доходов, экономика входит в позднюю фазу цикла. При ставках выше 5% обслуживание кредитов становится обременительным, что снижает инвестиции и потребление. Такое сочетание — классический предвестник спада кредитного импульса и перехода к рецессии.

Золото — отражение страха перед рецессией

Рынок золота уже реагирует на признаки ослабления экономики. В октябре 2025 года золото достигло $4 347 за унцию, прибавив более 60% за год — лучший результат за пять лет. Замедление кредита усиливает ожидания, что ФРС перейдёт к смягчению в 2026 году. Инвесторы заранее закладывают в ожидания снижение ставки ФРС — падение реальных доходностей усиливает привлекательность золота.

Покупки золота усилились центральными банками, которые формируют институциональный спрос на золото. Так, по данным Всемирного совета по золоту (WGC), в 2025 году Центробанки приобрели более 800 тонн золота за 9 месяцев — крупнейший объём за десятилетие. Крупнейшие покупатели — Китай, Турция, Индия и Россия. Это структурный фактор спроса, не зависящий от циклов ФРС, — золото превращается в резервный актив вне доллара.

Цены на золото в циклах смягчения ДКП

История показывает, что периоды снижения ставок почти всегда сопровождались ростом цен золота. В среднем, золото росло на 20–40% в течение 12–24 месяцев после начала смягчения ДКП. Представленные данные подтверждают устойчивую закономерность: чем глубже снижение ставок и выше неопределённость — тем сильнее рост золота. Замедление банковского кредитования в США — надёжный индикатор приближения рецессии и на этом фоне золото остаётся главным бенефициаром этой фазы цикла. Исторические прецеденты показывают, что при переходе ФРС к мягкой политике золото стабильно растёт. Сегодняшняя ситуация — сочетание высокого долга, стагнации кредита и ожиданий снижения ставок — создаёт почву для продолжения золотого ралли.


#инвестиции #золото #капитал #рецессия

Риск рецессии в США и ожидание смягчения ДКП поддерживает рост цен на золото

От стартапа до лидера рынка: история IVA в новом интервью

В IVA мы уверены, что для построения устойчивого технологического бизнеса необходимы не только стратегическое видение, но и готовность создавать продукты будущего. Именно это позволило нам в 2017 году предугадать тренды на рынке видеокоммуникаций и создать собственное решение.

В новом интервью основатель и генеральный директор IVA Станислав Иодковский рассказывает Андрею Ванину о ключевых этапах нашего пути: от идеи, которая появилась в момент зарождения рынка, до выхода на IPO и вхождения в портфель Фонда технологических инвестиций.

Из этого эпизода вы узнаете:
🔹 История создания IVA: закономерность или озарение?
🔹 Трансформация из стартапа в технологическую экосистему.
🔹 Управленческие принципы и философия лидерства от Станислава Иодковского.
🔹 Инвестиционные ориентиры основателя IVA.

📺 Смотрите полное интервью:
YouTube: https://youtu.be/kHpUlWnZ_tQ?si=4vcKqi-jcZmR5uN_
ВКонтакте: https://vkvideo.ru/video-138567971_456239203)

$IVAT
#IVA_Technologies

От стартапа до лидера рынка: история IVA в новом интервью

Технический анализ против искусственного интеллекта: конец эпохи классических паттернов

#инвестиции #теханализ #капитал #трейдинг

Технический анализ десятилетиями был опорой частных трейдеров и профессиональных управляющих. Он вырос из идей Чарльза Доу, Ричарда Шабакера и Джона Мэрфи и превратился в целую культуру: книги, школы, фигуры и сигналы. Его адепты верили, что графики говорят сами за себя и позволяют заглянуть в будущее. Но время изменилось. Искусственный интеллект разрушает привычный мир ТА, обнажая его слабые стороны. Там, где раньше было место для «набивания глаза», теперь остаётся лишь холодный алгоритм, лишённый иллюзий и эмоций.

В этой статье мы рассмотрим ключевые вызовы, с которыми ТА, как торговая концепция сталкивается после внедрения ИИ. С появлением алгоритмов, умеющих анализировать массивы данных в реальном времени, вероятно уйдёт целая эпоха трейдеров-графистов. Те неэффективности, которые позволял выявлять классический ТА, будут быстро обнаруживаться и столь же быстро исчезать. Проблема распознавания фигур и их монетизации сойдёт на нет — теперь это станет прерогативой машинного анализа.

В статье затрагивается вопрос о том, что ИИ видит все «головы и плечи», «три индейца» и прочие фигуры мгновенно. Как только закономерность проявляется, туда тут же устремляется капитал — и любое преимущество исчезает. То, что вчера было рабочим инструментом, превращается в мираж. То, что когда-то считалось искусством, становится статистической иллюзией. Уникальный взгляд трейдера растворяется в океане данных, а фигуры перестают быть сигналами, превращаясь в графический фольклор.

История техничного анализа: путь от зарождения к этапу кризиса

Истоки технического анализа уходят в конец XIX века. Чарльз Доу, издатель Wall Street Journal, сформулировал идеи, ставшие основой «теории Доу»: рынок учитывает всё, движение цен подчиняется трендам, а история склонна повторяться. Его последователи развивали эти мысли, создавая первые методы графического анализа. В XX веке Ричард Шабакер систематизировал фигуры и паттерны, а Джон Мэрфи превратил ТА в популярный учебник для целых поколений трейдеров. Позднее японские свечные модели добавили глубины и визуального богатства.

На этой базе выросла целая культура: появились специализированные школы, ассоциации трейдеров и десятки бестселлеров. ТА стал «библией» для индивидуальных инвесторов во второй половине XX века. Более того, на волне его популярности некоторым трейдерам удалось сколотить внушительные капиталы. Классическим примером считается Ричард Деннис, который в 1970-х годах заработал миллионы, применяя простые трендовые стратегии.

Другой яркий случай — Николас Дарвас, танцор по профессии, превративший $25 000 в более чем $2 000 000, используя собственный метод «коробок». А ещё раньше легендарный Джесси Ливермор, один из первых спекулянтов XX века, показал, что следование трендам и чтение графиков могут приносить баснословные состояния — хотя и сопряжены с риском катастрофических потерь.

От пика популярности к иллюзии: Как искусственный интеллект ускоряет «реалити‑чек» для паттернов технического анализа

В 1990‑е годы ТА переживал золотой век. Простые правила — скользящие средние, пробои диапазонов — работали на истории и приносили прибыль. Но затем пришёл момент истины. Строгие статистические тесты показали: большая часть сигналов ТА — иллюзия. Хэлберт Уайт в своей работе “A Reality Check for Data Snooping” предложил методологию строгой статистической проверки, которая показала, что многие «успешные» результаты технического анализа были следствием подгонки под данные (data snooping) — ситуации, когда закономерности возникают лишь из-за многократного перебора гипотез на одном и том же наборе данных. Рынок постепенно адаптировался, и то, что казалось рабочим на исторических графиках, перестало приносить устойчивый результат в реальности.

Технический анализ долго жил за счёт веры. Фигуры, свечные модели и трендовые линии казались ключом к предсказанию будущего. И действительно, если раньше после появления паттерна рынок часто двигался в предсказанном направлении, трейдер имел возможность эксплуатировать повышенную вероятность положительного исхода. Но сегодня эту возможность у человека забирают алгоритмы, реагирующие быстрее и эффективнее.

Технический анализ действительно приносил результат, пока оставался оружием немногих. Паттерны вроде «головы и плеч» или «треугольника» работали до тех пор, пока о них знали только посвящённые. Но массовое использование превращало их из источника прибыли в пустую форму. После публикации в медиа пространстве эффективность торговых предикторов резко падала. Сегодня эта логика ускорилась до предела. Машины видят все паттерны сразу и реагируют быстрее человека. Как только закономерность проявляется, туда устремляется капитал — и любая неэффективность исчезает, не успев по-настоящему сработать.

ИИ меняет правила игры в техническом анализе

Искусственный интеллект стал фактором, который обнажил хрупкость классического технического анализа и подтолкнул эту концепцию к глобальной трансформации. Современные алгоритмы способны одновременно анализировать десятки тысяч инструментов, углубляясь в микроструктуру рынка: книгу заявок, кластеры ликвидности, последовательность сделок. Там, где человеческий глаз видит хаос, машина мгновенно выделяет закономерность.

Классический трейдер ждал завершения фигуры, чтобы подтвердить сигнал и войти в сделку. Алгоритм действует иначе: он «чует» паттерн ещё до того, как тот становится очевидным для человека. В результате сигнал, который раньше приносил преимущество, оказывается встроен в цену задолго до того, как частный инвестор успеет нажать кнопку.

Более того, искусственный интеллект не ограничивается «видением» фигур. Он проверяет их статистическую состоятельность в реальном времени на гигантских массивах данных. Там, где трейдеры десятилетиями спорили, работает ли фигура «голова и плечи», алгоритмы дают сухой и беспристрастный ответ: работает или нет.

Примером служит исследование DeepLOB (Oxford-Man Institute, 2018), где нейросеть на основе данных книги заявок научилась предсказывать краткосрочные движения рынка. Другой пример — высокочастотные алгоритмы (HFT), которые используют дисбалансы в потоке ордеров и обеспечивают мгновенное «ценооткрытие», выжимая прибыльность из любых устойчивых закономерностей.

В результате паттерны вроде «головы и плеч», флагов или треугольников всё чаще превращаются в музейные экспонаты истории трейдинга. Они остаются частью финансовой культуры, полезной для понимания прошлого, но в реальной торговле их ценность стремительно убывает.

Что еще остаётся от наследия ТА и с чем эта торговая концепция идет в будущее

Наследие технического анализа не исчезло полностью, а позволяет ему реформироваться в более совершенные торговые модели. Тренд-следование остаётся одной из немногих системных премий на рынке. Его устойчивость подтверждают десятки академических работ, а институциональные фонды активно используют этот инструмент в портфельных стратегиях. В основе тренд-следования — скользящие средние и другие методы сглаживания, отражающие фундаментальное свойство рынка: инерцию ценовых движений. Но не только тренды переживут эпоху ИИ.

Некоторые элементы ТА трансформировались и нашли место в новых подходах, среди которых:

-Индикаторы волатильности (например, Bollinger Bands) используются как модули в более сложных моделях риск-менеджмента.

-Уровни поддержки и сопротивления переродились в анализ зон ликвидности и кластерных ордеров, что теперь активно применяется в микроструктурных исследованиях.

Графические паттерны в чистом виде теряют значимость, но их идея — отражение коллективного поведения — живёт в поведенческих финансах и анализе сентимента. Таким образом, богатая вселенная фигур ТА сжимается до узкого круга элементов, встроенных в более комплексные модели. Визуальные паттерны, которыми пользовались частные трейдеры, становятся скорее культурным наследием, чем рабочим инструментом.

ТА не исчез полностью, но его классическая форма уходит в прошлое. Искусственный интеллект разрушает иллюзию уникальности наблюдений: сигнал виден всем и сразу, реакция становится мгновенной, а данные доступны каждому. Рынок окончательно перестал быть «художественной галереей» для трейдеров, превращаясь в арену алгоритмов.

Трейдер, который продолжает рисовать линии на графике, ведёт бой с тенью — и проигрывает. А тот, кто готов принять ИИ и новые методы анализа, получает шанс остаться в игре и говорить с рынком на его настоящем языке.

Ключевые фразы: технический анализ; искусственный интеллект в трейдинге; алгоритмическая торговля; микроструктура рынка; тренд‑следование; скользящие средние; паттерны графиков; волатильность; уровни ликвидности; поведенческие финансы.
Технический анализ против искусственного интеллекта: конец эпохи классических паттернов

Чего боятся инвесторы: странные приметы и суеверия на фондовом рынке

Считается, что суеверны в основном неопытные трейдеры, которые пока не успели обзавестись основательным количеством полезных знаний о рынке.

Обычно суеверия на бирже зачастую тесно переплетаются с закономерностями, получившими популярность благодаря своему частичному совпадению с реальными трендами.

📍 Сезонные и календарные аномалии на рынке

Например, понедельник обычно считается активным днём из-за возобновления торгов. Однако неожиданные события могут легко нарушить эту закономерность.

Среда традиционно ассоциируется с повышенной волатильностью: трейдеры подводят промежуточные итоги и корректируют стратегии.

Пятница часто становится днём коррекции — многие фиксируют прибыль, избегая рисков на выходных, что давит на рынок. Однако если неделя была негативной, может наблюдаться обратный эффект.

Среди календарных аномалий особенно выделяется декабрь: "новогоднее ралли" связано с подведением итогов и праздничным настроением, но далеко не каждый декабрь бьёт рекорды по доходности.

📍 Рынок всегда закрывает гэпы

Статистически это утверждение нередко подтверждается, но предсказать сроки исполнения затруднительно — иногда компенсация гэпов занимает месяцы или даже годы.

📍 Всё против тебя

Как только покупаешь актив, цена сразу летит вниз. А стоит зафиксировать убыток, так цена тут же разворачивается. Какой-то вселенский заговор, не иначе, полагают начинающие трейдеры.

А еще среди новичков, и даже некоторых опытных, не принято считать потенциальную доходность. Мол, иначе можно сглазить. И тогда уж точно акции сильно упадут в цене.

📍 Май — худший месяц в году

Некоторые трейдеры верят, что май — худший месяц в году. По их мнению, это может быть связано с тем, что в преддверии периода летних отпусков, участники торгов фиксируют длинные позиции, провоцирую падение котировок. Однако сопоставимое падение рынка также наблюдается в июле и августе. Лучшими месяцами по статистике являются февраль и март.

📍 Когда кто-то зарабатывает деньги, кто-то их теряет

Многие считают, что фондовый рынок — это игра с нулевой суммой: если один инвестор теряет, значит, другой выигрывает, и общая прибыль равна нулю. Однако это не совсем так. Да, в краткосрочной перспективе при спекуляциях такое возможно, но в целом рынок не является игрой с нулевой суммой.

Главное отличие — долгосрочный рост. Благодаря развитию экономики, инфляции и увеличению стоимости компаний, рынок в целом движется вверх. Это значит, что со временем все инвесторы могут зарабатывать, а не просто перераспределять деньги между собой.

📍 Покупка акции — надежная защита от инфляции

Настоящую страховку от обесценивания денег дают материальные активы – например, недвижимость или драгоценные металлы, которые традиционно растут в цене вместе с инфляцией.

С акциями ситуация сложнее: Высокая инфляция обычно приводит к росту процентных ставок - это создает давление на фондовый рынок. Но важно понимать, что в долгосрочной перспективе качественные акции способны не только перекрыть инфляцию, но и приумножить капитал.

📍 На бирже есть кукловод, который двигает котировки

На роль кукловода "назначают" центральные банки, инвестиционные фонды или даже саму биржу. На самом деле стоимость активов на фондовом рынке определяется спросом и предложений в ходе торгов. Фактически цену акций и облигаций устанавливают сами инвесторы.

📍 Всегда нужно покупать упавшие в цене акции

Не всегда. Если акция падает в цене, важно разобраться в причинах такого падения. Возможно, у компании серьезные проблемы, и тогда падение котировок закономерно.

📍 На бирже можно быстро преумножить капитал

Преумножить можно, но при этом резко увеличиваются риски потери значительной части денег. Поэтому лучше составить сбалансированный инвестиционный портфель, который будет медленно, но верно преумножать ваш капитал.

Наш телеграм канал

✅️ Переходи в мой профиль и подписывайся на блог, чтобы не пропустить следующие посты. Всех благодарю за внимание и поддержку.

#акции #обзор #обучение #мотивация #фондовыйрынок #инвестор #инвестиции #совет #мнение #аналитика #новичкам

'Не является инвестиционной рекомендацией

Чего боятся инвесторы: странные приметы и суеверия на фондовом рынке
Экспертное мнение

Нефтяные перспективы на фоне конфликта Ирана и Израиля

Принял участие в эфире РБК, где мы обсудили влияние геополитики на нефтяной рынок и отдельные компании. Поделился своим видением ситуации.

В начале эфира мне задали интересный вопрос: кто есть кто? Market Power — инвестблогеры или аналитическая команда? И то, и другое. Подписчиков у нас немало. И свою ответственность за аудиторию чувствуем.

Стоит ли регулировать инвестблогеров? Лично я считаю, что к этому вопросу нужно подходить очень аккуратно. Существует категория инфлюенсеров, которые дают профессиональные и обоснованные рекомендации, в то время как другие, так называемые "инфоцыгане", просто призывают к покупке бумаг без каких-либо оснований.

Основной вопрос в том, как именно будет реализовано это регулирование. Есть риск “пережать”, что не пойдет на пользу никому — ни аналитическому сообществу с блогами, ни, собственно, инвесторам

Торговля в условиях неопределенности
Моя стратегия ориентирована на долгосрочные инвестиции с горизонтом от полугода и более. Я не занимаюсь спекуляциями, не обладаю необходимыми навыками для этого и потому предпочитаю их избегать. Торговля на рынке в условиях такой неопределенности может выйти боком, особенно для непрофессиональных трейдеров или спекулянтов. Возможны непредсказуемые движения, способные как принести значительную прибыль, так и привести к существенным потерям.

На мой взгляд, текущие колебания рынка носят преимущественно спекулятивный характер. Конечно, при росте Brent на 5-7% (или даже 10% в моменте) возникает соблазн приобрести акции нефтяных компаний, которые еще не успели отреагировать.

Однако, анализируя динамику с начала года, я обратил внимание на интересную закономерность: несмотря на падение стоимости “бочки” в рублях примерно на четверть, котировки нефтяников держались весьма уверенно.

Инвестстратегия в нефтяниках
Мой взгляд на нефтяные компании до полугода склоняется к стратегии “держать”. Это связано с фактором неопределенности относительно будущих цен на нефть. Несмотря на текущий рост, долгосрочная динамика представляется неясной, более вероятным сценарием видится “боковик” (флэт). Это обусловлено, с одной стороны, невысокими темпами роста мировой экономики, тут достаточно взглянуть на Китай, с другой — влиянием крепкого рубля, который является негативным фактором для котировок российских экспортеров, составляющих значительную долю индекса Мосбиржи, и в особенности — для нефтяников.

С учетом текущих оценок, по мультипликатору P/E, считаю, что к покупке можно присматриваться на более длительный горизонт — от года.

В моем портфеле доля нефтегазового сектора сейчас невелика — около 5%.

Что может изменить стратегию по нефти?
Изменение стратегии по нефтяному рынку может быть спровоцировано затяжным конфликтом, сопровождающимся перекрытием Ормузского пролива и существенными нарушениями логистических цепочек. Однако на данный момент такой сценарий представляется маловероятным. Это связано с тем, что такое развитие событий негативно скажется на интересах стран региона, таких как Катар, ОАЭ и в определенной степени Саудовская Аравия, которые вряд ли поддержат подобную эскалацию.

О корреляции рубля и нефти
С точки зрения логики, движение рубля вслед за нефтью должно было бы происходить. Однако, как показывает динамика с начала года, прямой и сильной корреляции пока не наблюдается: нефть может падать, а рубль — укрепляться, и наоборот. На данный момент эта взаимосвязь не является очевидной. Тем не менее, в долгосрочной перспективе устойчиво низкие цены на нефть, по идее, должны оказывать давление на рубль, делая его менее крепким.

Про Новатэк
В целом, относительно Новатэка у меня пессимистичный взгляд. Почему так?

Существует некий “опцион” на положительное развитие событий, связанный, например, с возможностью поставок с проекта “Арктик СПГ-2” в случае снятия санкций. Однако этот сценарий на данный момент выглядит скорее фантастическим.

В то же время, присутствует и “опцион” в обратную сторону — вероятность ухудшения ситуации. Если взглянуть на глобальный рынок СПГ, то на нем доминируют такие игроки как Австралия, США и Катар, контролирующие около 50-60% мирового рынка. Они, вероятно, не заинтересованы в том, чтобы предоставлять “карт-бланш” на увеличение доли российского СПГ. У этих стран есть свои интересы, которыми они вряд ли готовы жертвовать. Поэтому Новатэка в моем портфеле нет.

Лучший инвестор - мёртвый инвестор.

Инвестиции — это искусство терпеливой продуманной стратегии. Это - возможность жить полноценной и СПОКОЙНОЙ жизнью, не проверяя портфель по 10 раз в день. Это - про долго. Но многие приходят на фондовый рынок с иллюзией быстрых прибылей и думая, что они - гуру трейдинга и спекуляций.
Получить быстро большую прибыль конечно можно, если вам повезло попасть на растущий рынок...сначала, а потом смочь зафиксировать нормальный профит (не 3-5 %). 📉
Также можно получить хорошую прибыль в рисковых активах. Обычно, когда инвестор слышит о большой прибыли, то мозг упускает из вида слово РИСК. Как будто хорошая прибыль и риск - это параллельные вселенные, а не закономерность.
Плюс, инвесторы не учитывают, что стоимость акций может резко падать, и это не всегда связано с проблемами конкретной компании. На цену акций влияет множество факторов, включая общее настроение рынка, геополитические события и даже новости. 🧠 В этой ситуации человеческий мозг, стремясь избавиться от неопределенности, начинает искать любые зацепки, чтобы принять решение. Зацепками являются: новостной фон, каналы с сигналами, видео с мнением кого-то, особенно, если это мнение действует на эмоции страха и жадности. К сожалению, такие поспешные шаги часто приводят к убыткам.
🕰 Главное правило успешных инвестиций звучит просто: «Тише едешь, дальше будешь». Это означает, что лучше двигаться медленно и уверенно, чем пытаться угадать каждый поворот рынка. Важно помнить, что никто не способен предсказывать будущее экономики, а попытки сделать это зачастую заканчиваются разочарованием.
📩 Одним из ключевых моментов является создание финансовой подушки перед выходом на фондовый рынок. Открытие депозита в банке и накопление средств на случай непредвиденных расходов — важный шаг, который поможет избежать ненужных рисков. Только после этого стоит начинать формировать инвестиционный портфель, постепенно откладывая 10–20% от ежемесячного дохода.
⛔ Ошибка многих инвесторов заключается в том, что они вкладывают последние деньги или, что еще хуже, занимают средства. Важно: инвестируйте только те деньги, которые вам не понадобятся в ближайшее время. Иначе можно оказаться в ситуации, когда придется продавать активы по невыгодной цене.
🫨 Эмоции играют огромную роль в принятии инвестиционных решений. Паника, вызванная страхом потери, заставляет людей совершать необдуманные поступки, что почти всегда заканчивается убытками. Например, купить доллар по 114, продать по 95, потому что он давно в боковике и не растёт, а ещё блогер какой-то сказал, что доллару конец, потом купить акции, по которым обещали высокие дивиденды, чтобы отыграть разницу курсов валют, когда информация о дивидендах уже также отыграна и цена актива идёт вниз, а дивиденды не покрывают убытков от снижения. 🛌 История показывает, что наиболее успешны те инвесторы, кто придерживается долгосрочного подхода и избегает активных спекуляций. Как ни парадоксально, исследования показывают, что лучшие результаты демонстрируют счета «мертвых» клиентов, поскольку их активы остаются без изменений долгое время. Это подтверждает важность спокойствия и терпения в инвестициях.
🚙 Таким образом, «тише едешь, дальше будешь» — это не просто поговорка, а принцип, которому стоит следовать каждому инвестору. Спокойствие, продуманная стратегия и отказ от эмоциональных решений помогут достичь успеха на фондовом рынке.
🧘‍♂️ Как у вас со спокойствием?
#инвестиции #трейдинг #спекуляции #стратегия #акции #инвестиции для новичков

Лучший инвестор - мёртвый инвестор.

Вероятность, неопределенность и поцарапанное лицо

Финансовый мир – это очень сложная система, и точно предсказывать будущие движения активов никто не может. Но на будущее можно смотреть с точки зрения вероятности. Есть риск, который можно вычислить, есть неопределенность, которую вычислить нельзя.

Пример “честной монеты”, где шансы 50/50. Но это монета, тут легко рассчитать риск. А вот когда происходит цепочка событий в экономике и результаты математически невозможно рассчитать – это неопределенность.

Как вы думаете, фондовый рынок рискован или неопределен?

Рынок не математика, точную цифру вероятности не найти, и это меня всегда расстраивало. А есть еще случайность… и как тут отделить от вероятности?🤦‍♂️ А есть “закономерные случайности”, как часто пишут аналитики 🤣

Случайность не может быть закономерной, это чушь

А вот фондовый рынок – не случаен, а закономерен, хотя бы из-за цикличности. Не совершайте ошибок в таких циклах, как сейчас на рынке! Это может очень негативно повлиять на вашу будущую жизнь! Такая уж у нас психология, именно из-за нее и существуют закономерности в рыночных циклах.

Именно так и работает эффективность фондового рынка, и именно поэтому технический анализ не работает, хотя им можно все объяснить, но задним числом! А вот стоимостное инвестирование – работает, просто надо понять, какой актив неплохой, но упал сейчас только из-за текущего цикла.

Инвестирование – это дисциплина на длинном отрезке времени!

Давайте переведу с финансового на русский: зарабатывает тот, кто не сделает много ошибок на длинном отрезке времени из-за страха и жадности на разных циклах рынка.

Мы все люди и мы ошибаемся, но пожалуйста, не надо регулярно наступать на одни и те же грабли, продавать, когда страшно и покупать от жадности.

Самый простой выход – покупать постоянно и регулярно на очень длинном отрезке времени. Это лучший совет от меня инвестору, и поверьте, уже этого вполне достаточно, чтобы сохранить и приумножить капитал!

Хотите быть профессионалом? Придется научиться наступать на горло себе, когда вы жадные и хотите продавать! И надо будет заставить себя бесстрашно покупать, когда все в соплях.

Это как в дикой природе: пройти через леса и болота не просто, но опытный и умелый лесник с вероятностью, близкой к 100% выведет вас в любую погоду! Да, вы можете в процессе промокнуть, порвать одежду и поцарапать лицо 🤦‍♂️.

https://t.me/ifitpro

#случайность

#закономерность

Рынок ценных бумаг – это хаос?

Никто не смог автоматизировать или создать математическую модель, которая работала хотя бы с высокой вероятностью и предсказывала бы поведение рынков.

Да, мы можем говорить о вероятностях, но так же мы можем говорить и о прогнозах погоды. В Питере, например, сложно предсказать погоду – в среднем, прогноз сбывается с 49% вероятностью. Поэтому лучший ход – это говорить ровно наоборот, и тогда вы повысите вероятность до 51% 😎🤣

Кто знает, чем риск отличается от неопределенности?

Риск можно вычислить, а неопределенность – нельзя! Мы помним – честная монетка даст 50 на 50, это и есть измеряемый риск. Но как только мы видим событие с огромной кучей параметров – математически измерить риск невозможно.

Открою вам секрет: чтобы аналитика уважали и ему верили, он вам говорит о риске частично (иногда умышленно, иногда и сам не знает). А о неопределенности он вовсе не скажет.

Аналитики напускают туману массой сложных слов и определений… Вспомним старый анекдот про лифт с аналитиком: “Ну, теперь-то ты скажешь, вверх или вниз?” Нет! Не скажет! Он скажет, что есть закономерность случайности! 😎🤣 Но это полный бред!

У случайности нет закономерностей, на то она и случайность! Об этом мало кто задумывается, ведь перед тобой аналитик в дорогом костюме с несколькими “верхними” образования.

Да, рынок ценных бумаг не случаен, закономерности есть, только они не повторяются “как в прошлый раз”! Рост - падение - паника - безудержный оптимизм, это все ходит по кругу, это и есть циклы!

И всего лишь две константы: жадность и страх - такова психология человека, на этом и строятся закономерности, которые создают рыночные циклы.

Я немного увлекся философией и не уложился в формат тг. Продолжение в понедельник, всем хороших выходных!

@ifitpro

#рынок