Поиск
Россети Волга. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKV
Текущая цена: 0.1972
Капитализация: 37.1 млрд
Сектор: Электросети
Сайт: https://www.rossetivolga.ru/ru/aktsioneram_i_investoram/
Мультипликаторы (LTM):
P/E - 2.63
P/BV - 0.64
P/S - 0.26
ROE - 24.3%
ND/EBITDA - 0.03
EV/EBITDA - 1.38
Акт/Обяз - 2.35
Что нравится:
✔️рост выручки на 25% г/г (27.7 → 34.7 млрд);
✔️нетто фин доход уменьшился на 24% к/к (44 → 33 млн);
✔️чистая прибыль выросла в 2.3 раза г/г (1.5 → 3.5 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️FCF остался отрицательным, хотя и увеличился на 30% г/г (-1.4 → -1 млрд);
✔️чистый долг вырос в 7.8 раза к/к (0.1 → 0.9 млрд). ND/EBITDA ухудшился с 0 до 0.03;
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из прибыли, погашение убытков прошлых лет.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0296 руб (ДД 15.01% от текущей цены).
Мой итог:
Полезный отпуск снизился на 0.7% г/г (11.57 → 11.49 млрд кВт*ч). За полгода полезный отпуск вырос на 0.1% г/г (24.67 → 24.7 млрд кВт*ч). Уровень потерь 5.49% (примерно среднее значение за последние 5 лет). Рост тарифа за квартал в среднем составил +15.4% г/г (2339 → 2699 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
- передача электроэнергии +14.3% (30.6 → 26.8);
- технологическое присоединение рост в 10.2 раза (0.3 → 3.5).
За полгода выручка увеличилась на 20% г/г (59.4 → 71.2 млрд). Основным драйвером остается рост тарифов на передач передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%. Вообще, можно отметить тот факт, что компания продолжает уже органически показывать сильную динамику по выручке. В 2025 это было достигнуто за счет того, что Россети Волга был присвоен статус системообразующей сетевой организации, и ей на баланс в безвозмездной форме были переданы объекты электросетевого хозяйства Саратовской области.
Чистая прибыль выросла значительно лучше выручки за счет улучшения операционной рентабельности с 7 до 13.4%. При этом в отчетном квартале эф. ставка налога на прибыль была выше (24.8% vs 22.6% во 2 кв 2025). За полгода чистая прибыль выросла на 62.4% г/г (4.5 → 7.3 млрд).
FCF остался отрицательным, но вырос за счет лучшей динамики OCF (+119% г/г, 1.1 → 2.5 млрд) в сравнении с кап. затратами (+38.7% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка чуть-чуть увеличилась, но осталась супер комфортной. Вообще, ожидалось, что уже в 2 квартале появится чистая денежная позиция, но пока не срослось.
В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 47.2%, то есть, можно сказать, что компания пока идет по плану (3 и 4 кварталы исторически сильнее 2). Если исходить из озвученной цифры, то это дает P/E 2026 = 2.33. Дивиденд по ИПР получается 0.0231 руб (ДД 11.69%). Вообще, если не случится чего-то негативного, то компания вполне может пересмотреть свой план по прибыли в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
В целом, нормально, но на текущий момент, если опираться на ИПРы, то Волга уже не самая топовая история в плане дивидендов. Мос. регион и Центр и Приволжье выглядят поинтереснее.
Риски остаются все те же. Во-первых, атаки БПЛА на инфраструктуры компании и сейчас уже отдаленность от границ с Украиной не является каким-то весовым плюсом с учетом того, что дроны долетают уже достаточно далеко по территории страны. Во-вторых, риск государственного регулирования. И по каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты компаний сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Акции компании нет в портфеле, так как выбор сделан в пользу МР и Ленэнерго. Прогнозная справедливая стоимость - 0.296 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
🪙 Можно бесконечно смотреть на то как падает индекс Мосбиржи. $TMOS
Ситуация уникальна тем, что цены на отдельные компании упали до десятилетних минимумов ( Газпром)
Ну или до просто своих минимумов... ( ВК).
Хотя капитализация ВК даже менеджменту не интересна.
$GAZP $VKCO
Дональд Трамп допускает скорое заключение сделки по Украине.
Зато Европа выделила деньги Украине на дроны.
"С каждым днем стоимость акций все справедливей".
Покупать пока нет желания. Может только облигации.
А вы что планируете делать и делаете на таком рынке?
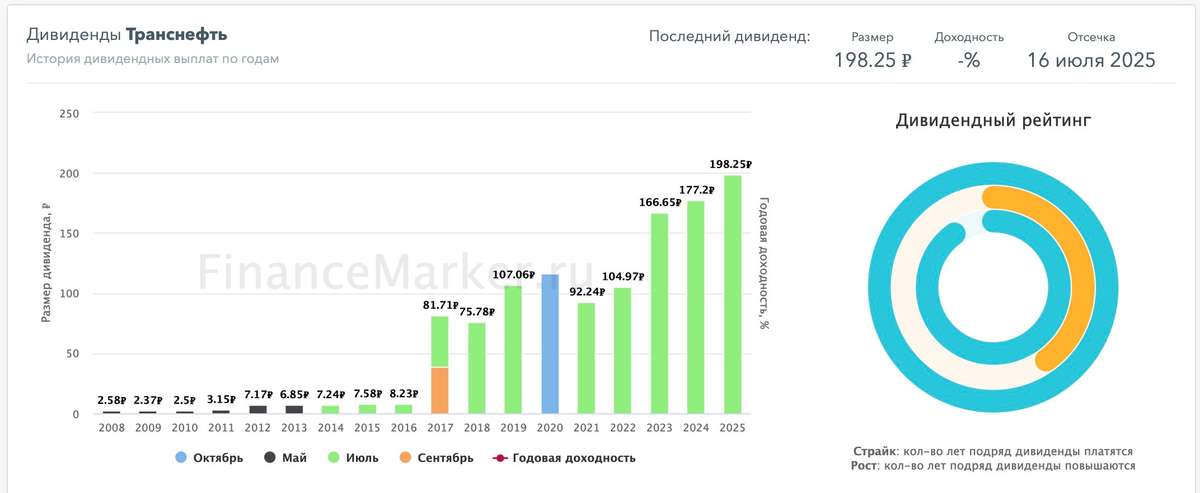
Транснефть - дивидендная ловушка или подарок рынка?
Акции Транснефти вчера рухнули сразу на 8%, продолжив распродажи июня. Что привело к падению, дроны ВСУ, атаковавшие НПЗ в Омской области или общая коррекция рынка, пока не ясно. НПЗ тот принадлежит Газпромнефти, а с Транснефтью связан лишь транспортировкой нефти до него. Сегодня попытаемся ответить на вопрос, справедливо ли снижение котировок или перед нами одна из самых недооцененных дивидендных историй?
🛢 Сперва пробежимся по результатам первого квартала 2026 года. Итак, выручка компании практически не изменилась и составила 361,2 млрд рублей. Операционная прибыль снизилась на 2,4% до 96,7 млрд рублей, а чистая прибыль сократилась на 8,6% до 77 млрд. Основное давление на результаты оказывают не проблемы бизнеса, а внешние факторы. Повышенная ставка налога на прибыль действует до 2030 года и ежегодно изымает существенную часть заработанных средств.
Кроме того, компания продолжает активно инвестировать в модернизацию инфраструктуры. Только за первый квартал CAPEX превысил 76 млрд рублей. При этом финансовое положение Транснефти остается практически образцовым. Общий долг за квартал сократился со 207 до 149 млрд рублей, а объем денежных средств и депозитов вырос до 340 млрд. Фактически компания сохраняет чистую денежную позицию и продолжает зарабатывать на высокой ключевой ставке.
💰 Операционный денежный поток за квартал вырос почти на 40% до 94,6 млрд рублей. Для зрелой инфраструктурной компании результат более чем достойный. Напомню, что Транснефть направляет на дивиденды не менее 50% нормализованной прибыли по МСФО. По итогам 2025 года рынок ориентируется на выплаты в диапазоне 180–200 рублей на привилегированную акцию. При текущих котировках это дает около 15% дивидендной доходности.
Но самое интересное сейчас - оценка бизнеса. Транснефть торгуется примерно по P/E 4,4 и EV/EBITDA 1,7х. Для естественной монополии с минимальным долгом, стабильным денежным потоком и двузначной дивидендной доходностью такие мультипликаторы выглядят крайне скромно. На мой взгляд, рынок сейчас закладывает не столько ухудшение бизнеса, сколько опасения по поводу дальнейшего налогового давления, а атак БПЛА и общих страновых и военных рисков. При этом сама компания остается одной из самых устойчивых историй на рынке.
Кратного роста прибыли здесь ждать не стоит. Да и государство периодически заглядывает в карман компании. Но если инвестор ищет сочетание надежного бизнеса, высокой дивидендной доходности и низкой оценки, то Транснефть выглядит значительно интереснее многих более популярных бумаг. Меня правда смущает такая активная распродажа, надо бы понаблюдать еще за новостями.
❗️Не является инвестиционной рекомендацией
♥️ Если статья оказалась полезной, обязательно жмите лайк, это важно для меня.
Инфляция закончилась, а центробанки все еще – нет
Главная ошибка настоящего момента в том, что все путают "сейчас" и "2022".
Тогда инфляцию сделали не нефть и газ. Её сделали сами центробанки, когда залили экономику деньгами, пока она стояла на паузе. Сейчас главного источника инфляции нет, но центробанки продолжают действовать так, будто он всё ещё здесь, с нами в комнате. Инфляция Шрёдингера?
Почему все так странно? Да потому, что в 2022 их обвинили, что они "проспали инфляцию", а теперь они боятся проспать её снова, тупые чиновники бюрократия, что с них взять?
Помните классика – генералы всегда готовятся к прошедшей войне. Только теперь вместо танков – процентные ставки. Но проблема в том, что ставка:
Не откроет Ормуз;
Не остановит дроны;
Не увеличит поставки газа!
Зато отлично убивает инвестиции.
Рост цен на энергию – вовсе не инфляция, а перераспределение. Люди платят больше за бензин, меньше за всё остальное. Экономика сама балансируется.
Но все это вполне может закончиться рецессией. Не из-за войны, не из-за нефти, а из-за желания лечить болезнь, которой уже нет.
@ifitpro
#инфляция
🏤 Мегановости 🗞 👉📰
1️⃣ Банк "Санкт-Петербург" $BSPB может направить на дивиденды за 2025 год 50% чистой прибыли по МСФО.
За I полугодие уже выплачено 16,61 ₽ на обыкновенную и 0,22 ₽ на привилегированную акцию, всего 7,4 млрд ₽ или 30% прибыли по МСФО.
Чистая прибыль по МСФО за полугодие составила 24,7 млрд ₽.
При этом по РСБУ за 2025 год прибыль снизилась до 37,4 млрд ₽, а в январе 2026 года сократилась на 29,4% до 3,6 млрд ₽.
Банк сохраняет сильный капитал, но прибыль замедляется, поэтому дивидендная история остается интересной, хотя риски снижения темпов уже видны.
🏤 Мегановости 🗞 👉📰
1️⃣ Выручка Whoosh $WUSH по МСФО за 9 месяцев упала на 14% до 10,8 млрд ₽.
Компания получила убыток 1,6 млрд ₽ вместо прибыли.
База пользователей выросла до 32,7 млн, парк — до 245 тыс., частота поездок остаётся высокой.
Главный рост идёт из Латинской Америки: выручка там почти удвоилась до 1,3 млрд ₽, поездки утроились.
Whoosh удерживает около 45% рынка и готовит расширение парка за рубежом.
💰 Рынок падает. Какие акции купить в октябре 2025? Мой личный список
Покупать акции надо вдолгую, тогда и сон будет крепче и лучше. Рынок падает, и возможно, упадет еще сильнее, для этого есть предпосылки, но не все так плохо, как может показаться, а такие моменты, они как раз для возможностей, повторюсь, если вдолгую.
😮 Что с рынком и стоит ли покупать акции РФ?
Ну что, бояре дивидендные и облигационные, мы снова с вами в декабре 2024 года, тогда индекс полз по дну в районе 2380 пунктов. Настроения были упаднические, но сначала вышла Эльвира Сахипзадовна и не подняла ключ, а затем на сцену влетел хэдлайнер февральского роста - Дональд Федорович, и понеслось. Разговоры телефонные, договорнячок будет, договорнячка не будет. Потом Анкоридж. Легко заметить, что рынком управляют эмоции.
Сейчас все опять разочаровались, и вообще, ууууу, томагавки и дроны в Европе. Кстати, томагавки или что-то их этой серии, как думают некоторые, последний козырь, чтобы Москве стало плохо, после которого, либо ответ, либо смягчения наших условий по мнению ЕС и Лондона.
Сейчас плохо всем, за исключением Полюса и может быть еще пары-тройки компаний. Нефтянка на дне, вспомнилась строчка из песни: больше ничего не будет, потому что хуже уже некуда. Но и тут дно может быть пробито, если вдруг начнут делать больно нашему теневому флоту.
Газпром тоже изучает марианскую впадину, для самых рисковых, возможно удачное время обратить на него внимание.
В общем, все всегда одно и тоже, только декорации разные. Цикл роста и процветания, потом кризис и так по кругу. Сейчас мы находимся на дне, что открывает возможности закупиться качественными активами по хорошей цене. При этом есть совершенно ненулевая вероятность опуститься ниже. Как всегда, каждый сам выбирает, что ему делать в этой ситуации.
Переходим к компаниям, которые на мой взгляд могут оказаться в портфеле инвестора, по крайней мере, в моем.
💼 В моем портфеле 11 компаний, каждой компании отведен свой вес согласно моей стратегии инвестирования, которую я доработал, допилил и представил вам, мои дорогие читатели.
✅ Газпром нефть SIBN
Компании плохо, в принципе, как и всем остальным нефтяникам, тут можно через запятую написать и красную, и желтую компании, но у меня в приоритете синий нефтяник. Тут тоже на вкус и цвет - фломастеры разные.
Санкции даже если не уйдут, толковый менеджмент компании с ними справится. Цикл дешевой нефти не вечен, а вот запасов у компании и инвестпроектов достаточно, чтобы в обозримом будущем делать качественно хорошо инвестору, который держит бумаги данной компании, через получение дивидендов.
Давние читатели прекрасно помнят, как я отношусь к акциям данной компании, последний обзор здесь.
✅ ФосАгро PHOR
Одна из немногих компаний, которая держалась до последнего и даже показывала рост. Но дивидендный гэп и дальнейшие настроения инвесторов сделали свое дело.
В экспортно-ориентированной экономике, компания с экспортом, ну мега важным продуктом для всего населения земли, почему бы и не держать данную бумагу в своем портфеле.
Хотелось бы подешевле, но радуемся тому, что есть. В моем портфеле ФосАгро входит в железобетонный ТОП-3.
Все главное и интересное про компанию вот здесь.
✅ Мать и Дитя MDMG
Частная медицина набирает обороты. а компания Мать и Дитя вкупе с деторождением развивается очень бодро, приобретая очень ценные активы.
Дивидендная избушка компании развернута передом к миноритарным акционерам.
Для разбавления экспортного риска в портфеле, контора, которой побоку, что происходит в мире, лишь бы наши сограждане только богатели и отдавали предпочтение частной медицины.
Последний отчет был хороший, обзор тут, Выручка растет, а а всякого рода инфляцию и другие расходы спокойно перекладывают в чек на клиентов. Супер гуд как для держателя акций компании.
Такой вот получился приоритетный план покупок на октябрь. Повторюсь еще раз, мы спокойно можем сходить еще ниже. Но, точно также как деревья не растут до небес, также даже у второго дна найдется окончательное дно.
Также стоит понимать, что купив сегодня все красное, завтра вы не проснетесь богаче в два раза. Акции сегодня - это игра вдолгую. год, два, три, а может и пять. Поэтому, выбирая во что вложиться, принимайте риски по времени, при расчете, когда вы собираетесь достигнуть своей цели. В России надо инвестировать долго. Всех обнял!
✅ Также интересно будет для инвестора в дивидендные акции:
🔥 Дивиденды сентября 2025
🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.
🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен