Поиск

⛽️ Газпромнефть может раскошелиться на дивиденды


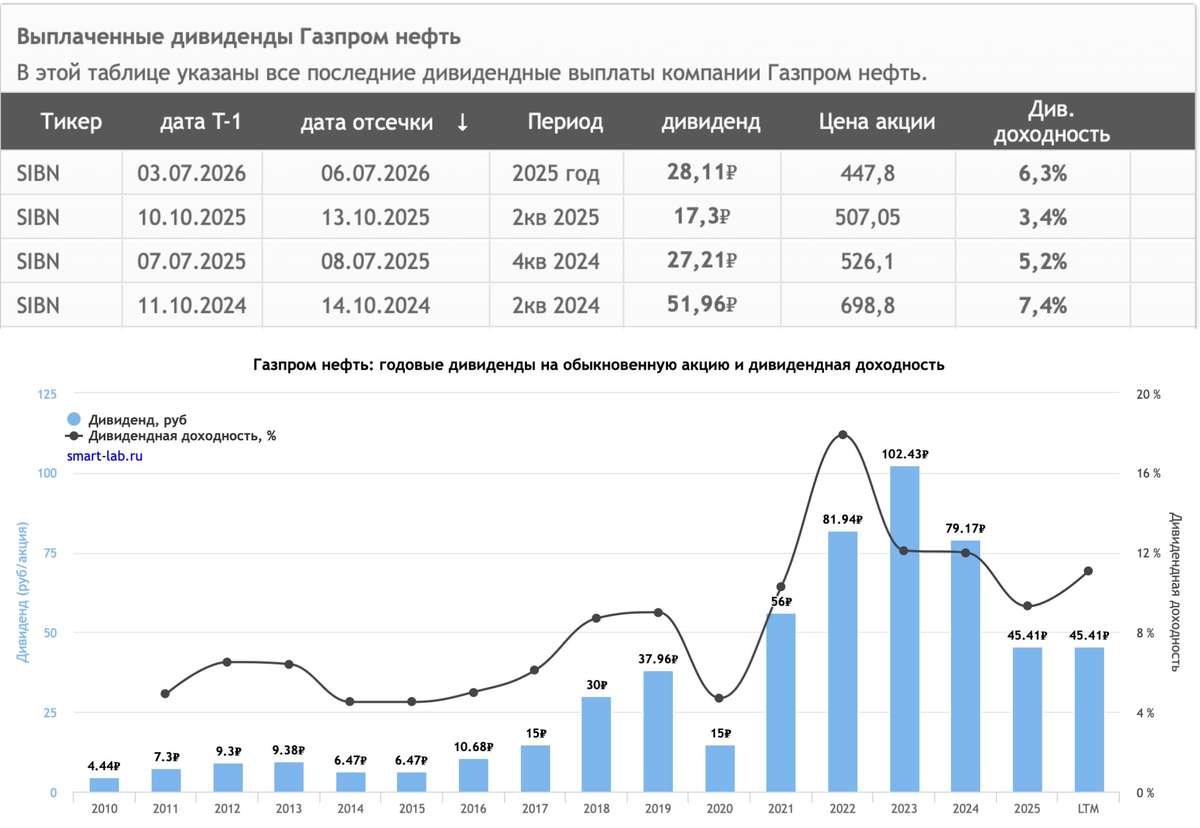
Смотрю я на расклад по Газпромнефти и вижу довольно заманчивую картину. По прогнозам на 2027-2028 годы выплаты могут составить около 168 рублей на акцию. Если считать от текущих котировок, доходность за два года превышает 30%. Это уже совсем другой уровень по сравнению с тем, что предлагают многие другие истории на нашем рынке.

Главная интрига тут в норме выплат. Сейчас компания отдаёт 65% от прибыли, но есть ожидания, что планку поднимут до 75%. И долговая нагрузка, судя по всему, позволяет такой шаг. Это важный момент: когда компания может увеличить выплаты без ущерба для финансовой устойчивости, это сигнал, что менеджмент уверен в своих денежных потоках.

Лично я смотрю на это с осторожным интересом. Высокая доходность — это всегда приятно, но она не появляется на пустом месте. Тут важно понимать, что выплаты могут быть частично обеспечены за счёт долга или разовых факторов. Если прибыль останется стабильной, то сценарий вполне реалистичен. Если конъюнктура ухудшится, то планы могут скорректироваться.

Волатильность и риски в нефтегазовом секторе никто не отменял, так что я бы просто наблюдал за тем, как компания будет балансировать между интересами акционеров и собственной устойчивостью. Пока история выглядит интересно, но без фанатизма.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

⛽️ Газпромнефть объявила щедрые дивиденды


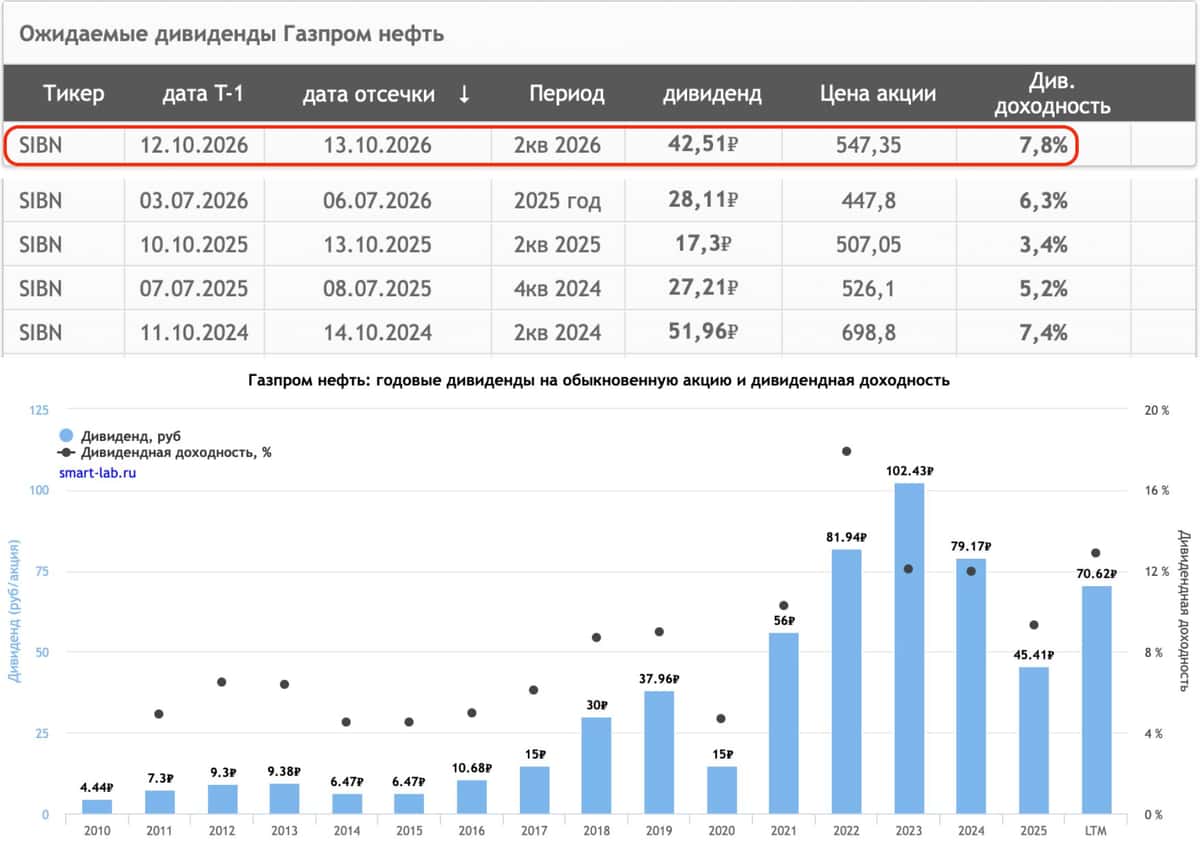
Смотрю на новость по Газпромнефти и вижу цифру 42.5 рубля на акцию, что от текущей цены дает около 8%. Это довольно внушительная доходность, и купить нужно успеть до 12 октября 2026 года, потом реестр закроется. Мое мнение — для нефтяного сектора такие выплаты выглядят вполне логично, потому что компания стабильно генерирует денежный поток.

Я смотрю на такие истории спокойно, без лишнего ажиотажа. Высокая дивидендная доходность это приятный момент, но не стоит воспринимать ее как единственный аргумент. Нефтянка чувствительна к ценам на сырье, к внешнему фону, к санкционному давлению, и волатильность тут может быть приличной.

Такое дело, что дивиденды это только часть общей картины. Я лично оцениваю компанию комплексно, глядя и на долговую нагрузку, и на свободный поток, и на общую конъюнктуру. Никто не застрахован от резких движений, и об этом стоит помнить всегда, особенно в текущих условиях.

Короче, до 12 октября время подумать еще есть. Главное — смотреть на вещи трезво и не поддаваться эмоциям, потому что рынок умеет удивлять в любую сторону.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🛢 Газпром нефть отчиталась шикарно, но дивиденды платит в долг


Разбираю я тут отчет Газпром нефти за первое полугодие 2026 года, и цифры прям радуют глаз. Выручка подросла до 1880 млрд рублей, плюс 5,9 процента к прошлому году. Скорректированная EBITDA вообще рванула на 42,6 процента, до 727,5 млрд. А чистая прибыль и вовсе выросла на 90 процентов, добравшись до 286,1 млрд. Мое мнение — такой отчет выглядит очень мощно, тут есть на что посмотреть.

Помогли компании благоприятная конъюнктура и рост цен на энергоносители, плюс демпферные выплаты подоспели. Добыча углеводородов составила 65,64 млн тонн нефтяного эквивалента, плюс 0,9 процента. А вот переработка просела до 20,33 млн тонн, минус 6,4 процента. Операционные расходы при этом снизились на 5,4 процента, выручка от продажи нефти, газа и нефтепродуктов подросла на 7,3 процента. Правда, по курсовым разницам вылез убыток в 9 млрд против прибыли 42,3 млрд годом ранее.

Но вот что настораживает. Чистый долг на конец полугодия вырос до 1,27 трлн рублей против 788,5 млрд ранее, соотношение ND/EBITDA уже 1,14. Причина — масштабные инвестиции, в частности финансирование Чонской группы в Восточной Сибири. Свободный денежный поток с учетом погашения обязательств по строительству ушел в минус на 105,3 млрд. CAPEX вырос на 21,7 процента, до 398,6 млрд, а общий долг достиг 1,7 трлн. Мое мнение — вот здесь и кроется главная загвоздка всей истории.

Теперь про дивиденды, и тут самое интересное. Политика компании предполагает выплату не менее 50 процентов от чистой прибыли по МСФО. Но совет директоров рекомендовал за первое полугодие 42,51 рубля на акцию, а это 8 процентов дивдоходности к текущей цене. Суммарно промежуточные выплаты тянут на 201,6 млрд, что эквивалентно примерно 70 процентам чистой прибыли. То есть payout снова повысили, хотя во втором полугодии 2025 его уже снижали с 75 до 50 процентов. Мое мнение — вот это и есть дивиденды в долг, когда FCF отрицательный, а выплаты растут.

Причина такого решения, как я вижу, лежит на поверхности. Материнскому Газпрому нужна ликвидность, и дочка выступает таким себе донором. Компания зарабатывает хорошо, но инвестиции огромные, свободный поток в минусе, а деньги на дивиденды берутся из долга. Высокая дивдоходность тут выглядит заманчиво, но за ней стоит растущая долговая нагрузка. Волатильность и риски никто не отменял, так что выводы делаю с оглядкой на этот дисбаланс.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Газпромнефть - ближневосточный подарок

Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти $SIBN за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.

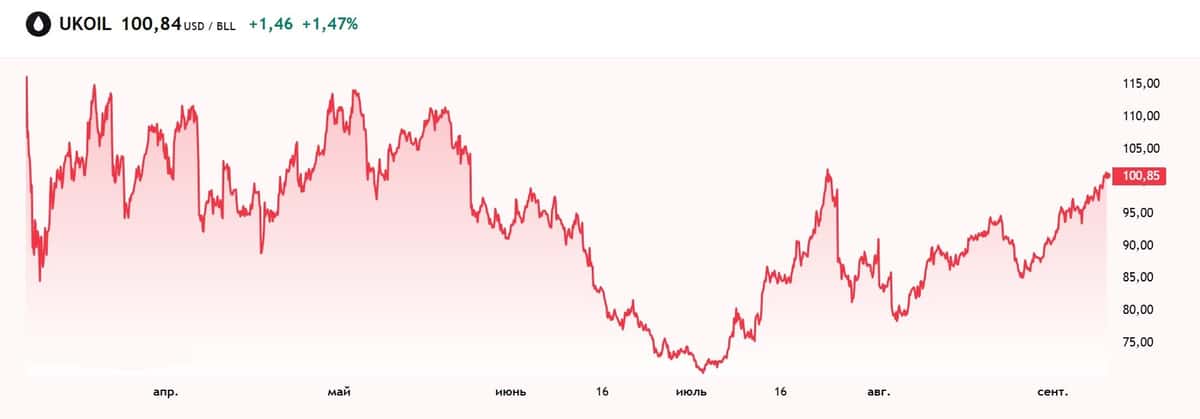
⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.

Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.

Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.

💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.

В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.

❗️Не является инвестиционной рекомендацией

♥️ Друзья мои, напоминаю, что мы работаем по бартеру. Я вам каждое утро публикую интересный разбор эмитента, вы ставите ему лайк. Курс 1 к 1. Спасибо!

Газпромнефть - ближневосточный подарок

Газпромнефть, флоатеры на 3 и 5 лет и другие интересные бумаги 📊


При помощи кодов, бумаги можно найти в поисковике.

Пожалуй, вот мои фавориты на ближайшее время ⭐

Да и вообще, чем плох флоатер? 🤔
Даже если ставку снизят сильно, бумаги за счёт премии к ключу в любом случае будут давать рыночную адекватную ставку (в каждый момент времени) 📈

К интересным выпускам в плане флоатеров также можно отнести:

• Мегафон на 3 года — $RU000A10G1A5 📱
• Аэрофлот на 4 года — $RU000A10CS75 ✈️
• Алроса 3 года — $RU000A10FAN0 💎
• Ростовская область 3 года — $RU000A10FZZ1 🏙️
• Газпромнефть 3 и 5 лет — $RU000A10G5K5, $RU000A10G5L3 ⛽
• Магнит 2 года — $RU000A10ERV0 🛒
• Х5 Финанс 2 года — $RU000A10F9D3 (тут до оферты время) ⏳
• Евраз Холдинг Финанс 3 года — $RU000A10G0W1 🏗️
• Фосагро 2 года — $RU000A10G0Q3 🌾

Купоны везде ежемесячные, цены около номинала, «качелей эмоциональных» — минимум 😌

Ещё и льготы по налогам можно получить по некоторым из выпусков 🎁 Чем не подарок?

Консервативно, конечно, иксов не сделать, зато спокойно 😴

⚠️ Не ИИР. Ваши деньги — Ваша ответственность!

Больше интересного — не только тут 👀

Подписывайтесь и ставьте лайки, чтобы не пропустить новое и интересное! 🔔👍

P.S. рискую собственной шкурой в жестких ВДО.
А почему бы и нет? 😁

Чат в закрепе, а ещё мы есть в МАХе

Роснефть - худшие результаты полугодия среди нефтяников

Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

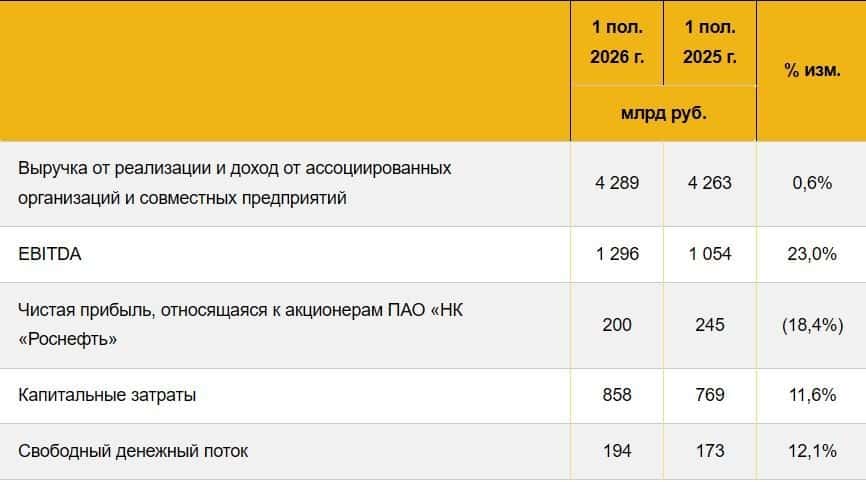
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN

Роснефть - худшие результаты полугодия среди нефтяников

Газпром нефть. Отчет за 2 кв 2026 по МСФО

Тикер: #SIBN
Текущая цена: 556
Капитализация: 2.64 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/

Мультипликаторы (LTM):

P/E - 6.86
P/BV - 0.81
P/S - 0.71
ROE - 11.8%
ND/EBITDA - 1.09
EV/EBITDA - 3.14
Акт/Обяз - 1.82

Что нравится:

✔️рост выручки на 15.6% г/г (884 → 1022.2 трлн);
✔️чистый долг увеличился на 4.4% к/к (1351 → 1411 млрд), но ND/EBITDA улучшился с 1.22 до 1.09;
✔️нетто фин расход уменьшился на 81.1% к/к (12.7 → 2.4 млрд);
✔️чистая прибыль выросла в 3.2 раза г/г (61.4 → 195.1 млрд);
✔️некомфортное отношение активов к обязательствам.

Что не нравится:

✔️FCF снизился на 7.2% г/г (65.2 → 60.5 млрд);

Дивиденды:

Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.

СД рекомендовал дивиденд за 1 пол 2026 в размере 42.51 руб (ДД 7.65% от текущей цены).

Мой итог:

Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -1.3% (33.04 → 32.6 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.1% (10.43 → 9.9 млн т).

Добыча поквартально продолжила снижение, хотя за полгода она выросла на 1.5% г/г (65 → 65.64 млн т н.э). Кстати, в мае компания начала полномасштабную добычу нефти на Чонской группе месторождений в Восточной Сибири.
По снижению объемов переработки от компании комментарии отсутствуют, но можно предположить, что это связано с остановкой московского НПЗ с середины июня. За полгода переработка уменьшилась на 6.3% г/г (21.69 → 20.33 млн т).

Выручка за квартал выросла на фоне повышения цен на нефть и нефтепродукты в связи с ситуацией вокруг Ормузского пролива. За полгода выручка увеличилась на 5.9% г/г (1.77 → 1.88 трлн).

Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, улучшение операционной рентабельности с 10.4 до 23.7%, снижение нетто фин расхода (18 → 2.4 млрд), прибыль в совместных предприятиях (+14.8 млрд vs -0.8 млрд во 2 кв 2025) и уменьшение эф. ставки налога на прибыль (23.6% vs 25.1% во 2 кв 2025).

FCF снизился счет более высокого роста кап. затрат (+16.9% г/г, 93.9 → 109.8 млрд) относительно OCF (+7% г/г, 159.1 → 170.2 млрд).
В отчетном квартале Газпром нефть снова нарастила долг. При этом долговая нагрузка уменьшилась за счет стремительного роста EBITDA.

Как ожидалось, 2 квартал получился сильным. Следующий по логике должен быть точно не хуже, а, скорее всего, еще лучше, так как ко всем прочим факторам добавилось еще ослабление рубля. Про конец года пока сложно что-то сказать определенное. При этом риски ударов по НПЗ никуда не исчезли. Положительной новостью стало то, что московский НПЗ уже в начале июля возобновил переработку нефти после атаки от 16 июня. Предварительно была информация, что остановка могла быть минимум на 6 месяцев. Правда в том же июле омский НПЗ остановил работу после удара беспилотника. О возобновление его работы пока информации нет.

Сильный 2 квартал и пока неизменная конъюктура снова меняют расклад. Даже если сделать поправку на приостановку НПЗ, то, наверное можно рассчиывать, что Газпром нефть сможет заработать за 2 полугодие еще 250 млрд. В таком случае за 2026 год получается прибыль в районе 546 млрд, что дает P/E 2026 = 4.83 и дивиденд около 80.55 (ДД 14.49% от текущей цены) при выплате 70% от ЧП (примерно так рекомендуется за 1 полугодие). С момента прошлого обзора акции неплохо подросли и сейчас апсайд по цене уже не такой ощутимый, но дивидендная доходность остается интересной. Компании только остается избегать риска приостановки переработки на своих НПЗ.

Продажа доли компании в 56.15% в сербской NIS в процессе. По словам президент Сербии сделка может быть закрыта уже в сентябре. А пока Сербия добилась от США нового исключения из санкций для NIS до 30 сентября.

Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 587 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Газпром нефть. Отчет за 2 кв 2026 по МСФО

Текущая ситуация на бирже


Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN

Текущая ситуация на бирже

🪙 Отчеты за 1 полугодие.

Посмотрел часть отчетов, уже можно выделить ряд особеностей.

Нефтяники. В основном отчитываются неплохо. Особенно Лукойл и Газпромнефть. Нефть пока дорогая, да и рубль ослабляется. Но не стоит забывать про будущие и текущие траты на ремонт из атак и т.д. $LKOH $GAZPF

Финансовый сектор.
В основном все хорошо у банков.
Сбер - все отлично. Сбер ожидает, что в 2026 году прибыль будет существенно выше, чем в 2025 году. Темп роста составит чуть ниже 20%. 👍
Т анонсировали дивиденды, да и в целом компания прибавляет. Хотя чистая прибыль за полугодие и 2 кв снижается.
$T
ВТБ как ВТБ. Прибыль и ROE снижается. Не очень интересно. $VTBR

Электроэнергетики. Все цветёт и пахнет. Особенно дочки Россией.
Центр, ЦиП, Московский регион хорошо добавили. Северо-запад, Юг, Урал выросли по чистой прибыли в разы.
Волга прибавила 60 % по чистой прибыли.
Материнская ФСК тоже добавила по прибыли и выручке, но вряд ли они начнут платить дивиденды. $FEES
Даже РусГидро отчитался неплохо. Рост прибыли в 2 раза, хотя дивидендов нет и скорее всего не будет. 👍 $HYDR

Недвижимость.
- Убыток «Самолета» по МСФО за 6 месяцев 2026 года составил ₽22,3 млрд, против прибыли ₽1,8 млрд в предыдущем году. Выручка сократилась на 31,3% до ₽117,5 млрд против ₽171 млрд годом ранее. $SMLT
Пока о стабильности речи не идет. Компания все еще в зоне риска, как и весь сектор.
- Убыток ЛСР по МСФО за 6 месяцев 2026 года составил ₽57,6 млрд, увеличившись в 23 раза по сравнению с ₽2,5 млрд в предыдущем году. $LSRG
- У АПРИ чистая прибыль сократилась, зато выручка выросла.
- У Glorax ситуация похожая, но немного лучше. Прибыль снизилась, при росте выручки.
Идей в секторе нет, держу только отдельные облигации.

👍 и будет продолжение.

Уроки Ойла, которые больно бьют

Уроки от Ойл Ресурса и не только.

За последнее время происходит много техдефолтов. Да и не только техдефолтов — полноценных дефолтов тоже.

Сначала это был Евротранс, который сейчас находится в крайне непонятной ситуации, обратной связи от компании — ноль. До этого, не так давно, мы помним проблемы у Монополии.

Теперь вестником проблем стал Ойл Ресурс. В отличие от радостных событий для АВО, которые довольно сильно «гасили» Ойл Ресурс. Учитывая шумиху вокруг компании, а также тот факт, что ещё в июне-июле компания обещала получить рейтинг, но не выполнила это обещание, — к руководству есть вопросы. Если смотреть на кейсы Нафтатранса и Магнум Ойл, которые рухнули за считанные дни, большой надежды на Ойл я не возлагаю.

Я, как и многие в Ойл Ресурсе, немного «попал», но что хочу сказать из важного? Я и в Ойле, и в Монополии, и в Евротрансе видел много аккаунтов, где в одной конкретной компании лежат 80, 90, 100% депозита.

И уж сколько постов существует про диверсификацию! Но люди всё равно кладут огромные деньги из своего депозита в одну компанию. Почему? Ответ — высокий купон. Получается, что тот или иной инвестор считает, что он умнее рынка, но рынок наказывает за «ум».

В одну компанию все деньги класть категорически нельзя — это урок первый.

Если вокруг компании слишком много последовательных негативных новостей, стоит либо сокращать в ней долю, либо, возможно, даже выходить из неё.

Кстати, по стратегии &Ставка_на_ВДО_-_Перспективы у меня тоже были бумаги Ойл Ресурса, но пару недель назад я решил из них выйти. В стратегии &Крепкий_Орешник более надежные активы, там Ойла благо не было. Что теперь будет с компанией, знает, пожалуй, только их гендир. У меня нет больших надежд в положительную сторону. Особенно на фоне топливного кризиса, который затрагивает и Лукойл, и Роснефть, и Татнефть, и Газпромнефть, и других крупных игроков.

Про Ойл Ресурс тут и говорить нечего. Что сказать — держите диверсификацию, всем терпения и сил. И надеюсь, что ваши убытки были не такими уж и значительными.

Не ИИР
Ваши деньги — ваша ответственность!

P.S. Это кстати к вопросу о том, когда вы видите, что тот или иной персонаж активно набирает определенные бумаги "по самые гланды".
Часто в комментариях можно увидеть такую версию:
" Он что-то знает, у него инсайд". На самом деле, инсайда никакого нет.
Есть только глупость, последствия которой - потеря капитала.

Уроки Ойла, которые больно бьют

Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?

АО «Гидромашсервис» это торговая «дочка» группы ГМС, машиностроительного холдинга, выпускающего насосы, компрессоры и оборудование для нефтегаза.

Ключевыми заказчиками компании выступают Газпром и Газпромнефть (по ~20% каждый) и Роснефть с долей около 7%.

В начале 2025 года указом президента в Группе ГМС было введено внешнее управление, и компания перешла под контроль Росимущества.

Параметры выпуска Гидромашсервис 002Р-02:

• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+400 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put-оферта — через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: требуется

Параметры выпуска Гидромашсервис 002Р-03:

• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000
• Объем: будет определен позднее
• Срок обращения: 2 года
• Купон: не более 17,00% годовых (YTM не выше 18,39% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 20 августа 2026
• Дата размещения: 25 августа 2026

Финансовые результаты РСБУ за 2025 год:

• Выручка: 13,9 млрд руб. (+30,3% г/г)
• Чистая прибыль: 1,7 млрд руб. (-67,0% г/г)
• Активы: 32,2 млрд рублей (+17%)
• Собственный капитал: 3,4 млрд рублей (+106%)

• Операционный денежный поток: –3,61 млрд рублей (отрицательный).
• Инвестиционный денежный поток: –4,69 млрд рублей (тоже отрицательный)

• Долгосрочные обязательства: 9,7 млрд руб. (+36,3% г/г)
• Краткосрочные обязательства: 19,1 млрд руб. (+1,2% г/г)

• Чистый Долг/EBITDA: 3,3
• Покрытие процентов ICR: 1,8.

Несмотря на рост выручки, прибыль компании существенно упала. Одна из причин — увеличение расходов и долговой нагрузки: долгосрочные обязательства заметно выросли. При этом операционный и инвестиционный денежные потоки остаются отрицательными, а положительный финансовый поток указывает на то, что текущие потребности покрывались за счёт заимствований, а не за счёт основной деятельности.

Для держателя облигаций это важный сигнал: стоит внимательно следить за тем, как эмитент будет обслуживать долг, когда основной денежный отток превышает приток от операций.

В обращении находятся 6 выпусков биржевых облигаций компании на 17,5 млрд рублей:

• Гидромашсервис 001Р-04 $RU000A10C5T0 Доходность к колл-опциону: 17,03% на 10 месяцев

• Гидромашсервис 001Р-02 $RU000A1089G0 Доходность к колл-опциону: 18,85% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Алиум 001P-01 $RU000A10FG84 (19,28%) А на 1 года 9 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца

По итогу: Новое размещение выгодно отличается от старых выпусков — длиннее срок и выше доходность. Правда, в ходе букбилдинга купон могут понизить, и спекулятивная привлекательность ослабнет. Но для тех, у кого уже есть бумаги этого эмитента, выпуск всё равно может быть интересен — как возможность переложиться на более длинный срок с лучшей доходностью.

Если сравнивать текущие параметры с другими эмитентами из той же рейтинговой группы, то предложение находится примерно посередине — и, на мой взгляд, не в полной мере отражает все риски. Поэтому участвовать имеет смысл только при купоне не ниже 17%.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?

Газпромнефть - дивидендная история под прицелом дронов

Прошлая неделя для рынка выдалась непростой. Так-то и эта может преподнести сюрприз, но, чтобы отвлечься, давайте с нашего традиционного разбора стартанем. Итак, глава Газпром нефти Александр Дюков подтвердил, что компания сохранит неизменной дивидендную политику и продолжит направлять на выплаты акционерам свыше 50% чистой прибыли. Рассмотрим перспективы эмитента сквозь призму финансовой отчётности за первый квартал 2026 года.

⛽️ Выручка компании за отчётный период сократилась на 3,7% до 858 млрд руб. В первой половине квартала компания находилась под давлением низких цен на углеводороды и укрепления рубля, однако уже в марте она смогла получить бенефиты от геополитической напряжённости на Ближнем Востоке. Потом мы увидели мирные переговоры, а затем снова бомбежки. Уже не решусь предполагать, на какой стадии будет конфликт на момент публикации этой статьи.

Газпром нефть увеличила добычу углеводородов на 1,5% до 33 млн т н. э. Структуру производственных показателей эмитент не раскрыл, но если мы обратимся к данным ОПЕК (добыча нефти в стране выросла на 2,4%), становится очевидно: основной вклад внесла именно добыча черного золота.

📊 А вот переработка проседает: объём выпуска нефтепродуктов упал на 1,6% до 10,4 млн тонн. И худшее, похоже, впереди. По заявлениям СМИ, Московский НПЗ (мощность 12,1 млн тонн) после атак беспилотников встал на ремонт до 2027 года. Причём в прошлом году завод завершил многолетнюю модернизацию, которая должна была увеличить выпуск светлых нефтепродуктов. Теперь эти планы на паузе. Даже Омский НПЗ (22 млн тонн), который раньше считался недосягаемым, 6 июля впервые подвергся атаке дронов.

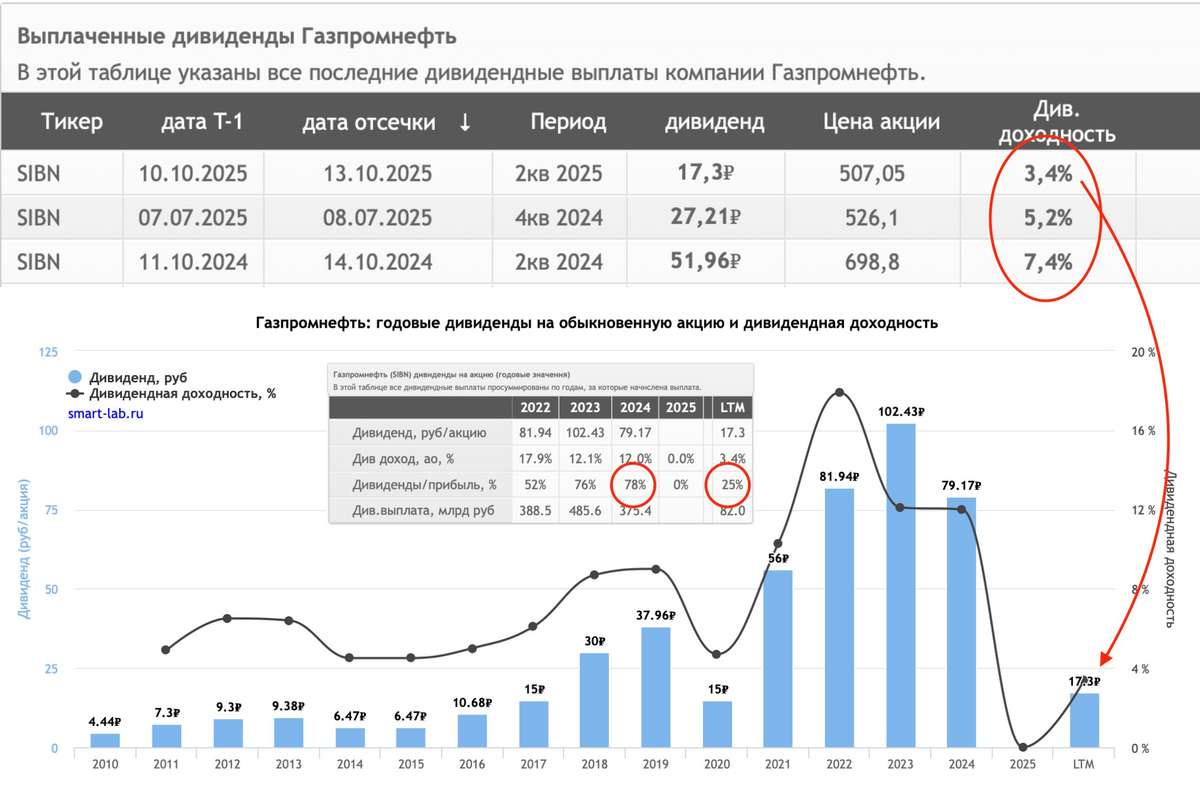
Расходная часть растёт чуть быстрее выручки, и в этой связи чистая прибыль компании сократилась на 5,2% до 100,4 млрд руб. Последние три года компания направляет на дивиденды более 75% прибыли, и в этом контексте вклад первого квартала составляет 15,2 рубля на акцию, что ориентирует на доходность 3,6%.

Материнский Газпром выкачивает из своей нефтяной «дочки» дивиденды по максимуму, благо пока позволяет приемлемая долговая нагрузка (чистый долг/EBITDA 1,3х), но нельзя сбрасывать со счетов риски ухудшения ситуации. Во-первых, высокую волатильность в ценах на нефть. Что там еще Трамп учудит, не понятно. Во-вторых, затраты на восстановление инфраструктуры после атак БПЛА будут только расти - и это не разовые траты, а новая постоянная статья расходов.

❗️Не является инвестиционной рекомендацией

♥️ Вот с такой статейки стартуем новую рабочую неделю. Ставьте лайк, а я продолжу радовать вас качественной аналитикой.
$SIBN $GAZP

Газпромнефть - дивидендная история под прицелом дронов

Газпром нефть. Отчет за 1 кв 2026 по МСФО

Тикер: #SIBN
Текущая цена: 457.7
Капитализация: 2.17 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/

Мультипликаторы (LTM):

P/E - 8.65
P/BV - 0.67
P/S - 0.61
ROE - 7.7%
ND/EBITDA - 1.21
EV/EBITDA - 3.16
Акт/Обяз - 1.92

Что нравится:

✔️отношение активов к обязательствам остается нормальным.

Что не нравится:

✔️снижение выручки на 2.9% г/г (840.6 → 816.2 трлн);
✔️отрицательный FCF -9.7 млрд, хотя это лучше -28.2 млрд, которые были в 1 кв 2025;
✔️чистый долг увеличился на 8.4% к/к (1246→ 1351 млрд). ND/EBITDA ухудшился с 1.15 до 1.21;
✔️нетто фин расход -12.7 млрд против дохода +3.8 млрд в 4 кв 2025;
✔️чистая прибыль уменьшилась на 5.2% г/г (105.9 → 100.4 млрд);

Дивиденды:

Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.

СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 6.14% от текущей цены). Дата закрытия реестра - 06.07.2026.

Мой итог:

Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -0.4% (33.17 → 33.04 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.8% (11.0 → 10.43 млн т).

Добыча немного снизилась, но осталась все равно на достаточно высоком уровне (+1.5% г/г, 32.54 → 33.04 млн т н.э). Снижение объемов переработки, скорее всего, связано с эффектом сезонности. Последние годы она шла по нарастающей от 1 к 4 кварталу. Правда он ниже и г/г (-1.4%, 10.58 → 10.43 млн т).

Выручка уменьшилась на фоне укрепления рубля, а повышение цен на нефть в связи с ситуацией вокруг Ормузского пролива затронуло лишь последнюю треть квартала.

Чистая прибыль снизилась, несмотря на то, что операционная рентабельность улучшилась с 13.4 до 18.8%. Помимо уменьшения выручки на такой результата повлияли рост нетто фин расхода (10.7 → 12.7 млрд), убыток по курсовым разницам (-16.6 млрд vs +27.6 млрд в 1кв 2025) и более высокая эффективная ставка налога на прибыль (26.8% vs 24.3% в 1 кв 2025).

FCF хоть и отрицательный, но результат лучше 1 кв 2025 за счет более лучшей динамики OCF (+22.9% г/г, 100.1 → 123 млрд) против кап. затрат (+3.5% г/г, 128.2 → 132.7 млрд).
В отчетном квартале Газпром нефть снова нарастила долга. За ним увеличилась и долговая нагрузка. Рост денежных средств и EBITDA не успевают за долгом. При этом имеющаяся долговая нагрузка все еще остается на нормальных уровнях.

Из-за конфликта на Ближнем Востоке ожидается сильный 2 квартал. Дальше пока сложно загадывать. С одной стороны, США и Иран достигли некоторых договоренностей, и Ормуз немного оживился. На этом цена нефти значительно скорректировалась (Urals ориентировочно 44$). С другой стороны, перемирие пока временное и очень шаткое, а стороны регулярно обмениваются небольшими ударами. Да и противоречий достаточно.

Еще более неприятный момент - атаки беспилотников по НПЗ. 16 июня прилетело повторно по московскому НПЗ, и по данным Reuters он остановлен минимум на 6 месяцев из-за серьёзных повреждений. Официально пока информация не подтверждена и не опровергнута.

В прошлом обзоре за основу был взят прогноз Ренессанс Капитала в 486 млрд, но с учетом всех последних событий есть сомнения, что Газпром нефть сможет достигнуть такого результата. Чуть более консервативным будет ориентир в 460 млрд.
Это дает P\E 2026 = 4.72 и примерную вилку по дивидендам от 48.51 (ДД 10.6% от текущей цены) до 72.77 руб (ДД 15.9% от текущей цены). С учетом коррекции компания выглядит достаточно интересно. Лишь бы только переработка не сильно пострадала.

Продажа доли компании в 56.15% в сербской NIS все еще в процессе. Переговоры продолжаются, а сама NIS обратилась в OFAC за новой лицензией на операционную деятельность после 1 июля.

Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 558 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Газпром нефть. Отчет за 1 кв 2026 по МСФО

Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?

Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.

Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.

Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.

Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.

Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:

• Норникель
#GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.

• Полюс
#PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.

• ФосАгро
#PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.

Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.

К негативным факторам:

• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).

• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.

Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.

Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.

Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.

Лидеры: ЮГК
#UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).

• Аутсайдеры: Татнефть-ао
#TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).

16.06.2026 - вторник

•
#LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
•
#HNFG — Операционные результаты за 5 месяцев 2026 года
•
#MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
•
#LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией
Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?

Газпром нефть. Отчет за 2025 по МСФО

Тикер: #SIBN
Текущая цена: 513.5
Капитализация: 2.43 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/

Мультипликаторы (LTM):

P\E - 9.5
P\BV - 0.77
P\S - 0.67
ROE - 8.1%
ND\EBITDA - 1.16
EV\EBITDA - 3.38
Активы\Обязательства - 1.95

Что нравится:

✔️отношение активов к обязательствам остается нормальным.

Что не нравится:

✔️снижение выручки на 12% г/г (4.1 → 3.61 трлн);
✔️FCF уменьшился на 93.1% г/г (318.3 → 21.8 млрд);
✔️чистый долг увеличился на 16.7% к/к (1068→ 1246 млрд). ND\EBITDA ухудшился с 0.98 до 1.15;
✔️нетто фин расход вырос на 82.2% г/г (16.1 → 29.4 млрд);
✔️чистая прибыль уменьшилась на 48.8% г/г (500.8 → 256.2 млрд);

Дивиденды:

Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.

СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 5.47% от текущей цены).

Мой итог:

Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях +2.1% (32.49 → 33.17 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -0.3% (11.1 → 11.07 млн т).

Добыча увеличилась за счет крупных проектов в Восточной Сибири и на Ямале и эффективной работе компании на зрелых месторождениях. В течении года она понемногу снижалась, но в 4 квартале показали хороший рост. Также компания нарастила производство бензина до 10 млн т и расширила собственную сеть АЗС до 1585 станций.

Снижение выручки объясняется укреплением рубля и падением цен на нефть. Разрыв по году немного увеличился относительно 9 месяцев. За квартал выручка уменьшилась на 2.7% к/к (928.4 → 903.6 млрд).

Падение чистой прибыли случилось сразу по нескольким причинам: ухудшение операционной рентабельности с 16.6 до 11.9%, рост нетто фин расхода, увеличения прочих расходов (17.2 → 69.8 млрд), увеличения эффективной ставки налога на прибыль (29.7% vs 26.8% в 2024). Вообще, прочие расходы резко выросли в 4 квартале (60 млрд). Судя по всему, это какие-то обесценения или списания, но расшифровки в отчете нет.

FCF в сравнении с данными за 9 месяцев просели еще сильнее. По причине снижения FCF компания приняла решение снизить payout c 75 до 50% от чистой прибыли. OCF за год снизился на 24.6% г/г (823.8 → 621.2 млрд), а кап. затраты выросли на 18.6% г/г (505.5 → 599.3 млрд).
Чистый долг продолжает наращиваться, а вместе с ним растет и долговая нагрузка. С конца 2024 года чистый долг вырос на 33%. Газпром продолжает доставать из "дочки" деньги через дивиденды.

Результаты 1 кв 2026 должны улучшиться относительно предыдущего квартал, но основной эффект от конфликта на Ближнем Востоке должен быть получен во 2 квартале. Более того, по мнениям экспертов после перемирия понадобится не менее 4х месяцев для восстановления 80% поставок через пролив, а это значит, что как минимум и в 3 квартале цены на нефть не будут низкими.

Пока сложно прикинуть какие-то оценки по прибыли на текущий год, но можно взять за основу прогнозы Ренессанс Капитала в 486 млрд. Это дает P\E 2026 = 5.01 и примерную вилку по дивидендам от 51.26 (ДД 9.98% от текущей цены) до 76.9 руб (ДД 14.97% от текущей цены). Выглядит интересно, особенно при 75% pay out, но все же это примерная оценка, в которую могут вмешаться различные факторы.

Помимо завершения конфликта между США и Ираном на результаты Газпром нефти могут повлиять удары беспилотников по портам и НПЗ компании. Недавно прошла новость, что московский НПЗ компании полностью остановил переработку после атаки БПЛА.

Также стоит упомянуть, что никак не закончится история с продажей доли компании в 56.15% в сербской NIS. По информации в прессе на покупку претендуют сербская KFT Senator Treasury и венгерская MOL, но окончательного решения пока не принято. OFAC продлила срок до 6 июня для венгерской MOL, чтобы завершить переговоры о покупке.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 588 руб.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

Газпром нефть. Отчет за 2025 по МСФО

Газпромнефть - сложный выбор

Прошлый год для нефтянки стал проверкой на прочность. Казалось бы, вертикальная интеграция, экспортные доходы и многолетние запасы - что может поколебать такую махину? Однако если заглянуть в годовую отчетность по МСФО за 2025 год, то увидим, как пострадала нефтегазовая отрасль от низких цен и санкций. Сегодня на примере отчета Газпромнефти в этом убедимся.

⛽️ Итак, с производством у компании $SIBN в отчетном периоде было все отлично. Добыча нефти прибавила 3% до 130,7 млн тонн нефтяного эквивалента. Переработка тоже обновила рекорд - 43,9 млн тонн, плюс 2,2%. Однако на производственные рекорды наложились внешние факторы.

В итоге выручка просела на 12% до 3,6 трлн руб. Скорректированная EBITDA на 23,5% до 1 трлн. Чистая прибыль и вовсе рухнула вдвое с 479,5 млрд до 246 млрд руб. Причины прежние: средняя цена Urals скатилась с $67,8 до $55,6 за баррель, а рубль за то же время укрепился со 110 до 77 за доллар. Вдобавок дисконт Urals к Brent расширялся до рекордных значений.

📊 Понятно, что ситуация в первом полугодии 2026 года резко изменилась, но интересно другое, как компания проходит трудные периоды. Operating Cash Flow (OCF) сократился на 25% до 621 млрд руб. Капитальные затраты, напротив, взлетели на 55% до рекордных 785 млрд руб. Как результат, свободный денежный поток сократился на 94%. Компания агрессивно инвестировала, перекрывая дыру заемными средствами.

С долгом пока нет проблем, но тренд негативный. Чистый долг вырос с 0,7 до 1,1 трлн руб. Его соотношение к EBITDA удвоилось до 1,2x. Сам по себе уровень остается приемлемым, однако такие темпы настораживают.

💰 Дивидендная картина также ухудшается. За первое полугодие выплата составила 17,3 руб. на акцию против 51,96 руб. годом ранее. Норма выплат снижена с 75% до 50% чистой прибыли по МСФО - прямой ответ на рекордный CAPEX и сжатие денежного потока. Остаток по году аналитики предсказывают на уровне 16-20 руб., а совокупно за год - 27–35 руб. на акцию (или 5-6% доходности). Это почти вдвое меньше щедрых 79,17 руб. за 2024 год.

Интересны ли бумаги сейчас?
По мультипликаторам бизнес оценивается в 7,5 P/E при исторической норме в 5,1, EV/EBITDA — 3,1x против средних 2,9x, P/BV - 0,82x. Да, в связи с событиями на Ближнем Востоке конъюнктура на нефтяном рынке изменилась, но это всего лишь вернет нас к средним значениям, не больше.

♥️ Перед инвесторами стоит трудный выбор, кому из нефтяников отдать предпочтение. Надеюсь мои статьи помогут вам в этом, ведь уже весь сектор разобран. Ну а раз так, то и лайк не зазорно прожать!

❗️Не является инвестиционной рекомендацией

Газпромнефть - сложный выбор

Башнефть - сырьевой придаток Роснефти

Продолжаем разбирать отчеты нефтяных компаний за полный 2025 год. Сегодня у меня на столе МСФО Башнефти $BANE, которая является важным звеном в структуре Роснефти $ROSN Конечно, 2025 год является «зеркалом заднего вида», ведь в начале 2026 года ближневосточный конфликт внес свои коррективы в инвест-идеи, однако внутренние проблемы компании тут выходят на первый план.

🛢 Итак, выручка компании за отчетный период снизилась на 12,3% до 1 трлн рублей. Причины лежат на поверхности и звучат уже как мантра: снижение мировых цен на нефть в прошлом году, расширение дисконтов и общее замедление экспортных объемов. На этом фоне даже локальное снижение налогов (НДПИ упал на 7,5% до 284,3 млрд рублей) не смогло стать полноценным драйвером для роста финансовых показателей.

Операционная прибыль компании и вовсе рухнула почти на треть до 96,8 млрд рублей. Это прямое следствие того, что маржинальность «башкирской нефти» сжимается под давлением растущих расходов на логистику и обслуживание стареющего фонда скважин. Также стоит отметить, что у коллег по цеху имеется вертикальная интеграция и более диверсифицированные денежные потоки.

В части эффективности мы видим еще более грустную картину: чистая прибыль рухнула на 53% до 49,2 млрд рублей. Основным «якорем» послужило отрицательное сальдо финансовых доходов/расходов, на которые оказали влияние как курсовые разницы, так и рост затрат на обслуживание долга.

Из позитивного стоит отметить разве что снижение обязательств. Так, краткосрочные и долгосрочные обязательства снизились с 270 млрд до 203 млрд рублей. Это единственная «светлая сторона» отчета, показывающая, что менеджмент осознает риски долговой нагрузки в эпоху высокой ключевой ставки. Однако на текущий момент это едва ли компенсирует акционерам более чем двукратное падение чистой прибыли.

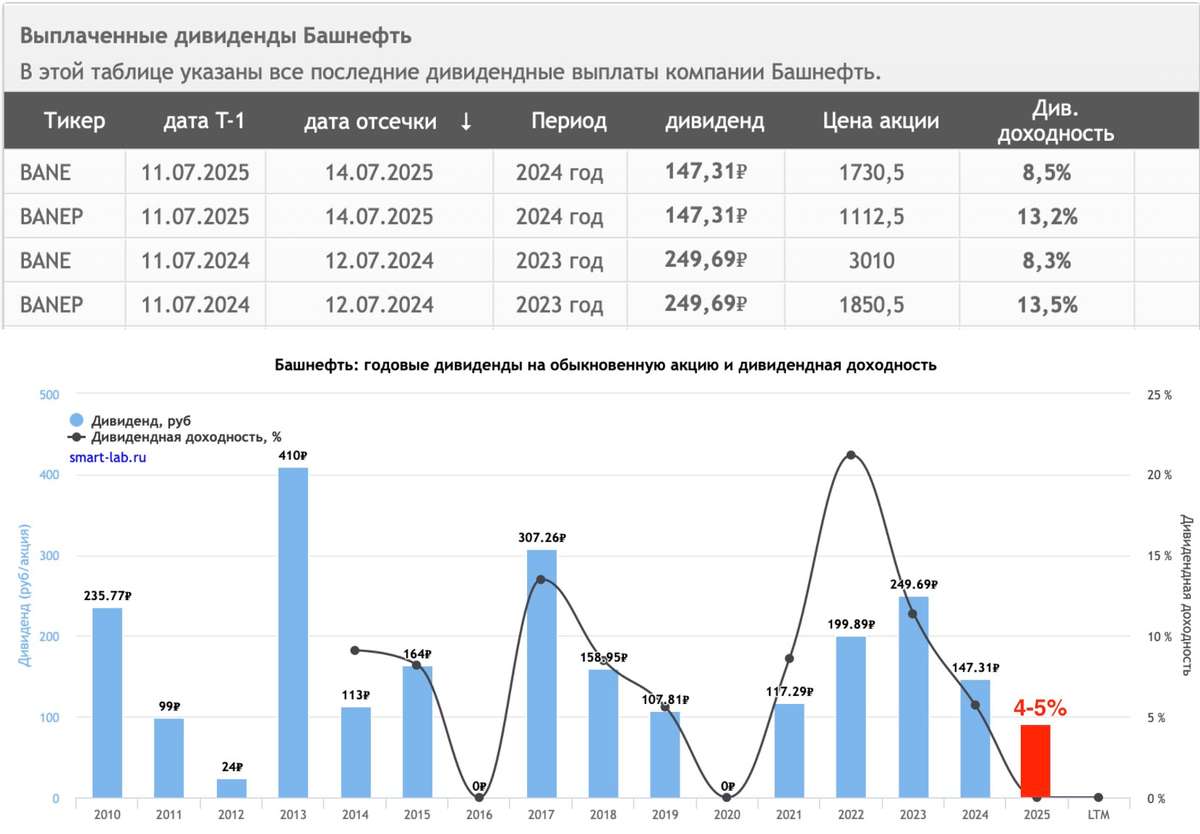
💰 Что касается дивидендов, то здесь инвесторов ждет разочарование. Традиционно компания направляет на выплаты не менее 25% от чистой прибыли. При текущем результате акционеры могут рассчитывать лишь на 68–72 рубля на акцию, что дает доходность около 4–5%. Это самые низкие дивиденды за последние годы, если не считать ковидный 2020 год.

Башнефть превращается в источник сырьевой ренты для материнской структуры, где оптимизация издержек пока проигрывает макроэкономической реальности. Потенциал компании на 2026 год выглядит ограниченным, а инвестиционная привлекательность - крайне сомнительной на фоне конкурентов.

❗️Не является инвестиционной рекомендацией
♥️ У нас там еще Газпромнефть осталось разобрать из сектора. Ставьте лайк этой статье если интересно было бы почитать про дочку Газпрома.

Башнефть - сырьевой придаток Роснефти

Ближний Восток в огне! Невнятный отскок нефтяников

Новостные ленты последних дней просто бурлили от потока информации с Ближнего Востока. Трамп начал военную операцию в Иране, однако последний ответил серией атак на американские базы и не только. В общем диспозицию вы знаете из новостей, повторяться не буду.

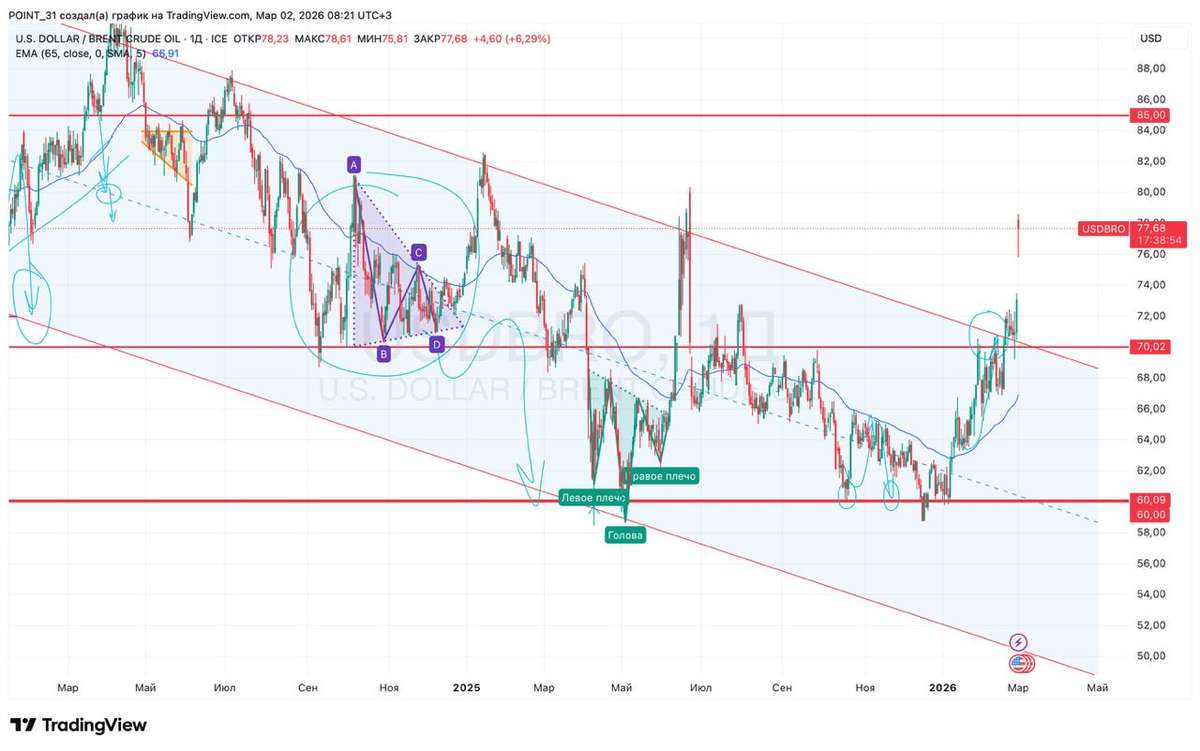
Нагнетание обстановки еще с середины февраля позволило нефти марки Brent пройти вверх ключевой уровень сопротивления на $70. В субботу мы получили ускорение котировок (это мы увидели на фьючерсом контракте BR1), а сегодня импульс уже на $78.
💣 Данный тренд может продолжиться, так как конфликт дестабилизирует нефтяные поставки из Персидского залива. Иран пытается перекрыть Ормузский пролив, атакуя судна, но этим же бьет по своим поставкам в дружественный Китай. Надо понаблюдать, думаю если декларируемое полное перекрытие залива имеет место быть, то не на длительный период.

Чтобы не происходило на Ближнем Востоке, для нашего нефтяного сектора все это позитив. Цена бочки Brent выросла, а значит наша Urals подрастет вслед за ней: в моменте до $55-60 за баррель, потенциально до $65-70. Осталось дождаться девальвации (тут как раз новое бюджетное правило подвезли) и можно будет увидеть в отчете компаний за первый квартал 2026 года рост финансовых метрик.

Удивительно, что после хорошего роста акций наших нефтяников на 2-4% в субботу, котировки на торгах воскресенья простояли в планке, без выраженной динамики. Сегодня они утро начали с невразумительного роста: Роснефть $ROSN и Татнефть $TATN прибавляют 1,6% и 1,1% соответственно, Лукойл $LKOH вообще 0,9%, а лидерах роста Газпромнефть $SIBN с 2,3%. Могло быть и больше, но давайте дождемся начало полноценных торгов в 10-00 мск.

🛢 И тут важно понимать, что все это не фундаментальный разворот по нефти и далеко не органический. ОПЕК+ постарается всеми силами заместить выпадающие объемы нефти, а поставки из Ирана в Китай могут возобновиться в любую минуту. Нашему нефтяному сектору еще предстоит много испытаний, а компании дешевыми я бы не назвал.

Что делаю я?
В субботу оперативно записал для Premium канала аудиоподкаст и сразу сделал минорные покупки ряда нефтяников в портфели. Неопределенность зашкаливает. Стороны могут в любой момент сесть за стол переговоров, равно как и ввергнуть регион в еще больший хаос. Ставки сделаны, далее смотрю за ситуацией.

❗️Не является инвестиционной рекомендацией

♥️ Давайте начнем работу в понедельник с актуалочки по нефти и ваших лайков. А там глядишь я с еще одной статьей забегу

Ближний Восток в огне! Невнятный отскок нефтяников