Поиск
Финансовая картинка недели: лучшая доходность от недвижимости по странам. Россия в ТОП-3! Но есть ню
Сдача квартиры или иной недвижимости в аренду – один из самых распространенных видов дохода для инвестора не только у нас в России, но и по всему миру. А как в этом плане смотрится Россия на фоне других стран? Насколько доходен этот вид заработка для инвестора в разных странах, в том числе и в России?
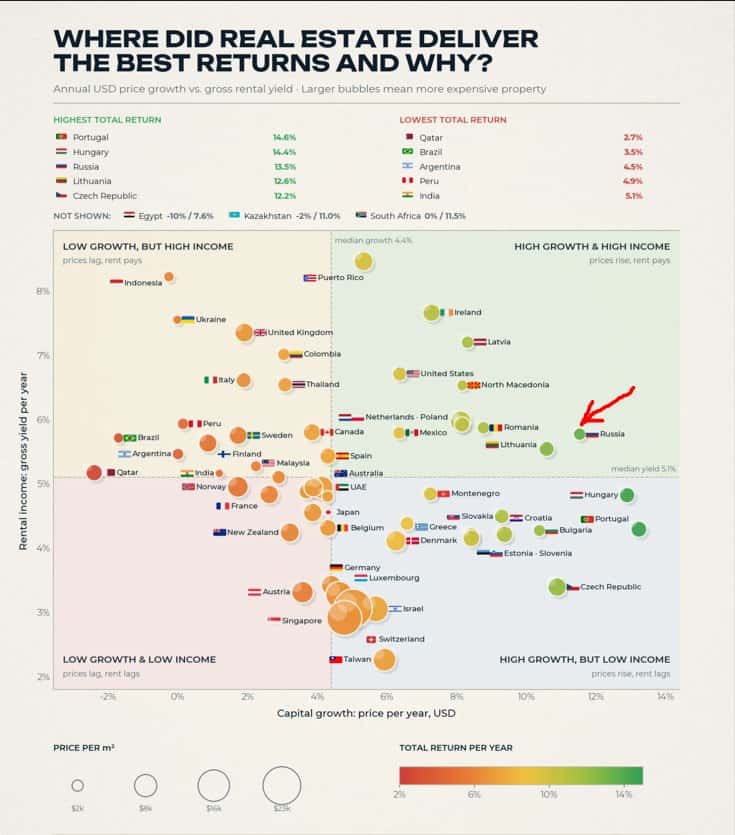
Очередная финансовая картинка (рис.1) дает ответ на этот очень интересный вопрос, правда, не без некоторых «шероховатостей». На картинке - сравнение доходностей от вложения в недвижимость в разных странах за последние десять полных лет: с 2015 по 2025 г. Для каждой страны рассчитаны два показателя доходности, причем в долларах США:
- Доходность от сдачи недвижимости в аренду в % годовых. При этом считается, что доходы от аренды не реинвестируются, а суммируются. Налоги, расходы на обслуживание недвижимости, финансирование и транзакционные издержки не учитываются. Очень важно еще и то, что для расчета в качестве арендного дохода в течение всех десяти лет берется актуальный арендный доход в настоящий момент времени. Никаких усреднений арендных доходов за прошедшее десятилетие не делается.
- Доходность от роста цены недвижимости за прошедшие десять лет. Здесь считается среднегодовая доходность за все десять лет в % годовых.
На диаграмме на горизонтальной оси отложена доходность от прироста цены, а на вертикальной – доходность от сдачи недвижимости в аренду. Соответственно, чем правее и выше результат страны на диаграмме- тем выше совокупная доходность инвестора от недвижимости в этой стране.
Данные рассчитаны для 60 стран, но на диаграмме показаны не все. Средняя прирост цен за десять лет по всей выборке из 60 стран – 4,4% в год. На диаграмме этот средний уровень показан вертикальной линией. Средний доход от сдачи в аренду, также по всей выборке: 5,1% в год. Этот средний уровень показан горизонтальной линией. Эти две линии делят всю диаграмму на четыре части.
Самая престижная часть -зеленый «квадрат», здесь страны с высоким доходом от аренды и высокой доходностью от роста цен на недвижимость. Ее антипод – левый нижний «квадрат» диаграммы (розовый): здесь сосредоточились страны с низким доходом от аренды и низким (и даже отрицательным) ростом цен. Левый верхний «квадрат»: хороший доход инвестора от аренды, но низкая доходность от роста цены на недвижимость. Правый нижний «квадрат»: хороший доход от роста цены, но низкий доход от аренды. Положение конкретной страны показано кружком, чем больше кружок, тем выше цена на недвижимость, естественно, в долларах США.
Продолжение здесь.
#недвижимость
https://t.me/ifitpro
Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?
На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.
Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.
• Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.
Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.
• ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.
Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.
Актуальные обзоры, которые вы могли пропустить:
• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.
Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.
• РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.
Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.
• ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».
Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.
• Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.
Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.
Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.
Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Финансовая картинка недели: лучшая доходность от недвижимости
Сдача квартиры или иной недвижимости в аренду – один из самых распространенных видов дохода для инвестора не только у нас в России, но и по всему миру. А как в этом плане смотрится Россия на фоне других стран? То есть, насколько доходен этот вид заработка для инвестора в разных странах, в том числе и в России?
Очередная финансовая картинка (рис.1) дает некий ответ на этот очень интересный вопрос, правда, не без некоторых «шероховатостей».
Рис.1
💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?
Это 7 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.
Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!
Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???
В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.
В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!
🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?
▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!
▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.
▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!
Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.
👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.
Не является индивидуальной инвестиционной рекомендацией.
История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".
Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.
А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?
Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.
Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.
Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.
Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎
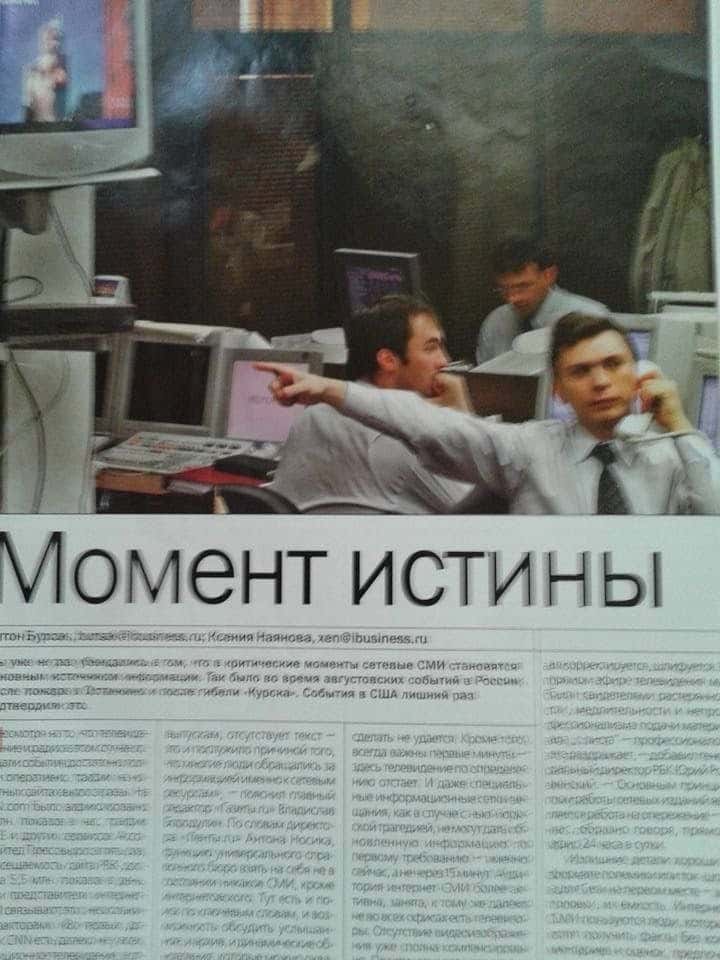
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎
#Мобиус
@pro100IPO
Я не жадный, но денег не дам)
🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ
Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»
И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡
Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.
Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅♂️
Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.
Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.
⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!
А вы даёте деньги в долг? 👇
🔹 Случайная подборка акций из моего текущего портфеля:
🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу
📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉
#инвестиции #акции #финансы
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
Где деньги?
Считать деньги нужно — и это не так уж сложно! 😉
Я уже не раз поднимал эту тему, и каждый раз меня забавляет, как агрессивно люди реагируют на тех, кто копит и накапливает. При этом те же самые люди часто жалуются мне на свою «бедность» и «несчастье», а кто-то (например, я) — по их мнению, просто «жирует» 😄
Можно сказать, я миллионер, и мне легко рассуждать. Но у меня встречный вопрос: «Кто такой миллионер и как это измерить?»
Это тот, кто зарабатывает миллион в месяц? — Я к таким деньгам даже близко не стоял.
Тот, кто зарабатывает миллион в год?
Или тот, у кого есть миллион на счету?
Многие определяют этот статус именно по наличию суммы. Да, не каждый держит такие деньги в ликвидной форме. Но если рассуждать здраво, то технически очень многие из вас, читателей моего блога, — существенно богаче меня 💰
Ситуации у всех разные, это факт. Но я уже не раз говорил: у меня, кроме машины и скромного капитала, по сути, ничего нет. А вы задумывались, что есть у вас?
Давайте начнем с доходов. Всего 35 000 рублей в месяц — и за 3 года вы уже имеете миллион! В нынешних реалиях такая зарплата есть у многих. Да, есть исключения, но есть и те, кто зарабатывает куда больше.
Для Москвы и Питера, допустим, 100 000 ₽ — это сейчас средняя планка (у меня примерно так). Я общаюсь с разными людьми, и у многих эта цифра существенно выше. Но давайте возьмем даже скромные 85 000 ₽.
85 × 12 = 1 020 000. Та-дам! 🥳 Через год вы уже миллионер!
Вопрос только в том: а где ваши деньги?
При зарплате в 200 000 ₽ в месяц (что уже прилично, но вполне достижимо) миллионером вы становитесь уже через 5 месяцев. Остальные варианты можете посчитать сами. Это ведь отличный повод задуматься, куда уходят ваши средства!
И вот еще что. Люди часто ноют: «Денег нет!»
Но у меня есть как минимум несколько знакомых, у которых по квартире в центре Москвы. В этом случае у меня вопрос: «Почему вы держите деньги в бетоне?!» 🏗️
Дайте им движение! Квартира даже на окраине МСК, даже маленькая, стоит БОЛЕЕ 10 млн рублей. А более центральных и 15 и 20 и более млн! Прикиньте! И в регионах квартиры тянут на несколько миллионов.
У некоторых даже не по одной квартире, к слову.
Да, ситуации разные, подчеркиваю. Но я стабильно вижу одно: люди жалуются, не считая своих денег, а на деле они — миллионеры.
Еще пример: мы с женой жили в Клину (Московская область). Хороший дом, квартиры стоили от 4,7 млн ₽, всё раскуплено, но треть квартир пустуют и даже не сдаются!
У людей деньги "под ногами", но многие предпочтут ныть, чем что-то делать.
Я молчу про вторые машины в семьях (зачем?), простаивающие участки, квартиры в центре, когда человек работает в области… Можно же высвободить капитал, сменив локацию.
Так что на вопрос «Где ваши миллионы?» ответ прост:
Скорее всего, они уже у вас есть. Просто вы пока не научились их считать 😉
Считайте, друзья! И богатейте осознанно 🔥
Не ИИР
Ваши деньги - Ваша ответственность!
А я поду пока Денежного рынка подкуплю под 14 годовых и золотишка чутка $TMON $TGLD
#финансоваяграмотность #личныефинансы #капитал #деньги #миллионер #инвестиции
Пост 2. Как себя ведут облигации и вклады при снижении ставки. Модель.
Как и обещал в прошлом посте, даю модель поведения вкладов, фиксов и флоатеров в ответ на снижение ключевой ставки ЦБ РФ до 14%.
Для примера я возьму 3 инструмента:
1. Вклад с фиксированной ставкой.
2. Облигация федерального займа с фиксированным купонным доходом (ОФЗ 26238).
2. Облигация федерального займа с переменным купоном (ОФЗ 29022).
И так.
Вклад. Снижение ключевой ставки ведет к снижению доходности будущего вклада. Не текущего. Если взяли вклад до снижения, значит, зафиксировали доходность на весь срок. В обратную сторону работает также. Если ставка повышается, то растет доходность следующего вклада, а не текущего. Например, сейчас Т-Банк отдает вклад на год за 11% годовых.
ОФЗ 26238. Следите за последовательностью действий:
1. Купили до снижения ключа.
2. Ключ снизили до 14%.
3. Стоимость облигации выросла.
Как было после 24 июля? За 6 дней был рост на 4,5%: с 525 до 549 рублей.
При этом доходность купленной облигации не снизилась. Она осталась на месте. Это если мы покупаем облигацию не по 525, а по 549, тогда получаем меньшую доходность на наши деньги. Вот доходность была 15,6%, а вот стала 15,3%. Это потому, что купон фиксированный. На ОФЗ 26238 он всегда 70,8 руб/год.
ОФЗ 29022. Тут купон плавающий. Он ходит вслед за ключевой ставкой. Если ключ снижается, то и купон постепенно снижается. Т.е. доходность снижается. Например, в 2026 году ставка ЦБ падала, и доходность тоже падала. Показываю наглядно:
1. 28 янв 2026 – 16,1% годовых.
2. 29 апр 2026 – 15,1% годовых.
3. 29 июл 2026 – 14,23% годовых.
Стоимость после 24 июля чуть-чуть упала – на 0,3% и сейчас болтается на месте. У флоатеров всегда низкая волатильность. Они используются как замена вкладу.
И так.
Знаете, что интересно? Вы прочитали мой пост и уже инстинктивно сравнили доходности инструментов. Я 6 лет на рынке и очень хорошо знаю психологию инвестора, какие вопросы возникают. И я прекрасно слышу ваш вопрос: «Александр, а что выгоднее брать при ключевой ставке 14%?». И я отвечу на этот вопрос в завтрашнем посте. Я дам вам простой инструмент расчетов, чтобы вы сами научились считать доходности. И даже ко мне можно было бы не обращаться.
А сейчас, пожалуйста, подпишитесь на канал, чтобы система не забыла показать мой пост в вашей ленте. И если у вас есть какой-то вопрос по облигациям или вкладам, то пишите в комментариях – отвечу.
До завтра.
Экономия или жизнь «на всю катушку»? 🤑
Как меняются траты летом
Какое время года обходится людям дороже: зима или лето? Займер узнал ответ на этот вопрос, а также выяснил, на что опрошенные тратятся и на чем экономят в теплые месяцы. Делимся с вами результатами исследования.
🔸 Для большинства россиян (66%) лето – самый затратный сезон, показал наш опрос. Еще четверть (27%) фиксирует самые высокие расходы зимой, а вот осенью и весной увеличивают траты до максимума лишь по 3,5% респондентов.
🔸 По оценкам опрошенных, каждый пятый (18%) тратит летом примерно на 10-20 тыс. ₽ в месяц больше, чем в другое время года, а каждый седьмой (14%) – на 5-10 тыс. ₽ больше. Однако многие снижают расходы летом – 15% людей экономят от 1 до 5 тыс. ₽ в месяц, 12% – от 5 до 10 тыс. ₽ и еще 7% – более 10 тыс. ₽ в месяц.
🔸 Основной статьей затрат для россиян летом является отпуск – его назвал каждый четвертый (24%). Вместе с тем, каждому пятому (22%) дороже всего обходится ремонт квартиры или дома. А по 15% несут главные расходы на дачу и на летний досуг и развлечения. Среди других частых трат – ремонт автомобиля (7%), праздники (5%) и шоппинг (4%).
🔸 На чем люди экономят летом? Почти половина (47%) тратит меньше на продукты, питаясь сезонными овощами и фруктами, в том числе со своего огорода. Четверть (25%) снижает расходы на транспорт, так как больше ходят пешком, ездят на велосипеде или самокате. Наконец, каждый пятый (21%) экономит на счетах за ЖКХ, а 14% – на развлечениях, отдавая предпочтение отдыху на свежем воздухе и на природе.
О чем нам это говорит? ☝️ Лето заметно меняет структуру расходов: у большинства опрошенных общие траты растут, причем отпуск почти делит первое место с ремонтом. Заметную часть бюджета также занимают дача и досуг. Вместе с тем теплое время года позволяет сокращать некоторые повседневные расходы – прежде всего на продукты, транспорт и ЖКХ. Поэтому летняя финансовая картина получается двойственной – сезон крупных трат одновременно дает людям дополнительные возможности для экономии.
$ZAYM