Поиск
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?
ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.
Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.
Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.
Параметры выпуска Воксис 001Р-03:
• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)
• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)
• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)
• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х
Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.
Отсюда и тревожные цифры в отчётности:
• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.
• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.
Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.
Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.
В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:
• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца
• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев
По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.
В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.
У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
АФК «Система» (AFKS). Проценты или удавка?
Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:
▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.
🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.
📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.
👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.
🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:
▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.
Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.
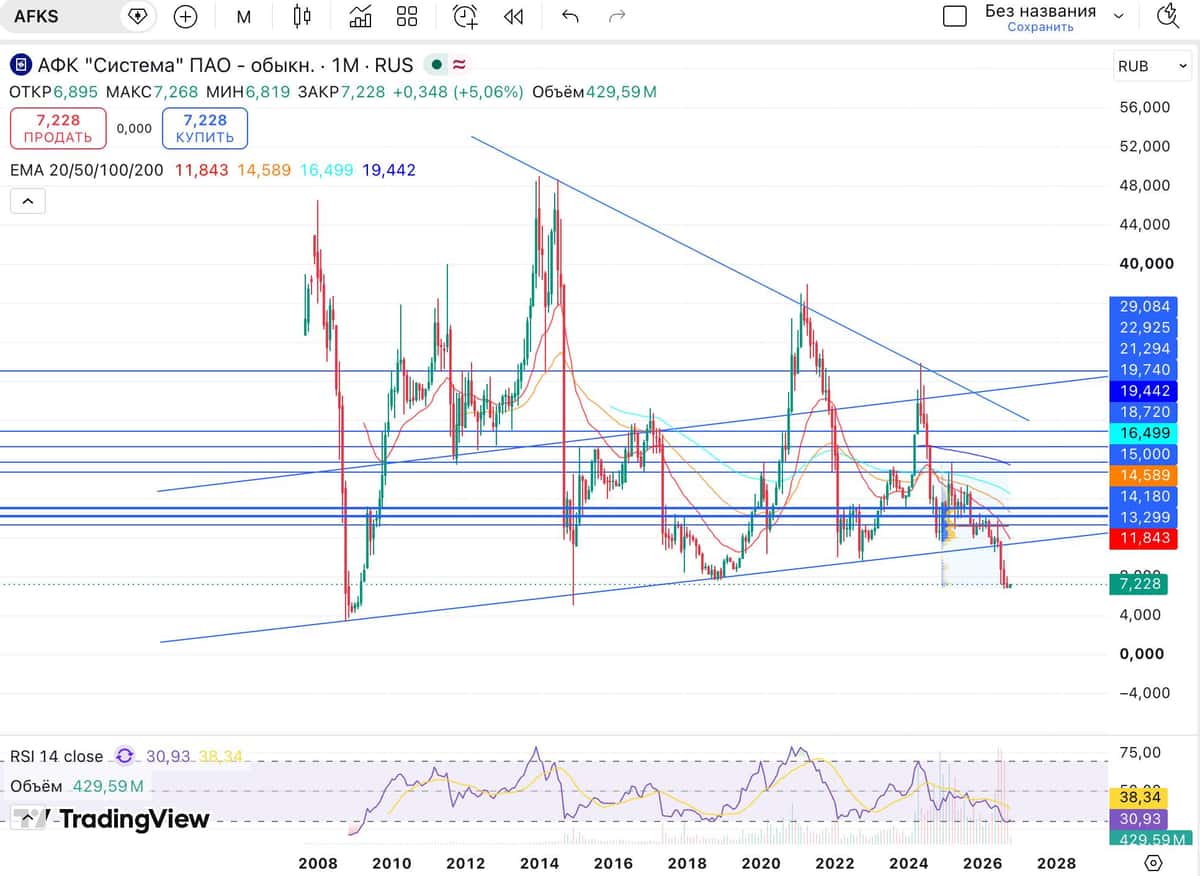
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.
👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.
Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.
Когда одного счёта достаточно?
Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.
И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.
Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.
Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.
При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.
Как действовать — по шагам:
• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.
• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.
• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.
Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.
Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.
Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.
Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.
ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.
Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).
Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.
Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.
Из чего состоит РИИ и как в него инвестировать?
Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.
Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК» #VKCO
Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.
Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Пара практических моментов:
• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.
На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.
Актуальный состав по весу компаний в индексе:
• Группа Позитив #POSI - 19,92%
• Циан #CNRU - 18,57%
• ОАК #UNAC - 12,42%
• Озон Фармацевтика #OZPH - 9,88%
• Группа Астра #ASTR - 7,1%
• Промомед #PRMD - 7,04%
• Группа Аренадата #DATA - 5,02%
• Элемент #ELMT - 4,74%
• Софтлайн #SOFL - 3,49%
• ГК Базис #BAZA - 3,27%
Для отслеживания состава и весов в реальном времени советую этот ресурс.
Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.
Несколько нюансов, чтобы не потерять выгоду:
• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.
• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.
• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.
• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.
• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.
Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.
Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?
ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.
Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.
Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.
Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев
Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.
С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.
Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.
«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.
По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.
Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца
Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.
С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.
Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.
Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Итоги недели 12–16 октября: +9 057 $ чистыми по закрытым сделкам
Коллеги, подводим итоги недели по счёту, на котором торгуется система Oracle Trading.
Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
До конца года каждому инвестору стоит зафиксировать убыточные позиции, чтобы в следующем году заплатить меньше налогов.
Все, кто на рынке не первый год, наверняка об этом знают, но для тех, кто только начинает инвестировать, это может быть в новинку, поэтому расскажу немного про процесс.
Когда в течение года вы фиксируете прибыль по каким-либо позициям, у вас накапливается налогооблагаемая база (если фиксируете убыток, она уменьшается). Когда год заканчивается, от этой базы рассчитывается налог в размере 13% (для налоговых резидентов РФ), который вы должны заплатить.
Если у вас есть в портфеле убыточные позиции, с их помощью можно уменьшить налоги, которые вы заплатите в следующем году. Для этого нужно продать позицию, тем самым зафиксировав убыток.
• Затем эту позицию можно тут же восстановить. В результате, ваш портфель никак не изменится, а сумма налога к уплате в следующем году уменьшится.
• Важный момент - при такой операции налоговое обязательство не исчезает, а просто переносится на более поздний срок, но пока вы можете использовать эту сумму для инвестиций.
• Самое главное - после того, как зафиксировали убыток, не пытайтесь спекулировать, ждать лучшей цены и т.д. Просто сразу восстановите позицию и занимайтесь дальше своими делами.
Учитывайте убытки прошлых лет:
Если в предыдущих годах вы не получали прибыли от инвестиций, а были в убытке – их можно учесть и платить меньше налогов за прибыльные годы.
Как это сделать расскажу на примере брокера Т-Инвестиции:
- в приложении Т-инвестиции открываем:
- чат поддержки
- выбираем мой налог
- брокерский счёт и инвесткопилка
- налог на конкретную дату
- на сегодня
Важный момент:
Вариант "Фиксации убыточных позиций", подойдет только тем, кто не планирует инвестировать в долгую или же получить "Вычет по сроку владения".
Как получить вычет за долгосрочное владение ценными бумагами?
В Т‑Инвестициях этот вычет применяется автоматически. Просто купите и не продавайте конкретные ценные бумаги больше 3 лет.
Но есть несколько нюансов:
- вычет распространяется не на все бумаги;
- есть ограничения по сумме;
- вычет может не применяться, если бумагами одной и той же компании торговали на разных брокерских счетах;
- вычет не применяется к бумагам, купленным на ИИС.
Также можно отсрочить налог. Хитрость простая: если в январе на брокерском счёте нет свободных денег, налог не спишут. Его можно оплатить самому — до 1 декабря. Это отсрочка почти на 10 месяцев.
Как видите на рынке есть много вариантов, чтобы платить меньше налогов, увеличив по итогу процент потенциальной прибыли.
В комментариях будет интересно узнать, применяли ли Вы подобные варианты для снижения налогооблагаемой базы?
В конце недели разберём последние сделки и посмотрим, какие активы становятся интересными для покупки в рамках долгосрочной облигационной стратегии. Ещё расскажу про полученные купоны и на что планирую их направить. Не пропустите!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов
Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.
«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.
Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.
Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.
После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.
Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.
Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.
В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.
В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.
Ключевые свойства неоактивов
Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.
Тяжёлый год - тяжёлые промежуточные итоги.
Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.
Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈
Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.
В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.
Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅
Ну и конечно, "очистка" от валютной позиции — ошибка. 😣
Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄
Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃
Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest
Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁
Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️
А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.
#инвестиции #облигации #итогипромежуток
Эталон. Отчет за 1 пол 2026 по МСФО
Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)
Что нравится:
▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).
Что не нравится:
▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Дивиденды за 2026 год не ожидаются.
Мой итог:
Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).
Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.
Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).
За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.
Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.
Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.
Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.
В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.
Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний
CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.
Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.
В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.
Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Инарктика. Отчет за 1 пол 2026 по МСФО
Тикер: #AQUA
Текущая цена: 313
Капитализация: 27.5 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 5.73
▫️ P/BV - 0.72
▫️ P/S - 0.97
▫️ ROE - 12.5%
▫️ ND/EBITDA - 2.54
▫️ EV/EBITDA - 6.71
Что нравится:
▫️ выручка выросла на 37.8% г/г (10 → 13.8 млрд);
▫️ нетто фин расход снизился на 11.9% п/п (1.1 → 1 млрд);
Что не нравится:
▫️ отрицательный FCF еще снизился в 2.3 раза г/г (-1.1 → -2.6 млрд);
▫️ чистый долг увечился на 21.7% п/п (13.8 → 16.8 млрд). ND/EBITDA ухудшился с 2.42 до 2.54;
▫️ чистая убыток есть, но заметно снизился (-7.5 → -0.4 млрд);
▫️ дебиторская задолженность выросла на 62.8% п/п (1.3 → 2.1 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По данным сайта Доход за 3 кв 2026 ожидается дивиденд в размере 20 руб (ДД 6.39% от текущей цены).
Мой итог:
Операционные показатели:
▫️ объем продаж +57.5% г/г (8.4 → 13.2 тыс т);
▫️ биомасса +32.5% г/г (20.9 → 27.7 тыс т).
Объем биомассы восстанавливается после мора рыбы в 1 пол 2024 года. Судя по динамике в 2027 году объем может приблизиться к пиковым значениям, которые были в 2024 году. Продажи значительно выросли как за счет роста биомассы, так и на фоне низкой базы прошлого года.
Улучшение операционных показателей закономерно отразилось на увеличение выручки. При этом средняя цена реализации за кг снизилась на 12.2% г/г (1147 → 1007 руб).
За полгода получен убыток, но он сильно меньше прошлогоднего периода. И причина в снижении убытка от переоценки биоактивов (-2.2 млрд vs -8.3 млрд в 1 пол 2025). Если скорректировать результаты на эти убытки, то получаем увеличение прибыли до налога в 2.1 раза г/г (0.8 → 1.7 млрд).
FCF еще дальше ушел в минус по причине более сильного абсолютного снижения FCF (0.9 → -1.3 млрд) в сравнении с кап. затратами (-33.3% г/г, 2 → 1.3 млрд).
Долговая нагрузка продолжает расти. Компания называет уровень ND/EBITDA в 2.5 комфортным, но все же это уже достаточно неприятное значение.
Росрыболовство еще сильнее снизило прогноз по вылову лососевых в РФ до 100-110 тыс т (ранее ожидалось 227 тыс т). Непонятно насколько этот прогноз относится именно к Инарктике. Потребление рыбы в 2025 году в РФ снизилось с 22.8 кг до 22 кг на человека. С учетом текущих сложностей в экономике на фоне СВО вряд ли стоит ждать, что в 2026 будет восстановление. Как бы не было дальнейшего снижения.
Компании точно поможет слабеющий рубль, который позволит продукции Инарктики быть более конкурентной в борьбе с иностранными поставщиками. Также, возможно, помогут на экспортные продажи. Поставки рыбы и морепродуктов из РФ в ЕС в июле выросли до 80.6 млн евро, что на 8% больше м/м на 36% больше г/г. А за 1 полугодие экспорт в страны БРИКС вырос в 1.5 раза (97% всего экспорта приходится на Китай).
Субъективные ожидания относительно объемов продаж за 1 полугодие были ниже, а вот средние цены наоборот ожидались выше. Непопадание в прогнозы вносит коррективы в расчеты по текущему году. По примерным подсчетам можно рассчитывать на выручку в районе 30.7 млрд и скор. прибыль в 4 млрд. Это дает P/E скор. = 6.9 и дивиденд около 18.2 руб (ДД 5.8% от текущей цены).
Оценка не является дешевой даже после серьезного снижения. И это при том, что над компанией так и "висит" риск повторной потери биомассы. Смущает также момент, что один из ключевых акционеров Инарктики Максим Воробьев продал свою долю в 22.35% в апреле этого года и перестал быть совладельцем компании.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 333 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Эффект «Мокрого одеяла»: Почему мы снова сидим на чемоданах
Смотрю я на текущую ситуацию на нашем рынке, читаю комментарии аналитиков и ловлю себя на мысли, что мы все попали в какую-то затяжную фазу «непоняток». Вроде бы и не паника на дворе, но и повода для оптимизма — ноль. Рынок сейчас — это не про цифры и графики, а про нервы и ожидание.
Давай разберемся по-человечески. Мы застряли в каком-то болоте. С одной стороны, наши бумаги вроде бы стоят дешево, дивиденды кое-где капают такие, что западным инвесторам и не снилось. С другой стороны — деньги в бизнес никто не несет, потому что горизонт планирования сузился до «до конца недели». Ставка Центробанка — это вообще отдельный вид психотерапии: вроде бы все понимают, что это временно (или надеются на это), но когда именно начнется разворот, не знает никто. А пока ставка высокая, деньги из акций утекают в депозиты и облигации, где можно получить свои кровные 16-18% практически без риска.
Вот и получается парадокс: бизнесы работают, прибыль генерируют, но их акции никому не нужны, потому что «на безрыбье и рак рыба», а на безрисковом депозите — и сам рак. Инвесторы сейчас напоминают мне людей, которые стоят на перроне и ждут поезда. Расписание сбито, табло не работает, а на путях туман. Кто-то уже плюнул и пошел пешком (зафиксировал убытки), кто-то засел в зале ожидания с бутербродами (дивидендные истории), а самые упертые просто спят на лавочке, потому что понимают: поезд рано или поздно придет, главное — дождаться.
Что нас держит в этом состоянии? Да все то же самое: геополитика, которая каждый день подкидывает инфоповоды, и полная неясность с тем, как будет разгоняться экономика дальше. Мы же не просто так сидим в «неопределенности». Это значит, что даже крупные игроки не понимают, куда бежать. Если бы они знали, что завтра все станет хорошо, рынок бы уже улетел в космос. Но они не знают, поэтому и мы не знаем.
Мой взгляд тут простой и, наверное, скучный. Если ты долгосрочный инвестор, а не спекулянт, который пытается поймать волну на новостях, то сейчас не время для геройства. Рынок — это не казино, где нужно ставить на красное, потому что «вроде должно повезти». Сейчас время собирать качество. Те компании, которые выжили в 2022-м, выживут и сейчас. Если бизнес платит дивиденды и не зависит от курса доллара или прихотей западных регуляторов, то его падение — это не повод для паники, а возможность для пополнения портфеля, если есть свободный кэш.
Но не стоит обманывать себя: легких денег тут не будет. Эти «горки» могут длиться долго. Мы будем видеть, как какие-то отдельные бумаги стреляют на корпоративных историях, но в целом рынок будет напоминать пилу, которая туда-сюда пилит нервы.
Итог всей этой моей тирады будет предельно циничным, но честным. Если ты пришел на фондовый рынок, чтобы быстро разбогатеть, а сейчас сидишь и не понимаешь, что происходит, — расслабься. Ты просто оказался в России. Здесь для того, чтобы заработать, нужно сначала научиться не терять, пока другие паникуют. Так что либо мы запасаемся попкорном и терпением, либо идем в банк за депозитом.
🎯 ИнвестВзгляд: если не знаешь, что делать — не делай ничего. Иногда «сидеть на попе ровно» — это самая гениальная инвестиционная стратегия. Жаль, что за нее не платят премию к доходности.
📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!
Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.
📊 Цифры, ибо без них никак.
Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.
Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.
Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.
По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.
⚔️ Сравнение с конкурентами
ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.
Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.
Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.
🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.
$LSRG $PIKK $SMLT $ETLN