Поиск
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска
ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.
Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.
Параметры выпуска КарРус-001Р-10:
• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026
Что с рейтингами:
• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».
• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.
Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%
• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)
• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).
У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.
• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.
• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.
Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.
В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:
• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца
• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев
По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.
Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Московской биржи $IMOEX закрылся в пятницу на 2145,65 пункта — минимальный уровень с декабря 2022 года.
За четыре месяца рынок потерял 25%, за неделю — более 4%: акции Роснефти $ROSN упали на 5%, МТС $MTSS — на 16%, Полюс $PLZL обвалился более чем на 30%.
Менеджмент Полюса рекомендовал не выплачивать дивиденды до 2030 года — потеря составит около 510 ₽ на акцию.
До конца июля реестры закроют Сбербанк $SBER, ВТБ $VTBR и другие компании, на которые приходится 30% индекса.
Рынок проходит через волну дивидендных гэпов на фоне высокой ставки и геополитической напряженности — восстановление возможно после реинвестирования дивидендных потоков.
Рынок на грани пропасти: словесные интервенции вновь обрушили индекс
Вчера, такое ощущение, рынок покинули последние оптимисты: индекс Мосбиржи обвалился до 2490 пунктов, продемонстрировав самое глубокое падение с конца октября. Внезапное изменение настроя президента Америки в отношении Москвы стало главным спусковым крючком.
Трамп обозначил жесткую позицию по Украине, одновременно предупредив о возможном возврате к жестким санкциям на нефть. Рынок воспринял это как сигнал к росту рисков для экспортеров, и акции нефтегазового сектора резко пошли вниз.
Поскольку нефтянка является основой индекса, её обрушение автоматически потащило за собой и весь остальной рынок.
Казалось, ни для кого не было секретом, что нефтяные послабления со стороны США — мера временная и будет свёрнута, как только появится возможность частично разморозить Ормузский пролив. Но рынок, как мне кажется, устроил настоящую истерику.
Вслед за США санкционную активность наращивают и другие западные страны:
• Великобритания расширила энергетические ограничения, сделав акцент на нейтрализации теневого флота, финансовых каналов обхода и поставщиков российского СПГ.
• Канада объявила о новых мерах против того же флота. Кроме того, расширение затронуло доходы от продажи энергоносителей, оборонный сектор и инфраструктуру дезинформационного влияния.
Новые санкции несут угрозу рублю: Бюджет на 2026 год сверстан из расчёта 92,2 рубля за доллар, но в случае обвала нефти валюта может ослабнуть гораздо сильнее. Ослабление рубля сделает импорт дороже, раскрутит инфляцию и повысит цены на базовые товары. Вчера этот сценарий уже начал материализоваться — рубль отреагировал снижением.
Если и искать хорошие новости, то они весьма условны. Речь о вероятном приезде Уиткоффа и Кушнера в Москву, который станет реальным только после подписания американо-иранской сделки. Инвесторы могут увидеть в этом намёк на возобновление диалога между странами, но воспринимать это стоит с осторожностью.
В пятницу состоится плановое заседание СД Банка России: Рынок практически единодушно прогнозирует снижение ключевой ставки на 0,5 процентного пункта — до 14%. Главная интрига дня — выступление Эльвиры Набиуллиной: глава регулятора не выходила в публичное поле около двух недель, что порождает спекуляции о ее будущем.
Само решение по ставке важно, но не менее значима риторика, которую выберет регулятор. В этот же день на повестке стоит возможное заключение мирного соглашения между США и Ираном — это событие способно нивелировать проинфляционные риски, которые сегодня сдерживают ЦБ от более решительного смягчения денежно-кредитной политики.
Однако не только геополитика давит на рынок — есть и внутренние вызовы. По итогам мая дефицит федерального бюджета превысил 6 трлн рублей, что более чем в полтора раза выше годового плана. В Минфине уже фактически признали: плановые ориентиры придётся пересматривать в сторону повышения.
Для ЦБ это означает одно: бюджет разгоняет экономику сильнее прогнозов, подогревая спрос и, соответственно, инфляцию. Регулятору придётся закладывать этот фактор в свои модели, а значит, ставка может оставаться выше, чем предполагалось ещё месяц назад.
• Лидеры: ПИК #PIKK (+6,6%), МКБ #CBOM (+5%), АЛРОСА #ALRS (+3,2%), Самолет #SMLT (+2,7%).
• Аутсайдеры: Татнефть-ао #TATN (-7%), Татнефть-ап #TATNP (-6,9%), РуссНефть #RNFT (-6,8%), ЛУКОЙЛ #LKOH (-5,4%).
17.06.2026 - среда
• #ZAYM ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 11,1 руб.).
• #BELU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 10 руб.).
• #MRKU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 0,0612 руб.).
• #LSNG Закрытие реестра по дивидендам 0,5379 руб./ао и 36,7247 руб./ап. (дивгэп).
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Фьючерсы на BTC и USDRUB уже позволяют заместить биткойн на кошельке и HODL
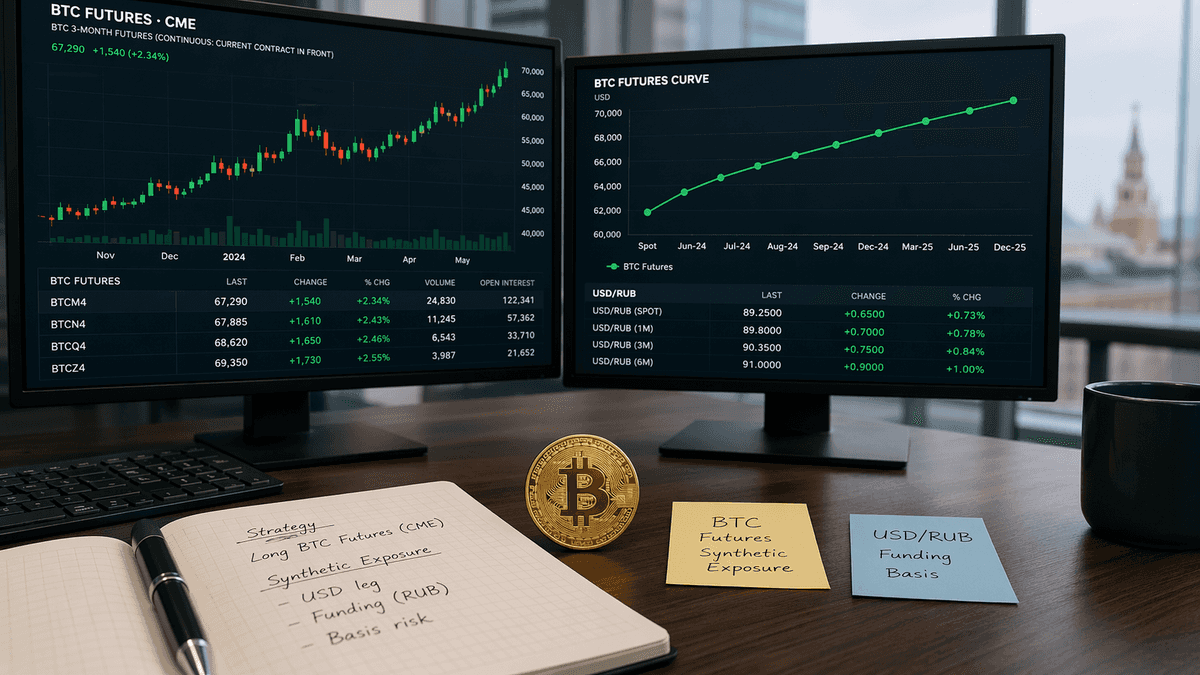
На прошлой неделе срочный рынок показал очень примечательную ситуацию. В период с 10 по 17 апреля 2026 г. фьючерс на биткойн BTK-6 стабильно торговался с контанго 6,8% годовых. Так, на закрытие биржи 17 апреля спот по BTC составлял $75 400, а июньский фьючерс $76 400.
Фьючерс на пару доллар/рубль в это же время также торговался примерно с тем же контанго 7% годовых. При споте 76 рублей июньский SIM-6 контракт стоил 76,80.
Почему это важно для майнеров и институционального капитала
Когда контанго по биткойну и по доллару в сумме оказывается примерно на уровне текущей безрисковой ставки 14% годовых, рынок фактически создает условия для синтетического удержания биткойна в долларах через срочные инструменты ММВБ.
Появляется конструкция, которая для части участников уже начинает конкурировать с классической моделью — купил BTC на споте и держишь его на кошельке.
Для майнеров, которые строят модель накопления монеты, это особенно важно. Для институционального капитала — тоже. Не всем удобно работать с прямым владением криптой, что создает кастодиальные риски и инфраструктурные ограничения. Срочный рынок предлагает альтернативу, без кошельков, без прямой работы со спотом, но с возможностью удерживать экспозицию на биткойн в долларах. Срочный рынок биткойна постепенно становится не только площадкой для спекуляций, но и инструментом замещения спота.
При каких условиях синтетический биткойн действительно работает
Синтетический биткойн максимально эффективно работает только при бесплатном ГО — когда обеспечение можно держать под залог ОФЗ или LQDT. Если же ГО приходится вносить кэшем, математика резко ухудшается. Безрисковая ставка начинает работать не на весь капитал, а только на его свободную часть. Подобная ситуация означает, что синтетический BTC уже не равен споту: при ГО 30% инвестор теряет около 4,2 п.п. годовых относительно прямого владения монетой, а минимально требуемая доходность BTC для оправдания такой конструкции поднимается с 14% до 18,2% годовых. Иными словами, без нормальной работы с ГО срочный рынок перестает замещать спот и начинает просто имитировать его с ухудшенной экономикой удержания позиции в биткойне используя инструменты срочного рынка.
Срочный рынок биткойна на Мосбирже развивается в правильную сторону. И здесь действительно есть чему поаплодировать.
Российский срочный рынок в сегменте фьючерсов на BTC постепенно подходит к состоянию, когда он может быть не только площадкой для краткосрочной спекуляции, но и инструментом замещения спотового владения биткойном. Для рынка это важный шаг в сторону его качественной трансформации.
Пока розничный трейдер смотрит на BTC-фьючерс как на инструмент для спекуляций, рынок тихо подобрался к другой функции — к замещению и воспроизведению спота. И если брокер дает нормальную работу с ГО под ОФЗ или LQDT, то для части крупных участников кошелек и прямая покупка монеты уже перестают быть единственным разумным вариантом.
Срочный рынок в сегменте фьючерсов на биткойн начинает конкурировать уже с самим спотом. Для страны занимающей 3 место в добыче биткона вполне справедливый и заслуженный результат развития рынка.
🥃 ИнвестВзгляд: Novabev
📍 Кратко
📊 Фундаментальные показатели компании характеризуются устойчивостью: среднегодовой темп роста выручки составляет 22 % за последние три года, показатель рентабельности собственного капитала (ROE) находится на уровне примерно 18 %, коэффициент P/E равен 10,4, что превышает среднее значение по отрасли, однако данное отклонение представляется обоснованным ввиду высоких темпов роста компании.
😎 Компания представляет собой вертикально-интегрированную структуру, включающую полный цикл от производства до импорта, распределения и реализации алкогольной продукции. Расширение розничной сети ВинЛаб и планируемый выход данной дочерней структуры на публичное размещение акций (IPO) способны существенно повысить инвестиционную привлекательность холдинга в целом. Вместе с тем активное расширение влечет необходимость значительных капиталовложений, а также сохраняет конкуренцию со стороны крупных игроков рынка — сетей Красное & Белое, X5 Group и компании Магнит.
🧐 Novabev прочно удерживает лидирующие позиции на рынке алкогольной продукции крепких напитков и представляет собой надежный вариант инвестирования для тех участников рынка, кто предпочитает стабильное развитие. Несмотря на временное ухудшение операционных показателей и негативный денежный поток, Абрау-Дюрсо обладает рядом преимуществ, среди которых умеренный уровень долговой нагрузки и безусловное лидерство в сегменте производства игристых вин. Калужский ЛВЗ Кристалл, напротив, выступает альтернативной инвестиционной возможностью для лиц, допускающих повышенные риски в расчете на потенциальный значительный рост. Данная организация отличается активной стратегией расширения бизнеса и способностью оперативно адаптироваться к изменениям потребительских предпочтений.
🫰 Оценка
Оценка по модели дисконтирования дивидендов (модель Гордона)
DPS — ожидаемый дивиденд на акцию 40–60₽
Диапазон: 800–1500₽.
Оценка по DCF (модель дисконтированных денежных потоков)
При ставке дисконтирования 12–15% при среднегодовом темпе роста около 18–20%
Диапазон: 600–1200₽.
Оценка по мультипликатору P/E
Pmin=7, Pmax=9
Диапазон: 280–350₽.
Оценка по P/S и темпам роста
Справедливый P/S для сектора 0,4–0,5
Диапазон: 450–800₽.
Средневзвешенный диапазон: 532-962₽.
Учитывая, что мультипликаторы P/E и P/S сильно отклонены от конкурентов ввиду высоких темпов роста, их влияние на оценку следует учитывать с более высокой значимостью, поскольку будущие финансовые показатели трудно прогнозируются. Таким образом, определяю фундаментальную стоимость в диапазоне 450–600₽ (см. график).
🔀 Технический анализ
⬇️ ⬆️ Поддержка / Сопротивление
⏯ 370₽ — сильная поддержка с несколькими касаниями, сейчас котировки вновь приближаются к этой зоне (см. график). 450₽ — сильное сопротивление (см. график), которое к тому же выступает нижней границей определённой фундаментальной стоимости.
🔀 ИнвестСтратегия - покупка акций при приближении к поддержке чуть выше 370₽. Уйти ниже данного уровня возможно, но для этого необходимы негативные информационные события. Фиксировать прибыль спекулянтам стоит при приближении к сопротивлению, а вот долгосрочным инвесторам имеет смысл удерживать акции дальше. Именно так поступлю и я.
📌 Итог
❗ Это не консервативная инвестиция, а скорее спекулятивная ставка на восстановление компании, обладающей значительным потенциалом роста. Если вы готовы подождать год-два или вас не будет мучить желание импульсивной продажи при отрицательной доходности — то вам сюда.
🎯 ИнвестВзгляд: Долгосрочная цель сохраняется.
✅ Держу, средняя цена в портфеле 452₽ (-15% от текущих)
🫰Отложенные заявки на уровнях 372₽ / 374₽ / 376₽
$BELU $KLVZ $ABRD #ИнвестВзгляд #Novabev #АбрауДюрсо #ВинЛаб #IPO #Инвестиции #Анализ #Дивиденды #Спекуляции
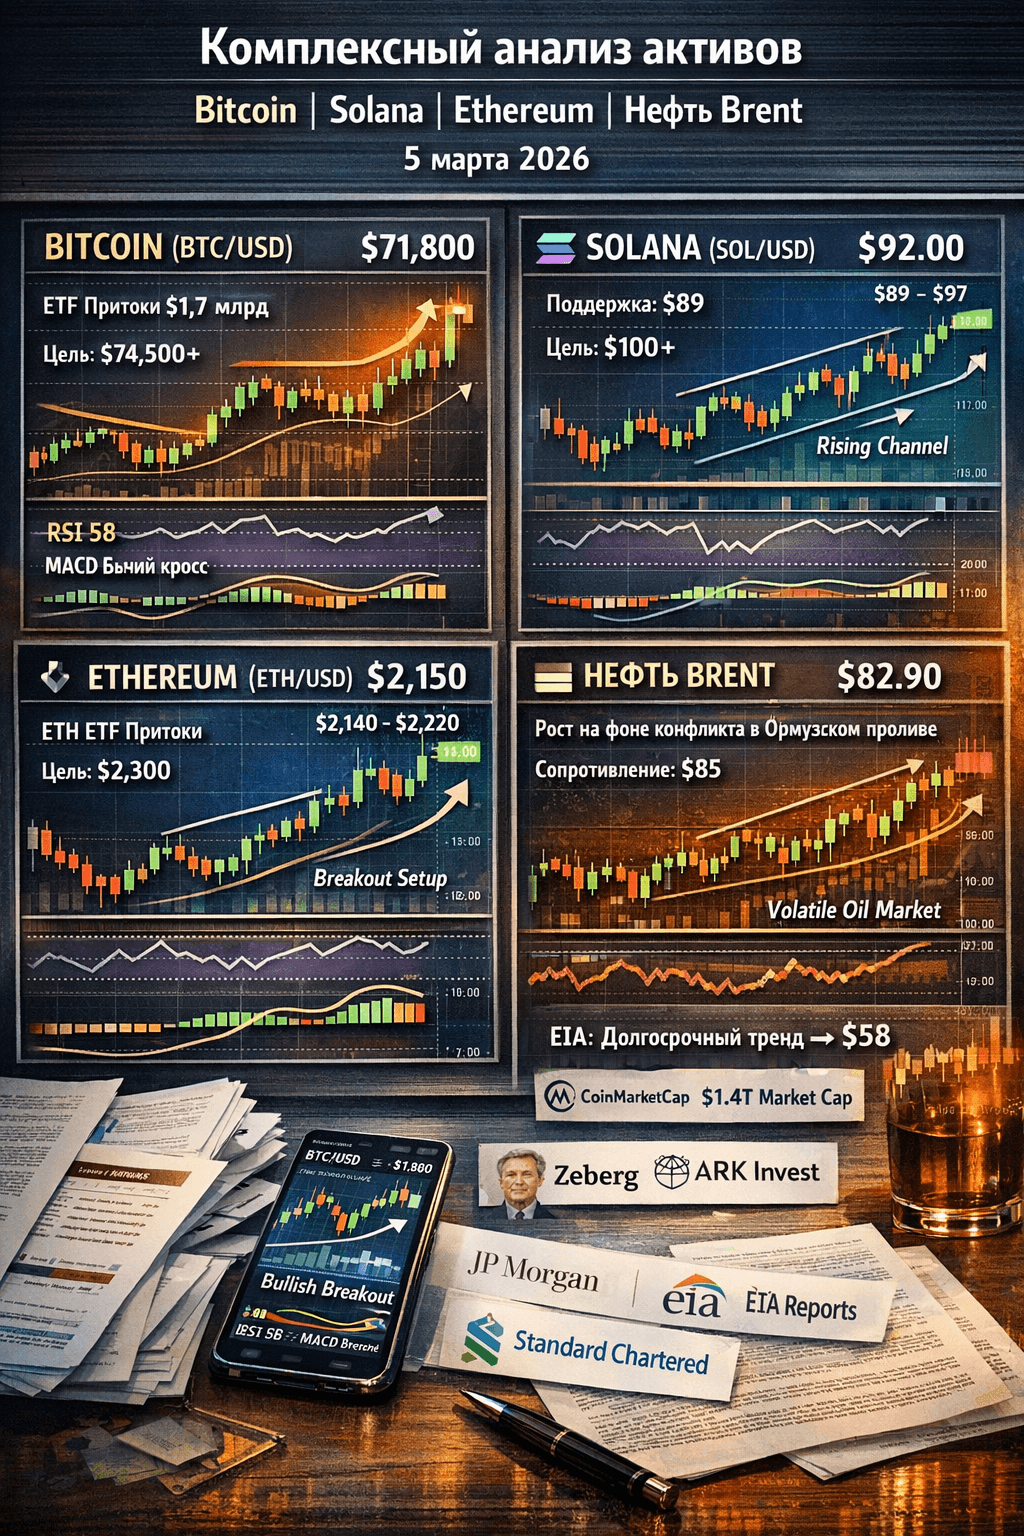
Комплексный анализ активов: Bitcoin, Solana, Ethereum и нефть (Brent) на 5 марта 2026 года
Я провёл всесторонний разбор четырёх активов. Исследование опирается на актуальные данные из TradingView, CoinMarketCap, EIA, JPMorgan, Zeberg, Tom Lee (Fundstrat), Standard Chartered, ARK Invest, on-chain метрики, новости и геополитическую обстановку. Учтены исторические рыночные циклы (пост-ATH коррекция Bitcoin после октября 2025 до $126k), корреляционные зависимости (криптовалюты с S&P 500 на уровне 0.78, нефть — под влиянием геополитических событий и Китая), волатильность (криптовалюты 5–10% в день, нефть 3–6%) и регуляторные аспекты (про-крипто политика Трампа, создание стратегического резерва Bitcoin).
Текущее состояние рынка на 5 марта 2026: Рынок криптовалют находится в фазе накопления после недавней коррекции 2025 года: Bitcoin восстановился до $62–66k благодаря притокам ETF и позитивным настроениям (связанным с политикой Трампа и возможным созданием европейского крипторезерва). Настроения на рынке варьируются от экстремального страха в феврале до нейтрально-бычьих. Нефть демонстрирует волатильность из-за геополитической напряжённости в Ормузском проливе (+$6–8 за неделю) при цене около $82.90, но сохраняет долгосрочный медвежий тренд (согласно данным EIA: избыток предложения, рост запасов на 2.6–3.1 млн барр./сутки). В краткосрочной перспективе корреляция между криптовалютами и нефтью низкая, но макроэкономические факторы (действия ФРС, инфляция, торговые тарифы) оказывают влияние на все активы. Волатильность остаётся высокой: возможны колебания цен на 10% и более в зависимости от новостей.
Bitcoin (BTC/USD), текущая цена $71 500–72 500Фундаментальный анализ и новости: Капитализация рынка составляет около $1.4 трлн, суточный объём торгов — $40–60 млрд (особенно высок на фоне отскока). Основные драйверы роста: притоки в спотовые ETF (BlackRock и Fidelity привлекли более $1.7 млрд с февраля по март), активность институциональных инвесторов (Гарвард перераспределяет активы в пользу ETH и BTC), а также указ Трампа о создании стратегического резерва Bitcoin (февраль 2026). Анализ on-chain данных показывает стабильность среди держателей и снижение продаж со стороны майнеров. Исторически наблюдается коррекция после четвёртой волны роста (после ATH в октябре 2025), аналогичная коррекции 2018 и 2022 годов (длительность около 12–13 месяцев). Эксперты прогнозируют рост: Zeberg ожидает $110–120k в марте (увеличение на 80% от минимумов $66k), Tom Lee (Fundstrat) — более $150k к концу 2026, Standard Chartered — $130k к марту при создании европейского крипторезерва, а ARK Invest подчёркивает стабильность сети. Риски включают возможное повышение тарифов США и оттоки средств из ETF при негативной динамике рынка. Долгосрочные перспективы связаны с ростом принятия и предстоящим халвингом в 2024 году.
Технический анализ:
Японские свечи: Дневной график показывает бычий поглощающий паттерн и молот после тестирования уровня $66k в марте 2026 года. Недельный график демонстрирует пин-бар, отскочивший от уровня поддержки. На 4-часовом таймфрейме наблюдается серия импульсных зелёных свечей с увеличивающимся объёмом, что свидетельствует о доминировании покупателей и откатах на низком объёме. Классический анализ указывает на наличие флага продолжения в диапазоне $68–74k, с возможным прорывом выше $73.5k.
Индикаторы: RSI (14) находится в диапазоне 56–62, что указывает на нейтрально-бычий тренд и отсутствие признаков перекупленности (бычья дивергенция на 4-часовом таймфрейме). MACD показывает бычий кроссовер: гистограмма растёт, линия MACD выше сигнальной. Стохастик находится в зоне перекупленности, что может сигнализировать о возможной краткосрочной коррекции. Скользящие средние (MA 50/100/200) показывают смешанную картину: цена выше коротких скользящих средних, но индикатор TradingView указывает на нейтральное положение. Общий сигнал на дневном таймфрейме — нейтральный, на 1-часовом и 4-часовом — сильный сигнал на покупку. Профиль объёма указывает на POC на уровне $70k, что является сильной поддержкой.
Теория волн Эллиотта: Текущая фаза — коррективная (волна 4 или ABC в рамках большего цикла). Дно коррекции находится на уровне $66k, что может стать основой для импульсной волны 5 и роста до $80–110k. В качестве альтернативы рассматривается продолжение медвежьего тренда до конца 2026 года при снижении цены ниже $62k.
Фигуры Гартли и гармонические паттерны: Наблюдается бычий паттерн Гартли/DGartley у уровня $68–70k с дивергенцией RSI. Также возможен паттерн Bat. Фибоначчи-ретрейсмент 0.618 от максимума 2025 года даёт целевую цену $95–100k.
Мульти-таймфреймовый анализ: На недельном таймфрейме возможен прорыв нисходящего канала. На месячном таймфрейме наблюдается накопление. Риски включают ложный прорыв на фоне геополитических новостей.
Прогноз аналитиков: Преобладают бычьи настроения (Zeberg, Lee, Miller Value Partners ожидают прорыв к новым максимумам). Консервативные прогнозы предполагают рост до $100–120k в среднесрочной перспективе и до $150k к концу 2026 года.
Мои рекомендации:
На 1 день: Покупка (Buy) — благодаря моментуму и свечным паттернам. Целевая цена +3–5% до $74–75k, стоп-лосс на уровне $70k (соотношение риска и прибыли 1:2.5).
На 1 неделю: Покупка на откатах (Buy the dip) — в случае пробоя флага. Целевая цена $78–80k, стоп-лосс $68.5k (соотношение риска и прибыли 1:3).
На 1 месяц: Удержание позиции (Hold) или покупка (Buy) в долгосрочной перспективе — с учётом роста принятия и предстоящего халвинга. Целевая цена $85–95k, следует избегать чрезмерного левериджа при RSI выше 70. Альтернативный вариант — использование фьючерсов с хеджированием.
Solana (SOL/USD), текущая цена $92Фундаментальный анализ и новости: Рыночная капитализация составляет около $50–52 млрд, суточный объём торгов — $5–6 млрд. Основные достижения включают обновление Firedancer, рост TVL в DeFi, рекордные объёмы stablecoin ($650 млрд в феврале) и запуск токенизированных акций через Backpack. Solana опережает Bitcoin на 10–15% в краткосрочной перспективе. Прогнозы на 2026 год предполагают рост до $140–250 (по данным DigitalCoinPrice и CoinCodex). Волатильность оценивается как высокая, в 1.5–2 раза выше, чем у Bitcoin. Новости включают акцент Magic Eden на Solana и децентрализацию, превосходящую Ethereum. Риски связаны с конкуренцией со стороны L2-решений Ethereum и регуляторными ограничениями. Исторически Solana демонстрировала коррекцию после достижения ATH в январе 2025 года.
Технический анализ:
Японские свечи: Дневной график показывает бычий поглощающий паттерн после отскока от уровня поддержки $89. На 4-часовом таймфрейме наблюдается импульсный рост. Классический анализ указывает на возможный прорыв нисходящего канала и наличие флага. Поддержка находится на уровне $85–89, сопротивление — на уровне $95–100.
Индикаторы: RSI находится в диапазоне 55–60, что указывает на слегка бычий тренд. MACD показывает положительный сигнал. Скользящие средние (MA) указывают на нейтральный-сильный сигнал на покупку. Стохастик в нейтральной зоне.
Теория волн Эллиотт: Текущая фаза — завершение коррекционной волны C (ABC-коррекция). Ожидается новая импульсная волна к уровню $140+.
Фигуры Гартли: Наблюдается бычий паттерн у уровня $89, который является сильной поддержкой. Фибоначчи 1.618 даёт целевую цену $110–120.
Мульти-таймфреймовый анализ: Недельный график демонстрирует отскок на 10%, месячный диапазон — $70–150.
Прогноз аналитиков: Ожидается долгосрочный рост (целевая цена $200–450 к 2030 году). Краткосрочные перспективы остаются положительными на фоне обновлений сети.
Мои рекомендации:
На 1 день: Покупка — благодаря моментуму. Целевая цена $95–97, стоп-лосс на уровне $85 (соотношение риска и прибыли 1:2).
На 1 неделю: Покупка — в случае пробоя нисходящего канала. Целевая цена $100–110.
На 1 месяц: Сильная покупка — с учётом роста экосистемы. Целевая цена $120+, стоп-лосс на уровне $85 (высокое соотношение риска и прибыли).
Ethereum (ETH/USD), текущая цена $2 140–2 150Фундаментальный анализ и новости: Притоки в ETF варьируются: от +$38–125 млн до occasional outflows, при этом совокупный приток превышает $11 млрд. Дорожная карта включает проект Glamsterdam и развитие L2-решений. Крупные инвесторы (whales) накопили 1.4 млн ETH. Прогнозы предполагают рост до $3–5k к 2026 году на фоне обновлений сети. Новости включают инвестиции Harvard в ETH ETF. Риски связаны с возможной стагнацией ниже уровня $3k.
Технический анализ:
Японские свечи: Дневной график демонстрирует бычий разворотный паттерн. Наблюдается тестирование нисходящей трендлинии.
Паттерны: Потенциальный бычий флаг или треугольник. Поддержка находится на уровне $1 900–2 000, сопротивление — на уровне $2 100–2 220.
Индикаторы: RSI находится на уровне 58, MACD демонстрирует улучшение, скользящие средние (MA) указывают на нейтральный тренд.
Теория волн Эллиотт: Текущая фаза — двойная коррекция.
Фигуры Гартли: Потенциальный бычий паттерн у уровня $2 000.
Мульти-таймфреймовый анализ: На 4-часовом таймфрейме возможна ликвидация коротких позиций.
Прогноз: Позитивный настрой на фоне ETF и L2-решений.
Мои рекомендации:
На 1 день/неделю: Покупка на откатах (Buy dips) или удержание позиции (Hold). Целевая цена $2 200–2 300.
На 1 месяц: Покупка — с учётом долгосрочного нарратива. Целевая цена $2 500+.
Нефть (Brent), текущая цена $82.90Фундаментальный анализ: Нефть демонстрирует рост на фоне геополитической напряжённости в Ормузском проливе. EIA и JPM прогнозируют снижение цен до $58 (2026) и $53 (2027) из-за избытка предложения (производство превышает спрос, рост запасов на 3 млн барр./сутки). Действия OPEC+ ограничены. Новости включают геополитическую премию в размере +$6.
Технический анализ:
Японские свечи: Дневной график демонстрирует бычий импульс на фоне новостей.
Паттерны: Возможный прорыв нисходящего треугольника или двойное дно. Поддержка находится на уровне $80, сопротивление — на уровне $85–95.
Индикаторы: RSI находится на уровне 60, что указывает на бычий тренд. MACD демонстрирует положительный сигнал.
Теория волн Эллиотт/Гартли: Ожидается краткосрочный импульс вверх.
Мульти-таймфреймовый анализ: Геополитические факторы оказывают влияние на краткосрочную динамику, но фундаментальные показатели остаются медвежьими.
Прогноз: Краткосрочный бычий тренд на фоне геополитических событий, долгосрочный медвежий тренд.
Мои рекомендации:
На 1 день/неделю: Покупка — на фоне геополитических факторов. Целевая цена $85–87.
На 1 месяц: Продажа или фиксация прибыли — при де-эскалации конфликта. Целевая цена ниже $78, стоп-лосс на уровне $80.
Сравнение активов, нюансы и сценарии:Корреляции и бета-коэффициенты: Solana демонстрирует более высокую волатильность, чем Ethereum, который, в свою очередь, более волатилен, чем Bitcoin. Нефть остаётся независимой от криптовалютного рынка в краткосрочной перспективе. Оптимальная структура портфеля: 60% Bitcoin/Ethereum, 20% Solana, 10% хедж на нефть.
Сценарии:
Эскалация конфликта в Иране — рост нефти до $90–100 и снижение криптовалют на 10% (рекомендация: покупка).
Де-эскалация и избыток предложения — снижение нефти до $70–75 и рост криптовалют на 15% (рекомендация: покупка).
Снижение процентных ставок ФРС — рост всех активов (рекомендация: покупка).
Чёрный лебедь — рецессия (рекомендация: снижение криптовалют на 30%, нефти до $50).
Риск-менеджмент: Обязательное использование стоп-лоссов, использование трейлинг-стопов, корректировка размера позиции в зависимости от волатильности (например, снижение позиции по Solana в 0.5 раза по сравнению с Bitcoin).
Импликации: Для долгосрочных инвесторов рекомендуется удерживать позиции в криптовалютах на срок 12 месяцев и более. Трейдерам рекомендуется спекуляции на нефть на срок от 1 до 7 дней. Долгосрочные перспективы: рост Bitcoin и Solana на фоне роста принятия.
Следите за ежедневными потоками в ETF, еженедельными данными EIA и геополитическими новостями.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России зарегистрировал допэмиссию обыкновенных акций девелопера "Эталон" $ETLN
Это формальный шаг для проведения SPO на Московской бирже.
Максимальный объем допвыпуска — до 400 млн акций.
Фактический объем и цена будут определены после завершения преимущественного права акционеров.
Акционеры одобрили допэмиссию в сентябре 2025 года.
Для компании это деньги на развитие, для акционеров — риск давления на цену акций.
🏤 Мегановости 🗞 👉📰
1️⃣ Росстат сообщил, что инфляция в России с 1 по 12 января 2026 года составила 1,26%, что заметно выше прошлого года.
Основной вклад в рост цен дали продукты, особенно овощи, где огурцы подорожали на 21,3%, а помидоры на 13,6%.
Цены на бензин выросли на 1,18%, на дизельное топливо на 1,30%, но рост топлива оказался ниже общей инфляции.
Ускорение инфляции связано в том числе с повышением НДС с 20% до 22% с 1 января 2026 года.
Банк России по-прежнему ожидает инфляцию ниже 6% по итогам 2025 года и 4–5% в 2026 году.
Начало года прошло с резким скачком цен, прежде всего на еду и услуги.
Ночь, когда биткоин испугался Трампа
Прошлая ночь на крипторынке выдалась бурной: биткоин за считанные минуты просел с $122 к до $105 к, Ethereum — до $3,4 к, а альткоины теряли до 80-90%. За сутки было порезано около $19 млрд в позициях почти 1 миллиона спекулянтов-трейдеров🤦♂️🤷♂️. Спекуляции это зло, особенно с плечом! К утру падение частично отыграли. Что же случилось?
Причины падения: взгляд под разными углами
❇️ Геополитика стала триггером: все началось с заявления Трампа о введении 100%-ных тарифов на китайский импорт. Инвесторы начали срочно выводить средства из рисковых активов. Первой под под раздачу попала крипта.
❇️ Binance случайно или не случайно подлила масла в огонь, заранее объявив об уязвимости в системе унифицированного счета, которую только собирается исправить. Возможно, этим воспользовались знающие люди (координированная атака?), хотя преднамеренную манипуляцию биржа исключает. Подробнее здесь.
❇️ Вообще, крипторынок под капотом — это, в большинстве своем, плечевые сделки. Цены пошли вниз, сработали автоматические маржин-коллы, начался доминошный обвал, где каждое принудительное закрытие тянуло за собой новое. Такой лавины ликвидаций не было со времен краха FTX. В целом, практически все движение оказалось спровоцировано автоматикой.
Крипторынок поддерживается сложной математической машиной. Пузырь “рисуют” маркетмейкеры, а реальная торговля не такая уж и большая. Когда исчезает вера инвесторов, а реального бизнеса/актива нет — исчезает цена. Если фундаментальных покупателей нет, выкупать объем не будет ни один маркетмейкер, особенно на панике.
❇️ ETF по биткоину тоже не смогли стабилизировать рынок. Реальных покупателей мало и спрос не может перекрыть волну распродаж.
❇️ Не добавляют привлекательности крипте растущие доходности по облигациям и крепнущий доллар. Риски высоки, а надежность падает.
Это, конечно, не конец криптовалют, а очередное напоминание о нестабильности и хрупкой природе его рынка. Это не бизнес, а Пузырь, и не важно как его называют, тюльпаны или крипта.
Раньше на падение капитализации уходили недели, а теперь минуты, значит, мы близки к завершению тюльпаномании. Вы можете развлекаться и спекулировать в этом казино, но капитал, заработанный за всю жизнь, надо инвестировать только в бизнес.
Рынок крипты — это вера в рост и в следующего дурака и тут спрос/предложение основной и единственный анализ. Не становитесь заложником коллективной паники и алгоритмических капканов. Инвесторам стоит помнить о диверсификации и ассет алокейшн. Если не понимаете, о чем предложение выше, записывайтесь на наши курсы. Мы не продаём никакие инвестиции, и у нас нет конфликта интересов с вами, наш бизнес — образование!
@ifitpro
#крипта
Стоит ли покупать акции Русала прямо сейчас ⁉️
💭 Анализируем текущее положение компании и ее инвестиционную привлекательность...
💰 Финансовая часть (1 п 2025)
📊 Объем произведенного алюминия сократился на 2%, продажа металла увеличилась на 22% благодаря использованию запасов. За счет роста цен на металл общая выручка достигла 7,52 млрд долларов, увеличившись на 32%. Однако себестоимость продукции поднялась почти на 40%, составив 6,11 млрд долларов. EBITDA оказалась ниже прошлогоднего уровня на 4,8%, достигнув отметки в 748 млн долларов, а рентабельность EBITDA упала до 10%. Несмотря на положительную динамику валовой прибыли (+7,7%), операционная прибыль резко снизилась на 42,7%.
💳 Результатом стало появление чистого убытка в размере 87 млн долларов, тогда как в прошлом году компания зафиксировала чистую прибыль в 565 млн долларов. Кроме того, повышение расходов и усиление национальной валюты привели к негативному свободному денежному потоку (-127 млн долларов). Вследствие этого чистый долг увеличился на 15%, достигнув суммы в 7,4 млрд долларов, а соотношение долгового бремени к EBITDA ухудшилось до 5,1х по сравнению с прошлым показателем в 4,3х.
✔️ Операционная часть (1 п 2025)
🏭 Заводы Русала значительно нарастили железнодорожный экспорт алюминия — на 26%, достигнув объема в 1,78 млн тонн. Общий объем перевозки алюминия с заводов компании вырос на 15% и составил 2,03 млн тонн. Однако внутренние российские поставки сократились почти на треть — до 250 тысяч тонн. Ранее российское предприятие Белая Калитва («Алюминий Металлург Рус») тоже занималось транспортировкой металла внутри страны.
⚠️ Несмотря на рост объемов поставок, большая часть предыдущего года характеризовалась снижением экспорта алюминия из-за введения новых ограничений. Весной 2024 года США и Великобритания наложили эмбарго на российский алюминий, медь и никель, изготовленные после апрельского запрета. Это усилило проблемы с внешними платежами и снизило объемы международных продаж цветных металлов.
⏯️ Компания начала испытания микрокремнезема в аграрной компании. Это удобрение частично заменит традиционные азотно-фосфорно-калийные удобрения. Эксперименты показали его эффективность в повышении стрессоустойчивости и продуктивности растений, а также способности аккумулировать влагу. Испытания проходят в Хакасии на 45 демо-полях. При успешном завершении будет начата сертификация.
🇮🇳 Русал завершил первую стадию сделки по приобретению 26% акций индийского завода Pioneer Aluminium Industries Limited за $243,75 млн. Ранее было объявлено о намерении приобрести до 50% долей в компании. Завод обладает проектной мощностью 1,5 тонны в год, сделка осуществляется поэтапно.
📌 Итог
🤷♂️ Компания продолжает сталкиваться с трудностями в поддержании достаточной рентабельности вследствие увеличения стоимости исходных материалов для изготовления алюминия. Санкционное послабление может вызвать сильную переоценку котировок, но это спекуляции, а не инвестиции. Фундаментально у компании проблемы, и текущие котировки отражают реальность: Русал не выглядит дешёвым для бизнеса с нестабильными финансовыми результатами и отсутствием дивидендных выплат.
🤔 Компания находится в состоянии балансирования между успехом и рисками, где успех во многом зависит от внешних факторов и способности менеджмента эффективно управлять текущей ситуацией.
🎯 ИнвестВзгляд: Идеи нет.
📊 Фундаментальный анализ: 🟰 Держать - нестабильные финансовые результаты вполне предсказуемы, но потенциал у компании при стабилизации геополитической напряженности достаточно высокий.
💣 Риски: ⛈️ Высокие - зависимость от рыночной конъюнктуры, неблагоприятные внешние условия и значительное увеличение долговой нагрузки делают риски крайне значительными.
💯 Ответ на поставленный вопрос: Решение о покупке лучше отложить до появления позитивных изменений.
👌 Не игнорируйте возможность поставить лайк!
$RUAL #RUAL #Русал #акции #инвестиции #финансы #риски #биржа #металлургия #алюминий #промышленность #санкции #развитие
Важность IR
Два дня назад был на полезном мероприятии, но только сейчас смог написать об этом, уж простите. Мосбиржа впервые собрала форум на 300 участников "Код IR: стратегия будущего".
Как многих затрагивает тема IR! Здесь были все! Топ-менеджеры, финдиректоры, консультанты, рейтинговые агентства. А для будущих эмитентов, которые также были на форуме, IR — прямо горячая тема.
Да, и впервые в России появилась IR-премия "Рынок выбирает". Победители — компании, которые не боятся отвечать на вопросы и рассказывать, куда движется их бизнес. Как сказал Виктор Жидков, председатель правления Мосбиржи, доверие инвесторов — это не просто красивые слова, а фундамент, на котором держится рынок. Построить этот мост между компаниями и рынком — задача номер один, ведь он связывает ожидания и реальные дела.
Помните, я говорил о том, что для роста количества долгосрочных инвесторов нужен комплексный подход? “Развитие финансовой грамотности на уровне государства, надо учить и рассказывать о преимуществах долгосрочного инвестирования. Возможно, бирже надо возглавить этот образовательный тренд”. И Мосбиржа реально сделала это, просто молодцы!
Немного личных наблюдений о том, что срезонировало — о роли IR. Многие сравнивали их с переводчиками с “птичьего” финансового языка на живой, понятный для инвесторов язык. Но самое важное — есть понимание, что старые подходы а-ля "Покупайте нас! Срочно!" уже не работают.
Как же мы за эти годы вырастили поколение, у которого в голове “спекуляции = инвестиции”? Этот подход надо менять кардинально. И мы к этому движемся, на сцену выходит новые люди, настоящие долгосрочные инвесторы, которые не паникуют из-за одной неудачной квартальной цифры. Настоящему инвестору не столь важен квартальный отчет, где на 0.1 не выполнили планы. Настоящий инвестор покупает в горизонт на годы и не задает глупые вопросы компании через IR-специалиста, "почему вот так произошло".
Я всегда говорил, что нужно растить эдаких “садовников” капитала, которые смотрят на компанию как на дерево, способное расти десятилетиями, а не как на курицу, несущую золотые яйца каждый день. Не важны мелкие провалы или шум в новостях, важны долгосрочная перспектива и устойчивость бизнеса. Получается, IR — это не переводчики финансовых текстов, а “проводники” в мир здорового инвестирования, они помогают инвесторам фильтровать шум и концентрироваться на главном.
В целом, форум показал весомость честной и открытой коммуникации, и обозначил новый тренд — уход от спекуляций в сторону стратегии долгосрочного инвестора. Такой подход точно станет ступенью для устойчивого роста российского рынка и доверия между бизнесом и его инвесторами.
Алексей Примак
https://t.me/ifitpro
#форумIR
ВТБ — это инвестиция для инвесторов, или... ⁉️
💭 Рассмотрим основные факторы, влияющие на стоимость акций, и определим, оправдан ли риск вложений...
💰 Финансовая часть (2 кв 2025)
📊 Группа ВТБ показала снижение чистой прибыли на 10%, до 139,2 млрд рублей. Показатель возврата на капитал снизился до 20,5% против 26,4% годом ранее. Чистые операционные доходы до резервов также упали на 8,3% до 230,6 млрд рублей, главным образом вследствие сокращения чистых процентных доходов на 30% до 94,2 млрд рублей из-за падения чистой процентной маржи с 1,9% до 1,2%.
🏦 Расходы банка увеличились почти на четверть из-за повышения затрат на развитие технологий, трансформацию бизнеса и расширение розничной сети согласно новой стратегии. Это негативно сказалось на соотношении расходов и доходов, которое выросло до 55,9% (против 44,9% годом ранее). Однако ключевые нормативы достаточности капитала остались комфортными и превышают минимальные требования регулятора.
↗️ Банк повысил прогноз по чистой прибыли на 2025 год, доведя её до 500 млрд рублей. Это решение обусловлено позитивным эффектом от понижения процентных ставок и смягчения денежно-кредитной политики ЦБ РФ, позволяющим расширить чистую процентную маржу и повысить чистый процентный доход.
✔️ Корпоративные события
🏦 Банк планирует перевести привилегированные акции в обыкновенные в 2026 году. Президент ВТБ Андрей Костинин отметил, что данное преобразование формально размывает структуру капитала, поскольку выплаты по обеим категориям акций практически равнозначны. Вопрос конвертации осложняется необходимостью оценить стоимость привилегированных акций, находящихся исключительно в руках государства. Решение о переводе всех или части привилегированных акций ещё не принято окончательно.
🤓 ВТБ завершил сбор заявок на допэмиссию. Было подано 14 201 заявление, акционерам выделят более 94 млн акций, остальные — примерно 1,17 млрд — предложат широкой публике. Госструктуры сохранят контрольный пакет акций даже после дополнительного выпуска. Цель допэмиссии — привлечение порядка 80–100 млрд рублей.
💸 Дивиденды
😎 Поддержание стабильных дивидендов важно для привлечения инвесторов и устойчивости котировок акций. Вместе с тем перспективы сохранения дивидендов вызывают серьёзные сомнения, учитывая необходимость долгосрочного устойчивого роста кредитного портфеля и высокой рентабельности, поэтому банк вынужден искать пути повышения своего финансового состояния.
📌 Итог
🤔 Квартальные результаты показали ухудшение ключевых финансовых показателей. Дальнейшие улучшения возможны при снижении КС. Если банк сможет достигать стабильно прибыль, то всё будет хорошо. Однако дивиденды вызывают сомнения. Для роста котировок нужен драйвер, и это дивиденды. Но разовых дивидендов недостаточно, нужно их повторение, чтобы рынок поверил в это.
🔀 Текущая ситуация характеризуется высокой степенью неопределённости, так как руководство, несмотря на свой оптимизм, делает прогнозы, вызывающие определённые сомнения. Разовые факторы поддержки — крупные дивиденды — не гарантируют устойчивого роста котировок. Наиболее вероятен сценарий резкой волатильности.
🎯 ИнвестВзгляд: Актив удерживается в долгосрочном портфеле.
📊 Фундаментальный анализ: 🟰 Держать - необходимость привлечения дополнительных средств через допэмиссию при выплате рекордных дивидендов вызывает только лишние вопросы к руководству, которых и так достаточно. О стабильности в прогнозах пока не приходится говорить.
💣 Риски: ⛈️ Высокие - непредсказуемость в корпоративных решениях и наличие завышенных прогнозов вкупе с зависимостью от внешних и внутренних факторов вносит только больше неопределённости и повышает инвестиционные риски.
✅ Привлекательные зоны для покупки: 73,3р / 71р / 66р
💯 Ответ на поставленный вопрос: Если увидим, что ВТБ продолжит выплачивать 50% дивидендов и после 2025 года, то акции могут вырасти до 130–140 рублей. Однако без постоянства это лишь спекуляции, а не инвестиции.
💪 Благодарим Вас за поддержку!
$VTBR #VTBR #ВТБ #инвестиции #финансы #банки #аналитика #обзор #прогноз #экономика #финансы
💰 Стоит ли продавать облигации перед отчётностью? 💰
Представьте себе инвестора, который уже несколько лет собирает портфель корпоративных облигаций. Каждое утро он открывает приложение брокера и первым делом смотрит не котировки акций, а динамику своих бондов. Но вот приближается дата квартального отчёта эмитента, и в голове возникает знакомый вопрос: «Не пора ли сбросить бумаги? А вдруг цифры окажутся плохими, цена упадёт, и я потеряю доход?»
Этот страх понятен: отчётность для компаний всегда событие. Акции на ней часто двигаются резко — минус 10% за день уже никого не удивляет. Но с облигациями всё устроено иначе.
Корпоративная облигация — это не инструмент для короткой спекуляции. Её фундаментальная ценность строится на двух вещах: готовности компании платить по долгам и текущих процентных ставках в экономике. Поэтому сама по себе публикация отчётности редко становится шоком для держателей облигаций, если только в ней не вскрываются серьёзные проблемы — например, рост долговой нагрузки или убытки, ставящие под вопрос выплату купонов.