Поиск
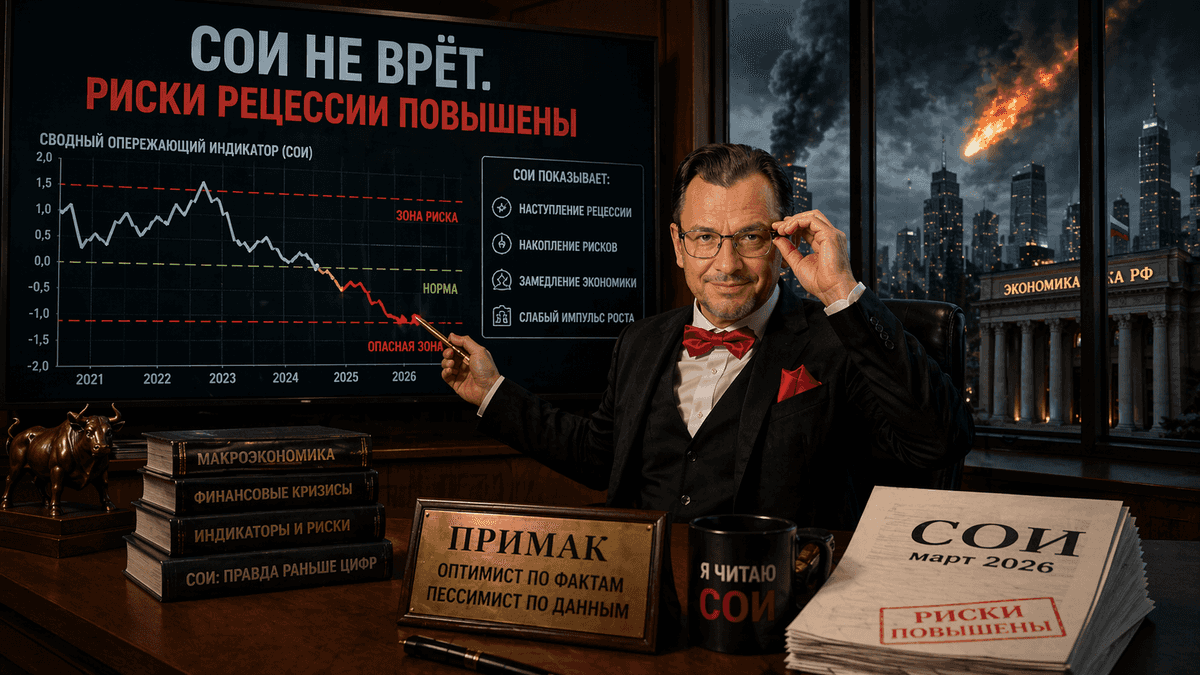
Примак “армагеддонщик”? Да нет, просто читаю цифры
Мне тут напомнили, что я не жалую армагеддонщиков, а тут сам им стал, говорю о рецессии и т. д. Мне вообще не свойственно. Не люблю драму ради драмы. Но когда анализирую опережающие индикаторы, эмоции не нужны, и так все понятно.
Уверен, многие знают, что такое СОИ (не в ЖКХ, а в экономике). Если вдруг нет, коротко расскажу. СОИ, или сводный опережающий индикатор – это показатель, который используют для прогнозирования изменений в экономической активности или вероятности наступления финансовых кризисов (рецессии, банковского кризиса). Что важно – за несколько месяцев до их фактического начала.
У индикатора есть характеристики. Он служит ранним «предупреждением» об изменении тренда в экономике. Также значимо, что СОИ меняется до того, как изменятся основные экономические показатели (например, ВВП). Включает в себя несколько других индикаторов, отражающих положение дел в экономике, финансовые потоки, цены и производство. СОИ используется ЦМАКПом (Центр макроэкономического анализа и краткосрочного прогнозирования), Евразийской экономической комиссией (ЕЭК) и другими аналитическими центрами для оценки рисков.
Что может показать этот индикатор? Наступление рецессии, например, когда он видит возможное снижение ВВП (СОИ рецессии). Или может оценить накопление рисков в банковской системе, например, через индикатор «рискованного финансового поведения» (быстрый рост расходов населения при низких доходах), и это будет СОИ системного банковского кризиса.
Рост индикатора указывает на возможное улучшение экономической ситуации или, если это СОИ кризиса, на накопление рисков. Соответственно, снижение индикатора говорит нам о замедлении экономики или снижение риска кризиса. Часто СОИ сравнивают с пограничными значениями (критическими порогами), превышение которых показывает высокую вероятность кризиса в течение ближайших 12 месяцев.
Ну да, коротко не получилось. К чему я веду. Посмотрите на выходных вот этот документ и ты поймешь, я то что надо вы поймете, о чем предыдущий пост. А в отчете прямым текстом: риски рецессии повышены, индикаторы в опасной зоне. Так что никакое это не “нагнетание”, а картина маслом. Повторюсь, экономика уже замедляется, но официально это не называют проблемой. Цифры ВВП можно подрисовать, бюджетом поддержать, отчёт красиво собрать. Опережающие индикаторы не врут, они показывают поведение. А поведение сейчас простое – система теряет импульс.
#СОИ
https://t.me/ifitpro
Черкизово. Отчет за 2025 по МСФО
Тикер: #GCHE
Текущая цена: 3621
Капитализация: 152.9 млрд
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/
Мультипликаторы (LTM):
P\E - 5.09
P\BV- 1.01
P\S - 0.53
ROE - 19.9%
ND\EBITDA - 2.48
EV\EBITDA - 5.18
Акт.\Обяз. - 1.72
Что нравится:
✔️выручка выросла на 11.4% г/г (259.3 → 288.7 млрд);
✔️чистый долг уменьшился на 1.6% к/к (142.3 → 139.9 млрд). ND\EBITDA улучшился с 2.83 до 2.48;
✔️положительный FCF 7.5 млрд против -7.3 млрд в 2024;
✔️чистая прибыль увеличилась на 50.7% г/г (19.9 → 30 млрд);
Что не нравится:
✔️нетто проц. расходы выросли на 89.9% г/г (11.3 → 19.5 млрд);
Дивиденды:
Выплата не менее 50% от чистой прибыли по МСФО скорректированной на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения коэффициента ND\скор. EBITDA < 2.5 в среднесрочной перспективе. Выплата раз в полгода.
По данным сайта Доход выплата за 1 полугодие 2026 год прогнозируется в размере 161.15 руб. (ДД 4.45% от текущей цены).
Мой итог:
Операционные показатели (г/г в тыс т):
- продажи курицы +5% (921.7 → 968.2);
- продажи индейки +5.1% (56.95 → 59.85);
- продажи свинины +6.6% (280.59 → 299.13);
- продажи мясопереработка +30.9% (143.68 → 188.08);
- урожай пшеницы +31.4% (493.3 → 648.4);
- продажи пшеницы +24.3% (427.5 → 531.3);
- урожай кукурузы -0.1% (76.7 → 76.6);
- продажи кукурузы +1.1% (74.5 → 75.3);
- урожай подсолнечника -25.8% (24.8 → 18.4);
- продажи подсолнечника -50.4% (24.8 → 12.3);
- урожай сои +15.7% (237.2 → 274.4);
- продажи сои +12.3% (207.5 → 233).
Выручка по сегментам (г/г в млрд):
- курица +12.3% (160.4 → 180);
- свинина +16.7% (41.6 → 48.5);
- мясопереработка +2.3% (64.8 → 66.3);
- индейка +12.1% (15.4 → 17.3);
- растениеводство -7.6% (17.8 → 16.4).
Выручка в секторе животноводства увеличилась на фоне роста объемов продаж и средней цены реализации. В секторе растениеводства наоборот цены реализации снизилась, а за ними упала выручка. Также стоит отметить, что выручка внутри страны выросла на 14.4% г/г (229.3 → 262.3 млрд), а экспортная снизилась на 11.9% г/г (30 → 26.4 млрд).
Чистая прибыль увеличилась на фоне улучшение операционной рентабельности с 11.78 по 17.15%. В немалой степени это следствие положительной переоценки биоактивов, но с другой стороны сильно выросли нетто проц. расходы. Кстати, за квартал нетто процентный расход снизился на 15.4% и можно ожидать, что динамика продолжится по мере снижения ключевой ставки.
FCF по году стал положительным за счет снижения кап. затрат на 37.4% г/г (38.3 → 24.6 млрд), тогда как OCF незначительно увеличился на 0.8% г/г (31.5 → 31.8 млрд). На 2026 год инвест. программа будет сокращена еще больше из-за высокой стоимости заемного капитала. Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA.
Заметно, что динамика выручки постепенно замедляется и можно предположить, что тенденция сохранится. Если предположить, что выручка вырастет примерно на 9% и компания сможет сохранить рентабельность чистой прибыли в районе 10%, то мультипликатор P\E 2026 = 4.86, а общий дивиденд за 2026 будет в районе 372.7 руб (ДД 10.29% от текущей цены). В целом, нормально, но нельзя сказать, что такие показатели подталкивают к покупке акций компании.
Хотя результаты Черкизово за текущий год могут быть и выше за счет нескольких факторов. Во-первых, в 2026 году будет увеличена площадь сева до 279,3 тыс. га (+5% г/г). Во-вторых, цену на продовольствие может взвинтить конфликт на Ближнем Востоке. Также компания продолжает изучать потенциальные M&A для расширения земельного банка и увеличения производственных активов.
Акций Черкизово нет в портфеле, но продолжаю внимательно следить за компанией. Прогнозная справедливая стоимость - 3770 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Черкизово. Отчет за 9 мес 2025 по МСФО
Тикер: #GCHE
Текущая цена: 3469
Капитализация: 146.5 млрд.
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/
Мультипликаторы (LTM):
P\E - 10.7
P\S - 0.52
ND\EBITDA - 2.83
EV\EBITDA - 5.74
Что нравится:
✔️выручка выросла на 11.2% г/г (189.5 -> 210.7 млрд);
✔️чистый долг уменьшился на 5% к/к (149.7 -> 142.3 млрд). ND\EBITDA улучшился с 3.24 до 2.83;
✔️FCF вырос c 1.9 до 5.2 млрд;
✔️нетто процентные расходы снизились в 2 раза к/к (10.3 -> 5 млрд);
✔️чистая прибыль увеличилась на 5.2% г/г (22.5 -> 23.7 млрд);
Что не нравится:
✔️
Дивиденды:
Дивидендная политика группы предусматривает выплату не менее 50% от чистой прибыли по МСФО скорректированной на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения коэффициента ND\скор. EBITDA < 2.5 в среднесрочной перспективе. Как правило, выплачивается больше 50% (60-70%). Выплата дважды в год по полугодиям.
В соответствии данными сайта Доход следующая выплата за 2025 год прогнозируется в размере 266.62 руб. на акцию (ДД 7.69% от текущей цены).
Мой итог:
Операционные показатели за 9 месяцев компания обычно не раскрывает, поэтому можно отметить только некоторые моменты из отчета. Черкизово отчиталась о рекордном урожае в 1.1 млн тонн (в частности, 300 тыс тонн сои). В 2024 общий урожай был 846 тыс тонн (отдельно соя - 237 тыс тонн). Единственный вопрос насколько справедливо количество прошлого года? При анализе операционных показателей за прошлые годы замечено, что цифры урожая за 2024 в отчетах эмитента 2023 и 2024 годов сильно расходятся (где-то в +, где-то в -).
Также компания отчиталась о росте экспортных продаж за квартал на 10.1% г/г, благодаря росту поставок в страны СНГ, Азии и Ближнего Востока.
Выручка за отчетный период выросла, но, в целом, на уровне инфляции. Прибыль увеличилась еще меньше, несмотря на подтянувшуюся операционную рентабельность (16.1 -> 19%). Логично предположить, что дело в нетто процентных расходах и, возможно, прочих расходах. Хотя здесь стоит уточнить, что 3 квартал значительно улучшил ситуацию, так как по результатам полугодия прибыль за 2025 была меньше прошлого года.
FCF приятно хорошо подрос, но ценой снижения инвестиций. Капитальные затраты снизились почти на треть (23 -> 17.5 млрд). Долговая нагрузка немного снизилась, а ND\EBITDA опустился ниже некомфортных 3.
Из положительных вещей можно отметить, что Черкизовский мясоперерабатывающий завод получил статус промкомплекса. Это дает возможность предприятию пользоваться налоговыми льготами. Также компания продолжает искать варианты по слиянию и поглощению с целью расширения производственных активов и земельного банка, что в свою очередь поможет все больше двигаться в сторону вертикальной интеграции.
С учетом особенностей бизнеса риски также понятны (помимо чисто экономических, вроде цикличности цен на корма и продукцию). Различные вспышки заболеваний, которые могут привести к потере поголовья, карантинам и остановке производства на отдельных площадках. Буквально недавно прошла новость о том, вспышку туберкулёза подозревают на Черкизовском мясокомбинате в Москве. На котировках это не отразилось. Компания находится в контакте с Роспотребнадзором по этому вопросу.
В моменте Черкизово оценивается высоко, но сейчас в оценку входят слабые результаты 4 квартала 2024 года. По примерным расчетам за 2025 год компания сможет получить выручку в районе 300-310 млрд. При рентабельности в 11% (текущая за 9 месяцев) P\E 2025 будет в районе 4.3, что нельзя назвать прям дешевой оценкой, но если рассматривать эту идею как среднесрочную и долгосрочную, то это уже может быть интересно. Причем итоговая рентабельность, скорее всего, будет выше 11% (за 1 пол 2025 была 5.08%, а за 3 квартал уже 22.62%).
Акций компании нет в портфеле, но буду наблюдать. Возможно, на какой-то значимой коррекции добавлю Черкизово в свой портфель. Расчетная справедливая цена - 4322 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
Три дня роста ММВБ на фоне мягкой риторики Набиуллиной: сможет ли индекс пойти выше?
Индекс растёт уже третий день подряд и за это время прибавил более 3,5%. Оптимизм инвесторов поддерживали корпоративные события и достаточно мягкая риторика главы ЦБ Эльвиры Набиуллиной. По её словам, возможное ускорение инфляции из-за разовых факторов, таких как повышение НДС и тарифов ЖКУ, не отменяет вектор на снижение ключевой ставки.
Также поддержку рынку оказывают данные Росстата о замедлении недельной инфляции — годовой показатель снизился до 8,09% с 8,19% на прошлой неделе, что временно снизило опасения участников относительно дальнейшего ускорения роста цен.
Виновник недавней коррекции постепенно восстанавливает утраченные позиции: вчера стал известен потенциальный покупатель зарубежных активов Лукойла. Им станет энергетический трейдер Gunvor Group, в создании которого принимал участие российский миллиардер Геннадий Тимченко.
Котировки пошли в рост, так как Gunvor является более предпочтительным партнером, чем иные компании, которые потенциально могли бы быть покупателями. Но не все так просто: для того, чтобы все получилось, нужно получить разрешение от Управления по контролю за иностранными активами Казначейства США (OFAC).
На международной арене: главное внимание было приковано к первой личной встрече Трампа с Си Цзиньпинем после его переизбрания. Несмотря на динамичный диалог, лидерам удалось достичь взаимопонимания и договорённостей. Согласно заявлениям, США снизят пошлины на Китай с 20% до 10% по определенному направлению.
Договорённость о снижении пошлин между США и Китаем в обмен на паузу по ограничению экспорта редкоземельных металлов, возобновление закупок американской сои и более жёсткий контроль над фентанилом со стороны Пекина.
Новости о новых приказах США по испытаниям ядерного оружия и демонстрацию силы в Южно-Китайском море остались вне внимания участников торгов, но градус эскалации остается крайне высоким.
Что по ожиданиям: Индекс ММВБ подошел к уровням сопротивления 2563п, и сейчас ключевой вопрос — определение дальнейшего драйвера для движения. С одной стороны, активы выглядят недооцененными, но с другой — отсутствует мощный катализатор для роста.
Открывать шорты на такой рынке я не рискую из-за высокой чувствительности к новостям. Готов наращивать позиции, но только при откате к 2520п либо после появления четких сигналов, которых пока нет. Закрепление над зоной сопротивления открывает дорогу к 2603п, где находится очередной ценовой разрыв.
Из корпоративных новостей:
Займер СД дивиденды за 9М 2025 года 6,88 руб/акц (ДД: 4,9%) ВОСА - 4 декабря. Отсечка - 15 декабря
Селигдар РСБУ 9 мес 2025г: Выручка ₽1,76 млрд (+62% г/г), Убыток ₽1,45 млрд против убытка ₽5,79 млрд годом ранее
Россети Волга РСБУ 9 мес 2025г: Выручка ₽92,017 млрд (+54% г/г), Чистая прибыль ₽7,19 млрд (рост в 2,87 раза г/г)
Россети Центр РСБУ 9 мес 2025г: Выручка ₽105,53 млрд (+12,3% г/г), Чистая прибыль ₽8,32 млрд (+23,8% г/г)
Норникель #GMKN РСБУ 9 мес 2025г: Выручка ₽659,82 млрд (+2,4% г/г), Чистая прибыль ₽22,53 млрд (-40,4% г/г)
Алроса #ALRS РСБУ 9 мес 2025г: Выручка ₽156,75 млрд (-5,5% г/г), Чистая прибыль ₽35,75 млрд (+26,5% г/г)
Сегежа #SGZH вышла на рынок Мексики, заключив первый контракт на поставку фанеры
Интер РАО РСБУ 9 мес 2025г: Выручка ₽42,8 млрд (+22,6% г/г), Чистая прибыль ₽14,52 млрд (-41,3% г/г)
• Лидеры: Whoosh #WUSH (+16,4%), Башнефть-ао #BANE (+5,2%), Россети МР #MSRS (+5,0%), Займер #ZAYM (+5,0%).
• Аутсайдеры: Инарктика #AQUA (-2,2%), М.Видео #MVID (-0,9%), Соллерс #SVAV (-0,6%), Лента #LENT (-0,6%).
31.10.2025 - пятница
• Глоракс | GloraX: Начало торгов акций, второй уровень листинга
• #LEAS - Европлан отчет по РСБУ за 9 месяцев 2025 года, СД по дивидендам за 9 мес. 2025 г.
• #MVID - М.Видео СД о ходе подготовки к допэмиссии
• #RENI - Ренессанс СД по дивидендам
Наш телеграм канал
✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
#акции #аналитика #обзор_рынка #инвестор #инвестиции #новости #новичкам #трейдинг
'Не является инвестиционной рекомендацией
РусАгро. Инвестиции без дивидендов – признак роста или проблем ⁉️
💭 Обзор посвящен детальному разбору текущего положения дел в компании, влиянию отсутствия дивидендных выплат на оценку акций и дальнейшим перспективам инвестирования.
💰 Финансовая часть
📊 Организация объявила о смене формата публикации финансовой отчетности согласно международным стандартам финансовой отчетности (МСФО), перейдя от ежеквартальных отчетов к полугодовым. 27 августа 2025 года планируется одновременная публикация результатов деятельности за второй квартал и первое полугодие 2025 года совместно с консолидированными показателями по МСФО. Это изменение мотивировано стремлением оптимизировать нагрузку на сотрудников финансового отдела и управленческие структуры компании.
💳 Следует подчеркнуть, что к концу 2024 года показатель долговой нагрузки группы компаний (соотношение чистого долга к EBITDA) увеличился до 1,8х против 1,2х на начало периода. Такой прирост обусловлен инвестициями в развитие бизнеса и заключением сделки по приобретению полного пакета акций Группы Компаний "Агро-Белогорье", что привело к уменьшению ликвидности на сумму около 14,8 миллиардов рублей. Несмотря на увеличение задолженности, её общий уровень остаётся приемлемым благодаря значительной доле заимствований, полученных на льготных условиях с поддержкой Министерства сельского хозяйства.
✔️ Операционная часть (1 кв 2025)
😎 Основные показатели демонстрируют существенный рост доходов предприятия — выручка достигла отметки в 82,8 миллиарда рублей, увеличившись на 18% по сравнению с первым кварталом 2024 года. Этот успех объясняется увеличением объёмов продаж сырого масла и ростом прибыли в секторе мяса.
🧈 Масложировое направление показало стабильные объемы производства сырого растительного масла, сохранившиеся на уровне предыдущего года (около 290 тысяч тонн). Однако реализация готовой продукции увеличилась на 5%, достигнув показателя в 530 тысяч тонн, преимущественно за счёт роста продаж сырого масла на 24%. Вместе с тем объем реализации продуктов глубокой переработки масел снизился на 14%.
🥩 Мясной сектор зафиксировал значительный скачок объёма производства свинины — на 90%, до 139 тысяч тонн, благодаря интеграции с компанией «Агро-Белогорье». Соответственно, объёмы продаж выросли вдвое — до 127 тысяч тонн.
🧁 Сахарное подразделение столкнулось с резким падением производства сахара на 49%, до уровня в 65 тысяч тонн, из-за ухудшения условий выращивания сахарной свёклы в сезон 2023–2024 годов. Аналогично снижению производства, упал и объём продаж сахара — на 36%.
🌾 Продажа зерновых культур также показала значительное снижение на 50%, до 93 тысяч тонн, в основном из-за переноса основной части сделок по продаже пшеницы и ячменя на четвёртый квартал 2024 года ввиду рыночной ситуации. Зато продажи кукурузы существенно повысились, вырастая почти втрое — до 28 тысяч тонн, благодаря улучшению показателей урожайности и увеличению посевных площадей.
🚜 Наконец, сельскохозяйственное направление демонстрирует сокращение поставок масличных культур на 66%, до 18 тысяч тонн, включая падение экспорта сои на 62% по причинам, связанным с изменением рыночных условий и переносом активного сезона продаж на предыдущий квартал.
💸 Дивиденды
🤑 Совет директоров РусАгро предложил отказаться от выплаты дивидендов за 2024 год. Вся чистая прибыль, составляющая свыше двух миллиардов трехсот миллионов рублей, останется в распоряжении общества и будет направлена на инвестиционные цели и развитие бизнеса. Неопределенность касательно промежуточной выплаты за первое полугодие 2025 года также сохраняется.
✅ Развитие (инициативы на 2025 год)
🏭 Реконструкция Аткарского маслоэкстракционного завода обеспечит увеличение максимальных производственных возможностей приблизительно на 60%, а также способствует повышению объемов реализации растительных масел и шротов.
🆗 Организация инфраструктуры длительного хранения сахарной свеклы даст возможность РусАгро минимизировать утраты сырья и обеспечить устойчивые условия складирования во время уборочной кампании.
🐽 Увеличение мощностей по обработке мясного сырья позволит расширить масштабы переработки и сбыта свинины.
🚜 Планируется дальнейшее расширение парка собственной сельхозтехники.
⚖️ Суд
👤 Экс-заместитель главы администрации Тамбовской области Сергей Иванов арестован по обвинению в получении крупной взятки. Согласно источникам, взяткодатель — основатель агропромышленного холдинга Вадим Мошкович.
👨⚖️ Мосгорсуд удовлетворил ходатайство следователей и продлил заключение под стражу Вадима Мошковича до 25 августа 2025 года. Основатель группы проходит подозреваемым по делам о мошеннических действиях и превышении полномочий.
👨💼 Кроме того, до той же даты продлён арест бывшего генерального директора Максима Басова. Адвокаты обоих заявляли суду о просьбе освободить клиентов из-под ареста и применить менее строгую меру пресечения.
📌 Итог
💳 Уровень долговой нагрузки РусАгро увеличился, однако этот рост вызван инвестиционной программой расширения бизнеса и покупкой контрольного пакета группы «Агро-Белогорье».
🤷♂️ Производственные итоги первого квартала 2025 года нейтральны: компания сосредоточилась на реализации масштабных инвестиционных проектов, направленных на улучшение бизнес-показателей в будущем.
🎯 ИнвестВзгляд: Отсутствие дивидендных выплат и наличие судебных разбирательств негативно влияют на инвестиционное восприятие компании. Идеи нет.
💯 Ответ на поставленный вопрос: Отсутствие дивидендов само по себе не обязательно свидетельствует о проблемах компании, но в сочетании с другими факторами, оно делает вложения в акции РусАгро крайне рискованными.
👇 Понравился обзор? Ждем ваших комментариев!
$RAGR #RAGR #РусАгро #инвестиции #финансы #экономика #агрохолдинг #бизнес #идея #прогноз #обзор #аналитика