Поиск
«Северсталь» представила продукты и партнерские модели для строительства на форуме 100+ TechnoBuild
Спикеры компании поделились решениями для инфраструктуры дата-центров, промышленного строительства и загородного жилья.
🔷 Для строительства центров обработки данных (ЦОД) – решения на основе металлоконструкций с высокой заводской готовностью. Это полнокомплектные здания индивидуального проектирования, серийные и модульные решения на основе ЛСТК – Spider 2.0.
🔷 Для быстровозводимых промышленных сооружений, включая ЦОДы, также востребованы рамы модулей контейнерного типа, которые позволяют снизить металлоемкость до 67% и исключить сварочные работы.
🔷 Для профессиональных застройщиков и заказчиков в сегменте ИЖС «Северсталь» через партнерскую модель развивает технологию производства готовых домокомплектов Fastpanel. Она позволяет в три раза ускорить монтаж, а также сократить трудозатраты на возведение «коробки» здания на 50% и на 15% — на его последующую отделку. В ее основе — префаб-панели заводского изготовления из ЛСТК с заполнением пенобетоном, который выполняет функцию утеплителя.
🔷 Строительным организациям компания предоставляет готовые домокомплекты и техническое сопровождение. Производителям и инвесторам партнерство дает возможность создать собственное производство Fastpanel при поддержке «Северстали», которая выступает поставщиком технологии и комплектующих.
🔷 Для несущих конструкций высотных и уникальных зданий, промышленных объектов и многоэтажных жилых домов — высокопрочные стали с пределом текучести от 420 до 690 Мпа, которые обеспечивают в проектах до 30% экономии металла и сокращают сроки строительства.
Также компания поставляет специализированную продукцию под конкретные инженерные задачи: огнестойкую сталь С390П, снижающую затраты на огнезащиту, арматуру А600С «Арманорма» для сейсмоопасных регионов, а также шпунтовые решения Grani и Grani Pro с комплексной инженерной поддержкой для гражданского, дорожного и инфраструктурного строительства.
«Отраслевой форум показал, что стальные решения и инженерный подход становятся ключевыми в развитии строительства — от возведения дата-центров под задачи ИИ до промышленных объектов и загородного жилья. Сегодня каждый из этих сегментов проходит через радикальную технологическую трансформацию, и все большее значение приобретает способность быстро адаптировать технологии под задачи заказчика. В ответ на эти вызовы мы вместе с клиентами создаем материалы и конструкции, которые обеспечивают измеримую выгоду: от снижения металлоемкости до сокращения сроков монтажа. Наша инженерная экспертиза и сквозная техническая поддержка позволяют полностью реализовать заложенный в этих продуктах потенциал и получить максимальную эффективность в экономике всего проекта»,
— отметил директор Центра «Северсталь Инжиниринг» Петр Мишнев.
#Инженеры_Северстали#СеверстальПроизводство #СеверстальСтроительство
💸 Займер выдал 10 млрд рублей за III квартал
Объявляем операционные результаты III квартала 2026 года.
🟢 Общий объем выдач микрозаймов составил 10,0 млрд рублей.
🟢 Объем выдач новым клиентам сохранился на уровне предыдущего квартала и составил 1,06 млрд рублей. В конце III квартала мы усилили маркетинговую активность и расширили каналы привлечения заемщиков. В октябре уже фиксируем положительную динамику выдач новым клиентам по сравнению с сентябрем.
🟢 Основная часть выдач в III квартале пришлась на продукты с кредитным лимитом, доля которых достигла 95%. Объем выдач «Лимит+» новым клиентам вырос на 11% за квартал.
«В III квартале мы продолжили развитие новой продуктовой модели и практически завершили переход основной части выдач на “Лимит+”. В сентябре мы усилили работу по привлечению новых клиентов и уже видим ее первые результаты в октябре. При этом для нас важно наращивать клиентский поток без снижения требований к качеству заемщиков. Еще одним направлением развития становятся среднесрочные продукты для наиболее надежных повторных клиентов», – отметил генеральный директор Займера Роман Макаров.
🔗 Подробнее – в релизе по операционным результатам III квартала.
$ZAYM
Как «Группа Астра» управляет ликвидностью при сезонной выручке
Последние несколько лет производители софта из-за высоких ставок и сезонности особенно внимательно управляют денежными потоками. Наша CFO Елена Бородкина в колонке для Cnews рассказала, как «Группа Астра» работает с ликвидностью.
⭐️ Бизнес-контекст
· Около половины нашей годовой выручки может приходиться на IV квартал, а расходы в течение года распределяются почти равномерно. Поэтому мы всегда держим на счетах запас денег, чтобы не допускать кассовых разрывов.
· Из-за высоких ставок клиенты пока откладывают IT-закупки, поэтому мы пересмотрели подход к бюджету: в этом году ограничили среднеквартальный темп роста расходов 10% г/г. Выручка компании, по нашим ожиданиям, будет расти быстрее.
⭐️ Куда размещаем свободные деньги
Когда внедряли IT-продукты в $VTBR, менеджеры из брокера банка рассказывали, что «сезонные» IT-компании часто используют короткие биржевые инструменты: РЕПО, БПИФы денежного рынка, облигации с привязкой к «ключу», свопы.
Мы изучаем брокерские инструменты, но пока выбираем классические варианты. В выборе придерживаемся трех ключевых принципов: гибкость управления, короткие сроки и минимальные риски.
На практике это выглядит так:
· Ежедневно на счетах остается около 1 млрд рублей свободных средств. Чтобы деньги и оставались под рукой, мы размещаем их в овернайтах и на коротких банковских депозитах. Доходность таких инструментов обычно близка к ключевой ставке.
· Дополнительным инструментом управления ликвидностью для нас стал выпуск цифровых финансовых активов (ЦФА): они помогают закрывать потребности в финансировании текущей деятельности в течение года.
В целом, стараемся управлять ликвидностью так, чтобы преимущественно работать за счет своих средств. Для этого, кроме прочего, внимательно следим, чтобы клиенты платили вовремя.
Колонка полностью: https://www.cnews.ru/articles/2026-10-08_sezonnaya_vyruchka_i_vysokie_stavki
❤️ Ваша #ASTR
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомфлота $FLOT выросли 15 октября на 5,4%, до 88,99 ₽, после сообщения Reuters о возможном ослаблении санкций США против судов "теневого флота".
Цель смягчения, по данным агентства, — снизить мировые ставки фрахта и вывести больше нефти из Персидского залива на рынок.
Минэнерго США уточнило: послабления не помогут России транспортировать собственную нефть.
К вечеру рост бумаг сократился до 3,5% на фоне общей коррекции рынка.
Рынок торгует еще не принятым решением США, и разница между утренним и вечерним ростом акций показывает, насколько неопределенной остается судьба смягчения.
#АстраPRO_Продукт: Tantor Postgres
Это рубрика для тех, кто устал от сложного IT-языка. Здесь мы объясняем, как работают продукты экосистемы «Группы Астра», через понятные каждому аналогии.
Сегодня расскажем про систему управления базами данных (СУБД) Tantor Postgres. Этот продукт похож на защищенную кладовую, где все разложено по полочкам. При этом самые ценные вещи – например, персональные данные – находятся под постоянным контролем и не покидают охраняемую зону без разрешения.
Подробности – в карточках. Будем рады ответить на ваши вопросы – пишите нам в комментариях.
❤️ Ваша #ASTR
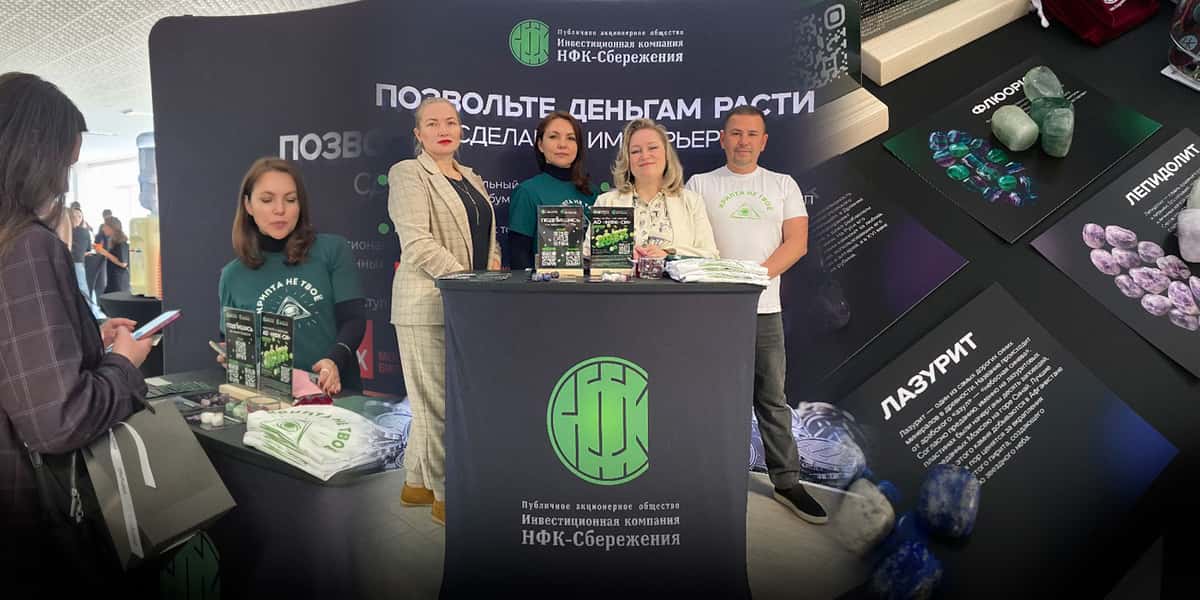
ПАО «НФК-Сбережения» на конференции «Создатели 2026»: главное бизнес-событие года в Чебоксарах
3 октября в Чебоксарах прошло масштабное событие для предпринимателей и лидеров — конференция «Создатели 2026» от Импульс.
Это было мощно: 15+ спикеров-экспертов, 7 практических блоков, пленарные сессии и обсуждения, нетворкинг.
Команда ПАО «НФК-Сбережения» представила участникам конференции наши ключевые продукты и услуги. Было много вопросов, живых диалогов и интересных знакомств.
И, конечно, мы не могли оставить новых инвесторов без бонусов и подарков. Вручили камни на удачу, браслеты и брелоки, а также фирменные лонгсливы.
Спасибо всем, кто подошёл к нашему стенду!
Конференция «Создатели 2026» стала отличной площадкой для обмена опытом и поиска новых точек роста. Мы рады, что смогли быть частью этого события и внести вклад в развитие бизнес-сообщества региона.
Займер сохраняет лидерские позиции среди независимых МФО
Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.
Займер сохраняет высокие позиции:
⭐️ 1 место по чистой прибыли среди независимых МФО.
⭐️ 2 место по общему объему выдач среди независимых МФО.
⭐️ 2 место по объему регулятивного капитала.
В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
🟢 Увеличился и средний чек займа – на 37% г/г.
🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.
По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.
$ZAYM
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Как наш бизнес меняется в эпоху ИИ 🤖
Мы проведем нашу главную технологическую конференцию Positive Security Day 15 и 16 октября, на которой заглянем в новую реальность кибербезопасности.
Сегодня компании все активнее встраивают ИИ в свои процессы. Однако вместе с новыми возможностями появляются и новые риски. Меняется и то, как действуют атакующие: ИИ помогает им упрощать, ускорять и масштабировать атаки.
А значит, меняться должна и защита: если атаки работают на машинной скорости, защита должна успевать за ними. И мы к этому готовы — уже встраиваем ИИ в свои продукты, используем его в разработке и для защиты собственной инфраструктуры.
На Positive Security Day покажем, что из этого получается на практике 😎
Представим новые технологии и экспериментальные ИИ-разработки, которые могут определить ближайшее будущее кибербеза. Одна из них, например, уже помогла найти уязвимость в проекте Microsoft.
Расскажем, как развивается наш продуктовый портфель и как вместе с ним меняются наши подходы. А с заказчиками и партнерами посмотрим на картину шире: обсудим, какие риски ИИ создает для бизнеса, какой должна быть защита в новой реальности и как меняется экономика кибербезопасности.
👀 Конференцию можно будет посмотреть онлайн, регистрация уже открыта на нашем сайте. Присоединяйтесь, чтобы первыми узнать о технологиях и проектах, которые меняют кибербез.
#POSI
Займер - перестройка бизнеса и его новые направления
Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.
💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.
Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.
📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».
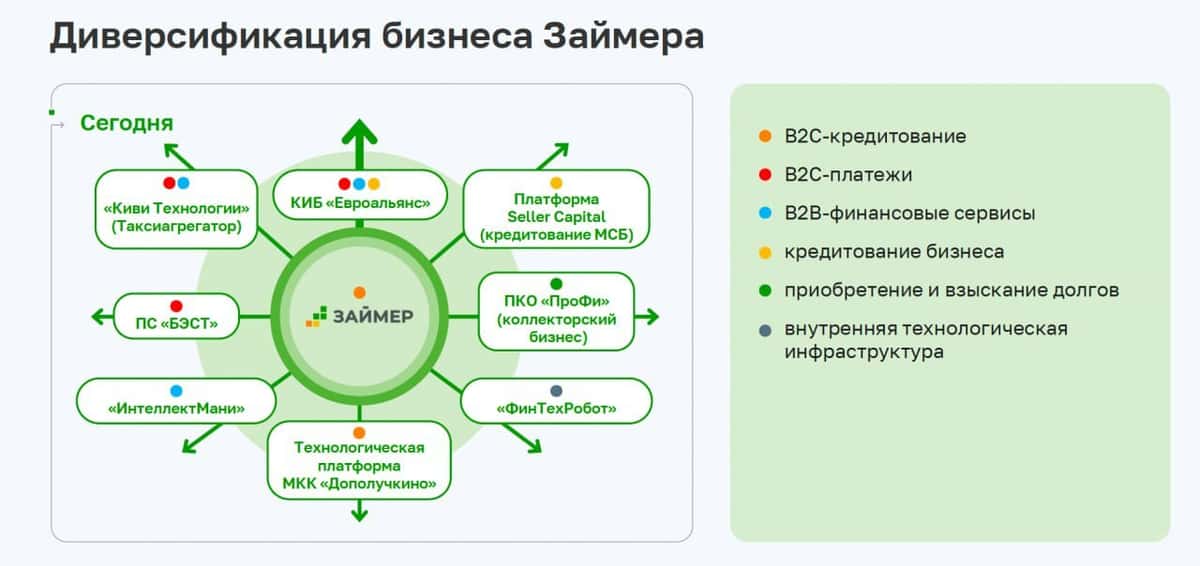
Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.
💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.
В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM
🪙 Какие "подводные камни" есть при выборе вклада?
Под видом вклада могут продать что-то другое. Например, оформить инвестиционное страхование жизни (ИСЖ), паи ПИФов или страховку. Такие продукты не застрахованы АСВ и не гарантируют доходность. При досрочном расторжении можно потерять значительную часть вложений. Всегда проверяйте название договора: если это не «договор банковского вклада», а «полис» или «договор инвестирования» — это не вклад.
📉 Рекламная ставка ≠ реальная доходность. Высокий процент часто действует только на первые 2–3 месяца, а затем снижается до стандартного уровня. Также повышенная ставка может распространяться только на часть суммы (например, на первые 500 000 ₽, а на остаток — по низкой ставке). Некоторые банки дают высокий процент только «новым деньгам», которых раньше не было на счетах.
🔄 Автопролонгация: ставка может упасть незаметно. При автоматическом продлении вклада банк применяет текущую ставку на дату пролонгации, а не вашу первоначальную. Часто она оказывается ниже. Проверьте в договоре, стоит ли «галочка» автопролонгации, и при необходимости отключите её, чтобы не потерять в доходности.
🚫 Досрочное расторжение: проценты почти обнуляются. При досрочном закрытии срочного вклада проценты пересчитываются по ставке «до востребования» — обычно 0,01%. Это значит, что вы можете потерять почти весь доход, даже если до окончания срока оставался один день. Если нужна гибкость, лучше рассмотреть накопительный счёт или вклад с частичным снятием (ставка по нему будет ниже).
🧩 Комбинированные продукты: часть денег — не вклад. Если вам предлагают «вклад с повышенной доходностью», уточните, не идёт ли часть средств в инвестиционный или страховой инструмент. Такая часть не застрахована АСВ, а при досрочном расторжении возможны удержания и перерасчёт дохода.
Если вы присматриваете вклад, то можете проверить актуальные предложения и лучшие условия с помощью калькулятора вкладов в Поиске Яндекса:https://yandex.ru/finance/deposit/calculatorСам периодически пользуюсь этим инструментов. Условия, сроки, проценты - все это можно легко сравнить и найти лучшее предложение на рынке.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 18 сентября предложил новые нормативы Н31 и Н32, ограничивающие вложения банков и банковских групп в криптовалюту 1% от капитала.
Правила касаются и собственных позиций банков, и клиентских, где банк несет санкционные риски, а коэффициент риска для расчета достаточности капитала установлен на уровне 1250%.
Сбербанк $SBER , ВТБ $VTBR и Т-Технологии $T уже объявили о планах развития криптоинфраструктуры к декабрю, а россияне на конец I квартала 2026 года держали на биржах около 720 млрд ₽ в криптовалюте.
Высокий коэффициент риска делает операции с криптовалютой дорогими по капиталу даже в рамках разрешенного лимита, поэтому банки сместят фокус на брокерские продукты вместо собственных позиций.
Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ
Недавно у нас в гостях побывала съемочная команда «Эйлер — Аналитические Технологии» и нашла столько всего интересного для инвесторов, что выпуск получился в двух частях.
Первая — интервью с Максимом Филипповым, заместителем генерального директора Позитива, — уже вышла и доступна на нескольких площадках: VK Видео, RUTUBE и YouTube.
Говорили о перспективах роста компании и рынка кибербеза в целом, ИИ-технологиях, будущем и настоящем индустрии. Получился живой и очень честный разговор. Советуем смотреть целиком, а если пока не можете, читайте краткое содержание в посте.
О потенциале роста
ЦСР оценивает среднегодовой рост российского рынка кибербезопасности в 20% на пятилетку. Наша цель — расти вдвое быстрее рынка, а если он не растет, минимум на 20%.
Драйверы роста такие: базовый рынок России (95% бизнеса), новые продукты (например, PT NGFW с нижней планкой оценки рынка в 50 млрд рублей и целью — стать номером один), расширение инсталляционной базы внутри клиентов (докупка лицензий на оставшиеся активы), новые способы продаж (enterprise agreement с защитой всей инфраструктуры клиента), международная экспансия.
О финансовых целях
Финансовые планы на 2026 год остаются в рамках гайденса: 40–45 млрд рублей отгрузок. Есть уверенность, что компания попадет в диапазон. А перевыполнить верхнюю планку могут помочь крупные проекты. В прошлом году у нас появились первые чеки больше миллиарда, на горизонте 2026 года их уже несколько. Это показатель зрелости бизнеса и репутации. На 2027 год воронка еще формируется, о ней расскажем позже.
О влиянии ИИ на разработку
Можно сказать, что 2026 год — год реальной революции, когда код перестал представлять некую ценность. Потому что, имея эксперта, который может качественно сформулировать задачу ИИ, пишущему код, вы получите результат в десятки раз быстрее, а зачастую и более качественный.
Поэтому сегодня команды, которые не используют в разработке продуктов возможности искусственного интеллекта, оказываются на задворках истории. Позитиву в этом плане повезло: еще несколько лет назад наш генеральный директор настоял на том, чтобы все тимлиды разработки прошли курсы ИИ, так что мы были готовы.
Об искусственном интеллекте в кибербезе
Парадигма сменилась, и в любой момент государство или бизнес могут оказаться атакованными при помощи ИИ-технологий.
В первую очередь, это автоматизированная история поиска уязвимостей на периметре — чаще злоумышленники пытаются сорвать условные яблоки, растущие на нижних ветках, то есть атаковать ближайшие цели.
Раньше от обнаружения уязвимости нулевого дня до создания эксплойта (возможности ее использовать) проходило, в среднем, трое суток. Сейчас счет идет на часы. Реагировать с такой скоростью не может никто, поэтому атакам ИИ-агентов должны противостоять продукты, в которых также используется искусственный интеллект.
Мы пересмотрели свой цикл разработки и три года назад вложились в создание собственного Security Data Lake, где агрегируем данные для непрерывного обучения больших языковых моделей, интегрированных в наши продукты.
Так что в Позитиве уже сформировался класс решений, которые являются бенефициарами смены парадигмы в кибербезе, обусловленной ИИ-технологиями.
О сотрудничестве
Будущее индустрии — за коллаборациями. И тут можно с интересом наблюдать за гонкой технологий, а можно коллаборироваться. И в масштабах страны второй вариант, когда мы можем дать друг другу то, чего недостает у партнера (например, экспертизы, как у Позитива), намного целесообразнее.
Вторая часть тоже обещает быть очень интересной, обязательно ей с вами поделимся, следите за публикациями в канале.
#POSI
7% инфляции? Ага, конечно! Считаем честно — у меня вышло 25% Реальное изменение цены.
Экономия, рост цен, инфляция.
Как изменилась потребительская корзина в цене за последнее время?
На фоне моего прошлого поста про закупки хочу обратиться ко всем читателям с вопросом.
А как лично вы ощущаете изменение цены за последние год-полтора? 🤔
Я вот считаю и мне уже кажется, что инфляция настоящий "палач" капитала. Цены на машины и недвижку - смотреть даже страшно.
По данным ЦБ, если взять инфляцию за последние полтора года, то выходит средняя цифра 7,3%.
Например, в марте 2025 инфляция была около 10,3%.
Тогда как в марте 2026 — примерно 5,9%.
Если очень грубо считать, то ориентируясь на среднюю инфляцию, всё вокруг должно было подорожать за год-полтора буквально процентов на 7.
Конечно, важно понимать, что что-то больше, что-то меньше, но в среднем +/- так.
Ориентируясь на свои траты, у меня, честно сказать, никакие 7% не выходят. Возможно, у вас будет другое мнение.
Так вот бензин — в первую очередь тема, мимо которой пройти нельзя, ибо за счёт логистики он ложится вообще во всё, что нас окружает. Это и доставки товаров и продуктов, и перевозки, такси, да чего далеко ходить — даже общественный транспорт. Короче, прямо или косвенно касается даже тех, кто не видит машину. ⛽
Я заправлялся летом 25 года чем-то около 57р за литр 92-м бензином. Сейчас заправка обходится в 71р.
То есть чуть больше, чем за год — 25% есть, грубо говоря.
Я также обратил внимание, что сильно подорожала курица. Я не помню точных цифр, но кажется, что точно больше 25% подорожание ощущается. 🍗
В своих оценках я больше ориентируюсь не на грубые цифры, а на простую житейскую насмотренность. У меня много знакомых и друзей. Есть и те, кто зарабатывают кратно больше меня. И в целом из обеспеченных семей, могут себе позволить разного. Но даже люди с хорошим заработком всё реже празднуют свои дни рождения (предпочитая просто посидеть в узком кругу). Поездки на отдых тоже стали более скромными. И даже те мои знакомые, кто всегда смеялся над моей экономией, уже пишут мне в личку с интересом к кэшбеку. Я бы даже сказал — с активным интересом. 😄
В начале года ездили с женой на отдых в Египет, простенький отель 4 звезды, вышло у нас что-то около 142.000 т.р.
Плюс был хороший кэшбек, и путёвка вышла около 131.000, за давностью уже не очень помню. Сейчас путёвка туда же в рублях с такими же условиями на 25% дороже. Понятно, что курс доллара изменился, но я живу в рублях, поэтому и считаю всё в рубле. ✈️
Тренажёрный зал тоже как пример стал явно дороже. Если говорить про услуги тренеров, то из того, что я вижу, рост больше 25% — однозначно. 🏋️
Вместе с тем, как я вижу, и аппетиты по ЗП у людей растут, причём растут довольно значительно. Рассуждать могу только в рамках Москвы и ближайшего Подмосковья. Понимаю, что все получают сильно разные деньги — такова реальность. Но если буквально год назад 100.000 как просто оклад считалось неплохой цифрой, сейчас мне всё чаще поступают предложения с более высокими цифрами (хотя я даже не пытаюсь искать работу, мне на моей текущей всё нравится, но работа ищет меня сама). 💼
Резюмируя, если бегло пробегаться по своим потребностям и вспоминать цены было/стало, лично я вижу инфляцию на уровне 25% как минимум.
А какие цифры, если прикинуть, видите вы в своих расчётах? Поделитесь, очень интересно! 👇
Обязательно ПОДПИСЫВАЙТЕСЬ, ставьте лайк и делитесь мнением. Будет интересно!
И помните: Ваши деньги — Ваша ответственность! 💡
#инфляция #ростцен #экономия #личныефинансы #кэшбек