Поиск

Как оптимизировать облигационный портфель по дюрации

Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.

Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:

· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.

Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.

При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).

Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:

· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.

Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:

· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.

Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:

Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)

Подставим значения:

2 × 0,5 + 6 × 0,5 = 4 года

Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:

2 × 0,3 + 6 × 0,7 = 4,8 года

Так инвестор может подобрать доли выпусков под нужное целевое значение.

При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:

ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.

Подставим значения:

ΔP / P ≈ −4 × 1% = −4%

Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.

При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.

Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:

0,5 × 1 + 0,5 × 5 = 3 года

Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.

Например, при распределении 25% и 75%:

0,25 × 1 + 0,75 × 5 = 4 года

Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.

1. Сократить дюрацию

Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.

Например, портфель на 10 млн рублей состоит из двух частей:

· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.

Средняя дюрация составит 5 лет:

2 × 0,5 + 8 × 0,5 = 5 лет

Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:

· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.

В таком случае расчет будет следующим:

2 × 0,75 + 8 × 0,25 = 3,5 года

Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.

2. Увеличить дюрацию

Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.

Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.

3. Сохранить текущую дюрацию

Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.

Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:

1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года

Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.

В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:

· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.

Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.

Как оптимизировать облигационный портфель по дюрации

Рынок, терпение и реальность! 📊


На фоне непонятной ситуации с некоторыми эмитентами решил выпустить пост по облигациям. И первое, что хотелось бы отметить: люди совершенно не понимают, как проверить факт выплат по облигациям! 🤔

Первое: пройдите обучение хотя бы в рамках приложения вашего брокера. Его можно проходить в разное время, например, пока сидите в автобусе или метро, а может, вечером, вместо просмотра рилсов. 📱

Второе.
Существует только два достоверных источника, где можно проверить информацию по эмитенту. Набираете там название эмитента в поисковой строке — и вуаля. Не знаете, какое правильное название вбить? Спросите у Гугла. 🔍

Тут можно посмотреть информацию о зачислении средств:
https://nsddata.ru/ru/news?text=%D0%A1%D0%B0%D0%BC%D0%BE%D0%BB%D0%B5%D1%82&from=21.09.2026&to=28.09.2026

Это депозитарий, где хранятся все ценные бумаги страны и куда приходят все выплаты. Если данные о выплате есть в депозитарии, то не так страшно, что деньги ещё не на брокерском счёте. Значит, просто нужно чуть подождать. ⏳

Ещё информацию о компании можно проверить тут:

https://e-disclosure.ru/portal/company.aspx?id=36419

Это Интерфакс, тут сами эмитенты пишут о юридически значимых событиях в своих компаниях, в том числе о выплатах. 📄

Любые другие источники — это лишь домыслы.
Но каждый может доверять тому, чему хочет доверять. 🤷‍♂️

Третье.
Переобуваться надо! 👟
Главное — успевать делать это вовремя. Изменилась ситуация? Нет дела до общественного мнения, действуем в новых реалиях.

Четвёртое: касаемо кейса Самолёта по раскрытию информации. ✈️
Да, эмитент не обязан делать раскрытие день в день. Как говорят, по закону Т+1.
Но, помимо законов, есть некий коннект с инвесторами, скажем так, неформальные отношения. Для примера:
Я работаю в B2B-продажах много лет, и очень часто в разных ситуациях бывает такое: тут какой-нибудь косяк, тут не доплатили, ещё что-то (так могут делать мои клиенты, но я как продающая организация так делать не могу, мой имидж — дорогого стоит). 💼
Так вот, по договору я могу «натянуть» за различные нарушения каждого второго клиента. Но если я всех буду тыкать договором, со мной просто перестанут работать.

Пятое.
Все совершают ошибки и неверные сделки. Я, кстати, тоже их совершаю и буду совершать. Никто не идеален. Важно — делать выводы, менять стратегию, включать голову. 🧠

Шестое.
До момента, пока вы не разобрались в рынке хотя бы на твёрдом базовом уровне, нейросети и ориентир на прогнозы «аналитиков» — очень плохой инструмент. Вы должны понимать риски и необходимость приобретения того или иного актива. ⚠️

Важное — не только тут, подпишись, чтобы не пропустить. 🔔
Не ИИР.
Не призыв к действию.
Не прогноз, субъективное мнение.
Ваши деньги — ваша ответственность. 💰

Ниже подборка одних из самых противоречивых ценных бумаг.

$RU000A10E747 $RU000A104XJ9 $RU000A10ERC0 $RU000A10BW96 $RU000A104JQ3 $RU000A10FWY1 $RU000A10FQB1 $RU000A10CRB6 $RU000A10E9Z7 $RU000A10FMQ8

#облигации #новичкам #нрд #купоны #выплаты

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.

Как устроена проверка данных в календаре выплат

Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.

При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.

С чего начать верификацию

Проверку календаря удобно строить по простому алгоритму:

• Определить, какие именно параметры нужно проверить.

• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.

• Сопоставить эти данные с эмиссионными документами и условиями выпуска.

Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.

Как проверять данные по дефолтам

Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.

Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:

• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.

Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.

Зачем нужны исторические версии календаря

Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.

В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.

Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.

Что важно для регуляторных расчетов и отчетности

В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.

Как подключать ИИ к верификации

Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.

Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.

Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:

1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.

2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:

«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».

3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.

4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:

«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».

Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:

1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:

«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».

2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.

3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.

***

RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.

Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.
Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Дайджест публикаций о Займере за июль

Делимся с вами ежемесячной подборкой публикаций о Займере, комментариев руководства и аналитических исследований.

🔔 Финам. «Займер» во 2 квартале выдал микрозаймы на 10,8 млрд рублей
🔔 Frank Media. К 2028 году число МФО может сократиться вдвое
🔔 ТАСС. Частные инвесторы вложили в I полугодии в ценные бумаги на Мосбирже почти 1,5 трлн рублей
🔔 Финам. Финал дивидендного сезона. Сколько денег вернется на рынок?
🔔 Интерфакс. ЦБ РФ составил первый ренкинг микрофинансовых организаций по числу жалоб
🔔 Ведомости. Инвестиции коллекторов в долги МФО скоро сравняются с тратами на банковские
🔔 РИА Новости. Треть россиян за год смогли распознать мошенников, показало исследование
🔔 ТАСС. Треть опрошенных заемщиков может отличить законную МФО от нелегальной

Следите за нашими новостями и оставляйте комментарии. Будем на связи!

$ZAYM

Дайджест публикаций о Займере за июль

ГК «МД Медикал» объявляет результаты ГОСА

Кроме прочих решений большинством голосов на годовом Общем собрании акционеров #MDMG были приняты следующие решения:
- Утвердить годовой отчет и годовую бухгалтерскую (финансовую) отчетность Общества за 2025 год;
- Распределить часть чистой прибыли Общества по результатам 2025 финансового года в размере 3 530 875 470 рублей на выплату дивидендов акционерам Общества. Выплатить дивиденды акционерам – владельцам обыкновенных акций Общества по результатам 2025 финансового года в размере 47 рублей на одну обыкновенную акцию Общества в денежной форме. Дата, на которую определяются лица, имеющие право на получение дивидендов – «14» июля 2026 года;
- Определить количественный состав совета директоров в количестве 6 членов: Калугина С.Б., Кудимова Ю.А., Курцера М.А., Лукиной Т.Б,, Меклера В.А., Устименко В.А.

Более подробную информацию о всех принятых решениях можно найти на странице раскрытия информации в системе Интерфакс.

Альфа-банк подтвердил планы сохранить публичный статус "Европлана"

«Европлан» в ближайшие пару лет останется публичной компанией", — сказал «Интерфаксу» первый зампред, директор крупного и среднего бизнеса Альфа-банка Владимир Воейков в кулуарах ПМЭФ-2026.
«Европлан» специализируется на лизинге легкового, грузового, коммерческого автотранспорта, а также спецтехники. В декабре прошлого года инвестиционный холдинг SFI продал 87,5% «Европлана» Альфа-банку за 50,8 млрд рублей. В мае банк сообщил, что после исполнения оферты миноритариям нарастил долю в лизинговой компании до 95,36% с учетом акций аффилированных лиц.
По словам Воейкова, банк ждет восстановление рынка продажи автотранспорта.
«Европлан» для нас — это более эффективная и устойчивая модель развития лизинга, нежели была у нас до покупки. Мы понимаем, что можем из этого извлечь определенные выгоды и иметь какой-то синергетический эффект", — сказал первый зампред Альфа-банка.
Он напомнил, что было принято решение о поэтапной интеграции «Альфамобиля» (розничное подразделение «Альфа-Лизинга») и «Европлана».
«Мы де-факто дали возможность контролировать поток генерации стока „Европлану“. Соответственно, в течение ближайшего года произойдет интеграция, но не за счет юридического присоединения, а за счет амортизации старого портфеля „Альфамобиля“. Новый розничный лизинговый бизнес будет расти на балансе „Европлана“. В свою очередь другая наша компания — »Альфа-Лизинг" — сосредоточится на корпоративном лизинге. В середине августа мы должны вынести обновленную стратегию развития розничного и корпоративного лизинга на правление банка и показать ее совету директоров", — сказал Воейков.
«Европлан» провел IPO в марте 2024 года, размещение прошло по верхней границе диапазона — 875 рублей за акцию, компания привлекла 13,1 млрд рублей.

Источник "Интерфакс"

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!

✏️ Школы Мурманской области будут работать на Astra Linux (Группа Астра)
В рамках сотрудничества с Минобрнауки Мурманской области мы установим нашу ОС в классах к началу учебного года, подготовим к работе с системой штат педагогов, а также в будущем реализуем совместные академические и научные мероприятия.

✏️Вместе с НИУ ВШЭ готовим будущих инженеров (Группа Астра)
Специалисты «Астра Академии» будут преподавать профильные дисциплины и участвовать в обновлении программ ВУЗа. Студенты смогут трудоустроиться во время практики, а обучение профинансируют по направлениям ИИ и цифровой трансформации.

✏️ 187 млрд рублей вложено в ключевые IT-проекты по импортозамещению
(Интерфакс)
В 2022 году было отобрано 175 особо значимых проектов (ОЗП), 120 уже завершены. Государство вложило 23 млрд рублей, остальное профинансировал бизнес. Более 930 предприятий уже используют новые решения, разработанные в рамках ОЗП.

✏️Правительство распространит нулевой НДС на российские облачные сервисы (Коммерсантъ)
Премьер-министр напомнил, что что от НДС уже освобождаются сделки по продаже российского софта. Рынок облачных решений вырос более чем в 4 раза за шесть лет, а компании все чаще переходят на отечественные облака вместо собственных дата-центров.


❤️ Ваша
#ASTR

Делимся с вами новостями компании и рынка за неделю

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!


⭐️ Выходим на рынок ЦФА. Сбор заявок проходит на платформе А-Токен от Альфа-Банка. Выпуск позволит нам расширить пул инвесторов и диверсифицировать источники финансирования бизнеса — средства направим на текущую операционную деятельность.

✏️ Обновили нашу платформу для хранения и разработки кода (Группа Астра)

Обновление GitFlic 4.9.0. связано с повышением безопасности, внедрением искусственного интеллекта и развитием инструментов управления. Ключевое внедрение – сканер, который автоматически отправляет на карантин весь неисправный код.


✏️ Расширили наблюдение за IT-инфраструктурой с обновлением нашей мониторинговой системы (Группа Астра)

В «Астра Мониторинг» 1.4 разработчики закрыли больше 260 задач: расширили возможности для наблюдения, улучшили систему оповещений и управления сбоями. Обновление радикально сокращает время диагностики и снижает нагрузку на инженеров.


✏️ Минпромторг проведет дополнительный отбор заявок на компенсации за внедрение российского программного обеспечения (Интерфакс)

Компании смогут получить субсидии для компенсации до 50% затрат на внедрение российского ПО, программно-аппаратных комплексов и средств защиты информации. В бюджете на 2026 год для выплаты таких субсидий заложено 500 млн рублей.


✏️ Российские государственные структуры перевыполнили план по использованию отечественного программного обеспечения (ComNews)

К концу 2025 года доля российского ПО в федеральных госструктурах превысила 76% при плане 74%. У региональных властей показатель достиг почти 69%. Отечественный софт используют в основных производственных и управленческих системах.


✏️Минцифры РФ отказалось от введения маркировки российского программного обеспечения с открытым кодом (Коммерсант)

Причина такого решения в том, что определить минимальную долю использования открытого кода в составе продукта сложно. Участники рынка также считают, что введение маркировки привело бы к удорожанию разработки.


❤️ Ваша
#ASTR

Делимся с вами новостями компании и рынка за неделю

Еженедельный дайджест новостей отрасли

Главные новости:

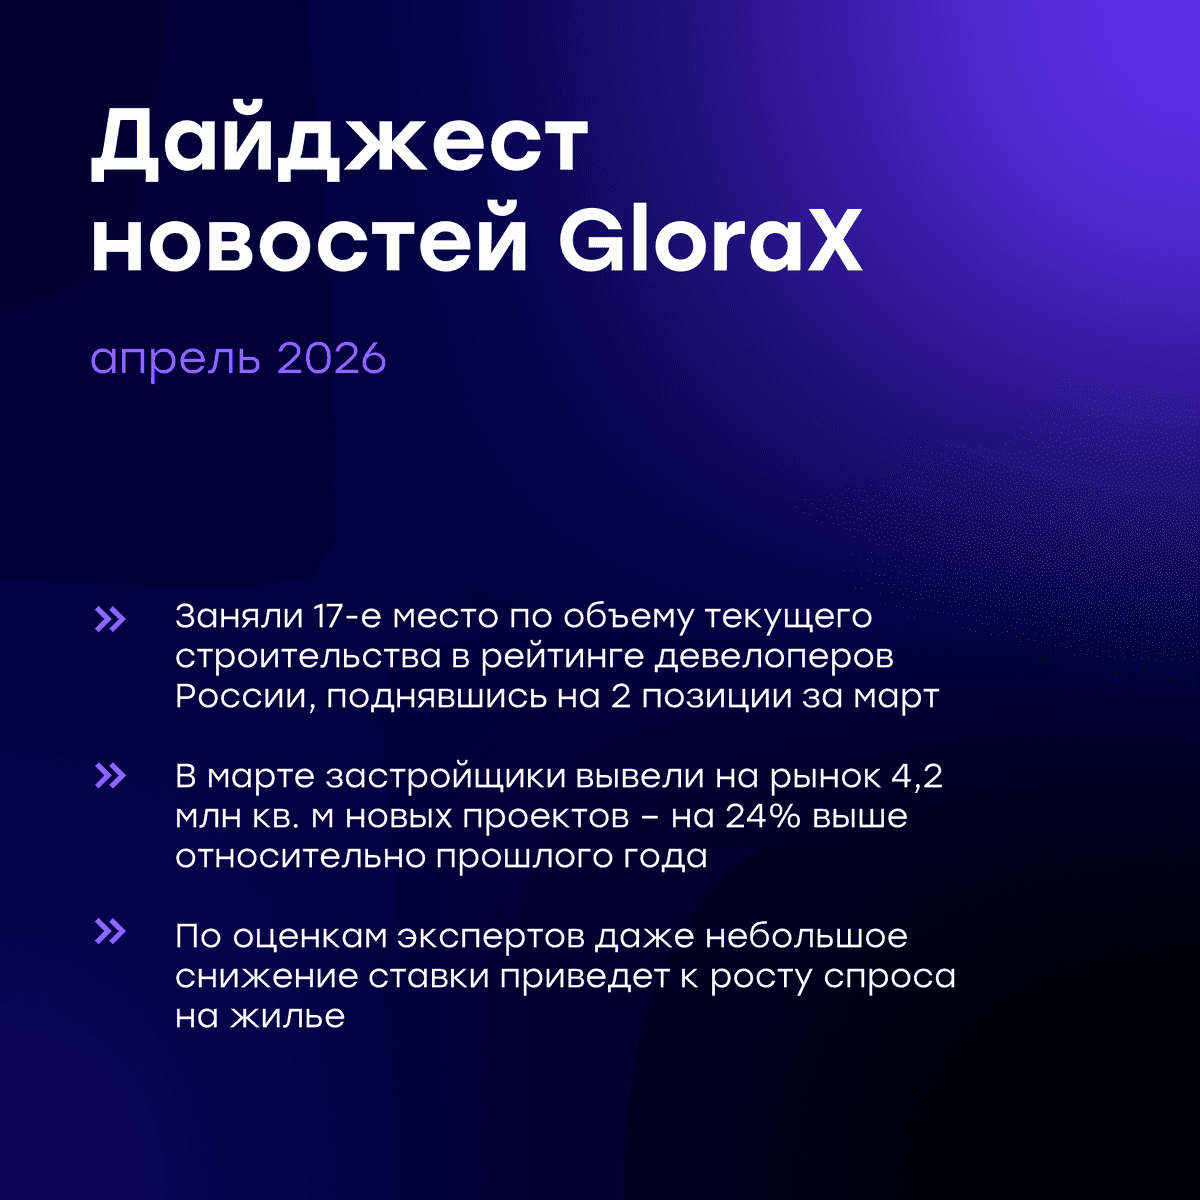
✅ GloraX занял 17-е место в рейтинге крупнейших девелоперов России, поднявшись на 2 позиции за месяц и на 35 позиций за последний год. Масштаб текущего строительства вырос до 837 тыс. кв. м жилой площади. Мы продолжаем усиливать присутствие в ключевых регионах, в т.ч. лидируя в Нижегородской области и входя в топ-3 в Мурманской области и Приморском крае.

✅ Получили разрешение на строительство трех новых урбан-блоков в проекте «Экосити» в Казани. Жилая площадь новых домов — 32,6 тыс. кв. м (833 квартиры). Объём текущего строительства в регионе вырос с 110 до 143 тыс. кв. м, что позволило GloraX подняться на 7-е место в Татарстане и увеличить долю присутствия до 4,4%.

Новости отрасли:

🔍ДОМ.РФ: в марте застройщики вывели на рынок 4,2 млн кв. м новых проектов (+24% г/г), а за I квартал — 10,7 млн кв. м (+39% г/г). Портфель строящегося жилья достиг 118,9 млн кв. м. Рост обеспечен восстановлением ипотечных выдач и стабильным спросом на льготные программы.
Подробнее

🔍 По оценкам экспертов даже небольшое снижение ставки приведет к росту спроса на жилье. Тренд позволяет девелоперам эффективнее планировать запуски и укреплять долгосрочные бизнес-модели. Восстановление ожидается постепенным, однако уже сейчас инвесторы чаще рассматривают недвижимость как актив для вложений.
Подробнее

🔍 По данным Интерфакс дорогое жилье стали чаще брать в ипотеку: доля кредитных сделок во II полугодии 2025 года достигла почти 25%. Покупатели высокобюджетных новостроек используют ипотечные сделки прежде всего для сохранения ликвидности бизнеса и налоговой оптимизации. Наибольшим спросом пользуются программы со ставкой 2–3% на 1–2 года.
Подробнее


#GloraX #дайджест #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!

✏️ Сделали наше решение для мобильных рабочих мест удобнее и безопаснее (Группа Астра)

В WorksPad усилена серверная часть, обновлены приложения для Android и iOS, улучшена работа с планшетами и добавлена удобная интеграция с российскими сервисами видеосвязи прямо из календаря.

✏️ Усилили защиту нашей операционной системы (Группа Астра)

Astra Linux теперь совместима с системой защиты информации Dallas Lock Linux центра защиты информации ГК «Конфидент». Это позволит выстраивать комплексные системы безопасности, отвечающие самым строгим требованиям.

✏️ Повысили безопасность нашей платформы контейнеризации (Группа Астра)

Мы подтвердили стабильную совместную работу нашей платформы «Боцман» и сервера аутентификации Blitz Identity Provider. Интеграция формирует единую точку входа и общие правила безопасности, снижая риск взлома записей и упрощая администрирование.

✏️ ЦБ даст банкам послабления по вычету затрат на критическую IT-инфраструктуру (Интерфакс)

Новое правило коснется критической IT-инфраструктуры банков, которую они обязаны импортозаместить. Правило позволит вычитать нематериальные активы в течение четырех лет, а не одновременно, как сейчас, что поддержит импортозамещение.

❤️ Ваша
#ASTR
#дайджест

Делимся с вами новостями компании и рынка за неделю

ЦБ ожидает двукратный роста вложений в ПДС в 2026 году до 1,5 трлн руб.

Банк России ожидает, что к концу 2026 года объем вложений в рамках программы долгосрочных сбережений (ПДС) может достигнуть 1,5 трлн рублей, сообщила «Интерфакс» директор департамента инвестиционных финансовых посредников ЦБ Ольга Шишлянникова. Напомним, что в 2025 году объем привлеченных средств превысил 717 млрд рублей, то есть в 2026 году ожидается двукратный рост. У RENI есть НПФ "Ренессанс Накопления", который оперирует в рамках программы ПДС.

ЦБ, по ее словам, хотел бы видеть переориентацию этого инструмента на более молодую возрастную группу. "Что нас расстраивает в этом инструменте? Это состав участников. Мы видим, что к сожалению, инструмент, который, мы рассчитывали, будет пользоваться спросом у лиц среднего возраста и молодежи, к сожалению, пользуется огромным спросом у лиц предпенсионного и пенсионного возраста в силу тех льгот, которые государство дает по этим инструментам, которыми они могут быстро воспользоваться, в отличие от более молодых граждан нашей страны", - отметила глава департамента ЦБ. Шишлянникова напомнила, что сейчас в этой части готовятся поправки.

В феврале замминистра финансов Иван Чебесков сообщал о подготовке законопроекта, который увеличивает минимальный срок для вывода средств софинансирования в рамках ПДС до пяти лет. "Мы поддерживаем эту историю. Иначе те льготы, которые предусмотрены, работают неэффективно. Государство готово было льготировать это с учетом того, что деньги будут длинными", - добавила Шишлянникова.

Программа долгосрочных сбережений (ПДС) была запущена в 2024 году. Она предусматривает государственное софинансирование взносов на протяжении 10 лет в размере до 36 тысяч рублей в год, а также право на налоговый вычет. Средства граждан, внесенные в рамках программы, застрахованы на сумму 2,8 млн рублей. По условиям программы, единовременное снятие средств возможно после 15 лет участия в ней или после достижения 55 лет для женщин и 60 лет для мужчин. В соответствии с поручением президента, целевой показатель по объему вложений в рамках этой программы в 2026 году должен составить не менее 1% ВВП.

ЦБ ожидает двукратный роста вложений в ПДС в 2026 году до 1,5 трлн руб.

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!


✏️ Перевели IТ-инфраструктуру банка на единый стек «Группы Астра» (Группа Астра)

«Прио‑Внешторгбанк» перешел на Astra Linux для рабочих мест и серверов, внедрил службу каталогов ALD Pro и корпоративную почту RuPost. Проект охватил около 460 сотрудников, банк приобрел 485 лицензий Astra Linux.


✏️Теперь совместимы с серверным оборудованием компании Тринити (Группа Астра)

Тринити – производитель серверов для управления данными и высокопроизводительных вычислений. В сочетании с нашей системой резервного копирования RuBackup заказчики получают готовое решение: сертифицированное оборудование и ПО для защиты данных.


✏️ Расходы банков на IT в 2026 году могут достичь 2 трлн рублей (Коммерсантъ)

У крупнейших банков доля IT-затрат в операционных расходах может достичь 29%. Основная статья расходов крупнейших игроков – оплата персонала (46% у топ-10). Со снижением размера организации растут расходы на ПО (до 40% у небольших банков).

✏️ Рынок облачных сервисов в России вырос на треть (ТАСС)

В 2025 году объем рынка достиг 416,5 млрд рублей, к 2030 году прогнозируется 1,2 трлн. Среднегодовые темпы роста оцениваются в 24,4%.


✏️ Продажи российских разработчиков ПО в России в 2025 году выросли на 19% (Интерфакс)

Объем продаж корпоративным заказчикам может составить 2,3 трлн рублей по итогам 2025 года. Экспорт российских разработчиков ПО за тот же период составил 800 млрд рублей – на 46% больше аналогичного показателя 2024 года.

❤️ Ваша
#ASTR
#дайджест

Делимся с вами новостями компании и рынка за неделю

💰Делимобиль объявляет о запуске программы выкупа облигаций со сроком погашения в 2026 году объемом

🔹Делимобиль, крупнейший оператор каршеринга в России, объявляет о принятии Советом директоров 10 февраля 2026 года решения о реализации программы добровольного выкупа находящихся в обращении облигаций серий 001Р-02, 001Р-04 и 001Р-05. Общий лимит выкупа составляет не более 2 млн облигаций по всем указанным выпускам суммарно.

🔹Предложение о выкупе распространяется на следующие ценные бумаги:

- 001Р-02, ISIN: RU000A106A86, дата погашения 22.05.2026, цена выкупа не более 96% от номинальной стоимости.
- 001Р-04, ISIN: RU000A109TG2, дата погашения 08.10.2026, цена выкупа не более 90% от номинальной стоимости.
- 001Р-05, ISIN: RU000A10AV31, дата погашения 12.05.2026, цена выкупа не более 96% от номинальной стоимости.

🔹Держатели облигаций вправе направить оферты с указанием цены и объема облигаций, предлагаемых к продаже, в период с 10:00 24 февраля до 17:00 2 марта 2026 года. В соответствии с условиями программы Компания планирует по 2 марта 2026 года определить цену выкупа облигаций на основании анализа заявок, полученных в период направления оферт. Информация о цене приобретения облигаций, сроках и объеме выкупа по каждому выпуску будет своевременно раскрыта в соответствии с требованиями законодательства РФ.

🔹С полными условиями оферты можно ознакомиться в ленте новостей уполномоченного информационного агентства «Интерфакс» по адресу: https://www.e-disclosure.ru/portal/company.aspx?id=38653.

🔹Винченцо Трани, генеральный директор Делимобиля, президент Итало-Российской торговой палаты, прокомментировал: «Мы последовательно работаем над тем, чтобы все обязательства Компании исполнялись в полном объеме и в срок. Запуск программы выкупа подтверждает устойчивую финансовую позицию Делимобиля и нашу способность гибко управлять долговой нагрузкой».

https://invest.delimobil.ru/tpost/dz08eaogc1-delimobil-obyavlyaet-o-zapuske-programmi

💰Делимобиль объявляет о запуске программы выкупа облигаций со сроком погашения в 2026 году объемом