Поиск

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Инвестиционные идеи? Спасибо, не надо! Часть 4

Что может помочь, хотя бы теоретически? Возможно, умная локация денег на сделки, когда на прибыльные сделки инвестор будет выделять больше денег, чем на убыточные. Но кто из нас перед сделкой способен знать, будет ли эта сделка прибыльной или убыточной? Так что на практике эта система рекомендаций представляет собой безусловное зло для инвесторов. На этом можно было бы поставить точку на этих «инвестиционных» идеях, но объективности ради нужно попытаться понять, а собственно, почему этот сервис «инвестидей» привел к таким результатам.

Причин, на мой взгляд, как минимум две:

1. Система рекомендаций все-таки явно смещена в сторону лонгов. Их больше, чем шортов, а российский рынок весь этот и предыдущий год явно не рос, либо был в «боковике», либо падал.

Надо было бы давать приоритет открытию шортов, а не лонгов, наблюдая, какой у нас на дворе рынок. Но, объективности ради, этот довод основан, конечно же, на «послезнании». Но все же, можно же учитывать текущее состояние рынка и не увлекаться «лонгами».

2. Главная ошибка еще и в том, что размер установленных «стопов» по открытым сделкам, а значит, и итоговый убыток по сделке почти равен размеру плановой прибыли по сделке, если она закрыта с плюсом. Коэффициент «Прибыль/Убыток» равен 1,14, и это никуда не годится.

Практически, на одну единицу желаемой прибыли инвестор несет одну единицу риска. На мой взгляд, этот коэффициент для нашего рынка должен быть не менее 2,5–3. Причем его нужно увеличивать в основном за счет снижения размера плановых потерь по «стопам».

Да, это приведет, возможно, к росту числа убыточных сделок, но нужно будет искать баланс между этими двумя параметрами, причем по каждой бумаге отдельно. Именно этот баланс, возможно, и выведет систему статистически в прибыль, кто знает. Но это колоссальная работа, и естественно, никто этим для бедного клиента-инвестора заниматься не будет.

Для чего я привел здесь все эти скучные расчеты? Да просто для того, чтобы прояснить картину для инвесторов (да и трейдеров тоже) новичков. Никакой «умный дядя-профессионал» никогда не преподнесет нам на блюдечке машинку для зарабатывания денег на бирже. Ни за три копейки, ни бесплатно такие машинки на рынке не выдаются. Более того, их в принципе не существует.

Но если у кого-то из читателей моего опуса все же остается желание зарабатывать на бирже с помощью чужих идей и рекомендаций, то в конце концов, совсем несложно провести подобный нехитрый статистический анализ всяких там «рекомендаций», «торговых идей», «роботов» от «профессионалов». И не надо вести статистику целый год, как делал я. Достаточно двух-трех месяцев понаблюдать со стороны и посчитать нехитрые цифры ПЕРЕД тем, как реально торговать по таким рекомендациям. Результат, скорее всего, вряд ли сильно будет отличаться от того, что я привел здесь.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

Инвестиционные идеи? Спасибо, не надо! Часть 4

Что может помочь, хотя бы теоретически? Возможно, умная локация денег на сделки, когда на прибыльные сделки инвестор будет выделять больше денег, чем на убыточные. Но кто из нас перед сделкой способен знать, будет ли эта сделка прибыльной или убыточной? Так что на практике эта система рекомендаций представляет собой безусловное зло для инвесторов. На этом можно было бы поставить точку на этих «инвестиционных» идеях, но объективности ради нужно попытаться понять, а собственно, почему этот сервис «инвестидей» привел к таким результатам.

Причин, на мой взгляд, как минимум две:

1. Система рекомендаций все-таки явно смещена в сторону лонгов. Их больше, чем шортов, а российский рынок весь этот и предыдущий год явно не рос, либо был в «боковике», либо падал.

Надо было бы давать приоритет открытию шортов, а не лонгов, наблюдая, какой у нас на дворе рынок. Но, объективности ради, этот довод основан, конечно же, на «послезнании». Но все же, можно же учитывать текущее состояние рынка и не увлекаться «лонгами».

2. Главная ошибка еще и в том, что размер установленных «стопов» по открытым сделкам, а значит, и итоговый убыток по сделке почти равен размеру плановой прибыли по сделке, если она закрыта с плюсом. Коэффициент «Прибыль/Убыток» равен 1,14, и это никуда не годится.

Практически, на одну единицу желаемой прибыли инвестор несет одну единицу риска. На мой взгляд, этот коэффициент для нашего рынка должен быть не менее 2,5–3. Причем его нужно увеличивать в основном за счет снижения размера плановых потерь по «стопам».

Да, это приведет, возможно, к росту числа убыточных сделок, но нужно будет искать баланс между этими двумя параметрами, причем по каждой бумаге отдельно. Именно этот баланс, возможно, и выведет систему статистически в прибыль, кто знает. Но это колоссальная работа, и естественно, никто этим для бедного клиента-инвестора заниматься не будет.

Для чего я привел здесь все эти скучные расчеты? Да просто для того, чтобы прояснить картину для инвесторов (да и трейдеров тоже) новичков. Никакой «умный дядя-профессионал» никогда не преподнесет нам на блюдечке машинку для зарабатывания денег на бирже. Ни за три копейки, ни бесплатно такие машинки на рынке не выдаются. Более того, их в принципе не существует.

Но если у кого-то из читателей моего опуса все же остается желание зарабатывать на бирже с помощью чужих идей и рекомендаций, то в конце концов, совсем несложно провести подобный нехитрый статистический анализ всяких там «рекомендаций», «торговых идей», «роботов» от «профессионалов». И не надо вести статистику целый год, как делал я. Достаточно двух-трех месяцев понаблюдать со стороны и посчитать нехитрые цифры ПЕРЕД тем, как реально торговать по таким рекомендациям. Результат, скорее всего, вряд ли сильно будет отличаться от того, что я привел здесь.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

Инвестиционные идеи? Спасибо, не надо! Часть 3

В таблице 2 статистика по «инвестиционным идеям» представлена более подробно. Пройдемся непосредственно по статистическим результатам по сделкам. Средний финансовый результат по всем 114 сделкам составляет всего +0,09%. То есть сделки целый год совершались в среднем практически «в ноль», а если учесть комиссии брокера и биржи, возможно, и в убыток.

Если сам по себе показатель «доля прибыльных сделок» еще не говорит о прибыльности или убыточности всего предлагаемого сервиса «инвестиционных идей», то совместно с показателем среднего результата по сделкам, который в нашем случае практически нулевой, уже возникает вопрос – для чего все это нужно бедному инвестору. Ведь если большинство сделок убыточна, а в среднем сделки еле-еле прибыльны (+0,09%), то ситуацию спасти может только одно: если средняя прибыль по прибыльным сделкам в среднем будет значительно превышать средний убыток.

Например, в нашем случае, убыточных сделок 60, а прибыльных 54 ( смотрим табл. 1 в предыдущем посте), то есть число прибыльных сделок превышает число убыточных примерно на 11%. Теперь, если предположить, что инвестор выделяет на каждую сделку строго одинаковое количество денег из портфеля – чтобы выйти в ноль, средняя прибыль по прибыльной сделке должна превышать средний убыток по убыточной сделке тоже на 11%. То есть коэффициент «Средняя прибыль по прибыльной сделке/Средний убыток по убыточной сделке» должен быть не менее 1,11.

Я подсчитал эти показатели, они приведены в таблице 2. Средняя прибыль по прибыльной сделке составила +6,31%, а средний убыток по убыточной сделке –5,52%. Коэффициент «Средняя прибыль/Средний убыток», таким образом, составил 1,14.

То есть получаем, что вся эта система «инвестиционных идей» для инвестора еле-еле выползает чуть выше нуля по прибыли. Но это без учета комиссионных биржи и брокера, которые могут по ликвидным акциям составить, например 0,05%. Тогда на круг («купил-продал») затраты инвестора на комиссии будут 0,1%. А значит, средняя прибыль по прибыльным сделкам будет уже не 6,31%, а 6,21%, а средний убыток по убыточным сделкам вырастет с –5,52% до –5,62%.

Таким образом, с учетом комиссий, коэффициент «Средняя прибыль по прибыльной сделке /Средний убыток» падает с 1,14 до 1,10. А значит, вся система становится окончательно и бесповоротно статистически убыточной. И это я еще не брал в расчет стоимость маржинального кредитования по «шортам», ведь бумаги в «шорт» брокер выдает далеко не бесплатно.

В табл. 2 приведен еще один показатель: среднее время сделки от момента открытия позиции до момента ее закрытия. Оно составило примерно 24 дня. Нахождение в «шорте» в течение почти месяца психологически выдержит не каждый инвестор, да еще и денег за этот шорт такой инвестор заплатит своему брокеру немало. В общем, работая на основании этих «рекомендаций от профессионалов», инвестор будет медленно, но, верно, «сливать» свои деньги.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

Инвестиционные идеи? Спасибо, не надо! Часть 3

Инвестиционные идеи? Спасибо, не надо! Часть 2

Статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:

- Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи);
- Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи);
- Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи);
- Доля прибыльных сделок в общем количестве сделок (в %);
- Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке);
- Доля «шортов» в общем количестве сделок;
- Доля прибыльных «шортов» в общем количестве «шортов»;
- Доля прибыльных «лонгов» в общем количестве «лонгов»;
- Средний срок сделки в днях.

Все эти показатели я свел в две таблицы. В таблице 1 приведены статистика по количеству закрытых сделок, числу лонгов, шортов, числу прибыльных и убыточных сделок, в том числе и в разрезе шортов и лонгов. Итак, что же мы имеем по факту?

Всего закрытых сделок 114, из них лонгов закрыто 71 и шортов 43. Кстати, шорты оказались в целом гораздо прибыльнее: из 43 шортов 28 прибыльных, остальные убыточные. С лонгами все гораздо хуже: из 71 лонгов прибыльных всего 26. А из всех 114 закрытых сделок с прибылью закрыто менее половины, а конкретно 54 сделки, или 47,4% от всего количества сделок.

Если бы другой статистики у нас не было, можно было бы уже закрыть эту тему, ибо даже «торговая система «орел или решка» и то работает несколько лучше: подбрасывая монету, инвестор имел бы как минимум 50% прибыльных сделок. Но это конечно, сильное упрощение, ибо любую торговую систему характеризуют далеко не только процент прибыльных сделок. Поэтому идем далее.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro
Инвестиционные идеи? Спасибо, не надо! Часть 2

Инвестиционные идеи? Спасибо, не надо! Часть 1

Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские.

Старожилы нашего рынка давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «автоследование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков.

Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.

Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Мосбиржи. Каждая идея состоит из четырех параметров:

- Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления);
- Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее;
- Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке);
- Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее.

Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако, я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

ВИ.ру vs крипта, венчур и недвижимость: кто победил в баттле на «Инвест Базаре»

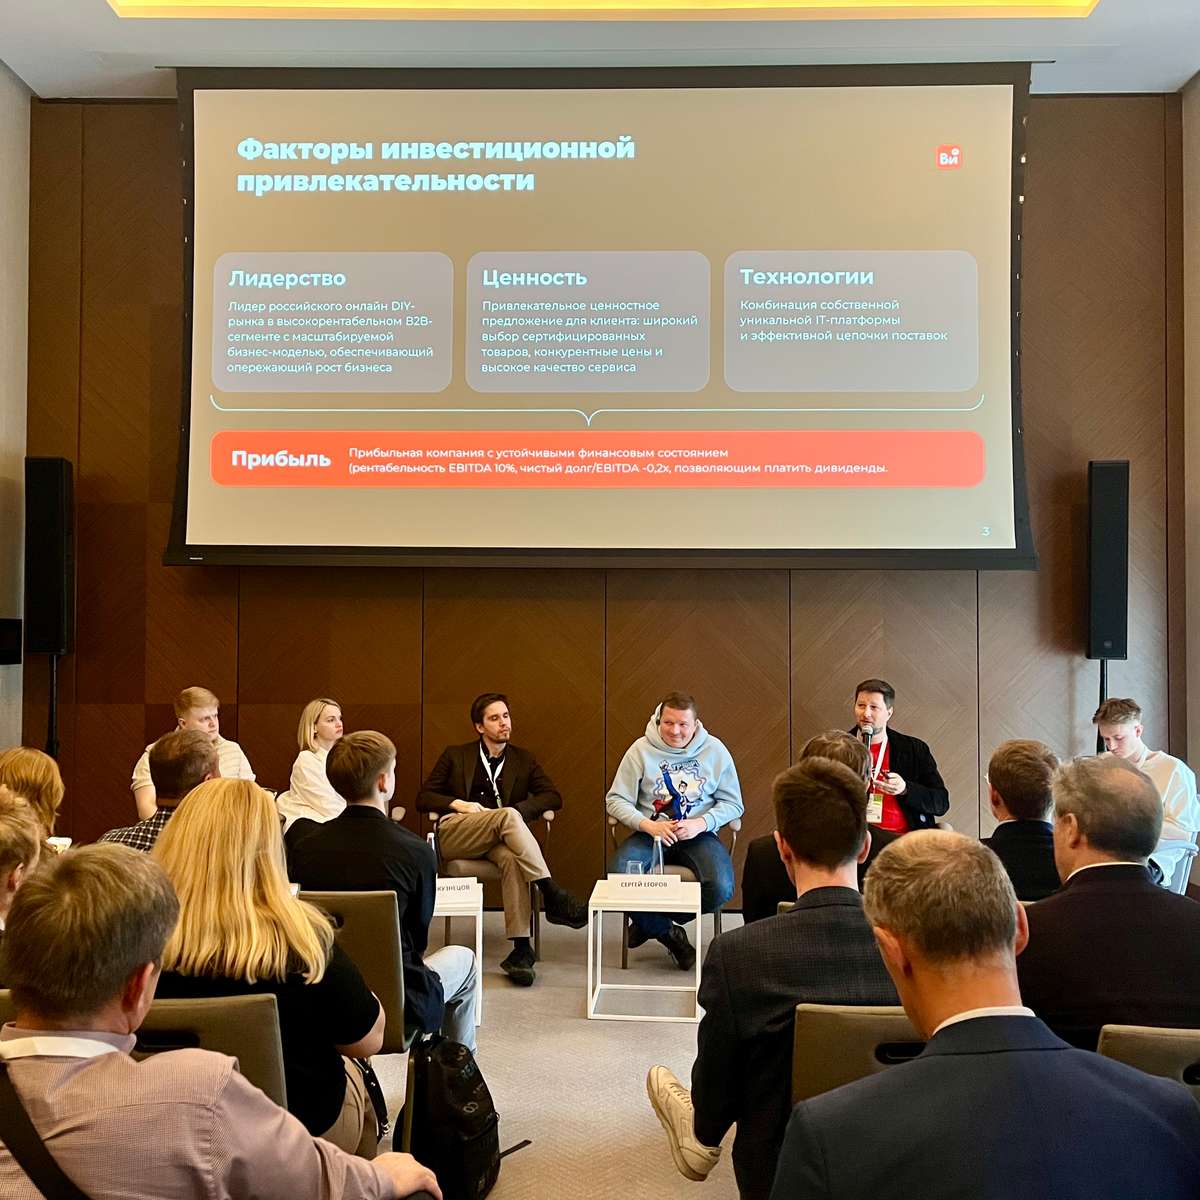
В субботу на форуме «Инвест Базар» наш IR-директор Алексей Лукьянов защищал идею ВИ.ру в открытом батле на сессии «ТОП-5 инструментов для инвестиций сегодня». В соперниках — традиционные фондовые активы, венчур, недвижимость и даже крипта.

Несколько ключевых аргументов ВИ.ру, которые перевесили:

📌 Точка входа — сейчас. Рынок стройки и DIY сейчас почти на дне, но системно он будет расти: низкая обеспеченность жильем в России относительно других стран + огромная территория = бесконечные возможности для строительства и модернизации инфраструктуры.
📌 Компания недооценена: ВИ.ру торгуется по более низким мультипликаторам, чем другие компании, ориентированные на B2B, при том что все мы испытываем одинаковое давление рынка.
📌 Доверие и интерес инвесторов растет: нас уже покрывают более 10 крупнейших инвестдомов с консенсус-прогнозом 102 рубля за акцию.

Баттл был жарким, но наши аргументы звучали весомо. Спасибо всем, кто поддерживал и задавал вопросы. Двигаемся дальше 🚀

🔔 Подписывайтесь на наш аккаунт, чтобы вместе с нами следить за ростом бизнеса и новыми результатами!

#VSEH #быстреерынка #мероприятия #аналитика

ВИ.ру vs крипта, венчур и недвижимость: кто победил в баттле на «Инвест Базаре»

💧 Энергия — сила РусГидро, а долги — будущее 🤷‍♂️

💭 При росте выработки электроэнергии и модернизации мощностей финансовое положение компании ухудшается из‑за высокой долговой нагрузки и капитальных вложений...


💰 Финансовая часть

📊 Значительные капитальные вложения провидят к оттоку денежных средств и негативно отражаются на долговой нагрузке компании. Несмотря на то, что финансовое состояние пока остаётся удовлетворительным. Хотя прибыль до уплаты налогов, амортизации и процентов (EBITDA) растёт, отношение чистого долга к EBITDA увеличивается, а коэффициент покрытия процентных платежей снижается.

🔙 Финансовое положение компании могло бы стать лучше, если ей удастся уменьшить капитальные затраты. Однако такое развитие событий кажется сомнительным, потому что большинство проектов организации имеют ключевое значение для развития инфраструктуры.


✔️ Операционная часть (2025 год)

📊 Объекты генерации РусГидро произвели электроэнергию объемом 125,2 млрд кВт·ч, что превышает показатель 2024 года на 0,6%. Производство энергии на гидроэлектростанциях (ГЭС) и гидроаккумулирующих электростанциях (ГАЭС) увеличилось на 1,8%, составив 95,5 млрд кВт·ч. Это стало возможным благодаря росту производства на дальневосточных ГЭС (+14,1%) и Саяно-Шушенской ГЭС (+6,8%). Основной причиной роста является повышение уровня воды в водоемах, питающих станции (увеличение приточности).

🔀 Тепловая электроэнергетика на Дальнем Востоке сократила производство до 29,3 млрд кВт·ч, упав на 2,9%. Отпуск тепловой энергии в Дальневосточном регионе увеличился до 29,3 млн Гкал, продемонстрировав прирост на 0,7%.

⚡ Общий полезный объем электроэнергии РусГидро вырос на 1,5%, остановившись на отметке 51,3 млрд кВт·ч. Установленная мощность генерирующих объектов выросла на 90,9 МВт, достигнув значения 38,7 ГВт. Увеличение произошло вследствие программы модернизации оборудования и запуска новых мощностей, таких как малые гидроэлектростанции Черекская и Башенная на Северном Кавказе.


💸 Дивиденды / 🫰 Оценка

📛 Введён мораторий на выплату дивидендов до 2030 года, что позволит направить чистую прибыль на реализацию инвестиционной программы. Ожидаемый совокупный эффект от этого решения составит примерно 175,8 млрд рублей до 2030 года.

🤔 Акции РусГидро сложно считать привлекательными. Их цена соответствует среднему уровню индекса Московской биржи по мультипликатору P/E, но при этом дивидендов инвесторы не получают.


📌 Итог

🤷‍♂️ Компания осуществляет значительные капиталовложения, однако отдача от них минимальная. Грандиозные планы, судя по всему, ведут «в никуда»: несмотря на амбициозные проекты, текущая ситуация показывает необходимость скорректировать стратегию — что крайне маловероятно ввиду наличия регулятора в лице государства.

🎯 ИнвестВзгляд: Идеи нет

📊 Фундаментальный анализ: ⛔ Продавать - необходимость обслуживания долга уже привела к приостановке дивидендных выплат, а растущие масштабные инвестиции дают минимальный эффект.

💣 Риски: ☁️ Умеренные - крупные капиталовложения и увеличивающаяся долговая нагрузка в условиях жесткой денежно-кредитной политики несут повышенные риски, но господдержка нивелирует этот момент.


💯 Из категории, когда можно гордиться энергетическим потенциалом страны, но акции лучше обходить стороной.


$HYDR
#HYDR #РусГидро #Энергетика #Гидроэнергетика #Дивиденды #Инвестиции #Господдержка #Анализ #Акции #ИнвестИдеи

En+: Инвестировать или бежать ⁉️

💭 Рассмотрим, есть ли у компании шансы на восстановление и стоит ли рассматривать её как объект для инвестиций...


💰 Финансовая часть (1 п 2025)

📊 Чистая прибыль компании сократилась на 65,2% и составила $333 млн против $957 млн годом ранее. Несмотря на снижение прибыли, выручка увеличилась на 27,3% и достигла $8,9 млрд благодаря росту объемов продаж первичного алюминия и повышению средней цены реализации продукции.

💳 Капитальные затраты выросли на 40,4% и составили $963 млн вследствие осуществления масштабных инвестиционных проектов. Общий чистый долг поднялся на 15,3% до $10,2 млрд, преимущественно из-за уменьшения свободных денежных средств и влияния укрепившегося курса рубля.

🤔 Общая себестоимость производства увеличилась на 35,1% до $6,7 млрд, обусловленная ростом объёмов продаж и удорожанием сырья и транспортных расходов. Показатель скорректированной EBITDA повысился на 1,7% и достиг отметки $1,5 млрд.


✔️ Операционная часть (1 п 2025)


⚡ Производство электроэнергии на гидроэлектростанциях упало на 20,8% и составило 29,4 млрд кВт·ч, общая выработка электричества уменьшилась на 15,5% до 39,1 млрд кВт·ч. Однако снижение компенсировалось ростом цен на электроэнергию.

🔲 Объем производства алюминия снизился на 1,7% до 1924 тысяч тонн, что соответствует объявленному плану оптимизации мощностей. Выпуск продукции с повышенной добавленной стоимостью сократился на 13,2% до 642 тысяч тонн. Тем не менее продажи алюминия увеличились на 21,7% до 2286 тысяч тонн.

🇨🇳 Производство глинозёма выросло на 13,5% до 3400 тысяч тонн благодаря приобретению 30%-ной доли китайского предприятия Hebei Wenfeng New Materials и другим факторам.


💸 Дивиденды / 🫰 Оценка

📛 Компания придерживается политики отказа от дивидендных выплат уже на протяжении нескольких последних лет.

❗ Стоимость акций En+ соответствует значению форвардного коэффициента EV/EBITDA на 2025 год около 4х, что практически совпадает с усредненным показателем за последние пять лет — 4,3х.


📌 Итог

⛔ Меры по снижению долговой нагрузки не принесли желаемого результата. Выплата дивидендов приостановлена с 2017 года, перспективы восстановления отсутствуют. Нет очевидных факторов, способствующих их существенному росту в ближайшие годы. Компания торгуется без значительной скидки по ключевым финансовым показателям.

🤷‍♂️ Несмотря на трудности, компания активно реализует крупные инвестиционные программы, включая возведение трёх новых энергоблоков на ТЭЦ-11 в Иркутском регионе суммарной мощностью 690 МВт, рассматривает планы по строительству больших электростанций в разных регионах своего присутствия и вкладывает средства в расширение угледобывающего сектора.

🎯 ИнвестВзгляд: Для инвесторов, ищущих стабильный доход через дивиденды, En+ может показаться непривлекательной. Однако те, кто готов принять риски и верит в стабилизацию рынка, могут рассматривать её как долгосрочную инвестицию с потенциалом роста при улучшении рыночных условий. Для своего портфеля актив не рассматривается до стабилизации в финансовой части.

📊 Фундаментальный анализ: 🟰 Держать - текущие цены адекватны состоянию компании. Снятие геополитической напряженности даст развитию компании импульс, до того момента драйверы для роста крайне ограничены.

💣 Риски: ⛈️ Высокие - финансовое положение ухудшилось из-за санкций, нестабильности обменного курса, высоких ставок кредитования, ограничений экспорта и торговли алюминием, а также неопределенности на мировых рынках. Важно, что компания обладает значительными активами и потенциалом для восстановления.

💯 Ответ на поставленный вопрос: En+ Group — это история с высоким потенциалом, но и значительными рисками. Заработать на её акциях возможно, если рынок алюминия восстановится, а компания успешно реализует стратегические проекты.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$ENPG
#ENPG #ИнвестИдеи #Биржа #инвестиции #акции

En+: Инвестировать или бежать ⁉️

Стабильна ли Татнефть или тонет ⁉️

💭 Разберём, насколько устойчивы её позиции и есть ли основания сохранять доверие к акциям...


💰 Финансовая часть / ✔️ Операционная часть (1 п 2025)

📊 Выручка сократилась на 5,7%, чистая прибыль упала на 64% по сравнению с аналогичным периодом прошлого года. Динамика выручки соответствует общей тенденции сектора. Показатель EBITDA уменьшился на 36,3%, а рентабельность опустилась ниже среднего уровня предыдущих лет.

💳 Чистый долг значительно увеличился, перейдя в положительную область, оставаясь при этом вблизи нулевого значения.

🧐 Свободный денежный поток (FCF) за отчетный период составил 36,9 млрд рублей. Инвестиции в капитальные затраты (CAPEX) снизились на 15% по сравнению с предыдущим годом. Инвестиции постепенно сокращаются. Сейчас нет активных масштабных инвестпрограмм.

🛢️ Компания снизила добычу нефти на 1,7% до 13,4 млн тонн из-за обязательств по соглашению ОПЕК+, но во втором полугодии ожидается рост, так как ограничения смягчаются. Страны-участники начали возвращение ранее изъятых объемов на рынок с апреля 2025 года, досрочно вернув ограничение в 2,2 млн барр/сутки и планируют дополнительно ввести еще 1,65 млн барр/сутки. Основное месторождение компании — Ромашкинское, обеспечивающее половину татарстанской нефтедобычи, имеет подтвержденные запасы в объеме около 550 млн тонн. Также компания обладает уникальными технологиями разработки тяжелой нефти, добывая ежегодно более 3,5 млн тонн сверхвязкой нефти.


🫰 Оценка

🤓 Если исходить из среднегодового обменного курса доллара на уровне примерно 88 рублей в 2025 году и 95 рублей в 2026 году, то за счёт укрепления доллара доходность с каждой тонны реализованной нефти способна возвратиться к показателям конца 2024 года и даст оценку по P/E около 5,3 на начало 2027 года.


📌 Итог


🤷‍♂️ Результаты схожие для всей отрасли. Финансовая отчётность за первое полугодие негативная, аналогичные проблемы ожидают и второе полугодие. Низшая точка ожидается в конце текущего года, после чего начнётся постепенное восстановление, которое позволит выйти на высокие показатели в 2026 году.

❗ Результаты будут зависеть от рыночной ситуации, особенно нестабильная ситуация наблюдается среди экспортёров. Предполагается, что стоимость акций Татнефти сохранится выше среднерыночных показателей благодаря высоким шансам поддержания дивидендных выплат на высоком уровне относительно свободного денежного потока (FCF). Важно отметить отсутствие у компании чистого долга, что позволяет ей уверенно осуществлять выплаты даже немного превышающие свободный денежный поток, рассчитывая на рост будущих денежных поступлений.

🎯 ИнвестВзгляд:
Актив удерживается в долгосрочном портфеле, несмотря на просадку.

📊 Фундаментальный анализ: 🟰 Держать - компания сохраняет высокую финансовую устойчивость даже несмотря на общий кризис в отрасли.

💣 Риски: ☁️ Умеренные - риски связаны с внешней конъюнктурой рынка и динамикой цен на нефть и доллар.

💯 Ответ на поставленный вопрос: Да, будущее Татнефти стабильно, потому что оно основано на способности адаптироваться к изменениям и низкий уровень долгового бремени. Эти факторы обеспечивают уверенность в восстановлении позиций компании в ближайшие годы, несмотря на текущие рыночные сложности.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$TATN $TATNP
#TATN #TATNP #Татнефть #нефть #инвестиции #акции #дивиденды #рынок #инвестидеи

Стабильна ли Татнефть или тонет ⁉️

Ждать ли дивиденды от Юнипро и вернется ли компания под крыло Uniper ⁉️

💭 Рассмотрим самые острые вопросы, касающиеся компании...


💰 Финансовая часть (1 п 2025)

📊 Выручка группы Юнипро в первом полугодии 2025 года достигла 64,1 млрд рублей, увеличившись на 1,8% по сравнению с аналогичным периодом прошлого года. Основной причиной роста стала продажа электроэнергии, объем которой увеличился на 26,3%, благодаря росту производства энергии станциями Юнипро на 7%.

🏭 Однако выручка от продажи мощности снизилась на 32,8%. Это произошло из-за окончания договора о предоставлении мощности (ДПМ), перехода на оплату мощности по конкурентному отбору и регулируемых договоров на одном из блоков Березовской ГРЭС. Несмотря на снижение доходов от мощности, группа смогла компенсировать часть потерь за счёт начала оплаты мощности нового блока на Сургутской ГРЭС-2, повышения цен на рынке мощностей и ежегодной индексации тарифов.

🤑 Итоговая чистая прибыль Юнипро за первое полугодие 2025 года составила 20,9 млрд рублей.


✔️ Операционная часть (1 п 2025)

⚡ Электростанции Юнипро в период с января по июнь 2025 года произвели на 7% больше электроэнергии по сравнению с аналогичным периодом 2024 года, достигнув объема выработки в 29,5 млрд кВт·ч. Основное увеличение объемов произошло благодаря второй по величине станции Юнипро — Березовской ГРЭС, расположенной во II ценовой зоне, которая увеличила производство на 45% до 6,3 млрд кВт·ч. Это связано преимущественно с уменьшением нагрузки на сибирские ГЭС. Что касается станций, расположенных в I ценовой зоне, то их выработка осталась неизменной на уровне прошлого года и составила 23,2 млрд кВт·ч.

🤔 За указанный период было произведено 1 027 тысяч гигакалорий тепла, что на 13% меньше показателя за аналогичный период предыдущего года. Причиной снижения стало изменение погодных условий.


💸 Дивиденды

🤑 Начиная с 2022 года основной причиной интереса инвесторов к акциям Юнипро служили предположения о потенциально высокой дивидендной доходности, если бы были возобновлены выплаты. Теоретически компания имела возможность выплатить дивиденды за 2021–2024 годы, обеспечив доходность на уровне до 40% к текущим котировкам.

❗ Тем не менее, компания развеяла все оптимистичные ожидания инвесторов, так как, обновленная программа инвестиций предусматривает беспрецедентные вложения объемом 327 млрд рублей в течение ближайших семи лет. Это обстоятельство делает капитальные нужды компании приоритетом номер один.


📌 Итог

💪 Юнипро демонстрирует выдающиеся результаты в плане эффективности среди российских теплоэнергетических компаний, сохраняя стабильность и положительный денежный поток, подкрепленные значительным объемом ликвидных средств. Эти характеристики выделяют компанию как одну из самых надежных на отечественном энергетическом рынке. Вместе с тем, анонсированная инвестиционная программа исключает вероятность распределения значительных дивидендов в ближайшем будущем.

🎯 ИнвестВзгляд: Масштабные инвестиции и отсутствие дивидендов создают значительные риски. Идеи здесь нет.

📊 Фундаментальный анализ: 🟰 Держать - Юнипро сохраняет финансовую устойчивость и операционную эффективность, но масштабные инвестиции и отсутствие дивидендов создают неопределённость.

💣 Риски: ☀️ Низкие - компания находится в самом стабильном и предсказуемом секторе. Стратегия ясна на годы вперёд, а финансовая устойчивость сводит риски практически к нулю. К теоретическим рискам можно отнести обратный переход под контроль Uniper, но для этого потребуется потепление геополитической обстановки и годы, если не десятилетия.

💯 Ответ на поставленный вопрос: Нет, дивиденды ждать не стоит, поскольку компания направляет средства на крупную инвестиционную программу. Возвращение Юнипро под контроль Uniper также маловероятно из-за текущих геополитических реалий.


✨ Подписывайтесь, скоро выйдет новый материал.


$UPRO
#UPRO #Юнипро #Дивиденды #Инвестиции #Энергетика #Биржа #Uniper #ИнвестИдеи

Ждать ли дивиденды от Юнипро и вернется ли компания под крыло Uniper ⁉️

Можно ли заработать на акциях En+, если компания терпит убытки ⁉️

💭 Разбираемся, стоит ли вкладывать в акции En+ в условиях падения прибыли и растущего долга...


💰 Финансовая часть (1 п 2025)

📊 Чистая прибыль компании сократилась на 65,2% и составила $333 млн против $957 млн годом ранее. Несмотря на снижение прибыли, выручка увеличилась на 27,3% и достигла $8 938 млн благодаря росту объемов продаж первичного алюминия и повышению средней цены реализации продукции.

💳 Капитальные затраты выросли на 40,4% и составили $963 млн вследствие осуществления масштабных инвестиционных проектов. Общий чистый долг поднялся на 15,3% до $10 242 млн, преимущественно из-за уменьшения свободных денежных средств и влияния укрепившегося курса рубля.

🤔 Общая себестоимость производства увеличилась на 35,1% до $6 671 млн, обусловленная ростом объёмов продаж и удорожанием сырья и транспортных расходов. Показатель скорректированной EBITDA повысился на 1,7% и достиг отметки $1 529 млн.


✔️ Операционная часть (1 п 2025)

⚡ Производство электроэнергии на гидроэлектростанциях упало на 20,8% и составило 29,4 млрд кВт·ч, общая выработка электричества уменьшилась на 15,5% до 39,1 млрд кВт·ч. Однако снижение компенсировалось ростом цен на электроэнергию.

🔲 Объем производства алюминия снизился на 1,7% до 1924 тысяч тонн, что соответствует объявленному плану оптимизации мощностей. Выпуск продукции с повышенной добавленной стоимостью сократился на 13,2% до 642 тысяч тонн. Тем не менее продажи алюминия увеличились на 21,7% до 2286 тысяч тонн.

🇨🇳 Производство глинозёма выросло на 13,5% до 3400 тысяч тонн благодаря приобретению 30%-ной доли китайского предприятия Hebei Wenfeng New Materials и другим факторам.


💸 Дивиденды / 🫰 Оценка


📛 Компания придерживается политики отказа от дивидендных выплат уже на протяжении нескольких последних лет.

❗ Стоимость акций En+ соответствует значению форвардного коэффициента EV/EBITDA на 2025 год около 4х, что практически совпадает с усредненным показателем за последние пять лет — 4,3х.


📌 Итог


⛔ Меры по снижению долговой нагрузки не принесли желаемого результата. Выплата дивидендов приостановлена с 2017 года, перспективы восстановления отсутствуют. Нет очевидных факторов, способствующих их существенному росту в ближайшие годы. Компания торгуется без значительной скидки по ключевым финансовым показателям.

🤷‍♂️ Несмотря на трудности, компания активно реализует крупные инвестиционные программы, включая возведение трёх новых энергоблоков на ТЭЦ-11 в Иркутском регионе суммарной мощностью 690 МВт, рассматривает планы по строительству больших электростанций в разных регионах своего присутствия и вкладывает средства в расширение угледобывающего сектора.

🎯 ИнвестВзгляд: Для инвесторов, ищущих стабильный доход через дивиденды, En+ может показаться непривлекательной. Однако те, кто готов принять риски и верит в стабилизацию рынка, могут рассматривать её как долгосрочную инвестицию с потенциалом роста при улучшении рыночных условий. Для своего портфеля актив не рассматривается до стабилизации в финансовой части.

📊 Фундаментальный анализ: 🟰 Держать - текущие цены адекватны состоянию компании. Снятие геополитической напряженности даст развитию компании импульс, до того момента драйверы для роста крайне ограничены.

💣 Риски: ⛈️ Высокие - финансовое положение ухудшилось из-за санкций, нестабильности обменного курса, высоких ставок кредитования, ограничений экспорта и торговли алюминием, а также неопределенности на мировых рынках. Важно, что компания обладает значительными активами и потенциалом для восстановления.

💯 Ответ на поставленный вопрос: En+ Group — это история с высоким потенциалом, но и значительными рисками. Заработать на её акциях возможно, если рынок алюминия восстановится, а компания успешно реализует стратегические проекты.


💪 Благодарим Вас за поддержку! Пусть ваши инвестиции приносят результат!


$ENPG
#ENPG #ИнвестИдеи #Биржа #инвестиции #акции #Инвестиции

Можно ли заработать на акциях En+, если компания терпит убытки ⁉️

Так ли хорош Лукойл, и каким инвесторам подходит ⁉️

💭 Разберемся, какова истинная ценность этой бумаги...


💰 Финансовая часть (2 кв 2025 / 2024)

📊 Прирост выручки составил 1,1% по сравнению с аналогичным периодом прошлого года. Увеличение показателя EBITDA достигло 21,7% относительно предыдущего года. Объём чистого долга вырос на 381,8 млрд рублей.

↘️ В 2024 году показатель EBITDA снизился из-за падения маржинальности нефтеперерабатывающего сегмента, который сейчас возвращается к докризисным уровням. Также повлияли рост стоимости закупки нефти и нефтепродуктов и увеличение коммерческих расходов, особенно во второй половине прошлого года. Операционная эффективность также снизилась, однако уровень операционной маржи практически вернулся к значениям докризисного периода. Значительно выросли практически все виды расходов, особенно сильно увеличились административные затраты. Показатель свободного денежного потока (FCF) оказался вполне приемлемым во втором полугодии. За весь отчетный период свободный денежный поток составил 980 миллиардов рублей после учета затрат на аренду и проценты.

🤓 Компания аккумулировала на своих счетах сумму в размере более 1,4 триллиона рублей. Большой объем ликвидных средств, увеличивающийся свободный денежный поток и низкий уровень долгового бремени позволяют Лукойлу сохранять прочное финансовое состояние.


💸 Дивиденды

💪 Общий объём дивидендов за 2024 год достиг исторического максимума для компании — 1 055 рублей на каждую акцию. Дополнительно существует вероятность выплаты специального дивиденда за счёт средств, изначально предназначенных для обратного выкупа акций.

🤑 Компания направляет значительную долю своего свободно распределяемого денежного потока (FCF), достигающую 83%, на выплату дивидендов. Тем не менее, дальнейшие перспективы выплат остаются неопределёнными, поскольку сама компания не строго соблюдает собственную дивидендную политику. Возможно постепенное увеличение объёмов выплат ради улучшения имиджа среди инвесторов.


🫰 Оценка

🔥 Акции, оцениваемые по форвардному коэффициенту EV/EBITDA с учётом прогнозов на полный 2025 год, котируются на отметке 2,1x, что является минимальным значением среди компаний нефтегазового сектора. Данный показатель свидетельствует о существенном дисконте относительно исторических значений (около 3,5х), подчеркивая наибольший уровень недооценённости акций в отрасли.


📌 Итог

🔥 В 2024 году зафиксировал максимальную выручку благодаря росту цен на российскую нефть в рублях, хотя объемы нефтепереработки снизились. Финансовая устойчивость позволяет выплачивать акционерам одни из наиболее привлекательных дивидендов на российском фондовом рынке. Кроме того, акции Лукойла демонстрируют низкую оценку по сравнению с конкурентами по показателю EV/EBITDA, торгуясь со скидкой больше 40% от среднего исторического уровня. Более того, любое возможное уменьшение санкционного давления на нефтяной рынок в перспективе способно позитивно отразиться на деятельности компании.

👌 За счёт устойчивых поступлений и внушительного объёма свободных денежных средств компания способна обеспечить один из наиболее привлекательных уровней дивидендной доходности среди российских эмитентов.

🎯 ИнвестВзгляд: Компания сохраняет высокие финансовые показатели благодаря увеличению финансовой подушки безопасности и свободному денежному потоку. Добавляем в портфель.

💯 Ответ на поставленный вопрос: Это устойчивый нефтяник с сильным потенциалом роста и возможностью получения дополнительного апсайда. Компания остается привлекательной для дивидендных и консервативных инвесторов, ориентированных на долгосрочные вложения.


👇 Держите в портфеле? Если нет, то почему?


$LKOH
#LKOH #Лукойл #Нефть #Инвестиции #Дивиденды #Энергетика #Акции #ИнвестИдеи #Анализ #идея #прогноз #обзор #аналитика

Так ли хорош Лукойл, и каким инвесторам подходит ⁉️

ОФЗ 26238

Приветствую, коллеги-инвесторы! Сегодня хочу обратить ваше внимание на интересную ситуацию, сложившуюся на рынке облигаций, в частности, вокруг ОФЗ-26238. Вчера мы наблюдали резкое падение цен на эти облигации.

Итак, что произошло? В понедельник мы увидели снижение цены ОФЗ-26238 более чем на 4 %. Причиной послужила новость о регистрации Минфином дополнительных выпусков ОФЗ, включая и 26238, объемом до 50 млрд рублей каждый. Рынок отреагировал нервно, многие увидели в этом сигнал к дальнейшему снижению цен на "старые" выпуски ОФЗ, которые до этого момента держались относительно стабильно на фоне проблем с размещением новых выпусков Минфина.

Но давайте посмотрим на ситуацию хладнокровно. ОФЗ, как инструмент, остаются одними из самых надежных на российском рынке. Гарантия государства, предсказуемый купонный доход, доступность для широкого круга инвесторов – все это делает их привлекательными, особенно в текущей неопределенной экономической обстановке. Цена ОФЗ, конечно, колеблется под влиянием ключевой ставки, инфляции, геополитики, но фундаментальная надежность никуда не исчезает.

В качестве примера возьмем как раз ОФЗ-26238. Это популярная бумага среди розничных инвесторов, с дюрацией, чувствительной к изменениям ключевой ставки, и погашением в мае 2041 года. После вчерашнего падения эффективная доходность стала еще более привлекательна!

Почему я считаю текущее снижение цены возможностью? Потому что, на мой взгляд, мы имеем дело с временной рыночной нервозностью, а не с фундаментальным ухудшением перспектив ОФЗ. Ключевая ставка ЦБ РФ выросла почти втрое с начала 2023 года – с 7,5% до текущих значений. Это уже максимально заложило негатив в цены длинных облигаций, таких как 26238. Дальнейшее существенное повышение ставки маловероятно. Скорее, в перспективе нескольких лет мы увидим цикл снижения ставки. И вот тогда, при снижении ключевой ставки, цены на долгосрочные ОФЗ, такие как 26238, имеют потенциал значительного роста.

В заключение: текущее падение цены ОФЗ-26238, вызванное новостями о допэмиссии, может стать прекрасной возможностью для долгосрочных инвесторов войти в надежные облигации с высокой доходностью и потенциалом роста капитала при возможной смене вектора денежно-кредитной политики. Конечно, риски присутствуют всегда, и инвестиции в облигации также несут определенный риск, но в данной ситуации, на мой взгляд, соотношение риск-доходность выглядит весьма привлекательным.

У вас в портфеле есть облигации?

#облигации #что_купить_на_фондовом_рынке #идеи #офз26238
#инвестидеи #надежные_инвестиции #финграм #хочу_в_дайджест

ОФЗ 26238