Поиск

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

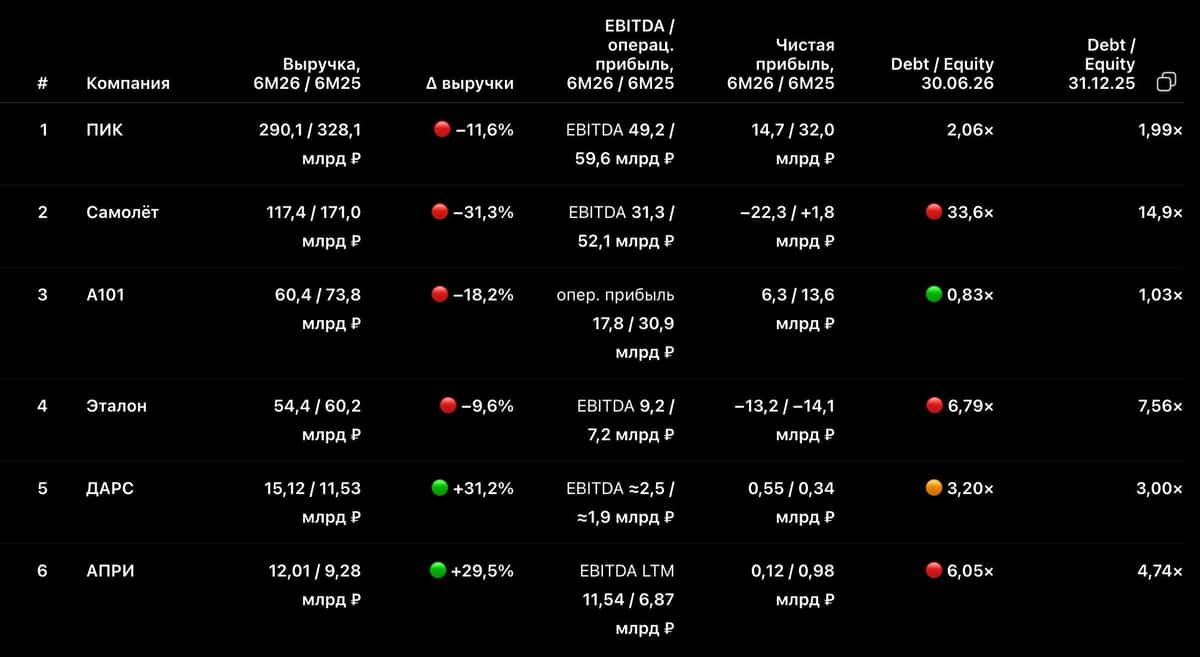
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)

В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.

Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.

Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.

Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.

ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.

Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.

А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.

Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.

ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.

АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.

Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.

Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет

Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.

P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

У ДАРС снизился кредитный рейтинг.

Эксперт РА понизил рейтинг компании до ruBBB-.
Прогноз стабильный.
Для облигаций это важный сигнал.

Причина в том, что ДАРС вошёл в активную инвестиционную фазу (я об писал в мае, читайте пост выше)☝️
Компания взяла два проекта бизнес-класса в Москве – вектор развития верный, учитывая ситуацию на рынке.
Для регионального девелопера это другой масштаб.
Дороже земля.
Дороже стройка.
Больше чек проекта.
Больше потребность в проектном финансировании.
Выше требования к продажам.

По итогам 2025 года долг ДАРС вырос до 22,7 млрд ₽.
Годом ранее было 18,0 млрд ₽.
Более 80% долга — проектное финансирование.
Скорректированный долг / EBITDA вырос и стал выше 3х.
Годом ранее было 1,4х.
EBITDA / процентные платежи — 1,2х.
Собственные средства / активы — 0,17х.
Вот за это рейтинг и снизили.

CFO компании ДАРС, Дарья Силантьева, объясняет рост долга входом в новые московские проекты:
«Рост долговой нагрузки связан с привлечением целевого проектного финансирования на вход в Московские проекты бизнес-класса, источником погашения является прибыль и денежный поток этих проектов, давления на ликвидность компания не испытывает, но в моменте метрики выглядят хуже, чем годом ранее. В 2026–2027 годах мы ожидаем снижение долговой нагрузки и улучшение процентного покрытия за счет формирования прибыли в новых проектах.
В региональных проектах мы осознанно скорректировали темпы запуска, чтобы адаптироваться к текущему спросу и сохранить маржинальность. Компания сохраняет устойчивые лидирующие позиции в регионах присутствия, диверсифицированный портфель и достаточный уровень ликвидности»

Логика мне понятна: сначала берёшь проект, финансируешь стройку и наполняешь эскроу, получаешь прибыль. Но для облигационера между «взяли проект» и «получили прибыль» есть несколько лет риска.
Проект надо собрать/запустить.
Продать.
Построить.
Не уронить маржу.
Не получить проблему с процентными платежами.

Важно насколько эта цепочка у компании контролируема. В случае ДАРС значительная часть долга — это проектное финансирование, привязанное к конкретным объектам и покрываемое эскроу-счетами, а не «абстрактный» корпоративный долг.

Операционно кстати, у ДАРС пока динамика нормальная.
За 1 полугодие 2026 года продажи составили 9,7 млрд ₽.
Это +22,6% год к году.
В метрах — 65 тыс. м2
Это +6,8%.
Покрытие проектного финансирования средствами на эскроу-счетах — 85%.

Эта цифра хорошая.
Но рейтинг смотрит не только на продажи.
Он смотрит на баланс, долг, сроки запусков, ликвидность и процентную нагрузку.
Риск — перенос сроков запуска новых проектов.
Москва и Ульяновск — разрешения на строительство во 2 полугодии 2026 года.
Липецк и Выборг — старт сдвинут с начала на конец года.
Для девелопера перенос запуска — это не мелочь.
Это сдвиг будущих продаж, будущего эскроу и будущей прибыли.

Контекст по рынку:
По исследованию НКР и ЕРЗ, долг 11 застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
То есть сектор в целом покупает рост через увеличение долговой нагрузки.

Мой вывод такой:
ДАРС стал интереснее, но риск тоже вырос.
Раньше это была более понятная региональная история.
Сейчас компания делает шаг в московский бизнес-класс и платит за это ростом долга.
Если московские проекты пойдут хорошо, метрики могут улучшиться в 2026–2027 годах.
Если продажи будут медленнее плана, долг и проценты будут давить дольше.

🤔Как бы я бы сейчас смотрел на облигации девелоперов?
покрытие проектного долга эскроу
динамика продаж в новых проектах
процентное покрытие
переносы запусков
корпоративный долг отдельно

Понижение рейтинга не ломает финмодель ДАРС, а скорее честно показывает цену роста.
Компания покупает новый масштаб через долг.
Интересно как быстро новые проекты начнут возвращать деньги.

P.S. я бы рекомендовал компании часть новых проектов в Москве сгрузить в ЗПИФ, чтобы снизить долговую нагрузку по МСФО 😎

У ДАРС снизился кредитный рейтинг.

Что делать с недвижкой?

Аттракцион невиданной щедрости или....?

Увидел в Москве у одного застроя льготную программу 7% на 7 лет.
Далее ставка становится рыночной.

Не буду говорить у кого, дабы не было рекламы. Но все же хочу спросить у коллег и подписчиков!

Как думаете, стоит вписываться?
С одной стороны у нас много застроек на бирже.

Самолёт, Пик, Апри, ЛСР, Эталон, Глоракс также есть много застройщиков, кто представлен бондами: Брусника, Дарс девелопмент, Тальвен, Сэтл .

У кого то дела по-лучше, у кого то похуже, в целом, в среднем, в основном не очень. По крайней мере на акциях застроев в данный момент не заработать. Разве что на бондах. Там к слову много неплохих ставок, вполне себе.

Пугает снижением сильным в основном пока только самолёт. Я все же верю, что его кто то выкупит.

Ладно, сейчас о другом. В стране инфляция , ситуация с бензином - напрягает все больше. Так вот, как думаете, стоит ли сейчас попробовать воспользоваться программами льгот и акций от застройщиков.

Семейная и Айти Ипотека к моему большому сожалению мне пока не доступны.

$SMLT $PIKK $ETLN $LSRG $APRI $RU000A10BP46 $RU000A10F6Y5 $RU000A10EK06 $RU000A10DSX6 $GLRX

ДАРС: рост через долг.

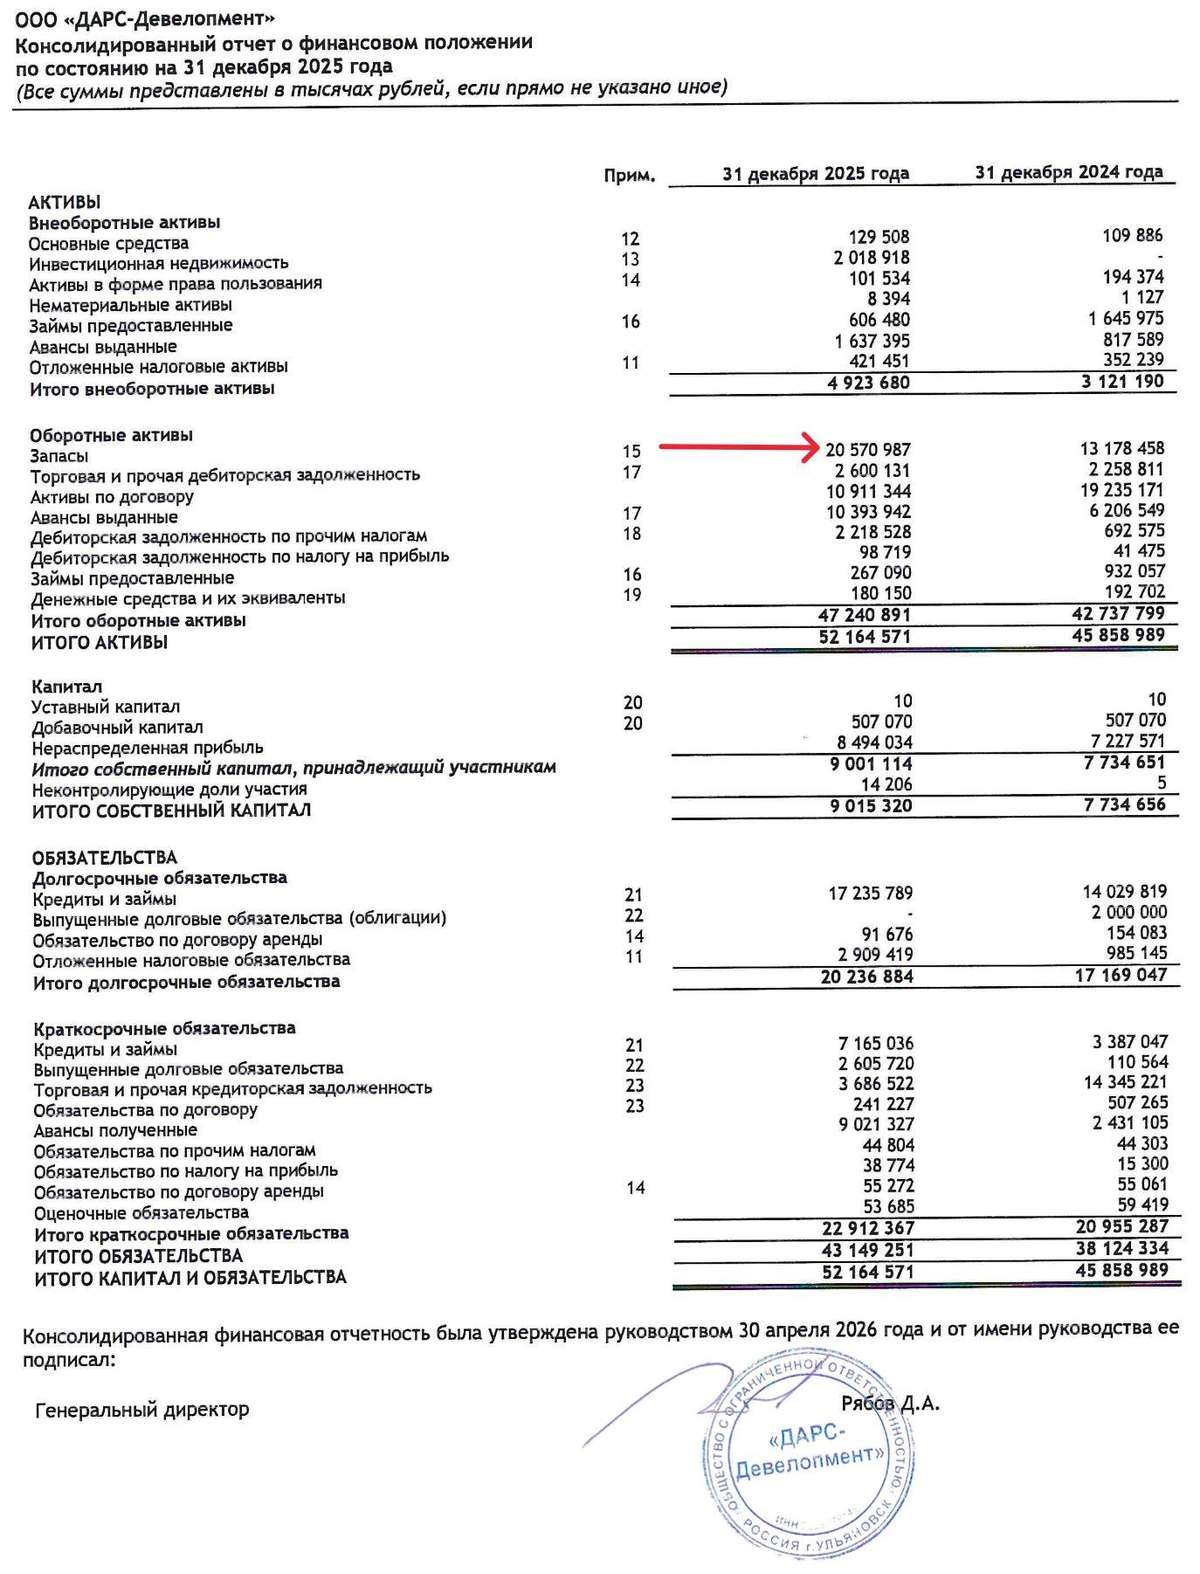
ДАРС отчитался за 2025 год.
На первый взгляд — скучно и стабильно:

выручка 25,3 млрд ₽ против 27,6 млрд ₽ годом ранее.
EBITDA 4,4 млрд ₽ против 4,5 млрд ₽.
чистая прибыль 1,3 млрд ₽ против 1,5 млрд ₽.

То есть бизнес не развалился, но и бурного роста в финансовом результате пока нет.

В сегменте девелопмента жилья выручка просела всего на 2%:
с 25,3 млрд ₽ до 24,8 млрд ₽.

А вот реновация почти выпала из выручки:
с 2,24 млрд ₽ до 0,52 млрд ₽.

Компания объясняет это подготовительным периодом по новым объектам.
То есть часть выручки должна приехать уже позже, с 2026 года.

Маржа выглядит лучше.

Валовая прибыль выросла с 5,0 млрд ₽ до 5,4 млрд ₽.
Валовая маржа: примерно 18% → 21%.
EBITDA-маржа: 16% → 17%.

Для девелопера в текущей "экономической мясорубке" это неплохо.

Но вредный инвестор смотрит на главные цифры — это долг.

Net Debt / EBITDA вырос с 0,3x до 2,3x.
Это не катастрофа.
Но это уже совсем другая компания по риску.

Было: почти без чистого долга в МСФО 2024.
Стало: долг заметно участвует в росте.

Почему?

ДАРС купил 4 новых проекта бизнес-класса, из них 2 в Москве.
Чистый долг вырос примерно на 8,5 млрд ₽ — до 10 млрд ₽.
Основная причина — целевые бридж-кредиты банков. Вот здесь важный нюанс.

У ДАРС на эскроу накоплено 12,3 млрд ₽.
Покрытие проектного долга эскроу — 88% (в отличии от некоторых компаний, "не будем показывать пальцем")

А 90% заемных средств — это проектное финансирование.

То есть долг не выглядит токсичным: большая часть завязана на проекты и прикрыта деньгами покупателей.

Средняя ставка обслуживания проектного долга — 8,29% довольно низкая.

Но есть вопрос.

Москва и бизнес-класс — это не только красивый рендер. Это еще и более дорогая земля, длинный цикл, выше конкуренция и больше требований к капиталу и продукту, всё таки совсем рядом ЦБ будет сидеть на улице Правды.

Земельный банк у ДАРС — 3,3 млн кв. м продаваемой площади.
Ввод за 2025 год — 200 тыс. кв. м.

Мда, земельного банка много.
Теперь вопрос — сколько денег потребуется, чтобы его переварить.

Вывод:

ДАРС уже не история “почти без долга” и можно сравнивать с А101. Debt / Equity около 3,0x, а чистый долг с учетом эскроу — 10 млрд ₽. Но это пока не красная зона: эскроу 12,3 млрд ₽ заметно прикрывает проектное финансирование. Главный вопрос — не текущий долг, а насколько эффективно сработает компания в реализации Московских проектов.

ДАРС: рост через долг.

🦑 Рынок падает. Продолжаю создавать пассивный доход. Еженедельное инвестирование №213

Рынок падает 5 недель подряд, инфляция растет, инвесторы запереживали о навесе после обмена заблокированными бумагами, а я также не знаю, куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо 👉, могу сказать с уверенностью.

Основная часть моего портфеля – это 💰 дивидендные акции РФ, так будет продолжаться пока биржу не запретят, а всех инвесторов не отправят на завод.

Про дивидендный портфель, каким его можно собрать в сегодняшних реалиях, писал здесь. Про стратегию инвестирования рассказывал тут.

📈На сегодняшний день соотношение классов активов выглядит вот так (в идеале):
● Акции: 85%
● Облигации: 10%
● Золото: 5%

😐 а вот так фактически:
● Акции: 90,1%
● Облигации: 5%
● Золото: 2,7%

В акциях доли по компаниям от 5 до 15%. Облигациям отведено 10% от портфеля, доля одной облигации не более 5%, а золоту 5%, как защитному активу.
Постепенно, экологичным способом, не трогая акции, довожу доли в портфеле по классам активов до запланированных.

Чтобы не потеряться, подписывайтесь на мой телеграм-канал, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

🛍 Покупки

Я по традиции, не изменяя своей стратегии, отправился на фондовый рынок для покупок дивидендных акций и облигаций.

📈 Акции

Инвестирую по плану на октябрь, намечены компании, которые приобретаются в приоритете, а дальше по ситуации.

● Газпром нефть SIBN: 6 шт.
● Роснефть ROSN: 7 шт.
● Мать и Дитя MDMG: 2 шт.
● Новатэк NVTK: 1 шт.
● НоваБев Групп BELU: 1 шт.
● Русагро RAGR: 3 шт.

💰 Облигации

● ДАРС Девелопмент 1Р3: 1 шт.
● РОЛЬФ 1Р8: 1 шт
● Брусника 2Р4: 1 шт..

С облигациями ничего не выдумываю, не больше 5% на эмитента, выплаты от 4 до 12 раз в год, более менее кредитный рейтинг, в принципе, готово. В данный момент небольшой упор на валютные выпуски из-за крепкого рубля, которому пора вниз.

🥇 Золото

● Вим Золото GOLD: 763 шт.

Довожу долю золота в портфеле до 5%. С увеличением капитала, количество золота будет увеличиваться, а в очередные моменты просадки акций, при условии, что золото тоже не полетит вниз, можно будет прикупить просевшие активы.

💸 Сколько вложил и какие цели на 2025-й год?

На прошлой неделе пополнил счет на 8 000 ₽.
За год вложил в фондовый рынок 315 500 ₽.
Цель на 2025 год: 350 000 ₽.

Интересное за неделю

Томагавки, инфляция, высокий ключ, обмен заблокированными бумагами, крепкий рубль – все, что тащит индекс нашего любимого казино на дно. На прошлой неделе упали ниже 2600 и зафиксировались на 2588 пунктов.

После грозных твитов Трампа обычно не происходит ничего грандиозного, так и в случае с томагавками, шума много, но пока морозит Дональд Федорович.

Больше всего на настроения инвесторов повлияла информация о том, что заблокированные западные бумаги обменяют на наши ликвидно-православные. В связи с этим, инвесторы боятся, что люди кинуться их продавать, случится навес, индекс пойдет бурить третье или четвертое дно. но почему-то мало кто думает, что возможно, люди все же будут владеть нашими акциями, такой сценарий не рассматривается?

Инфляция за неделю с 30 сентября по 6 октября составила 0,23%, после 0,13% неделей ранее. Ничего страшного нет, но все равно тревожно. Хотя в ЦБ заявили, что инфляция – это не приговор. Но все же на заседании 24 октября узнаем, снизят ставочку или нет.

Минэнерго хочет, чтобы энергетические компании делали упор на инвестпрограммы, нежели на на выплаты дивидендов. Государство своей рукой регулирует сектор для того, чтобы никто не расстраивался из-за отсутствия света. У меня в портфеле почему-то не было энергетиков. Так что меня пронесло, пока!)

Что же делать нам, инвесторам? Не читать советских газет по утрам, прокачивать свои профессиональные навыки, много работать и много зарабатывать, а часть откладывать на наше с вами счастливое будущее, в котором мы обязательно окажемся. Чтобы в России жить богато, нужно жить долго. Падение не вечно, справимся. Всех обнял!


✅ Также интересно будет для инвестора в дивидендные акции:
🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен

🦑 Рынок падает. Продолжаю создавать пассивный доход. Еженедельное инвестирование №213

🚀 10 облигаций с ежемесячными купонами и высокой доходностью от 18% до 28% годовых

Продолжаем богатеть на облигациях. Пока рынок акций продолжает искать новые Марианские впадины, инвестор может обратить внимание на более стабильные вещи, на облигации.

Карабкаемся вверх по облигационному баобабу. Сегодня у нас рейтинг BBB и BBB+. Что еще из интересного по параметрам. Никаких оферт и амортизаций. Почти все облигации с погашением от одного года и дальше. Ежемесячные выплаты купонов, любители зарплаты оценят.

Чтобы не потеряться, подписывайтесь на мой телеграм-канал, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Также можете ознакомиться с подборками облигаций, которые могут заинтересовать инвестора:
🔷 Пассивный доход на длинных ОФЗ. Фиксируем 14% годовых
🔷10 облигаций с ежемесячным купоном (NEW!!!🔥)
🔷 10 облигаций с высоким купоном. Рейтинг А
🔷 10 высокодоходных облигаций с рейтингом ВВВ и ниже (слабоумие и отвага)

💸 РОЛЬФ БО 001Р-08
● ISIN: RU000A10BQ60
● Цена: 105,6%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 23.05.2027
● Купонов в год: 12
● Рейтинг: BBB+
● Текущая купонная доходность: 23,8%

💸 ВОКСИС-04
● ISIN: RU000A10C8K3
● Цена: 100,1%
● Купон: 20% (16,44 ₽)
● Дата погашения: 25.10.2026
● Купонов в год: 12
● Рейтинг: BBB+
● Текущая купонная доходность: 19,7%

💸 АБЗ-1 002P-03
● ISIN: RU000A10BNM4
● Цена: 110,8%
● Купон: 25,5% (20,96 ₽) уменьшение купона с марта 2027
● Дата погашения: 07.05.2028
● Купонов в год: 12
● Рейтинг: BBB+
● Текущая купонная доходность: 22,7%

💸 ОилРесурс БО-01
● ISIN: RU000A108B83
● Цена: 85,4%
● Купон: 19% (15,62 ₽) с мая 2026 купон 17%
● Дата погашения: 07.04.2027
● Купонов в год: 12
● Рейтинг: BBB
● Текущая купонная доходность: 21,4%

💸 ЭНЕРГОНИКА 001Р-05
● ISIN: RU000A10A4C1
● Цена: 104,9%
● Купон: 19% (23,01 ₽) постепенно уменьшающийся купончик
● Дата погашения: 26.10.2029
● Купонов в год: 12
● Рейтинг: BBB
● Текущая купонная доходность: 25,6%

💸 ДАРС-Девелопмент 001Р-03
● ISIN: RU000A10B8X7
● Цена: 103,7%
● Купон: 26% (21,37 ₽)
● Дата погашения: 30.09.2026
● Купонов в год: 12
● Рейтинг: BBB
● Текущая купонная доходность: 24,7%

💸 УЛК 001Р-01
● ISIN: RU000A10BTT6
● Цена: 104,1%
● Купон: 24,5% (20,14 ₽)
● Дата погашения: 09.06.2027
● Купонов в год: 12
● Рейтинг: BBB
● Текущая купонная доходность: 23,2%

💸 ЛЕГЕНДА БО 002Р-04
● ISIN: RU000A10C6Z5
● Цена: 99,9%
● Купон: 20,25% (16,64 ₽)
● Дата погашения: 18.07.2027
● Купонов в год: 12
● Рейтинг: BBB
● Текущая купонная доходность: 19,9%

💸 Алтимейт Эдьюкейшн БО-П01
● ISIN: RU000A10C7C2
● Цена: 99,3%
● Купон: 19,75% (16,23 ₽)
● Дата погашения: 14.07.2028
● Купонов в год: 12
● Рейтинг: BBB
● Текущая купонная доходность: 19,6%

💸 МОНОПОЛИЯ 001P-06
● ISIN: RRU000A10C5Z7
● Цена: 86,4%
● Купон: 24,75% (20,34 ₽)
● Дата погашения: 14.07.2027
● Купонов в год: 12
● Рейтинг: BBB+
● Текущая купонная доходность: 28%

Уже не слабоумие и отвага, только если с Монополией, но все равно рейтинг опасный. Хотя с нашей высокой ключевой ставкой, любой рейтинг может стать опасным, а эмитенты дефолтнуться. Уже заговорили о том, что ставку, возможно и не снизят, там ворвалась инфляция, которую ЦБ ну очень хочет привести к своему таргету. Как поступит регулятор, узнаем на ближайшем заседании.

Ну а нам с вами остается инвестировать, диверсификация все также не запрещена и доступна всем, даже мне. В моей облигационной части портфеля не более 5% на одного эмитента, а дальше набираю в свой зоопарк на любой вкус и цвет, за исключением рейтинга BBB- и ниже.

Также есть много хороших вариантов с купонами по 4 раза в год и всякими офертами в 2026-2027-х годах, если такое тоже интересно, накидайте огоньков, сделаю подборку.

В своем портфеле, согласно своей стратегии, я облигациям отвел долю в 10%, На данный момент интересны длинные ОФЗ и рублевые фиксы, Свидетели рублевой девальвации могут присмотреться к валютным выпускам.

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен

🚀 10 облигаций с ежемесячными купонами и высокой доходностью от 18% до 28% годовых

🔥ТОП-10 облигаций с высоким купоном и ежемесячными выплатами.

Продолжаем искать в облигациях достойные идеи для получения ежемесячного денежного потока, богатеть на купонах пока никто не запрещал. Подборка от ВВВ- и чуть выше с жирными купонами для любителей получать живые деньги.

Все сложнее для вас искать варианты достойного вашего внимания, но я постарался, покопался в рейтинге ВВВ и там еще есть облигации с хорошим ежемесячным купоном и не сильно выросшим телом. Да и рейтинг более менее живой, так что давайте посмотрим, где можно зафиксировать хорошую доходность в условиях, когда ставочку снижают, на первичке купон укатывают, вторичка - наше все, но и там уже все доходности приближаются к рыночной.

Подборки облигаций, которые могут заинтересовать инвестора:
💠10 облигаций с ежемесячными выплатами и купоном выше 23% и рейтингом А-
💠 7 облигаций с высоким купоном выше 23% и рейтингом А
💠10 облигаций с купоном до 27%, рейтинг BBB и выше
💠 12 надежных облигаций, как зарплата
💠 10 сочных облигаций. рейтинг А-. Высокая доходность.

💸 МОНОПОЛИЯ 001P-03
● ISIN: RU000A10ARS4
● Цена: 101,6%
● Купон: 26,5% (21,78 ₽)
● Дата погашения: 25.01.2026
● Рейтинг: BBB+
● Доходность к погашению (YTM): 25,2%

💸 ВОКСИС-03
● ISIN: RU000A10BW39
● Цена: 104,6%
● Купон: 24% (19,73 ₽) ткой купон до июля 2028
● Дата погашения: 06.06.2029
● Рейтинг: BBB+
● Доходность к погашению (YTM): 24,4%

💸 РОЛЬФ БО 001Р-08
● ISIN: RU000A10BQ60
● Цена: 106,7%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 23.05.2027
● Рейтинг: BBB+
● Доходность к погашению (YTM): 23%

💸 Патриот Групп 001Р-01
● ISIN: RU000A10B2D2
● Цена: 107%
● Купон: 27% (22,19 ₽)
● Дата погашения: 26.02.2028
● Рейтинг: BBB
● Доходность к погашению (YTM): 26%

💸 УЛК 001Р-01
● ISIN: RU000A10BTT6
● Цена: 105,3%
● Купон: 24,5% (20,14 ₽)
● Дата погашения: 09.06.2027
● Рейтинг: BBB
● Доходность к погашению (YTM): 23,1%

💸 ДАРС-Девелопмнт 001Р-03
● ISIN: RU000A10B8X7
● Цена: 105,7%
● Купон: 26% (21,37 ₽)
● Дата погашения: 09.06.2027
● Рейтинг: BBB
● Доходность к погашению (YTM): 22,4%

💸 ТД РКС 002Р-06
● ISIN: RU000A10C758
● Цена: 99,6%
● Купон: 25% (20,55 ₽)
● Дата погашения: 13.07.2028
● Рейтинг: BBB-
● Доходность к погашению (YTM): 28,2%

💸 РЕГИОНСПЕЦТРАНС-01
● ISIN: RU000A109NM3
● Цена: 100,4%
● Купон: 23,5% (19,32 ₽)
● Дата погашения: 15.09.2027
● Рейтинг: BBB-
● Доходность к погашению (YTM): 25,9%

💸 ЭкономЛизинг 001Р-08
● ISIN: RU000A10B081
● Цена: 107,2%
● Купон: 27% (22,19 ₽)
● Дата погашения: 18.02.2028
● Рейтинг: BBB-
● Доходность к погашению (YTM): 24,5%

💸 ГЛОРАКС 001P-03
● ISIN: RU000A10ATR2
● Цена: 112%
● Купон: 28% (23,01 ₽) жирный купон может даже перебить такую завышенную ценц
● Дата погашения: 27.01.2027
● Рейтинг: BBB-
● Доходность к погашению (YTM): 21,2%

Облигации с хорошим купоном от года и более, разве что за исключением монополии, там лафа уже в январе 2026 закончится. По самим купонам, очищенными от налога (если вы, конечно, не на ИИС покупать будете) и с учетом цены самого тела выше номинала, даже в этих случаях доходности получаются интересные, а самое главное, живой поток денег вам на счет.

Ну а пока получаем зарплату купонами на разумную долю, соблюдая все правила инвестирования, не толкай все яйца в одну корзину. Диверсификацию, здравый рассудок, у людей его имеющих, пока еще тоже никто не отменял.

Цикл снижения ключевой ставки запущен, что его может развернуть, даже непонятно, доходности по вкладам уже совсем не радуют, только лишь число людей из клуба свидетелей депозитов. Так что рано или поздно, часть кто уверовал fixed income приедут на поляну дивидендных акций и других разнообразностей волатильных инструментов нашего казино.

В своем портфеле, согласно своей стратегии, я облигациям отвел долю в 10%, а основную часть занимают дивидендные акции, для создания более равномерного кэшфлоу, ведь как мы знаем, есть месяцы с полным отсутствием дивидендных выплат, тут как раз и пригодятся облигации.

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

🔥ТОП-10 облигаций с высоким купоном и ежемесячными выплатами.

10 высокодоходных облигаций с ежемесячными выплатами и купоном выше 22% на год и больше

Продолжаем богатеть на облигациях. Сегодня у нас в подборке облигации с высокой доходностью от 22% до 31%, рейтинг BBB и выше, погашаются все выпуски через год и более, выплаты каждый месяц, как зарплата на заводе.

На заседании ЦБ в июне впервые за долгое время снизил ключевую ставку до 20%, а на июльском собрании мы вполне можем увидеть снижение и больше, чем 100 б.п.

Облигации, которые размещаются в последнее время купон укатывается в пол и инвесторы не получают заявленную доходность. Кажется, рынок очень сильно поверил в то, что ЦБ перейдет на смягчение денежно-кредитной политики. Если это так, деньги станут дешевле, занимать будет проще.

Ну а мы пока посмотрим подборку с хорошей доходностью среднесрочных облигаций.

Подборки облигаций, которые могут заинтересовать инвестора:
💠10 облигаций с ежемесячными выплатами и купоном выше 23% и рейтингом А-
💠 7 облигаций с высоким купоном выше 23% и рейтингом А
💠10 облигаций с купоном до 27%, рейтинг BBB и выше
💠 12 надежных облигаций, как зарплата
💠 10 сочных облигаций. рейтинг А-. Высокая доходность.

💸 МОНОПОЛИЯ 1P5

● ISIN: RU000A10BWL7
● Цена: 100%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 22.12.2026
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB+
● Доходность к погашению (YTM): 28,6%


💸 ЛК Роделен 1Р3

● ISIN: RU000A105M59
● Цена: 102,1%
● Купон: 27% (17,89 ₽)
● Дата погашения: 19.11.2027
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB+
● Доходность к погашению (YTM): 27,86%


💸 РОЛЬФ 1Р8

● ISIN: RU000A10BQ60
● Цена: 101,8%
● Купон: 25,5% (20,96 ₽)
● Дата погашения: 23.05.2027
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB+
● Доходность к погашению (YTM): 27,2%


💸 ВОКСИС-03

● ISIN: RU000A10BW39
● Цена: 100,8%
● Купон: 24% (19,73 ₽)
● Дата погашения: 06.06.2029
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB+
● Доходность к погашению (YTM): 26,4%


💸 ПР Лизинг 2Р1

● ISIN: RU000A1022E6
● Цена: 100,4%
● Купон: 22% (18,08 ₽)
● Дата погашения: 10.08.2029
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB+
● Доходность к погашению (YTM): 24,3%


💸 ДАРС-Девелопмент 1Р3

● ISIN: RU000A10B8X7
● Цена: 101,5%
● Купон: 26% (21,37 ₽)
● Дата погашения: 30.09.2026
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB
● Доходность к погашению (YTM): 27,5%


💸 УЛК 1Р1

● ISIN: RU000A10BTT6
● Цена: 103,6%
● Купон: 24,5% (20,14 ₽)
● Дата погашения: 09.06.2027
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB
● Доходность к погашению (YTM): 24,6%


💸 МЦП-01

● ISIN: RU000A109MH5
● Цена: 103,1%
● Купон: 22,5% (18,49 ₽)
● Дата погашения: 11.09.2027
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB
● Доходность к погашению (YTM): 22,35%


💸 ЭНЕРГОНИКА 1Р6

● ISIN: RU000A10BNK8
● Цена: 103,8%
● Купон: 27% (22,19 ₽)
● Дата погашения: 27.04.2030
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB
● Доходность к погашению (YTM): 28,4%


💸 Патриот Групп 1Р1

● ISIN: RU000A10B2D2
● Цена: 103,5%
● Купон: 27% (22,19 ₽)
● Дата погашения: 26.02.2028
● Купонов в год: 12
● Тип купона: фиксированный
● Рейтинг: BBB
● Доходность к погашению (YTM): 28,3%

К данной подборке подходим с умом и с диверсификацией, оценивайте риски, на всю котлету не влетаем, аккуратно, с чувством, с толком, с расстановкой. Некоторые выпуски торгуются выше номинала, но при этом пока еще сохраняется высокая доходность, рейтинг говорит сам за себя, так что внимательно.

В своем портфеле, согласно своей стратегии, я облигациям отвел долю в 10%, а основную часть занимают дивидендные акции, для создания более равномерного кэшфлоу, ведь как мы знаем, есть месяцы с полным отсутствием дивидендных выплат, тут как раз и пригодятся облигации.

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

10 высокодоходных облигаций с ежемесячными выплатами и купоном выше 22% на год и больше

🏗 Как DARS держится на сложном рынке?

DARS — один из немногих застройщиков, кто не только сохранил объем продаж, но и усилил свои позиции в 2024 году. Посмотрим, за счет чего это произошло.

📊 Ключевые операционные показатели:
✔ Выручка за 12 месяцев — 23,4 млрд руб. (188 тыс. кв. м). Держится на уровне 2023 года.
✔ Средняя цена кв. м — 124 тыс. руб., рост на 23% г/г.
✔ Доля ипотечных сделок — 75% за год, но в 4 квартале 68%, что говорит о росте спроса на полную оплату.

💰 Финансы и долговая нагрузка:
✔ Долговой портфель выглядит сбалансированным: остатки на эскроу-счетах покрывают 114% от кредитных обязательств.
✔ Net Debt / EBITDA — около 1,2–1,3x, что указывает на низкую долговую нагрузку относительно операционной прибыли.
✔ Debt / Equity — менее 1,0x, что также в пределах нормы для сектора.

📈 Рейтинги и инвестиционные перспективы:
DARS сохраняет рейтинг BBВ (RU) с прогнозом "Стабильный" от Эксперт РА. Это подтверждает, что компания не испытывает проблем с ликвидностью и может привлекать долговое финансирование.

Ключевые драйверы роста:
✔ Экспансия в регионы — новые проекты в Дальневосточном округе и Липецкой области.
✔ Развитие формата "город в городе" — ЖК «Долина» в Волгограде и «Город природы» в Уфе.
✔ Диверсификация — планируется развитие ИЖС (Хабаровск, Уфа, Волгоград).

💡 Вывод: DARS удерживает позиции благодаря сбалансированной долговой нагрузке, ценовой политике и диверсификации по регионам. Учитывая планы по расширению, возможен новый выпуск облигаций или даже IPO. Буду следить за их стратегией в 2025 году, и кто знает может быть DARS попадёт в ТОП-20 застройщиков в 2025м году? 🤔

Если ждёте финотчет в конце апреля, ставим 🔥
Подробнее в моём тг канале https://t.me/+_lqA9yKPkjsyOGQy

#аналитика #девелоперы #DARS #Дарс