Поиск
Новабев. Отчет за 1 пол 2026 по МСФО
Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);
Что не нравится:
▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
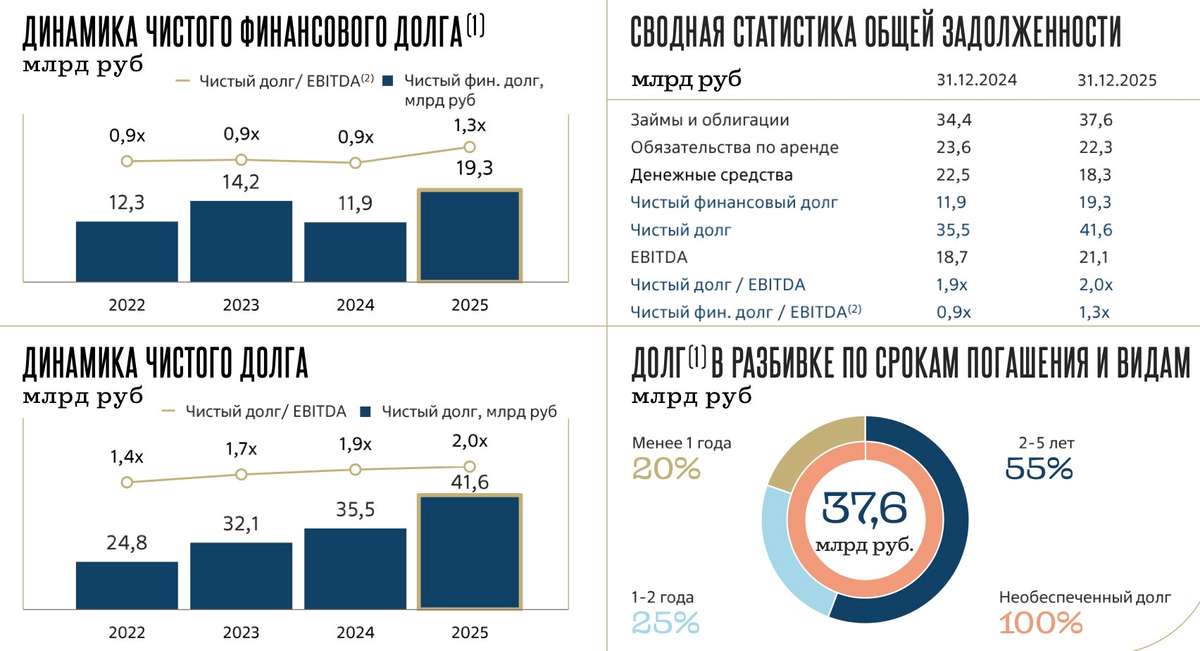
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);
Дивиденды:
Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.
Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.
Мой итог:
Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).
Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.
Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.
А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.
FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.
В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.
Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).
Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.
Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.
В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.
Акции компании были в портфеле, но продал их в июле.
Прогнозная справедливая стоимость - 263 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером #BELU
Параметры выпуска НоваБев 004Р-01:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется
Параметры выпуска НоваБев 004Р-02:
• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется
• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026
Рейтинги надежности:
• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.
• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)
• Денежные средства: 22,035 млрд руб. (+20,27% г/г)
• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).
Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.
В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:
• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией
• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией
По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.
В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.
Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🥃 ИнвестВзгляд: Novabev. Белуга больше не плывёт, а просто лежит на боку.

Новабев. Отчет за 2025 по МСФО
Тикер: #BELU
Текущая цена: 303.4
Капитализация: 38.4 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
P\E - 7.42
P\BV - 1.71
P\S - 0.26
ROE - 23.1%
ND\EBITDA - 1.96
EV\EBITDA - 3.77
Акт.\Обяз. - 1.21
Что нравится:
✔️выручка выросла на 10.2% г/г (135.5 → 184.7 млрд);
✔️чистая прибыль увеличилась на 12.7% г/г (4.6 → 5.2 млрд);
Что не нравится:
✔️FCF снизился на 29.1% г/г (12.1 → 8.6 млрд);
✔️чистый долг увечился на 10.2% п/п (37.7 → 41.6 млрд). ND\EBITDA ухудшился с 1.86 до 1.96;
✔️нетто фин расход на 4.2% п/п (2.1 → 2.2 млрд);
✔️дебиторская задолженность выросла на 63.5% п/п (11.5 → 18.8 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Размер дивидендных выплат установлен на уровне не менее 50% от прибыли по МСФО.
СД рекомендовал финальные дивиденды за 2025 год в размере 10 руб (ДД 3.3% от текущей цены).
Мой итог:
Операционные показатели (г/г):
- общие отгрузки -2.5% (16.2 → 15.8 млн дал)
из них:
- собственные бренды -0.8% (12.8 → 12.7 млн дал);
- партнерские бренды -8.8% (3.4 → 3.1 млн дал);
- количество торговых точек ВинЛаб +6.6% (2041 → 2175 шт);
- число клиентов WINCLUB +18.2% (8.46 → 10 млн).
Снижение объема отгрузок компания поясняет выводом из оборота низкомаржинальных региональных марок и перераспределением ресурсов в пользу более эффективных позиций. По ВинЛаб продажи выросли на 8.4% г/г, средний чек - на 9.5% г/г, а траффик остался без изменений. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже (а значит и траффик отрицательный). Частично на такой результат повлияла кибератака на инфраструктуру компании и сеть ВинЛаб, в частности, что привело к заморозке производство и отгрузки алкогольной продукции и временному (примерно на 2 недели) закрытию магазинов сети.
Чистая прибыль выросла чуть лучше выручки и причина этому улучшение операционной рентабельности с 9.1 до 9.5%. Правда это обусловлено увеличением прочих доходов. Без них рентабельность была бы +- на том же уровне.
FCF прилично просел на фоне уменьшения OCF (-19.8% г/г, 15.3 → 12.3 млрд) и роста кап. затрат (+15% г/г, 3.2 → 3.7 млрд). Долговая нагрузка выросла за счет увеличения чистого долга. В связи с этим пока растет и процентная нагрузка, несмотря на снижение ключевой ставки.
В своей презентации по итогам прошлого года компания представила KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года. При равномерном росте это предполагает ежегодный рост примерно на 14.9%. Как видно, за 2025 компании не удалось достичь заявленных целей. Но если предположить, что в последующие годы Новабев сможет расти запланированными темпами, сохраняя рентабельность последних 2 лет, то это дает P/E 2026 = 6.34. Выглядит средне. Но есть один важный нюанс. У компании на балансе большой казначейский пакет акций (более 30% от общего числа). И здесь ключевой вопрос, что будет с ним? Если в итоге этот пакет будет погашен, то форвардная оценка сильно меняется и P/E 2026 тогда будет равен 4.34. И это уже намного интереснее. При этом на казначейские акции дивиденд не выплачивается. Поэтому при выплате 50% от чистой прибыли дивиденд за 2026 год может быть в районе 35 руб (ДД 11.53% от текущей цены).
Также стоит упомянуть, что в октябре 2025 была приобретена 70% АО «КВЭН» за 2.5 млрд (вид деятельности - переработка рыбы и морепродуктов). Пока непонятны цели покупки. Да и цена выглядит завышенной с учетом независимой оценки в 0.55 млрд (в таком случае доля Новабев равна 0.39 млрд). Вообще, очень интересное расследование провел Мурад Агаев. Там как раз написано и про покупку АО «КВЭН» и про странный выкуп акций.
В теории в этой истории может быть хороший апсайд, но есть факторы, которые будут сильно влиять на оценку компании: решение по казначейскому пакету, возможность расти запланированными темпами, размер payout.
Акции компания держу в своем портфеле с долей в 1.8% (лимит - 2%). Прогнозная справедливая стоимость - 405 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
НоваБев - «спящая» инвест-идея
На таком рынке уже не то что покупать акции НоваБев Групп $BELU надо, но и начинать употреблять их продукцию. Это шутка, если что: употребление алкоголя вредит вашему здоровью, правда, вместе с этим драйвит выручку компании. О ней-то мы сегодня и поговорим, разобрав финансовый отчет компании за полный 2025 год и операционный за первый квартал 2026 года.
🍷 Итак, выручка Группы за отчетный период выросла на 10% до 149,3 млрд руб., чистая прибыль на 13% до 5,2 млрд. Прибыль на акцию взлетела на 39%, но тут магия бумажных переоценок представлена во всей красе. После прошлогоднего квазисплита компания «вернула» часть акций под свой контроль, и средневзвешенное количество в обращении сжалось со 113,4 млн до 91,4 млн. Меньше знаменатель - выше EPS.
А вот отгрузки за 2025 год просели на 2%, за первый квартал 2026 года на 5%. Это обусловлено, цитирую, плановой ассортиментной оптимизацией: компания последовательно выводит из оборота низкомаржинальные региональные марки, перераспределяя ресурсы в пользу более эффективных позиций.
📊 Количество магазинов ВинЛаб за 2025 год прибавило 134 шт. до 2175, EBITDA розницы подскочила на 22% до 12,1 млрд руб., а клуб лояльности перевалил за 10 млн участников. Однако рынок фокусируется на прошлогодней кибератаке, размытие после сплита и слабых отгрузках начала 2026 года, игнорируя рост рентабельность по EBITDA и валовой маржи до 14,2% и 36% соответственно, что лучше показателей многих ритейлеров.
На дивидендах стоит остановиться подробнее. Дивиденды за 2025 год составят 30 рублей на акцию, ориентируя нас на доходность в 7,9% (только финальные дивиденды дадут 2,8%). Однако аналитики уже закладывают на 2026-й выплаты в 30–40 руб., что сулит 8–11% доходности по текущим. Долговая нагрузка при этом растет (+17,2% до 41,6 ярдов), но ее соотношение к EBITDA все еще приемлемое - 2x.
🍷 Потенциальный драйвер - возможное IPO ВинЛаба. Сеть уже приносит 60% выручки и почти половину EBITDA Группы. «Выделение» заставит рынок наконец оценить розницу по достоинству и помочь раскрыть внутреннюю стоимость бизнеса. НоваБев сейчас оценивается в среднем по рынку. Стоит обратить внимание, что большинство скриннеров берут для расчета 126 млн акций, в то время как прибыль и дивиденды распределяются на 91,4 млн. С этим учетом мультипликаторы выглядят уже привлекательно.
Бизнес НоваБев улучшает ряд финансовых показателей. Если общий вектор его развития сохранится, а ключевая ставка продолжит свое снижение, то на фоне стабильных дивидендов и результатов можем увидеть разворот и в акциях. Правда для этого нужен приток ликвидности в рынок. В текущих обстоятельствах ждать этого не стоит, поэтому идею по НоваБев я бы охарактеризовал, как «спящую». Еще вернемся к ней в будущем.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, если нравятся мои аналитические разборы компаний. С ними вам гораздо проще будет ориентироваться в этом безумном рынке.
🥃 ИнвестВзгляд: Novabev
📍 Кратко
📊 Фундаментальные показатели компании характеризуются устойчивостью: среднегодовой темп роста выручки составляет 22 % за последние три года, показатель рентабельности собственного капитала (ROE) находится на уровне примерно 18 %, коэффициент P/E равен 10,4, что превышает среднее значение по отрасли, однако данное отклонение представляется обоснованным ввиду высоких темпов роста компании.
😎 Компания представляет собой вертикально-интегрированную структуру, включающую полный цикл от производства до импорта, распределения и реализации алкогольной продукции. Расширение розничной сети ВинЛаб и планируемый выход данной дочерней структуры на публичное размещение акций (IPO) способны существенно повысить инвестиционную привлекательность холдинга в целом. Вместе с тем активное расширение влечет необходимость значительных капиталовложений, а также сохраняет конкуренцию со стороны крупных игроков рынка — сетей Красное & Белое, X5 Group и компании Магнит.
🧐 Novabev прочно удерживает лидирующие позиции на рынке алкогольной продукции крепких напитков и представляет собой надежный вариант инвестирования для тех участников рынка, кто предпочитает стабильное развитие. Несмотря на временное ухудшение операционных показателей и негативный денежный поток, Абрау-Дюрсо обладает рядом преимуществ, среди которых умеренный уровень долговой нагрузки и безусловное лидерство в сегменте производства игристых вин. Калужский ЛВЗ Кристалл, напротив, выступает альтернативной инвестиционной возможностью для лиц, допускающих повышенные риски в расчете на потенциальный значительный рост. Данная организация отличается активной стратегией расширения бизнеса и способностью оперативно адаптироваться к изменениям потребительских предпочтений.
🫰 Оценка
Оценка по модели дисконтирования дивидендов (модель Гордона)
DPS — ожидаемый дивиденд на акцию 40–60₽
Диапазон: 800–1500₽.
Оценка по DCF (модель дисконтированных денежных потоков)
При ставке дисконтирования 12–15% при среднегодовом темпе роста около 18–20%
Диапазон: 600–1200₽.
Оценка по мультипликатору P/E
Pmin=7, Pmax=9
Диапазон: 280–350₽.
Оценка по P/S и темпам роста
Справедливый P/S для сектора 0,4–0,5
Диапазон: 450–800₽.
Средневзвешенный диапазон: 532-962₽.
Учитывая, что мультипликаторы P/E и P/S сильно отклонены от конкурентов ввиду высоких темпов роста, их влияние на оценку следует учитывать с более высокой значимостью, поскольку будущие финансовые показатели трудно прогнозируются. Таким образом, определяю фундаментальную стоимость в диапазоне 450–600₽ (см. график).
🔀 Технический анализ
⬇️ ⬆️ Поддержка / Сопротивление
⏯ 370₽ — сильная поддержка с несколькими касаниями, сейчас котировки вновь приближаются к этой зоне (см. график). 450₽ — сильное сопротивление (см. график), которое к тому же выступает нижней границей определённой фундаментальной стоимости.
🔀 ИнвестСтратегия - покупка акций при приближении к поддержке чуть выше 370₽. Уйти ниже данного уровня возможно, но для этого необходимы негативные информационные события. Фиксировать прибыль спекулянтам стоит при приближении к сопротивлению, а вот долгосрочным инвесторам имеет смысл удерживать акции дальше. Именно так поступлю и я.
📌 Итог
❗ Это не консервативная инвестиция, а скорее спекулятивная ставка на восстановление компании, обладающей значительным потенциалом роста. Если вы готовы подождать год-два или вас не будет мучить желание импульсивной продажи при отрицательной доходности — то вам сюда.
🎯 ИнвестВзгляд: Долгосрочная цель сохраняется.
✅ Держу, средняя цена в портфеле 452₽ (-15% от текущих)
🫰Отложенные заявки на уровнях 372₽ / 374₽ / 376₽
$BELU $KLVZ $ABRD #ИнвестВзгляд #Novabev #АбрауДюрсо #ВинЛаб #IPO #Инвестиции #Анализ #Дивиденды #Спекуляции
Облигации НоваБев 003Р-03 на 3 года. Сколько можно заработать на крепком алкоголе
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин. В портфеле организации более тридцати собственных и ста зарубежных брендов.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год, а также рядом пищевых активов на Дальнем Востоке. Акции торгуются на Мосбирже с 2007 года под тикером $BELU
📍 Параметры выпуска НоваБев 003Р-03:
• Рейтинг: АА (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем: не более 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 15,00% годовых (YTM не выше 16,08% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов.
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 17 марта 2026
• Дата размещения: 20 марта 2026
📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:
• Выручка: 3,9 млрд руб. (-34,2% г/г)
• Чистая прибыль: 3,3 млрд руб. (-44,8% г/г)
• Долгосрочные обязательства: 21,0 млрд руб. (+50,0% за 9 месяцев)
• Краткосрочные обязательства: 10,2 млрд руб. (+63,8% за 9 месяцев)
• Чистый Долг/EBITDA: 4,6
• Покрытие процентов ICR: 2,9
Обзор новых размещений: Брусника 2Р-06 | Балтлизинг БО-П22 | Вис Финанс БО-П11 | Илон-1Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01 | Арлифт-1Р-01 | Борец 1Р-05 | Р-Вижн 1P-03 | ВТБ Лизинг 1Р-МБ-05 | Техно Лизинг 1Р-08
📍 В настоящее время в обращении находятся 5 выпусков биржевых облигаций на 26 млрд рублей:
• НоваБев Групп 003Р-02 #RU000A10E7G1 Доходность: 15,17%. Купон: 15,25%. Текущая купонная доходность: 14,85% на 2 года 10 месяцев, ежемесячно с амортизацией
• Новабев Групп 003Р-01 #RU000A10CSQ2 Доходность: 15,51%. Купон: 14,50%. Текущая купонная доходность: 14,35% на 2 года 5 месяцев, ежемесячно с амортизацией.
В сравнении со старыми выпусками эмитента на вторичке новое предложение выходит с премией. Если рынок оценит справедливо, после размещения возможен умеренный апсайд.
📍 Что готов предложить нам рынок долга:
• Вымпелком 1Р-08 #RU000A105X80 (15,07%) АА на 2 года 11 месяцев
• ВТБ Лизинг 001Р-МБ-04 #RU000A10DTG9 (16,32%) АА на 2 года 8 месяцев с амортизацией
• Европлан 001Р-09 #RU000A10ASC6 (15,95%) АА на 2 года 3 месяца с амортизацией
• Авто Финанс Банк БО 001P-15 #RU000A10C6P6 (15,67%) АА на 2 года 3 месяца
• ЕвразХолдинг Финанс 003P-04 #RU000A10CKZ0 (15,51%) АА на 1 год 10 месяцев
Что по итогу: Бумаги компании традиционно имеют низкую доходность, что во многом объясняется известностью бренда и доверием к нему. Однако свежий отчет выглядит слабо на фоне падения выручки и прибыли. Отрицательную динамику отчасти можно объяснить последствиями кибератаки в июле 2025 года.
Менеджмент делает ставку на рост продаж высокомаржинальных брендов и выход магазинов «ВинЛаб» на зрелый уровень. Удастся ли восстановить финансовую устойчивость на фоне текущих проблем в экономике и общего падения потребления алкоголя, покажут ближайшие отчеты.
В этой связи гораздо разумнее рассмотреть длинные ОФЗ. Высокие ставки сейчас — это возможность зафиксировать доходность на годы вперед. Когда ключевая ставка пойдет вниз и утратит двузначное значение, вы будете благодарны себе за решение, принятое сегодня.
📍 К данному посту решил прикрепить подборку корпоративных выпусков, в которых не поздно зафиксировать высокую доходность с разным инвестиционным горизонтом:
• Подборка трехлетних облигаций с доходностью до 21,00%
• Подборка долгосрочных облигаций с погашением от 5 лет
• Топ-14 облигаций с высоким рейтингом и сроком погашения до двух лет
• Тайминг для ОФЗ: Как заработать свыше 25%
• Подборка краткосрочных облигаций с доходностью выше 20%
Была проделана большая аналитическая работа, поэтому надеюсь, информация пригодится. Также помимо телеги можете читать нас и на других площадках:
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Как заработать на IPO в 2026 году без лишних рисков? 15 главных претендентов
Рынок IPO в России переживает спад: в 2025 году на биржу вышли лишь 4 компании (на 10 меньше, чем в 2024-м). Основной сдерживающий фактор — низкий спрос и опасения по поводу ликвидности. Однако в 2026 году ситуация может кардинально измениться на фоне продолжающегося цикла снижения ключевой ставки и поддержки со стороны государства.
📍 В первую очередь ищем идеи среди «дочек» уже публичных компаний: их материнские структуры могут получить мощный импульс к росту на новостях о размещении.
• Novabev Group #BELU - ВинЛаб. Выход на биржу запланирован на первый квартал 2026 года. К середине 2025 года сеть, являющаяся лидером российской алкогольной розницы, насчитывала 2129 магазинов.
В преддверии IPO компания анонсировала дивидендную политику: в 2026 году выплаты составят не менее 5 млрд рублей (не реже двух раз в год и не менее 50% чистой прибыли).
• Ростелеком #RTKM весной 2026 года проведет IPO своего дочернего бизнеса в сфере кибербезопасности — компании Солар. Это бесспорный лидер рынка в сфере информационной безопасности.
Также высокой степени готовности к листингу достиг еще один совместный актив — РТК-ЦОД, созданный Ростелекомом в партнерстве с банком ВТБ.
• МТС #MTSS — МТС AdTech и Юрент. Первая развивает инструменты и платформы для управления рекламными кампаниями, вторая — сервис аренды электросамокатов. Ожидается, что их IPO пройдут весной 2026 года.
• ВК #VKCO проведет IPO своей технологической «дочки» — компании VK Tech, которая специализируется на корпоративном ПО: облачная платформа VK Cloud, сервисы для бизнеса VK WorkSpace, а также финансовые и дата-решения для работы с данными.
• Самолет #SMLT - дочерняя организация Самолет Плюс: занимается всеми операциями с недвижимостью: помогает искать, покупать, продавать и сдавать квартиры.
• Софтлайн #SOFL субхолдинг — Фабрика ПО. Ожидается, что компания привлечет до 5 млрд рублей, а ее оценка приблизится к капитализации материнской структуры. «Фабрика» консолидирует активы в области заказной разработки и ИИ-продуктов.
• АФК Система #AFKS выделил наиболее интересные активы:
- Медси: крупнейшая сеть из 130 частных медицинских клиник.
- Биннофарм: с международным присутствием (15 стран).
- Степь: заметный игрок в сахарном трейдинге и агротрейдинге.
- Cosmos Hotel Group: управляющая 36 объектами размещения.
📍 Сформировать стратегию на 2026 год Вам помогут следующие посты:
• Топ-9 акций: собираем портфель из голубых фишек
• Какие акции купить при падении рубля
• Кто готов выплатить щедрые дивиденды
• Идеальный тайминг для ОФЗ
📍 Взгляд на облигационный рынок:
Для держателей облигаций IPO эмитента — это плюс к надёжности. Когда у компании есть акции на бирже, у неё открыт второй канал привлечения денег (допэмиссия). Если облигации разместить не получится, она не объявит техдефолт, а выпустит новые акции.
Эти компании нам хорошо знакомы: «Балтийский лизинг», облачный провайдер Selectel (IPO которого обсуждается с 2021 года, но каждый раз откладывается), автодилер «Рольф» и российско-китайская платформа «КИФА» (анонсировала размещение в 2024-м, но перенесла его), также Центр коммуникаций «Воксис» и «Вис» (один из лидеров рынка государственно-частного партнёрства (ГЧП)).
Российский рынок IPO уступает зарубежным площадкам по потенциалу доходности именно поэтому я редко участвую в первичных размещениях, поскольку эмитенты склонны завышать оценку, создавая лишь внешне выгодные условия.
Поэтому в этот раз я сделал подборку в разрезе публичных материнских структур, которые могут получить дополнительный импульс от выхода своих «дочек» на биржу. Такой подход существенно снижает риски, а возможность поймать переоценку акций выглядит вполне рабочей идеей.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Novabev - рост на падающем рынке
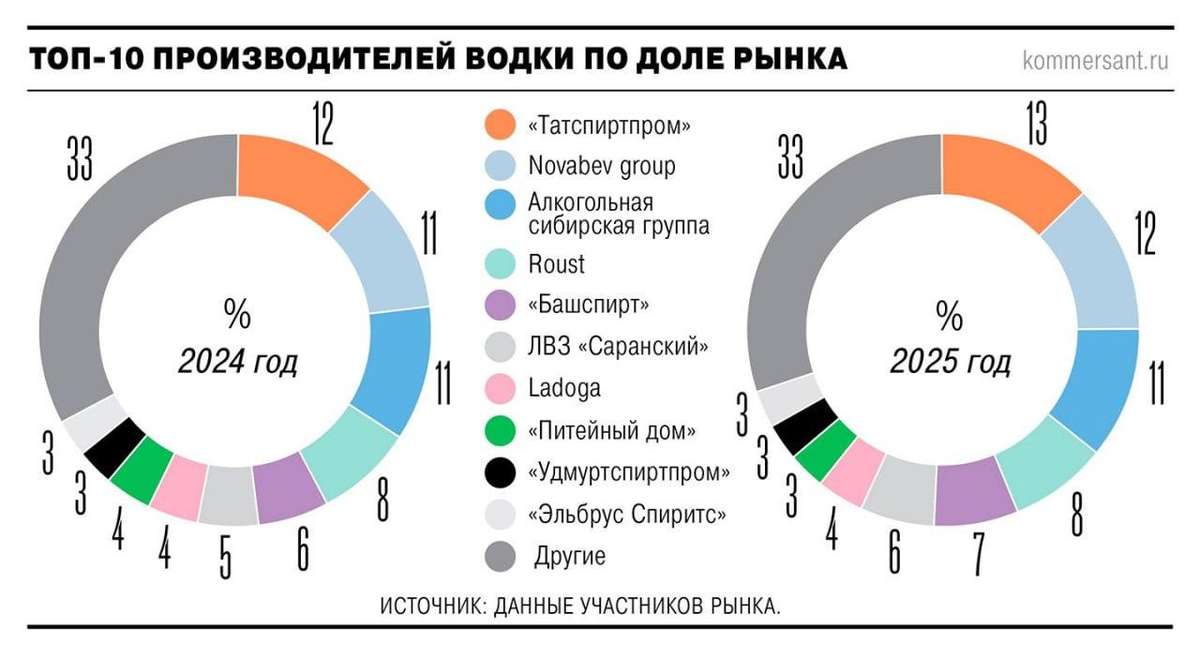
В 2025 году общий объем продаж водки в России сократился на 2% до 773,4 млн литров. Сокращение пришлось преимущественно на средний и нижний сегмент. При этом реализация ТОП-10 марок, наоборот, выросла на 6,6% до 321 млн литров, как следует из рейтинга A.List. Несмотря на общее снижение спроса на водку, Новабев увеличила свою долю на рынке и продолжает развивать сеть алкомаркетов ВинЛаб. Предлагаю пробежаться по их операционному отчету за 2025 год.
🍷 Итак, общий объем отгрузок компании за отчетный период снизился на 2% до 15,8 млн декалитров. В целом такая динамика отражает общий тренд по сектору и является следствием июльской кибератаки на сети ВинЛаба. Можно также отметить коррекцию в импорте (падение отгрузок на 10%), а вот отгрузки собственных брендов остались на уровне прошлого года.
Бизнес активно инвестирует в расширение сети магазинов ВинЛаб. За год их количество увеличилось на 134 и достигло 2175 точек. Объем розничных продаж за 2025 год вырос на 8,4% в основном за счет увеличения среднего чека на 9,5%. Напомню, что в 2024 году темпы роста были на уровне 27,5%. Причина столь скромных результатов кроется еще и в вышеупомянутой кибератаке, которая привела к остановке работ почти на месяц.
Главная интрига вокруг ВинЛаб - это их потенциальный выход на IPO. Думаю, что на таком рынке они не будут спешить с листингом, а значит Новабев останется наедине со своими результатами. Финансовый отчет за 2025 год мы скоро увидим, но операционка выглядит вполне устойчиво.
📊 В настоящий момент конъюнктура на основном рынке компании непростая, однако Novabev справляется с вызовами и даже улучшает некоторые метрики. Правда по последним финансовым показателям бизнес оценен дороже рынка: P/E 12,1, а капитал с ROE 20% продают с коэффициентом P/B в 4,5.
В 2022-2023 годах у компании были показатели в 2-3 раза лучше по чистой рентабельности, которая составляла 7-9%, против 3,2% сейчас. Если бизнес вернется к отметке в 9%, то при текущей выручке это будет ~13 млрд прибыли, что даст P/E в 4,3. Стоит отметить, что это позитивный сценарий, а значит чистой рентабельности в 9% мы можем уже и не увидеть. Поэтому текущая оценка акций не выглядит дешевой, а значит очередь из желающих прикупить их бумаги выстраиваться не будет.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня каждое утро возвращаться с полезной статейкой. Спасибо за поддержку!
🚀 Продолжаю создавать пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #230
На прошлой неделе все грохнулось, акции в затяжном боковике, машина времени в реальном мире существует, называется индекс Московской биржи . А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
На прошлой неделе случилась очередная коррекция, и те активы, которые стоили и так хорошо, стали стоить еще интереснее. Ну а я как всегда, в конце недели закинул на брокерский счет денег и пошел покупать активы несмотря на цены. Дисциплина прежде всего!
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, публикую все свои покупки, рассказываю про интересные облигации и дивидендные акции.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Северсталь: 1 шт.
Ожидаемо не айс отчитались, на 2026-й год перспективы тоже не радужные. Надо понимать, бизнес цикличный, сейчас проблемы с санкциями с конкуренцией на рынке. Но есть неплохой шанс на улучшение ситуации, как на мировом, так и на внутреннем рынках в обозримом будущем. С бизнес-моделью все нормально. Идут большие деньги на инвестиции. Возможно инвестору будет хорошо, но это не точно.
● НоваБев Групп: 4 шт.
Многие обходят стороной данную компанию (а самое интересное, что одним из аргументом является то, что молодое поколение не пьет, и вообще, этот алкоголь никому скоро бкдет не нужен, продажи упадут, удачи, котики), но у нее были огромные инвестиции в свою сеть магазинов ВинЛаб, которые в скором времени выйдут на полную мощность, а риск запрета магазинов на первх этажах многоквартирных домов пока на паузе (держим в голове этот риск, он в любой момент может реализоваться).
● ДОМ РФ: 1 шт.
Цена немного пошла вниз все из-за проблем у одного из застройщиков, который вязл на себя неоправданный риск (это про Самолет, если что) и теперь просит денег у государства. Сам же ДОМ РФ стоит на ногах крепко, фундаментальных проблем нет. Новый покемон в моем портфеле, пока только начинаю набирать (осторожно). Ждем первые дивиденды, какие они будут, узнаем совсем скоро.
💰 Облигации
● Брусника 2Р4: 2 шт.
● реСтор 1Р3: 1 шт.
Инвесторов вновь охватила паника из-за той же ситуациии с Самолетом и тут же все застройщики спикировали вниз, немного добрал Брусники.
Еще немного занял денег продавцам айфонов.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На сдачу взял немного паев фондов:
SBMM: 8 шт.
Чтобы деньги не лежали без дела, все остатки в Сбере отправляю в фонд денежного рынка.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 10 000 рублей прошла также удачно, как и все предыдущие, количество акций увеличивается, пассивный доход от купонов постепенно растет. Прекрасно. К еженедельным пополнениям прилетают дивиденды и купончики, которые снова же реинвестируются, наращивая общие пополнения, как снежный ком.
Продолжаем ждать главную новость. А пока мы ее ждем, продолжаем работать, поменьше читать советских газет по утрам и клоунов-истеричек из тг-каналов, кто индуцирует в ваши головы панику и плохое эмоциональное состояние. Часть заработанного откладываем и приобретаем только хорошие активы для нашего с вами счастливого будущего. В противном случае, мы попадем в рай, а они просто сдохнут. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🚀 Создаю пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #229
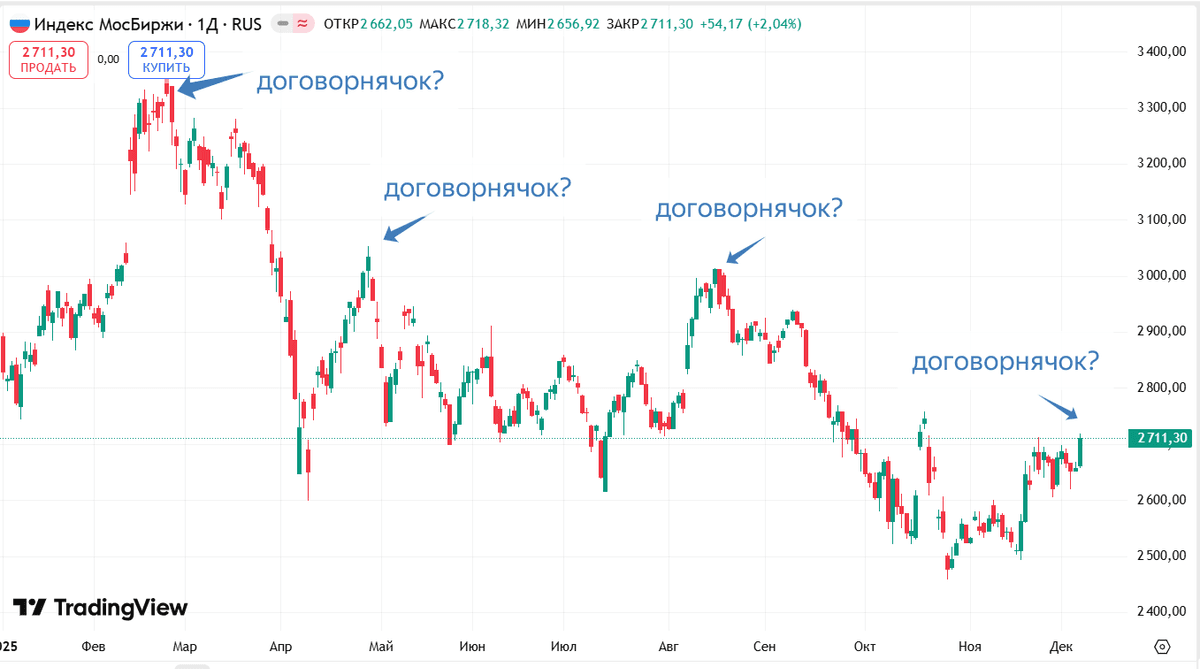
В ожидании новых переговоров, которые могут пройти в конце этой недели. Рыночек опять будет жить ожиданиями и новостями. А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
💼 Мой портфель и ТОП-5 акций
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Газпром нефть: 5 шт.
У компании отличный менеджмент, хорошая политическая крыша. Первые попали под прощальные санкции дедушки Байдена. Всему сектору плохо, поэтому потом будет поздно. Ну как поздно, просто будете покупать дороже, а дивидендов на вложенный рубль получать меньше.
Ждем отчет за 1кв 2026, чтобы посмотреть, все плохо или очень плохо.
● НоваБев Групп: 8 шт.
Недооцененный актив в секторе ритейла. Продают горячительные напитки имея свою ВИАК (вертикально-интегрированную алкогольную компанию), получая прибыль на каждом этапе производства от производства до продажи. Если компанию не трогать и дать ей развиваться, то будет все гуд. У менеджмента понятная стратегия, магазины ВинЛаб начнут выходить на проектную мощность, а держатели акций, выйдут на проектную мощность получения дивидендов.
Риски есть регуляторные, связанные с запретом магазинов на красной линии, но пока данный риск убрали в тумбочку. Значит, пока живем и инвестируем, но держим руку на пульсе.
● Новатэк: 1 шт.
Наряду с еще одним нашим газовиком, с Газпромом, компания явно для тех, кто умеет ждать, возможно, годами, как Хатико. По всему миру огромное количество СПГшных проектов от США до Катара. Да, Новатэк запустил Арктик СПГ-2, но на полную мощность так и не вышел. Также на данный момент существуют проблемы с обслуживанием газовозов.
Для терпеливых - и точка!
💰 Облигации
● А101 1Р2: 3 шт.
Отличный фикс, почти на 2 года с ежемесячным купоном 17%. Рейтинг А, прогноз стабильный. Все гуд.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На прошлой неделе с золотом было весело. Высадили всех лудоманов. Я же просто регулярно покупаю.
На сдачу взял немного паев фондов:
SBMM: 27 шт.
TRUR: 9 шт.
TMON: 1 шт.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 8 000 рублей прошла, также реинвестировал все поступившие купоны и дивиденды. Пока нахожусь в состоянии накопления капитала, все идет обратно в рынок. Жду следующей пятницы, чтобы закинуть денег в наше любимое казино и прикупить хороших активов.
Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🔥 Ралли в золоте, снижение инфляции, рубль опять всех переиграл, акции, облигации и другие новости
Терпеть крепкий рубль уже нет никаких сил, инфляция ожидаемо пошла на спад, новые размещения в облигациях, идут переговоры о новых переговорах Краткие выжимки самого интересного, что произошло на финансовых рынках и в мире в целом, самое интересное, конечно, для вас мои дорогие и любимые читатели.
Самым интересным событием, который только не ленивый не обсуждал, а кто-то даже участвовал, возможно, Боже упаси, на кредитные бабки, конечно, про ралли в металлах и как всегда бывает в таких ситуациях, закономерный итог в виде сгоревших жоп хомяков. В остальном все также, все также удивительно и необычно, как будто мы живем в каком-то симуляторе игры, где врубили самые необычные уровни, а нам предстоит их проходить.
Шалом, православные! Вот уже 4 года и 4 месяца я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
📊 Индекс родной
Индекс Московской биржи за неделю незначительно подрос с 2 777 до 2 782 пунктов.
На прошлой неделе ракетило все, что только возможно. Золото, серебро. акции. Опять слухи, опять переговоры, опять долгожданный договорнячок, которого не произошло. Поэтому спокойно закупаемся, пока не выросло на настоящих новостях. Опомнится не успеем, зуб даю.
🗿 Рубль и жнец, и чтец, и на дуде игрец, в общем, молодец!
Изменение за неделю с 75,9 ₽ до 75,7 ₽ за братскую зеленую бумажку. Как и с индексом, с рублем похожая история. Пока рубль напрягает экспортеров и российский бюджет, который не сходится, инвесторы могут воспользоваться данной ситуацией и обратить внимание на тех же самых экспортеров, ну или на валютные инструменты. Вечно так продолжаться не может, а вот сколько может, покажет время.
💰 Дивиденды на паузе
Зимние дивиденды дошли до своих обладателей. В феврале ожидается дивидендная пауза, а после начнутся появлятся квартальные дивиденды от некоторых эмитентов. Пока концентрируемся на приобретении всего хорошего, что регулярно и щедро платит часть прибыли своих преданным держателям акций.
🔆 Облигации
Изменение RGBITR за неделю с 741 до 741 пункта. Стабильненько.
На следующей неделе будет несколько интересных размещений, какие именно, можете ознакомиться здесь.
🔆 Инфляция
Рост цен за неделю: 0,19%. Предыдущая неделя была на уровне 0,45%, а вот годовая снизилась с 6,46% до 6,43%.
Когда Владимир Владимирович говорит о каких-то конкретных цифрах и назначает ответственных, значит, что эти цифры должны соблюдаться и выполняться. По инфляции в поручении Президента фигурируют 4-5% по инфляции.
🛢️ Сырье и валюта
● Золото: 4 873 $
● Нефть: 70,7 $
● Доллар: 75,7 ₽
Очень поучительная и прекрасная история произошла с золотом (да по сути со всеми металлами на прошлой неделе). Жизнь в очередной раз наказала жадных темщиков, который по-быстрому хотели срубить бабла на росте желтого металла, а он по традиции высадил всех лудоманов и заставил рыдать.
Простое правило, которое поможет сохранить вам деньги и здоровый, крепкий сон. Хотите заработать вот точняк с большой уверенностью, посмотрите, пожалуйста на вклады, там 15% годовых, вообще не напрягаясь. А золото - это игра вдолгую.
По нефти у нас старые новые вводные. США опять что-то не нравится в Иране, а именно правительство, и американцы вновь хотят принести демократию. ЕС в ту же сторону, давят на правящий режим Ирана. Чем закончится пока непонятно, но рынки в моменте отреагировали ростом цен на черное золото. Что бы не происходило в мире, рост цен на нефть российский бюджет будет только радовать.
✍️ Околорыночные новости
НоваБев увеличил объем розничных продаж на 8,4%, Количество магазинов Винлаб выросло до 2175 (+134 штуки).
Инфляционные ожидания россиян остались на уровне 13,7%.
Россия остается мировым лидером по экспорту минеральных удобрений. Привет ФосАгро.
Чистая прибыль Т-Банка по итогам 2025 года составила ₽112 млрд (рост в 1,8 раз).
ВТБ ₽500 млрд заработал в 2025 году.
Что еще?
Отстаньте от православного телеграма. Господин Делягин, есть такой депутат заявил о возможности блокировки мессенджера телеграм в РФ. Потом, правда сказал, что это его личное мнение (дешевый хайп словил), но это уже зафорсили все тг-каналы. Теперь вы знаете за кого не надо голосовать на выборах в Думу осенью 2026 года.
В России хотят легализовать онлайн-казино, об этом заявил Силуанов. Ситуация не такая уж и плохая. Если сейчас деньги от казика уходят в черную, то хотят обелить, а как следствие, граждан (то есть нас). возможно, будут драть чуть меньше по налогам. Еще ходили слухи о том, что было бы неплохо и сайты с пикантными видео вывести в белую, но там слишком много моралистов будет против. Но факт остается фактом, денежки государству нужны. Если не отсюда, то тогда с нас. Думайте.
Продолжаем жить, работать, зарабатывать и, конечно, часть откладывать. Меньше читаем новостей, защищаем свое психоэмоциональное состояние. Хайпожоры из СМИ готовы любую новость вывернуть наизнанку лишь бы у нас вызвать острые чувства. Не надо так. Ставка на прекрасную и любимую Российскую Федерацию, ставка на себя самих, в которой все отлично и замечательно. Надо только не лениться, а много трудиться и процветать. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
Сценарий рынка: откат к 2750 и новая попытка роста. Что может этому помешать?
Российские индексы ушли в минус из-за итогов переговоров в Абу-Даби: конкретики не было, и трейдеры стали фиксировать доход по предыдущим сделкам. Серьёзного давления нет, так как стороны не прервали диалог и назначили следующую встречу на 1 февраля.
Переговоры идут по кругу, упираясь каждый раз в «красную линию» — вопрос контроля над Донбассом. С одной стороны звучит требование о выводе ВСУ, с другой — Киев, полагаясь на свою армию, твёрдо говорит «нет».
На российский рынок оказывают давление не только геополитика, но и внутренняя макростатистика. Согласно данным ЦБ, инфляционные ожидания бизнеса продолжают расти уже четвёртый месяц, а ожидания населения остаются высокими. Это вынуждает Банк России учитывать данный фактор в своей политике, что, в свою очередь, снижает вероятность скорого и значительного снижения ключевой ставки.
📍 Страны ЕС окончательно одобрили запрет на импорт российского газа: Согласно соглашению, ЕС прекратит импорт российского СПГ к концу 2026 года, а трубопроводного газа — к 30 сентября 2027 года. Ранее европейские чиновники завялили, что ЕС не вернется к импорту российского газа даже после завершения конфликта на Украине.
Чтобы запрет был устрашающим, ЕС установил драконовские штрафы. Компании, которые всё же рискнут импортировать российский газ, заплатят баснословную сумму: от 40 миллионов евро и выше. В некоторых случаях штраф может составить 300% от стоимости самого контракта. Даже частным лицам за такое нарушение грозит штраф в 2.5 млн евро.
Венгрия в свою очередь, подаст в суд на решение ЕС о запрете российского газа. Глава МИД Петер Сийярто заявил, что для таких решений требуется единогласное согласие всех стран, а его не было — решение приняли большинством.
Возможный путь к миру через ЕС: Для Украины членство в ЕС стало бы стратегической победой и гарантией развития. Для России это могло бы быть приемлемо только в обмен на гарантии, что Украина не вступит в НАТО, и, возможно, на закрепление новых территориальных реалий. На данный же момент Россия категорически против расширения любых западных блоков.
📍 В фокусе внимания: Индекс снова отскочил от ключевого сопротивления 2800 пунктов так и не найдя поддержки в новостном фоне. Ближайшая цель коррекции — зона 2740-2750 пунктов, которую важно удержать.
Дальнейший сценарий зависит от геополитики: сохранение переговорного процесса может стать основой для новой волны роста с повторной атакой на 2800 пунктов. Прорыв этого сопротивления станет возможным только на очень сильных позитивных новостях.
📍 Из корпоративных новостей:
Банк Санкт-Петербург #BSPB отчет по РСБУ за 2025 год: Выручка ₽96,6 млрд (+2,5% г/г), Чистая прибыль ₽39,7 млрд (–21,9% г/г).
Эталон #ETLN увеличил продажи в 4 кв 2025г до 200,5 тыс. кв. м (+27% г/г) и 44,5 млрд рублей (+45% г/г). Ориентир SPO в 46 руб./акция, сбор заявок с 26 января по 9 февраля. Финальная цена будет установлена не позднее 10 февраля.
Лукойл #LKOH обратился в правительство с просьбой рассмотреть возможность снятия запрета на экспорт автомобильных бензинов.
Северсталь #CHMF приобрела долю в 25% в компании "Инновотех" − разработчике роботизированных решений для металлургии.
Новабев #BELU отгрузки в 2025 году снизились на 2% г/г до 15,8 дал. ВинЛаб: розничные продажи выросли на 8,4%, трафик остался на том же уровне, а средний чек прибавил 9,5%.
• Лидеры: Русолово #ROLO (+10,2%), Эталон #ETLN (+8%), Селигдар #SELG (+7,5%), ЮГК #UGLD (+6,9%).
• Аутсайдеры: Астра #ASTR (-3,1%), Новатэк #NVTK (-2,4%), Лукойл #LKOH (-2,3%), Магнит #MGNT (-2%).
27.01.2026 — вторник
• #VTBR ВТБ — отчет по РСБУ за 12 месяцев 2025 года (оценка качества активов, резервов и рентабельности в условиях санкций).
• #VLHZ ВХЗ - закрытие реестра по дивидендам 20 руб.
• ЦБ опубликует инфляционные ожидания населения.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🚀 Закупка акций на неделе. Еженедельные инвестиции. Выпуск #227
Геополитика на сцене зажигает, санкции, тарифные войны, борьба за ледяной остров и это только первая половина декабря, лихо начали. А я все также не знаю куда пойдет индекс, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Газпром нефть: 4 шт.
Как бы странно не звучало, но возможно, дочке нашего Газпрома полегче, чем другим нашим нефтяникам. Прощальные санкции дедушки Байдена на компанию введены были еще год назад, компания со своим прекрасным менеджментом должна была справиться, по крайней мере, с самыми большими проблемами.
Акции нефтяников сейчас абсолютно никому не интересны ни одному из наших брокеров. там сейчас пользуются популярностью Т, Яндекс ,Х5.
И даже в условиях, когда Газпром нефть не одна из тех российских компаний, которой вообще все равно по какой цене продавать нефть и под санкциями уже давно, первый и второй кварталы будут и для нее плохими, если не сказать кошмарными в условиях цен на нефть и крепкого рубля.
Поэтому я покупаю медленно и размеренно, размазывая свою среднюю, так как есть возможность сходить еще ниже. В долгосрок считаю данную компанию считаю одной из лучших. Конечно, ничего никому не советую, а лишь транслирую свое личное мнение.
● НоваБев Групп: 3 шт.
Недооцененный актив в секторе ритейла. Продают горячительные напитки имея свою ВИАК (вертикально-интегрированную алкогольную компанию), получая прибыль на каждом этапе производства от производства до продажи. Если компанию не трогать и дать ей развиваться, то будет все гуд. У менеджмента понятная стратегия, магазины ВинЛаб начнут выходить на проектную мощность, а держатели акций, выйдут на проектную мощность получения дивидендов.
Риск, висевший над компанией, в плане законопроекта о закрытии алкомаркетов на первых этажах многоквартирных домов немного ушел в сторону, и даже, если и реализуется, то скорее всего на региональном уровне.
Ждем, когда магазины ВинЛаб выйдут на хорошую мощность и арендные платежи в моменты запуска, которые съедали достаточно чистой прибыли, покинут финансовые отчеты, тогда и инвестор сможет порадоваться хорошим дивидендам. Наблюдаем.
💰 Облигации
● ОФЗ 26238: 4 шт.
Одна из тех ОФЗ, которая имеет самый большой дисконт к номиналу, на этом фоне подросла текущая купонная доходность, на данный момент чуть больше 12% годовых на достаточно длинный срок.
💰 Золото
● отправлена 1000 рублей на счет в БКС для покупки золота (GLDRUB_TOM).
На сдачу взял немного паев фонда SBMM: 15 шт.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 6 000 ₽.
● За год вложил в фондовый рынок 11 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Давайте немного перенесемся в прекрасное будущее, в котором почти все конторы с госучастием вышли на IPO, их всех порят, если они плохо обращаются с миноритариями (чтобы они не стали минеторитариями), платят дивиденды в размере 50% от чистой прибыли, а весь менеджмент заинтересован в росте капитализации компании, так как все их плюшки и премии привязаны к этому параметру. Если вы считаете, что это влажные мечты в розовых очках дивидендного инвестора, то давайте тогда просто поживем.
Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🚀 Что я купил на неделе? Еженедельные инвестиции в дивидендные акции. Выпуск #226
2026-й год только начался и тизер у него оказался очень впечатляющем. И если подогнать под один общий знаменатель, то этот знаменатель, конечно же, Трамп. Ну вот такой вот он ковбой, пират, миротворец и продвигатель демократии по всему нашему земному шарику.
Ну а я не отходя от своей излюбленной стратегии, отправился в пятницу на рынок и немного прикупил активов несмотря ни на что, пойдем посмотрим.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не запретят, а всех инвесторов не отправят на завод.
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● ДОМ РФ: 1 шт.
Флагман выхода гос.компаний на IPO. Вышел на рынок по хорошей цене. Банк, но не совсем банк, с земельным фондом и с авторитетным руководством в лице господина Мутко. Будем следить за финансовыми результатами.
● Газпром: 10 шт.
Компания на вырост, и для очень терпеливых, и даже при этом не факт, что будет нам, держателям акций Газпрома, счастье. Но если переориентация на Восток будет проходить успешно, а ценники на газ в Китай будут, не говорю, что рыночными, но что-то около того, а у нас еще Россию газифицировать и газифицировать. Лотерейный билет с возможностью получения выигрыша через несколько лет.
● НоваБев Групп: 2 шт.
Недооцененный актив в секторе ритейла. Продают горячительные напитки имея свою ВИАК (вертикально-интегрированную алкогольную компанию), получая прибыль на каждом этапе производства от производства до продажи. Если компанию не трогать и дать ей развиваться, то будет все гуд. У менеджмента понятная стратегия, магазины ВинЛаб начнут выходить на проектную мощность, а держатели акций, выйдут на проектную мощность получения дивидендов.
Риск, висевший над компанией, в плане законопроекта о закрытии алкомаркетов на первых этажах многоквартирных домов немного ушел в сторону, и даже, если и реализуется, то скорее всего на региональном уровне.
💰 Облигации
● покупок не было
💰 Золото
● отправлена 1000 рублей на счет в БКС для покупки золота (GLDRUB_TOM).
На сдачу взял немного паев фонда SBMM.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 5 000 ₽.
● За год вложил в фондовый рынок 5 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Радуемся, что наш президент знает такое слово, как инфляция, и не заводит уголовных дел на Эльвиру Сахипзадовну, в то время, как наш рыжий друг, видимо, решил прибить Пауэлла, потому что тот отказывается распечатать и раздать сладких зеленых долларов на Трамповские хотелки. При реализации данного сценария, очень интересно будут смотреться инвестиции, например, в золото, но это уже совсем другая история.
Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🚀 Что буду покупать в декабре? 3 акции для долгосрочного инвестора
Продолжаем богатеть на дивидендах. Каждый месяц выбираю себе 2-3 компании, на которые делаю упор в покупках, в остальном по ситуации, когда прилетают всякие нежданчики. Пробежимся быстро по рынку, какие настроения царят сейчас и выделим три компании для покупок в декабре, поехали!
😮 Что с рынком и стоит ли покупать акции РФ?
Если коротко, то все мы, кто живет и инвестирует в России, в российский рынок, всех нас волнует на данный момент одна единственная, и пожалуй, самая главная новость, точнее вопрос: когда ДОГОВОРНЯЧОК?
По всем показателям, бурлениям западных СМИ и то, как мы ведем переговоры с США, завершение на сегодняшний день, ближе, чем когда-либо было. Все может 500 раз поменяться, так как этот процесс со множеством переменных, но трек задан хороший.
Также радует, что нас на переговорах, помимо Темнейшего представляют люди, которые умеют считать деньги, Кирилл Дмитриев – наш слоняра, а где бабки, там выгодно и прагматично. Ждем развития событий.
Вся эта операция, которая длится уже достаточно давно, совершенно не бесплатная, отсюда у нас и повышение налогов и НДС и прочее, чтобы мы с вами поняли, что бесплатных денег не бывает и за все надо платить. Как закончим, так немного и подотпустят ситуацию.
С рынком акций все достаточно прозаично, в условиях высокой ключевой ставки существовать тяжело, ни то что прибыль зарабатывать и огромные дивиденды платить. Высокую ставку нам не вчера вкрутили, процесс долгий и инерционный, но кого-то уже догоняет, а кого-то догнал. Выживут сильнейшие, продолжат зарабатывать лучшие. Нам с вами остается только лишь поставить на самого лучшего скакуна.
Радует ситуация, что даже в такое время государство и сам лично Владимир Владимирович постоянно говорит о фондовом рынке только в самых лестных красках, а наша Темнейшая прямо в лоб заявляет, мол, хотите денег, идите размещайтесь, поворачивайтесь к народу, а не ищите дешевых и льготных кредитов. Денег дефицит, и всем кому положено кредитоваться по льготке, уже кредитуются.
Представления о том, куда и во что инвестировать, у всех разные, и со мной могут быть у вас большие расхождения. Это, в принципе, нормально, на вкус и цвет даже фломастеры не одинаковые.
Переходим к компаниям, которые на мой взгляд могут оказаться в портфеле инвестора, по крайней мере, в моем.
💼 В моем портфеле 11 компаний, каждой компании отведен свой вес согласно моей стратегии инвестирования.
💥 Мать и Дитя MDMG
Прекрасная компания, которой выделено 10% в моем портфеле.
Одно из незаменимых достоинств у Матери и ребенка заключается в том, что они очень хорошо перекладывают инфляцию на потребителя через увеличение чека, в последнем их отчете это хорошо видно, выручка растет отличными темпами.
Грамотные M&A сделки, ГК Эксперт, недавно приобретенная, совсем скоро уже начнет давать прибыль, а у компании есть дальнейшие планы по приобретению крутых и классных профильных активов.
Предоставления люксовых услуг в сфере деторождения, это точно то, на чем не будут экономить, а сеть клиник, создает дополнительную воронку продаж и заполняемость госпиталей. Строительство нового госпиталя в московской области лишь дело времени. При прочих равных он будет достроен, запущен и в скором времени начнет генерить прибыль. Акционеры будут этому только рады.
Отношение к миноритариям замечательное, прозрачная двиполитика, и хорошая стратегия развития у компании. На данный момент одна из лучших компаний, как минимум в своем секторе.
Компания предусматривает выплату 100% от чистой прибыли на дивиденды.
Котировки уже не такие сладкие, как были раньше, но относительно аналогов, торгуется все еще по приемлемой и интересной цене. Последний отчет был хороший, обзор тут,
💥 НоваБев Групп BELU
В свое время менеджмент выбрал стратегию развития и долго придерживался ее, вбухав солидное количество баблишка на расширение сети собственнвх магазинов ВинЛаб. На данный момент по последним цифрам, число магазинов превышает 2000 точек.
Белуга как ВИНК, только ВИАК (вертикально-интегрированная алкгольная компания), продукция от собственного до производства до прилавка без всяких посредников. Просто топчик. Продукция расчитана, как на очень богатых, так и на эконом-класс. Напитки найдут своего покупателя в любом случае.
Регуляторный риск в виде любимых, в последнее время, запретительных мер от наших чиновников еще не убрали в стол, но шуму явно стало поменьше. Потому что если реализуется (и не дай Бог, для компании, что запретят магазины алкогольной продукции в жилых домах), то львиная доля магазинов ВинЛаб, в которые влили достаточно инвестиций, просто закроются, но пока вроде, обходит данная напасть стороной.
Цена акций остается очень интересной, а компания в свою очередь, спокойненько уже в 2025-м году выплатила дивидендов с доходностью 10% годовых.
Дивидендную прожарку компании устраивал здесь.
💥 Газпром нефть SIBN
Я написал Газпром нефть, но вы можете выбрать любой из четырех нефтяных геликов на нашем рынке. Сургут я не считаю полноценной нефтяной компанией, они какая-то финансовая кубышка с огромным запасом денег, на которые живет данная контора, а со всеми остальными – дело выбора каждого.
Всей нашей нефтяной отрасли херовастенько, мягко говоря. Дешевая нефть и крепкий рубль делают свое дело, а наш бюджет не получает заветные нефтедоллары в казну, из-за чего страдают все.
Санкции показали, кто купался без трусов, и почему-то голым оказался Лукойл.Да, возможно справятся, возможно, продадут активы по хорошим ценам (что сомнительно), но ведь санкции – это был вопрос времени, и почему не подготовились, вопрос остается открытым. Тоже самое можно сказать и про Роснефть, но там вес компании совершенно другой и ей поможет наше государство.
И снова тут встает вопрос, а что мы торгуем, в какую идею верим? У меня ответ на этот вопрос есть. Структурный дефицит нефти из-за отсутвтия нормальных инвестиций в добычу, ведь, если писать из 2010-го годп, то уже к 2030-му, чуть ли не все человечество энергию будет добывать ветряками и солнечными панелями, а передвигаться исключительно на автомобилях без углеродного следа. Ну как вам, верится?
Газпром нефть самая первая попала под раздачу прощальными санкциями от дедушки Байдена и на данный момент, не без труда, но вполне справляется. Давние читатели прекрасно помнят, как я отношусь к акциям данной компании, последний обзор здесь.
Такой вот получился план покупок на декабрь в акционной части портфеля. Ни в коем случае никого ни к чему не призываю, а уж тем более не рекомендую. Все ваши действия с вашими деньгами принимаете исключительно своей головой, желательно в здравом рассудке, а то можно оказаться Ларисой Долиной
Самое главное заключается в том, чтобы становиться богатым, просто необходимо много работать и много зарабатывать, а часть заработанного откладывать на наше с вами светлое будущее, в котором все мы с вами обязательно окажемся, в противном случае мы попадем в рай, а они просто сдохнут.
Я инвестирую на долгую дистанцию, и можно сказать, я только в начале своего инвестиционного пути. Так что красные цифры на экране брокера меня не особо волнуют, главное, чтобы жила и работала идея в моих покупках, а колебания цены, особенно вниз, очередной повод немного докупить акций. В России надо жить и инвестировать долго. То, что сейчас происходит, происходит по одному из самых лучших сценариев, а если перевести в шутку, то фондовый рфнок все еще работает, а инвесторы не на заводе. Всех обнял! 💙
✅ Также интересно будет для инвестора в дивидендные акции:
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Три неочевидные причины роста рынка. Обзор уровней для ваших решений
По итогам вчерашних торгов российский фондовый рынок продемонстрировал умеренный рост. Позитивная динамика была обеспечена улучшением настроений в финансовом секторе на фоне решения Минфина не поддерживать законопроект о налогообложении сверхприбыли банков, а также принятия Госдумой закона о льготе по НДС для процентов по вкладам в драгоценных металлах.
Позитивная динамика на нефтяном рынке не могла не отразиться на рыночных котировках. В ходе вечерней сессии котировки фьючерсов на нефть марки Brent демонстрируют рост на 1,8%, достигнув отметки в $65,21 за баррель — впервые с 3 ноября 2025 года.
Нефть дорожает на фоне сообщений о сокращении спроса со стороны двух ключевых покупателей. По данным зарубежных СМИ, китайская Yanchang Petroleum отказалась от тендерной закупки российской нефти ESPO, которую ранее закупала регулярно. Параллельно сообщается о снижении индийского импорта на фоне переговоров с США о пошлинах.
📍 Индекс ОФЗ впервые за полтора месяца превысил 117 пунктов: Реакция котировок ОФЗ на замедление недельной инфляции была ожидаемо позитивной – индекс RGBI вышел из консолидации, тестируя в моменте 117 пунктов. Наиболее вероятный сценарий: проторговка диапазона 116-118 пунктов до декабрьского заседания ЦБ.
Позитивные геополитические новости поддержали рынок. Инвесторы ободрились после заявления Лаврова о готовности к диалогу с США по вопросу саммита лидеров, а также после его слов о том, что Россия не планирует ядерные испытания.
В результате индекс МосБиржи закрылся с ростом на 0,3% (2566,17 п.), а индекс РТС — с небольшим падением. К вечеру оптимизм усилился, и основной индекс подрос еще сильнее.
📍 Из международных заявлений:
• Орбан заявил, что встреча лидеров России и США в Будапеште не отменена, а перенесена. Вопрос о её проведении остаётся актуальным.
• Комментируя украинский конфликт, Трамп в очередной раз выразил уверенность, что способен урегулировать украинский конфликт, ссылаясь на свой опыт завершения «восьми войн». По его оценке, ситуация в Украине больше не угрожает перерасти в мировую войну.
Что по технике: Индекс МосБиржи на четырёхчасовом таймфрейме протестировал уровень сопротивления в районе 2580п. При коррекции зоной поддержки может выступить наклонная линия тренда в районе 2545п.
В случае пробоя текущего уровня сопротивления следующей зоной сопротивления станет уровень 2600п., где рынок предпримет повторную попытку закрепиться.
📍 Из корпоративных новостей:
Юнипро РСБУ 9 мес 2025г: Выручка ₽102,46 млрд (+3,7% г/г), Чистая прибыль ₽28,48 млрд (-9,8% г/г)
Аэрофлот за 10 мес 2025г перевезла 47,21 млн пассажиров (-0,1% г/г), за октябрь - 4,73 млн пассажиров (-0,8% г/г)
Fix Price получил на некоторые магазины сети лицензии на торговлю алкоголем
Лента создала «Фабрику еды» для модернизации производства и развития поставщиков готовой продукции
Новатэк запустил на полную мощность свой новый комплекс по переработке и отгрузке газового конденсата в порту Усть-Луга
ТМК спрос на стальные трубы за девять месяцев снизился на 13% год к году
Группа Позитив допустила выплату дивидендов в 2026 году
ВинЛаб МСФО 1п 2025г: Выручка ₽47,74 млрд (+23,8% г/г), Чистая прибыль ₽2,29 млрд (рост в 3 раза г/г)
• Лидеры: ЭсЭфАй #SFIN (+6,4%), ММК #MAGN (+3,57%), ДВМП #FESH (+2,94%).
• Аутсайдеры: Группа Позитив #POSI (-2,92%), ПИК #PIKK (-2,06%), IVA Technologies #IVAT (-1,86%).
12.11.2025 - среда
• #SBER - Сбербанк РПБУ 10 мес. 2025 г.
• #TATN - Татнефть СД по дивидендам за 9 месяцев 2025 года
• #X5 - Икс 5 СД по дивидендам за 9 месяцев 2025 года
• Инфляция (ИПЦ) РФ (н/н) (19:00 мск).
Наш телеграм канал
✅️ Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.
#акции #аналитика #новости #инвестор #инвестиции #обзор_рынка #трейдинг #мегановости #новичкам
'Не является инвестиционной рекомендацией
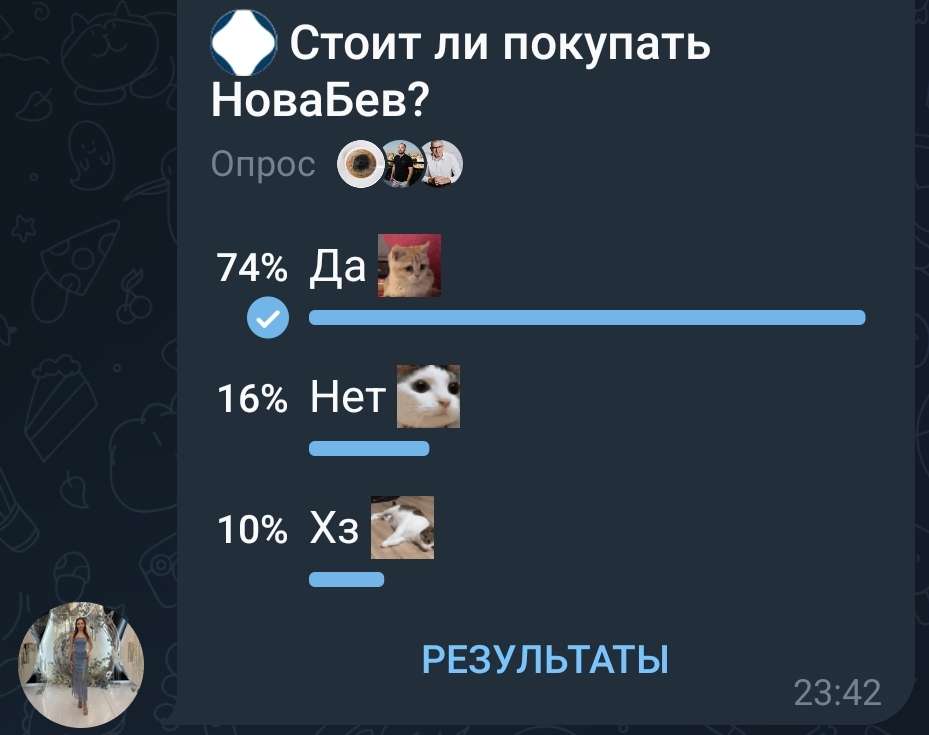
Недавно принял участие в интересном опросе среди авторов в Пульсе. Есть компания N, стоит ли её покупать на горизонте 2х и более лет?
🪙Новабев. Стоит ли покупать? 74% авторов считают, что стоит.
И я тоже. Объясню свою позицию.
Винлаб планирует увеличить выручку с ₽87,4 млрд в 2024г до ₽200 млрд по итогам 2029г при сохранении стабильно высокого уровня рентабельности. Стремятся к 4000 магазинов, сейчас - 2150. Почти х2.
Выручка так же может удвоится. Интересный кандидат на IPO, но пока это все еще Новабев.
За первую половину 2025 года Новабев неплохо отчитался.
Основные результаты:
Выручка — 69,2 млрд руб. (+20%) Операционная прибыль — 5,8 млрд руб. (+28%)
Рекордный EBITDA — 9,2 млрд руб. (+22%), рентабельность — 13,3% (+0,1 п.п.). EBITDA LTM впервые в истории компании превысила 20,3 млрд руб.
Чистая прибыль — 2,1 млрд руб. (+4%).
Рекордный чистый операционный денежный поток — 8,7 млрд руб. (+206%) — индикатор эффективного управления оборотным капиталом.
Финансовая устойчивость — чистый долг на консервативном уровне: 1,0x EBITDA.
Компания не очень дешевая, стоит около 10 прибылей. Зато дивиденды платит стабильно.
Прибыль на акцию по итогам года может составить 36 рублей, а FCF - более 100 р, то есть база для дивидендов есть.
В портфеле держу.
Если интересно, то ставьте 👍 и будет продолжение.