Поиск

Взлом Binance на 6,3 млрд $: факты и мой план

Что известно на 11:40 МСК:
• Binance оценивает ущерб примерно в 6,3 млрд $. Выводили через 10 блокчейнов, большую часть за ~20 минут
• Около 3 млрд $ уже заморожено: Tether заблокировал более 1,567 млрд USDT, Circle более 800 млн USDC
• Позиция Binance: «Средства пользователей в безопасности». Потери покроют фонд SAFU и собственные средства биржи
• Депозиты работают, вывод на паузе. Возобновить его обещают в течение 48 часов
• TRM Labs и Chainalysis связывают атаку с северокорейской группировкой TraderTraitor, которой приписывают и взлом Bybit на 1,5 млрд $ в 2025 году

Рынок на 11:38 МСК: BTC ~77 900 $ (−2,6%), минимум дня 76 418 $. ETH ~2 228 $ (−4,0%), BNB ~705 $ (−4,9%). Ликвидации по рынку превысили 1,5 млрд $, в основном это лонги.

Уровни BTC:
— поддержка 76 400 $, ниже зона 75 000–76 000 $
— сопротивление 79 100–80 000 $, дальше 81 900 $

Что делаю я:
— уменьшаю объём в 2–3 раза и ставлю стопы шире, по волатильности
— плечо не беру
— на бирже лишнего не держу, 2FA и белый список адресов включены
— жду открытия вывода в обещанные 48 часов и не ловлю «дно» всем депозитом

Я на рынке с 2013 года. История подсказывает: сильнее всего рынок падает, когда деньги клиентов действительно пропадают (Mt.Gox, FTX). Если у биржи хватает средств закрыть убыток, как было у Binance в 2019-м, падение обычно короткое.

ИИ-анализ уровней и рисков: https://t.me/TraidingAI88_bot?start=marketpower

Не является инвестиционной рекомендацией.

Взлом Binance на 6,3 млрд $: факты и мой план

Я обновил нейробот @TraidingAI88_bot 🚀

Для тех, кто торгует с риск-менеджментом, — что нового:
• Приложение на весь экран внутри Telegram (кнопка «📱 Приложение»)
• Сканер на 147 активов: топ-50 акций РФ (MOEX) и США, крипта, валюты, сырьё. Только сильные сетапы, без повторных сигналов, пока открыт текущий
• ИИ-анализ: стоп не уже дневного ATR, цели от 1,5 / 2,5 / 3,5 стопа
• Котировки каждые 5 сек (MOEX с задержкой ~15 мин), календарь на 2 недели, карта рынка
• Калькулятор риска в ₽ и $ с тейком и риск:прибыль, калькулятор лотов
• Алерты по цене и по своим стопу и цели
• Дневник сделок в R, уроки
Бесплатный тариф навсегда: 3 ИИ-анализа в неделю (+3 за друга), котировки, календарь, калькулятор, уроки, сканер с задержкой 4 ч. Новичкам — 3 дня полного доступа.
Месяц — 3 990 ₽, год — 24 900 ₽ (≈2 075 ₽/мес), VIP на год — 39 900 ₽.
https://t.me/TraidingAI88_bot?start=marketpower
Не является инвестиционной рекомендацией.

Я обновил нейробот @TraidingAI88_bot 🚀

Нейросети пришли за финансовыми блогерами

Я давно подозревал, что мы с вами, - люди, пишущие на финансовые темы, - однажды столкнемся с нейро-конкурентом. Не предполагал, что так скоро. Ладно бы, если бы это был просто автор - умнее, быстрее, злее. Но конкуренция пришла не от бога не от человека (от диавола?).

Возьмем любой инвестиционный контент - новости выходят мгновенно, разборы отчетности появляются через минуты, макроэкономические комментарии - раньше, чем аналитик допьет утренний кофе. Облигации, мультипликаторы, решения ЦБ, корпоративные события - нейросеть быстренько превращает все это в связный текст.

Такой текст часто выглядит вполне прилично. Иногда он даже лучше того, что публикуют люди - обидно, да! Структура ИИ-текста аккуратная, цифры разложены по полочкам, выводы сформулированы уверенно. Никаких творческих мучений, пропущенных дедлайнов и внезапного исчезновения автора на три дня!

И что, мы будем делать вид, что это временная игрушка? Производство финансового контента уже изменилось: раньше для регулярных публикаций нужны были автор, редактор, время и определенные затраты. Теперь часть этой работы можно автоматизировать почти целиком.

Но есть одна загвоздка. Написать текст о рынке и разобраться в рынке - разные занятия. Нейросеть мгновенно собирает аргументы, сопоставляет данные и предлагает сценарии, но, друзья, убедительный текст вообще не гарантирует правильного вывода. Ошибка в исходных данных, неверная причинно-следственная связь или неучтенный риск порой превращают анализ в красивую ерунду.

Поэтому я не верю в скорую смерть “настоящих” финансовых аналитиков и блогеров (я не об “армагеддонщиках” и пр.). Но с другой стороны, я вижу реальное обесценивание “экспертности”, увы.

Что дальше, спросите вы? Думаю, ценность автора сместится туда, где генерация затруднена: собственная четкая позиция, проверка фактов, опыт, ответственность за выводы и способность заметить то, что не вписывается в стандартный шаблон. Да, нейросеть умеет хорошо писать о рынке, автору придется доказать, что он ПОНИМАЕТ рынок. Учитывая состояние дел в настоящий момент, это ох как непросто сделать.

#финаналитика
https://t.me/ifitpro

Ралли Санта-Клауса: Apple, Visa, McDonald's, Nike и другие

В видео:

• почему ноябрь–февраль, праздники и отчётность за 4 квартал — сильный период для фондового рынка
• Apple, Sony, Microsoft — где ждать коррекцию для входа
• Visa и Mastercard — платёжные системы на праздничных тратах
• McDonald's и Starbucks — после глубокой коррекции
• Nike и Disney — бренды у важных уровней
• Netflix — свои фильмы и платформа, точка входа от 61

▶️ YouTube: https://www.youtube.com/watch?v=5KCn6UZo2lo
▶️ RuTube: https://rutube.ru/video/6c9dbd5d3034b9453db6195366f5267b/
▶️ VK Видео: https://vkvideo.ru/video-236140510_456239135

📢 Telegram-канал: https://t.me/ilyaprofinance

💼 Помогу собрать инвестиционный портфель под ваши цели — 20 000 ₽, пишите @imafinance

🤖 Нейробот @TraidingAI88_bot — ИИ-анализ 3 000 инструментов: 990 ₽ / 7 дней, 3 990 ₽ / мес
📘 Моя книга «Системный трейдинг» — 1 200 ₽: https://bot-oracletrading.ru
🎓 Курс по волнам Эллиотта и паттернам Гартли — 50 000 ₽
📞 Консультация (телефон / Zoom) — 5 000 ₽
⚙️ ИИ-автоторговля — 20 000 ₽ разово, навсегда, с любым брокером
💎 VIP-сигналы — 5 990 ₽ / мес (до 31.10 — 5 000 ₽), подключение через @imafinance

Какую компанию разобрать следующей? Пишите в комментариях 👇

Инвестиции связаны с риском потери капитала. Не является индивидуальной инвестиционной рекомендацией.


Ралли Санта-Клауса: Apple, Visa, McDonald's, Nike и другие

Разбор недели 26–30 октября: нефть, биткоин, золото, евро

В видео:
— золото и серебро: волновая структура;
— 6 ноября: рынок труда США;
— Brent: треугольник и медвежий клин;
— биткоин: боковик и волновая разметка;
— GBP/USD, EUR/USD (протесты во Франции), USD/CAD;
— кофе, какао, хлопок.

▶️ YouTube: https://youtu.be/mred0fuXQ6w
▶️ RuTube: https://rutube.ru/video/d379f6d23dae5ef238a579326dfac43d/
▶️ VK Видео: https://vk.com/video-236140510_456239129

Шортсы: Brent — https://youtu.be/I2RY037IuwY · биткоин — https://youtu.be/sqOEzFDIZNI · евро — https://youtu.be/KeD0-4CGeRA · какао — https://youtu.be/NXsXx-BiLeE

Telegram-канал: https://t.me/ilyaprofinance

🤖 Нейробот @TraidingAI88_bot — ИИ-анализ 3 000 инструментов: 990 ₽ / 7 дней, 3 990 ₽ / мес
📘 Моя книга «Системный трейдинг» — 1 200 ₽: https://bot-oracletrading.ru
🎓 Курс по волнам Эллиотта и паттернам Гартли — 50 000 ₽
📞 Консультация (телефон / Zoom) — 5 000 ₽
⚙️ ИИ-автоторговля — 20 000 ₽ разово, навсегда, с любым брокером
💎 VIP-сигналы — 5 990 ₽ / мес (до 31.10 — 5 000 ₽), подключение через @imafinance

Торговля связана с риском потери капитала. Не является индивидуальной инвестиционной рекомендацией.


Разбор недели 26–30 октября: нефть, биткоин, золото, евро

BB - это страшно? Или всё-таки вопрос цены риска?

Продолжаю историю Paramount, Эллисона и Oracle, и теперь самое интересное для нас уже происходит не в Америке, а на российском рынке.

Итого - перед нами не маленькая безызвестная компания, разместившая выпуск на миллиард рублей. Это, ж бл..., Oracle! Один из крупнейших технологических бизнесов мира, который растёт на ИИ, строит инфраструктуру на десятки миллиардов. Но даже его кредитный рынок спрашивает - а кто за всё это заплатит, кто спонсор-то?

Для кредитного рейтинга лозунги про ИИ-революцию не важны, рынок считает деньги. К счастью, как я говорил ранее, в США BB - это не приговор, это цена риска.

На российском рынке сейчас проблему кредитного риска решают проще - покупаем только A и выше. Кстати, в ряде требований Банка России фигурируют минимальные уровни BBB+ и A+, хотя порог зависит от типа инструмента и режима регулирования. Только прошу вас, не путайте: рейтинг помогает оценивать риск, а не заменяет анализ бизнеса! На развитом долговом рынке существует место и для AAA, и для BBB, и для BB - просто это разные деньги, разные риски и разные доходности.

Сравнение с нашим ВДО иногда выглядит примитивно:
😁 A - можно.
😱 BB - страшно.


Зрелый рынок капитала задаёт другой вопрос - сколько мне заплатят за этот риск? Плохая облигация с доходностью 20% может быть дорогой, а хороший бизнес с рейтингом BB при правильной цене - интересным кредитным риском.

Рейтинг - не рекомендация "покупать" или "не покупать", это вопрос цены денег. Это я сейчас про развитый рынок, если что... и эта фраза не является индивидуальной инвестиционной рекомендацией 😎🤣

Но если честно, как же не хватает этого российскому ВДО! Наш долговой рынок за последние годы вырос очень быстро: в I полугодии 2026 года компании разместили облигаций примерно на 4,5 трлн рублей, а весь корпоративный облигационный долг к середине года был близок к 36 трлн рублей.

Но вместе с ростом рынок проходит неизбежный этап взросления - дефолты, да, неприятно, но нормально. Ненормально другое - когда после нескольких дефолтов инвестор перестаёт различать риски и просто вычёркивает целый рейтинговый диапазон.

Должен всё же заметить - российский ruBB/BB(RU) и международный BB S&P - разные рейтинговые шкалы, ставить между ними знак равенства нельзя. Сравнивать надо не буквы, а отношение рынка к риску. Paramount с рейтингом BB способен привлечь десятки млрд долларов, Oracle может занимать огромные суммы, одновременно вкладывая колоссальный капитал в ИИ, но рынок не говорит: "Это Oracle, значит, всё будет хорошо". Повторюсь: рынок смотрит на свободный денежный поток, сроки погашения, стоимость рефинансирования и обеспечение, то есть делает ровно то, что должен делать кредитный инвестор.

Через этот экзамен сейчас проходит российский рынок ВДО. После периода, когда высокая доходность воспринималась как бесплатная надбавка к депозиту, рынок вспоминает: инвестор должен быть бдительным!

Доходность - это цена риска, и если вы не понимаете, за какой именно риск вам платят дополнительные 5-10 процентных пунктов, возможно, вы не инвестор, а просто очень дорогой кредитор 😎

#Oracle
https://t.me/ifitpro

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

Владимир Путин рассказал о важности кибербезопасности

Сегодня президент России провел совещание по вопросам повышения уровня цифровой безопасности, назвав эту тему крайне важной и актуальной. Делимся главными тезисами выступления.

▶️ Цифровизация и развитие технологий

От активного внедрения цифровых технологий во многом зависит устойчивое развитие государства и общества.

В России активно распространяются сервисы на основе технологий искусственного интеллекта, внедряются передовые подходы в области хранения, обработки и передачи данных, а также средств коммуникации, идет платформизация экономики.

▶️ Рост киберугроз

С развитием цифровизации на фоне прямой и гибридной внешней агрессии, с которой мы сталкиваемся, на новый уровень выходят и киберугрозы в отношении экономики, логистики, транспорта, социальной сферы и систем жизнеобеспечения и государственного управления.

▶️ Что необходимо для защиты

Для нейтрализации этих угроз необходимо совершенствовать все составляющие отечественной системы цифровой безопасности:

• оценку и анализ рисков
• механизмы мониторинга зависимости от внешних платформ
• инструменты оперативного реагирования на кибератаки

Также необходимо повышать координацию действий правоохранительных органов и спецслужб с операторами связи, финансовыми организациями, интернет-компаниями и другими структурами.

Что уже делается в России 🧐

Мы в Positive Technologies уверены, что сегодня в стране есть все необходимые технологии и экспертиза, чтобы обеспечивать киберзащищенность на разных уровнях — от отдельных компаний до целых отраслей и страны в целом.

Но главное — не останавливаться на достигнутом. Искусственный интеллект усиливает возможности атакующих, поэтому важно уметь противостоять им, не уступая в скорости.

А оценивать риски и реальную защищенность инфраструктуры помогают кибериспытания — с помощью независимых исследователей можно проверить возможность реализации недопустимого события. Причем этот подход уже выходит за рамки отдельных компаний: кибериспытания начинают проводить и на отраслевом уровне.

Уже завтра на Positive Security Day расскажем, как меняются киберугрозы, какие современные технологии помогают им противостоять и что нового мы готовим в наших продуктах.

#POSI

Владимир Путин рассказал о важности кибербезопасности

Новый проект с анализом всех компаний на РФ рынке 🔥


Друзья, наш проект всегда выделялся качественными разборами компаний. Сначала это были компании на зарубежных рынках, потом постепенно мы переключились на РФ акции.

К сожалению, в последние несколько лет «балом правит» геополитика, и фундаментальный анализ сейчас мало кому интересен.

С другой стороны, рынок у нас остается крайне дешевым и как минимум долгосрочные покупки, мы уверены, многие из вас продолжают совершать.

В такие сложные периоды рынка главное - не нарваться на какой-то откровенный «шлак». Компании, в которых стагнируют финансовые показатели: падает выручка, не растет денежный поток, а где-то долг полностью замещает акционерный капитал.

И мы решили вернуться к нашим истокам, и реализовать достаточно крупный проект по разбору 100 российский компаний. Планируем выкладывать по одному разбору каждый день! А проект ознаменуем хэштегом
#100дней100компаний

Двигаться будем просто в алфавитном порядке по тикерам компаний. Чтобы охватить все компании на рынке, и хорошие, и плохие. И чтобы после изучения всех разборов, у вас могло сложиться полноценное мнение о всех российских публичных бизнесах.

Начинаем уже сегодня! Не пропустите 🔥

Новый проект с анализом всех компаний на РФ рынке 🔥

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

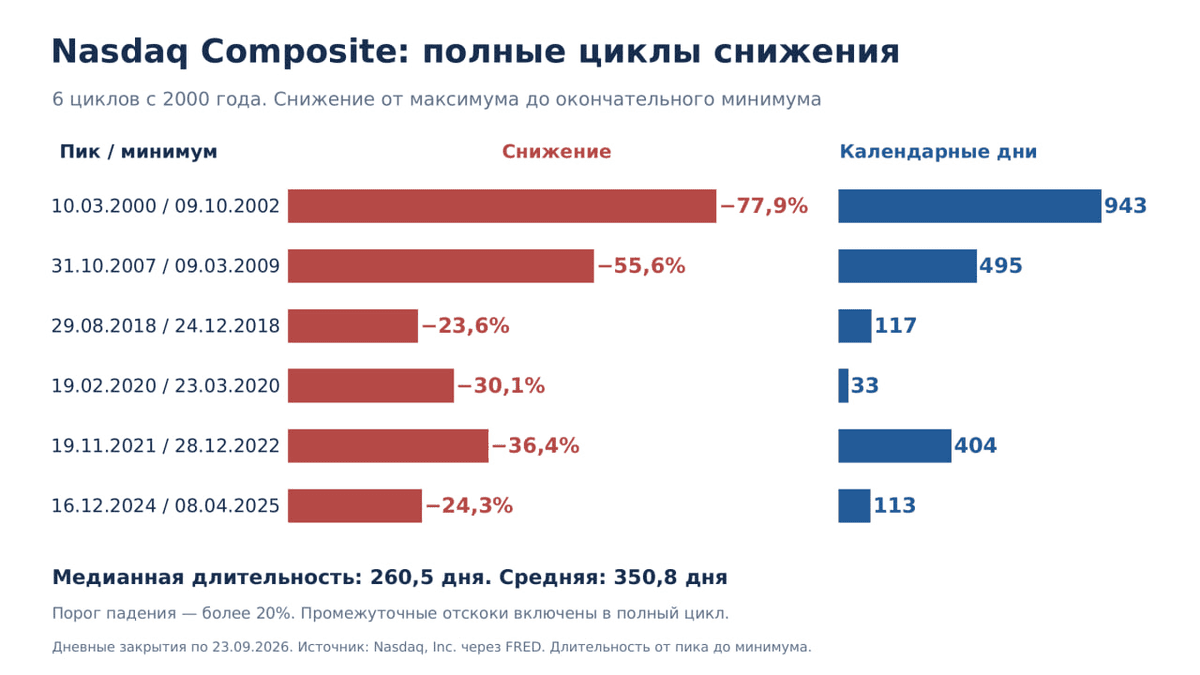
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.

Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:

1. Беспрецедентная ИИ-концентрация

Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.

2. «Американские горки» монетарной политики ФРС

Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.


3. Эффект толпы и скорость алгоритмов

Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.

Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.

Для шортистов Насдака этот период вероятно будет крайне изматывающим.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.

Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.

В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.

Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.

Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.


СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний

Финальные итоги тестирования стратегии «Интеллект»

Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?

🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.

При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.

📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.

Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.

Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.

Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня разбираться с рынком. Спасибо!

Финальные итоги тестирования стратегии «Интеллект»

Промты для Ии

🚀 Пора выжать максимум из своей зарплаты!

В сети собрали 6 мощных промтов для ИИ, которые помогут быстро закрыть долги, грамотно распределить доход и навести порядок в личном бюджете. Сохраняй, чтобы не потерять! 📌

1️⃣ Грамотное распределение зарплаты
«Действуй как стратег по личным финансам. Моя ежемесячная зарплата — [ЗАРПЛАТА], фиксированные расходы — [РАСХОДЫ], текущие сбережения — [СБЕРЕЖЕНИЯ], финансовая цель — [ЦЕЛЬ]. Создай умный план распределения средств между тратами, сбережениями и инвестициями».

2️⃣ Анализ денежных потоков
«Мой ежемесячный доход — [ЗАРПЛАТА], расходы — [СПИСОК РАСХОДОВ]. Проанализируй, как течёт мой бюджет, и предложи более эффективную структуру для повышения нормы сбережений».

3️⃣ План роста дохода на 5 лет
«Мой доход — [ЗАРПЛАТА], я могу инвестировать [СУММА] в месяц, текущий чистый капитал — [КАПИТАЛ]. Построй реалистичный 5-летний план роста моего капитала».

4️⃣ Избавление от долгов
«Я зарабатываю [ЗАРПЛАТА] и имею долги на сумму [СУММА] со ставками [ПРОЦЕНТЫ]. Создай самую быструю и эффективную стратегию полного избавления от долгов».

5️⃣ Грамотные инвестиции
«Моя зарплата — [ЗАРПЛАТА], хочу инвестировать [СУММА] ежемесячно. Уровень риска — [НИЗКИЙ/СРЕДНИЙ/ВЫСОКИЙ]. Предложи простую долгосрочную инвестиционную стратегию».

6️⃣ Путь к финансовой независимости
«Мой доход — [ЗАРПЛАТА], расходы — [РАСХОДЫ], инвестиции — [СУММА]. Оцени, сколько времени нужно до финансовой независимости, и какие изменения ускорят процесс».

💡 Сохраняй пост и делись с теми, кому это нужно!

А Важные новости - не только тут! 🙏

#финансы #бюджет #инвестиции #ии

Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

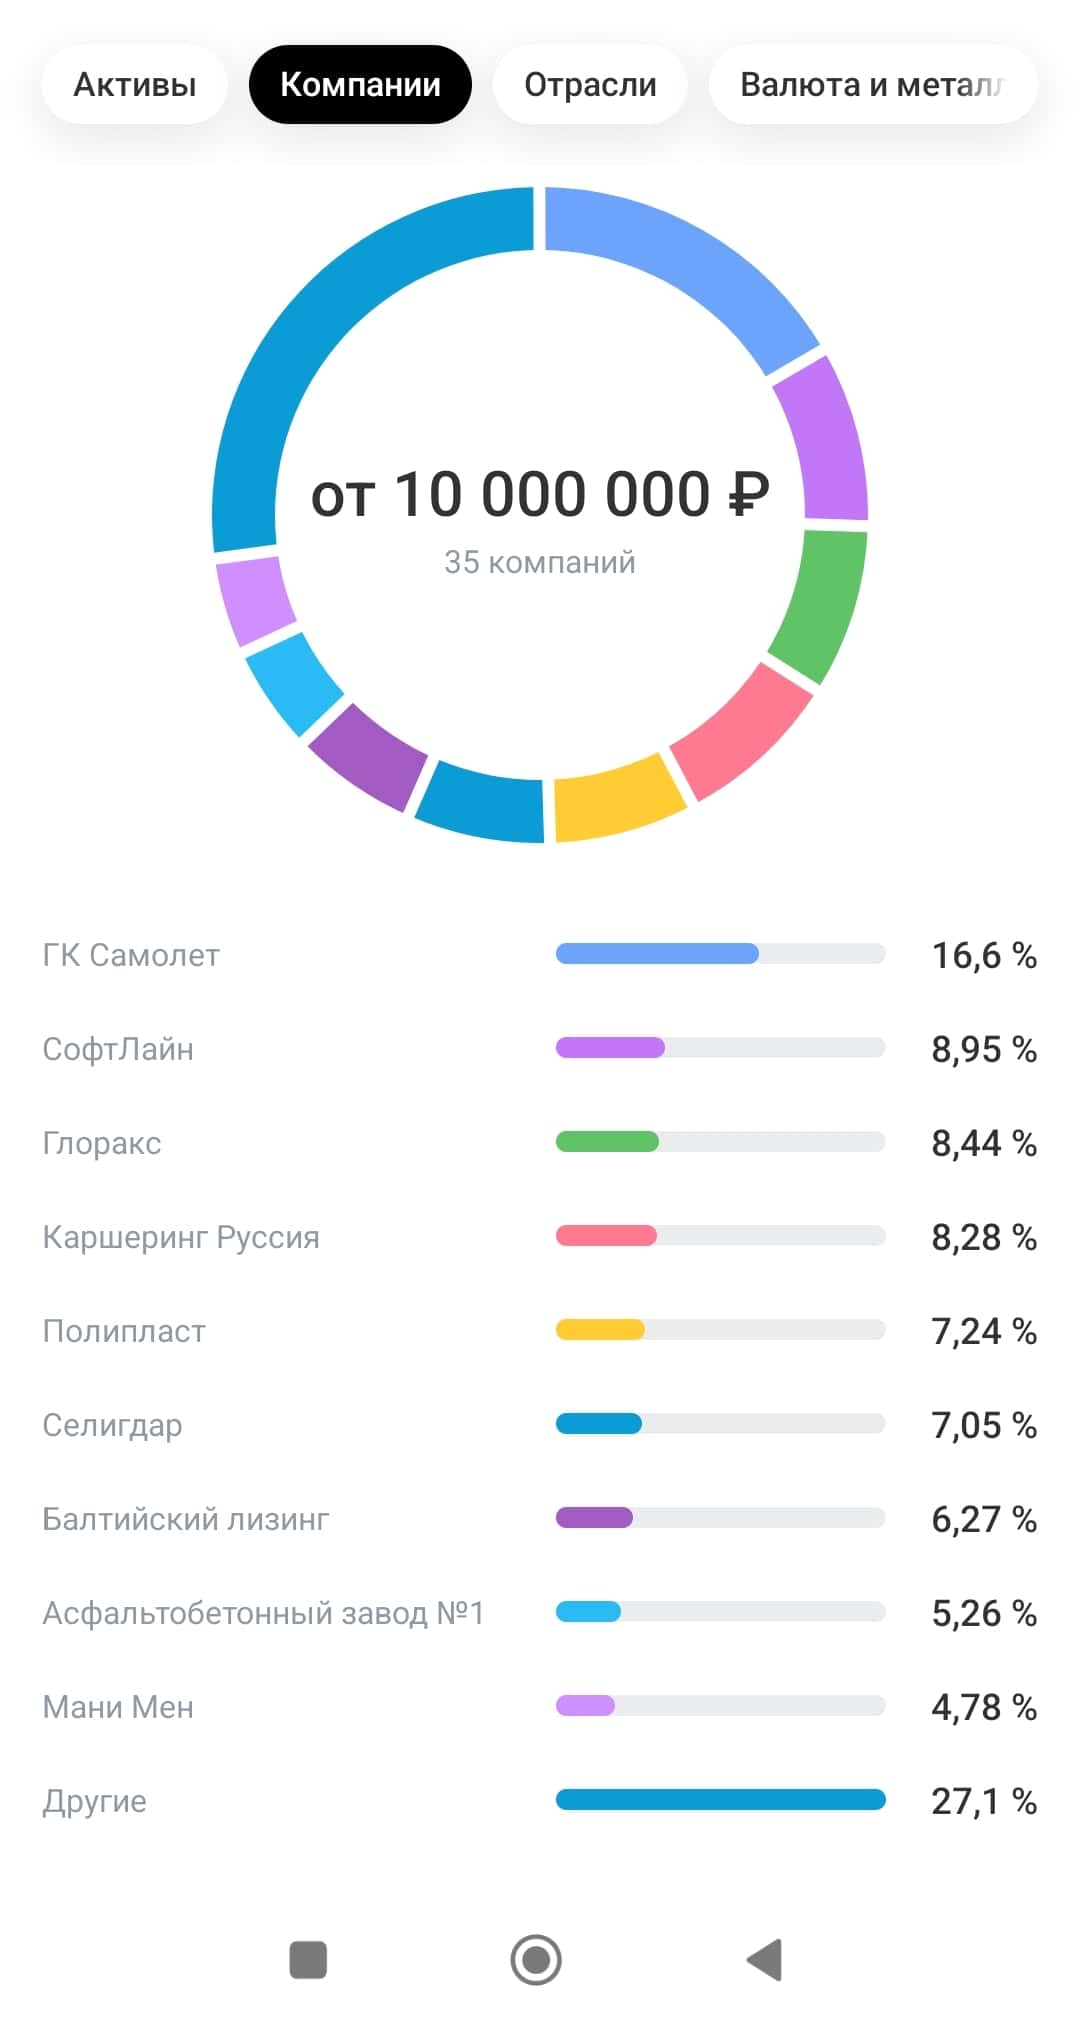
Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Ты точно сольёшь рынку. И вот почему 🚨


Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:

Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».

Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)

Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.

Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.

Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.

Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.

Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.

Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.

ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.

Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.

Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪

Распределение денег по разным инструментам даёт максимальный эффект.

Это не призыв к действию. И не инвест-рекомендация.

Ваши деньги — ваша ответственность!

Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉


#подборка
#что_купить

Ты точно сольёшь рынку. И вот почему 🚨